
Marktgröße und Marktanteil für hybride CRO-Modelle und technologiegestützte CRO
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 17.82 Milliarden US-Dollar |
| Marktgröße (2031) | 28.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.89 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für hybride CRO-Modelle und technologiegestützte CRO von Mordor Intelligence
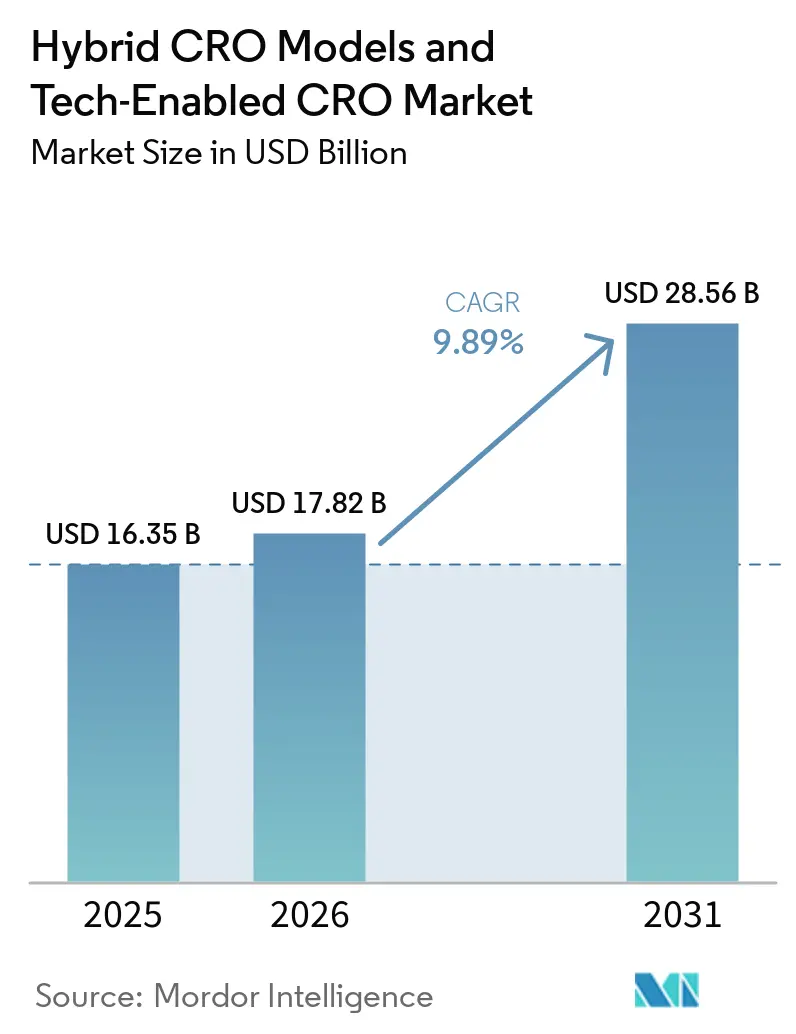
Die Marktgröße für hybride CRO-Modelle und technologiegestützte CRO wird voraussichtlich von 16,35 Milliarden USD im Jahr 2025 und 17,82 Milliarden USD im Jahr 2026 auf 28,56 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 9,89 % verzeichnen.
Der Markt für hybride CRO-Modelle und technologiegestützte CRO wird durch Studiendesigns geprägt, die umfassendere operative, wissenschaftliche und Datenmanagementkapazitäten erfordern. Programme für Biologika, Zell- und Gentherapien stellen hohe Anforderungen an Logistik, Spezialtests und längere Sicherheitsnachverfolgung. Sponsoren nutzen zudem flexible Lieferstrukturen, wenn sie externe Unterstützung benötigen und gleichzeitig die Kontrolle über sensible Funktionen behalten möchten. Der Markt für hybride CRO-Modelle und technologiegestützte CRO entwickelt sich daher hin zu Liefermodellen, die Verantwortlichkeiten funktionsbezogen zuweisen können, ohne die Rechenschaftspflicht des Sponsors zu verschleiern. Digitale Werkzeuge für die Patientensuche, Remote-Aktivitäten und die kontinuierliche Datenerhebung sind bei der Anbieterauswahl wichtig geworden. Diese Bedingungen begünstigen Anbieter, die therapeutisches Fachwissen, integrierte Technologie und zuverlässige Governance über komplexe Programme hinweg kombinieren.
Wichtigste Erkenntnisse des Berichts
- Nach Servicemodell hielt Full-Service-CRO im Jahr 2025 einen Marktanteil von 39,31 % am Markt für hybride CRO-Modelle und technologiegestützte CRO, während das Hybridmodell bis 2031 die höchste CAGR von 10,65 % verzeichnen dürfte.
- Nach Servicetyp entfiel im Jahr 2025 ein Anteil von 54,24 % der Marktgröße für hybride CRO-Modelle und technologiegestützte CRO auf das Management klinischer Studien, während Datenmanagement und Biostatistik bis 2031 voraussichtlich mit einer CAGR von 10,62 % wachsen werden.
- Nach Therapiegebiet hielt Onkologie im Jahr 2025 einen Marktanteil von 35,14 % am Markt für hybride CRO-Modelle und technologiegestützte CRO, während Neurowissenschaften bis 2031 voraussichtlich mit einer CAGR von 10,42 % wachsen werden.
- Nach klinischer Phase entfiel im Jahr 2025 ein Anteil von 55,54 % der Marktgröße für hybride CRO-Modelle und technologiegestützte CRO auf Phase III, während Phase I bis 2031 voraussichtlich mit einer CAGR von 10,33 % expandieren wird.
- Nach Endnutzer dominierten pharmazeutische und biopharmazeutische Unternehmen im Jahr 2025 mit 71,61 % des Segments, während gemeinnützige und staatliche Sponsoren bis 2031 voraussichtlich mit einer CAGR von 10,85 % wachsen werden.
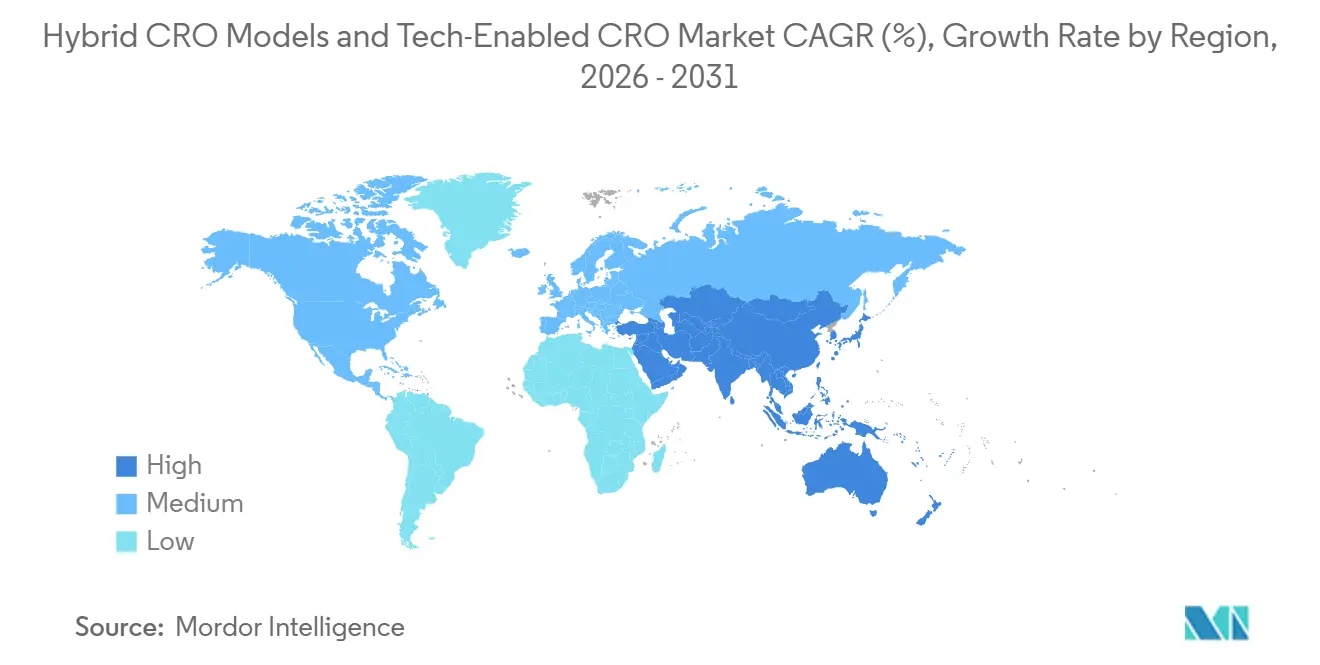
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 46,52 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich die höchste CAGR von 10,55 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für hybride CRO-Modelle und technologiegestützte CRO
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Komplexität klinischer Studien und Protokollbelastung | +2.2% | Global | Langfristig (≥ 4 Jahre) |
| Ausweitung der Pipelines für Biologika, Zell- und Gentherapien | +1.8% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Nachfrage der Sponsoren nach flexiblen FSP-, FSO- und hybriden Liefermodellen | +1.6% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung dezentralisierter und patientenzentrierter Studien | +1.4% | Nordamerika und die EU | Mittelfristig (2–4 Jahre) |
| KI-gestützte Patientensuche und Rekrutierungsoptimierung | +1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Proprietäre Real-World-Daten und Heimgesundheitsnetzwerke als Differenzierungsmerkmale | +0.8% | Nordamerika und die EU, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Komplexität klinischer Studien und Protokollbelastung
Die mediane Einschlussdauer überstieg im Jahr 2025 16 Monate, da Sponsoren die Zulassungskriterien erweiterten und Biomarker-stratifizierte Endpunkte hinzufügten, die längere Beobachtungszeiträume erforderten. Die Belastung war nicht gleichmäßig auf die Programme verteilt, da adaptive Dosierung, neuartige Modalitäten und Multi-Arm-Basket-Designs besondere Anforderungen an Phase-I-Studien stellten. Onkologie repräsentierte im Jahr 2025 38 % der industriegesponserten Studienanfänge von Phase I bis Phase III, und ein Drittel dieser Anfänge umfasste neuartige Modalitäten. Diese Programme erfordern Teams mit Erfahrung in der Immunogenitätsbewertung, Vektorcharakterisierung und Langzeitsicherheitsüberwachung.
Für den Markt für hybride CRO-Modelle und technologiegestützte CRO erhöht dies die Bedeutung von Teams, die dieselbe operative Disziplin auf Spezialverfahren, Schulung von Prüfzentren, Produkthandhabung und Patientennachverfolgung anwenden können. ACRO-Mitglieder führten im Jahr 2025 7.634 Studien mit 1,4 Millionen Patienten durch oder unterstützten diese, was die operative Breite etablierter CRO-Plattformen verdeutlicht. Sponsoren, die 3 oder mehr komplexe Studien durchführen, verteilen Spezialfunktionen zunehmend auf qualifizierte Anbieter, anstatt einen einzigen Full-Service-Anbieter zu bitten, jede Fähigkeit zu duplizieren.
Ausweitung der Pipelines für Biologika, Zell- und Gentherapien
ASGCT-Citeline verfolgte Mitte 2025 4.469 Therapien im gesamten Entwicklungskontinuum, darunter 679 klinische Indikationen für Vermögenswerte in der klinischen Phase. Die Zahl der klinischen Phasen stieg im ersten Quartal 2025 um 5,3 %, was auf eine anhaltende Entwicklungsaktivität und keinen kurzfristigen Anstieg hindeutet. Der Sektor verzeichnete im ersten Halbjahr 2025 Investitionen in Höhe von 5 Milliarden USD bei 1.905 laufenden Studien weltweit. Nordamerika, Europa und der asiatisch-pazifische Raum beherbergten jeweils 844, 453 und 750 aktive Programme[1]American Society of Gene and Cell Therapy und Citeline, „Fortschritte in der Zell- und Gentherapie und die sich entwickelnde AAV-Landschaft in 2025 H1”, PackGene, packgene.com..
Diese Studien erfordern die Koordination zwischen klinischen Operationen, Vektorherstellung, Apherese-Planung und langfristiger Patientennachverfolgung. Dieser Bedarf unterstützt hybride Vereinbarungen, bei denen klinische Anbieter mit spezialisierten Herstellungspartnern zusammenarbeiten und eine klare Verantwortung für jede Aktivität behalten. Der Markt für hybride CRO-Modelle und technologiegestützte CRO profitiert, wenn diese Vereinbarungen komplexe Arbeit leichter koordinierbar machen, ohne klinische Entscheidungen von der Herstellungsbereitschaft zu trennen.
Flexible FSP-, FSO- und hybride Liefermodelle
Der Markt für hybride CRO-Modelle und technologiegestützte CRO profitiert von der Nachfrage der Sponsoren nach Liefermodellen, die sich mit den Programmanforderungen verändern können. PPD stellte fest, dass zwei Drittel der Arzneimittelentwickler FSP- oder hybride FSP- und FSO-Vereinbarungen nutzen. Diese Vereinbarungen ermöglichen es Sponsoren, die Kontrolle über Datenmanagement und statistische Analyse zu behalten, während sie die Überwachung und andere arbeitsintensive Aktivitäten an Servicepartner übertragen. Große Pharmaunternehmen können FSP-Unterstützung für wiederkehrende Arbeiten und Full-Service-Unterstützung dort nutzen, wo interne Erfahrung oder geografische Reichweite begrenzt ist.
Mittelgroße Biotechnologieunternehmen wählen häufig eine hybride Struktur von einem CRO, da sie keine dauerhaften FSP-Governance-Kapazitäten aufgebaut haben. Der Ansatz gibt Sponsoren Flexibilität, stellt aber auch höhere Anforderungen an transparentes Änderungsmanagement und klar definierte Entscheidungsrechte. Der Markt für hybride CRO-Modelle und technologiegestützte CRO begünstigt daher Organisationen, die Eskalationswege dokumentieren, die Leistung gemeinsam überprüfen und die Transparenz über jede zugewiesene Funktion aufrechterhalten.
Einführung dezentralisierter und patientenzentrierter Studien
Die FDA schloss ihre Leitlinien zu dezentralisierten Studienelementen im September 2024 ab und bestätigte, dass bestehende Anforderungen sowohl für dezentralisierte als auch für traditionelle Studien gelten. Die Leitlinien befassen sich mit Remote-Aktivitäten, digitalen Gesundheitstechnologien und der Handhabung von Prüfpräparaten außerhalb des Prüfzentrums[2]US-amerikanische Behörde für Lebens- und Arzneimittel, „Durchführung klinischer Studien mit dezentralisierten Elementen, Leitlinien für die Industrie, Prüfer und andere interessierte Parteien”, Federal Register, govinfo.gov.. Patientenzentrierte Designs können Wearable-Daten und Telemedizinbesuche nutzen, erfordern aber auch zuverlässige Gerätelogistik, Datenaggregation und lokale Gesundheitskoordination. KI-gestützte Patientensuche und Rekrutierungstools gewinnen zunehmend an Bedeutung, da sie Anbietern helfen können, geeignete Prüfzentren und Teilnehmer früher zu identifizieren.
Heimgesundheitsnetzwerke und Real-World-Datenbestände können die Position eines integrierten Anbieters stärken, wenn Remote-Dienste Teil des Protokolls sind. Der Markt für hybride CRO-Modelle und technologiegestützte CRO belohnt daher Plattformen, die digitale Prozesse mit einer verantwortungsvollen klinischen Lieferung verbinden können. Der Wert dieser Systeme beruht auf ihrer Fähigkeit, innerhalb etablierter Studienverantwortlichkeiten zu arbeiten, anstatt eine unverbundene Technologieschicht hinzuzufügen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lücken bei der plattformübergreifenden Dateninteroperabilität | -1.4% | Global | Mittelfristig (2–4 Jahre) |
| Fragmentierte Datenschutz- und grenzüberschreitende Datenübertragungsanforderungen | -0.9% | EU, Nordamerika und grenzüberschreitende Programme im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Mangel an digitalem Fachpersonal für klinische Operationen | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Anbieterintegrations-Risiko in Multi-Anbieter-Hybridprogrammen | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken bei der plattformübergreifenden Dateninteroperabilität und Einschränkungen durch digitale Talente
Cloud-native EDC-Systeme, Wearable-Plattformen, eCOA-Tools, Laborsysteme und risikobasierte Überwachungsanwendungen können in Multi-Anbieter-Programmen schwierige Integrationsarbeiten verursachen. ACRO berichtete, dass 71 % der Mitglieds-CROs im Jahr 2025 KI für das Datenmanagement nutzten – die höchste Adoptionsrate im gesamten operativen Lebenszyklus von CROs. Diese Systeme sind nach wie vor auf saubere, strukturierte und standardisierte Eingaben angewiesen, die fragmentierte Plattformdesigns nicht immer ohne manuelle Aufbereitung liefern. Die Übergabe zwischen der CRO-geführten Prüfzentrumüberwachung und den Sponsor-verwalteten EDC-Systemen ist besonders sensibel, da sie häufig die Grenze eines Hybridvertrags markiert.
Ein Mangel an digitalem Fachpersonal für klinische Operationen kann die Abstimmung verlängern und die Geschwindigkeit begrenzen, mit der Organisationen fortschrittlichere Tools einsetzen. Der Markt für hybride CRO-Modelle und technologiegestützte CRO wird weiterhin mit Anbieterintegrations-Risiken konfrontiert sein, wenn Rollen, Dateneigentümerschaft und Systemschnittstellen nicht beim Programmstart festgelegt werden. Klare Spezifikationen, definierte Datenstandards und frühzeitige Tests von Übergaben können die operative Störung reduzieren, die entsteht, wenn mehrere Organisationen separate Plattformen verwenden.
Fragmentierte Datenschutz- und grenzüberschreitende Datenübertragungsanforderungen
Die Verordnung über den Europäischen Gesundheitsdatenraum trat im März 2025 in Kraft, und das EU-Informationssystem für klinische Studien wurde im Januar 2025 für alle Studien verpflichtend. Diese Maßnahmen fügen gemeinsame Verfahren hinzu, verpflichten Anbieter aber auch dazu, detaillierte Governance-Verpflichtungen in länderübergreifenden Programmen zu verwalten. Die DSGVO bietet besonderen Schutz für Gesundheitsdaten, einschließlich Datentransfer-Folgenabschätzungen, wenn Daten außerhalb des EWR übertragen werden. Die deutschen Datenschutzbehörden veröffentlichten im September 2025 weitere Leitlinien zum internationalen Gesundheitsdatentransfer in der medizinischen Forschung.
Sponsoren im asiatisch-pazifischen Raum sehen sich auch mit Chinas Anforderungen zur Datenlokalisierung und Indiens Gesetz zum Schutz digitaler personenbezogener Daten konfrontiert. Diese Anforderungen begünstigen CROs, die über länderspezifisches Datenschutz-Fachwissen verfügen und rechtliche Verantwortlichkeiten über das gesamte Programm hinweg verwalten können. Im Markt für hybride CRO-Modelle und technologiegestützte CRO kann dies die Datenschutzplanung zu einer zentralen Lieferüberlegung machen, anstatt sie als abschließende Überprüfung vor der Datenübertragung oder -analyse zu behandeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicemodell: Hybride Vereinbarungen fordern die Full-Service-Marktführerschaft heraus
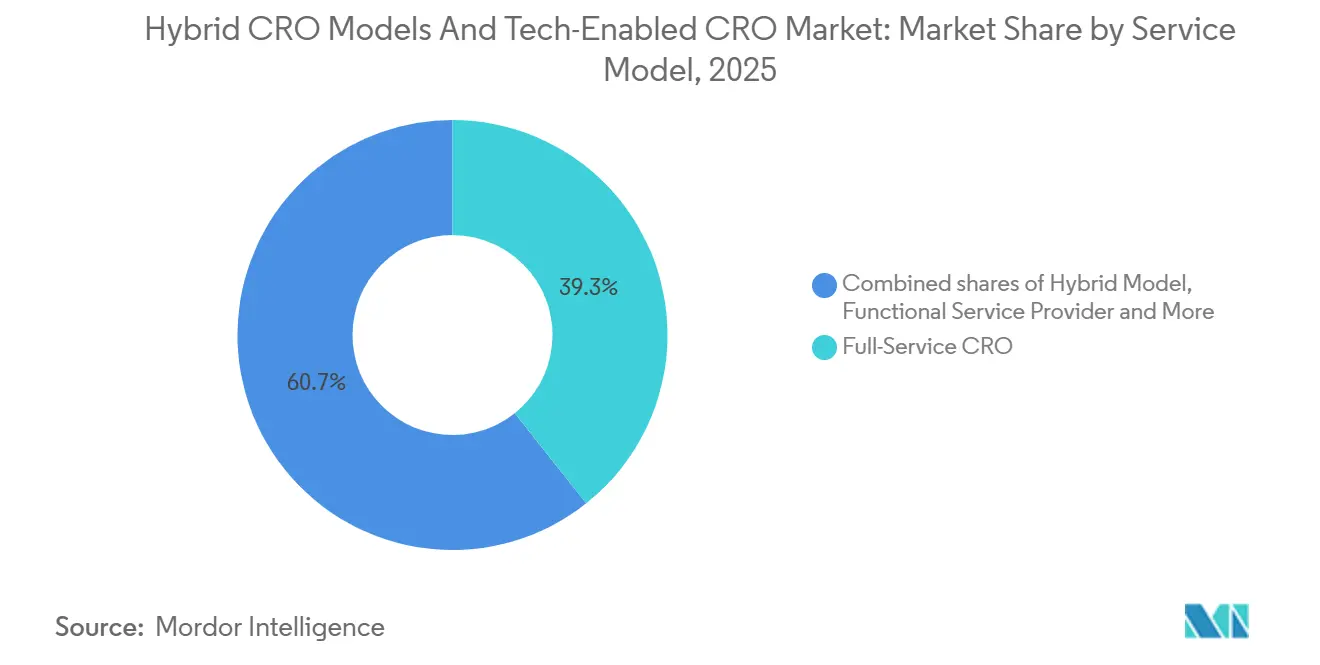
Full-Service-CRO hielt im Jahr 2025 einen Anteil von 39,31 % am Servicemodell-Segment. Diese etablierte Basis verschaffte großen Anbietern eine bedeutende operative Rolle in Programmen, die einen verantwortlichen Partner über Länder, Funktionen und Studienphasen hinweg benötigen. Seine Position spiegelte den Bedarf kleiner und mittelgroßer Biotechnologieunternehmen nach verantwortungsvoller Unterstützung von Phase I bis Phase III wider. Aufstrebende Biopharma-Unternehmen trieben im Jahr 2025 68 % der Studienanfänge an, und viele verließen sich auf externe Anbieter für eine End-to-End-Entwicklungsunterstützung. Das Hybridmodell wird voraussichtlich von 2026 bis 2031 eine CAGR von 10,65 % verzeichnen. Große Pharmaunternehmen nutzen es, um Full-Service-Lieferung in komplexen Umgebungen mit eingebetteten FSP-Teams für wiederkehrende analytische Arbeiten zu kombinieren.
Virtuelle CRO- und Functional-Service-Provider-Angebote bleiben kleiner, sprechen aber Biotechnologieunternehmen an, die eine schnelle Bereitstellung ohne den Aufbau fester interner Kapazitäten anstreben. Hybridverträge geben jeder Funktion häufig eine separate Governance- und Preisstruktur. Dieser Ansatz ermöglicht es Sponsoren, Arbeitspakete anzupassen, wenn sich Programme ändern. Er kann auch dauerhafte Beziehungen unterstützen, wenn ein Anbieter einen breiteren Umfang erhält, wenn ein Programm voranschreitet. Anbieter müssen über disziplinierte Änderungsauftragsprozesse und eine integrierte Aufsicht verfügen, wenn sie diese Vereinbarungen effektiv verwalten wollen. Der Markt für hybride CRO-Modelle und technologiegestützte CRO profitiert von dieser Disziplin, da sich jede Funktion in einem anderen Tempo ändern kann, wenn sich Studienprotokolle, Einschlussbedingungen oder Datenanforderungen weiterentwickeln.


Nach Servicetyp: Datenmanagement und Biostatistik gewinnen an Bedeutung
Das Management klinischer Studien dominierte im Jahr 2025 mit 54,24 % das Servicetyp-Segment. Sein Umfang spiegelte den anhaltenden Bedarf wider, Prüfzentrumaktivierung, Prüfer-Support, Überwachungspläne, Patientenbesuche und den praktischen Informationsfluss von Prüfzentren zu Sponsoren zu organisieren. Das Segment bleibt zentral, da Phase-II- und Phase-III-Programme Prüfzentrumaktivierung, Überwachung und koordinierte Datenerhebung benötigen. Datenmanagement und Biostatistik wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,62 % wachsen. Arzneimittelentwicklungsstrategie, Regulierungsangelegenheiten und Beratung sowie andere Servicetypen spielen ebenfalls eine bedeutende Rolle, wenn Sponsoren wissenschaftliche Tiefe benötigen. Diese Funktionen können zu wichtigen Elementen innerhalb eines Hybridprogramms werden, insbesondere wenn ein spezialisierter Anbieter eine definierte Aktivität unterstützt.
Adaptive Studiendesigns erfordern laufende Zwischenanalysen anstelle eines traditionellen Modells, das sich hauptsächlich auf den abschließenden Datenbankabschluss konzentriert. Bayesianische adaptive Frameworks und Echtzeit-Sicherheitsüberwachung können während der gesamten Studie Biostatistik-Unterstützung erfordern. ACRO berichtete, dass 71 % der Mitglieds-CROs im Jahr 2025 KI im Datenmanagement einsetzten. Dieses Muster stellt Datendienste in den Mittelpunkt des Technologiewettbewerbs unter CROs. Es macht den Markt für hybride CRO-Modelle und technologiegestützte CRO auch abhängiger von Systemen, die Studieninformationen in Formen sammeln, bereinigen, überprüfen und präsentieren können, die Sponsor-Entscheidungen unterstützen. Die Branche für hybride CRO-Modelle und technologiegestützte CRO richtet daher mehr Aufmerksamkeit auf analytische Infrastruktur, die zuverlässige Einreichungen und zeitnahe Entscheidungen unterstützt.
Nach Therapiegebiet: Onkologie führt, während Neurowissenschaften expandieren
Onkologie hielt im Jahr 2025 einen Anteil von 35,14 % am Therapiegebiet-Segment. Der Markt für hybride CRO-Modelle und technologiegestützte CRO blieb weiterhin von Onkologie-Programmen abhängig, da deren operative Anforderungen von der Eignungsüberprüfung und spezialisierten Prüfzentren bis hin zur sorgfältigen Sicherheitsnachverfolgung reichen. Seine Position spiegelte umfangreiche Pipeline-Aktivitäten und anspruchsvolle Protokolle wider. Onkologie repräsentierte im Jahr 2025 38 % der industriegesponserten Studienanfänge von Phase I bis Phase III. Ein großer Anteil dieser Studien umfasste neuartige Modalitäten, die spezialisierte Überwachung und Sicherheitsunterstützung erfordern. Immunologie und Entzündung, Infektionskrankheiten und Stoffwechselerkrankungen blieben wichtige Bereiche für F&E-Aktivitäten.
Neurowissenschaften wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,42 % wachsen. Programme in den Bereichen Neurodegeneration, psychiatrische Erkrankungen und seltene neurologische Erkrankungen erfordern spezialisierte Ergebnismaße. Kognitive Skalen, bildgebende Biomarker sowie eCOA- oder PRO-Instrumente erfordern geschultes Personal und konsistente Studienoperationen. Herz-Kreislauf und Ophthalmologie bleiben kleinere, aber stabile Therapiegebiete. Ophthalmologie profitiert auch von fortschrittlichen Gentherapieansätzen für vererbte Netzhauterkrankungen. Diese therapeutischen Unterschiede erfordern von Anbietern, gemeinsame klinische Prozesse mit spezialisierter Schulung zu kombinieren, weshalb der Markt für hybride CRO-Modelle und technologiegestützte CRO nicht allein auf verallgemeinerte operative Skalierung setzen kann.
Nach klinischer Phase: Phase I wird zum Technologie-Testfall
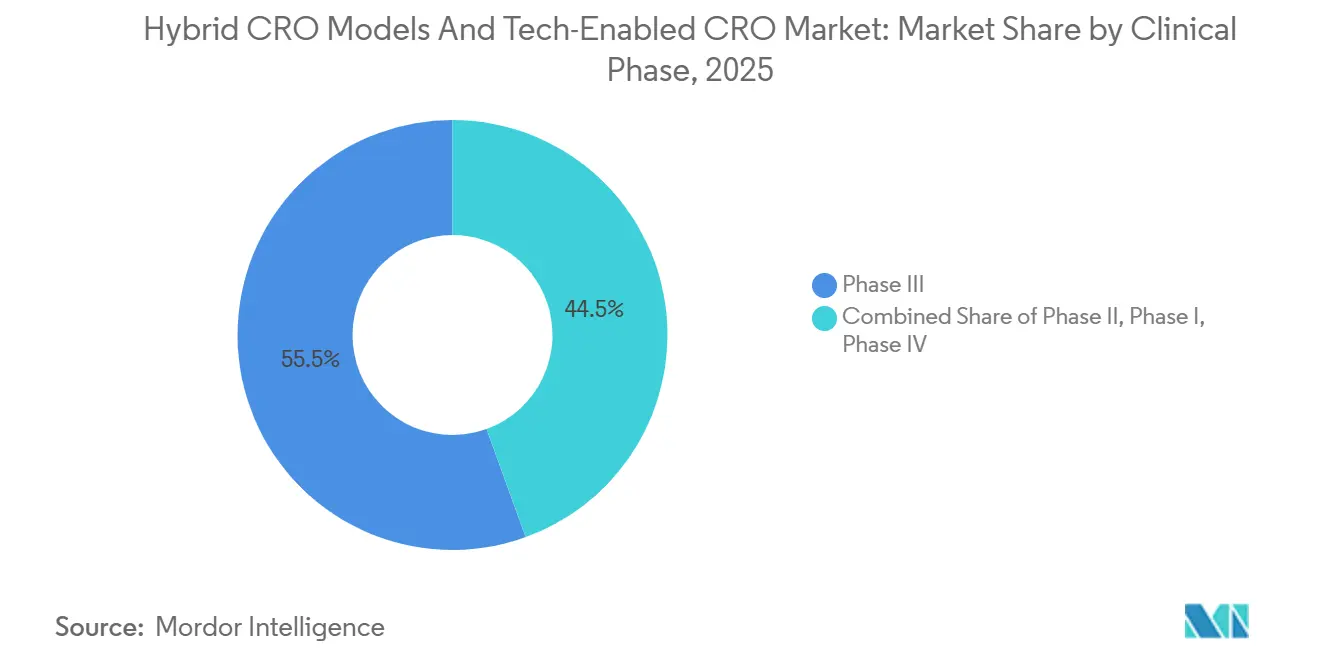
Phase III behielt im Jahr 2025 einen Anteil von 55,54 % am klinischen Phasensegment. Sein anhaltender Umfang spiegelte die Anzahl der Patienten, Länder, Prüfer, Überwachungsaktivitäten und Datenprüfungen wider, die zur Unterstützung von Studien für regulatorische Einreichungen erforderlich sind. Große Spätstudien erfordern weiterhin umfangreiche Einschlüsse, Prüfzentrummanagement und regulatorische Koordination. Hybride Vereinbarungen sind besonders relevant für Phase-III-Studien, die verschiedene Spezialpartner in verschiedenen Ländern einsetzen. Phase I wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,33 % wachsen. Das Wachstum folgt einer zunehmenden Anzahl von First-in-Human-Programmen mit Zell- und Gentherapien sowie bispezifischen Antikörpern.
Präklinische und Phase-I-Aktivitäten können die Sponsor-Beziehung früher in der Entwicklung etablieren. Anbieter, die frühe Sicherheitsbewertung, Machbarkeitsarbeit und spezialisierte Phase-I-Operationen anbieten, können einen stärker vernetzten Entwicklungspfad schaffen. KI-gestützte Prüfzentrumauswahl kann besonders nützlich sein, wenn eine frühe Studie geeignete Prüfer schnell identifizieren muss. Phase-IV- und Post-Marketing-Dienste erhalten ebenfalls Aufmerksamkeit, da Real-World-Daten für das Lebenszyklusmanagement und Erstattungsdiskussionen immer wichtiger werden. Diese Anforderungen erweitern den Bedarf an spezialisierten Daten- und operativen Unterstützungsleistungen über pivotale Studien hinaus. Der Markt für hybride CRO-Modelle und technologiegestützte CRO kann folglich Beziehungen entwickeln, die von der frühen Machbarkeit bis zur Evidenzgenerierung nach der Produktzulassung reichen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Staatliche Sponsoren erweitern ihre Rolle
Pharmazeutische und biopharmazeutische Unternehmen dominierten im Jahr 2025 mit 71,61 % die Endnutzerausgaben. Ihre Position spiegelte hohe F&E-Ausgaben und die anhaltende Abhängigkeit von CRO-Infrastruktur wider, da klinische Teams nicht im Einklang mit dem Pipeline-Volumen expandierten. Medizinproduktunternehmen bilden eine separate Kundengruppe mit operativen Anforderungen, die sich von Arzneimittelstudien unterscheiden. Gemeinnützige und staatliche Sponsoren werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,85 % expandieren. Dieses Wachstum spiegelt die Beschaffung klinischer Forschung für medizinische Gegenmaßnahmen, Impfstoffe, Reaktionen auf Infektionskrankheiten und verwandte Programme wider.
Staatlich gesponserte Studien können spezialisierte Compliance-Systeme und dokumentierte Erfahrung mit öffentlicher Beschaffung erfordern. Anbieter mit aktiven BARDA-, NIH- und DoD-Engagementkapazitäten haben bewusst in diese Anforderungen investiert. Anbieter ohne etablierte Vertragsrahmen und relevante Leistungsnachweise können auf erhebliche Markteintrittsbarrieren stoßen. Der Markt für hybride CRO-Modelle und technologiegestützte CRO verleiht diesen Fähigkeiten zusätzliches Gewicht, da digitale Lieferung allein keine Beschaffungsberechtigung begründet. Die Nachfrage von kommerziellen und öffentlichen Sponsoren entwickelt sich auch hin zu Partnern, die adaptive klinische Operationsteams aufrechterhalten können. Diese Richtung erweitert den Markt für hybride CRO-Modelle und technologiegestützte CRO über den traditionellen Fokus auf Überwachungskapazität hinaus und legt mehr Wert auf wiederholbare Koordination über Funktionen hinweg.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 46,52 % am geografischen Segment. Die enge Präsenz von Sponsoren, Forschungszentren, spezialisierten Labors und erfahrenen Entwicklungsteams unterstützte die Marktgröße für hybride CRO-Modelle und technologiegestützte CRO in Nordamerika. Die Region profitierte von einer dichten Konzentration pharmazeutischer und biotechnologischer Sponsoren, globaler CRO-Hauptsitze und Phase-I-Kliniken. Aufstrebende Biopharma-Unternehmen trieben im Jahr 2025 68 % der Studienanfänge an und verließen sich auf CRO-Partnerschaften für eine End-to-End-Entwicklungskapazität. Kanada und Mexiko bieten regulatorische Wege, die multinationale Protokolle mit regionalen Daten unterstützen. Die Vereinigten Staaten beschäftigten im Jahr 2025 125.498 CRO-Mitarbeiter, was erhebliche klinische Operationen, Datenmanagement- und Regulierungskapazitäten widerspiegelt[3]Association of Clinical Research Organizations, „State of the Industry Report”, Association of Clinical Research Organizations, acrohealth.org..
Europa war die zweitgrößte Region, mit Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien als wichtigen Standorten für die Prüfzentrumaktivierung. Diese Länder unterstützen Onkologie-, Neurowissenschafts-, Immunologie-, Herz-Kreislauf- und andere Spätstudien-Programme. Der MHRA-Rahmen des Vereinigten Königreichs unterstützte nach dem Brexit weiterhin die Frühphasenforschung. Deutschland und Frankreich behielten starke akademische Medizinzentrumsnetzwerke für große Programme. Die obligatorische Nutzung des EU-Informationssystems für klinische Studien und die Verordnung über den Europäischen Gesundheitsdatenraum erhöhten die Governance-Anforderungen für länderübergreifende Studien. Für den Markt für hybride CRO-Modelle und technologiegestützte CRO kann dies den Vorteil von Anbietern erhöhen, die gemeinsame Betriebsverfahren anwenden und sich gleichzeitig an lokale Anforderungen anpassen können.
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,55 % wachsen. China führte im Jahr 2025 die Phase-I-Aktivität weltweit an, während Indien 48.794 CRO-Mitarbeiter beschäftigte und die First-in-Human-Kapazität ausbaute. Chinas Anforderungen zur lokalen Patientenbeteiligung für pivotale Phase-III-Programme unterstützen die Nachfrage nach etabliertem NMPA-Fachwissen und Prüfzentrumsnetzwerken. Japan, Südkorea und Australien bieten unterschiedliche Patientenpopulationen und regulatorische Wege für regionales Programmdesign. Der Markt für hybride CRO-Modelle und technologiegestützte CRO kann diese Unterschiede nutzen, um länderübergreifende Programme zu erstellen, die Sponsoren breitere regionale Evidenz bieten und gleichzeitig die praktische Durchführung nahe an lokalen Prüfzentren halten. Der Nahe Osten und Afrika, insbesondere GCC-Länder und Südafrika, sowie Südamerika, angeführt von Brasilien und Argentinien, bleiben kleinere Standorte, an denen Investitionen in lokale Netzwerke und Regulierungsberatung die Onkologie-, Infektionskrankheiten- und Impfstoffforschung unterstützen.

Wettbewerbslandschaft
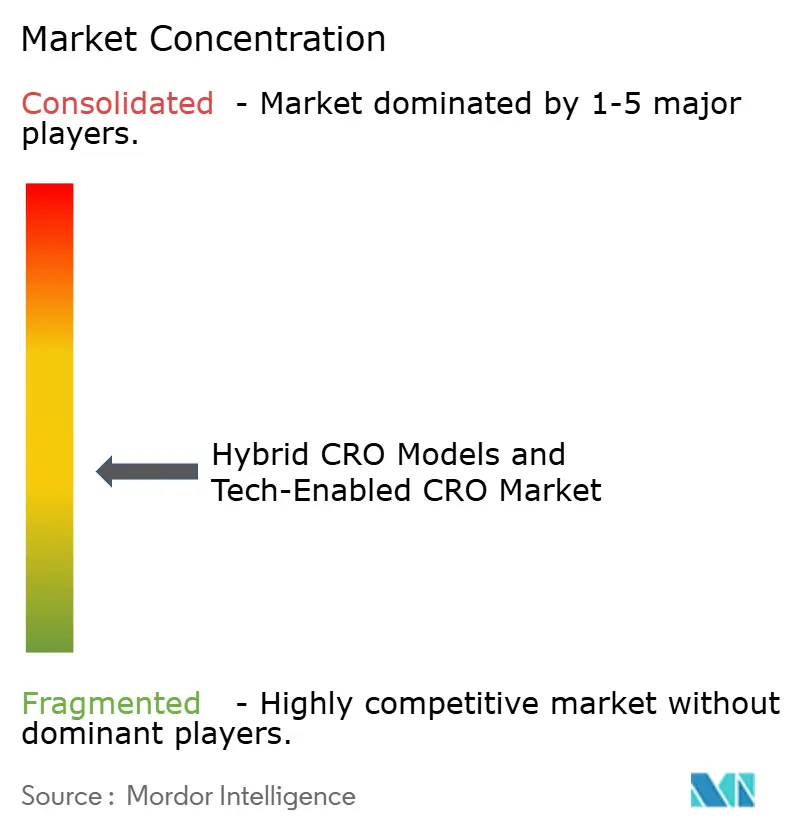
Der Markt für hybride CRO-Modelle und technologiegestützte CRO ist mäßig konzentriert, wobei die 5 größten Anbieter einen bedeutenden Anteil am Gesamtumsatz für klinische Studiendienstleistungen halten. Große CROs kombinieren Technologieakquisitionen mit Investitionen in Unternehmensplattformen, die analytische Fähigkeiten stärken. Dieser Ansatz unterstützt eine breitere Rolle im gesamten Entwicklungsprozess anstelle eines engen klinischen Liefermandats. Er macht die Technologieintegration auch zentraler für die Art und Weise, wie Anbieter um komplexe Programme konkurrieren. Die verbleibenden Anbieter konkurrieren durch therapeutische Spezialisierung, regionale Lieferung und proprietäre digitale Vermögenswerte. Der Markt für hybride CRO-Modelle und technologiegestützte CRO bleibt für fokussierte Anbieter offen, wenn sie eine enge Fähigkeit mit größerer Konsistenz oder Geschwindigkeit als eine breitere Organisation liefern können.
PSI CRO führte im Januar 2026 seine SYNETIC-Plattform ein, um Prüfzentrumidentifikation, Anlaufphase und Einschluss durch KI-gestützte Workflows zu unterstützen. Die Plattform zeigt, wie gezielte Technologie Machbarkeits- und Phase-I-Aktivitäten unterstützen kann, bei denen Geschwindigkeit und geeignete Prüfzentrumauswahl wichtig sind. Mittelgroße und spezialisierte CROs können Marktanteile gewinnen, wenn sie starkes therapeutisches Wissen, schnellere Governance-Entscheidungen und modulare Lieferstrukturen bieten. Medpace und Novotech entwickeln differenziertes Fachwissen in den Bereichen Zell- und Gentherapie bzw. asiatisch-pazifischer Raum. Ihre Positionen zeigen, dass spezialisiertes Wissen entscheidend sein kann, wo ein breiter Maßstab die Programmkomplexität nicht direkt löst. Der Markt für hybride CRO-Modelle und technologiegestützte CRO erkennt auch an, dass ein effektives Programm spezialisiertes Fachwissen mit Sponsor-Governance und praktischer Prüfzentrumlieferung verbinden muss.
Die integrierte Lieferung von Zell- und Gentherapien bleibt ein Bereich, in dem klinische Operationen, Herstellungskoordination, regulatorische Anforderungen und Patientenregister zusammenarbeiten müssen. Dies schafft Raum für Anbieter, die Spezialpartner koordinieren können, ohne die Rechenschaftspflicht zu schwächen. Das virtuelle Erstmodell von Science 37 zeigt, wie Remote-Ausführung mit standortbasierten Ansätzen konkurrieren kann, wenn das Protokoll für diese Struktur geeignet ist. Anbieter, die weiterhin von separaten Technologielieferanten abhängig sind, können mit Preisdruck und schwierigen Systemübergaben konfrontiert werden. Die Anbieterschaft lässt weiterhin Raum für Spezialisten, die in anspruchsvollen Therapiegebieten, ausgewählten Regionen oder definierten digitalen Funktionen konsistent liefern können.
Marktführer im Bereich hybride CRO-Modelle und technologiegestützte CRO
IQVIA Inc.
ICON plc
Thermo Fisher Scientific Inc.
Laboratory Corporation of America Holdings
Parexel International Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Curavit Clinical Research erwarb die CRO-Vermögenswerte von Lindus Health. Die Akquisition erweiterte die Präsenz von Curavit in Europa und ermöglichte es dem Unternehmen, Life-Science-Sponsoren integrierte End-to-End-Lösungen für dezentralisierte, hybride und traditionelle klinische Studien in Nordamerika und Europa anzubieten.
- März 2025: Jeeva Clinical Trials, ein Anbieter von dezentralisierten und hybriden Technologien für klinische Studien, startete sein Partnerschaftsprogramm für Auftragsforschungsorganisationen (CRO). Das Programm lud zukunftsorientierte CROs ein, Echtzeit-Zusammenarbeit, KI-gesteuertes Studienmanagement und nahtlose Prüfzentrum-Sponsor-Konnektivität über das einheitliche Clinical Trial Management System (CTMS) des Unternehmens zu übernehmen.


Berichtsumfang des globalen Marktes für hybride CRO-Modelle und technologiegestützte CRO
Gemäß dem Berichtsumfang kombinieren hybride CRO-Modelle interne und ausgelagerte klinische Forschungsdienstleistungen, um ein flexibles, kollaboratives Studienmanagement zu ermöglichen. Technologiegestützte CROs nutzen fortschrittliche digitale Technologien wie KI und Automatisierung, um Effizienz, Genauigkeit und Geschwindigkeit in der Arzneimittelentwicklung zu verbessern.
Der Markt für hybride CRO-Modelle und technologiegestützte CRO ist nach Servicemodell segmentiert in Full-Service-CROs, Functional Service Provider, Hybridmodelle und virtuelle CROs; nach Servicetyp in Arzneimittelentwicklungsstrategie, Management klinischer Studien, Datenmanagement und Biostatistik, Regulierungsangelegenheiten und Beratung sowie andere Servicetypen; nach Therapiegebiet in Onkologie, Herz-Kreislauf-Erkrankungen, Neurowissenschaften, Ophthalmologie, Stoffwechselerkrankungen, Immunologie und Entzündung, Infektionskrankheiten und andere Therapiegebiete; nach klinischer Phase in Präklinisch, Phase I, Phase II, Phase III sowie Phase IV und Post-Marketing; nach Endnutzer in pharmazeutische und biopharmazeutische Unternehmen, Medizinproduktunternehmen, gemeinnützige und staatliche Sponsoren sowie andere Endnutzer; und nach Geografie in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
| Arzneimittelentwicklungsstrategie |
| Management klinischer Studien |
| Datenmanagement & Biostatistik |
| Regulierung & Beratung |
| Andere Spezialistendienste |
| Herz-Kreislauf |
| Neurowissenschaften |
| Ophthalmologie |
| Onkologie |
| Stoffwechsel & Andere |
| Präklinisch |
| Phase I |
| Phase II |
| Phase III |
| Phase IV & Postmarketing |
| Pharma- & Biotechnologieunternehmen |
| Gemeinnützige & staatliche Sponsoren |
| Akademische & Forschungseinrichtungen |
| Andere |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golf-Kooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Servicetyp | Arzneimittelentwicklungsstrategie | |
| Management klinischer Studien | ||
| Datenmanagement & Biostatistik | ||
| Regulierung & Beratung | ||
| Andere Spezialistendienste | ||
| Nach Therapiebereich | Herz-Kreislauf | |
| Neurowissenschaften | ||
| Ophthalmologie | ||
| Onkologie | ||
| Stoffwechsel & Andere | ||
| Nach Phase | Präklinisch | |
| Phase I | ||
| Phase II | ||
| Phase III | ||
| Phase IV & Postmarketing | ||
| Nach Endnutzer | Pharma- & Biotechnologieunternehmen | |
| Gemeinnützige & staatliche Sponsoren | ||
| Akademische & Forschungseinrichtungen | ||
| Andere | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golf-Kooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für hybride CRO-Modelle und technologiegestützte CRO im Jahr 2026?
Die Marktgröße für hybride CRO-Modelle und technologiegestützte CRO beträgt im Jahr 2026 17,82 Milliarden USD und wird bis 2031 voraussichtlich 28,56 Milliarden USD bei einer CAGR von 9,89 % erreichen.
Welches Servicemodell hat den größten Anteil?
Full-Service-CRO hielt im Jahr 2025 einen Anteil von 39,31 %, unterstützt durch Biotechnologieunternehmen, die eine verantwortungsvolle End-to-End-Entwicklungsunterstützung benötigen.
Welcher Servicetyp wächst am schnellsten?
Datenmanagement und Biostatistik wird voraussichtlich bis 2031 mit einer CAGR von 10,62 % wachsen, da Sponsoren analytische Infrastruktur und Einreichungsqualität priorisieren.
Welches Therapiegebiet führt die Auslagerung klinischer Forschung an?
Onkologie führte im Jahr 2025 mit einem Anteil von 35,14 % am Therapiegebiet-Segment und repräsentierte 38 % der industriegesponserten Studienanfänge von Phase I bis Phase III.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 10,55 % wachsen, unterstützt durch Chinas Phase-I-Aktivität und Indiens expandierende Basis für klinische Operationen.
Seite zuletzt aktualisiert am:



