
Taille et Part du Marché des Modèles CRO Hybrides et CRO Technologiquement Avancé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 17.82 Milliards de dollars |
| Taille du Marché (2031) | 28.56 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.89 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Modèles CRO Hybrides et CRO Technologiquement Avancé par Mordor Intelligence
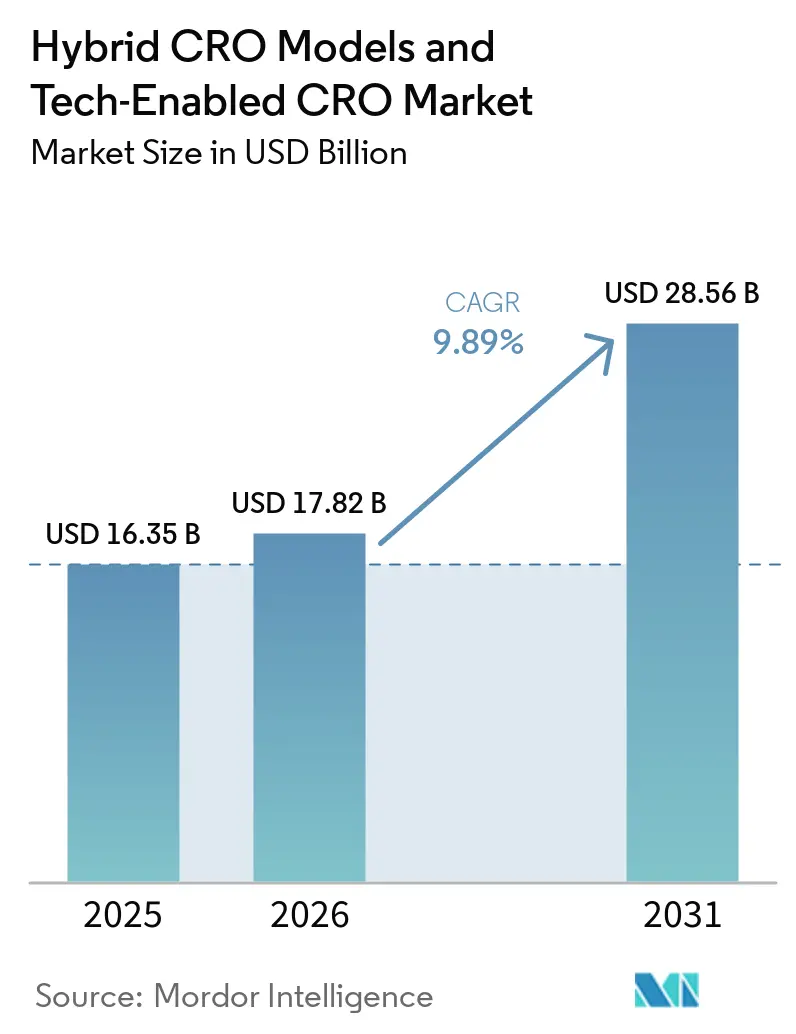
La taille du marché des modèles CRO hybrides et CRO technologiquement avancé devrait s'étendre de 16,35 milliards USD en 2025 et 17,82 milliards USD en 2026 à 28,56 milliards USD d'ici 2031, enregistrant un CAGR de 9,89 % entre 2026 et 2031.
Le marché des modèles CRO hybrides et CRO technologiquement avancé est façonné par des conceptions d'essais qui nécessitent des capacités opérationnelles, scientifiques et de gestion des données plus larges. Les programmes de thérapies biologiques, cellulaires et géniques ajoutent des exigences logistiques contraignantes, des tests spécialisés et des exigences de suivi de sécurité à plus long terme. Les commanditaires utilisent également des structures de prestation flexibles lorsqu'ils ont besoin d'un soutien extérieur tout en conservant la supervision des fonctions sensibles. Le marché des modèles CRO hybrides et CRO technologiquement avancé évolue par conséquent vers des modèles de prestation capables d'allouer les responsabilités par fonction sans obscurcir la responsabilité du commanditaire. Les outils numériques pour l'appariement des patients, les activités à distance et la collecte continue de données sont devenus importants dans la sélection des fournisseurs. Ces conditions favorisent les prestataires qui combinent expertise thérapeutique, technologie intégrée et gouvernance fiable dans des programmes complexes.
Principaux Enseignements du Rapport
- Par modèle de service, le CRO à service complet détenait 39,31 % de la part du marché des modèles CRO hybrides et CRO technologiquement avancé en 2025, tandis que le modèle hybride devrait enregistrer le CAGR le plus élevé à 10,65 % jusqu'en 2031.
- Par type de service, la gestion des essais cliniques représentait 54,24 % de la taille du marché des modèles CRO hybrides et CRO technologiquement avancé en 2025, tandis que la gestion des données et la biostatistique devraient progresser à un CAGR de 10,62 % jusqu'en 2031.
- Par domaine thérapeutique, l'oncologie détenait 35,14 % de la part du marché des modèles CRO hybrides et CRO technologiquement avancé en 2025, tandis que les neurosciences devraient croître à un CAGR de 10,42 % jusqu'en 2031.
- Par phase clinique, la phase III représentait 55,54 % de la taille du marché des modèles CRO hybrides et CRO technologiquement avancé en 2025, tandis que la phase I devrait se développer à un CAGR de 10,33 % jusqu'en 2031.
- Par utilisateur final, les entreprises pharmaceutiques et biopharmaceutiques représentaient 71,61 % du segment en 2025, tandis que les commanditaires à but non lucratif et gouvernementaux devraient croître à un CAGR de 10,85 % jusqu'en 2031.
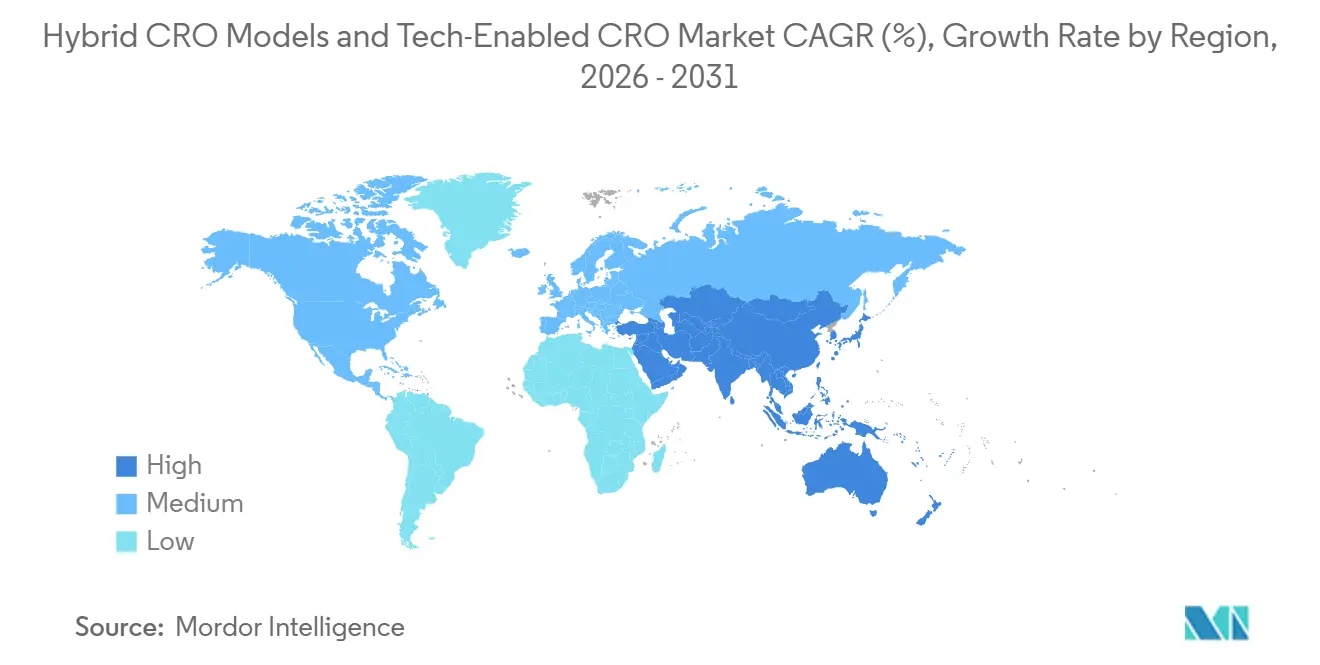
- Par géographie, l'Amérique du Nord détenait 46,52 % de la part des revenus en 2025, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus élevé à 10,55 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Modèles CRO Hybrides et CRO Technologiquement Avancé
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Complexité croissante des essais cliniques et charge protocolaire | +2.2% | Mondial | Long terme (≥ 4 ans) |
| Expansion des pipelines de thérapies biologiques, cellulaires et géniques | +1.8% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande des commanditaires pour des modèles de prestation FSP, FSO et hybrides flexibles | +1.6% | Mondial | Moyen terme (2-4 ans) |
| Adoption croissante des essais décentralisés et centrés sur le patient | +1.4% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Appariement des patients et optimisation du recrutement par intelligence artificielle | +1.1% | Mondial | Court terme (≤ 2 ans) |
| Données de vie réelle propriétaires et réseaux de soins à domicile comme facteurs de différenciation | +0.8% | Amérique du Nord et UE, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité croissante des essais cliniques et charge protocolaire
La durée médiane d'enrôlement a dépassé 16 mois en 2025, les commanditaires ayant élargi les critères d'éligibilité et ajouté des critères d'évaluation stratifiés par biomarqueurs nécessitant des fenêtres d'observation plus longues. La charge n'était pas répartie uniformément entre les programmes, car les dosages adaptatifs, les nouvelles modalités et les conceptions en panier multi-bras imposaient des exigences particulières aux études de phase I. L'oncologie représentait 38 % des démarrages d'essais de phase I à phase III parrainés par l'industrie en 2025, et un tiers de ces démarrages impliquaient de nouvelles modalités. Ces programmes nécessitent des équipes expérimentées dans l'évaluation de l'immunogénicité, la caractérisation des vecteurs et la surveillance de la sécurité à long terme.
Pour le marché des modèles CRO hybrides et CRO technologiquement avancé, cela renforce l'importance des équipes capables d'appliquer la même discipline opérationnelle à travers les procédures spécialisées, la formation des sites, la manipulation des produits et le suivi des patients. Les membres de l'ACRO ont mené ou soutenu 7 634 études impliquant 1,4 million de patients en 2025, ce qui illustre l'étendue opérationnelle disponible via les plateformes CRO établies. Les commanditaires gérant 3 études complexes ou plus répartissent de plus en plus les fonctions spécialisées entre des prestataires qualifiés plutôt que de demander à un seul prestataire à service complet de dupliquer chaque capacité.
Expansion des pipelines de thérapies biologiques, cellulaires et géniques
ASGCT-Citeline a suivi 4 469 thérapies dans le continuum de développement à mi-2025, dont 679 indications d'actifs en phase clinique. Le chiffre des actifs en phase clinique a augmenté de 5,3 % par rapport au premier trimestre 2025, indiquant une activité de développement continue plutôt qu'une augmentation de courte durée. Le secteur a enregistré 5 milliards USD d'investissements au cours du premier semestre 2025 dans le cadre de 1 905 essais en cours dans le monde. L'Amérique du Nord, l'Europe et l'Asie-Pacifique accueillaient respectivement 844, 453 et 750 programmes actifs[1]Société américaine de thérapie génique et cellulaire et Citeline, "Avancées en thérapie cellulaire et génique et évolution du paysage AAV au premier semestre 2025," PackGene, packgene.com..
Ces études nécessitent une coordination entre les opérations cliniques, la fabrication de vecteurs, la planification de l'aphérèse et le suivi à long terme des patients. Ce besoin soutient les arrangements hybrides dans lesquels les prestataires cliniques travaillent avec des partenaires fabricants spécialisés et conservent une responsabilité claire pour chaque activité. Le marché des modèles CRO hybrides et CRO technologiquement avancé bénéficie lorsque ces arrangements facilitent la coordination des travaux complexes sans dissocier les décisions cliniques de la disponibilité de fabrication.
Modèles de prestation FSP, FSO et hybrides flexibles
Le marché des modèles CRO hybrides et CRO technologiquement avancé bénéficie de la demande des commanditaires pour des modèles de prestation pouvant évoluer avec les besoins du programme. PPD a déclaré que les deux tiers des développeurs de médicaments utilisent des arrangements FSP ou hybrides FSP et FSO. Ces arrangements permettent aux commanditaires de conserver le contrôle de la gestion des données et de l'analyse statistique tout en confiant la surveillance et d'autres activités à forte intensité de main-d'œuvre à des partenaires de service. Les grandes entreprises pharmaceutiques peuvent utiliser le soutien FSP pour les travaux récurrents et le soutien à service complet là où l'expérience interne ou la portée géographique est limitée.
Les entreprises biotechnologiques de taille moyenne choisissent souvent une structure hybride auprès d'un seul CRO parce qu'elles ne disposent pas de capacités permanentes de gouvernance FSP. Cette approche offre aux commanditaires de la flexibilité, mais elle accorde également une plus grande importance à une gestion transparente des changements et à des droits de décision définis. Le marché des modèles CRO hybrides et CRO technologiquement avancé favorise donc les organisations qui documentent les voies d'escalade, examinent les performances conjointement et maintiennent la visibilité sur chaque fonction assignée.
Adoption des essais décentralisés et centrés sur le patient
La FDA a finalisé ses orientations sur les éléments d'essais décentralisés en septembre 2024 et a confirmé que les exigences existantes s'appliquent aussi bien aux études décentralisées qu'aux études traditionnelles. Les orientations portent sur les activités à distance, les technologies de santé numérique et la manipulation hors site des produits expérimentaux[2]Administration américaine des aliments et des médicaments, "Conduite d'essais cliniques avec des éléments décentralisés, orientations pour l'industrie, les investigateurs et les autres parties intéressées," Federal Register, govinfo.gov.. Les conceptions centrées sur le patient peuvent utiliser des données de dispositifs portables et des visites de télésanté, mais elles nécessitent également une logistique fiable des dispositifs, une agrégation des données et une coordination des soins de santé locaux. Les outils d'appariement des patients et de recrutement par intelligence artificielle sont de plus en plus importants car ils peuvent aider les prestataires à identifier plus tôt les sites et les participants appropriés.
Les réseaux de soins à domicile et les actifs de données de vie réelle peuvent renforcer la position d'un prestataire intégré lorsque les services à distance font partie du protocole. Le marché des modèles CRO hybrides et CRO technologiquement avancé récompense donc les plateformes capables de connecter les processus numériques à une prestation clinique responsable. La valeur de ces systèmes repose sur leur capacité à fonctionner dans le cadre des responsabilités établies des essais plutôt qu'à ajouter une couche technologique déconnectée.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Lacunes d'interopérabilité des données entre plateformes | -1.4% | Mondial | Moyen terme (2-4 ans) |
| Exigences fragmentées en matière de confidentialité et de transfert transfrontalier de données | -0.9% | UE, Amérique du Nord et programmes transfrontaliers en Asie-Pacifique | Long terme (≥ 4 ans) |
| Pénurie de talents en opérations cliniques numériques | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Risque d'intégration des fournisseurs dans les programmes hybrides multi-prestataires | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Lacunes d'interopérabilité des données entre plateformes et contraintes de talents numériques
Les systèmes EDC natifs du cloud, les plateformes de dispositifs portables, les outils eCOA, les systèmes de laboratoire et les applications de surveillance basée sur les risques peuvent créer des travaux d'intégration difficiles dans les programmes multi-prestataires. L'ACRO a rapporté que 71 % des CRO membres utilisaient l'intelligence artificielle pour la gestion des données en 2025, le taux d'adoption le plus élevé dans le cycle de vie opérationnel des CRO. Ces systèmes dépendent toujours d'entrées propres, structurées et standardisées, que les conceptions de plateformes fragmentées ne fournissent pas toujours sans préparation manuelle. Le transfert entre la surveillance des sites dirigée par les CRO et les systèmes EDC gérés par les commanditaires est particulièrement sensible car il marque souvent la limite d'un contrat hybride.
Une pénurie de talents en opérations cliniques numériques peut prolonger la réconciliation et limiter la vitesse à laquelle les organisations déploient des outils plus avancés. Le marché des modèles CRO hybrides et CRO technologiquement avancé continuera de faire face à des risques d'intégration des fournisseurs lorsque les rôles, la propriété des données et les interfaces système ne sont pas établis au lancement du programme. Des spécifications claires, des normes de données définies et des tests précoces des transferts peuvent réduire les perturbations opérationnelles qui se développent lorsque plusieurs organisations utilisent des plateformes distinctes.
Exigences fragmentées en matière de confidentialité et de transfert transfrontalier de données
Le règlement sur l'espace européen des données de santé est entré en vigueur en mars 2025, et le système d'information sur les essais cliniques de l'UE est devenu obligatoire pour tous les essais en janvier 2025. Ces mesures ajoutent des procédures communes, mais elles exigent également que les prestataires gèrent des obligations de gouvernance détaillées dans le cadre de programmes multinationaux. Le RGPD prévoit des protections spéciales pour les données de santé, notamment des évaluations d'impact sur les transferts lorsque les données quittent l'EEE. Les autorités allemandes de protection des données ont publié des orientations supplémentaires sur les transferts internationaux de données de santé dans la recherche médicale en septembre 2025.
Les commanditaires en Asie-Pacifique font également face aux exigences de localisation des données en Chine et à la loi indienne sur la protection des données personnelles numériques. Ces exigences favorisent les CRO disposant d'une expertise en matière de confidentialité au niveau national et capables de gérer les responsabilités juridiques dans l'ensemble du programme. Dans le marché des modèles CRO hybrides et CRO technologiquement avancé, cela peut faire de la planification de la confidentialité une considération centrale de prestation plutôt qu'un examen final avant le transfert ou l'analyse des données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par modèle de service : les arrangements hybrides remettent en question la prédominance des CRO à service complet
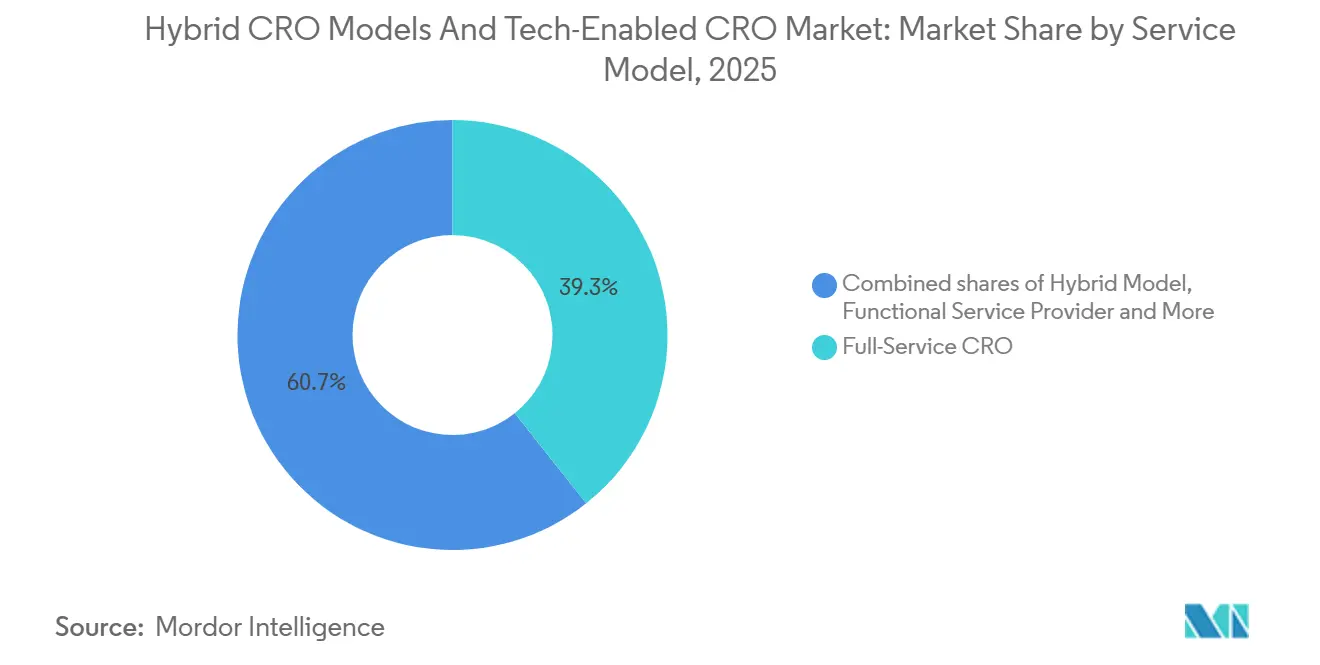
Le CRO à service complet détenait 39,31 % du segment des modèles de service en 2025. Cette base établie a donné aux grands prestataires un rôle opérationnel significatif dans les programmes nécessitant un partenaire responsable unique à travers les pays, les fonctions et les étapes de l'étude. Sa position reflétait le besoin des petites et moyennes entreprises biotechnologiques d'un soutien responsable de la phase I à la phase III. Les entreprises biopharmaceutiques émergentes ont représenté 68 % des démarrages d'essais cliniques en 2025, et beaucoup ont compté sur des prestataires externes pour un soutien de développement de bout en bout. Le modèle hybride devrait enregistrer un CAGR de 10,65 % de 2026 à 2031. Les grandes entreprises pharmaceutiques l'utilisent pour combiner une prestation à service complet dans des contextes complexes avec des équipes FSP intégrées pour les travaux analytiques récurrents.
Les offres de CRO virtuel et de prestataire de services fonctionnels restent plus modestes, mais elles séduisent les entreprises biotechnologiques cherchant un déploiement rapide sans construire de capacité interne fixe. Les contrats hybrides donnent souvent à chaque fonction une structure de gouvernance et de tarification distincte. Cette approche permet aux commanditaires d'ajuster les lots de travaux à mesure que les programmes évoluent. Elle peut également soutenir des relations durables lorsqu'un prestataire obtient un périmètre plus large à mesure qu'un programme progresse. Les prestataires doivent disposer de processus disciplinés de gestion des avenants et d'une supervision intégrée pour gérer efficacement ces arrangements. Le marché des modèles CRO hybrides et CRO technologiquement avancé bénéficie de cette discipline car chaque fonction peut évoluer à un rythme différent à mesure que les protocoles d'étude, les conditions d'enrôlement ou les besoins en données évoluent.


Par type de service : la gestion des données et la biostatistique gagnent en importance
La gestion des essais cliniques représentait 54,24 % du segment des types de service en 2025. Son ampleur reflétait le besoin continu d'organiser l'activation des sites, le soutien aux investigateurs, les plans de surveillance, les visites des patients et le flux pratique d'informations des sites vers les commanditaires. Le segment reste central car les programmes de phase II et de phase III nécessitent l'activation des sites, la surveillance et la collecte coordonnée des données. La gestion des données et la biostatistique devraient croître à un CAGR de 10,62 % de 2026 à 2031. La stratégie de développement de médicaments, les affaires réglementaires et le conseil, ainsi que les autres types de services jouent également des rôles significatifs là où les commanditaires ont besoin de profondeur scientifique. Ces fonctions peuvent devenir des éléments importants au sein d'un programme hybride, notamment lorsqu'un prestataire spécialisé soutient une activité définie.
Les conceptions d'essais adaptatifs nécessitent une analyse intermédiaire continue, plutôt qu'un modèle traditionnel axé principalement sur le verrouillage final de la base de données. Les cadres adaptatifs bayésiens et la surveillance de la sécurité en temps réel peuvent nécessiter un soutien en biostatistique tout au long de l'essai. L'ACRO a rapporté que 71 % des CRO membres utilisaient l'intelligence artificielle dans la gestion des données en 2025. Ce schéma place les services de données au cœur de la concurrence technologique entre les CRO. Il rend également le marché des modèles CRO hybrides et CRO technologiquement avancé plus dépendant des systèmes capables de collecter, nettoyer, examiner et présenter les informations des essais sous des formes qui soutiennent les décisions des commanditaires. Le secteur des modèles CRO hybrides et CRO technologiquement avancé accorde donc plus d'attention à l'infrastructure analytique qui soutient des soumissions fiables et des décisions rapides.
Par domaine thérapeutique : l'oncologie en tête tandis que les neurosciences se développent
L'oncologie détenait 35,14 % du segment des domaines thérapeutiques en 2025. Le marché des modèles CRO hybrides et CRO technologiquement avancé continuait de dépendre des programmes d'oncologie car leurs exigences opérationnelles s'étendent du dépistage d'éligibilité et des sites spécialisés au suivi attentif de la sécurité. Sa position reflétait une activité de pipeline étendue et des protocoles exigeants. L'oncologie représentait 38 % des démarrages d'essais de phase I à phase III parrainés par l'industrie en 2025. Une grande partie de ces études impliquait de nouvelles modalités nécessitant une surveillance spécialisée et un soutien à la sécurité. L'immunologie et l'inflammation, les maladies infectieuses et les maladies métaboliques sont restées des domaines importants pour l'activité de R&D.
Les neurosciences devraient croître à un CAGR de 10,42 % de 2026 à 2031. Les programmes en neurodégénérescence, en pathologies psychiatriques et en maladies neurologiques rares nécessitent des mesures de résultats spécialisées. Les échelles cognitives, les biomarqueurs d'imagerie et les instruments eCOA ou PRO nécessitent du personnel formé et des opérations d'essais cohérentes. Les domaines cardiovasculaire et ophtalmologique restent plus modestes mais stables. L'ophtalmologie bénéficie également des approches avancées de thérapie génique pour les maladies rétiniennes héréditaires. Ces différences thérapeutiques exigent que les prestataires combinent des processus cliniques communs avec une formation spécialisée, c'est pourquoi le marché des modèles CRO hybrides et CRO technologiquement avancé ne peut pas s'appuyer uniquement sur une échelle opérationnelle généralisée.
Par phase clinique : la phase I devient un cas test technologique
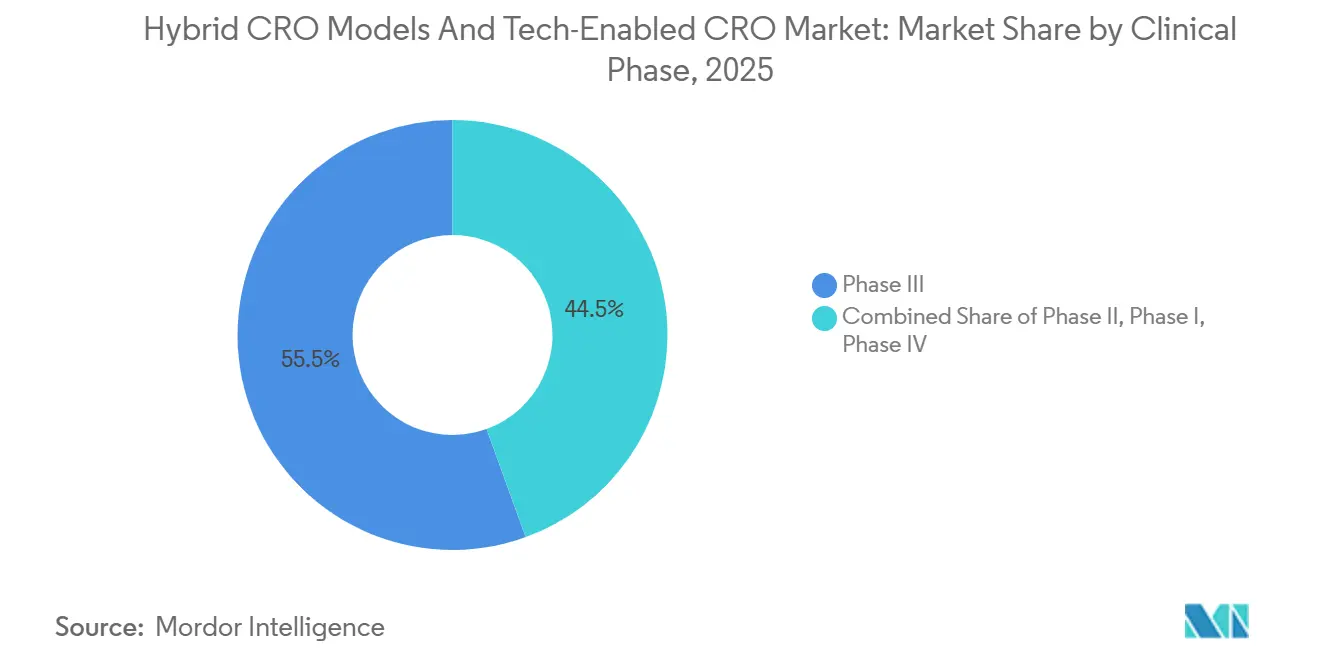
La phase III a conservé 55,54 % du segment des phases cliniques en 2025. Son ampleur continue reflétait le nombre de patients, de pays, d'investigateurs, d'activités de surveillance et de vérifications des données nécessaires pour soutenir les études destinées aux soumissions réglementaires. Les grandes études en phase tardive continuent de nécessiter un enrôlement étendu, une gestion des sites et une coordination réglementaire. Les arrangements hybrides sont particulièrement pertinents pour les études de phase III qui utilisent différents partenaires spécialisés dans différents pays. La phase I devrait croître à un CAGR de 10,33 % de 2026 à 2031. Cette croissance fait suite à un nombre croissant de programmes de première administration à l'homme impliquant des thérapies cellulaires et géniques et des anticorps bispécifiques.
Les activités précliniques et de phase I peuvent établir la relation avec le commanditaire plus tôt dans le développement. Les prestataires qui offrent une évaluation précoce de la sécurité, des travaux de faisabilité et des opérations spécialisées de phase I peuvent créer un parcours de développement plus cohérent. La sélection des sites assistée par intelligence artificielle peut être particulièrement utile lorsqu'une étude précoce doit identifier rapidement des investigateurs appropriés. Les services de phase IV et de post-commercialisation reçoivent également de l'attention à mesure que les données de vie réelle deviennent plus importantes pour la gestion du cycle de vie et les discussions sur le remboursement. Ces exigences étendent la demande de soutien spécialisé en données et en opérations au-delà des essais pivots. Le marché des modèles CRO hybrides et CRO technologiquement avancé peut par conséquent développer des relations qui se poursuivent depuis la faisabilité précoce jusqu'à la génération de preuves après l'approbation du produit.
Par utilisateur final : les commanditaires gouvernementaux élargissent leur rôle
Les entreprises pharmaceutiques et biopharmaceutiques représentaient 71,61 % des dépenses des utilisateurs finaux en 2025. Leur position reflétait des dépenses élevées en R&D et une dépendance continue à l'infrastructure CRO, les équipes cliniques n'ayant pas augmenté proportionnellement au volume du pipeline. Les entreprises de dispositifs médicaux constituent un groupe de clients distinct avec des besoins opérationnels différents de ceux des essais médicamenteux. Les commanditaires à but non lucratif et gouvernementaux devraient se développer à un CAGR de 10,85 % de 2026 à 2031. Cette croissance reflète les achats de recherche clinique pour les contre-mesures médicales, les vaccins, la réponse aux maladies infectieuses et les programmes connexes.
Les études parrainées par le gouvernement peuvent nécessiter des systèmes de conformité spécialisés et une expérience documentée en matière de marchés publics. Les prestataires disposant de capacités d'engagement actif auprès de la BARDA, des NIH et du DoD ont réalisé des investissements délibérés pour répondre à ces exigences. Les prestataires sans véhicules contractuels établis et sans antécédents de performance pertinents peuvent faire face à des barrières à l'entrée significatives. Le marché des modèles CRO hybrides et CRO technologiquement avancé accorde un poids supplémentaire à ces capacités car la prestation numérique seule ne répond pas aux critères d'éligibilité aux marchés publics. La demande des commanditaires commerciaux et publics évolue également vers des partenaires capables de maintenir des équipes d'opérations cliniques adaptatives. Cette orientation élargit le marché des modèles CRO hybrides et CRO technologiquement avancé au-delà de l'accent traditionnel sur la capacité de surveillance et accorde plus de valeur à la coordination répétable entre les fonctions.
Analyse Géographique
L'Amérique du Nord détenait 46,52 % du segment géographique en 2025. La proximité des commanditaires, des sites de recherche, des laboratoires spécialisés et des équipes de développement expérimentées a soutenu la taille du marché des modèles CRO hybrides et CRO technologiquement avancé en Amérique du Nord. La région a bénéficié d'une forte concentration d'entreprises pharmaceutiques et biotechnologiques commanditaires, de sièges sociaux mondiaux de CRO et d'unités cliniques de phase I. Les entreprises biopharmaceutiques émergentes ont représenté 68 % des démarrages d'essais cliniques en 2025 et ont compté sur des partenariats CRO pour une capacité de développement de bout en bout. Le Canada et le Mexique ajoutent des voies réglementaires qui soutiennent les protocoles multinationaux nécessitant des données régionales. Les États-Unis employaient 125 498 travailleurs CRO en 2025, reflétant une capacité substantielle en opérations cliniques, gestion des données et affaires réglementaires[3]Association des organisations de recherche clinique, "Rapport sur l'état de l'industrie," Association des organisations de recherche clinique, acrohealth.org..
L'Europe était la deuxième région en importance, avec l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne comme principaux sites d'activation. Ces pays soutiennent les programmes d'oncologie, de neurosciences, d'immunologie, de maladies cardiovasculaires et d'autres programmes en phase tardive. Le cadre de la MHRA du Royaume-Uni a continué de soutenir la recherche en phase précoce après le Brexit. L'Allemagne et la France ont conservé de solides réseaux de centres médicaux académiques pour les grands programmes. L'utilisation obligatoire du système d'information sur les essais cliniques de l'UE et le règlement sur l'espace européen des données de santé ont accru les exigences de gouvernance pour les études multinationales. Pour le marché des modèles CRO hybrides et CRO technologiquement avancé, cela peut renforcer l'avantage des prestataires capables d'appliquer des procédures opérationnelles communes tout en s'adaptant aux exigences locales.
L'Asie-Pacifique devrait croître à un CAGR de 10,55 % de 2026 à 2031. La Chine a mené l'activité de phase I à l'échelle mondiale en 2025, tandis que l'Inde employait 48 794 travailleurs CRO et développait sa capacité de première administration à l'homme. Les exigences de participation locale des patients en Chine pour les programmes pivots de phase III soutiennent la demande d'une expertise NMPA établie et de réseaux de sites. Le Japon, la Corée du Sud et l'Australie offrent différentes populations de patients et voies réglementaires pour la conception de programmes régionaux. Le marché des modèles CRO hybrides et CRO technologiquement avancé peut utiliser ces différences pour créer des programmes multinationaux qui offrent aux commanditaires des preuves régionales plus larges tout en maintenant une exécution pratique proche des sites locaux. Le Moyen-Orient et l'Afrique, notamment les pays du GCC et l'Afrique du Sud, et l'Amérique du Sud, menée par le Brésil et l'Argentine, restent des sites plus modestes où les investissements dans les réseaux locaux et le conseil réglementaire soutiennent la recherche en oncologie, maladies infectieuses et vaccins.

Paysage Concurrentiel
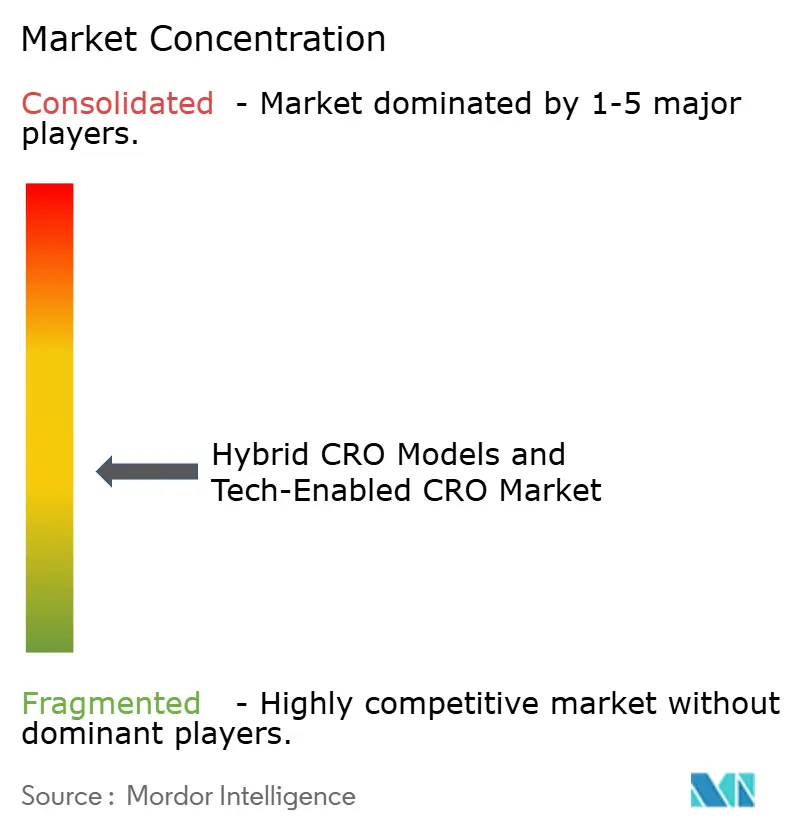
Le marché des modèles CRO hybrides et CRO technologiquement avancé est modérément concentré, les 5 plus grands prestataires détenant une part significative des revenus des services d'essais cliniques au sens large. Les grands CRO combinent des acquisitions technologiques avec des investissements dans des plateformes d'entreprise qui renforcent les capacités analytiques. Cette approche soutient un rôle plus large dans le processus de développement plutôt qu'un mandat de prestation clinique étroit. Elle place également l'intégration technologique au cœur de la façon dont les prestataires se disputent les programmes complexes. Les prestataires restants se font concurrence par la spécialisation thérapeutique, la prestation régionale et les actifs numériques propriétaires. Le marché des modèles CRO hybrides et CRO technologiquement avancé reste ouvert aux prestataires spécialisés lorsqu'ils peuvent fournir une capacité étroite avec plus de cohérence ou de rapidité qu'une organisation plus large.
PSI CRO a lancé sa plateforme SYNETIC en janvier 2026 pour soutenir l'identification des sites, le démarrage et l'enrôlement grâce à des flux de travail assistés par intelligence artificielle. La plateforme démontre comment une technologie ciblée peut soutenir les activités de faisabilité et de phase I où la rapidité et la sélection appropriée des sites sont importantes. Les CRO de niveau intermédiaire et spécialisés peuvent gagner des parts lorsqu'ils offrent une solide expertise thérapeutique, des décisions de gouvernance plus rapides et des structures de prestation modulaires. Medpace et Novotech développent respectivement une expertise différenciée en thérapies cellulaires et géniques et en Asie-Pacifique. Leurs positions montrent que les connaissances spécialisées peuvent être décisives là où une large échelle ne résout pas directement la complexité du programme. Le marché des modèles CRO hybrides et CRO technologiquement avancé reconnaît également qu'un programme efficace doit connecter l'expertise spécialisée à la gouvernance du commanditaire et à la prestation pratique au niveau des sites.
La prestation intégrée de thérapies cellulaires et géniques reste un domaine où les opérations cliniques, la coordination de la fabrication, les exigences réglementaires et les registres de patients doivent fonctionner ensemble. Cela crée de la place pour les prestataires capables de coordonner des partenaires spécialisés sans affaiblir la responsabilité. Le modèle virtuel de Science 37 montre comment l'exécution à distance peut concurrencer les approches basées sur les sites lorsque le protocole est adapté à cette structure. Les prestataires qui restent dépendants de fournisseurs de technologie distincts peuvent faire face à des pressions sur les prix et à des transferts de systèmes difficiles. Le paysage des prestataires laisse encore de la place aux spécialistes capables de livrer de manière cohérente dans des domaines thérapeutiques exigeants, des régions sélectionnées ou des fonctions numériques définies.
Leaders du Secteur des Modèles CRO Hybrides et CRO Technologiquement Avancé
IQVIA Inc.
ICON plc
Thermo Fisher Scientific Inc.
Laboratory Corporation of America Holdings
Parexel International Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : Curavit Clinical Research a acquis les actifs CRO de Lindus Health. L'acquisition a élargi la présence de Curavit en Europe, permettant à l'entreprise de fournir aux commanditaires des sciences de la vie des solutions intégrées de bout en bout pour les essais cliniques décentralisés, hybrides et traditionnels en Amérique du Nord et en Europe.
- Mars 2025 : Jeeva Clinical Trials, un prestataire de technologie d'essais cliniques décentralisés et hybrides, a lancé son programme de partenariat avec les organisations de recherche clinique (CRO). Le programme invitait les CRO avant-gardistes à adopter la collaboration en temps réel, la gestion des essais assistée par intelligence artificielle et la connectivité transparente entre sites et commanditaires via le système de gestion des essais cliniques (CTMS) unifié de l'entreprise.


Périmètre du Rapport sur le Marché Mondial des Modèles CRO Hybrides et CRO Technologiquement Avancé
Selon le périmètre du rapport, les modèles CRO hybrides combinent des services de recherche clinique internes et externalisés pour fournir une gestion des essais flexible et collaborative. Les CRO technologiquement avancés exploitent des technologies numériques avancées telles que l'intelligence artificielle et l'automatisation pour améliorer l'efficacité, la précision et la rapidité dans le développement de médicaments.
Le marché des modèles CRO hybrides et CRO technologiquement avancé est segmenté par modèle de service en CRO à service complet, prestataires de services fonctionnels, modèles hybrides et CRO virtuels ; par type de service en stratégie de développement de médicaments, gestion des essais cliniques, gestion des données et biostatistique, affaires réglementaires et conseil, et autres types de services ; par domaine thérapeutique en oncologie, maladies cardiovasculaires, neurosciences, ophtalmologie, maladies métaboliques, immunologie et inflammation, maladies infectieuses et autres domaines thérapeutiques ; par phase clinique en préclinique, phase I, phase II, phase III, et phase IV et post-commercialisation ; par utilisateur final en entreprises pharmaceutiques et biopharmaceutiques, entreprises de dispositifs médicaux, commanditaires à but non lucratif et gouvernementaux, et autres utilisateurs finaux ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Stratégie de Développement de Médicaments |
| Gestion des Essais Cliniques |
| Gestion des Données et Biostatistiques |
| Réglementaire et Conseil |
| Autres Services Spécialisés |
| Cardiovasculaire |
| Neurosciences |
| Ophtalmologie |
| Oncologie |
| Métabolique et Autres |
| Préclinique |
| Phase I |
| Phase II |
| Phase III |
| Phase IV et Post-commercialisation |
| Entreprises Pharmaceutiques et Biotechnologiques |
| Commanditaires à But Non Lucratif et Gouvernementaux |
| Instituts Académiques et de Recherche |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Service | Stratégie de Développement de Médicaments | |
| Gestion des Essais Cliniques | ||
| Gestion des Données et Biostatistiques | ||
| Réglementaire et Conseil | ||
| Autres Services Spécialisés | ||
| Par Domaine Thérapeutique | Cardiovasculaire | |
| Neurosciences | ||
| Ophtalmologie | ||
| Oncologie | ||
| Métabolique et Autres | ||
| Par Phase | Préclinique | |
| Phase I | ||
| Phase II | ||
| Phase III | ||
| Phase IV et Post-commercialisation | ||
| Par Utilisateurs Finaux | Entreprises Pharmaceutiques et Biotechnologiques | |
| Commanditaires à But Non Lucratif et Gouvernementaux | ||
| Instituts Académiques et de Recherche | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des modèles CRO hybrides et CRO technologiquement avancé en 2026 ?
La taille du marché des modèles CRO hybrides et CRO technologiquement avancé est de 17,82 milliards USD en 2026 et devrait atteindre 28,56 milliards USD d'ici 2031 à un CAGR de 9,89 %.
Quel modèle de service détient la plus grande part ?
Le CRO à service complet détenait 39,31 % en 2025, soutenu par les entreprises biotechnologiques qui ont besoin d'un soutien de développement de bout en bout responsable.
Quel type de service connaît la croissance la plus rapide ?
La gestion des données et la biostatistique devraient croître à un CAGR de 10,62 % jusqu'en 2031, les commanditaires accordant la priorité à l'infrastructure analytique et à la qualité des soumissions.
Quel domaine thérapeutique est en tête de l'externalisation de la recherche clinique ?
L'oncologie était en tête avec 35,14 % du segment des domaines thérapeutiques en 2025 et représentait 38 % des démarrages d'essais de phase I à phase III parrainés par l'industrie.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 10,55 % jusqu'en 2031, soutenue par l'activité de phase I en Chine et la base d'opérations cliniques en expansion de l'Inde.
Dernière mise à jour de la page le:



