
Tamanho e Participação do Mercado de Modelos Híbridos de OPC e OPC Habilitada por Tecnologia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 17.82 Bilhões de dólares |
| Tamanho do Mercado (2031) | 28.56 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.89 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Modelos Híbridos de OPC e OPC Habilitada por Tecnologia pela Mordor Intelligence
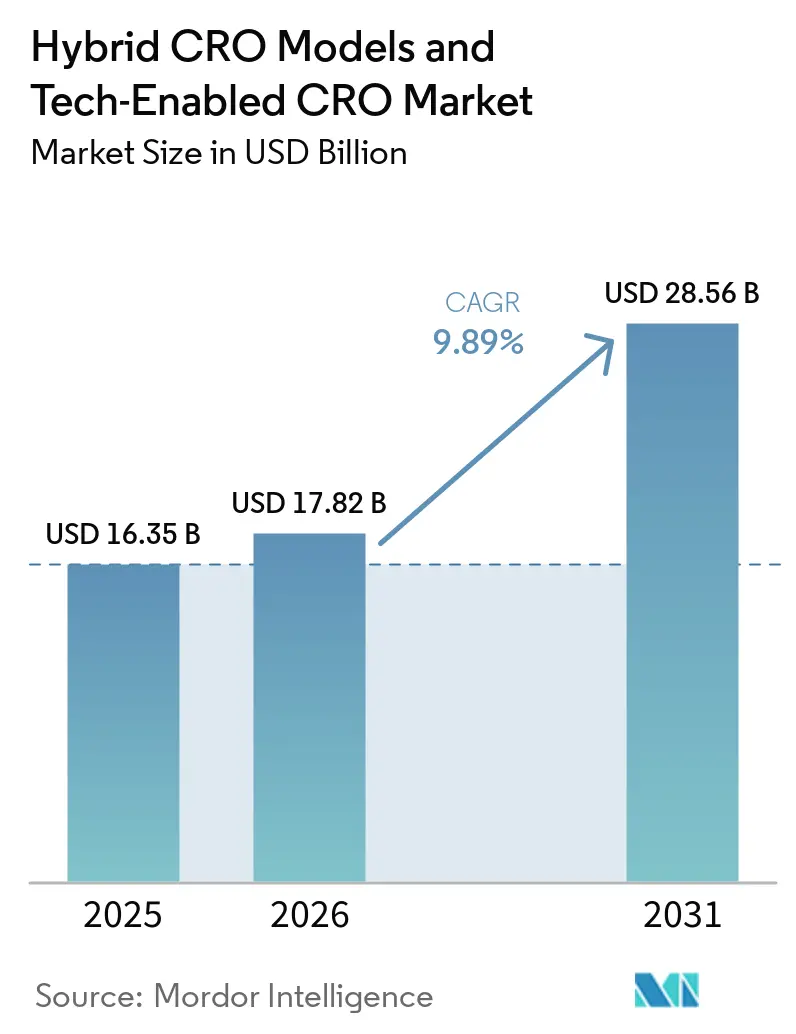
O tamanho do Mercado de Modelos Híbridos de OPC e OPC Habilitada por Tecnologia deve expandir de 16,35 bilhões de USD em 2025 e 17,82 bilhões de USD em 2026 para 28,56 bilhões de USD até 2031, registrando um CAGR de 9,89% entre 2026 e 2031.
O mercado de modelos híbridos de OPC e OPC habilitada por tecnologia está sendo moldado por desenhos de ensaios que exigem capacidades operacionais, científicas e de gestão de dados mais amplas. Programas de biológicos, terapias celulares e gênicas adicionam logística exigente, testes especializados e requisitos de acompanhamento de segurança de longo prazo. Os patrocinadores também utilizam estruturas de entrega flexíveis quando precisam de suporte externo, mantendo a supervisão de funções sensíveis. O mercado de modelos híbridos de OPC e OPC habilitada por tecnologia está, consequentemente, avançando em direção a modelos de entrega que podem alocar responsabilidades por função sem obscurecer a responsabilidade do patrocinador. Ferramentas digitais para correspondência de pacientes, atividades remotas e coleta contínua de dados tornaram-se importantes na seleção de fornecedores. Essas condições favorecem provedores que combinam conhecimento terapêutico, tecnologia integrada e governança confiável em programas complexos.
Principais Conclusões do Relatório
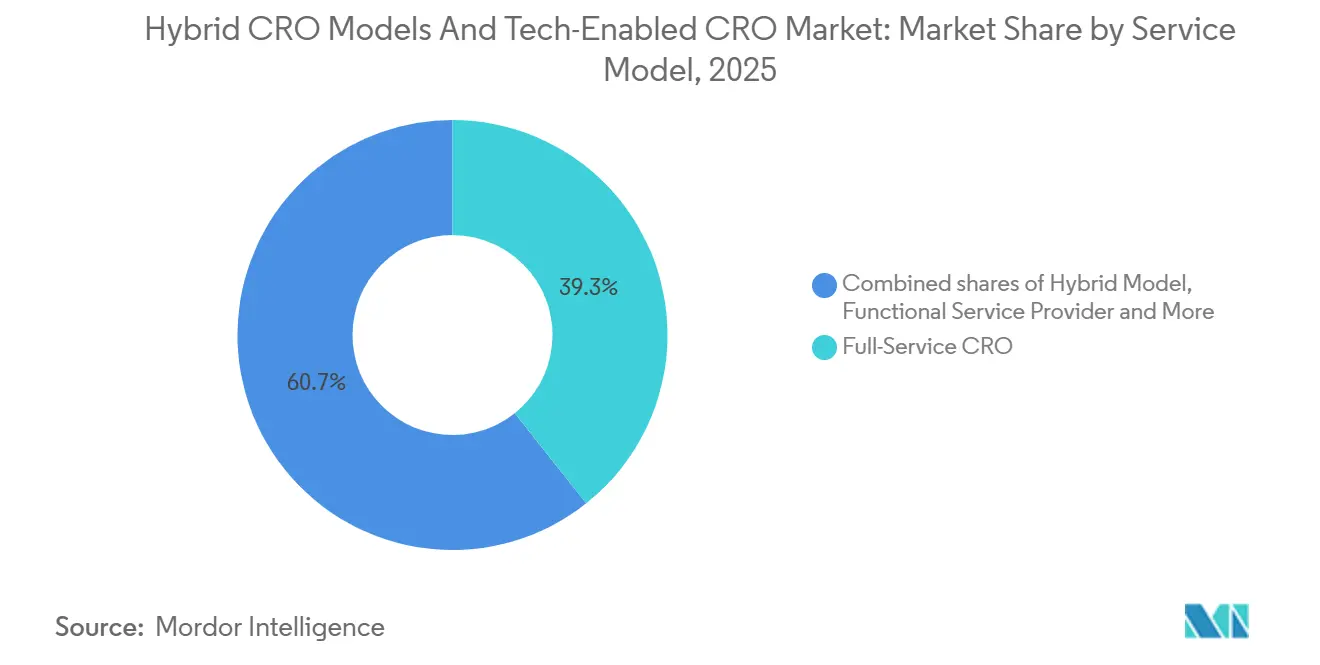
- Por modelo de serviço, a OPC de Serviço Completo detinha 39,31% da participação do mercado de modelos híbridos de OPC e OPC habilitada por tecnologia em 2025, enquanto o Modelo Híbrido deve registrar o maior CAGR de 10,65% até 2031.
- Por tipo de serviço, a Gestão de Ensaios Clínicos representou 54,24% do tamanho do mercado de modelos híbridos de OPC e OPC habilitada por tecnologia em 2025, enquanto Gestão de Dados e Bioestatística deve avançar a um CAGR de 10,62% até 2031.
- Por área terapêutica, a Oncologia detinha 35,14% da participação do mercado de modelos híbridos de OPC e OPC habilitada por tecnologia em 2025, enquanto a Neurociência deve crescer a um CAGR de 10,42% até 2031.
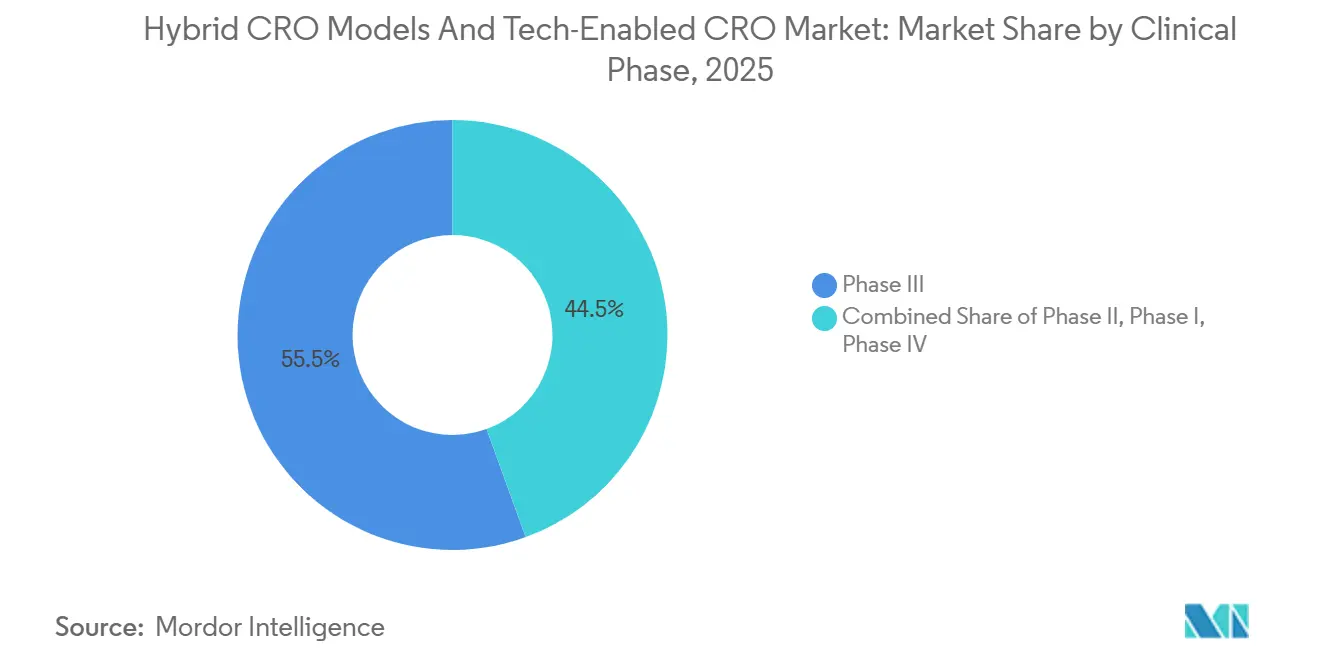
- Por fase clínica, a Fase III representou 55,54% do tamanho do mercado de modelos híbridos de OPC e OPC habilitada por tecnologia em 2025, enquanto a Fase I deve expandir a um CAGR de 10,33% até 2031.
- Por usuário final, as Empresas Farmacêuticas e Biofarmacêuticas comandavam 71,61% do segmento em 2025, enquanto os Patrocinadores Sem Fins Lucrativos e Governamentais devem crescer a um CAGR de 10,85% até 2031.
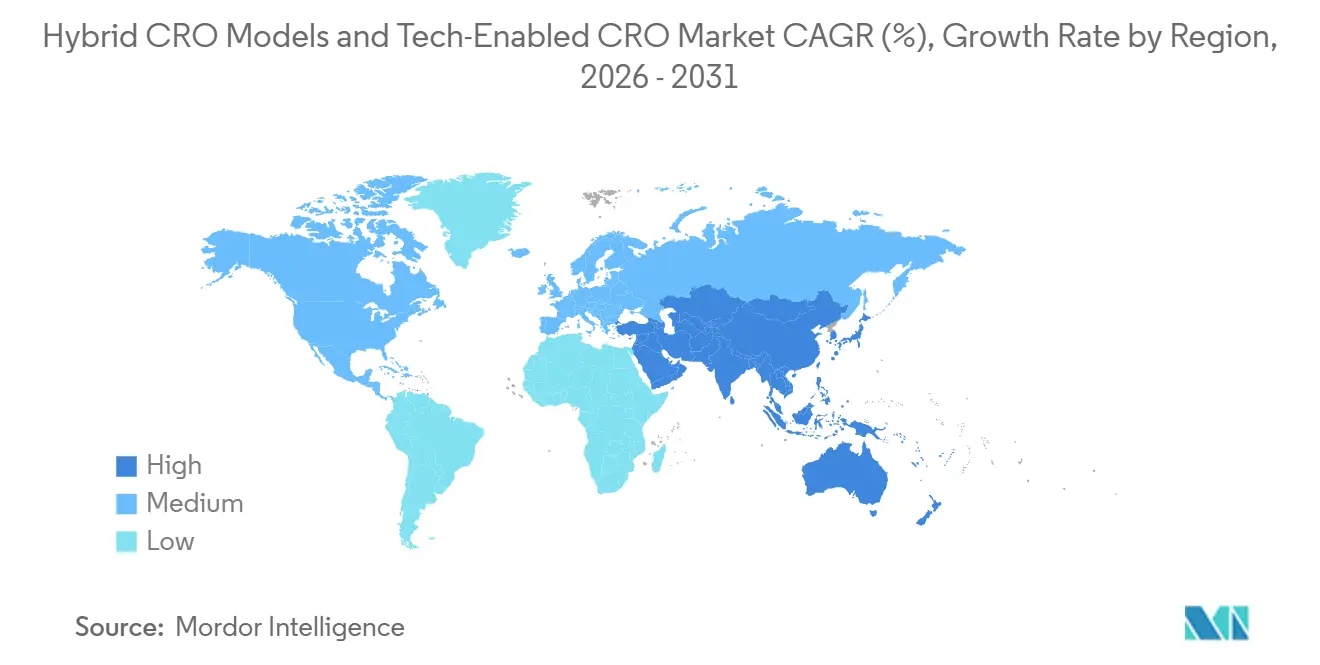
- Por geografia, a América do Norte detinha 46,52% da participação de receita em 2025, enquanto a Ásia-Pacífico deve registrar o maior CAGR de 10,55% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Modelos Híbridos de OPC e OPC Habilitada por Tecnologia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Complexidade dos Ensaios Clínicos e Carga de Protocolos | +2.2% | Global | Longo prazo (≥ 4 anos) |
| Expansão dos Pipelines de Biológicos, Terapias Celulares e Gênicas | +1.8% | Global, concentrado na América do Norte e na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Demanda dos Patrocinadores por Modelos de Entrega Flexíveis de FSP, FSO e Híbridos | +1.6% | Global | Médio prazo (2-4 anos) |
| Adoção Crescente de Ensaios Descentralizados e Centrados no Paciente | +1.4% | América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Correspondência de Pacientes Habilitada por IA e Otimização de Recrutamento | +1.1% | Global | Curto prazo (≤ 2 anos) |
| Dados do Mundo Real Proprietários e Redes de Saúde Domiciliar como Diferenciais | +0.8% | América do Norte e União Europeia, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Complexidade dos Ensaios Clínicos e Carga de Protocolos
A duração mediana de recrutamento superou 16 meses em 2025, à medida que os patrocinadores ampliaram os critérios de elegibilidade e adicionaram endpoints estratificados por biomarcadores que exigiam janelas de observação mais longas. A carga não foi distribuída de forma uniforme entre os programas, pois dosagem adaptativa, novas modalidades e desenhos de cesta com múltiplos braços impuseram demandas particulares aos estudos de Fase I. A oncologia representou 38% dos inícios de ensaios patrocinados pela indústria da Fase I à Fase III em 2025, e um terço desses inícios envolveu novas modalidades. Esses programas exigem equipes experientes em avaliação de imunogenicidade, caracterização de vetores e monitoramento de segurança de longo prazo.
Para o mercado de modelos híbridos de OPC e OPC habilitada por tecnologia, isso eleva a importância de equipes capazes de aplicar a mesma disciplina operacional em procedimentos especializados, treinamento de centros, manuseio de produtos e acompanhamento de pacientes. Os membros da ACRO conduziram ou apoiaram 7.634 estudos envolvendo 1,4 milhão de pacientes em 2025, o que demonstra a amplitude operacional disponível por meio de plataformas de OPC estabelecidas. Patrocinadores que conduzem 3 ou mais estudos complexos dividem cada vez mais as funções especializadas entre provedores qualificados, em vez de solicitar que um único provedor de serviço completo duplique todas as capacidades.
Expansão dos Pipelines de Biológicos, Terapias Celulares e Gênicas
A ASGCT-Citeline acompanhou 4.469 terapias ao longo do continuum de desenvolvimento em meados de 2025, incluindo 679 indicações de ativos em estágio clínico. O número de ativos em estágio clínico aumentou 5,3% em relação ao primeiro trimestre de 2025, indicando atividade de desenvolvimento contínua, e não um aumento passageiro. O setor registrou 5 bilhões de USD em investimentos durante o primeiro semestre de 2025, em 1.905 ensaios em andamento em todo o mundo. A América do Norte, a Europa e a Ásia-Pacífico hospedaram 844, 453 e 750 programas ativos, respectivamente[1]American Society of Gene and Cell Therapy e Citeline, "Advances in Cell and Gene Therapy and the Evolving AAV Landscape in 2025 H1," PackGene, packgene.com..
Esses estudos exigem coordenação entre operações clínicas, fabricação de vetores, agendamento de aférese e acompanhamento de pacientes a longo prazo. Essa necessidade apoia arranjos híbridos nos quais provedores clínicos trabalham com parceiros de fabricação especializados e mantêm responsabilidade clara por cada atividade. O mercado de modelos híbridos de OPC e OPC habilitada por tecnologia se beneficia quando esses arranjos tornam o trabalho complexo mais fácil de coordenar sem separar as decisões clínicas da prontidão de fabricação.
Modelos de Entrega Flexíveis de FSP, FSO e Híbridos
O mercado de modelos híbridos de OPC e OPC habilitada por tecnologia está se beneficiando da demanda dos patrocinadores por modelos de entrega que possam se adaptar às necessidades do programa. A PPD declarou que dois terços dos desenvolvedores de medicamentos utilizam arranjos FSP ou híbridos de FSP e FSO. Esses arranjos permitem que os patrocinadores mantenham o controle da gestão de dados e da análise estatística, enquanto atribuem o monitoramento e outras atividades intensivas em mão de obra a parceiros de serviço. Grandes empresas farmacêuticas podem usar suporte FSP para trabalhos recorrentes e suporte de serviço completo onde a experiência interna ou o alcance geográfico é limitado.
Empresas de biotecnologia de médio porte frequentemente selecionam uma estrutura híbrida de uma única OPC porque não possuem capacidades de governança FSP permanentes. A abordagem oferece flexibilidade aos patrocinadores, mas também atribui maior importância à gestão transparente de mudanças e aos direitos de decisão definidos. O mercado de modelos híbridos de OPC e OPC habilitada por tecnologia, portanto, favorece organizações que documentam rotas de escalonamento, revisam o desempenho em conjunto e mantêm visibilidade em todas as funções atribuídas.
Adoção de Ensaios Descentralizados e Centrados no Paciente
A FDA finalizou suas diretrizes sobre elementos de ensaios descentralizados em setembro de 2024 e confirmou que os requisitos existentes se aplicam tanto a estudos descentralizados quanto a estudos tradicionais. As diretrizes abordam atividades remotas, tecnologias digitais de saúde e o manuseio fora do local de produtos em investigação[2]U.S. Food and Drug Administration, "Conducting Clinical Trials with Decentralized Elements, Guidance for Industry, Investigators, and Other Interested Parties," Federal Register, govinfo.gov.. Desenhos centrados no paciente podem utilizar dados de dispositivos vestíveis e consultas de telessaúde, mas também exigem logística confiável de dispositivos, agregação de dados e coordenação local de saúde. Ferramentas de correspondência de pacientes e recrutamento habilitadas por IA são cada vez mais importantes porque podem ajudar os provedores a identificar centros e participantes adequados com antecedência.
Redes de saúde domiciliar e ativos de dados do mundo real podem fortalecer a posição de um provedor integrado quando os serviços remotos fazem parte do protocolo. O mercado de modelos híbridos de OPC e OPC habilitada por tecnologia, portanto, recompensa plataformas capazes de conectar processos digitais com entrega clínica responsável. O valor desses sistemas reside em sua capacidade de operar dentro das responsabilidades estabelecidas dos ensaios, em vez de adicionar uma camada desconectada de tecnologia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas de Interoperabilidade de Dados entre Plataformas | -1.4% | Global | Médio prazo (2-4 anos) |
| Requisitos Fragmentados de Privacidade e Transferência de Dados entre Fronteiras | -0.9% | União Europeia, América do Norte e programas transfronteiriços na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Escassez de Talentos em Operações Clínicas Digitais | -0.6% | Global | Curto prazo (≤ 2 anos) |
| Risco de Integração de Fornecedores em Programas Híbridos com Múltiplos Provedores | -0.5% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas de Interoperabilidade de Dados entre Plataformas e Restrições de Talentos Digitais
Sistemas de EDC nativos em nuvem, plataformas de dispositivos vestíveis, ferramentas de eCOA, sistemas laboratoriais e aplicações de monitoramento baseado em risco podem gerar trabalho de integração complexo em programas com múltiplos provedores. A ACRO relatou que 71% das OPCs membros utilizaram IA para gestão de dados em 2025, a maior taxa de adoção ao longo do ciclo de vida operacional das OPCs. Esses sistemas ainda dependem de entradas limpas, estruturadas e padronizadas, que os designs fragmentados de plataformas nem sempre fornecem sem preparação manual. A transferência entre o monitoramento de centros conduzido pela OPC e os sistemas de EDC gerenciados pelo patrocinador é especialmente sensível, pois frequentemente marca o limite de um contrato híbrido.
A escassez de talentos em operações clínicas digitais pode prolongar a reconciliação e limitar a velocidade com que as organizações implantam ferramentas mais avançadas. O mercado de modelos híbridos de OPC e OPC habilitada por tecnologia continuará a enfrentar riscos de integração de fornecedores quando funções, propriedade de dados e interfaces de sistemas não forem estabelecidas no início do programa. Especificações claras, padrões de dados definidos e testes antecipados de transferências podem reduzir a perturbação operacional que se desenvolve quando várias organizações utilizam plataformas separadas.
Requisitos Fragmentados de Privacidade e Transferência de Dados entre Fronteiras
O Regulamento do Espaço Europeu de Dados de Saúde entrou em vigor em março de 2025, e o Sistema de Informação de Ensaios Clínicos da União Europeia tornou-se obrigatório para todos os ensaios em janeiro de 2025. Essas medidas adicionam procedimentos comuns, mas também exigem que os provedores gerenciem obrigações detalhadas de governança em programas multinacionais. O RGPD fornece proteções especiais para dados de saúde, incluindo Avaliações de Impacto de Transferência quando os dados são transferidos para fora do Espaço Econômico Europeu. As autoridades alemãs de proteção de dados emitiram diretrizes adicionais sobre transferências internacionais de dados de saúde em pesquisa médica em setembro de 2025.
Os patrocinadores na Ásia-Pacífico também enfrentam os requisitos de localização de dados da China e a Lei de Proteção de Dados Pessoais Digitais da Índia. Esses requisitos favorecem OPCs que possuem expertise em privacidade no nível do país e podem gerenciar responsabilidades legais em todo o programa. No mercado de modelos híbridos de OPC e OPC habilitada por tecnologia, isso pode tornar o planejamento de privacidade uma consideração central de entrega, em vez de uma revisão final antes da transferência ou análise de dados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Serviço: Arranjos Híbridos Desafiam a Titularidade do Serviço Completo
A OPC de Serviço Completo detinha 39,31% do segmento de modelo de serviço em 2025. Essa base estabelecida conferiu aos grandes provedores um papel operacional significativo em programas que precisam de um parceiro responsável em países, funções e estágios de estudo. Sua posição refletiu a necessidade de empresas de biotecnologia de pequeno e médio porte de suporte responsável da Fase I à Fase III. Empresas biofarmacêuticas emergentes impulsionaram 68% dos inícios de ensaios clínicos em 2025, e muitas dependeram de provedores externos para suporte de desenvolvimento de ponta a ponta. O Modelo Híbrido deve registrar um CAGR de 10,65% de 2026 a 2031. Grandes empresas farmacêuticas o utilizam para combinar entrega de serviço completo em ambientes complexos com equipes FSP integradas para trabalhos analíticos recorrentes.
As ofertas de OPC Virtual e Provedor de Serviços Funcionais permanecem menores, mas atraem empresas de biotecnologia que buscam implantação rápida sem construir capacidade interna fixa. Contratos híbridos frequentemente conferem a cada função uma estrutura separada de governança e precificação. Essa abordagem permite que os patrocinadores ajustem os pacotes de trabalho conforme os programas mudam. Também pode apoiar relacionamentos duradouros quando um provedor conquista um escopo mais amplo à medida que um programa avança. Os provedores devem ter processos disciplinados de ordens de mudança e supervisão integrada para gerenciar esses arranjos de forma eficaz. O mercado de modelos híbridos de OPC e OPC habilitada por tecnologia se beneficia dessa disciplina porque cada função pode mudar em um ritmo diferente à medida que os protocolos de estudo, as condições de recrutamento ou as necessidades de dados evoluem.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tipo de Serviço: Gestão de Dados e Bioestatística Ganham Importância
A Gestão de Ensaios Clínicos comandava 54,24% do segmento de tipo de serviço em 2025. Sua escala refletiu a necessidade contínua de organizar a ativação de centros, o suporte a investigadores, os planos de monitoramento, as visitas de pacientes e o fluxo prático de informações dos centros para os patrocinadores. O segmento permanece central porque os programas de Fase II e Fase III precisam de ativação de centros, monitoramento e coleta coordenada de dados. Gestão de Dados e Bioestatística deve crescer a um CAGR de 10,62% de 2026 a 2031. Estratégia de Desenvolvimento de Medicamentos, Assuntos Regulatórios e Consultoria e Outros Tipos de Serviço também têm papéis relevantes onde os patrocinadores precisam de profundidade científica. Essas funções podem se tornar elementos importantes dentro de um programa híbrido, especialmente quando um provedor especializado apoia uma atividade definida.
Os desenhos de ensaios adaptativos exigem análise interina contínua, em vez de um modelo tradicional focado principalmente no bloqueio final do banco de dados. Estruturas adaptativas bayesianas e monitoramento de segurança em tempo real podem exigir suporte de bioestatística ao longo de todo o ensaio. A ACRO relatou que 71% das OPCs membros utilizaram IA na gestão de dados durante 2025. Esse padrão coloca os serviços de dados no centro da competição tecnológica entre as OPCs. Também torna o mercado de modelos híbridos de OPC e OPC habilitada por tecnologia mais dependente de sistemas capazes de coletar, limpar, revisar e apresentar informações de ensaios em formatos que apoiem as decisões dos patrocinadores. O setor de modelos híbridos de OPC e OPC habilitada por tecnologia está, portanto, direcionando mais atenção à infraestrutura analítica que suporta submissões confiáveis e decisões oportunas.
Por Área Terapêutica: Oncologia Lidera Enquanto Neurociência Expande
A Oncologia detinha 35,14% do segmento de área terapêutica em 2025. O mercado de modelos híbridos de OPC e OPC habilitada por tecnologia continuou a depender de programas de oncologia porque suas demandas operacionais se estendem desde a triagem de elegibilidade e centros especializados até o acompanhamento cuidadoso de segurança. Sua posição refletiu extensa atividade de pipeline e protocolos exigentes. A oncologia representou 38% dos inícios de ensaios patrocinados pela indústria da Fase I à Fase III em 2025. Uma grande parcela desses estudos envolveu novas modalidades que precisam de monitoramento especializado e suporte de segurança. Imunologia e Inflamação, Doenças Infecciosas e Doenças Metabólicas permaneceram áreas importantes para atividade de P&D.
A Neurociência deve crescer a um CAGR de 10,42% de 2026 a 2031. Programas em neurodegeneração, condições psiquiátricas e doenças neurológicas raras exigem medidas de desfecho especializadas. Escalas cognitivas, biomarcadores de imagem e instrumentos de eCOA ou PRO exigem equipe treinada e operações de ensaio consistentes. Cardiovascular e Oftalmologia permanecem áreas terapêuticas menores, mas estáveis. A Oftalmologia também se beneficia do avanço das abordagens de terapia gênica para doenças retinianas hereditárias. Essas diferenças terapêuticas exigem que os provedores combinem processos clínicos comuns com treinamento especializado, razão pela qual o mercado de modelos híbridos de OPC e OPC habilitada por tecnologia não pode depender apenas de escala operacional generalizada.
Por Fase Clínica: Fase I Torna-se um Caso de Teste Tecnológico
A Fase III reteve 55,54% do segmento de fase clínica em 2025. Sua escala contínua refletiu o número de pacientes, países, investigadores, atividades de monitoramento e verificações de dados necessários para apoiar estudos destinados a submissões regulatórias. Grandes estudos de fase tardia continuam a exigir recrutamento extenso, gestão de centros e coordenação regulatória. Arranjos híbridos são particularmente relevantes para estudos de Fase III que utilizam diferentes parceiros especializados em diferentes países. A Fase I deve crescer a um CAGR de 10,33% de 2026 a 2031. O crescimento acompanha um número crescente de programas de primeiro uso em humanos envolvendo terapias celulares e gênicas e anticorpos biespecíficos.
As atividades Pré-Clínicas e de Fase I podem estabelecer o relacionamento com o patrocinador mais cedo no desenvolvimento. Provedores que oferecem avaliação precoce de segurança, trabalho de viabilidade e operações especializadas de Fase I podem criar um caminho de desenvolvimento mais conectado. A seleção de centros apoiada por IA pode ser especialmente útil quando um estudo inicial precisa identificar investigadores adequados rapidamente. Os serviços de Fase IV e Pós-Comercialização também estão recebendo atenção à medida que os dados do mundo real se tornam mais importantes para a gestão do ciclo de vida e as discussões de reembolso. Esses requisitos estendem a demanda por suporte especializado de dados e operacional além dos ensaios pivotais. O mercado de modelos híbridos de OPC e OPC habilitada por tecnologia pode, consequentemente, desenvolver relacionamentos que continuam desde a viabilidade inicial até a geração de evidências após a aprovação do produto.

Por Usuário Final: Patrocinadores Governamentais Expandem seu Papel
As Empresas Farmacêuticas e Biofarmacêuticas comandavam 71,61% dos gastos de usuários finais em 2025. Sua posição refletiu altos gastos em P&D e dependência contínua da infraestrutura de OPC, à medida que as equipes clínicas não se expandiram proporcionalmente ao volume do pipeline. As Empresas de Dispositivos Médicos formam um grupo de clientes separado com necessidades operacionais que diferem dos ensaios de medicamentos. Os Patrocinadores Sem Fins Lucrativos e Governamentais devem expandir a um CAGR de 10,85% de 2026 a 2031. Esse crescimento reflete a aquisição de pesquisa clínica para contramedidas médicas, vacinas, resposta a doenças infecciosas e programas relacionados.
Estudos patrocinados pelo governo podem exigir sistemas de conformidade especializados e experiência documentada com aquisição pública. Provedores com capacidades ativas de engajamento com BARDA, NIH e DoD fizeram investimentos deliberados nesses requisitos. Provedores sem veículos contratuais estabelecidos e registros de desempenho relevantes podem enfrentar barreiras materiais à entrada. O mercado de modelos híbridos de OPC e OPC habilitada por tecnologia confere peso adicional a essas capacidades porque a entrega digital por si só não aborda a elegibilidade para aquisição. A demanda entre patrocinadores comerciais e públicos também está se movendo em direção a parceiros capazes de sustentar equipes de operações clínicas adaptativas. Essa direção amplia o mercado de modelos híbridos de OPC e OPC habilitada por tecnologia além do foco tradicional na capacidade de monitoramento e atribui mais valor à coordenação repetível entre funções.
Análise Geográfica
A América do Norte detinha 46,52% do segmento geográfico em 2025. A proximidade de patrocinadores, centros de pesquisa, laboratórios especializados e equipes de desenvolvimento experientes apoiou o tamanho do mercado de modelos híbridos de OPC e OPC habilitada por tecnologia na América do Norte. A região se beneficiou de uma densa concentração de patrocinadores farmacêuticos e de biotecnologia, sedes globais de OPCs e unidades clínicas de Fase I. Empresas biofarmacêuticas emergentes impulsionaram 68% dos inícios de ensaios clínicos em 2025 e dependeram de parcerias com OPCs para capacidade de desenvolvimento de ponta a ponta. O Canadá e o México adicionam vias regulatórias que apoiam protocolos multinacionais que exigem dados regionais. Os Estados Unidos empregavam 125.498 trabalhadores de OPC em 2025, refletindo substancial capacidade em operações clínicas, gestão de dados e regulatória[3]Association of Clinical Research Organizations, "State of the Industry Report," Association of Clinical Research Organizations, acrohealth.org..
A Europa foi a segunda maior região, com Alemanha, Reino Unido, França, Itália e Espanha como principais locais de ativação de centros. Esses países apoiam programas de oncologia, neurociência, imunologia, cardiovascular e outros de fase tardia. O quadro da MHRA do Reino Unido continuou a apoiar a pesquisa de fase inicial após o Brexit. Alemanha e França mantiveram fortes redes de centros médicos acadêmicos para grandes programas. O uso obrigatório do Sistema de Informação de Ensaios Clínicos da União Europeia e o Regulamento do Espaço Europeu de Dados de Saúde aumentaram as demandas de governança para estudos multinacionais. Para o mercado de modelos híbridos de OPC e OPC habilitada por tecnologia, isso pode aumentar a vantagem de provedores capazes de aplicar procedimentos operacionais comuns enquanto se adaptam aos requisitos locais.
A Ásia-Pacífico deve crescer a um CAGR de 10,55% de 2026 a 2031. A China liderou a atividade de Fase I globalmente em 2025, enquanto a Índia empregava 48.794 trabalhadores de OPC e expandiu a capacidade de primeiro uso em humanos. Os requisitos de participação de pacientes locais da China para programas pivotais de Fase III apoiam a demanda por expertise estabelecida em NMPA e redes de centros. Japão, Coreia do Sul e Austrália oferecem diferentes populações de pacientes e vias regulatórias para o desenho de programas regionais. O mercado de modelos híbridos de OPC e OPC habilitada por tecnologia pode usar essas diferenças para criar programas multinacionais que ofereçam aos patrocinadores evidências regionais mais amplas, mantendo a execução prática próxima aos centros locais. Oriente Médio e África, particularmente os países do GCC e África do Sul, e América do Sul, liderada pelo Brasil e Argentina, permanecem locais menores onde o investimento em redes locais e consultoria regulatória apoia pesquisas em oncologia, doenças infecciosas e vacinas.

Cenário Competitivo
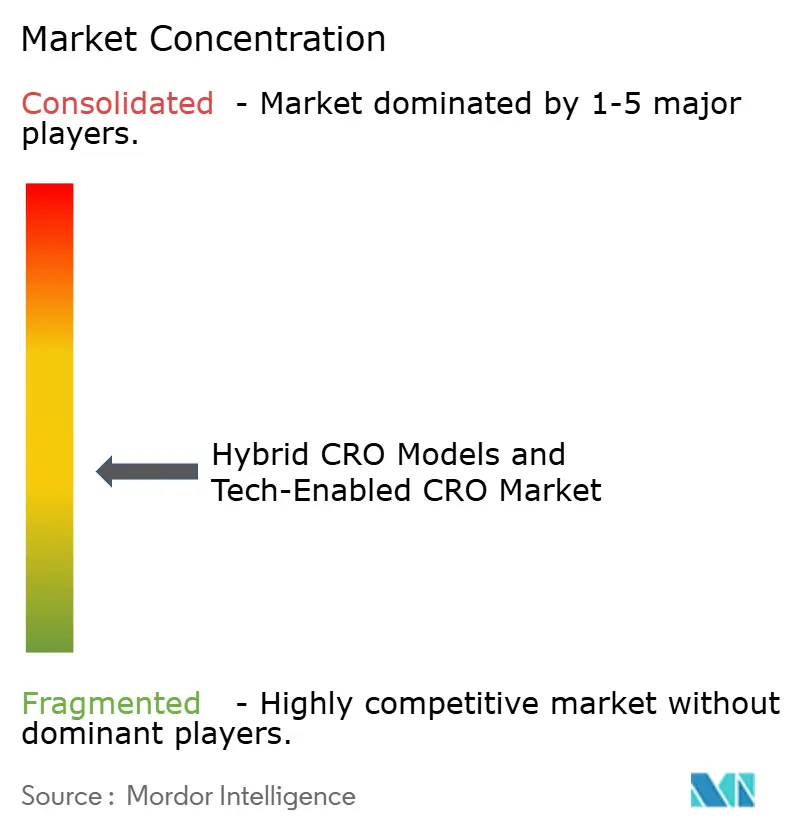
O mercado de modelos híbridos de OPC e OPC habilitada por tecnologia é moderadamente concentrado, com os 5 maiores provedores detendo uma participação significativa da receita de serviços de ensaios clínicos mais amplos. As grandes OPCs estão combinando aquisições de tecnologia com investimentos em plataformas empresariais que fortalecem as capacidades analíticas. Essa abordagem apoia um papel mais amplo ao longo do processo de desenvolvimento, em vez de um mandato restrito de entrega clínica. Também torna a integração tecnológica mais central na forma como os provedores competem por programas complexos. Os demais provedores competem por meio de especialização terapêutica, entrega regional e ativos digitais proprietários. O mercado de modelos híbridos de OPC e OPC habilitada por tecnologia permanece aberto a provedores focados quando eles conseguem entregar uma capacidade específica com maior consistência ou velocidade do que uma organização mais ampla.
A PSI CRO introduziu sua plataforma SYNETIC em janeiro de 2026 para apoiar a identificação de centros, a inicialização e o recrutamento por meio de fluxos de trabalho habilitados por IA. A plataforma demonstra como a tecnologia direcionada pode apoiar atividades de viabilidade e Fase I, onde a velocidade e a seleção adequada de centros são importantes. OPCs de médio porte e especializadas podem ganhar participação quando oferecem forte conhecimento terapêutico, decisões de governança mais rápidas e estruturas de entrega modulares. Medpace e Novotech estão desenvolvendo expertise diferenciada em terapias celulares e gênicas e na Ásia-Pacífico, respectivamente. Suas posições mostram que o conhecimento especializado pode ser decisivo onde uma escala ampla não resolve diretamente a complexidade do programa. O mercado de modelos híbridos de OPC e OPC habilitada por tecnologia também reconhece que um programa eficaz deve conectar expertise especializada com a governança do patrocinador e a entrega prática no nível do centro.
A entrega integrada de terapias celulares e gênicas permanece uma área onde operações clínicas, coordenação de fabricação, requisitos regulatórios e registros de pacientes devem trabalhar em conjunto. Isso cria espaço para provedores capazes de coordenar parceiros especializados sem enfraquecer a responsabilidade. O modelo virtual-first da Science 37 mostra como a execução remota pode competir com abordagens baseadas em centros quando o protocolo é adequado a essa estrutura. Provedores que permanecem dependentes de fornecedores de tecnologia separados podem enfrentar pressão de preços e transferências de sistemas difíceis. O cenário de provedores ainda deixa espaço para especialistas capazes de entregar de forma consistente em áreas terapêuticas exigentes, regiões selecionadas ou funções digitais definidas.
Líderes do Setor de Modelos Híbridos de OPC e OPC Habilitada por Tecnologia
IQVIA Inc.
ICON plc
Thermo Fisher Scientific Inc.
Laboratory Corporation of America Holdings
Parexel International Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Curavit Clinical Research adquiriu os ativos de OPC da Lindus Health. A aquisição expandiu a presença da Curavit na Europa, permitindo que a empresa oferecesse a patrocinadores do setor de ciências da vida soluções integradas de ponta a ponta para ensaios clínicos descentralizados, híbridos e tradicionais na América do Norte e na Europa.
- Março de 2025: A Jeeva Clinical Trials, provedora de tecnologia para ensaios clínicos descentralizados e híbridos, lançou seu Programa de Parceria com Organizações de Pesquisa por Contrato (OPC). O programa convidou OPCs inovadoras a adotar colaboração em tempo real, gestão de ensaios orientada por IA e conectividade integrada entre centros e patrocinadores por meio do Sistema de Gestão de Ensaios Clínicos (CTMS) unificado da empresa.


Escopo do Relatório do Mercado Global de Modelos Híbridos de OPC e OPC Habilitada por Tecnologia
De acordo com o escopo do relatório, os modelos híbridos de OPC combinam serviços de pesquisa clínica internos e terceirizados para fornecer gestão de ensaios flexível e colaborativa. As OPCs habilitadas por tecnologia aproveitam tecnologias digitais avançadas, como IA e automação, para melhorar a eficiência, a precisão e a velocidade no desenvolvimento de medicamentos.
O mercado de modelos híbridos de OPC e OPC habilitada por tecnologia é segmentado por modelo de serviço em OPCs de serviço completo, provedores de serviços funcionais, modelos híbridos e OPCs virtuais; por tipo de serviço em estratégia de desenvolvimento de medicamentos, gestão de ensaios clínicos, gestão de dados e bioestatística, assuntos regulatórios e consultoria e outros tipos de serviço; por área terapêutica em oncologia, doenças cardiovasculares, neurociência, oftalmologia, doenças metabólicas, imunologia e inflamação, doenças infecciosas e outras áreas terapêuticas; por fase clínica em pré-clínica, Fase I, Fase II, Fase III e Fase IV e pós-comercialização; por usuário final em empresas farmacêuticas e biofarmacêuticas, empresas de dispositivos médicos, patrocinadores sem fins lucrativos e governamentais e outros usuários finais; e por geografia em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho e a previsão do mercado são fornecidos em termos de valor (USD).
| Estratégia de Desenvolvimento de Medicamentos |
| Gestão de Ensaios Clínicos |
| Gestão de Dados e Bioestatística |
| Regulatório e Consultoria |
| Outros Serviços Especializados |
| Cardiovascular |
| Neurociência |
| Oftalmologia |
| Oncologia |
| Metabólico e Outros |
| Pré-clínico |
| Fase I |
| Fase II |
| Fase III |
| Fase IV e Pós-comercialização |
| Empresas de Farma e Biotecnologia |
| Patrocinadores Sem Fins Lucrativos e Governamentais |
| Institutos Acadêmicos e de Pesquisa |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Conselho de Cooperação do Golfo |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Serviço | Estratégia de Desenvolvimento de Medicamentos | |
| Gestão de Ensaios Clínicos | ||
| Gestão de Dados e Bioestatística | ||
| Regulatório e Consultoria | ||
| Outros Serviços Especializados | ||
| Por Área Terapêutica | Cardiovascular | |
| Neurociência | ||
| Oftalmologia | ||
| Oncologia | ||
| Metabólico e Outros | ||
| Por Fase | Pré-clínico | |
| Fase I | ||
| Fase II | ||
| Fase III | ||
| Fase IV e Pós-comercialização | ||
| Por Usuários Finais | Empresas de Farma e Biotecnologia | |
| Patrocinadores Sem Fins Lucrativos e Governamentais | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Conselho de Cooperação do Golfo | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de modelos híbridos de OPC e OPC habilitada por tecnologia em 2026?
O tamanho do mercado de modelos híbridos de OPC e OPC habilitada por tecnologia é de 17,82 bilhões de USD em 2026 e deve atingir 28,56 bilhões de USD até 2031 a um CAGR de 9,89%.
Qual modelo de serviço tem a maior participação?
A OPC de Serviço Completo detinha 39,31% em 2025, apoiada por empresas de biotecnologia que precisam de suporte de desenvolvimento responsável de ponta a ponta.
Qual tipo de serviço está crescendo mais rapidamente?
Gestão de Dados e Bioestatística deve crescer a um CAGR de 10,62% até 2031, à medida que os patrocinadores priorizam a infraestrutura analítica e a qualidade das submissões.
Qual área terapêutica lidera a terceirização de pesquisa clínica?
A Oncologia liderou com 35,14% do segmento de área terapêutica em 2025 e representou 38% dos inícios de ensaios patrocinados pela indústria da Fase I à Fase III.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 10,55% até 2031, apoiada pela atividade de Fase I da China e pela base de operações clínicas em expansão da Índia.
Página atualizada pela última vez em:



