
Tamaño y Participación del Mercado de Modelos Híbridos de CRO y CRO Habilitado por Tecnología
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 17.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 28.56 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.89 % |
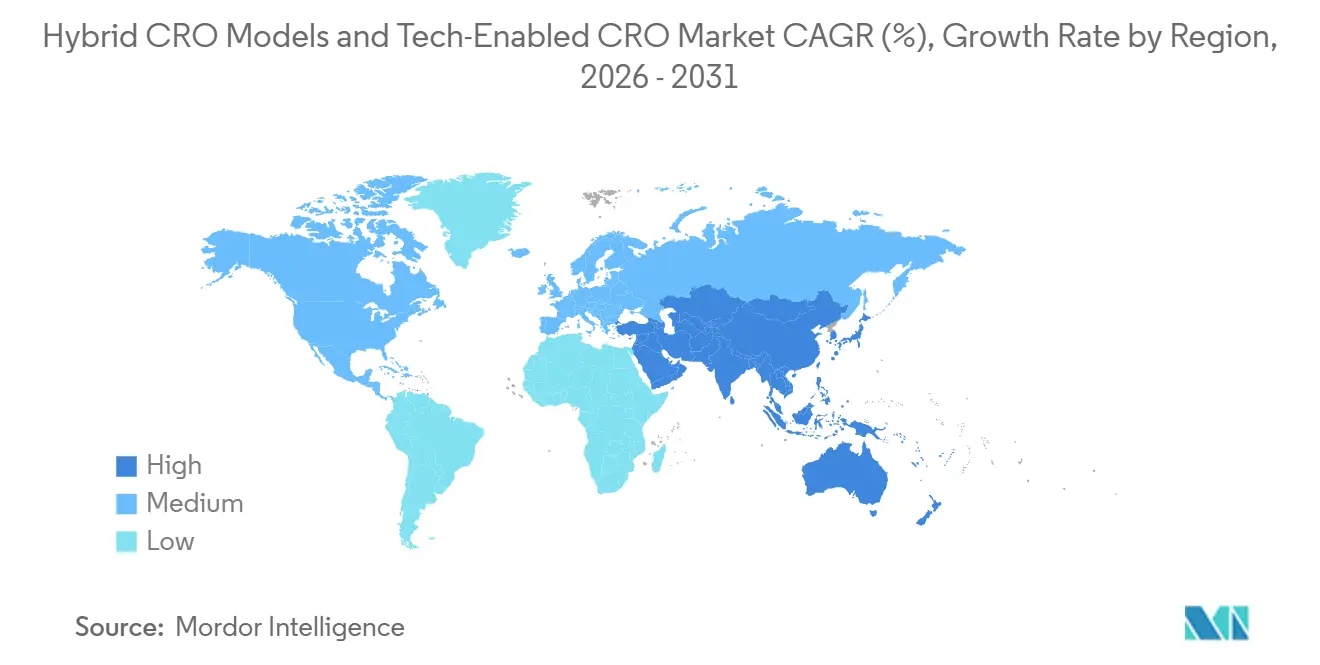
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
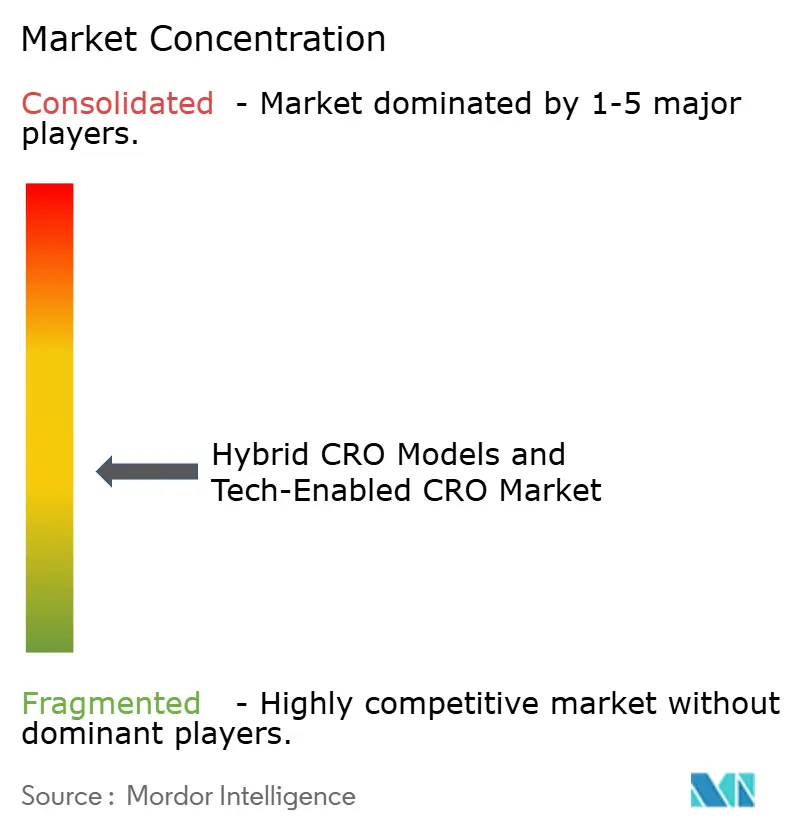
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Modelos Híbridos de CRO y CRO Habilitado por Tecnología por Mordor Intelligence
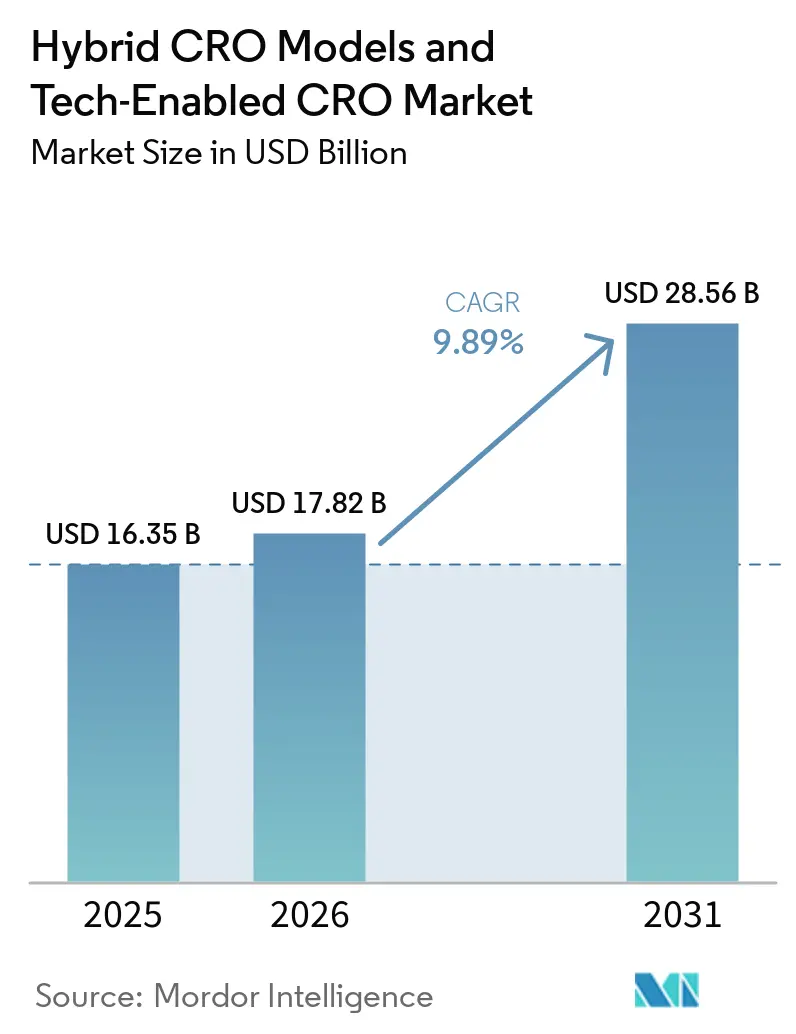
Se proyecta que el tamaño del Mercado de Modelos Híbridos de CRO y CRO Habilitado por Tecnología se expanda desde 16,35 mil millones de USD en 2025 y 17,82 mil millones de USD en 2026 hasta 28,56 mil millones de USD para 2031, registrando un CAGR del 9,89% entre 2026 y 2031.
El mercado de modelos híbridos de CRO y CRO habilitado por tecnología está siendo moldeado por diseños de ensayos que requieren capacidades operativas, científicas y de gestión de datos más amplias. Los programas de terapias biológicas, celulares y génicas añaden exigentes requisitos logísticos, pruebas especializadas y seguimientos de seguridad a largo plazo. Los patrocinadores también utilizan estructuras de entrega flexibles cuando necesitan apoyo externo mientras retienen la supervisión de funciones sensibles. El mercado de modelos híbridos de CRO y CRO habilitado por tecnología se está moviendo, en consecuencia, hacia modelos de entrega que pueden asignar responsabilidades por función sin oscurecer la responsabilidad del patrocinador. Las herramientas digitales para la identificación de pacientes, las actividades remotas y la recopilación continua de datos se han vuelto importantes en la selección de proveedores. Estas condiciones favorecen a los proveedores que combinan conocimiento terapéutico, tecnología integrada y gobernanza confiable en programas complejos.
Conclusiones Clave del Informe
- Por modelo de servicio, el CRO de Servicio Completo tuvo el 39,31% de la participación del mercado de modelos híbridos de CRO y CRO habilitado por tecnología en 2025, mientras que se espera que el Modelo Híbrido registre el CAGR más alto del 10,65% hasta 2031.
- Por tipo de servicio, la Gestión de Ensayos Clínicos representó el 54,24% del tamaño del mercado de modelos híbridos de CRO y CRO habilitado por tecnología en 2025, mientras que se espera que la Gestión de Datos y Bioestadística avance a un CAGR del 10,62% hasta 2031.
- Por área terapéutica, la Oncología tuvo el 35,14% de la participación del mercado de modelos híbridos de CRO y CRO habilitado por tecnología en 2025, mientras que se prevé que la Neurociencia crezca a un CAGR del 10,42% hasta 2031.
- Por fase clínica, la Fase III representó el 55,54% del tamaño del mercado de modelos híbridos de CRO y CRO habilitado por tecnología en 2025, mientras que se prevé que la Fase I se expanda a un CAGR del 10,33% hasta 2031.
- Por usuario final, las Empresas Farmacéuticas y Biofarmacéuticas dominaron el 71,61% del segmento en 2025, mientras que se prevé que los Patrocinadores Sin Fines de Lucro y Gubernamentales crezcan a un CAGR del 10,85% hasta 2031.
- Por geografía, América del Norte tuvo una participación de ingresos del 46,52% en 2025, mientras que se espera que Asia-Pacífico registre el CAGR más alto del 10,55% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Modelos Híbridos de CRO y CRO Habilitado por Tecnología
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Complejidad de los Ensayos Clínicos y Carga de Protocolos | +2.2% | Global | Largo plazo (≥ 4 años) |
| Expansión de las Carteras de Terapias Biológicas, Celulares y Génicas | +1.8% | Global, concentrado en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Demanda de los Patrocinadores de Modelos de Entrega FSP, FSO e Híbridos Flexibles | +1.6% | Global | Mediano plazo (2-4 años) |
| Adopción Creciente de Ensayos Descentralizados y Centrados en el Paciente | +1.4% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Identificación de Pacientes y Optimización del Reclutamiento Habilitados por IA | +1.1% | Global | Corto plazo (≤ 2 años) |
| Datos del Mundo Real Propietarios y Redes de Atención Domiciliaria como Diferenciadores | +0.8% | América del Norte y la UE, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Complejidad de los Ensayos Clínicos y Carga de Protocolos
La duración media de inscripción superó los 16 meses en 2025 a medida que los patrocinadores ampliaron los criterios de elegibilidad y añadieron criterios de valoración estratificados por biomarcadores que requerían ventanas de observación más largas. La carga no se distribuyó de manera uniforme entre los programas, ya que la dosificación adaptativa, las nuevas modalidades y los diseños de canasta de múltiples brazos impusieron exigencias particulares a los estudios de Fase I. La oncología representó el 38% de los inicios de ensayos patrocinados por la industria de Fase I a Fase III en 2025, y un tercio de esos inicios involucró nuevas modalidades. Estos programas requieren equipos con experiencia en evaluación de inmunogenicidad, caracterización de vectores y monitoreo de seguridad a largo plazo.
Para el mercado de modelos híbridos de CRO y CRO habilitado por tecnología, esto aumenta la importancia de los equipos que pueden aplicar la misma disciplina operativa en procedimientos especializados, capacitación de sitios, manejo de productos y seguimiento de pacientes. Los miembros de ACRO realizaron o apoyaron 7.634 estudios que involucraron a 1,4 millones de pacientes en 2025, lo que muestra la amplitud operativa disponible a través de las plataformas CRO establecidas. Los patrocinadores que ejecutan 3 o más estudios complejos dividen cada vez más las funciones especializadas entre proveedores calificados en lugar de pedirle a 1 proveedor de servicio completo que duplique cada capacidad.
Expansión de las Carteras de Terapias Biológicas, Celulares y Génicas
ASGCT-Citeline rastreó 4.469 terapias a lo largo del continuo de desarrollo a mediados de 2025, incluidas 679 indicaciones de activos en etapa clínica. La cifra de etapa clínica aumentó un 5,3% desde el primer trimestre de 2025, lo que indica una actividad de desarrollo continua en lugar de un aumento de corta duración. El sector registró 5 mil millones de USD en inversión durante el primer semestre de 2025 en 1.905 ensayos en curso en todo el mundo. América del Norte, Europa y Asia-Pacífico albergaron 844, 453 y 750 programas activos, respectivamente[1]Sociedad Americana de Terapia Génica y Celular y Citeline, "Avances en Terapia Celular y Génica y el Panorama Evolutivo del AAV en el Primer Semestre de 2025," PackGene, packgene.com..
Estos estudios requieren coordinación entre las operaciones clínicas, la fabricación de vectores, la programación de aféresis y el seguimiento a largo plazo de los pacientes. Esta necesidad respalda los acuerdos híbridos en los que los proveedores clínicos trabajan con socios fabricantes especializados y mantienen una responsabilidad clara por cada actividad. El mercado de modelos híbridos de CRO y CRO habilitado por tecnología se beneficia cuando esos acuerdos facilitan la coordinación del trabajo complejo sin separar las decisiones clínicas de la preparación para la fabricación.
Modelos de Entrega FSP, FSO e Híbridos Flexibles
El mercado de modelos híbridos de CRO y CRO habilitado por tecnología se está beneficiando de la demanda de los patrocinadores de modelos de entrega que pueden cambiar con las necesidades del programa. PPD declaró que 2 tercios de los desarrolladores de fármacos utilizan acuerdos FSP o FSP e FSO híbridos. Estos acuerdos permiten a los patrocinadores retener el control de la gestión de datos y el análisis estadístico mientras asignan el monitoreo y otras actividades intensivas en mano de obra a socios de servicio. Las grandes empresas farmacéuticas pueden utilizar el apoyo FSP para el trabajo recurrente y el apoyo de servicio completo donde la experiencia interna o el alcance geográfico son limitados.
Las empresas de biotecnología de tamaño mediano a menudo seleccionan una estructura híbrida de 1 CRO porque no tienen capacidades de gobernanza FSP permanentes. El enfoque brinda flexibilidad a los patrocinadores, pero también otorga mayor importancia a la gestión transparente del cambio y a los derechos de decisión definidos. El mercado de modelos híbridos de CRO y CRO habilitado por tecnología, por lo tanto, favorece a las organizaciones que documentan las rutas de escalada, revisan el desempeño conjuntamente y mantienen visibilidad en cada función asignada.
Adopción de Ensayos Descentralizados y Centrados en el Paciente
La FDA finalizó su guía sobre elementos de ensayos descentralizados en septiembre de 2024 y confirmó que los requisitos existentes se aplican tanto a los estudios descentralizados como a los tradicionales. La guía aborda las actividades remotas, las tecnologías de salud digital y el manejo fuera del sitio de los productos en investigación[2]Administración de Alimentos y Medicamentos de los Estados Unidos, "Realización de Ensayos Clínicos con Elementos Descentralizados, Guía para la Industria, Investigadores y Otras Partes Interesadas," Registro Federal, govinfo.gov.. Los diseños centrados en el paciente pueden utilizar datos de dispositivos portátiles y visitas de telesalud, pero también requieren una logística confiable de dispositivos, agregación de datos y coordinación de atención médica local. Las herramientas de identificación de pacientes y reclutamiento habilitadas por IA son cada vez más importantes porque pueden ayudar a los proveedores a identificar sitios y participantes adecuados con mayor anticipación.
Las redes de atención domiciliaria y los activos de datos del mundo real pueden fortalecer la posición de un proveedor integrado cuando los servicios remotos forman parte del protocolo. El mercado de modelos híbridos de CRO y CRO habilitado por tecnología, por lo tanto, recompensa a las plataformas que pueden conectar los procesos digitales con una entrega clínica responsable. El valor de estos sistemas radica en su capacidad para funcionar dentro de las responsabilidades establecidas del ensayo en lugar de añadir una capa de tecnología desconectada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas de Interoperabilidad de Datos entre Plataformas | -1.4% | Global | Mediano plazo (2-4 años) |
| Requisitos Fragmentados de Privacidad y Transferencia de Datos Transfronteriza | -0.9% | UE, América del Norte y programas transfronterizos en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Escasez de Talento en Operaciones Clínicas Digitales | -0.6% | Global | Corto plazo (≤ 2 años) |
| Riesgo de Integración de Proveedores en Programas Híbridos con Múltiples Proveedores | -0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Brechas de Interoperabilidad de Datos entre Plataformas y Limitaciones de Talento Digital
Los sistemas EDC nativos en la nube, las plataformas de dispositivos portátiles, las herramientas eCOA, los sistemas de laboratorio y las aplicaciones de monitoreo basado en riesgos pueden generar un trabajo de integración difícil en programas con múltiples proveedores. ACRO informó que el 71% de los CRO miembros utilizaron IA para la gestión de datos en 2025, la tasa de adopción más alta en todo el ciclo de vida operativo del CRO. Estos sistemas aún dependen de entradas limpias, estructuradas y estandarizadas, que los diseños de plataformas fragmentadas no siempre proporcionan sin preparación manual. La transferencia entre el monitoreo de sitios liderado por el CRO y los sistemas EDC gestionados por el patrocinador es especialmente sensible porque a menudo marca el límite de un contrato híbrido.
La escasez de talento en operaciones clínicas digitales puede prolongar la conciliación y limitar la velocidad a la que las organizaciones implementan herramientas más avanzadas. El mercado de modelos híbridos de CRO y CRO habilitado por tecnología continuará enfrentando riesgos de integración de proveedores cuando los roles, la propiedad de los datos y las interfaces del sistema no se establezcan al inicio del programa. Las especificaciones claras, los estándares de datos definidos y las pruebas tempranas de las transferencias pueden reducir la interrupción operativa que se desarrolla cuando varias organizaciones utilizan plataformas separadas.
Requisitos Fragmentados de Privacidad y Transferencia de Datos Transfronteriza
El Reglamento del Espacio Europeo de Datos de Salud entró en vigor en marzo de 2025, y el Sistema de Información de Ensayos Clínicos de la UE se volvió obligatorio para todos los ensayos en enero de 2025. Estas medidas añaden procedimientos comunes, pero también requieren que los proveedores gestionen obligaciones de gobernanza detalladas en programas multinacionales. El RGPD proporciona protecciones especiales para los datos de salud, incluidas las Evaluaciones de Impacto de la Transferencia cuando los datos se mueven fuera del EEE. Las autoridades alemanas de protección de datos emitieron directrices adicionales sobre transferencias internacionales de datos de salud en investigación médica durante septiembre de 2025.
Los patrocinadores en Asia-Pacífico también enfrentan los requisitos de localización de datos de China y la Ley de Protección de Datos Personales Digitales de India. Estos requisitos favorecen a los CRO que tienen experiencia en privacidad a nivel de país y pueden gestionar las responsabilidades legales en todo el programa. En el mercado de modelos híbridos de CRO y CRO habilitado por tecnología, esto puede convertir la planificación de la privacidad en una consideración central de entrega en lugar de una revisión final antes de la transferencia o el análisis de datos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Servicio: Los Acuerdos Híbridos Desafían la Titularidad del Servicio Completo
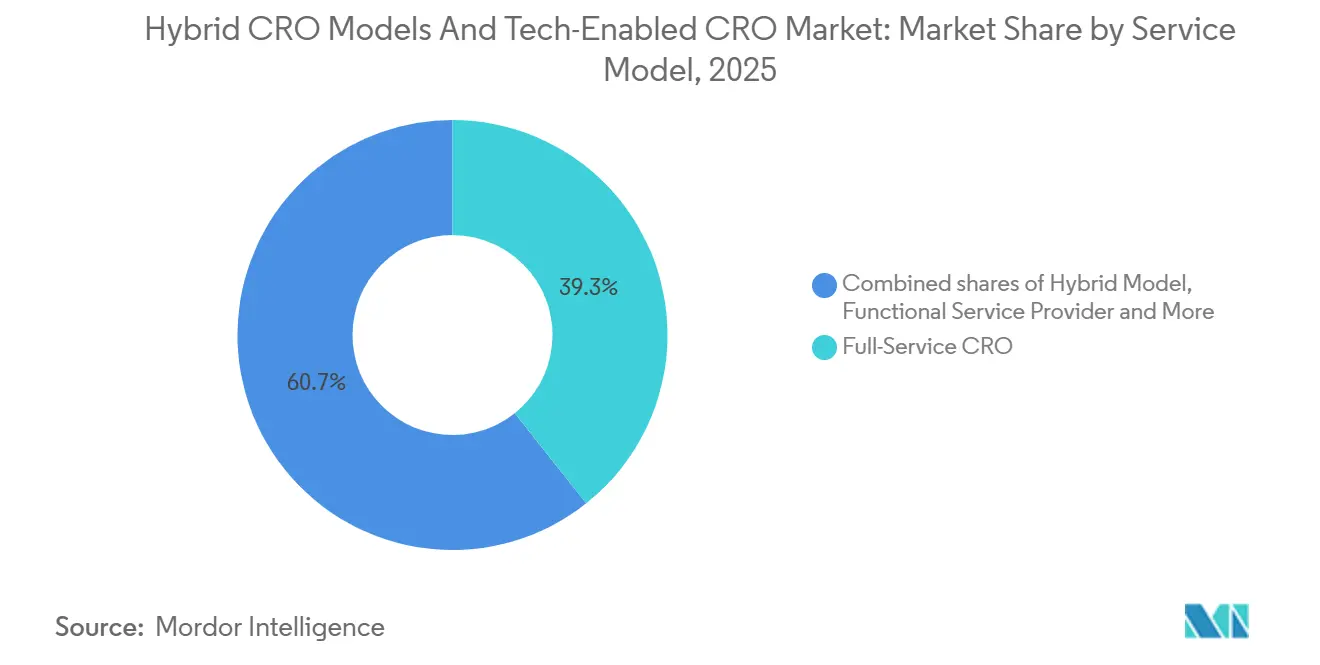
El CRO de Servicio Completo tuvo el 39,31% del segmento de modelo de servicio en 2025. Esta base establecida otorgó a los grandes proveedores un papel operativo significativo en programas que necesitan un socio responsable en todos los países, funciones y etapas del estudio. Su posición reflejó la necesidad entre las empresas de biotecnología pequeñas y medianas de contar con apoyo responsable desde la Fase I hasta la Fase III. Las empresas biofarmacéuticas emergentes impulsaron el 68% de los inicios de ensayos clínicos en 2025, y muchas dependieron de proveedores externos para el apoyo al desarrollo de extremo a extremo. Se prevé que el Modelo Híbrido registre un CAGR del 10,65% de 2026 a 2031. Las grandes empresas farmacéuticas lo utilizan para combinar la entrega de servicio completo en entornos complejos con equipos FSP integrados para el trabajo analítico recurrente.
Las ofertas de CRO Virtual y Proveedor de Servicios Funcionales siguen siendo más pequeñas, pero atraen a las empresas de biotecnología que buscan una implementación rápida sin construir capacidad interna fija. Los contratos híbridos a menudo otorgan a cada función una estructura de gobernanza y precios separada. Ese enfoque permite a los patrocinadores ajustar los paquetes de trabajo a medida que los programas cambian. También puede apoyar relaciones duraderas cuando un proveedor gana un alcance más amplio a medida que avanza un programa. Los proveedores deben tener procesos disciplinados de órdenes de cambio y supervisión integrada si quieren gestionar esos acuerdos de manera efectiva. El mercado de modelos híbridos de CRO y CRO habilitado por tecnología se beneficia de esta disciplina porque cada función puede cambiar a un ritmo diferente a medida que evolucionan los protocolos del estudio, las condiciones de inscripción o las necesidades de datos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Servicio: La Gestión de Datos y la Bioestadística Ganan Importancia
La Gestión de Ensayos Clínicos dominó el 54,24% del segmento de tipo de servicio en 2025. Su escala reflejó la necesidad continua de organizar la activación de sitios, el apoyo a los investigadores, los planes de monitoreo, las visitas de los pacientes y el flujo práctico de información desde los sitios hasta los patrocinadores. El segmento sigue siendo central porque los programas de Fase II y Fase III necesitan activación de sitios, monitoreo y recopilación coordinada de datos. Se espera que la Gestión de Datos y Bioestadística crezca a un CAGR del 10,62% de 2026 a 2031. La Estrategia de Desarrollo de Fármacos, los Asuntos Regulatorios y Consultoría, y Otros Tipos de Servicio también tienen roles significativos donde los patrocinadores necesitan profundidad científica. Estas funciones pueden convertirse en elementos importantes dentro de un programa híbrido, especialmente cuando un proveedor especializado apoya una actividad definida.
Los diseños de ensayos adaptativos requieren análisis interinos continuos, en lugar de un modelo tradicional centrado principalmente en el bloqueo final de la base de datos. Los marcos adaptativos bayesianos y el monitoreo de seguridad en tiempo real pueden requerir apoyo de bioestadística durante todo el ensayo. ACRO informó que el 71% de los CRO miembros utilizaron IA en la gestión de datos durante 2025. Este patrón coloca los servicios de datos en el centro de la competencia tecnológica entre los CRO. También hace que el mercado de modelos híbridos de CRO y CRO habilitado por tecnología sea más dependiente de sistemas que puedan recopilar, limpiar, revisar y presentar información del ensayo en formas que apoyen las decisiones del patrocinador. La industria de modelos híbridos de CRO y CRO habilitado por tecnología está, por lo tanto, dirigiendo más atención a la infraestructura analítica que respalda presentaciones confiables y decisiones oportunas.
Por Área Terapéutica: La Oncología Lidera Mientras la Neurociencia se Expande
La Oncología tuvo el 35,14% del segmento de área terapéutica en 2025. El mercado de modelos híbridos de CRO y CRO habilitado por tecnología continuó dependiendo de los programas de oncología porque sus demandas operativas se extienden desde la selección de elegibilidad y los sitios especializados hasta el cuidadoso seguimiento de seguridad. Su posición reflejó una extensa actividad de cartera y protocolos exigentes. La oncología representó el 38% de los inicios de ensayos patrocinados por la industria de Fase I a Fase III en 2025. Una gran parte de esos estudios involucró nuevas modalidades que necesitan monitoreo especializado y apoyo de seguridad. La Inmunología e Inflamación, las Enfermedades Infecciosas y las Enfermedades Metabólicas siguieron siendo áreas importantes para la actividad de I+D.
Se prevé que la Neurociencia crezca a un CAGR del 10,42% de 2026 a 2031. Los programas en neurodegeneración, condiciones psiquiátricas y enfermedades neurológicas raras requieren medidas de resultado especializadas. Las escalas cognitivas, los biomarcadores de imagen y los instrumentos eCOA o PRO requieren personal capacitado y operaciones de ensayo consistentes. Las áreas terapéuticas de Cardiovascular y Oftalmología siguen siendo más pequeñas pero estables. La Oftalmología también se beneficia de los avances en los enfoques de terapia génica para las enfermedades retinianas hereditarias. Estas diferencias terapéuticas requieren que los proveedores combinen procesos clínicos comunes con capacitación especializada, razón por la cual el mercado de modelos híbridos de CRO y CRO habilitado por tecnología no puede depender únicamente de la escala operativa generalizada.
Por Fase Clínica: La Fase I se Convierte en un Caso de Prueba Tecnológica
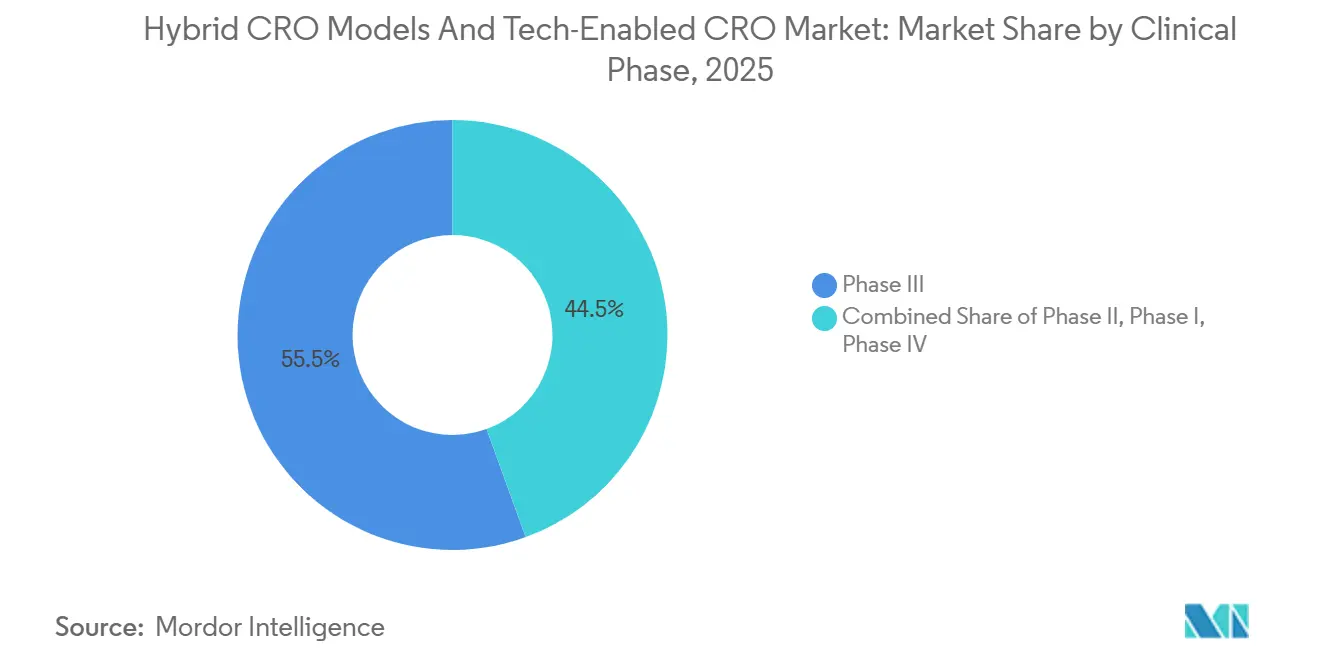
La Fase III retuvo el 55,54% del segmento de fase clínica en 2025. Su escala continua reflejó el número de pacientes, países, investigadores, actividades de monitoreo y verificaciones de datos necesarias para respaldar los estudios destinados a presentaciones regulatorias. Los grandes estudios en etapa tardía continúan requiriendo una inscripción extensa, gestión de sitios y coordinación regulatoria. Los acuerdos híbridos son particularmente relevantes para los estudios de Fase III que utilizan diferentes socios especializados en distintos países. Se prevé que la Fase I crezca a un CAGR del 10,33% de 2026 a 2031. El crecimiento sigue un número creciente de programas de primera administración en humanos que involucran terapias celulares y génicas y anticuerpos biespecíficos.
Las actividades Preclínicas y de Fase I pueden establecer la relación con el patrocinador más temprano en el desarrollo. Los proveedores que ofrecen evaluación temprana de seguridad, trabajo de viabilidad y operaciones especializadas de Fase I pueden crear una ruta de desarrollo más conectada. La selección de sitios asistida por IA puede ser especialmente útil cuando un estudio temprano necesita identificar investigadores adecuados rápidamente. Los servicios de Fase IV y Poscomercialización también están recibiendo atención a medida que los datos del mundo real se vuelven más importantes para la gestión del ciclo de vida y las discusiones de reembolso. Estos requisitos extienden la demanda de apoyo especializado en datos y operaciones más allá de los ensayos fundamentales. El mercado de modelos híbridos de CRO y CRO habilitado por tecnología puede, en consecuencia, desarrollar relaciones que continúen desde la viabilidad temprana hasta la generación de evidencia después de la aprobación del producto.

Por Usuario Final: Los Patrocinadores Gubernamentales Amplían su Rol
Las Empresas Farmacéuticas y Biofarmacéuticas dominaron el 71,61% del gasto de los usuarios finales en 2025. Su posición reflejó el alto gasto en I+D y la continua dependencia de la infraestructura CRO a medida que los equipos clínicos no se expandieron al ritmo del volumen de la cartera. Las Empresas de Dispositivos Médicos forman un grupo de clientes separado con necesidades operativas que difieren de los ensayos de fármacos. Se prevé que los Patrocinadores Sin Fines de Lucro y Gubernamentales se expandan a un CAGR del 10,85% de 2026 a 2031. Este crecimiento refleja la adquisición de investigación clínica para contramedidas médicas, vacunas, respuesta a enfermedades infecciosas y programas relacionados.
Los estudios patrocinados por el gobierno pueden requerir sistemas de cumplimiento especializados y experiencia documentada en adquisiciones públicas. Los proveedores con capacidades activas de participación en BARDA, NIH y DoD han realizado inversiones deliberadas en estos requisitos. Los proveedores sin vehículos de contrato establecidos y registros de desempeño relevantes pueden enfrentar barreras materiales de entrada. El mercado de modelos híbridos de CRO y CRO habilitado por tecnología otorga mayor peso a esas capacidades porque la entrega digital por sí sola no aborda la elegibilidad de adquisición. La demanda entre los patrocinadores comerciales y públicos también se está moviendo hacia socios que puedan mantener equipos de operaciones clínicas adaptativas. Esta dirección amplía el mercado de modelos híbridos de CRO y CRO habilitado por tecnología más allá del enfoque tradicional en la capacidad de monitoreo y otorga más valor a la coordinación repetible entre funciones.
Análisis Geográfico
América del Norte tuvo el 46,52% del segmento geográfico en 2025. La estrecha presencia de patrocinadores, sitios de investigación, laboratorios especializados y equipos de desarrollo experimentados respaldó el tamaño del mercado de modelos híbridos de CRO y CRO habilitado por tecnología en América del Norte. La región se benefició de una densa concentración de patrocinadores farmacéuticos y biotecnológicos, sedes globales de CRO y unidades clínicas de Fase I. Las empresas biofarmacéuticas emergentes impulsaron el 68% de los inicios de ensayos clínicos en 2025 y dependieron de las asociaciones con CRO para la capacidad de desarrollo de extremo a extremo. Canadá y México añaden vías regulatorias que respaldan protocolos multinacionales que requieren datos regionales. Los Estados Unidos emplearon a 125.498 trabajadores de CRO en 2025, lo que refleja una capacidad sustancial en operaciones clínicas, gestión de datos y asuntos regulatorios[3]Asociación de Organizaciones de Investigación Clínica, "Informe del Estado de la Industria," Asociación de Organizaciones de Investigación Clínica, acrohealth.org..
Europa fue la segunda región más grande, con Alemania, el Reino Unido, Francia, Italia y España como ubicaciones clave de activación de sitios. Estos países respaldan programas de oncología, neurociencia, inmunología, cardiovascular y otras etapas tardías. El marco de la MHRA del Reino Unido continuó respaldando la investigación en fase temprana después del Brexit. Alemania y Francia mantuvieron sólidas redes de centros médicos académicos para grandes programas. El uso obligatorio del Sistema de Información de Ensayos Clínicos de la UE y el Reglamento del Espacio Europeo de Datos de Salud aumentaron las demandas de gobernanza para los estudios multinacionales. Para el mercado de modelos híbridos de CRO y CRO habilitado por tecnología, esto puede aumentar la ventaja de los proveedores que pueden aplicar procedimientos operativos comunes mientras se adaptan a los requisitos locales.
Se prevé que Asia-Pacífico crezca a un CAGR del 10,55% de 2026 a 2031. China lideró la actividad de Fase I a nivel mundial en 2025, mientras que India empleó a 48.794 trabajadores de CRO y amplió la capacidad de primera administración en humanos. Los requisitos de participación de pacientes locales de China para los programas fundamentales de Fase III respaldan la demanda de experiencia establecida en la NMPA y redes de sitios. Japón, Corea del Sur y Australia ofrecen diferentes poblaciones de pacientes y vías regulatorias para el diseño de programas regionales. El mercado de modelos híbridos de CRO y CRO habilitado por tecnología puede utilizar estas diferencias para crear programas multinacionales que brinden a los patrocinadores una evidencia regional más amplia mientras mantienen la ejecución práctica cerca de los sitios locales. Oriente Medio y África, particularmente los países del GCC y Sudáfrica, y América del Sur, liderada por Brasil y Argentina, siguen siendo ubicaciones más pequeñas donde la inversión en redes locales y consultoría regulatoria respalda la investigación en oncología, enfermedades infecciosas y vacunas.

Panorama Competitivo
El mercado de modelos híbridos de CRO y CRO habilitado por tecnología está moderadamente concentrado, con los 5 proveedores más grandes que tienen una participación significativa de los ingresos de servicios de ensayos clínicos más amplios. Los grandes CRO están combinando adquisiciones de tecnología con inversiones en plataformas empresariales que fortalecen las capacidades analíticas. Este enfoque respalda un papel más amplio en todo el proceso de desarrollo en lugar de un mandato de entrega clínica estrecho. También hace que la integración tecnológica sea más central en la forma en que los proveedores compiten por programas complejos. Los proveedores restantes compiten a través de la especialización terapéutica, la entrega regional y los activos digitales propietarios. El mercado de modelos híbridos de CRO y CRO habilitado por tecnología sigue abierto a proveedores especializados cuando pueden ofrecer una capacidad específica con mayor consistencia o velocidad que una organización más amplia.
PSI CRO introdujo su plataforma SYNETIC en enero de 2026 para apoyar la identificación de sitios, el inicio y la inscripción a través de flujos de trabajo habilitados por IA. La plataforma demuestra cómo la tecnología dirigida puede apoyar las actividades de viabilidad y Fase I donde la velocidad y la selección adecuada de sitios son importantes. Los CRO de nivel medio y especialistas pueden ganar participación cuando ofrecen un sólido conocimiento terapéutico, decisiones de gobernanza más rápidas y estructuras de entrega modulares. Medpace y Novotech están desarrollando experiencia diferenciada en terapia celular y génica y en Asia-Pacífico, respectivamente. Sus posiciones muestran que el conocimiento especializado puede ser decisivo donde una escala amplia no resuelve directamente la complejidad del programa. El mercado de modelos híbridos de CRO y CRO habilitado por tecnología también reconoce que un programa efectivo debe conectar la experiencia especializada con la gobernanza del patrocinador y la entrega práctica a nivel de sitio.
La entrega integrada de terapia celular y génica sigue siendo un área donde las operaciones clínicas, la coordinación de fabricación, los requisitos regulatorios y los registros de pacientes deben trabajar juntos. Esto crea espacio para los proveedores que pueden coordinar socios especializados sin debilitar la responsabilidad. El modelo de primera ejecución virtual de Science 37 muestra cómo la ejecución remota puede competir con los enfoques basados en sitios cuando el protocolo es adecuado para esa estructura. Los proveedores que siguen dependiendo de proveedores de tecnología separados pueden enfrentar presión de precios y difíciles transferencias de sistemas. El panorama de proveedores todavía deja espacio para los especialistas que pueden ofrecer resultados consistentes en áreas terapéuticas exigentes, regiones seleccionadas o funciones digitales definidas.
Líderes de la Industria de Modelos Híbridos de CRO y CRO Habilitado por Tecnología
IQVIA Inc.
ICON plc
Thermo Fisher Scientific Inc.
Laboratory Corporation of America Holdings
Parexel International Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Curavit Clinical Research adquirió los activos de CRO de Lindus Health. La adquisición amplió la presencia de Curavit en Europa, permitiendo a la empresa proporcionar a los patrocinadores de ciencias de la vida soluciones integradas de extremo a extremo para ensayos clínicos descentralizados, híbridos y tradicionales en América del Norte y Europa.
- Marzo de 2025: Jeeva Clinical Trials, un proveedor de tecnología de ensayos clínicos descentralizados e híbridos, lanzó su Programa de Asociación con Organizaciones de Investigación por Contrato (CRO). El programa invitó a los CRO con visión de futuro a adoptar la colaboración en tiempo real, la gestión de ensayos impulsada por IA y la conectividad fluida entre sitios y patrocinadores a través del Sistema de Gestión de Ensayos Clínicos (CTMS) unificado de la empresa.


Alcance del Informe del Mercado Global de Modelos Híbridos de CRO y CRO Habilitado por Tecnología
Según el alcance del informe, los modelos híbridos de CRO combinan servicios de investigación clínica internos y externalizados para proporcionar una gestión de ensayos flexible y colaborativa. Los CRO habilitados por tecnología aprovechan tecnologías digitales avanzadas como la IA y la automatización para mejorar la eficiencia, la precisión y la velocidad en el desarrollo de fármacos.
El mercado de modelos híbridos de CRO y CRO habilitado por tecnología está segmentado por modelo de servicio en CRO de servicio completo, proveedores de servicios funcionales, modelos híbridos y CRO virtuales; por tipo de servicio en estrategia de desarrollo de fármacos, gestión de ensayos clínicos, gestión de datos y bioestadística, asuntos regulatorios y consultoría, y otros tipos de servicio; por área terapéutica en oncología, enfermedades cardiovasculares, neurociencia, oftalmología, enfermedades metabólicas, inmunología e inflamación, enfermedades infecciosas y otras áreas terapéuticas; por fase clínica en preclínica, Fase I, Fase II, Fase III, y Fase IV y poscomercialización; por usuario final en empresas farmacéuticas y biofarmacéuticas, empresas de dispositivos médicos, patrocinadores sin fines de lucro y gubernamentales, y otros usuarios finales; y por geografía en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Estrategia de Desarrollo de Fármacos |
| Gestión de Ensayos Clínicos |
| Gestión de Datos y Bioestadística |
| Servicios Regulatorios y de Consultoría |
| Otros Servicios Especializados |
| Cardiovascular |
| Neurociencia |
| Oftalmología |
| Oncología |
| Metabólico y Otros |
| Preclínica |
| Fase I |
| Fase II |
| Fase III |
| Fase IV y Poscomercialización |
| Empresas Farmacéuticas y de Biotecnología |
| Patrocinadores sin Fines de Lucro y Gubernamentales |
| Institutos Académicos y de Investigación |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Servicio | Estrategia de Desarrollo de Fármacos | |
| Gestión de Ensayos Clínicos | ||
| Gestión de Datos y Bioestadística | ||
| Servicios Regulatorios y de Consultoría | ||
| Otros Servicios Especializados | ||
| Por Área Terapéutica | Cardiovascular | |
| Neurociencia | ||
| Oftalmología | ||
| Oncología | ||
| Metabólico y Otros | ||
| Por Fase | Preclínica | |
| Fase I | ||
| Fase II | ||
| Fase III | ||
| Fase IV y Poscomercialización | ||
| Por Usuarios Finales | Empresas Farmacéuticas y de Biotecnología | |
| Patrocinadores sin Fines de Lucro y Gubernamentales | ||
| Institutos Académicos y de Investigación | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de modelos híbridos de CRO y CRO habilitado por tecnología en 2026?
El tamaño del mercado de modelos híbridos de CRO y CRO habilitado por tecnología es de 17,82 mil millones de USD en 2026 y se prevé que alcance los 28,56 mil millones de USD para 2031 a un CAGR del 9,89%.
¿Qué modelo de servicio tiene la mayor participación?
El CRO de Servicio Completo tuvo el 39,31% en 2025, respaldado por empresas de biotecnología que necesitan apoyo de desarrollo de extremo a extremo con responsabilidad.
¿Qué tipo de servicio está creciendo más rápidamente?
Se prevé que la Gestión de Datos y Bioestadística crezca a un CAGR del 10,62% hasta 2031 a medida que los patrocinadores priorizan la infraestructura analítica y la calidad de las presentaciones.
¿Qué área terapéutica lidera la externalización de la investigación clínica?
La Oncología lideró con el 35,14% del segmento de área terapéutica en 2025 y representó el 38% de los inicios de ensayos patrocinados por la industria de Fase I a Fase III.
¿Qué región se espera que crezca más rápidamente?
Se prevé que Asia-Pacífico crezca a un CAGR del 10,55% hasta 2031, respaldada por la actividad de Fase I de China y la creciente base de operaciones clínicas de India.
Última actualización de la página el:



