
高温熱可塑性プラスチック市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
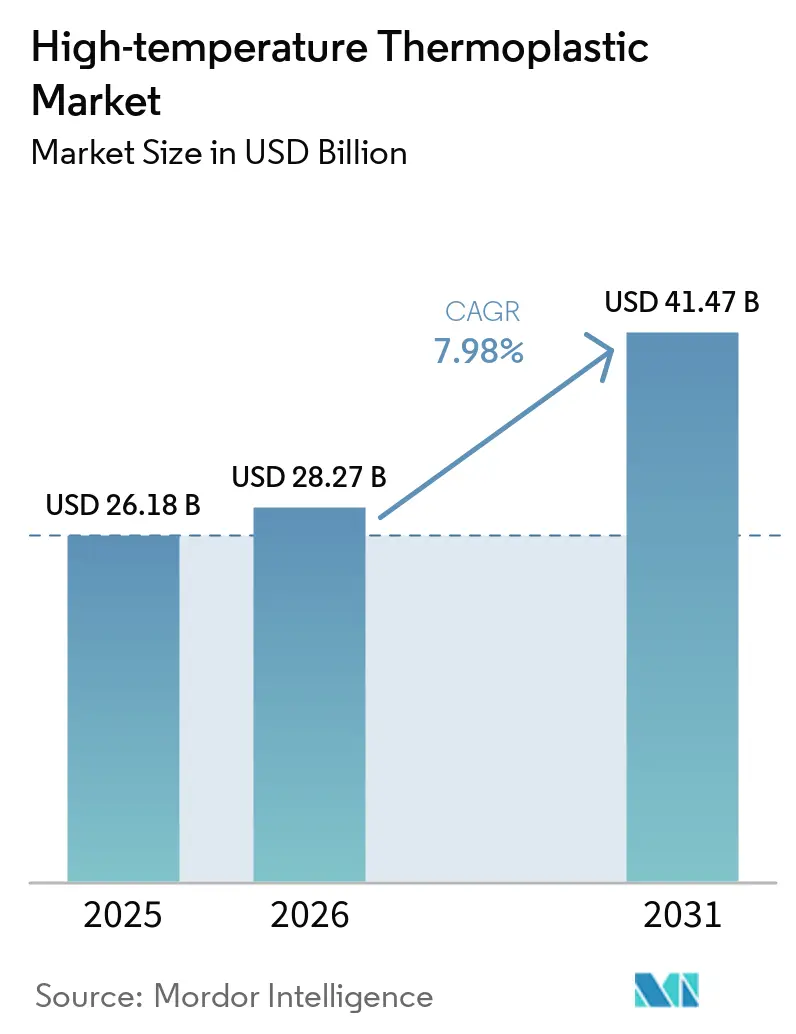
| 市場規模 (2026) | 28.27 十億米ドル |
| 市場規模 (2031) | 41.47 十億米ドル |
| 成長率 (2026 - 2031) | 7.98 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高温熱可塑性プラスチック市場分析
高温熱可塑性プラスチック市場規模は2026年に280億2,700万米ドルと推定され、2025年の261億8,000万米ドルから成長し、2031年には414億7,000万米ドルに達する見込みで、2026年~2031年にかけて年平均成長率(CAGR)7.98%で成長します。これらのポリマーが200°Cを超える連続使用温度に耐えながら強度を維持するという特性が、電気自動車用バッテリー、小型化された電子機器、および軽量航空宇宙構造体に不可欠な特性として需要を加速させています。電動化、5Gの展開、および記録的な航空機製造レートの上昇が組み合わさり、サプライチェーン全体でより大きな生産量を引き出しています。主要な樹脂メーカーがアジア太平洋地域に追加設備を開設するにつれ、供給側の準備も改善され、地域のコンバーターおよび完成品メーカーのリードタイムが短縮されています。それでも、特殊モノマーおよびエネルギーのコスト変動は、インプット変動をヘッジするスケールを持たない中小企業にとって引き続き課題となっています。その結果、技術的リーダーシップ、地域化された製造、およびクローズドループ製品開発に報いる、均衡しながらも活力ある業界が形成されています。
主要レポートの要点
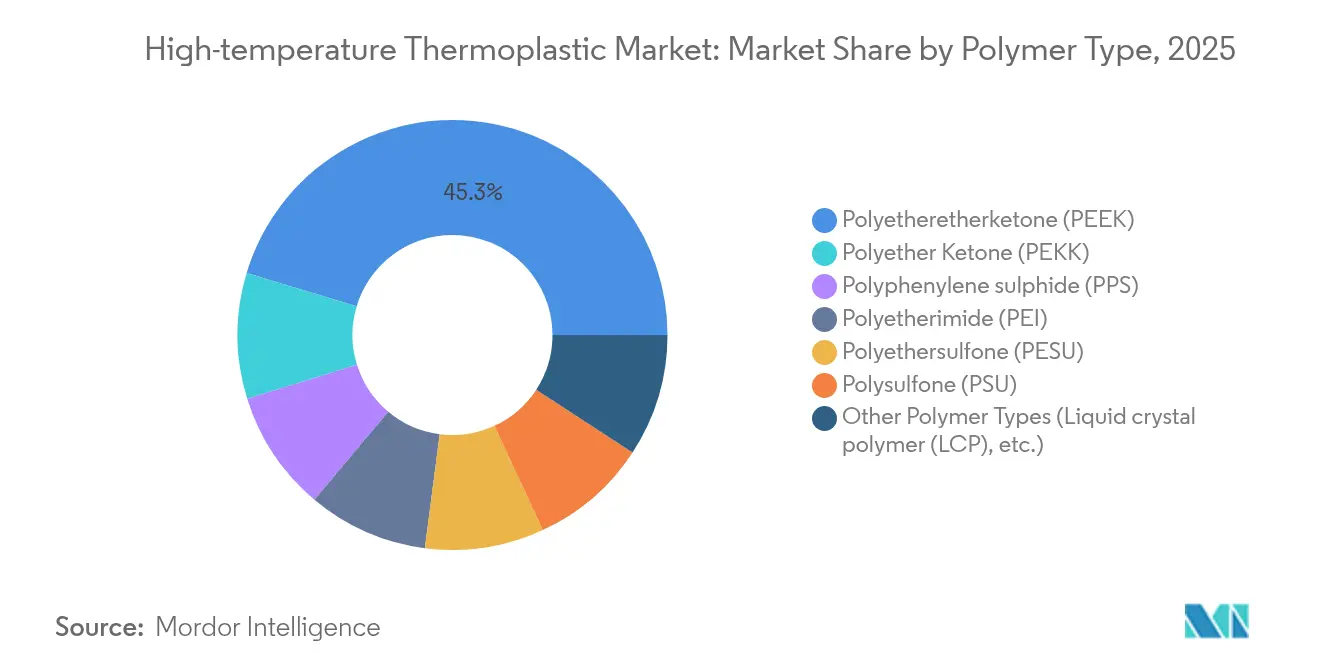
- ポリマータイプ別では、PEEKが2025年の高温熱可塑性プラスチック市場シェアの45.35%を占め、PEKKは2031年にかけて10.78%のCAGRで成長すると予測されている。
- 分子構造別では、半結晶性グレードが2025年の高温熱可塑性プラスチック市場規模の71.10%のシェアを保持し、非性グレードは2031年にかけて最速の7.99%のCAGRを記録する見込みである。
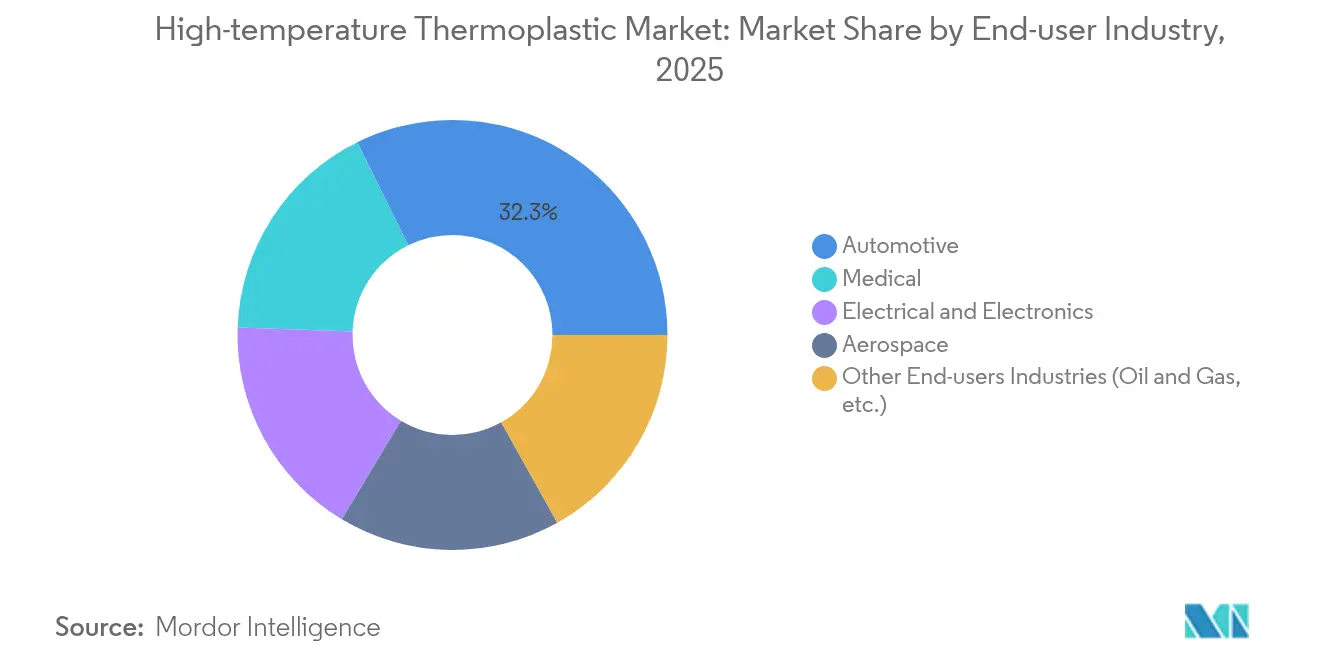
- エンドユーザー産業別では、自動車セグメントが2025年に32.30%の売上シェアでトップとなり、医療・ヘルスケアは2031年にかけて9.72%のCAGRで成長すると予測されている。
- 地域別では、アジア太平洋地域が2025年の高温熱可塑性プラスチック市場の39.05%を占め、2031年にかけて8.45%のCAGRで成長する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 軽量自動車部品に対する需要の増加 | +2.1% | 世界規模、アジア太平洋および欧州に集中 | 中期(2〜4年) |
| エレクトロニクスの小型化および高熱PCBアプリケーションの成長 | +1.8% | アジア太平洋を中心に、北米へ波及 | 短期(2年以下) |
| 航空宇宙・防衛産業からの需要の増加 | +1.5% | 北米と欧州、アジア太平洋で新興 | 長期(4年以上) |
| 3Dプリントおよびアディティブマニュファクチャリングにおける高い使用率 | +1.2% | 世界規模、北米と欧州で早期採用 | 中期(2〜4年) |
| ヘルスケア産業からの需要の増加 | +0.9% | 世界規模、プレミアム市場がリード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
軽量自動車部品に対する需要の増加
電気自動車は、バッテリーパック温度、炎への暴露、および継続的な振動に耐えられる樹脂グレードを必要とします。SABICのNORYL NHP8000VT3は、CTI PLC0定格を提供し、800ボルトのパワートレインアーキテクチャをトラッキング故障から保護します。2024年のBluebus電気バスは熱可塑性プラスチック製バッテリーハウジングを採用し、アルミニウムシェルと比較して重量を削減しながら防火安全基準を超えました。テスラはOptimus-Gen2ヒューマノイドロボットに約9kgのPEEKを指定し、総重量を10kg削減することで、車両を超えたポリマーの汎用性を証明しました。長い航続距離とより速い充電を追求する自動車メーカーは、これらの例を組み合わせ、先進熱可塑性プラスチックへの構造的な移行を確認しています。
エレクトロニクスの小型化および高熱PCBアプリケーションの成長
縮小するフォームファクターは部品の熱フラックスを高め、アセンブリリフロー中に基板温度を300°C以上に押し上げます。ポリイミドフィルムは寸法安定性を維持し、銅の熱膨張係数と一致することで、高密度回路における剥離を低減します。IEEE異種集積ロードマップは、高温熱可塑性プラスチックをチップレットパッケージングのダイアタッチおよびアンダーフィル材料として重要視しており、さらなるトランジスタのスケーリングを可能にします[1]。データセンター運営者がより高いラック電力を追求し、5G無線が普及するにつれて、基板メーカーは脆化なしに急速な熱サイクルに耐えられるポリマーを指定しています。アジア太平洋のファウンドリはすでに追加のラミネーターラインを整備しており、地域の樹脂サプライヤーに恩恵をもたらす近い将来の需要拡大を示しています。
航空宇宙・防衛産業からの需要の増加
商業および防衛の機体メーカーは、月100機のシングルアイル機を目標とする生産レートの加速を支えるため、熱可塑性複合材料のリブ、クリップ、およびスキンへの移行を進めています。ArkemaとHexcelは2024年にPEKKベースの一次構造材における初の認定品を製造し、飛行部品への産業的準備を証明しました。ボーイングのアリゾナ州における155,000平方フィートの先進複合材製造センターは2025年末に安定した生産に達し、北米のリーダーシップを強化します。PEEKおよびPEIはすでに難燃剤を追加することなくFAR 25.853を満たしており、二次処理を不要にしてアセンブリを迅速化します。認証上のハードルは新規参入者を抑制しますが、一度クリアすれば数十年にわたる収益源が確保され、このドライバーの長期的な効力が高まります。
3Dプリントおよびアディティブマニュファクチャリングにおける高い使用率
EOSのレーザーはPEKKパウダーを反復可能な気孔率制御で航空機ブラケットに焼結し、MarkforgedはロボットエンドエフェクターのためにSmall Lot Sizeで連続繊維熱可塑性プラスチックを供給します。熱間静水圧プレス(HIP)は、3Dプリントされたpeek複合材料の曲げ強度を46%、層間せん断を30%改善し、射出成形部品との差を縮めています。患者の解剖学的構造に合わせたカスタムインプラント、および一体型スティフナーを持つ飛行対応ダクティングが、アディティブを中期の強力な促進剤にしています。
ヘルスケア産業からの需要の増加
整形外科および頭蓋骨インプラントは、生体適合性および放射線透過性のためにPEEKに依存しています。Evonikのリン酸二相カルシウムを埋め込んだVESTAKEEP Fusionは、標準的なPEEKと比較して骨芽細胞の接着を30%以上向上させました。使い捨て手術器具は、蒸気滅菌サイクルおよび明瞭な視野のために非晶質PSUおよびPESUを好みます。世界規模での高齢化と低侵襲手術が安定した成長を確固たるものにし、ヘルスケアを持続的な長期ボリューム貢献者として位置づけています。
制約の影響分析*
| 制約 | (〜)% CAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い原材料および配合コスト | -1.4% | 世界規模、コスト敏感な市場で深刻な影響 | 短期(2年以下) |
| リサイクルおよびサーキュラーエコノミーの課題 | -0.8% | 欧州と北米が主導し、世界規模で拡大 | 長期(4年以上) |
| 資本集約的な高温処理設備 | -0.6% | 世界規模、新興市場ではより高い参入障壁 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い原材料および配合コスト
特殊モノマーは需給が逼迫しており、地政学的混乱に直面しています。複合樹脂メーカーのAOCは2024年にビニルエステルブレンドの価格をトン当たり200ユーロ引き上げ、エネルギーコスト上昇をチェーン全体に転嫁しました。PTFEの供給不足に対応する医療機器企業は、供給を確保するためにフッ素ポリマー押出しの垂直統合を余儀なくされました。400°C以上の温度に対応した高温二軸スクリュー押出機およびモールド温度制御ユニットは、中小企業には容易に導入できない資本を必要とします。単位コストが下がるまで、価格感応度の高いセグメントはエンジニアリングプラスチックまたはアルミニウムへの代替を続けるでしょう。
リサイクルおよびサーキュラーエコノミーの課題
PEEK、PEKK、およびPPSのクローズドループ回収は、残留ガラスまたは炭素繊維が分子量を低下させるため、依然として複雑です。研究者たちは硫黄求核試薬によるPEEKの解重合を達成してクリーンなモノマーストリームを得ましたが、スケールアップは未実証です[2]。Röchlingは年間10,000トンの廃棄物を機械的に再加工するため、サステナビリティセンターに1,000万ユーロを割り当てましたが、重要な特性を維持するためにはリサイクルフレークをバージン樹脂とブレンドする必要があります。欧州および北米において最低リサイクル含有量に関する規制の圧力が強まり、コンプライアンスコストおよびアプリケーションによっては性能上の妥協を生じさせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポリマータイプ別:
PEEKの優位性とPEKKのイノベーションPEEKは2025年の高温熱可塑性プラスチック市場シェアの45.35%を保持しました。引張強度約115MPaおよび連続使用温度約260°Cが、このポリマーをほとんどの認定部品リストに維持しています。航空宇宙シートフレーム、脊椎ケージ、および半導体ウェーハハンドリング部品はその実績に依存しています。PEKKの低い結晶化速度はアディティブマニュファクチャリングにおける層ごとの融合をサポートし、10.78%のCAGRを支える特性となっています。ArkemaのSEQENSとのライセンス契約により、アノードグレード原材料の川上統合が可能となり、供給ショックへのエクスポージャーが低減されています。
第二層の材料も進化しています。ガラス転移温度が280°Cを超える液晶ポリマーグレードは、5G基地局における次世代コネクタのピン密度要件を満たします。超高分子量ポリベンゾイミダゾールは350°Cの坑内シールに使用されていますが、トン単位ではなくキログラム単位で販売されています。総じて、これらの特殊ニッチ分野が商品化を制限し、高温熱可塑性プラスチック市場全体でプレミアムマージンを維持しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
分子構造別:
半結晶質の強度対非晶質の汎用性半結晶性グレードは2025年の高温熱可塑性プラスチック市場全体の71.10%を占めた。これは、その規則的なドメイン構造が高い弾性率、優れたバリア特性、および長期クリープ抵抗性をもたらすためである。繊維体積分率60%の炭素繊維強化PEKKパネルは、150℃において80ギガパスカル超の曲げ弾性率を維持する。このような特性は、航空宇宙分野の翼アクセスドアや、飛び石衝撃にさらされる電気動車のスキッドプレートに不可欠である。非晶性グレードは光学的・加工上の優位性を背景に7.99%のCAGRで成長している。
PESUパウダーはジメチルアセトアミドに溶解し、鋼製容器へのスプレーコーティング式防食層の適用を可能にする。溶融粘度が低いため、成形業者はボイドなしに薄肉コネクタへの充填が可能となり、サイクルタイムを短縮できる。プラズマ表面活性化技術の進歩により、両構造間の接着性が向上し、部品設計の自由度が拡大している。非晶性PEIスキンと半結晶性PEEKコアを組み合わせたデュアルマトリックスハイブリッドは、2025年のプロトタイプとして登場する見込みであり、単一部品において透明性と剛性の両立を目指している。
エンドユーザー産業別:
医療イノベーションに挑戦される自動車のリーダーシップ自動車用途は2025年に総ボリュームの32.30%を消費しました。連続繊維PEEK/CF積層材で作られたバッテリーエンクロージャーはUL 94 V0規格を余裕を持って満たし、アルミニウムボックスより30%軽量です。SyensqoのAjedium PEEK誘電体フィルムは、800Vインバーターバスバー向けに高誘電強度と低誘電損失係数を両立します。医療・ヘルスケアセクターの9.72%のCAGRは、画像適合性インプラントおよび滅菌可能な使い捨て器具の成長に起因します。患者スキャンに基づいて加工されたPEEK脊椎ケージは手術時間を短縮し、PSUトロカールカニューレは1,000回以上の蒸気サイクルに耐えます。
航空宇宙需要はボーイングおよびエアバスの製造レート目標に乗っています。軍用回転翼機の改修プログラムは、ポリマーが隣接する炭素繊維をガルバニック腐食させないためPEKKクランプを指定しています。石油・ガス事業者は依然としてサワーガスサービス向けのPPSバルブシートを購入していますが、新規フィールド投資は電動モビリティ支出のペースを下回っています。エンドユーザー間の多様な要件がサプライベースをバランス良く保ち、特定セクターの景気循環的な変動に対して収益を平準化しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
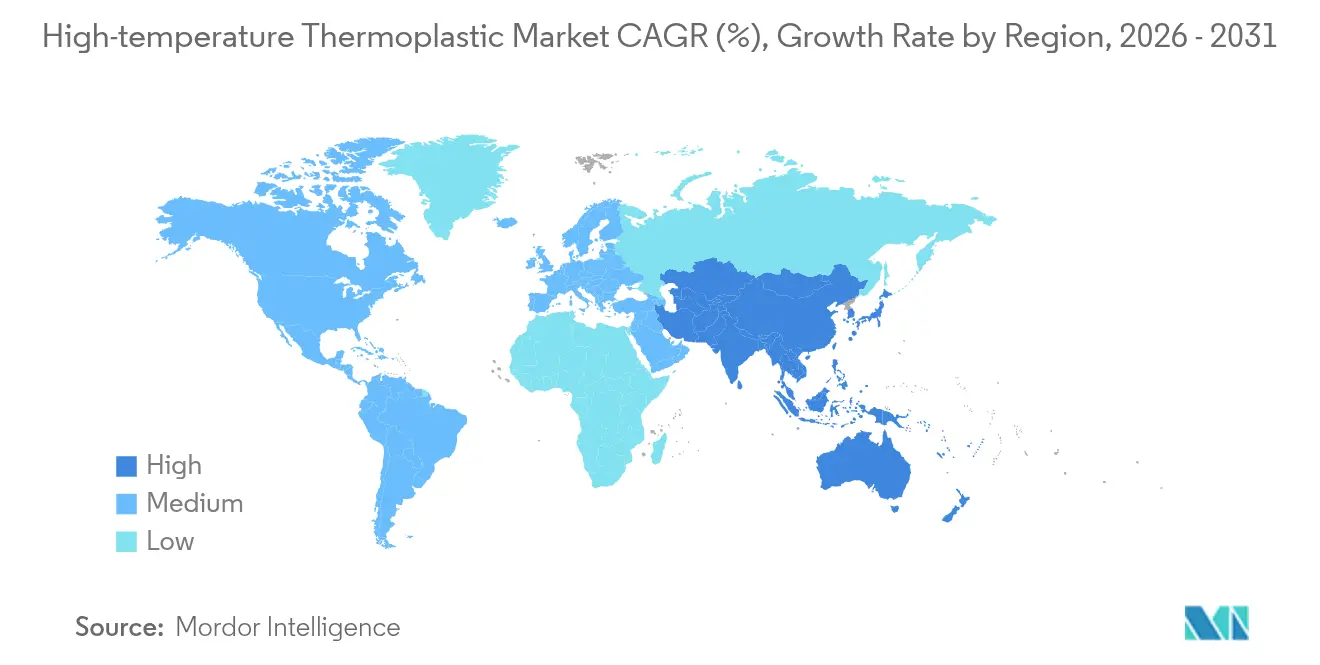
アジア太平洋地域 温熱可塑性プラスチック市場
アジア太平洋地域の2025年における39.05%のシェアは、モノマー合成、コンパウンディング、部品製造を1日のトラック輸送距離内で結ぶ垂直統合型サプライチェーンに起因しています。同地域は2031年までに最速となる8.45%のCAGRを記録すると予測されています。中国、インド、タイにおける新エネルギー車向け政府インセンティブが、PEEKバッテリーフレームおよびPPS冷却剤フィッティングへの需要を押し上げています。日本の自動車メーカーは超高速充電器向けPEIベースのコネクターブロックを先駆的に開発しており、それにより国内コンバーターベースの拡大が進んでいます。
北米 高温熱可塑性プラスチック市場
北米は堅調なポジションを維持しています。ワシントン州およびアラバマ州の航空宇宙産業の基盤が安定したポリマーの需要を支える一方、テキサス州のケミカルコリドーが主要モノマーを供給しています。パンデミック後のリショアリング政策により、バッテリーメーカーはミシガン州およびジョージア州への投資を促進されており、加工業者は新たな450トンプレスを導入しています。
バリューチェーン分析
高温熱可塑性樹脂のバリューチェーンは、上流の特殊モノマーと重合による基礎樹脂(特にPEEK、PEKK、PPS、PEI、PSU/PESU)から始まり、次にコンパウンド化(ガラスまたはカーボンファイバー強化、難燃・発煙・毒性対応パッケージ、トライボロジー改質剤、誘電特性調整)に進む。そこから、サプライチェーンは樹脂を半製品形態(フィルム、シート、粉末)に変換し、射出成形、押出成形、圧縮成形、および付加製造を通じて最終部品に加工する。流通と現地化は通常、専門チャネルと地域ネットワークによって支えられており、Torayなどの樹脂メーカーおよびインテグレーターは、複数地域にわたる樹脂・材料事業を活用して、電子機器、自動車電動化、航空宇宙、医療用OEMに対応するコンバーターのリードタイムを短縮している。
価値創出とボトルネックは、コモディティ物流よりも認定、加工性、アプリケーションエンジニアリングに集中する傾向がある。規制対象または安全性が重視される用途では、材料供給元の切り替えが再認定・再検証を引き起こすことがあり、切り替えコストを増大させ、長期的なサプライヤーの地位を強化する。ISO/TC 61/SC 9などの機関が管理する標準化と試験方法は、チェーン全体でグレードがどのように規定・比較されるかを形作り、Plastics Industry Association(PLASTICS)などの業界団体は、コンバーターの投資と運用実践に影響を与える機械安全性および関連規格に影響を及ぼしている。2025年11月にペナンでMPMAが実施した高度な射出成形の指導者育成プログラムなど、加工層における能力構築も、オペレーターおよび品質システムの準備を強化することで、高温ポリマーの採用を後押ししている。
競合状況
市場集中度
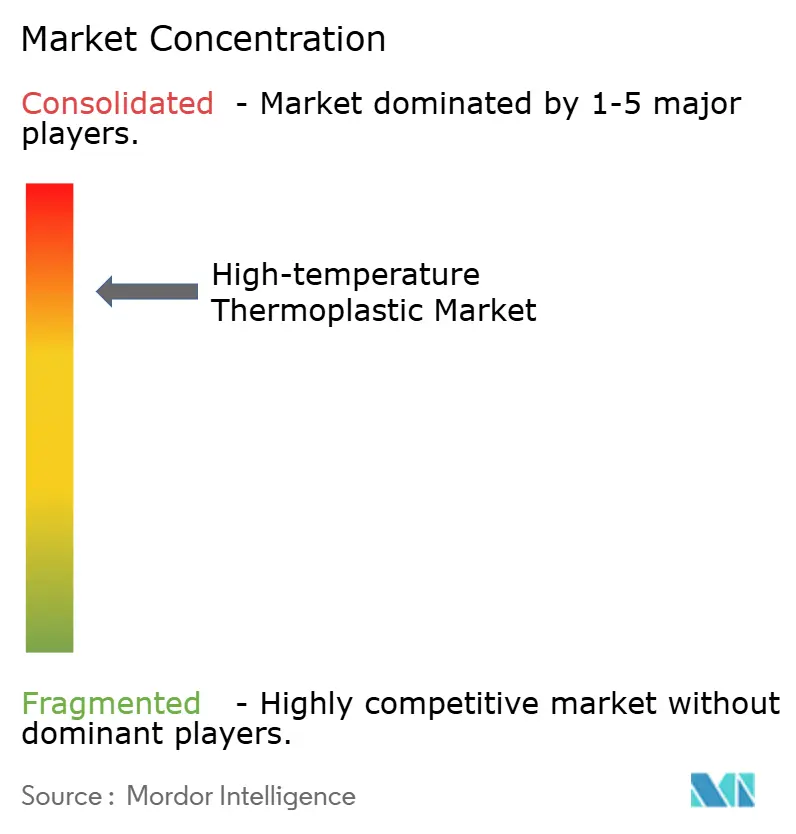
高温熱可塑性プラスチック市場は高度な集中度を示しています。Victrex、Syensqo、SABIC、およびArkemaは、地域サービスおよび冗長性を提供する広範な特許ポートフォリオと複数地域の工場を通じてシェアを守っています。競争は基本的な化学よりも加工革新へとますますシフトしています。サプライチェーンの混乱により、メーカーは配合の地域化と安全在庫の備蓄を促進されています。SABICはシンガポールのUltem樹脂生産を50%拡大し、自動車および電子機器向けのアジア供給を確保しました。
高温熱可塑性プラスチック業界リーダー
-
Arkema
-
Solvay
-
SABIC
-
Victrex plc
-
Evonik Industries AG
- 注:主要企業の掲載順は順位を示すものではありません。
高温熱可塑性プラスチック市場 このレポートでカバーされる企業
- AKRO-PLASTIC GmbH
- Arkema
- BASF
- Celanese Corporation
- Drake Plastics
- DuPont
- Ensinger
- Evonik Industries AG
- GSF Plastics
- Hexcel Corporation
- Polyplastics Co., Ltd.
- RTP Company
- SABIC
- Solvay
- Sumitomo Chemical Co., Ltd.
- TORAY INDUSTRIES, INC.
- Victrex plc
市場機会と将来展望
近い将来のホワイトスペースは、認定から生産までのサイクルを短縮し、電動化、小型化された電子機器、および高生産率の航空宇宙プログラム向けに、地域で入手可能な用途対応フォーマット(粉末、フィルム、コンパウンドグレード)を拡大することに集中している。継続的な能力・供給拡大の証拠としては、Ensingerが2024年6月に熱可塑性複合材の生産能力を拡大したこと、およびBorealisが2025年9月にオーストリアのシュヴェヒャートで1億ユーロ超を投資してポリマーコンパウンド能力を拡大したことが挙げられ、これにより社内での配合ノウハウを持たない加工業者向けのコンパウンド・半製品オプションの選択肢が増えている。Toray Advanced Compositesも2024年11月に連続繊維強化熱可塑性製品の能力・生産能力拡大を発表し、スループットとオートクレーブ外プロセスが重要な構造における熱可塑性複合材含有率の拡大への道筋を強化している。
材料イノベーションと現地化プログラムは、システムコストの削減、製造性の向上、または新しい部品設計を可能にする特殊グレードに機会を追加する。Evonikは2026年4月に、高温・高圧の摺動用途向けのVESTAKEEP Easy Slide 2を発表し、耐摩耗性・摩擦性能により金属部品を代替し、潤滑の複雑さを低減できるようにした。供給面では、Ningbo Huaxiangが統合PEEKラインでの試験生産を開始したこと(年間12,000トンの銘板容量が参照され、段階的な増産計画あり)や、Toray Industries(India)がSri Cityで年間3,000トンのPPS複合材ラインの新設を発表したこと(2026年6月発表)など、新たなアジアの生産能力プロジェクトが、高性能樹脂および複合材中間製品へのより地域密着型のアクセスを示している。新グレード、追加のコンパウンド能力、地域的に近い供給が組み合わさることで、コンバーターおよびOEMがマルチソーシングを拡大し、熱可塑性複合材含有率を高め、EVパワーエレクトロニクス、チップパッケージング材料、滅菌可能な医療機器全体で高温ポリマーの使用を標準化する余地が生まれている。
最近の産業開発事情 高温熱可塑性プラスチック市場
- 2026年6月:Arkemaは、約2,000万米ドルの投資を背景に、ケンタッキー州カルバート・シティ工場でPVDF生産能力を15%拡大するスタートアップに成功した。この追加生産量は、厳格な材料仕様と供給の継続性が認定・生産計画に影響を与える電池、エネルギー貯蔵、半導体サプライチェーンを支えている。
- 2026年6月:SABICは、高出力・高電圧EVドライブおよびパワーモジュール用途向けに、PPS樹脂を基材とするLNP THERMOCOMP OFMコンパウンドを発売した。この発売により、コンパクトな筐体および絶縁体において熱安定性、誘電性能、寸法制御を必要とする800Vクラスのアーキテクチャ向けのコンパウンド選択肢が広がった。
- 2025年6月:Hexcelは、HELUES航空宇宙プロジェクトの下で、PEKK/カーボン熱可塑性のオーバーウィング緊急脱出口部品を発表し、生産速度に対応可能なオートクレーブ外成形を強調した。この実証は、従来の熱硬化性樹脂よりも速く成形できる熱可塑性複合材部品への移行を、航空宇宙性能要件を満たしつつ支えている。
高温熱可塑性プラスチック市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、高温動作環境での性能が求められる用途向けに販売された高温熱可塑性プラスチック材料の価値を追跡するものである。エンドユーザーが部品に加工する樹脂販売およびエンジニアリンググレードを含む。
対象外の範囲:熱硬化性ポリマー、高温性能向けに位置付けられていない汎用熱可塑性プラスチック、および下流の加工部品の付加価値は計上しない。
セグメンテーション概要
- ポリマータイプ別
- ポリエーテルエーテルケトン(PEEK)
- ポリエーテルケトン(PEKK)
- ポリフェニレンスルフィド(PPS)
- ポリエーテルイミド(PEI)
- ポリエーテルスルホン(PESU)
- ポリスルホン(PSU)
- その他のポリマータイプ(液晶ポリマー(LCP)など)
- 分子構造別
- 非晶質
- 半結晶質
- エンドユーザー産業別
- 自動車
- 電気・電子
- 航空宇宙
- 医療
- その他のエンドユーザー産業(石油・ガスなど)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、産業の背景を設定し、モデルの入力値を現実的な範囲内に収めるために活用した。参照した公開資料には、工業生産系列に関する各国統計機関のデータ、原料に関連するUSGS形式の化学・鉱物ノート、ならびにポリマーおよびエンジニアリングプラスチックのHSコードベースの輸出入統計を公表する貿易ポータルが含まれる。また、採用タイムラインに影響を与える認定要件を把握するため、ASTMやISOなどの機関が発行する規格・安全文書も参照した。
この基盤をサイジング入力に変換するため、企業の年次報告書、投資家向けプレゼンテーション、監査済み財務書類を含む情報源を三角測量し、業界団体のウェブサイトや設備増強・新グレードに関する信頼性の高い報道記事と照合した。特許データベースは、イノベーションの焦点がどこにあるか、またどの用途が試験段階から広範な実用化へ移行しつつあるかを把握するために選択的に参照した。企業財務・ニュースのサブスクリプションデータベース、非公開プレイヤーのカバレッジ向上と、タイミングおよびシーケンスの検証に活用した。これらのデスクソースはあくまで例示であり、データ収集、検証、および明確化のために他の多数の公開・有料資料も参照している。
一次インタビューおよびサーベイ
樹脂メーカー、コンパウンダー、ディストリビューター、および輸送、電気・電子、産業加工などのセクターの下流ユーザーと一次対話を実施した。目的は需要シグナルと価格動向を確認することであった。調達、製品、および工場レベルの担当者からのインプットは、認定サイクル、代替決定、および新規設備が主要地域にわたって販売可能な量に転換されるスピードに関する前提を検証するのに役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:13% | アジア太平洋:47% |
| 中位層:56% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:14% | マネージャー:51% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、高温ポリーを消費する産業の生産指標と貿易フローから最終用途需要プールを再構築するトップダウン構築から始まる。その結果は、各用途における高温グレードの浸透率を用いて調整される。合計値が形成された後、樹脂ファミリー別のサンプリングされた1kgあたり価格に推定消費量を乗じるなどの選択的なボトムアップ近似によって裏付けを取り、サプライヤーおよびチャネルチェックを用いて明らかなギャップを修正する。
主要な入力値には、航空宇宙・自動車製造における地域別生産動向、電子機器の生産・組立活動、特殊ポリマーの設備処理能力と稼働率シグナル、典型的な認定・交換サイクル、ならびにニート樹脂とコンパウンドグレードの間で観察される価格差が含まれる。市場は最終用途サイクルと価格変動の両方に連動して動くため、樹脂価格の方向性、設備増強、および高熱用途における採用速度に関する専門家の見解に裏付けられたシナリオ分析を実施する。企業の開示が不完全な場合、欠損量は設備能力、輸出志向、および用途ミックスからの代理推計によって処理し、現実的な地域合計に規化する。
データ検証と更新サイクル
検証は、モデルの出力値を、樹脂設備能力の発表、関連ポリマーカテゴリーの貿易収支、および同方向に動くはずの最終用途生産動向などの独立したシグナルと比較することで完了する。差異が異常に見える場合は、浸透率、価格設定、および地域ミックスに関する前提を再検討し、一次コンタクトに再度確認して何が変化したか、その理由を確認する。承認前に、計算ロジック、単位換算、および通貨処理を確認するため、別のアナリストがモデル全体を複数のステップで審査する。
レポートは年次で更新され、主要な設備稼働開始、供給障害、または主要最終用途における大規模な需要ショックなど、重要なイベントが発生した場合には中間更新が実施される。納品直前に最終確認を行い、クライアントが最新の入力値と更新された市場見通しを受け取れるようにする。
Mordor Intelligenceの高温熱可塑性プラスチック市場規模算定と他の公表推計との比較
高温熱可塑性プラスチックの公表市場規模は、ラベルが類似していても大幅に異なる場合がある。これは、対象範囲と計上ルールが一致しないことが多いためである。主な要因は、何を高温材料として扱うか、どの価格水準を使用するか(樹脂のみかコンパウンド後か)、および航空宇宙、自動車、電子機器、産業用途にわたる採用の上昇速度をどのように想定するかである。
主なギャップは、一部の推計が隣接する耐熱プラスチックや広範なエンジニアリングポリマーバスケットを含む一方で、Mordor Intelligenceは計上を高温熱可塑性プラスチックグレードに限定し、最終用途生産量に基づく即時完全浸透を想定するのではなく、認定主導の採用タイミングを適用している点にある。差異は、ある調査が保守的な立ち上がりを使用し、別の調査が積極的な立ち上がりを使用する場合や、通貨換算のタイミングとインフレ処理が同一年に揃っていない場合にも現れる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 280.27 ビリオン 米ドル(2026年) | |
| 地域系コンサルタントA | 186.0 ビリオン 米ドル(2024年) | より早い基準年を使用しており、特定の最終用途と温度範囲を重視した狭い報告値を適用しているとみられ、コンパウンドグレードや航空宇宙・電子機器における後期段階の採用を過小評価する可能性がある。 |
| グローバル系コンサルタントB | 302.1 ビリオン 米ドル(2025年) | より広範な高性能ポリマーバスケットを含むか、より高い平均販売価格で下流コンパウンド価値をより多く計上している可能性があり、認定・交換サイクルを通じた需要のゲーティングを十分に行わずに、より速い浸透を想定している可能性がある。 |
対象範囲と採用ロジックを並べて検討すると、各出典間のばらつきは説明しやすくなる。入力値を最終用途生産量、浸透率、および現実的な価格水準に追跡可能な状態に保つことで、最終的な数値は再現性が高く、新たな設備能力、価格、または需要シグナルが変化した際に照合しやすい状態を維持する。
レポートで回答された主な質問
現在の高温熱可塑性プラスチック市場規模はどれくらいですか?
高温熱可塑性プラスチック市場規模は2026年に280億2,700万米ドルに達し、2031年までに414億7,000万米ドルに達すると予測されています。
どの地域が高温熱可塑性プラスチック市場をリードしていますか?
アジア太平洋が2025年に39.05%の収益シェアでトップとなり、2031年まで8.45%のCAGRで成長すると予測されています。
どのポリマーが高温熱可塑性プラスチック市場を支配していますか?
PEEKは2025年に45.35%の市場シェアを保持し、航空宇宙、医療、および産業部品における実績により牽引されています。
高温熱可塑性プラスチックが電気自動車にとって重要な理由は何ですか?
より軽量なバッテリーハウジングを可能にし、200°Cを超える連続暴露に耐え、航続距離と安全性を向上させます。
最も成長が速いエンドユーザーセグメントはどれですか?
医療・ヘルスケア用途は、より厳格な生体適合性要件と低侵襲手術のトレンドにより、2031年まで9.72%のCAGRで拡大する見込みです。