
グレーブス病市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
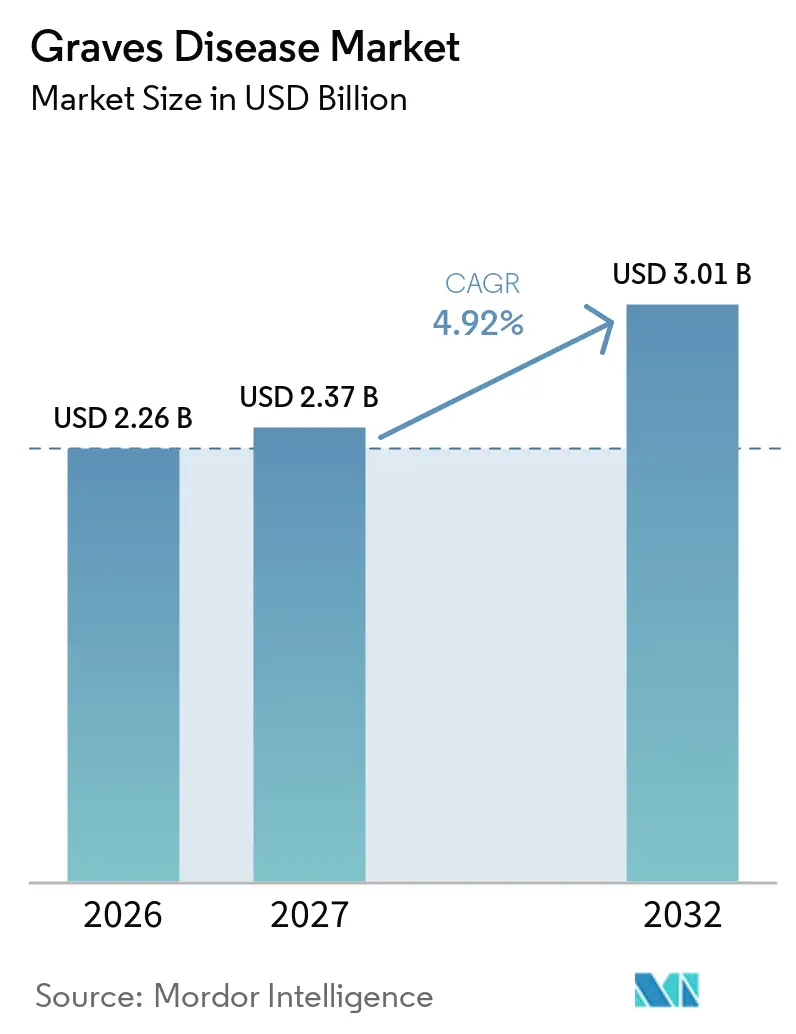
| 市場規模 (2027) | 2.37 十億米ドル |
| 市場規模 (2032) | 3.01 十億米ドル |
| 成長率 (2027 - 2032) | 4.92 % |
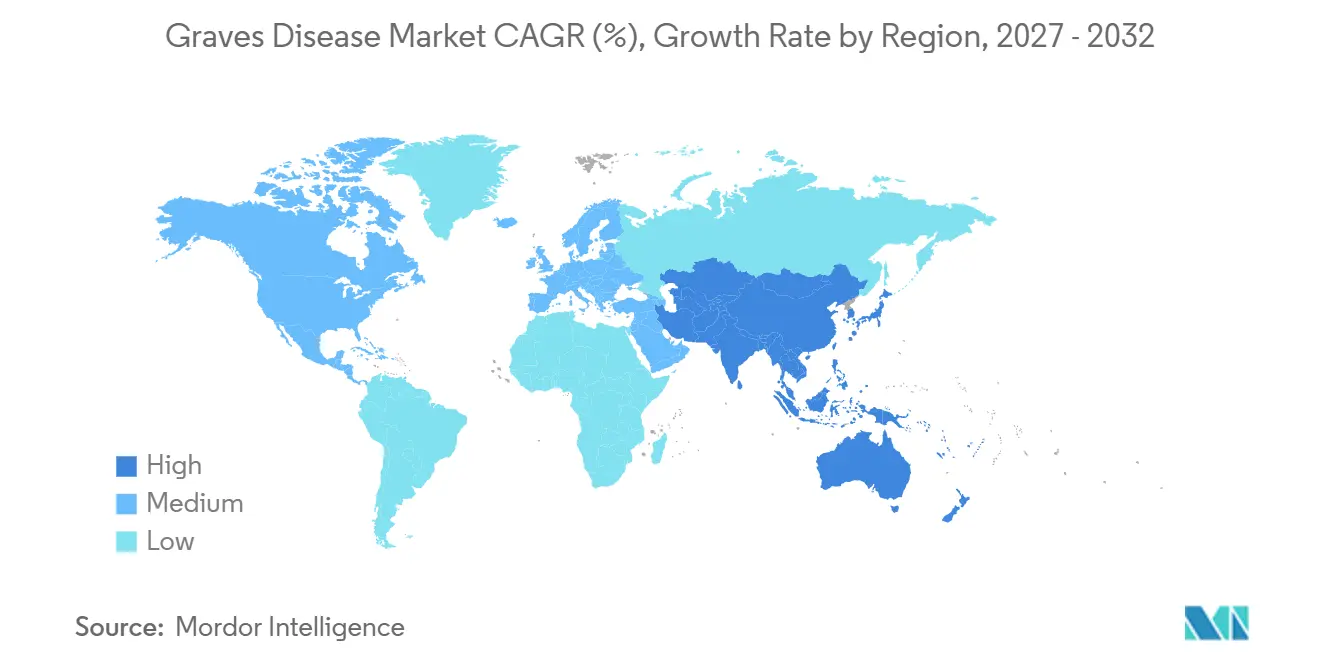
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
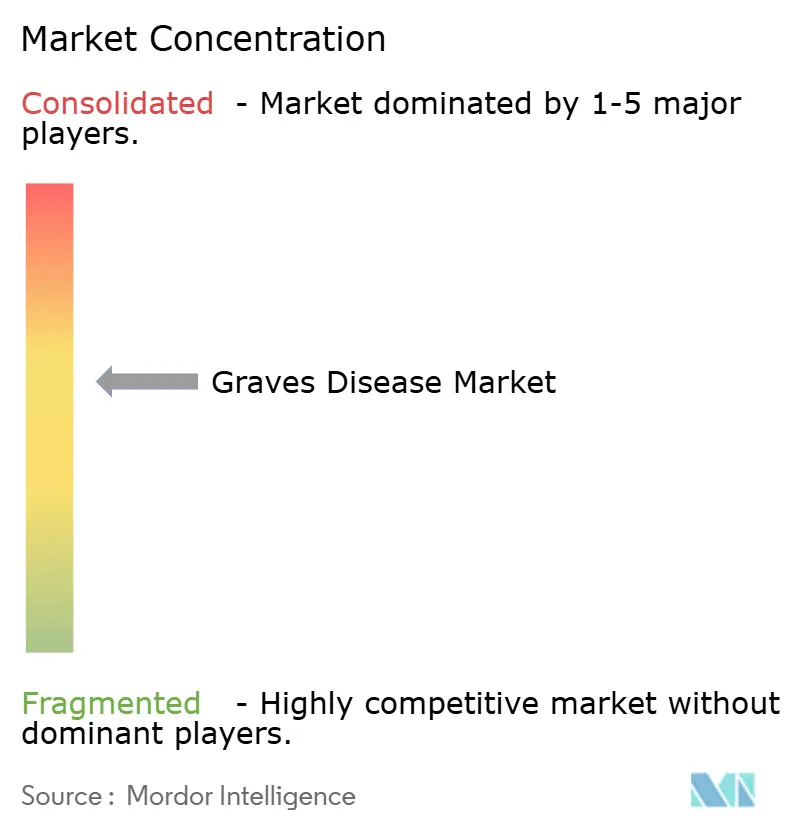
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグレーブス病市場分析
グレーブス病の市場規模は2026年に22.6億米ドルと評価され、2027年の23.7億米ドルから2032年には30.1億米ドルに達すると推定されており、予測期間(2027年~2032年)中の年平均成長率は4.92%です。症状中心の抗甲状腺薬から精密免疫療法へのシフトが需要を高い水準に維持しつつ、新たな資本・臨床人材・規制当局の注目を集めています。40歳未満の女性が依然として最大の単一患者群ですが、新型コロナウイルス感染症(COVID-19)パンデミック以降の小児症例の増加により、対象患者集団が拡大しています。FcRnおよびIGF-1R生物製剤は新たな有効性基準を打ち立て、心血管リスクを有する患者における放射性ヨウ素からのシェアを奪い、病院の処方集を再編しています。I-131同位体のサプライチェーンの脆弱性と、高価格の疾患修飾生物製剤に対する支払者の償還意欲の高まりが相まって、患者および医療システムにとってより長期的な価値を持つ治療法へと医療提供者を誘導しています。全体として、グレーブス病市場はバイオマーカーに基づくケア、標的免疫調節、および遠隔モニタリングが融合し、アウトカムを改善しながら生涯コストを削減する精密医療標準へと進展しています。
主要レポートの要点
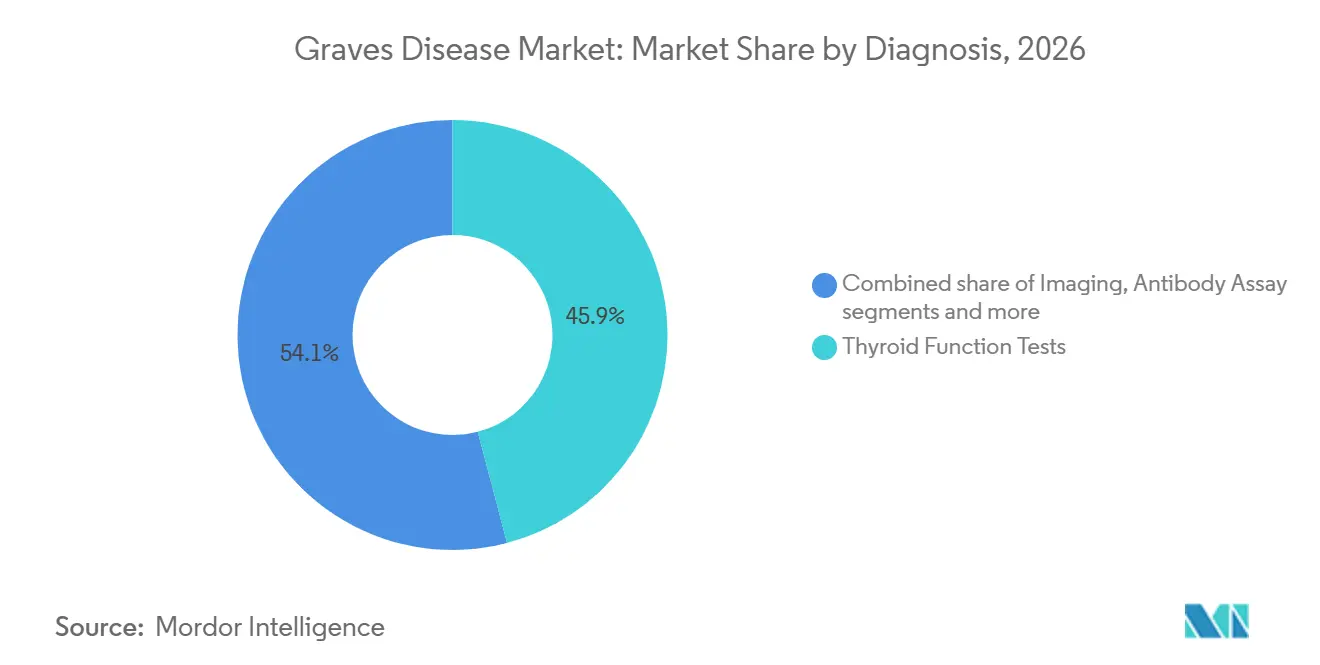
- 診断別では、TSH検査が2026年に45.92%の収益シェアを占めてトップとなり、抗体アッセイは2032年にかけて年平均成長率6.15%で拡大する見込みです。
- 治療別では、抗甲状腺薬が2026年のグレーブス病市場シェアの40.78%を占め、標的免疫療法および生物製剤は2032年にかけて年平均成長率6.02%で推移しています。
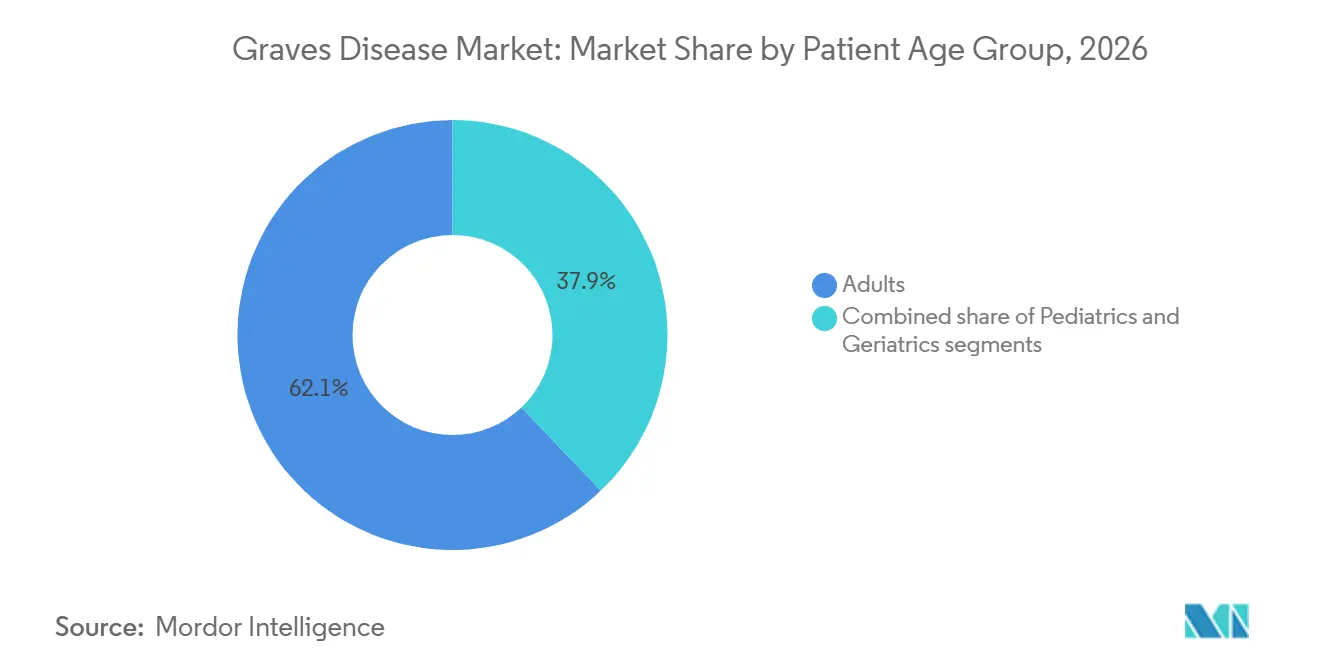
- 患者年齢層別では、成人(18~64歳)が2026年のグレーブス病市場規模の62.12%を占め、小児症例は2032年にかけて年平均成長率6.21%で成長する見込みです。
- エンドユーザー別では、病院が2026年のグレーブス病市場規模の51.76%を占め、オンラインおよび小売薬局が年平均成長率6.44%で最も速い成長を示しています。
- 地域別では、北米が2026年に39.42%のシェアでトップとなり、アジア太平洋地域は2032年にかけて年平均成長率5.98%で最も速く成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
グレーブス病市場のドライバー影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 甲状腺機能亢進症およびグレーブス病の有病率上昇 | +1.2% | アジア太平洋および北米でより高い影響を持つグローバル | 中期(2〜4年) |
| 標的免疫療法のパイプライン(FcRnおよびCD40拮抗薬) | +1.1% | 北米および欧州が主導するグローバル | 長期(4年以上) |
| 心血管リスクの高い患者における放射性ヨウ素療法の普及拡大 | +0.8% | 北米および欧州、アジア太平洋へ拡大 | 短期(2年以内) |
| 希少自己免疫疾患に対する償還および資金調達の拡大 | +0.9% | 北米およびEUを中核とし、新興市場へ段階的に拡大 | 長期(4年以上) |
| 超音波ガイド下熱焼灼技術の急速な普及 | +0.7% | アジア太平洋が中核、北米および欧州への波及 | 短期(2年以内) |
| 高解像度・融合ガイド甲状腺画像診断の進歩 | +0.6% | 先進市場での早期導入を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
甲状腺機能亢進症およびグレーブス病の有病率上昇
グレーブス病市場は、先進国および新興国双方で罹患率が上昇する中、拡大を続けています。パンデミック期間中、小児症例は60%増加し[1]、自己免疫性甲状腺機能障害におけるウイルス性トリガーの役割が浮き彫りになりました。ヨウ素充足地域における診断精度の向上により、特にアジア人および白人集団の間で遺伝的素因を持つ、これまで見逃されていた不顕性疾患が発見されています。製薬企業はこうした疫学的知見を活用して組み入れ基準を精緻化し、治験登録を改善するとともに、規制当局の承認可能性を高めています。医療システムは、専門医へのアクセスのボトルネックを解消し、早期介入率を向上させる内分泌科遠隔診療サービスの拡充で対応しています。生活習慣や栄養環境の変化が続く中、罹患率の増加はあらゆる医療提供の階層を横断する主要な需要促進要因であり続けています。
標的免疫療法のパイプライン
新規FcRn阻害薬およびCD40拮抗薬は、グレーブス病市場を持続的なプレミアム価格設定に向けて位置付けるイノベーションの流れを強化しています。バトクリマブは、抗甲状腺薬でコントロール不良の患者において76%の奏効率を示し、半数以上が従来療法を完全に中止しました。臨床的差別化により、生涯にわたる甲状腺補充の必要性が低減し、再発リスクが軽減されることで、支払者の判断が疾患修飾型ソリューションへとシフトしています。ブレークスルーセラピー指定および希少疾病用医薬品指定により開発期間が短縮され、ベンチャー投資やライセンス契約が促進されています。複数適応症プラットフォームが登場するにつれ、開発企業は製造・流通における規模の経済を活用し、長期的な利益率をさらに強化しています。
心血管リスクの高い患者における放射性ヨウ素療法の普及拡大
放射性ヨウ素は、心血管リスクコホートにおける心房細動の負担を軽減するために迅速な甲状腺破壊が求められる場面で、引き続き臨床的な意義を持っています。最新の循環器科ガイドラインは、特に手術が困難な高齢患者へのI-131の早期使用を支持しています。炭酸リチウムの併用投与により、現在は治癒率が12%向上し[2]、寛解の持続性に対する信頼性が向上しています。個別化線量測定により入院期間が短縮される一方、遠隔放射線モニターにより外来管理が容易になっています。こうした進歩により、生物学的製剤が普及する中でも安定した収益基盤が維持され、グレーブス病市場全体における多様な治療モダリティが強化されています。
希少自己免疫疾患に対する償還および資金調達の拡大
支払者は、手術や長期ステロイド合併症の回避を示すエビデンスがある場合、高額生物学的製剤の給付基準を着実に拡大しています。Aetnaは甲状腺眼疾患を持つ成人に対してテプロツムマブを事前承認し、民間保険会社の基準となっています。メディケアアドバンテージプランも、所定の必要性基準を満たす甲状腺手術の償還を標準化することで足並みをそろえています。メーカーは患者支援プログラムを通じて残存するギャップを補い、早期普及を促進するとともに、リアルワールドエビデンスを蓄積し、将来の償還交渉力を強化しています。予測期間を通じて、こうした政策はグレーブス病市場を生物学的製剤の浸透率向上とより予測可能な収益ストリームへと導いています。
グレーブス病市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 生涯疾病管理の高い総コスト | -0.9% | 新興市場でより高い影響を持つグローバル | 長期(4年以上) |
| I-131同位体のサプライチェーンおよび廃棄上の制約 | -0.8% | 老朽化した原子炉に依存する地域で深刻な影響を持つグローバル | 短期(2年以内) |
| 抗甲状腺薬の再発・有害事象プロファイル | -0.6% | 特に小児集団においてグローバル | 中期(2〜4年) |
| ファースト・イン・クラス生物学的製剤を巡る規制上の不確実性 | -0.5% | グローバルなパイプラインに影響する北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
生涯疾病管理の高い総コスト
グレーブス病市場は、生物学的製剤のコースがUSD 38万を超え、米国における年間レボチロキシン処方数が8,200万件を超えるなど、多大なコスト圧力を吸収しています。モニタリング、労働生産性の損失、併存疾患管理に伴う間接費用も負担を増大させており、特に保険加入率が限定的な低資源環境において顕著です。通貨変動が医薬品原薬の輸入コストを押し上げ、ジェネリック医薬品のサプライ安全保障を脅かしています。こうした経済的摩擦が、長期的な転帰に対して支払いを連動させる価値に基づくケアの試験的取り組みを推進し、慢性的な薬物療法の期間短縮または排除をもたらすソリューションへの需要を刺激しています。
I-131同位体のサプライチェーンおよび廃棄上の制約
脆弱な同位体供給が放射性ヨウ素療法の拡大を制約しています。欧州における老朽化した原子炉やカナダのチョーク・リバー施設での過去の停止が、地理的依存リスクを露呈しています。米国の新規プロジェクトが稼働するまでには数年を要する一方、廃棄規制の厳格化により病院のハンドリングコストが上昇しています。医療提供者は熱焼灼法や生物学的製剤の代替手段を治療アルゴリズムに組み込むことでリスクをヘッジしており、この傾向はグレーブス病市場全体でサプライ感応度の低いモダリティへとシェアを誘導しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
グレーブス病市場セグメント分析
診断別:
精密バイオマーカーが臨床的意思決定を再定義TSH検査は2026年に45.92%の収益シェアを維持しており、一次スクリーニングおよびモニタリングツールとしての地位を確固たるものにしています。それにもかかわらず、臨床医が甲状腺刺激免疫グロブリン(TSI)力価を疾患活動性および治療反応と相関させるにつれ、抗体アッセイは年平均成長率6.15%で拡大しています。グレーブス病市場は両モダリティを受け入れていますが、迅速な抗体パネルが個別化治療戦略をますます導くようになっています。遊離T4およびT3測定は用量調整に不可欠であり、サイログロブリン検査は術後再発をモニタリングします。ビタミンD状態検査は、血清レベル20~29 ng/mLがTRAb寛解率の改善と関連するという研究結果を受けて普及が進んでいます。
ポイントオブケアプラットフォームの設置基盤の拡大により、初期診断がプライマリケアに近づき、専門医への紹介が加速し、グレーブス病市場全体が拡大しています。高解像度超音波検査および融合画像診断は、放射性ヨウ素、手術、または新興アブレーション技術の選択を促す構造的知見を提供します。グレーブス病業界は、患者の診療経路を合理化し医療提供者のマージンを向上させる診断・治療バンドル提供から恩恵を受けています。抗体プロファイリングの臨床的価値に見合った償還政策が整備されるにつれ、マルチプレックス検査が可能な検査機関が追加シェアを獲得する態勢にあります。
注記: 個別セグメントのシェアはレポート購入時に入手可能
治療別:
免疫療法が従来の主導的地位に挑戦抗甲状腺薬は2026年においても収益の40.78%を占めており、経口投与の容易さと低い取得コストを反映しています。しかし、FcRn阻害薬およびIGF-1R拮抗薬は2032年にかけて最速の年平均成長率6.02%を生み出す見込みであり、グレーブス病市場の価値ヒエラルキーを書き換えています。難治性患者における76%の奏効率を示したバトクリマブは、有効性の飛躍的向上を示しています。放射性ヨウ素療法は高齢の心血管リスクコホートに好まれて継続されていますが、供給の不確実性が積極的な拡大計画を制限しています。
熱アブレーションは低侵襲なブリッジオプションを提供し、合併症を最小限に抑えながら1年後の甲状腺機能正常化率96%を達成しています。外科的甲状腺摘出術は、大型甲状腺腫、悪性腫瘍の疑い、または治療失敗に対する確定的アプローチとして残っており、更新された神経モニタリングプロトコルにより合併症率が低下しています。全体として、多様なモダリティの利用可能性が患者の選択肢を保護していますが、支払者が長期的なコスト回避を受け入れるにつれ、収益構成は生物製剤へとますます傾いています。
患者年齢層別:
小児症例の急増がイノベーションを牽引18~64歳の成人は2026年のグレーブス病市場シェアの62.12%を占めており、疾患発症のピーク年齢を反映しています。このコホートは最も広い試験アクセスの恩恵を受け、世界的なガイドラインを形成するデータ生成を牽引しています。年平均成長率6.21%で成長する小児症例は、成長・発達・服薬アドヒアランスに関する独自のニーズをもたらします。寛解率の低さと症状の重症度の高さが、臨床医に小児向けの免疫療法や個別化投与レジメンの探索を促しています。新生児甲状腺中毒症の症例は母体抗体スクリーニングの必要性を強調し、産科プロトコルに影響を与えています。
高齢患者は併存疾患への懸念から放射性ヨウ素を好む傾向がありますが、新規生物製剤は多剤併用を減らし生活の質を改善する可能性があります。グレーブス病市場はしたがって、それぞれ独自の安全性データ、製剤オプション、およびサポートプログラムを必要とする3つの年齢別サブセグメントにまたがっています。このような複雑性が年齢層別研究への投資を促進し、介護者支援サービスにおける二次的機会を開拓しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
デジタルトランスフォーメーションが流通を再形成病院は2026年のグレーブス病市場規模の51.76%を、統合された診断・外科・核医学機能を通じて獲得しました。多職種内分泌科委員会は複雑症例のアウトカムを改善し、試験的生物製剤試験への早期登録を促進します。専門クリニックは遠隔医療を活用して用量調整中の頻繁な接触を維持し、アドヒアランスを改善しながら付随する検査収益を獲得しています。年平均成長率6.44%で拡大するオンラインおよび小売薬局は、経口製剤トレンドと直接消費者向け処箋調剤モデルから恩恵を受けています。
外来手術センターは外来熱アブレーションおよび低侵襲甲状腺摘出術において存在感を高めており、低い間接費と迅速なスケジューリングを提供しています。Mediiなどのデジタル診察プラットフォームはプライマリケア医と専門医を結びつけ、紹介サイクルを加速し診断スループットを向上させています。治療提供が分散化するにつれ、製造業者は患者体験を守り温度管理された生物製剤の品質を確保するためのオムニチャネル流通戦略を構築しています。グレーブス病業界はこのように、バーチャルケアと小売薬局の成長が従来の病院優位と共存できることを示しています。
地理的分析
北米グレーブス病市場
北米は2026年に39.42%の収益シェアでリーダーシップを維持しており、高度なインフラ、充実した臨床試験ネットワーク、およびファーストインクラス生物製剤をカバーする支払者の準備態勢に支えられています。2032年にかけての同地域の年平均成長率4.38%は、価値に基づくケアへの着実な移行と精密診断へのアクセス拡大に起因しています。米国の医療提供者は画像診断、抗体パネル、および内分泌科コンサルテーションを統合ケアパスウェイにまとめ、治療開始までの時間を短縮しています。専門クリニックへのプライベートエクイティ投資の高まりが患者スループットと実世界エビデンス研究のためのデータ生成をさらに加速しています。
アジア太平洋、欧州・中東・アフリカ、南米グレーブス病市場
アジア太平洋地域はグレーブス病市場において最も急成長している市場であり、5.98%のCAGRで拡大しています。中国およびインドにおける政府の医療保険拡充が診断利用の増加を促進する一方、日本は外来アブレーションプロトコルを先駆的に導入し、待機時間の短縮とケアの総コスト削減を実現しています。国内バイオテク投資がバイオシミラー抗体のローカル製造を可能にし、アフォーダビリティを向上させています。農村部ではテレメディシンの普及が急速に進み、専門医が複雑な症例を遠隔で管理できるようになっています。全体として、人口規模、経済成長、および政策改革が相まって、アジア太平洋地域が増分収益の主要エンジンとなっています。 ヨーロッパは4.59%のCAGRで衡のとれた成長を示しており、費用対効果と早期技術評価を重視する公的医療システムに支えられています。調和された規制フレームワークが生物製剤の承認を効率化し、確立された甲状腺研究コンソーシアムが多施設試験を促進しています。中東・アフリカはインフラ整備と慢性疾患への意識向上により専門医へのアクセスが改善し、5.61%のCAGRを達成しています。湾岸地域の卓越センターが北アフリカ全域にノウハウを輸出する一方、製薬メーカーは入札契約を通じてフォーミュラリーへの採用確保を目指しています。南米は5.05%のCAGRで前進しており、ブラジルの普遍的医療制度が抗体検査の償還を追加し、アルゼンチンが輸入依存を削減するために国内レボチロキシン生産を奨励しています。これらの動向が総合的にグレーブス病市場のグローバルなフットプリントを拡大し、多国籍企業が製造と医学教育プログラムの両方をローカライズするよう促しています。
規制環境
バセドウ病に関する規制は、確立された内分泌医療の標準および製品固有の承認をカバーしており、標的免疫療法や高コストの生物製剤への関心が高まる一方で、抗甲状腺薬、手術、放射性ヨウ素療法(治療施設における放射線安全および医療廃棄物処理要件を含む)に対する長年の規制も存在する。2026年6月、米国FDAはViridian TherapeuticsのLumvoa(veligrotug-vvze)を、活動期および慢性期の両方を対象とした甲状腺眼症(TED)治療薬として承認し、バセドウ病関連合併症に関連するIGF-1R経路クラスを強化するとともに、ラベル対象集団や治療期間に関する支払者・処方集への審査を厳格化した。
欧州では、EMAおよび欧州委員会が2025年にTepezza(teprotumumab)のEU全域における販売承認を通じて、TEDに対する標的生物製剤の適用範囲を拡大した。これにより、自己免疫性甲状腺関連疾患におけるベネフィット・リスク評価、医薬品安全性監視、実臨床データ収集の追加的な基準が示された。また、ガイドライン策定団体は標準治療および臨床試験デザインを形成しており、米国甲状腺学会(American Thyroid Association)は妊娠前、妊娠中、産後の甲状腺疾患に関する2026年版更新ガイダンスを公表し、これらの集団におけるバセドウ病の治療選択とモニタリング経路に影響を与えている。
バリューチェーン分析
バセドウ病のバリューチェーンは、プライマリケア、産婦人科、眼科、内分泌科での患者受診から始まり、続いて検査診断(TSH、遊離T4/T3、TRAb/TSI抗体検査)および画像診断(超音波検査および利用可能な場合の高度な甲状腺画像診断)が行われる。治療選択はその後の下流サービスを左右し、これには小売・オンライン薬局を通じたジェネリック抗甲状腺薬の調剤、I-131投与のための病院ベースの核医学ワークフロー、甲状腺摘出術および熱アブレーションのための手術室・医療機器供給が含まれる。バセドウ病関連甲状腺眼症に使用される生物製剤については、専門流通網とコールドチェーン物流にも依存している。
チェーンのイノベーション主導部分は、複雑な生物製剤や新規モダリティの臨床開発および製造スケールアップによってますます特徴づけられており、グローバル試験の実施と専門チャネルでの流通が重要な受け渡しポイントとなっている。複数のスポンサーによるパイプライン活動がこの変化を反映しており、Immunovantは2025年にIMVT-1402のグローバル第2b相試験を開始し、Sanofiは2025年にrilzabrutinibの第2相試験を開始し、argenxは2026年に皮下投与型efgartigimodの第3相評価に進んでいる。これらのプログラムは、CDMOの生産能力、皮下投与形態向けの機器・複合製品対応、より重症度の高い自己免疫治療におけるアドヒアランス支援、給付確認、患者サポートを担う専門薬局サービスの重要性を高めている。
競合環境
グレーブス病市場は、従来型内分泌フランチャイズが挑戦者となる生物学的製剤と対峙する中、中程度の集中度を示しています。AmgenによるHorizon TherapeuticsのUSD 278億での買収は希少疾患資産の戦略的価値を示しており、Tepezzaの売上は四半期あたりUSD 4億8,800万に達しています。Immunovant、Viridian Therapeutics、Argenxは複数の自己免疫適応症の治療を目指すプラットフォーム技術を展開し、開発・製造における規模の経済を活用しています。AbbottおよびNovartisなどの伝統的なプレーヤーは、幅広いホルモン補充ポートフォリオと診断統合によってシェアを守っていますが、標的免疫療法と競争するためにコマーシャルモデルを調整する必要があります。
企業がリスクを分散し補完的な能力にアクセスするにつれ、戦略的提携が増殖しています。Bristol Myers SquibbはRepertoire Immune MedicinesとUSD 18億の取引で寛容化ワクチンの開発に向けて提携しました。NovartisはIL-15モジュレーターのためにCalypso Biotechを買収し、PfizerはFlagship Pioneeringと提携して次世代自己免疫発見エンジンにアクセスしました。デリバリー技術の差別化が不可欠になっており、ArgenxはHalozyme社とのパートナーシップを延長し、患者の利便性を高め特許期間を延長するための皮下投与エンハンズ技術を確保しました。競争の激化が患者サポートプログラムおよびデジタルアドヒアランスツールへの投資を促し、新規参入者のサービス水準を引き上げています。
サプライチェーンの強靭性と製造規模が競争ポジショニングにおいてますます重要な役割を果たしています。I-131の供給不足時に生物学的製剤の安定供給を保証できる企業が処方選好を得ています。一方、リアルワールドアウトカム登録が、メーカーが長期的な疾病コントロール指標に価格を連動させるアウトカムベース契約の交渉を可能にしています。こうしたダイナミクス全体を通じて、グレーブス病市場は、医師と支払者の選択リスクを低減するイノベーション、プラットフォームの幅広さ、顧客中心型デリバリーモデルを備えた企業を評価しています。
グレーブス病業界リーダー
-
Abbott Laboratories
-
F. Hoffmann-La Roche AG
-
Horizon Therapeutics plc
-
Immunovant Inc.
-
Pfizer Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
グレーブス病市場 このレポートでカバーされる企業
- Abbott Laboratories
- Argenx SE
- bioMérieux
- Cardinal Health
- Eisai
- Roche
- GE HealthCare Technologies Inc.
- Horizon Therapeutics
- Immunovant Inc.
- Institute of Isotopes
- Jubilant Group
- Medtronic
- Merck
- Nanjing Nuoyuan Medical Devices Co.
- Novartis
- Pfizer
- Sun Pharmaceuticals Industries
- Teijin Pharma Ltd.
- Thermo Fisher Scientific
- Viridian Therapeutics Inc.
市場機会と将来展望
バセドウ病管理における中心的なホワイトスペースは、抗甲状腺薬、放射性ヨウ素療法、手術による症状管理と比較して、再発や長期的な薬剤負担を軽減する持続的な疾患修飾療法である。2026年のFDAによるViridian TherapeuticsのLumvoa(veligrotug-vvze)承認(活動期および慢性期の両方の甲状腺眼症を対象)は、バセドウ病関連合併症における標的IGF-1R拮抗療法へのアクセスを拡大した。これにより、隣接する自己免疫性甲状腺ポートフォリオや、専門薬局サポート、点滴から皮下投与への移行、アウトカム追跡といった付随サービスを構築する企業にとって、より明確な商業的・臨床的経路が生まれている。
もう一つの機会は、眼窩症を超えてバセドウ病そのものにおける標的免疫療法の拡大であり、後期および中期段階の試験活動によってメカニズムや投与経路の選択肢が広がっている点に支えられている。2026年6月、Biohavenはバセドウ病を対象としたBHV-1300の重要な第3相プログラムを開始し、argenxは成人バセドウ病における皮下投与型efgartigimodの第3相評価を開始した。これらの動きは、より拡張性が高く外来対応に適した生物製剤の投与形態を示すものである。また、標的治療の対象患者を選定し、病院・専門クリニックネットワーク全体でモニタリングを標準化するために、TRAb/TSI検査の広範な導入など、診断・ケアパスの最適化の余地も生まれている。
グレーブス病市場における最近の業界動向
- 2026年6月:BiohavenはBHV-1300をバセドウ病における第3相重要試験に進め、最初の患者を登録した。このプログラムは、病原性自己抗体活性の低下を目的とした細胞外タンパク質分解剤アプローチを採用しており、抗体および低分子化合物を超えて競争環境を広げている。重要試験への進展は、この適応症における試験運営、エンドポイント選定、将来の製造対応力に対する基準を高めている。
- 2025年5月:Viridian Therapeuticsは甲状腺眼症治療薬veligrotugについて米国FDAよりブレークスルー・セラピー指定を取得した。この指定は規制当局との協議を加速させ、バセドウ病関連合併症におけるIGF-1R拮抗作用の有効性を裏付けた。また、短期的な商業化への道筋を強化する一方で、既存のTED生物製剤に対する競争圧力を高め、比較優位性に対する支払者の関心を高めた。
- 2024年12月:Viridian Therapeuticsは、慢性甲状腺眼症を対象としたveligrotugの第3相THRIVE-2試験について良好なトップライン結果を報告した。この結果は、高い試験完了率のもとで眼球突出および複視の臨床的に意味のある改善を裏付け、プログラムのリスク・ベネフィットプロファイルへの信頼を強化した。このデータセットは、これまで標的治療の選択肢が少なかった慢性TEDセグメントにおける位置づけの形成に寄与した。
グレーブス病市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、グレーブス病市場をグレーブス病の診断および管理に関連する収益として規模を算定しています。これには、疾患特異的診断検査、薬物療法、放射性ヨウ素療法、および処置関連の病院サービスが含まれます。
対象外の範囲:グレーブス眼症に対する純粋に美容目的の眼科処置、およびグレーブス病と関連しない疾患のために処方された広範な甲状腺パネルは除外しています。
セグメンテーション概要
- 治療別
- 抗甲状腺薬
- 放射性ヨウ素療法
- 手術(甲状腺全摘術)
- 標的免疫療法および生物学的製剤
- 超音波ガイド下熱焼灼法
- 患者年齢層別
- 小児
- 成人
- 高齢者
- エンドユーザー別
- 病院
- 専門クリニックおよび内分泌科センター
- 外来手術センター
- 小売・オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは疫学とケアパスウェイから始まり、モデルが単なる製品販売ではなく実際の患者フローに基づいて構築されるようにしています。臨床的背景については世界保健機関、米国疾病予防管理センター(CDC)、米国国立衛生研究所(NIH)および国立医学図書館などの公的情報源を参照し、システムレベルの利用状況および支出シグナルについては経済協力開発機構(OECD)の医療統計を参照しました。
医療実践を市場数値に変換するため、査読済み内分泌学ジャーナルに掲載されたガイダンスおよび臨床エビデンス、ならびに内分泌学会の資料も参照しました。診断薬、医薬品、放射性ヨウ素、および処置関連サービスにわたるユニットエコノミクスを推定するため、利用可能な場合は病院価格参照資料および支払者のカバレッジノートを使用しました。積極的に販売されている治療法とアクセスの進化を把握するため、企業の開示資料、投資家向けプレゼンテーション、および信頼性の高いプレスリリースを参照しました。収益の方向性とタイミングを確認するため、企業財務情報およびニュースの有料サブスクリプションを使用しました。これらの例は網羅的なものではなく、インプットの収集、前提の検証、データギャップの明確化のために他の多くの公的情報源も参照しました。
一次インタビューおよびサーベイ
一次調査は、特に公開データが断片的な場合に、診断率、治療選択、および典型的なケアの順序に関するデスクリサーチの見解を検証するために使用しました。最終的な前提に地域の診療パターンとアクセスの違いを反映させるため、南北アメリカ、欧州・中東・アフリカ(EMEA)、およびアジア太平洋(APAC)の臨床医、病院薬剤師、診断関係者、および支払者対応の役職者と対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部(CXO):19% | アジア太平洋(APAC):45% |
| 中位層:48% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ(EMEA):31% |
| 小規模プレイヤー:22% | マネージャー:46% | 南北アメリカ:24% |
市場規模算定と予測
コアとなる規模算定は、有病率、診断率、および一次治療と後続治療に移行する患者の割合を用いて、グレーブス病患者プールを予想される診断・治療件数に変換するトップダウン構築から始まります。これらの件数は、例えば疑い例および経過観察例におけるTSHおよびTRAb使用などの典型的検査頻度と組み合わされ、抗甲状腺薬、放射性ヨウ素、および手術にわたる治療ミックスにマッピングされます。ケア設定ごとの平均支出は次に米ドルの収益合計に変換されます。
最初のパスの後、主要な治療クラスをサンプリングし投与パターンと患者数から収益を推定するなど、選択的なボトムアップ近似を用いて結果をクロスチェックします。次に、処置強度と検査処方行動に関するチェックを用いてチャネルおよび病院の前提を検証します。国別にインプットが欠落している場合は、医療アクセス指標、内分泌科受診率、および償還の一貫性を用いたプロキシロジックを適用し、それらの前提を専門家のフィードバックで再検証しました。
予測については、市場が診断強度、生物製剤採用タイミング、および慢性的な薬物管理から確定的治療への切り替えペースの変化に敏感であるため、シナリオ分析を適用しました。変数別の成長率は回答者とともに検討し、最終的な見通しは単一の積極的な採用曲線ではなく、予想される臨床実践の変化とアクセスの現実と整合性を保つようにしました。
データ検証と更新サイクル
明らかな不一致を早期に発見し、小さな問題が大きなずれに積み重ならないよう、検証は複数の層で実施されます。モデルのアウトプットを治療患者数、検査処方強度、処置ミックスなどの独立したシグナルと比較し、外れ値は承認前に別のアナリストが確認します。
大きな乖離が生じた場合、前提は診断率、治療ミックス、またはユニット支出などのドライバーまで遡って追跡され、関連する一次連絡先に確認のため再度アプローチします。レポートは年次で更新され、ガイドライン変更、新規治療法の上市、または主要な償還変更などの重要なイベントが発生した場合は中間更新が行われます。納品前に、最新の公開情報の更新とインタビューの知見が数値に反映されていることを確認するための最終チェックが実施されます。
Mordor Intelligenceのグレーブス病市場規模と他の公表推計との比較
グレーブス病市場の公表数値がしばしば一致しないのは、計上される収益プールが同一ではなく、価格設定と通貨換算に使用される年度も異なる場合があるためです。最大の乖離は、ある推計が医薬品売上のみを追跡し、別の推計がグレーブス眼症サービスを混在させ、またはある研究が基礎となるケアステップを明示せずに治療対象患者の定義を変更する場合に生じます。
一部の外部推計は抗甲状腺薬のみを計上し、診断検査、放射性ヨウ素療法、および処置関連の病院サービスを除外することで範囲を狭く保っています。Mordor Intelligenceでは、グレーブス病特異的な診断および管理に紐づいている場合にのみ収益を計上しており、美容目的の眼科処置と非特異的甲状腺パネルは合計から除外することで、支出が実際のケアパスウェイを反映するようにしています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 22.6億米ドル(2026年) | |
| グローバルコンサルタントA | 6.8億米ドル(2025年) | 治療収益のみに焦点を当て、診断検査および病院サービスコンポーネントを通常除外しており、患者数が類似していても合計が低くなります。 |
| 業界出版社B | 20.0億米ドル(2025年) | 簡略化された採用前提と検査頻度、処置ミックス、および通貨タイミングに関する詳細が限られた治療のみの見解を報告することが多く、年度別の市場水がずれる可能性があります。 |
情報源間の乖離は主に、グレーブス病収益として何が計上されるか、および治療パスウェイがどのようにドルに換算されるかに起因しています。診断・治療済み患者プールに件数を紐づけ、検査・医薬品・処置に関する明確なユニット支出ロジックと組み合わせることで、意思決定時に再現・監査しやすい数値を導き出しています。
レポートで回答される主要な質問
なぜ標的免疫療法はグレーブス病治療において勢いを増しているのか?
FcRnおよびIGF-1R拮抗薬などの標的免疫療法は、この疾患を引き起こす自己免疫経路を直接調節し、より高い奏効率をもたらすとともに、多くの患者において従来の抗甲状腺薬の中止が可能となります。
放射性ヨウ素療法は心血管リスクへの考慮にどのように適応しているか?
臨床医は現在、不整脈やその他の心疾患を持つ患者においてI-131を好んで使用しています。これは、長期的な薬物療法よりも甲状腺ホルモン値を迅速に正常化し、心臓合併症を低減させるためです。
バイオマーカー検査はグレーブス病の治療決定にどのような影響を与えているか?
TSIおよびTRAb検査は、疾患活動性を評価し、治療反応を予測し、患者が免疫療法あるいはより従来型の選択肢の候補であるかを医師が判断するためにますます活用されています。
なぜ小児セグメントは研究開発の注目度が高まっているのか?
小児は、特にCOVID-19後に罹患率が上昇しており、より重篤な症状を呈することが多く、長期的な成長と発達の安全性とのバランスを取りながら有効性を確保する治療法の探索が促されています。
サプライチェーンの問題は治療選択にどのような影響を与えているか?
I-131同位体の断続的な供給不足が、熱焼灼法や生物学的製剤などの非放射性代替手段の探索を促し、病院および専門センターが提供する治療のミックスを再形成しています。
グレーブス病患者の医薬品アクセスをどのようなデジタルトレンドが再形成しているか?
オンラインおよび小売薬局の成長と遠隔医療プラットフォームが、アドヒアランスを改善し遠隔での用量調整を可能にし、患者と臨床医双方にとって長期管理をより便利なものにしています。