
Taille et part du marché de la maladie de Graves
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.37 Milliards de dollars |
| Taille du Marché (2032) | 3.01 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
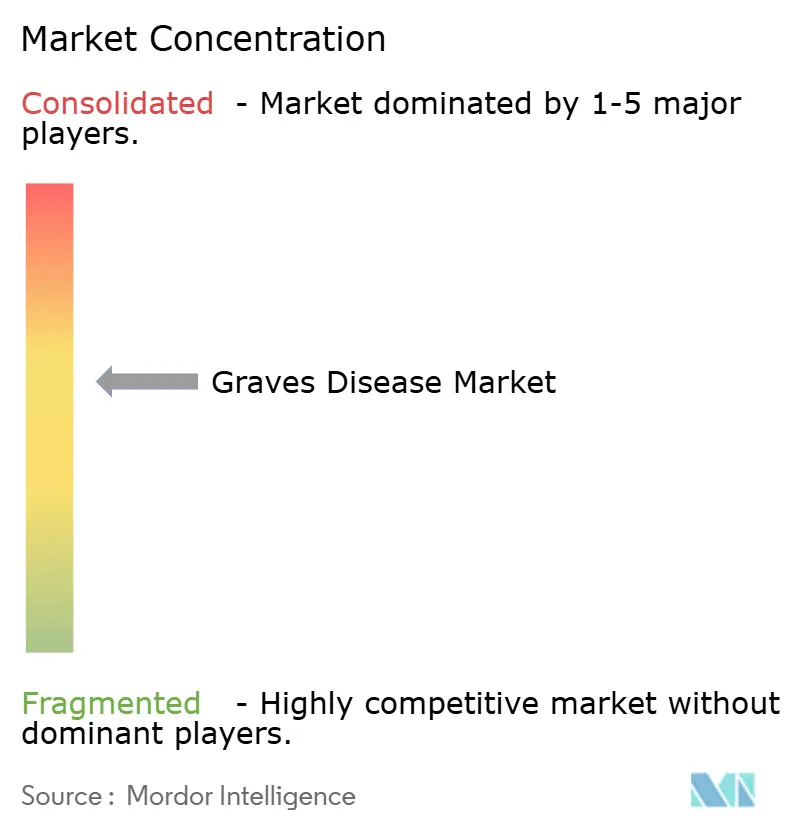
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la maladie de Graves par Mordor Intelligence
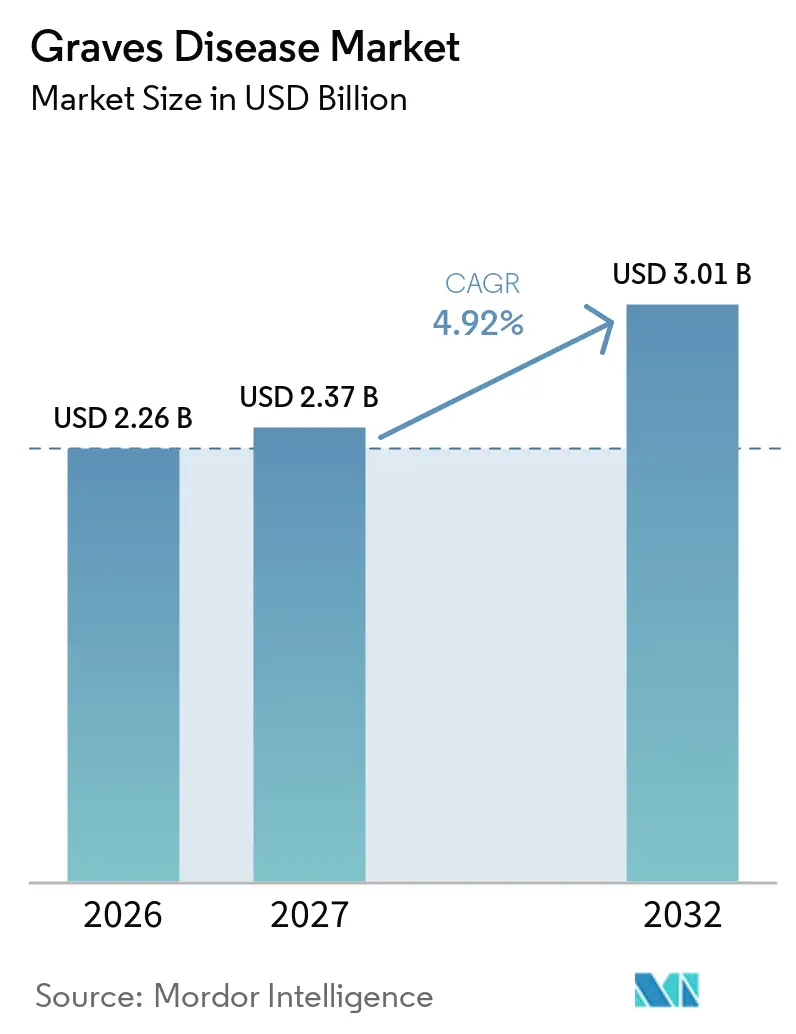
La taille du marché de la maladie de Graves a été évaluée à 2,26 milliards USD en 2026 et devrait croître de 2,37 milliards USD en 2027 pour atteindre 3,01 milliards USD d'ici 2032, à un TCAC de 4,92 % au cours de la période de prévision (2027-2032). Le pivot opéré depuis les médicaments antithyroïdiens axés sur les symptômes vers les immunothérapies de précision maintient la demande à un niveau élevé tout en attirant de nouveaux capitaux, des talents cliniques et l'attention des autorités réglementaires. Les femmes de moins de 40 ans restent le groupe de patients le plus important, mais la hausse des cas pédiatriques depuis la pandémie de COVID-19 élargit la population adressable. Les biologiques ciblant les récepteurs FcRn et IGF-1R établissent de nouveaux critères d'efficacité, captant des parts à l'iode radioactif chez les patients à risque cardiovasculaire et remodelant les formulaires hospitaliers. La fragilité de la chaîne d'approvisionnement en isotopes I-131, combinée à la volonté des payeurs de rembourser des biologiques modificateurs de la maladie à prix élevé, incite les prestataires à se tourner vers des traitements offrant une valeur à long terme plus grande pour les patients et les systèmes de santé. Dans l'ensemble, le marché de la maladie de Graves évolue vers un standard de médecine de précision dans lequel les soins guidés par biomarqueurs, l'immunomodulation ciblée et la surveillance à distance convergent pour améliorer les résultats et réduire les coûts sur la durée de vie.
Principaux enseignements du rapport
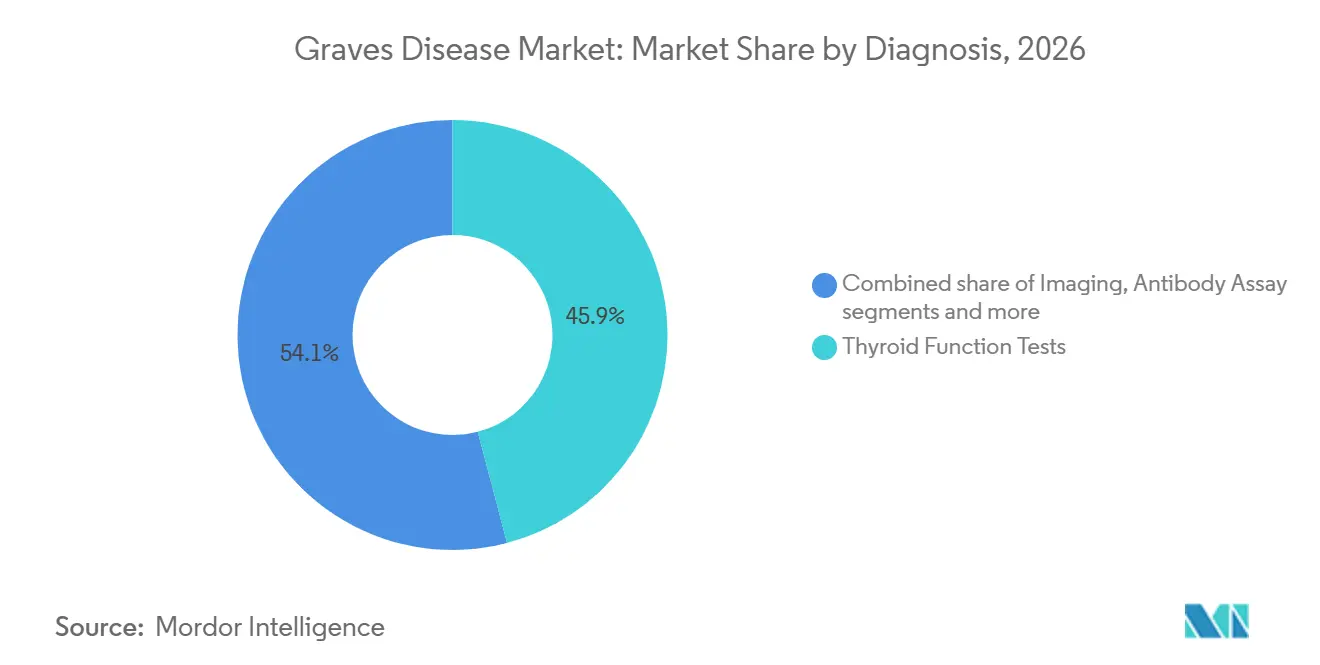
- Par diagnostic, les tests TSH ont dominé avec une part de revenus de 45,92 % en 2026 ; les dosages d'anticorps devraient se développer à un TCAC de 6,15 % jusqu'en 2032.
- Par traitement, les médicaments antithyroïdiens détenaient 40,78 % de la part du marché de la maladie de Graves en 2026, tandis que les immunothérapies ciblées et les biologiques affichent un TCAC de 6,02 % jusqu'en 2032.
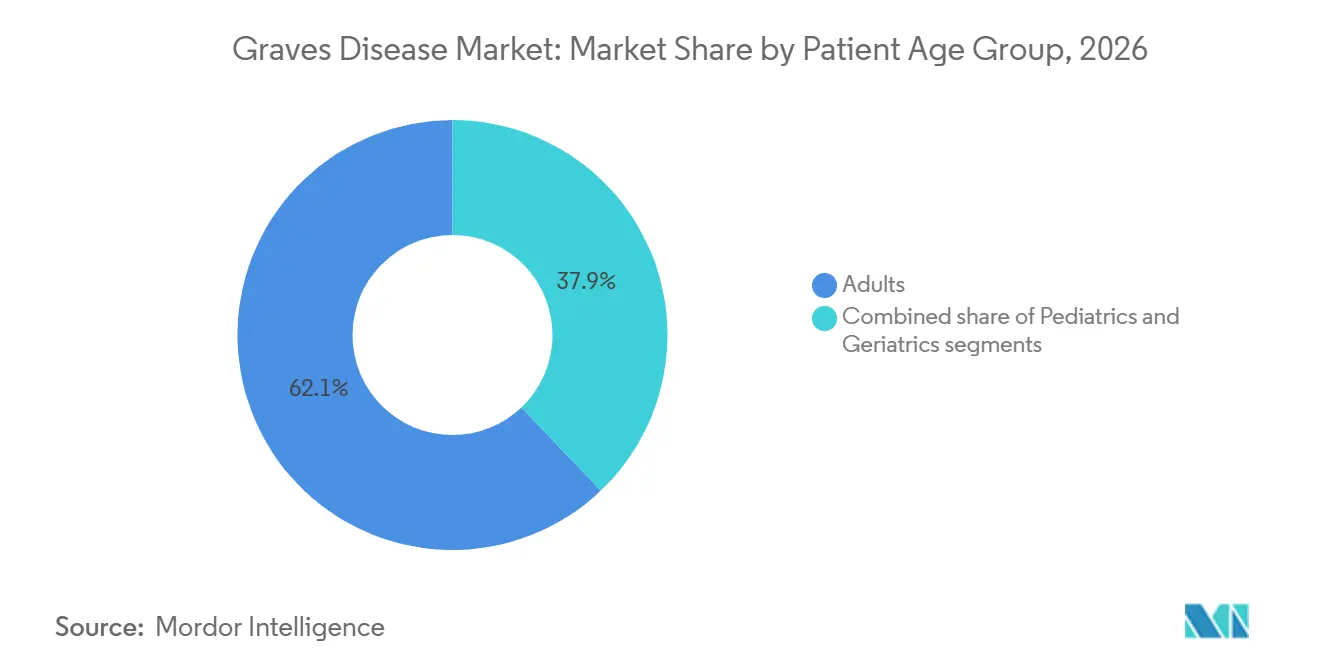
- Par groupe d'âge des patients, les adultes (18-64 ans) représentaient 62,12 % de la taille du marché de la maladie de Graves en 2026 ; les cas pédiatriques sont prêts à afficher un TCAC de 6,21 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient 51,76 % de la taille du marché de la maladie de Graves en 2026, tandis que les pharmacies en ligne et au détail affichent la croissance la plus rapide à un TCAC de 6,44 %.
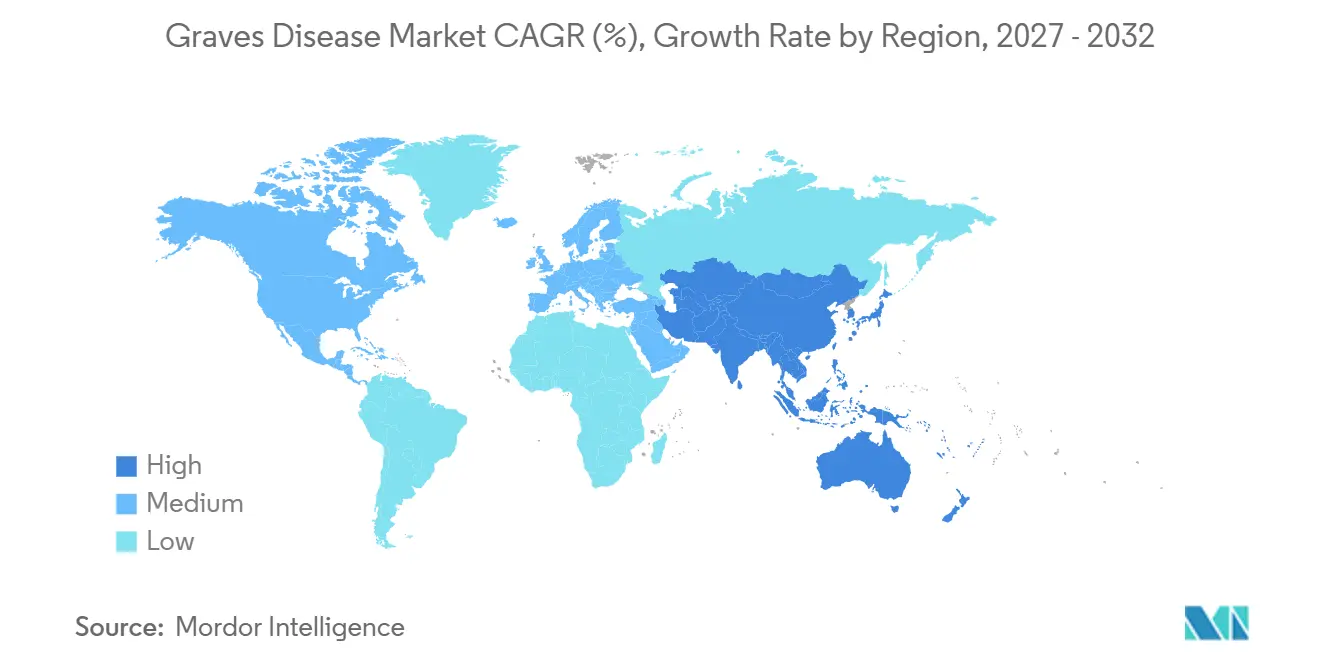
- Par géographie, l'Amérique du Nord était en tête avec 39,42 % de part en 2026 ; la région Asie-Pacifique devrait être la région à la croissance la plus rapide avec un TCAC de 5,98 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché de la maladie de Graves*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante de l'hyperthyroïdie et de la maladie de Graves | +1.2% | Mondiale, avec un impact plus élevé en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Pipeline d'immunothérapies ciblées (antagonistes FcRn et CD40) | +1.1% | Mondiale, menée par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Adoption croissante de la thérapie à l'iode radioactif chez les patients à risque cardiovasculaire élevé | +0.8% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Élargissement du remboursement et du financement pour les maladies auto-immunes rares | +0.9% | Noyau Amérique du Nord et UE, expansion progressive vers les marchés émergents | Long terme (≥ 4 ans) |
| Adoption rapide des techniques d'ablation thermique guidée par échographie | +0.7% | Noyau Asie-Pacifique, avec débordement vers l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Progrès en imagerie thyroïdienne haute résolution guidée par fusion | +0.6% | Mondiale, avec adoption précoce dans les marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de l'hyperthyroïdie et de la maladie de Graves
Le marché de la maladie de Graves continue de s'étendre à mesure que l'incidence augmente dans les économies développées et émergentes. Au cours de la période pandémique, les cas pédiatriques ont augmenté de 60 %[1], soulignant le rôle des déclencheurs viraux dans le dysfonctionnement thyroïdien auto-immun. Une plus grande pénétration du diagnostic dans les régions à apport iodé suffisant met en évidence des maladies subcliniques auparavant non détectées, en particulier au sein des populations asiatiques et blanches présentant une forte prédisposition génétique. Les développeurs pharmaceutiques exploitent ces informations épidémiologiques pour affiner les critères d'inclusion, améliorer l'enrôlement dans les essais et accroître la probabilité de succès réglementaire. Les systèmes de santé répondent en développant des services de téléconseils en endocrinologie qui réduisent les goulets d'étranglement liés aux spécialistes et améliorent les taux d'intervention précoce. À mesure que les transitions de mode de vie et nutritionnelles se poursuivent, la croissance de l'incidence reste un moteur clé de la demande à tous les niveaux de la prestation de soins.
Pipeline d'immunothérapies ciblées
Les nouveaux inhibiteurs de FcRn et les antagonistes de CD40 renforcent le discours d'innovation qui positionne le marché de la maladie de Graves en vue d'une tarification premium durable. Le batoclimab a affiché un taux de réponse de 76 % chez les patients non contrôlés par les médicaments antithyroïdiens, avec plus de la moitié des patients abandonnant entièrement la thérapie conventionnelle. La différenciation clinique réduit la nécessité d'un remplacement thyroïdien à vie et atténue le risque de rechute, faisant pencher le calcul des payeurs vers des solutions modificatrices de la maladie. Les désignations de thérapie révolutionnaire et de médicament orphelin raccourcissent les délais de développement, encourageant l'investissement en capital-risque et les accords de licence. À mesure que des plateformes multi-indications émergent, les développeurs exploitent des économies d'échelle en fabrication et en distribution qui renforcent encore davantage les marges à long terme.
Adoption croissante de la thérapie à l'iode radioactif chez les patients à risque cardiovasculaire élevé
L'iode radioactif conserve sa pertinence clinique là où une ablation thyroïdienne rapide réduit la charge de fibrillation auriculaire chez les cohortes à risque cardiovasculaire. Les lignes directrices actualisées en cardiologie soutiennent une utilisation plus précoce de l'I-131, en particulier chez les patients âgés pour lesquels la chirurgie est moins faisable. La co-administration de carbonate de lithium augmente désormais les taux de guérison de 12 %[2], améliorant la confiance dans la durabilité de la rémission. La dosimétrie personnalisée réduit les durées d'hospitalisation, tandis que les moniteurs de rayonnement à distance facilitent la gestion en ambulatoire. Ces avancées préservent une base de revenus stable même à mesure que les biologiques gagnent en popularité, renforçant la diversité des traitements multimodaux au sein du marché plus large de la maladie de Graves.
Élargissement du remboursement et du financement pour les maladies auto-immunes rares
Les payeurs élargissent progressivement les critères de couverture pour les biologiques à coût élevé lorsque les preuves montrent que cela permet d'éviter la chirurgie et les complications des corticostéroïdes à long terme. Aetna préautorise désormais le téprotumumab pour les adultes atteints d'ophtalmopathie thyroïdienne, créant ainsi une référence pour les assureurs privés. Les régimes Medicare Advantage s'alignent en standardisant le remboursement des chirurgies thyroïdiennes répondant à des seuils de nécessité définis. Les fabricants comblent les lacunes résiduelles grâce à des programmes d'aide aux patients qui favorisent l'adoption précoce, génèrent des données probantes du monde réel et renforcent les futures négociations de remboursement. Sur l'horizon de prévision, ces politiques poussent le marché de la maladie de Graves vers une plus grande pénétration des biologiques et des flux de revenus plus prévisibles.
Analyse de l'impact des freins du marché de la maladie de Graves*
| Facteur limitant | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût total élevé de la prise en charge de la maladie à vie | -0.9% | Mondiale, avec un impact plus élevé dans les marchés émergents | Long terme (≥ 4 ans) |
| Contraintes liées à la chaîne d'approvisionnement et à l'élimination des isotopes I-131 | -0.8% | Mondiale, avec un impact aigu dans les régions dépendantes de réacteurs vieillissants | Court terme (≤ 2 ans) |
| Profil de rechute et d'effets indésirables des médicaments antithyroïdiens | -0.6% | Mondiale, en particulier dans les populations pédiatriques | Moyen terme (2-4 ans) |
| Incertitude réglementaire autour des biologiques de première classe | -0.5% | Amérique du Nord et Europe, affectant le pipeline mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût total élevé de la prise en charge de la maladie à vie
Le marché de la maladie de Graves absorbe une pression significative sur les coûts lorsque les traitements biologiques dépassent 380 000 USD, et que les prescriptions annuelles de lévothyroxine dépassent 82 millions aux États-Unis. Les dépenses indirectes liées à la surveillance, à la perte de productivité et à la gestion des comorbidités s'ajoutent au fardeau, en particulier dans les contextes à faibles ressources où la pénétration de l'assurance est limitée. La volatilité des devises augmente les coûts d'importation des principes actifs pharmaceutiques, menaçant la sécurité de l'approvisionnement en génériques. Ces frictions économiques favorisent des pilotes de soins axés sur la valeur qui lient le paiement aux résultats à long terme et stimulent la demande de solutions qui réduisent ou éliminent l'utilisation chronique de médicaments.
Contraintes liées à la chaîne d'approvisionnement et à l'élimination des isotopes I-131
La fragilité de l'approvisionnement en isotopes contraint l'expansion de la thérapie à l'iode radioactif. Le vieillissement des réacteurs en Europe et les précédentes fermetures de l'installation de Chalk River au Canada exposent des risques de dépendance géographique. Les nouveaux projets américains nécessitent des années avant d'être opérationnels, tandis que des règles plus strictes en matière d'élimination des déchets augmentent les coûts de manutention hospitalière. Les prestataires se couvrent en intégrant des alternatives d'ablation thermique ou de biologiques dans les algorithmes de traitement, une tendance qui redirige les parts vers des modalités moins sensibles aux contraintes d'approvisionnement au sein du marché de la maladie de Graves.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché de la maladie de Graves
Par diagnostic :
les biomarqueurs de précision redéfinissent les décisions cliniquesLes tests TSH ont conservé une part de revenus de 45,92 % en 2026, soulignant leur statut d'outil principal de dépistage et de surveillance. Néanmoins, les dosages d'anticorps se développent à un TCAC de 6,15 % à mesure que les cliniciens corrèlent les titres d'immunoglobulines stimulant la thyroïde (TSI) avec l'activité de la maladie et la réponse au traitement. Le marché de la maladie de Graves accueille les deux modalités, mais les panels d'anticorps à résultats rapides guident de plus en plus les stratégies de traitement personnalisées. Les mesures de T4 libre et de T3 restent indispensables pour la titration des doses, tandis que les tests de thyroglobuline surveillent la récidive post-chirurgicale. Le dosage du statut en vitamine D gagne du terrain après que des études ont établi un lien entre des taux sériques de 20 à 29 ng/mL et de meilleurs taux de rémission des TRAb.
Une base installée croissante de plateformes de soins de proximité rapproche le diagnostic initial des soins primaires, accélérant les orientations vers des spécialistes et élargissant le marché global de la maladie de Graves. L'échographie haute résolution et l'imagerie de fusion apportent des informations structurelles qui orientent le choix entre l'iode radioactif, la chirurgie ou les techniques d'ablation émergentes. Le secteur de la maladie de Graves bénéficie d'offres groupées diagnostic-thérapie qui rationalisent le parcours des patients et améliorent les marges des prestataires. À mesure que les politiques de remboursement rattrapent la valeur clinique du profilage des anticorps, les laboratoires capables de tests multiplex sont bien positionnés pour capter des parts supplémentaires.

Par traitement :
les immunothérapies remettent en question la dominance traditionnelleLes médicaments antithyroïdiens contrôlent encore 40,78 % des revenus en 2026, reflétant la facilité d'administration orale et le faible coût d'acquisition. Pourtant, les inhibiteurs de FcRn et les antagonistes d'IGF-1R devraient générer le TCAC le plus rapide de 6,02 % jusqu'en 2032, réécrivant la hiérarchie de valeur du marché de la maladie de Graves. Le taux de réponse de 76 % du batoclimab chez les patients réfractaires illustre le changement radical d'efficacité. La thérapie à l'iode radioactif persiste, privilégiée pour les cohortes âgées à risque cardiovasculaire, tandis que l'incertitude d'approvisionnement limite les plans d'expansion agressifs.
L'ablation thermique offre une option de transition minimalement invasive, atteignant un statut euthyroïdien à un an de 96 % avec des complications minimales. La thyroïdectomie chirurgicale reste l'approche définitive pour les goitres volumineux, la suspicion de malignité ou l'échec thérapeutique, avec des protocoles de surveillance nerveuse mis à jour réduisant les taux de complications. Dans l'ensemble, la disponibilité diversifiée des modalités protège le choix des patients, bien que la composition des revenus s'oriente de plus en plus vers les biologiques à mesure que les payeurs adoptent l'évitement des coûts à long terme.
Par groupe d'âge des patients :
la montée des cas pédiatriques stimule l'innovationLes adultes âgés de 18 à 64 ans représentaient 62,12 % de la part du marché de la maladie de Graves en 2026, reflétant les années de pic d'apparition de la maladie. Cette cohorte bénéficie du plus large accès aux essais cliniques et génère les données qui façonnent les recommandations mondiales. Les cas pédiatriques, croissant à un TCAC de 6,21 %, introduisent des besoins distincts en matière de croissance, de développement et d'observance médicamenteuse. Des taux de rémission plus faibles et une sévérité des symptômes plus élevée poussent les cliniciens à explorer les immunothérapies et les schémas posologiques adaptés pour les enfants. Les cas de thyrotoxicose néonatale soulignent la nécessité d'un dépistage des anticorps maternels, influençant les protocoles obstétricaux.
Les patients gériatriques préfèrent souvent l'iode radioactif en raison de préoccupations liées aux comorbidités, tandis que les nouveaux biologiques pourraient réduire la polymédication et améliorer la qualité de vie. Le marché de la maladie de Graves couvre donc trois sous-segments définis par l'âge, chacun nécessitant des données de sécurité uniques, des options de formulation et des programmes de soutien. Cette complexité stimule l'investissement dans la recherche stratifiée par âge et ouvre des opportunités secondaires dans les services de soutien aux aidants.
Par utilisateur final :
la transformation numérique remodèle la distributionLes hôpitaux ont capté 51,76 % de la taille du marché de la maladie de Graves en 2026 grâce à leurs capacités intégrées de diagnostic, de chirurgie et de médecine nucléaire. Les conseils multidisciplinaires d'endocrinologie améliorent les résultats des cas complexes et facilitent l'inscription précoce aux essais de biologiques expérimentaux. Les cliniques spécialisées utilisent la télémédecine pour maintenir un contact fréquent lors de la titration des doses, améliorant l'observance et captant des revenus de laboratoire annexes. Les pharmacies en ligne et au détail, se développant à un TCAC de 6,44 %, bénéficient de la tendance aux formulations orales et des modèles de délivrance d'ordonnances directement aux consommateurs.
Les centres chirurgicaux ambulatoires gagnent du terrain pour l'ablation thermique en ambulatoire et la thyroïdectomie minimalement invasive, offrant des frais généraux réduits et une planification plus rapide. Les plateformes de consultation numérique telles que Medii relient les médecins de soins primaires aux spécialistes, accélérant les cycles d'orientation et augmentant le débit diagnostique. À mesure que la délivrance des thérapies se décentralise, les fabricants élaborent des stratégies de distribution omnicanal pour préserver l'expérience des patients et garantir l'intégrité des biologiques sous contrôle de température. Le secteur de la maladie de Graves illustre ainsi comment la croissance des soins virtuels et des pharmacies au détail peut coexister avec la domination traditionnelle des hôpitaux.
Analyse géographique
Marché de la maladie de Graves en Amérique du Nord
L'Amérique du Nord maintient son leadership avec une part de revenus de 39,42 % en 2026, soutenue par une infrastructure avancée, de solides réseaux d'essais cliniques et la disposition des payeurs à couvrir les biologiques de première classe. Le TCAC de 4,38 % de la région jusqu'en 2032 découle de la transition régulière vers des soins fondés sur la valeur et de l'élargissement de l'accès aux diagnostics de précision. Les prestataires des États-Unis regroupent de plus en plus l'imagerie, les panels d'anticorps et les consultations endocriniennes dans des parcours de soins intégrés, réduisant le délai d'initiation du traitement. Les investissements importants du capital-investissement dans les cliniques spécialisées accélèrent davantage le débit des patients et la génération de données pour les études de preuves en conditions réelles.
Marché de la maladie de Graves en Asie-Pacifique, EMEA et Amérique du Sud
L'Asie-Pacifique est l'arène à la croissance la plus rapide pour le marché de la maladie de Graves, progressant à un CAGR de 5,98 %. Les extensions de l'assurance maladie publique en Chine et en Inde stimulent une plus grande adoption diagnostique, tandis que le Japon est pionnier dans les protocoles d'ablation ambulatoire qui réduisent les délais d'attente et abaissent le coût total des soins. Les investissements dans les biotechnologies nationales permettent une fabrication localisée d'anticorps biosimilaires, améliorant ainsi l'accessibilité financière. L'adoption de la télémédecine connaît une forte progression dans les provinces rurales, permettant aux spécialistes de gérer des cas complexes à distance. Dans l'ensemble, l'échelle démographique, la croissance économique et les réformes politiques se combinent pour faire de l'Asie-Pacifique le principal moteur de la croissance des revenus. L'Europe contribue à un CAGR équilibré de 4,59 %, ancré par des systèmes de santé publics qui mettent l'accent sur le rapport coût-efficacité et l'évaluation précoce des technologies. Des cadres réglementaires harmonisés rationalisent les approbations de biologiques, tandis que des consortiums de recherche thyroïdienne bien établis facilitent les essais multicentriques. Le Moyen-Orient et l'Afrique atteignent un CAGR de 5,61 % grâce à la modernisation des infrastructures et à une sensibilisation croissante aux maladies chroniques qui améliorent l'accès aux spécialistes. Les centres d'excellence régionaux du Golfe exportent leur savoir-faire vers l'Afrique du Nord, tandis que les fabricants pharmaceutiques ciblent les contrats d'appels d'offres pour sécuriser les inscriptions sur les formulaires. L'Amérique du Sud progresse à un CAGR de 5,05 %, le système de santé universel du Brésil ajoutant le remboursement des tests d'anticorps et l'Argentine incitant à la production nationale de lévothyroxine pour réduire la dépendance aux importations. Collectivement, ces développements élargissent l'empreinte mondiale du marché de la maladie de Graves et encouragent les acteurs multinationaux à localiser à la fois la fabrication et les programmes d'éducation médicale.
Paysage réglementaire
La réglementation de la maladie de Basedow couvre les normes établies en matière de soins endocriniens et les approbations spécifiques aux produits qui se concentrent de plus en plus sur l'immunologie ciblée et les biologiques à coût élevé, aux côtés des contrôles de longue date pour les antithyroïdiens, la chirurgie et l'iode radioactif (y compris les exigences de sûreté radiologique et de gestion des déchets médicaux dans les établissements de traitement). En juin 2026, la FDA américaine a approuvé Lumvoa (veligrotug-vvze) de Viridian Therapeutics pour l'orbitopathie thyroïdienne (TED), à la fois dans sa forme active et chronique, renforçant une voie de classe IGF-1R liée aux complications associées à la maladie de Basedow et resserrant l'examen des payeurs et des formulaires concernant les populations indiquées et la durée de traitement.
En Europe, l'EMA et la Commission européenne ont élargi le périmètre des biologiques ciblés pour la TED en 2025 via une autorisation de mise sur le marché à l'échelle de l'UE pour Tepezza (teprotumumab). Cela a fourni une référence supplémentaire pour les attentes en matière de bénéfice-risque, de pharmacovigilance et de génération de données en conditions réelles dans les maladies thyroïdiennes auto-immunes. Par ailleurs, les organismes rédacteurs de recommandations façonnent les normes de soins et la conception des essais cliniques, notamment l'American Thyroid Association ayant publié en 2026 des recommandations actualisées sur les maladies thyroïdiennes en préconception, grossesse et post-partum, ce qui affecte les choix thérapeutiques et les modalités de suivi de la maladie de Basedow dans ces sous-populations.
Analyse de la chaîne de valeur
La chaîne de valeur de la maladie de Basedow commence par la présentation des patients en soins primaires, en gynécologie-obstétrique, en ophtalmologie et en endocrinologie, suivie par des tests de laboratoire (TSH, T4/T3 libres et dosages d'anticorps TRAb/TSI) et l'imagerie (échographie et imagerie thyroïdienne avancée lorsqu'elle est disponible). Le choix du traitement détermine ensuite les services en aval, notamment la délivrance de médicaments antithyroïdiens génériques via les pharmacies de détail et en ligne, les flux de médecine nucléaire hospitalière pour l'administration d'I-131, ainsi que la fourniture de blocs opératoires et de dispositifs pour la thyroïdectomie et l'ablation thermique. Pour les biologiques utilisés dans l'orbitopathie thyroïdienne associée à la maladie de Basedow, la chaîne dépend également de la distribution spécialisée et de la logistique de chaîne du froid.
La partie de la chaîne portée par l'innovation est de plus en plus définie par le développement clinique et la montée en échelle de fabrication pour les biologiques complexes et les nouvelles modalités, avec l'exécution mondiale des essais et la distribution via des canaux spécialisés comme relais critiques. L'activité de pipeline chez plusieurs promoteurs reflète cette évolution, notamment Immunovant ayant initié une étude mondiale de phase 2b sur l'IMVT-1402 en 2025, Sanofi ayant lancé un essai de phase 2 sur le rilzabrutinib en 2025, et argenx passant à l'évaluation de phase 3 de l'efgartigimod sous-cutané en 2026. Ces programmes accroissent l'importance de la capacité des CDMO, de la préparation des dispositifs et produits combinés pour les formats d'administration sous-cutanée, ainsi que des services de pharmacie spécialisée soutenant l'observance, la vérification des prestations et l'accompagnement des patients dans les soins auto-immuns de plus haute acuité.
Paysage concurrentiel
Le marché de la maladie de Graves présente une concentration modérée à mesure que les franchises endocriniennes traditionnelles font face aux biologiques challengers. L'acquisition d'Horizon Therapeutics par Amgen pour 27,8 milliards USD souligne la valeur stratégique des actifs dans les maladies rares, avec des ventes de Tepezza atteignant 488 millions USD par trimestre. Immunovant, Viridian Therapeutics et Argenx déploient des technologies de plateforme visant à traiter plusieurs indications auto-immunes, exploitant des économies d'échelle dans le développement et la fabrication. Les acteurs traditionnels tels qu'Abbott et Novartis protègent leurs parts grâce à de larges portefeuilles de remplacement hormonal et d'intégration diagnostique, mais doivent désormais adapter leurs modèles commerciaux pour concurrencer les immunothérapies ciblées.
Les alliances stratégiques prolifèrent à mesure que les entreprises répartissent les risques et accèdent à des capacités complémentaires. Bristol Myers Squibb s'est associé à Repertoire Immune Medicines dans un accord de 1,8 milliard USD pour développer des vaccins tolérisants. Novartis a acquis Calypso Biotech pour les modulateurs d'IL-15, tandis que Pfizer a rejoint Flagship Pioneering pour accéder aux moteurs de découverte auto-immune de nouvelle génération. La différenciation par la technologie de délivrance est devenue critique : Argenx a étendu son partenariat avec Halozyme, sécurisant la technologie sous-cutanée Enhanze pour améliorer la commodité des patients et prolonger la durée de vie des brevets. L'intensité concurrentielle stimule les investissements dans les programmes de soutien aux patients et les outils d'adhérence numérique, élevant la barre des services pour les nouveaux entrants.
La résilience de la chaîne d'approvisionnement et l'échelle de fabrication jouent un rôle croissant dans le positionnement concurrentiel. Les entreprises capables de garantir l'approvisionnement en biologiques lors des pénuries d'I-131 gagnent la préférence en matière de prescription. Pendant ce temps, les registres de résultats du monde réel permettent aux fabricants de négocier des contrats basés sur les résultats qui alignent le prix sur les mesures de contrôle de la maladie à long terme. À travers ces dynamiques, le marché de la maladie de Graves récompense l'innovation, l'étendue des plateformes et les modèles de délivrance centrés sur le client qui réduisent les risques pour les médecins et les payeurs.
Leaders du secteur de la maladie de Graves
-
Abbott Laboratories
-
F. Hoffmann-La Roche AG
-
Horizon Therapeutics plc
-
Immunovant Inc.
-
Pfizer Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Maladie de Graves Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Argenx SE
- bioMérieux
- Cardinal Health
- Eisai
- Roche
- GE HealthCare Technologies Inc.
- Horizon Therapeutics
- Immunovant Inc.
- Institute of Isotopes
- Jubilant Group
- Medtronic
- Merck
- Nanjing Nuoyuan Medical Devices Co.
- Novartis
- Pfizer
- Sun Pharmaceuticals Industries
- Teijin Pharma Ltd.
- Thermo Fisher Scientific
- Viridian Therapeutics Inc.
Opportunités de marché et perspectives d'avenir
Un espace blanc central dans la prise en charge de la maladie de Basedow est la modification durable de la maladie, réduisant la rechute et la charge médicamenteuse à long terme par rapport au contrôle symptomatique avec les antithyroïdiens, l'iode radioactif et la chirurgie. L'approbation par la FDA en 2026 de Lumvoa (veligrotug-vvze) de Viridian Therapeutics pour l'orbitopathie thyroïdienne, active et chronique, élargit l'accès à l'antagonisme ciblé de l'IGF-1R au sein des complications associées à la maladie de Basedow. Cela crée une voie commerciale et clinique plus claire pour les entreprises développant des portefeuilles adjacents en maladies thyroïdiennes auto-immunes et des services associés tels que le soutien en pharmacie spécialisée, les transitions perfusion vers sous-cutané, et le suivi des résultats.
Une autre opportunité consiste à étendre l'immunologie ciblée directement à la maladie de Basedow au-delà de l'orbitopathie, soutenue par une activité d'essais de phase avancée et intermédiaire qui ajoute de l'optionalité en termes de mécanismes et de voies d'administration. En juin 2026, Biohaven a lancé un programme pivot de phase 3 pour le BHV-1300 dans la maladie de Basedow, et argenx a lancé l'évaluation de phase 3 de l'efgartigimod sous-cutané chez l'adulte atteint de la maladie de Basedow. Ensemble, ces développements pointent vers une administration biologique plus évolutive et adaptée à l'ambulatoire. Ils créent également de la place pour l'optimisation des diagnostics et des parcours de soins, y compris une adoption plus large des tests TRAb/TSI pour sélectionner les patients éligibles aux approches ciblées et standardiser le suivi à travers les réseaux hospitaliers et cliniques spécialisées.
Développements récents du secteur sur le marché de la maladie de Graves
- Juin 2026 : Biohaven a fait progresser le BHV-1300 vers un essai pivot de phase 3 dans la maladie de Basedow et a inclus le premier patient. Le programme applique une approche de dégradation de protéines extracellulaires visant à réduire l'activité pathogène des autoanticorps, élargissant l'ensemble concurrentiel au-delà des anticorps et des petites molécules. La progression vers une étude pivot relève la barre en matière d'opérations d'essai, de sélection des critères d'évaluation et de préparation future à la fabrication dans cette indication.
- Mai 2025 : Viridian Therapeutics a reçu la désignation de thérapie révolutionnaire (Breakthrough Therapy) de la FDA américaine pour le véligrotug dans l'orbitopathie thyroïdienne. Cette désignation a accéléré l'engagement réglementaire et validé l'antagonisme de l'IGF-1R dans les complications associées à la maladie de Basedow. Elle a également renforcé la voie vers une commercialisation à court terme, tout en intensifiant la pression concurrentielle sur les biologiques TED établis et en accentuant l'attention des payeurs sur la différenciation comparative.
- Décembre 2024 : Viridian Therapeutics a rapporté des résultats topline positifs de l'essai de phase 3 THRIVE-2 sur le véligrotug dans l'orbitopathie thyroïdienne chronique. Les résultats ont soutenu des améliorations cliniquement significatives de la proptose et de la diplopie avec un taux élevé d'achèvement de l'essai, renforçant la confiance dans le profil bénéfice-risque du programme. Cet ensemble de données a contribué à façonner le positionnement pour la TED chronique, un segment historiquement doté de moins d'options ciblées.
Marché de la Maladie de Graves Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, nous dimensionnons le marché de la maladie de Graves comme le chiffre d'affaires lié au diagnostic et à la prise en charge de la maladie de Graves. Cela comprend les tests diagnostiques spécifiques à la maladie, la pharmacothérapie, la thérapie à l'iode radioactif et les services hospitaliers liés aux procédures.
Exclusions du périmètre : Nous excluons les procédures purement esthétiques pour l'orbitopathie de Graves et les panels thyroïdiens larges prescrits pour des affections non liées à la maladie de Graves.
Aperçu de la segmentation
- Par traitement
- Médicament antithyroïdien
- Thérapie à l'iode radioactif
- Chirurgie (thyroïdectomie)
- Immunothérapies ciblées et biologiques
- Ablation thermique guidée par échographie
- Par groupe d'âge des patients
- Pédiatrie
- Adultes
- Gériatrie
- Par utilisateur final
- Hôpitaux
- Cliniques spécialisées et centres d'endocrinologie
- Centres chirurgicaux ambulatoires
- Pharmacies de détail et en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'épidémiologie et le parcours de soins, de sorte que le modèle est ancré dans le flux réel des patients plutôt que dans les seules ventes de produits. Nous avons consulté des sources publiques telles que l'Organisation mondiale de la santé, le CDC américain, les NIH et la Bibliothèque nationale de médecine pour le contexte clinique, ainsi que les statistiques de santé de l'OCDE pour les signaux d'utilisation et de dépenses au niveau des systèmes.
Pour traduire la pratique médicale en chiffre de marché, nous avons également examiné les recommandations et les données cliniques publiées dans des revues d'endocrinologie à comité de lecture, ainsi que les documents des associations endocriniennes. Nous avons utilisé des références de tarification hospitalière et des notes de couverture des payeurs lorsqu'elles étaient disponibles pour estimer l'économie unitaire dans les domaines du diagnostic, des médicaments, de l'iode radioactif et des services liés aux procédures. Les dépôts de sociétés, les présentations aux investisseurs et les communiqués de presse réputés ont été examinés pour comprendre quelles thérapies sont activement commercialisées et comment l'accès évolue. Un abonnement payant aux données financières et aux actualités des entreprises a été utilisé pour vérifier la direction et le calendrier des revenus. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été consultées pour collecter des données, valider les hypothèses et clarifier les lacunes dans les données.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour tester sous pression la vision documentaire des taux de diagnostic, des choix de traitement et de la séquence typique des soins, en particulier là où les données publiées sont fragmentées. Nous avons échangé avec des cliniciens, des pharmaciens hospitaliers, des parties prenantes du diagnostic et des interlocuteurs côté payeurs dans les Amériques, en EMEA et en APAC afin que les pratiques régionales et les différences d'accès puissent être reflétées dans les hypothèses finales.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 19 % | APAC : 45 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 31 % |
| Acteurs plus petits : 22 % | Responsables : 46 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement de base commence par une construction descendante qui convertit le bassin de patients atteints de la maladie de Graves en volumes attendus de diagnostic et de traitement en utilisant la prévalence, les taux de diagnostic et la part des patients passant aux options de première ligne et ultérieures. Ces volumes sont associés aux fréquences de test typiques, par exemple l'utilisation du TSH et du TRAb dans les cas suspects et surveillés, puis mappés sur une combinaison de traitements comprenant les médicaments antithyroïdiens, l'iode radioactif et la chirurgie. La dépense moyenne par cadre de soins est ensuite convertie en totaux de revenus en USD.
Après le premier passage, les résultats sont recoupés à l'aide d'approximations ascendantes sélectives, telles que l'échantillonnage des principales classes thérapeutiques et l'estimation des revenus à partir des schémas posologiques et des effectifs de patients. Nous validons ensuite les hypothèses relatives aux canaux et aux hôpitaux à l'aide de vérifications sur l'intensité des procédures et le comportement de prescription des tests. Lorsque des données manquaient par pays, une logique de substitution a été appliquée en utilisant des indicateurs d'accès aux soins de santé, des taux de consultations en endocrinologie et la cohérence des remboursements, et ces hypothèses ont ensuite été retestées avec les retours d'experts.
Pour les prévisions, une analyse de scénarios a été appliquée car le marché est sensible aux changements d'intensité du diagnostic, au calendrier d'adoption des biologiques et au rythme de transition de la gestion médicamenteuse chronique vers la thérapie définitive. Les taux de croissance par variable ont été examinés avec les répondants, et les perspectives finales ont été maintenues cohérentes avec les changements attendus dans la pratique clinique et les réalités d'accès plutôt qu'avec une courbe d'adoption agressive unique.
Validation des données et cycle de mise à jour
La validation est effectuée par couches afin que les incohérences évidentes soient détectées tôt et que les problèmes mineurs ne s'accumulent pas en un écart important. Nous comparons les résultats du modèle avec des signaux indépendants tels que les effectifs de patients traités, l'intensité des prescriptions de tests et la composition des procédures, et les valeurs aberrantes sont examinées par un autre analyste avant validation.
Si un écart important apparaît, l'hypothèse est retracée jusqu'au facteur déterminant, par exemple le taux de diagnostic, la composition des traitements ou la dépense unitaire, et les contacts primaires concernés sont de nouveau sollicités pour confirmation. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants surviennent, tels que des changements de recommandations, de nouveaux lancements de thérapies ou des modifications majeures des remboursements. Avant la livraison, un passage final est effectué pour s'assurer que les dernières mises à jour publiques et les enseignements des entretiens sont reflétés dans les chiffres.
Taille du marché de la maladie de Graves selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés sur le marché de la maladie de Graves ne correspondent souvent pas car le bassin de revenus comptabilisé n'est pas le même, et l'année utilisée pour la tarification et la conversion des devises peut également différer. Les plus grands écarts apparaissent lorsqu'une estimation ne suit que les ventes de médicaments, qu'une autre mélange les services d'orbitopathie de Graves, ou qu'une étude modifie la définition de la population traitée sans préciser les étapes de soins sous-jacentes.
Certaines estimations externes restent plus étroites en ne comptabilisant que les médicaments antithyroïdiens et en excluant les tests diagnostiques, la thérapie à l'iode radioactif et les services hospitaliers liés aux procédures. Chez Mordor Intelligence, le chiffre d'affaires n'est comptabilisé que lorsqu'il est lié au diagnostic et à la prise en charge spécifiques à la maladie de Graves, et les procédures esthétiques oculaires ainsi que les panels thyroïdiens non spécifiques sont maintenus en dehors du total afin que les dépenses reflètent le parcours de soins réel.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,26 milliards USD (2026) | |
| Cabinet de conseil mondial A | 0,68 milliard USD (2025) | Se concentre uniquement sur les revenus des traitements et exclut généralement les tests diagnostiques et les composantes des services hospitaliers, ce qui tire le total vers le bas même si les effectifs de patients sont similaires. |
| Éditeur sectoriel B | 2,00 milliards USD (2025) | Présente souvent une vue axée uniquement sur les thérapies avec des hypothèses d'adoption simplifiées et peu de détails sur la fréquence des tests, la composition des procédures et le calendrier des devises, ce qui peut faire varier le niveau du marché d'une année à l'autre. |
L'écart entre les sources provient principalement de ce qui est comptabilisé comme revenu de la maladie de Graves et de la façon dont les parcours de traitement sont traduits en dollars. En liant les volumes au bassin de patients diagnostiqués et traités, puis en les associant à une logique claire de dépense unitaire pour les tests, les médicaments et les procédures, nous obtenons un chiffre plus facile à reproduire et à auditer lors de la prise de décision.
Questions clés auxquelles répond le rapport
Pourquoi les immunothérapies ciblées gagnent-elles de l'élan dans le traitement de la maladie de Graves ?
Les immunothérapies ciblées telles que les antagonistes de FcRn et d'IGF-1R modulent directement les voies auto-immunes qui sous-tendent la maladie, conduisant à des taux de réponse plus élevés et à la possibilité d'interrompre les médicaments antithyroïdiens conventionnels pour de nombreux patients.
Comment la thérapie à l'iode radioactif s'adapte-t-elle aux considérations de risque cardiovasculaire ?
Les cliniciens préfèrent désormais l'I-131 pour les patients souffrant d'arythmies ou d'autres affections cardiaques car il normalise les taux d'hormones thyroïdiennes plus rapidement qu'un traitement médicamenteux prolongé, réduisant ainsi les complications cardiaques.
Comment les tests de biomarqueurs influencent-ils les décisions thérapeutiques dans la maladie de Graves ?
Les tests de TSI et de TRAb sont de plus en plus utilisés pour évaluer l'activité de la maladie, prévoir la réponse au traitement et aider les médecins à décider si un patient est candidat à une immunothérapie ou à des options plus traditionnelles.
Pourquoi le segment pédiatrique attire-t-il une attention accrue en matière de R&D ?
Les enfants présentent des taux d'incidence croissants, en particulier après la COVID-19, et souffrent souvent de symptômes plus sévères, ce qui incite à rechercher des thérapies qui équilibrent l'efficacité avec la sécurité à long terme de la croissance et du développement.
Comment les problèmes de chaîne d'approvisionnement influencent-ils les choix thérapeutiques ?
Les pénuries intermittentes d'isotopes I-131 encouragent les prestataires à explorer des alternatives non radioactives telles que l'ablation thermique et les biologiques, remodelant la composition thérapeutique proposée par les hôpitaux et les centres spécialisés.
Quelles tendances numériques reconfigurent l'accès aux médicaments pour les patients atteints de la maladie de Graves ?
La croissance des pharmacies en ligne et de détail, associée aux plateformes de télémédecine, améliore l'adhérence et permet des ajustements de doses à distance, rendant la prise en charge à long terme plus pratique pour les patients comme pour les cliniciens.