
衛星製造市場の規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
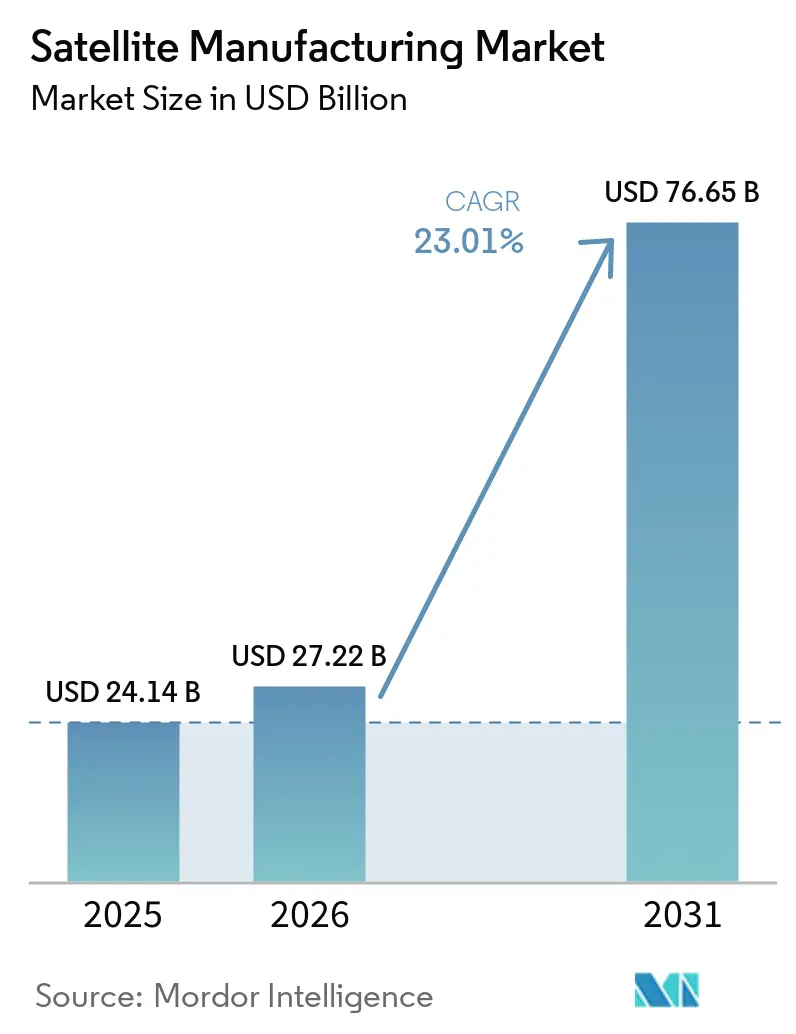
| 市場規模 (2026) | 27.22 十億米ドル |
| 市場規模 (2031) | 76.65 十億米ドル |
| 成長率 (2026 - 2031) | 23.01 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる衛星製造市場分析
衛星製造市場の規模は2025年に24.14 ビリオン 米ドルと評価され、2026年の27.22 ビリオン 米ドルから2031年には76.65 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 23.01%を記録する見込みです。製造業者がコンステレーションおよび政府プログラムの受注残に対応するなか、生産能力は競争上の中心的な要素となっています。衛星製造は、ミッション固有の組み立てから、より高い速度で宇宙機を供給できる標準化された生産ラインへと移行しつつあります。商業コンステレーションプログラム、政府調達、地球観測システムへの需要がこの転換を後押ししています。確立された製造業者は、認定済みサプライチェーン、試験設備へのアクセス、および生産経験から恩恵を受けている一方、中小サプライヤーはスケールアップに際してより高い参入障壁に直面しています。耐障害性通信、リモートセンシング、および持続可能な宇宙機設計に関する調達要件も、衛星製造市場を形成しています。
主要レポートのポイント
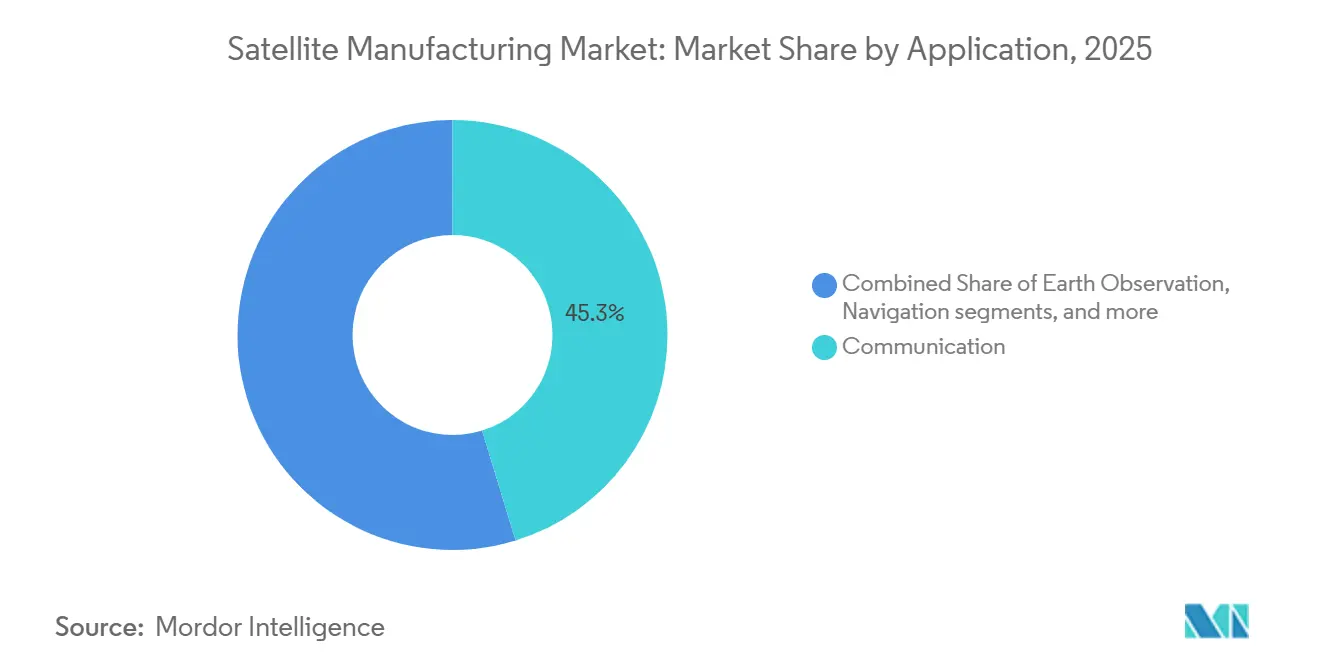
- 用途別では、通信が2025年の衛星製造市場シェアの45.25%を占め、地球観測は2031年にかけてCAGR 24.71%で成長すると予測されています。
- 衛星質量別では、中型衛星が2025年の衛星製造市場規模の42.69%を占め、小型衛星は2031年にかけてCAGR 24.52%で成長すると予測されています。
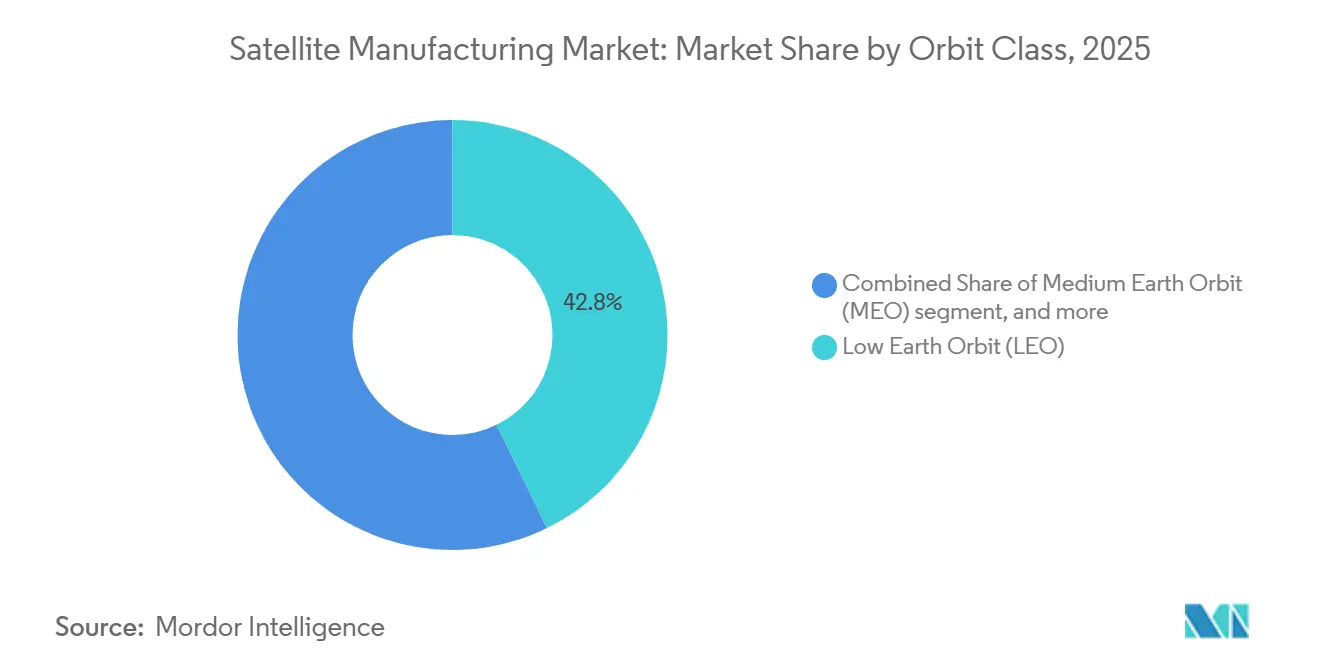
- 軌道クラス別では、LEOが2025年の衛星製造市場シェアの42.75%を占め、MEOは2031年にかけてCAGR 24.83%で成長すると予測されています。
- エンドユーザー別では、商業ユーザーが2025年に市場の55.32%を占め、2031年にかけてCAGR 24.91%で成長すると予測されています。
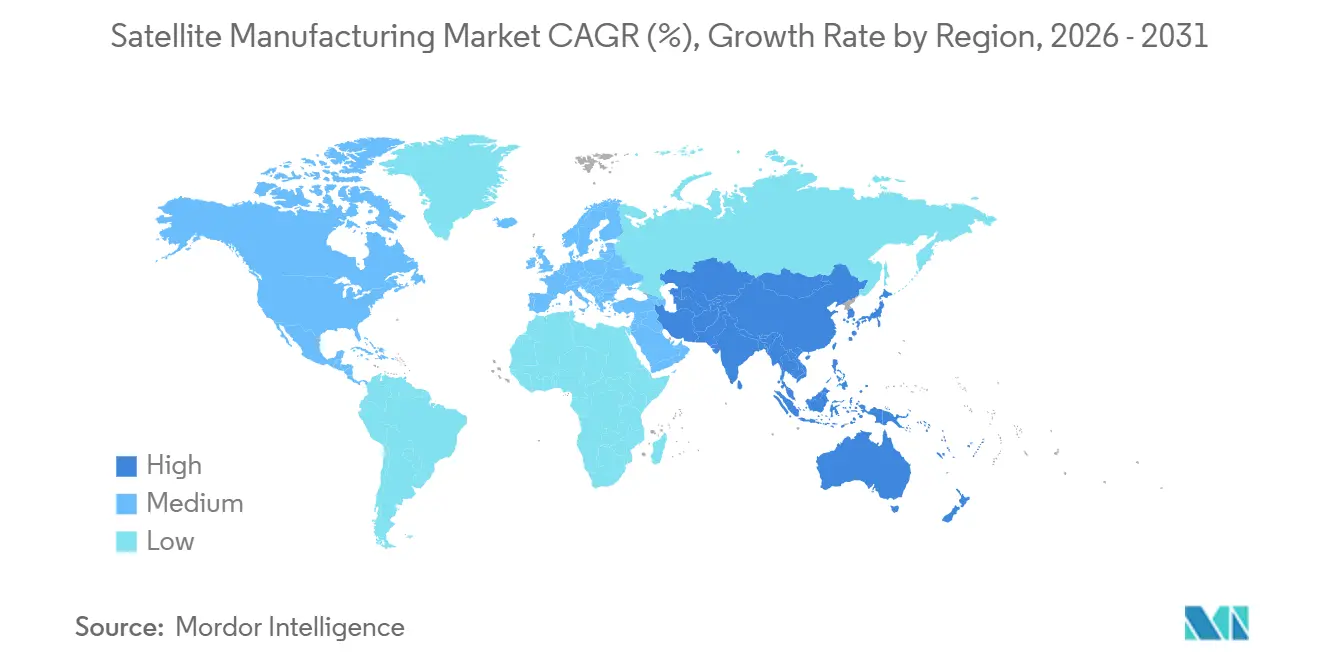
- 地域別では、北米が2025年に市場の53.77%を占め、アジア太平洋は2031年にかけてCAGR 24.63%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| LEOブロードバンドおよびコンステレーション展開 | 6.5% | 北米とアジア太平洋に最も集中しており、グローバルに展開 | 短期(2年以内) |
| 政府および防衛宇宙支出 | 5.0% | 北米と欧州が中心で、アジア太平洋および中東・アフリカへの波及が拡大 | 中期(2〜4年) |
| 衛星の小型化と生産コストの低下 | 4.0% | 中国、インド、欧州が主導するグローバル展開 | 中期(2〜4年) |
| 地球観測およびリモートセンシング需要 | 3.0% | 欧州とアジア太平洋で規制需要があり、グローバルに展開 | 短期(2年以内) |
| 工場規模の宇宙機生産と標準化プラットフォーム | 2.0% | 北米、欧州、中国 | 中期(2〜4年) |
| 軌道持続可能性および調達別化要因としての運用終了設計 | 1.5% | 欧州、北米、およびグローバルプログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
LEOブロードバンドおよびコンステレーション展開
LEOブロードバンドコンステレーションは、衛星製造市場における需要の主要ドライバーであり続けています。SpaceXは2025年末までに9,350機以上のStarlink衛星を軌道上に投入しており、大規模ブロードバンドシステムに必要な生産規模を示しています。[1] AmazonのProject Kuiperは、FCCにより2026年7月までに1,618機の衛星を展開することが義務付けられており、これは承認済み3,236機コンステレーションの50%に相当します。[2] 計画されているコンステレーション衛星の多くはオペレーター自身が内製するため、独立系契約製造業者が利用できるシェアは限られています。独立系サプライヤーは、そのため、主権プログラムや小規模商業コンステレーションを対象に競争することが多くなっています。これらのプログラムでは、最低単価よりも専門的なペイロード統合、信頼性、ミッションサポートが重視される場合があります。
政府および防衛宇宙支出
政府および防衛調達は、衛星製造市場における認定済みの高付加価値宇宙機への需要を支えています。2026年度の米国防衛宇宙予算には、ゴールデンドームアーキテクチャおよび関連宇宙プログラムへの主要な資金が含まれていました。[3] 米国上院歳出委員会は、2機の追加GPS衛星を含む調達に向けて研究開発費から5億2,800万 米ドルを充当するよう指示しました。このアプローチは、プラットフォームと生産プロセスをすでに認定済みの製造業者を支援します。Lockheed Martinは2026年4月、デジタル製造ツールを使用してGPS IIIF宇宙機11号機のコアメイトマイルストーンを完了しました。[4] 政府契約は複数年にわたる生産の見通しを提供し、セキュリティ、スケジュール、ミッション保証要件を満たせる企業を優遇します。
衛星の小型化と生産コストの低下
小型宇宙機は、サプライヤーが衛星システムを設計、組み立て、価格設定する方法を変えています。小型化により、製造業者は有用なペイロード容量と低い打ち上げ・生産要件を組み合わせたプラットフォームを構築できます。中国とインドは、標準化された小型・中型衛星プラットフォームの国内生産能力を構築しています。Dhruva Spaceは、インドの研究・開発・イノベーション基金からProject Garud(1日最大2機の衛星製造ロードマップを持つ500kgクラスのフラットパックプラットフォーム)向けに1億500万インドルピー(1,262万 米ドル)を受領しました。低コストの標準化バスは、特に繰り返し可能なミッションにおいて、衛星製造市場の価格競争を激化させる可能性があります。また、大規模プログラムの性能・信頼性要件を満たすコンポーネントサプライヤーに機会をもたらす可能性もあります。
地球観測およびリモートセンシング需要
地球観測への需要は、光学、合成開口レーダー、ハイパースペクトル、RFペイロードを搭載した衛星の生産を支えています。購入者はますます、安全保障、気候モニタリング、および運用計画のニーズに対応するデータを求めています。これは、専門センサーを搭載し、安全な通信リンクを提供できるプラットフォームを優遇します。多くの地球観測ミッションが民間と防衛の両目的に対応するため、政府調達は重要です。衛星製造市場は、そのため、撮像、データリレー、および即応タスキングを組み合わせたシステムへの需要から恩恵を受けています。これらの要件は、最低コスト機だけでなく、高性能な小型・中型宇宙機への需要を支えています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本・試験・打ち上げコスト | -2.40% | 北米と欧州の新規参入者に特に影響し、グローバルに展開 | 短期(2年以内) |
| 複雑なライセンス、輸出規制、周波数割り当て | -1.90% | 欧州が最も厳格なコンプライアンス期限を施行しており、グローバルに展開 | 中期(2〜4年) |
| 耐放射線半導体および特殊材料のボトルネック | -1.20% | 北米と欧州の防衛プログラムが中心で、商業分野への波及あり | 中期(2〜4年) |
| デブリ、宇宙交通コンプライアンス、保険上の制約 | -0.80% | 高度500km以下の軌道に影響し、グローバルに展開 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い資本・試験・打ち上げコスト
宇宙機は打ち上げ前に専門的な環境・ミッション試験に合格しなければならないため、資本要件は依然として高い水準にあります。熱真空試験、振動試験、放射線認定は、希少な施設と経験豊富なチームに依存しています。製造速度の向上は、これらの共有試験リソースにさらなる圧力をかける可能性があります。これにより、衛星の設計と資金が整っていてもプログラムが遅延する場合があります。打ち上げサービスのコストと可用性も、開発スケジュールと資金需要に影響します。これらの条件は、繰り返し可能な試験プロセスと確立されたサプライヤー関係を持つ既存の衛星製造市場参加者を優遇します。
耐放射線半導体および特殊材料のボトルネック
耐放射線エレクトロニクスおよび特殊材料は、多くの防衛、航法、リモートセンシングミッションに不可欠です。認定済みサプライの限界は、複数の主要プログラムが同時に類似部品を必要とする場合にスケジュールリスクをもたらす可能性があります。製造業者は、高保証宇宙機において未認定コンポーネントを容易に代替することができません。輸出規制、国内ライセンス規則、ITU周波数調整は、国際プログラムにさらなる時間とコンプライアンスコストを加えます。軌道デブリ要件も宇宙機設計、廃棄計画、保険決定に影響します。これらの要因は、衛星製造市場への新規参入者の市場参入を遅らせ、確立されたコンプライアンス能力を持つ企業の地位を強化する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
通信が収益を支え、地球観測が加速通信衛星は2025年に市場の45.25%を占め、LEOブロードバンドコンステレーションと高スループットGEOシステムの中で最大の収益基盤を提供しました。衛星製造産業は通信プログラムの規模から恩恵を受けていますが、最も高い生産量の多くはコンステレーションオペレーターが内製しています。SpaceXとAmazonは自社ネットワーク向けにシステムを生産しており、オープン調達で利用可能な通信需要のシェアを縮小しています。独立系製造業者は、主権通信プログラムや小規模商業システムで引き続き活動しています。これらのプロジェクトは通常、カスタマイズされたペイロード、国家安全保障機能、または特定の地上システム統合を必要とします。通信プログラムはまた、製造業者が生産タイミング、打ち上げスケジュール、スペクトル関連要件を管理することを求めます。
地球観測は2031年にかけてCAGR 24.71%で成長すると予測されており、最も成長の速い用途セグメントとなっています。需要は従来の光学撮像を超えて、合成開口レーダー、ハイパースペクトルセンシング、RF情報収集へと拡大しています。政府の購入者は、気候モニタリング、国家安全保障、民間計画にこれらの能力を活用しています。これにより、複雑なペイロードと安全なデータリンクをサポートできる宇宙機バスへの要件が広がっています。航法と宇宙観測は、GPS IIIFやガリレオ第2世代などのプログラムを通じて、より安定した複数年の調達イクルを提供します。その他のカテゴリには、科学、技術実証、モノのインターネット衛星が含まれており、大型契約の間に製造業者の受注フローを維持するのに役立っています。

衛星質量別:
中型衛星がリードし、小型衛星が価値を高る中型衛星は2025年の衛星製造市場の42.69%を占めました。その地位は、Starlink V2 Mini、Amazon Kuiper、Eutelsat OneWeb衛星が使用する質量範囲によって支えられています。これらのプログラムは製造量の主要なシェアを占めました。需要はLEOブロードバンドの経済性を反映しており、製造業者は軌道上能力とライドシェア打ち上げ要件のバランスを取っています。このバランスは、繰り返し可能な生産と標準化された宇宙機コンポーネントのより広い使用を支えています。
小型衛星市場は2031年にかけてCAGR 24.52%で成長すると予測されており、衛星製造市場に大きな影響を与えています。この成長は、地球観測、衛星通信、リモートセンシング、防衛用途への需要の高まりによって牽引されています。Novaspaceは、2026年から2035年にかけて500kg以下の小型衛星16,900機が打ち上げられると予測しており、コンステレーション主導の持続的な需要を示しています。2026年4月、Blue Canyon Technologiesはリアクションホイールの生産能力を年間650台から2,400台へと約4倍に増加させると発表し、小型宇宙機への需要の高まりを反映しています。
軌道クラス別:
LEOが量を牽引し、MEOが航法に支えられた収益をもたらすLEOは2025年の軌道クラス別市場の42.75%を占め、世界で生産された衛星ユニット数の最大シェアを占めました。LEOシステムは、ブロードバンド、地球観測、および多くの新しい通信サービスの中心です。その高い生産速度は、電力システム、エレクトロニクス、その他の認定コンポーネントのサプライヤーに圧力をかけています。製造業者はまた、試験とミッション保証とともに迅速な生産スケジュールを管理しなければなりません。設計、ライセンス、運用終了計画はLEOコンステレーションプログラムにとって重要です。これらの運用要件により、衛星製造市場では生産規律が技術設計能力と同様に重要となっています。
MEOは2031年にかけてCAGR 24.83%で拡大すると予測されています。成長はGPS、ガリレオ、GLONASS、北斗航法システムの近代化と連動しています。これらの政府支援プログラムは複数年のスケジュールを持ち、宇宙機の価値は比較的高いです。Lockheed Martinの2026年4月のGPS IIIF生産マイルストーンは、航法宇宙機に関する継続的な取り組みを反映しています。日本も7機構成の準天頂衛星システムに向けて進展しています。GEOは、高い単価が低い生産量を上回る大型通信、軍事、気象衛星において引き続き重要です。
エンドユーザー別:
商業の強みが集中し、軍事調達が加速商業エンドユーザーは2025年に市場の55.32%を占め、2031年にかけてCAGR 24.91%で成長すると予測されています。その地位は、ブロードバンド、地球観測、レーダーコンステレーションのオペレーターによる同時調達を反映しています。商業需要には、オペレーターが自社ネットワーク向けに衛星を製造する内製製造が含まれます。また、独立系製造業者が対応するオープン契約市場も含まれます。内製オペレーターは自社のサービス計画に合わせて生産を最適化できるため、これら2つのモデルは異なる経済性を持っています。独立系サプライヤーは、専門的な商業契約を競う中でより大きな価格圧力に直面しています。
軍事調達は、安全な通信、ミサイル警戒、航法、宇宙センシング衛星への需要を高めています。高付加価値の政府ミッションには、認定コンポーネント、保護されたリンク、厳格な生産管理が必要です。日本の防衛省は2026年2月、次世代Xバンド防衛通信衛星および関連地上システムの開発をMitsubishi Electricに発注しました。民間・政府エンドユーザーも、気象・環境モニタリングおよび国家宇宙プログラムのための定期的な調達を提供しています。OHB SwedenはEUMETSATのEPS-Sterna衛星20機を製造する2億4,800万ユーロ(2億8,700万 米ドル)の契約を締結しました。この需要は、大型コンステレーション受注の間に中規模製造業者に仕事を提供します。
地域分析
北米衛星製造市場
北米は2025年の衛星製造市場において53.77%のシェアを占めた。地域は、垂直統合されたコンステレーション事業者、国防支出、確立された主要企業、および成熟した宇宙機サプライヤーネットワークという優位性を持つ。米国のメーカーは、高信頼性政府システムにおける長年の実績も有している。The Boeing Companyは生産能力の拡大に伴い、2026年に26機の衛星納入を目標としている。Lockheed Martin CorporationはGPS IIIFの生産を進める一方、Northrop Grumman Corporationは宇宙内サービシングへの活動を拡大している。カナダは宇宙デブリに関するライセンス要件を更新し、特定の非静止軌道システムに対する5年以内の廃棄要件を含む規定を設けた。これらの規則は、北米衛星製造市場全体の設計要件に影響を与える可能性がある。
アジア太平洋衛星製造市場
アジア太平洋地域は2031年までに24.63%のCAGRで成長すると予測されている。中国は大規模なコンステレーション生産能力を開発しており、インドは国内衛星プラットフォームおよび製造インフラを支援している。インドのIN-SPACeは、Astrome Technologies、Azista Industries、およびDhruva Spaceを選定し、国産商業衛星バスプラットフォームの開発を推進している。Dhruva SpaceのProject Garudは、500kgクラスのコンステレーションミッション向けの国内能力を支援する。同地域のメーカーは、通信、地球観測、航法、および国家安全保障ミッションからの需要を享受している。政府が重要な宇宙資産に対する国内管理を優先する場合、現地生産能力は重要な要素となる。
欧州・中東・アフリカおよび南米衛星製造市場
欧州は、高付加価値の機関向け、商業向け、および防衛向けプログラムの主要拠点であり続けている。Airbus SEは2026年1月にEutelsat社から追加340機のOneWeb低軌道衛星の契約を受注し、トゥールーズの新ラインで生産を行う。欧州宇宙機関および各国機関は、通信、気象、科学分野のメーカーを支えるミッションを支援している。南米はブラジルにおける政府・軍調達が主導しており、商業ブロードバンド需要も関心を高めている。中東は適応性の高い衛星システムへの移行を進めており、Thales Alenia SpaceによるEs'hailSat向けソフトウェア定義衛星の2026年6月契約がその一例である。アフリカは製造基盤が発展途上にあるが、接続性および地球観測ニーズが衛星製造市場における将来的な地域調達を支える可能性がある。
競合環境
衛星製造市場におけるLEOセグメント
衛星製造市場は上位層が集中しており、垂直統合されたコンステレーションオペレーターが自社ネットワーク向けに大量生産しています。Space Exploration Technologies Corp.とChang Guang Satellite Technology Co. Ltd.はユニット生産において重要な存在ですが、内製生産は必ずしもオープン市場の製造収益として現れるわけではありません。Airbus SE、The Boeing Company、Lockheed Martin Corporation、Northrop Grumman Corporation、Thales Alenia Spaceは、大型政府および複雑な機関プログラムを競っています。OHB SE、ICEYE、GomSpace A/S、Spire Global, Inc.、AAC Clyde Space ABなどの専門製造業者は、小規模な主権コンステレーションと特定のミッション要件を競っています。市場は、認定済み生産、スケジュールの確実性、ペイロード統合を組み合わせられる企業を優遇します。大手主要企業は、国家安全保障クリアランスと広範な試験証拠を必要とするプログラムで優位性を保っています。
生産速度は競争戦略の主要な要素です。Boeingは2026年4月にResolute中型衛星プラットフォームを発表し、2026年中に26機の衛星納入を目指しています。Airbusは340機の追加Eutelsat OneWeb衛星の受注を確保し、トゥールーズ施設での生産を支援しています。Spire Globalは2026年6月にミュンヘンに衛星製造施設を開設し、ボルダー、グラスゴー、ミュンヘンの生産ネットワークに能力を追加しました。これらの動きは、製造業者が個別組み立てのみに依存するのではなく、繰り返し可能な施設に投資していることを示しています。また、コンポーネントの可用性、試験へのアクセス、品質管理が競争の中心である理由も示しています。
In-Spaceサービシングは、一部のGEO宇宙機の代替需要に影響を与える可能性のある隣接分野となりつつあります。Northrop Grummanは2026年7月にミッションロボティックビークルと3機のミッション延長ポッドを打ち上げました。このプラットフォームは、宇宙空間でシステムを点検、移動、修理、組み立てることができます。これにより特定の衛星の耐用年数が延び、定期的なサービスモデルが生まれる可能性があります。主権ミニコンステレーションは、国内製造とミッション固有の能力を必要とする場合があるため、引き続き機会となっています。ライセンス、ITU調整、国家安全保障規則は、新しいコンステレーションプログラムのタイミングに引き続き影響を与えています。
衛星製造産業のリーダー
-
Airbus SE
-
Space Exploration Technologies Corp.
-
Chang Guang Satellite Technology Co., Ltd.
-
Thales Alenia Space
-
OHB SE
- 注:主要企業の掲載順は順位を示すものではありません。

衛星製造市場 このレポートでカバーされる企業
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Space Exploration Technologies Corp.
- Chang Guang Satellite Technology Co., Ltd.
- Thales Alenia Space
- Maxar Technologies Inc.
- Mitsubishi Heavy Industries, Ltd.
- Blue Canyon Technologies LLC (RTX Corporation)
- ICEYE Oy
- OHB SE
- GomSpace A/S
- Leidos Holdings, Inc.
- Planet Labs PBC
- Spire Global, Inc.
- AAC Clyde Space AB
- Indian Space Research Organisation
- NewSpace India Limited
最近の産業開発事情 衛星製造市場
- 2026年7月:Northrop Grummanのミッションロボティックビークルと3機のミッション延長ポッドが打ち上げに成功し、衛星点検、移動、修理、In-Space組み立てが可能な初の自律型多機能宇宙ロボティクスプラットフォームを確立しました。ミッション延長ポッドはOptusとIntelstatにGEO寿命延長サービス向けに事前販売されており、定期的な商業サービス収益モデルを創出しています。
- 2026年7月:Thales Alenia SpaceはEs'hailSatからSpace INSPIREの再構成可能プラットフォームを使用した新世代ソフトウェア定義衛星の建造契約を受注し、中東・アフリカにおける軌道上適応型GEOシステムへの需要を示しました。
- 2026年6月:Spire Globalはミュンヘンに年間最大100機の衛星に対応するISO認定クリーンルーム能力を持つ衛星製造施設を設立し、グループのボルダー、グラスゴー、ミュンヘンの拠点における総生産能力を年間300〜400機に引き上げました。
- 2026年5月:Dhruva SpaceはProject Garud(1日最大2機の衛星製造ロードマップを持つ500kgクラスのフラットパック通信衛星)向けにインドの研究・開発・イノベーション基金から1億500万インドルピー(1,262万 米ドル)を確保しました。
- 2026年4月:BoeingとMillennium Space Systemsはリゾルート中型衛星プラットフォームを発表し、標準化コンポーネントとエルセグンドの拡張生産施設に支えられた2026年の26機納入目標を確認しました。
グローバル衛星製造市場レポートの調査範囲
衛星製造市場には、地球軌道またはそれ以遠への展開を目的とした衛星およびその主要サブシステムの設計、エンジニアリング、生産、組み立て、統合、試験が含まれます。衛星プラットフォーム・バス、ペイロード、推進システム、電力システム、熱・構造コンポーネント、アビオニクス、通信システム、その他の宇宙機サブシステムの製造を対象としています。
衛星製造市場は、用途、衛星質量、軌道クス、エンドユーザー、地域別にセグメント化されています。用途別では、通信、地球観測、航法、宇宙観測、その他にセグメント化されています。衛星質量別では、小型、中型、大型にセグメント化されています。軌道クラス別では、低軌道(LEO)、中軌道(MEO)、静止軌道(GEO)にセグメント化されています。エンドユーザー別では、商業、政府・民間、軍事にセグメント化されています。レポートはまた、各地域の主要国における衛星製造市場の規模と予測も対象としています。各セグメントの市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 通信 |
| 地球観測 |
| 航法 |
| 宇宙観測 |
| その他 |
| 10〜100kg |
| 100〜500kg |
| 500〜1,000kg |
| 10kg未満 |
| 1,000kg超 |
| GEO |
| LEO |
| MEO |
| 商業 |
| 軍・政府 |
| その他 |
| 推進ハードウェアおよび推進剤 |
| 衛星バスおよびサブシステム |
| 太陽電池アレイおよび電力ハードウェア |
| 構造・ハーネス・機構 |
| 電気 |
| ガスベース |
| 液体燃料 |
| アジア太平洋 | 国別 | オーストラリア |
| 中国 | ||
| インド | ||
| 日本 | ||
| ニュージーランド | ||
| シンガポール | ||
| 韓国 | ||
| 欧州 | 国別 | フランス |
| ドイツ | ||
| ロシア | ||
| 英国 | ||
| 北米 | 国別 | カナダ |
| 米国 | ||
| その他の地域 | 国別 | ブラジル |
| イラン | ||
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| その他の地域 |
| アプリケーション | 通信 | ||
| 地球観測 | |||
| 航法 | |||
| 宇宙観測 | |||
| その他 | |||
| 衛星質量 | 10〜100kg | ||
| 100〜500kg | |||
| 500〜1,000kg | |||
| 10kg未満 | |||
| 1,000kg超 | |||
| 軌道クラス | GEO | ||
| LEO | |||
| MEO | |||
| エンドユーザー | 商業 | ||
| 軍・政府 | |||
| その他 | |||
| 衛星サブシステム | 推進ハードウェアおよび推進剤 | ||
| 衛星バスおよびサブシステム | |||
| 太陽電池アレイおよび電力ハードウェア | |||
| 構造・ハーネス・機構 | |||
| 推進技術 | 電気 | ||
| ガスベース | |||
| 液体燃料 | |||
| 地域 | アジア太平洋 | 国別 | オーストラリア |
| 中国 | |||
| インド | |||
| 日本 | |||
| ニュージーランド | |||
| シンガポール | |||
| 韓国 | |||
| 欧州 | 国別 | フランス | |
| ドイツ | |||
| ロシア | |||
| 英国 | |||
| 北米 | 国別 | カナダ | |
| 米国 | |||
| その他の地域 | 国別 | ブラジル | |
| イラン | |||
| サウジアラビア | |||
| アラブ首長国連邦 | |||
| その他の地域 | |||
市場の定義
- アプリケーション - 衛星の様々なアプリケーションまたは目的は、通信、地球観測、宇宙観測、航法、その他に分類されます。記載されている目的は、衛星のオペレーターが自己申告したものです。
- エンドユーザー - 衛星の主要ユーザーまたはエンドユーザーは、民間(学術、アマチュア)、商業、政府(気象、科学など)、軍事として説明されています。衛星は商業および軍事アプリケーションの両方に対して多目的に使用できます。
- 打ち上げ機の最大離陸重量 - 打ち上げ機の最大離陸重量(MTOW)とは、ペイロード、機器、燃料の重量を含む打ち上げ時の打ち上げ機の最大重量を意味します。
- 軌道クラス - 衛星軌道はGEO、LEO、MEOの3つの大きなクラスに分類されます。楕円軌道の衛星は遠地点と近地点が大きく異なり、離心率0.14以上の衛星軌道を楕円軌道として分類しています。
- 推進技術 - このセグメントでは、異なる種類の衛星推進システムが電気、液体燃料、ガスベースの推進システムとして分類されています。
- 衛星質量 - このセグメントでは、異なる種類の衛星推進システムが電気、液体燃料、ガスベースの推進システムとして分類されています。
- 衛星サブシステム - 推進剤、バス、太陽電池パネル、衛星のその他のハードウェアを含むすべてのコンポーネントとサブシステムがこのセグメントに含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| 姿勢制御 | 地球と太陽に対する衛星の向き。 |
| INTELSAT | 国際電気通信衛星機構は国際伝送のための衛星ネットワークを運営しています。 |
| 静止軌道(GEO) | 静止衛星は赤道上空35,786km(22,282マイル)の地球軌道上で、地球の自転と同じ方向・速度で周回しており、空に固定されているように見えます。 |
| 低軌道(LEO) | 低軌道衛星は地球上空160〜2,000kmを周回し、完全な周回に約1.5時間かかり、地球表面の一部のみをカバーします。 |
| 中軌道(MEO) | MEO衛星はLEO衛星の上方かつGEO衛星の下方に位置し、通常は北極と南極上空の楕円軌道または赤道軌道を周回します。 |
| 超小型開口端末(VSAT) | 超小型開口端末は通常直径3メートル未満のアンテナです。 |
| キューブサット | キューブサットは10cmの立方体で構成されるフォームファクターに基づく小型衛星のクラスです。キューブサットは1ユニットあたり2kg以下の重量で、通常は市販のコンポーネントを使用して構築・電子機器が搭載されます。 |
| 小型衛星打ち上げ機(SSLV) | 小型衛星打ち上げ機(SSLV)は、3つの固体推進ステージと末端ステージとして液体推進ベースの速度調整モジュール(VTM)で構成された3段式打ち上げ機です。 |
| 宇宙採掘 | 小惑星採掘は小惑星や地球近傍天体を含む他の小惑星から物質を採取するという仮説です。 |
| ナノ衛星 | ナノ衛星は10キログラム未満の衛星として大まかに定義されています。 |
| 自動識別システム(AIS) | 自動識別システム(AIS)は、他の近隣船舶、AIS基地局、衛星と電子データを交換することで船舶を識別・追跡するために使用される自動追跡システムです。衛星AIS(S-AIS)は衛星がAIS信号の検出に使用される場合を表す用語です。 |
| 再使用型打ち上げ機(RLV) | 再使用型打ち上げ機(RLV)とは、実質的に無傷で地球に帰還するよう設計され、したがって複数回打ち上げることができる、または打ち上げオペレーターが実質的に類似した打ち上げ機の運用において将来使用するために回収できる機体ステージを含む打ち上げ機を意味します。 |
| 遠地点 | 楕円衛星軌道において地球表面から最も遠い点。地球の周りに円軌道を維持する静止同期衛星は、最初に遠地点が22,237マイルの高楕円軌道に打ち上げられます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定は、収益および数量の観点から提供されています。販売量への換算については、各国の予測期間全体にわたって平均販売価格(ASP)を一定に保ち、インフレは価格設定に含まれていません。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は市場の全体像を生成するために、様々なレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム。




