
ヨーロッパ衛星製造市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.25 十億米ドル |
| 市場規模 (2026) | 3.62 十億米ドル |
| 市場規模 (2031) | 9.62 十億米ドル |
| 成長率 (2026 - 2031) | 21.59 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ衛星製造市場分析
Mordor Intelligenceによるヨーロッパ衛星製造市場分析
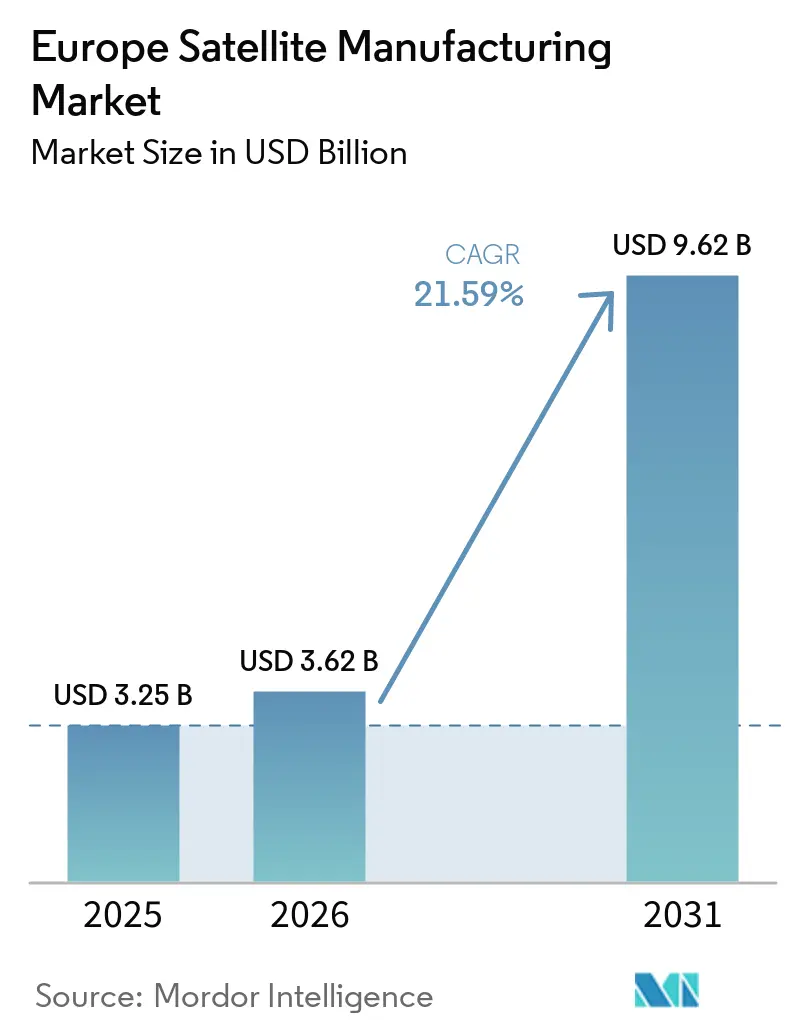
ヨーロッパ衛星製造市場の規模は2025年に3.25 ビリオン 米ドルと評価され、2026年の3.62 ビリオン 米ドルから2031年には9.62 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは21.59%です。市場は、安全な接続性、独立した地球観測、および主権的宇宙システムに向けた地域的なシフトによって支えられています。100.60 ビリオン ユーロ(114.50 ビリオン 米ドル)のIRIS²コンセッションは、低軌道(LEO)および中軌道(MEO)の348基の衛星に対して長期的な調達サイクルを生み出しています。市場はまた、レーダー、光学、ハイパースペクトルミッションに対する機関需要の高まりによっても恩恵を受けており、プラットフォームとペイロードの価値を高めています。大型プログラムは認定済み生産ラインを持つサプライヤーを優遇する一方、小規模メーカーは量産と納期の速さが決め手となる契約を獲得しつつあります。打ち上げ能力、各国の調達優先事項、および認定要件は、ヨーロッパ衛星製造市場が受注済みの注文を納品済み衛星に転換できる速度に対する現実的な制約として残っています。
レポートの主要ポイント
- 用途別では、通信衛星が2025年のヨーロッパ衛星製造市場シェアの59.25%を占め、地球観測は2031年にかけてCAGR 23.71%で成長すると予測されています。
- 衛星質量別では、中型衛星が2025年のヨーロッパ衛星製造市場シェアの52.89%を占め、小型衛星は2031年にかけてCAGR 24.52%で拡大すると予測されています。
- 軌道クラス別では、低軌道(LEO)衛星が2025年のヨーロッパ衛星製造市場シェアの65.75%を占め、中軌道(MEO)衛星は2031年にかけてCAGR 24.83%で成長すると予測されています。
- エンドユーザー別では、商業ユーザーが2025年のヨーロッパ衛星製造市場シェアの65.32%を占め、2031年にかけてCAGR 25.94%で成長すると予測されています。
- 地域別では、フランスが2025年のヨーロッパ衛星製造市場シェアの43.77%を占め、英国は2031年にかけてCAGR 26.42%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
主権的な安全な接続性と防衛支出
欧州各国政府は、地域内で所有・運用・保護できるシステムへの調達をより多く振り向けています。2024年12月に締結されたIRIS²コンセッションは、低軌道(LEO)および中軌道(MEO)の348基の衛星に対して12年間で100.60 ビリオン ユーロ(114.50 ビリオン 米ドル)を拠出することを約束しています。[1] このフレームワークは、ヨーロッパ衛星製造市場に対して、短期的な商業的更新サイクルを超えた可視的な受注基盤を提供しています。ポルトガル、ポーランド、スウェーデン、フィンランドも、宇宙機、地上設備、運用を含む完全なシステムを求めています。この取り決めは、コンポーネントサプライヤーではなくプライムコントラクターとして機能できるメーカーが獲得できる価値を拡大します。ドイツの計画的な軍事宇宙投資と並行する国家プログラムは、情報収集・監視・偵察(ISR)、安全な通信、および宇宙機に対する需要をさらに支えています。[2]
機関による地球観測および気候モニタリング調達
地球観測の調達は、レーダー、光学撮像、ハイパースペクトル収集に関する防衛ニーズとより密接に結びつくようになっています。Thales Alenia Spaceは2026年6月、コペルニクス・センチネル1次世代衛星2基のプライムコントラクターとして、第1トランシェ7.00 ビリオン ユーロ(7.84 ビリオン 米ドル)の契約を受注しました。[3] これらのミッションはレーダー監視の継続性を延長し、サプライヤーに長期的なプログラムの見通しを与えます。欧州宇宙機関(ESA)もまた、欧州地球観測政府サービスのアーキテクチャ研究をICEYEとLeonardoに発注しました。[4] デュアルユース設計は、関連するプラットフォームアーキテクチャ内で民間監視と軍事監視の両方を支援できます。この重複は、より高付加価値のペイロード統合を支え、単一の民間プログラムへの依存を低減します。したがって、ヨーロッパ衛星製造市場は地球観測ミッションに対してより幅広い機関顧客基盤を持つことになります。
小型衛星コンステレーションの産業化
量産はコンステレーション規模の契約を求める企業にとって重要な要件となりつつあります。Aerospacelab社は2026年9月、IRIS²向けに264基の低軌道(LEO)衛星を製造する24.00 ビリオン ユーロ(26.40 ビリオン 米ドル)の契約を獲得しました。この受注は、契約が発注される前に工場の設置能力が評価されうることを示しています。標準化された小型プラットフォームはまた、メーカーが多数のユニットにわたって統合・試験手順を繰り返すことを可能にします。ESAによる中型低軌道(LEO)衛星のインターフェース削減に関する取り組みは、より反復可能な製造慣行を支援します。これらの変化は、スループット、サプライヤー能力、および一貫した品質を文書化できるサプライヤーを優遇します。また、従来のプライムコントラクターに対して、プロジェクトベースのプロセスをより高い生産量に適応させるよう圧力を高めます。
衛星の小型化とデジタル生産
小型化は、一部の固定ハードウェア機能をソフトウェア定義システムに置き換えることで衛星製造を変革しています。デジタル生産手法はまた、工場が複数のプラットフォームタイプにわたって共通プロセスを使用することを可能にします。Thales Alenia Spaceは2025年にローマに1.00 ビリオン ユーロ(1.13 ビリオン 米ドル)のデジタル製造施設を開設しました。Airbus社はユーテルサットとの契約のもと、トゥールーズでのOneWeb宇宙機の生産拡大を継続しています。[5] 標準化されたモジュール設計は、繰り返しのエンジニアリング作業を削減し、専門労働力の活用を改善できます。このモデルにより、メーカーは顧客ごとに別個のラインを構築することなく、複数のコンステレーションに対応できます。また、産業企業が確立された宇宙機専門家とのパートナーシップを通じてヨーロッパ衛星製造市場に参入する機会も生まれます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した調達と各国の産業優先事項 | -1.80% | 汎欧州、欧州宇宙機関の小規模加盟国で最も顕著 | 中期(2~4年) |
| 打ち上げスロットと独立した宇宙アクセスのボトルネック | -1.60% | 汎欧州、英国・ドイツ・イタリアへの影響が最大 | 短期(2年以内) |
| 認定、サイバーセキュリティ、COTS適合の負担 | -1.20% | 汎欧州、新規市場参入者に最も顕著 | 長期(4年以上) |
| 高い資本・試験・打ち上げコスト | -1.00% | 汎欧州、小規模メーカーに最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化した調達と各国の産業優先事項
欧州の調達は共通機関を通じて調整されていますが、各国の拠出金と産業還元慣行が依然として契約配分に影響を与えています。これにより、複数の国内サプライチェーンで類似した能力が維持される可能性がります。新規メーカーはまた、大型プライムコントラクター向けに策定された認定、サイバーセキュリティ、輸出管理、下請け業者承認要件を満たす必要があります。これらのプロセスは、機関プログラムへの参入に必要な時間とコストを増大させます。この影響は、生産能力を持ちながら主要な公共ミッションにおける実績が限られている企業にとって最も大きくなります。したがって、ヨーロッパ衛星製造市場は、需要プロファイルが示す以上にゆっくりと統合が進む可能性があります。
打ち上げスロットと独立した宇宙アクセスのボトルネック
衛星製造の生産量は、宇宙機が工場を出た後の打ち上げ機会の利用可能性に依存しています。欧州の打ち上げシステムは2025年にそのペースを改善しましたが、コンステレーション展開に対する需要の高まりに比べて利用可能な能力は依然として限られています。この制約は納品の受け入れを遅らせ、ライドシェアオプションへの依存を高める可能性があります。また、特定の軌道面や迅速な補充を必要とするプログラムに対して計画リスクを加えます。柔軟な打ち上げ計画を持つメーカーと打ち上げオプションを多様化した顧客は、この制限を管理するうえでより有利な立場にあります。この問題は、運転資本を生産ラインに流し続けるために定期的な打ち上げを必要とする量産業者にとって特に重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
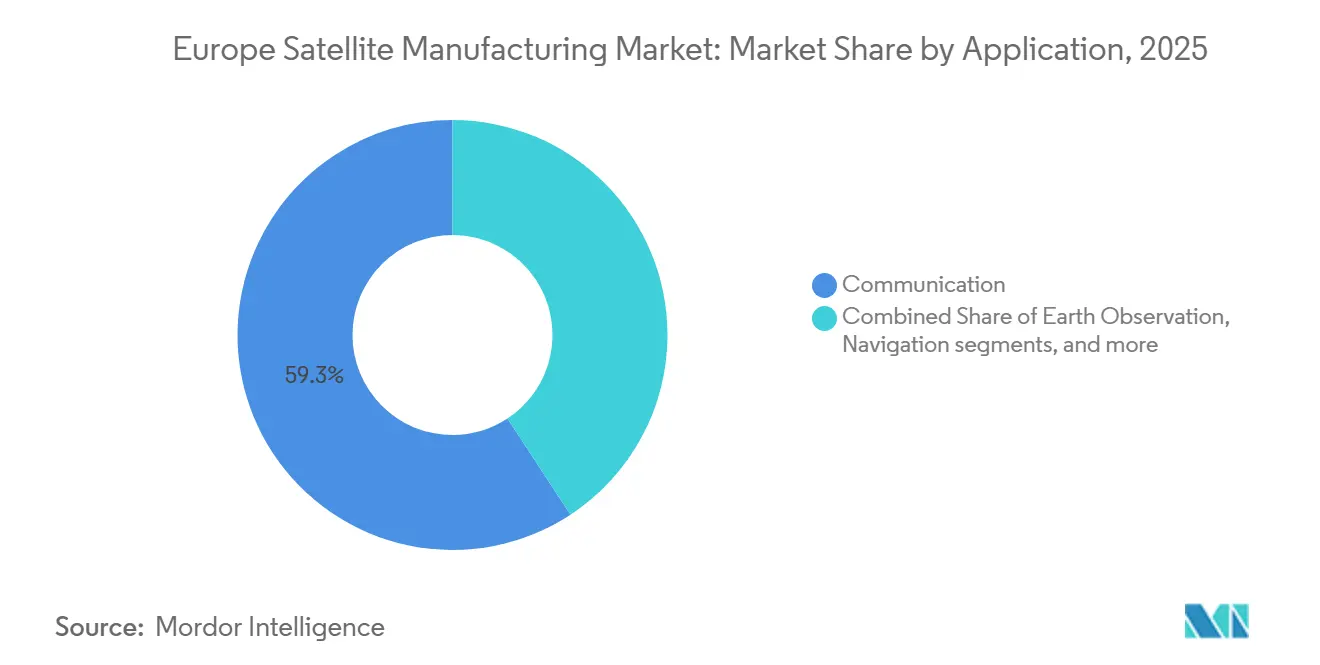
通信が収益を支え、地球観測が加速通信衛星は2025年のヨーロッパ衛星製造市場の59.25%を占め、機関向け接続プログラムとブロードバンドコンステレーションの頻繁な更新によって支えられています。Airbus社は2026年中もユーテルサットからOneWeb関連の生産業務を受注し続けました。このセグメントは、孤立した宇宙機の注文に依存するのではなく、複数衛星ネットワークを更新・拡張する必要性から恩恵を受けています。安全な通信システムもまた、衛星バス、アンテナ、ペイロード統合のための確立されたサプライチェーンを活用しています。
地球観測は2031年にかけてCAGR 23.71%で成長すると予測されています。需要は情報収集・監視・偵察、環境モニタリング、気候サービスと結びついています。センチネル1次世代契約はレーダー観測システムへの継続的な調達を示しています。航法、宇宙観測、技術実証、ホストペイロード、軌道上検証ミッションは規模は小さいものの、専門的な業務の貴重な供給源であり続けています。



衛星質量別:
中型プラットフォームが金額で首位、小型が最速成長中型衛星は2025年のヨーロッパ衛星製造市場規模の52.89%を占めました。200kgから500kgの範囲のプラットフォームは、小型衛星よりも高性能なペイロードを搭載しながら、コンステレーションにも適しています。その能力は、安全な接続性、中軌道(MEO)システム、デュアルユースの情報収集ミッションに関連しています。このクラスは、大型プログラムにおけるペイロード能力、電力要件、ユニット数のバンスを提供します。
小型衛星は2031年にかけてCAGR 24.52%で成長すると予測されています。その低質量は集合打ち上げと反復生産を支援し、展開速度を向上させることができます。AerospaceLabの264基のIRIS²衛星契約は、標準化された低軌道(LEO)プラットフォームで可能な規模を示しています。大型衛星は主権的な静止通信および複雑なミッションに引き続き関連していますが、商業需要の低下がその広範な役割を制限しています。
軌道クラス別:
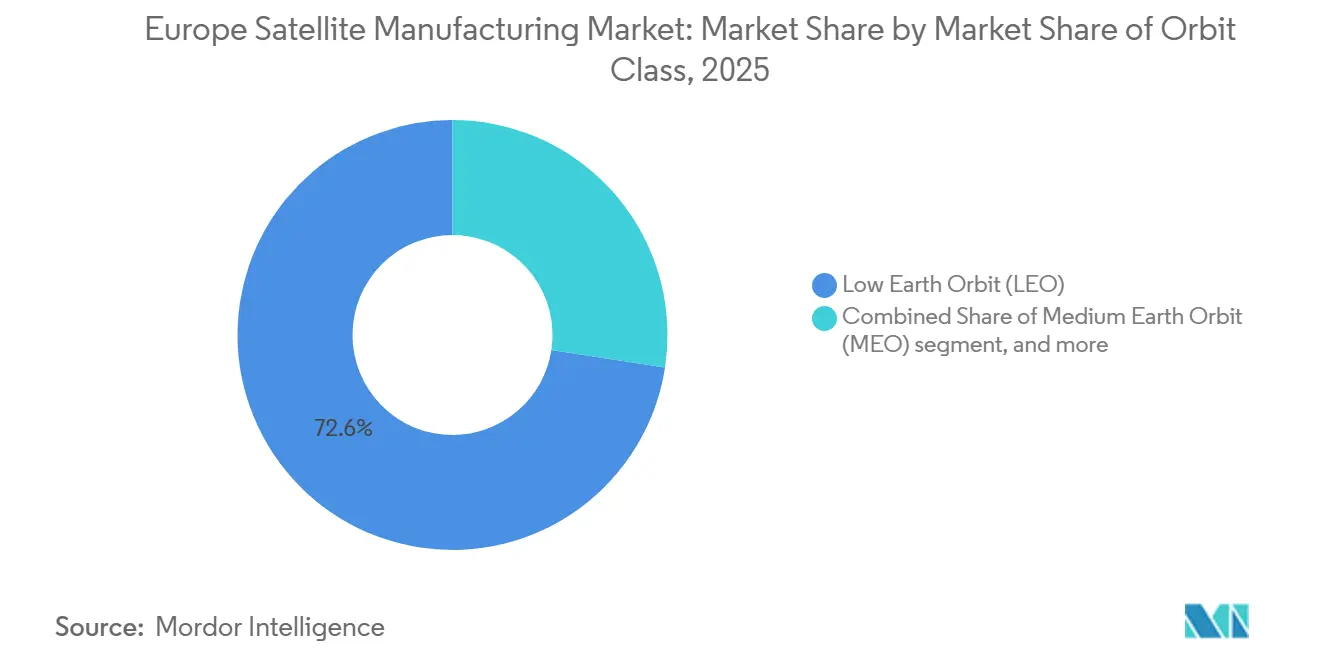
低軌道(LEO)が量を牽引、中軌道(MEO)がプレミアム層を獲得低軌道(LEO)衛星は2025年のヨーロッパ衛星製造市場シェアの65.75%を占めました。その地位は、ブロードバンド、地球観測、安全な接続コンステレーションに必要な多数の標準化衛星を反映しています。AirbusのトゥールーズにおけるOneWebの活動は、この軌道クラスに関連する生産ペースを示しています。定期的な補充は、小型・中型衛星メーカーにとってより広い競争の場を生み出します。
中軌道(MEO)衛星は2031年にかけてCAGR 24.83%で成長すると予測されています。OHB社は2026年8月、18基のIRIS²中軌道(MEO)衛星プラットフォームに対して10.00 ビリオン ユーロ(11.20 ビリオン 米ドル)相当の契約を締結しました。これらの宇宙機はより大きな電力、熱管理、プラットフォーム統合を必要とするため、サプライヤー基盤は狭く、ユニット価値は高くなります。静止軌道(GEO)衛星は主権的な通信および防衛ミッションに引き続き関連していますが、商業需要は低軌道システムへとシフトしています。

エンドユーザー別:
商業需要が市場を支える商業ユーザーは2025年のヨーロッパ衛星製造市場の65.32%を占めました。このカテゴリーには、民間コンステレーション事業者とIRIS²のような商業的に構成された官民プログラムが含まれます。商業顧客は納期スケジュール、標準化設計、スケーラブルな生産能力を重視します。欧州委員会のCASSINIイニシアチブもまた、より幅広い宇宙ビジネスと下流ユーザーを支援しています。
商業エンドユーザーは2031年にかけてCAGR 25.94%で成長すると予測されています。ブロードバンドコンステレーションは定期的な宇宙機の更新を必要とし、長期にわたる生産プログラムを伴います。政府・民間の購入者は、気象、環境モニタリング、安全保障ミッション向けの高仕様システムを引き続き調達しています。商業・機関の両方の受注残を持つメーカーは、個々の公共プログラムの遅延をより適切に管理できます。
地域分析
フランス衛星製造市場
フランスは2025年のヨーロッパ衛星製造市場シェアの43.77%を占めた。Airbusのトゥールーズ施設およびThales Alenia Spaceのフランス事業は、複雑なシステムおよびシリアル統合のための生産能力を提供している。軍事計画法(2024年〜2030年)の下、フランスの軍事宇宙資金は2030年までに60 ビリオン ユーロ(64.0 ビリオン 米ドル)と公式に設定されている。ESAおよび民間宇宙研究支出におけるフランスの役割は、長期ミッション開発サイクル全体にわたる継続性を支えている。
イギリス衛星製造市場
イギリスは2031年までに26.42%のCAGRで成長すると予測されている。同国は実質的な運用衛星基盤を有しており、国内製造能力の強化を進めている。イギリス宇宙機関は2025〜26年度に7.75 ビリオン 英ポンド(1.01 ビリオン 米ドル)の支出を報告した。この資金は商業開発、国家安全保障、および技術プログラムを支援している。
ヨーロッパのその他の市場
ドイツの先行調達パイプラインは、軍事宇宙投資および2026〜2028年のESAへの51.0 ビリオン ユーロ(5.71 ビリオン 米ドル)の拠出によって支えられている。ブレーメン、ベルリン、ミュンヘンは、既存の製造業者および新興宇宙企業にとって重要な拠点である。イタリアは、Thales Alenia Space Italiaのローマデジタル工場およびその他の生産拠点を通じてヨーロッパ衛星製造市場を支援している。ロシアの役割は、制裁措置およびESA・ロスコスモスプログラムの停止を受けて縮小している。ヨーロッパのその他の地域は、Aerospacelab、EnduroSat、NanoAvionics、GomSpace、およびSatRevを通じて拡大している。これらの企業は、コンステレーション製造が従来のフランス、ドイツ、イタリア、イギリスの中心地を超えて広がっていることを示している。
競合環境
市場集中度
ヨーロッパ衛星製造市場におけるLEOセグメント
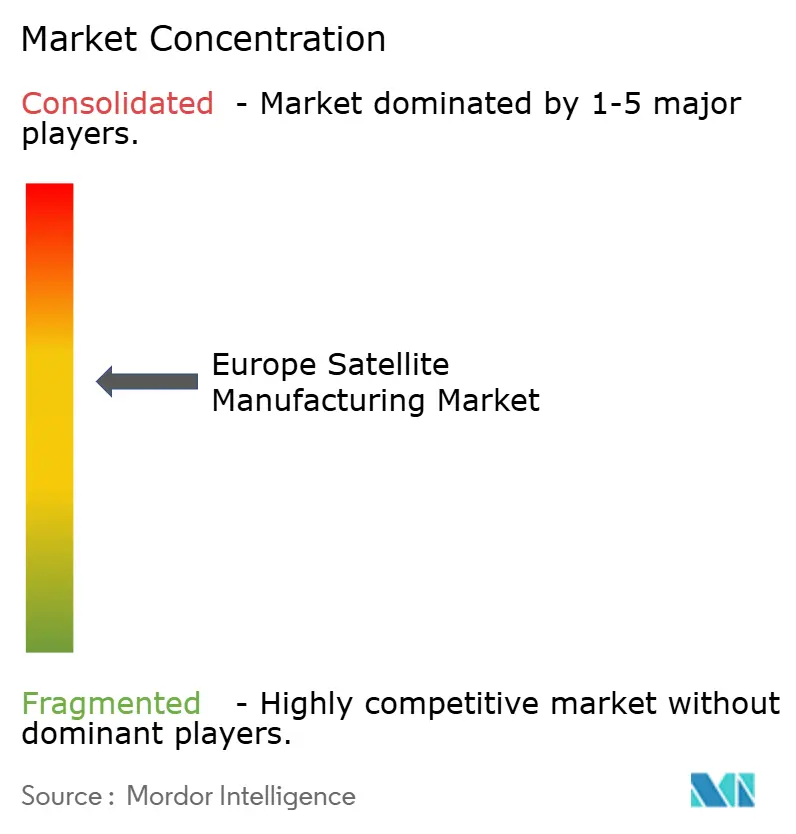
ヨーロッパ衛星製造市場はAirbus SE、Thales Alenia Space、OHB SEを中心に適度に集中しており、これらは主要な機関的委任を保有しています。複雑なミッション、コンプライアンスプロセス、公共調達における経験が、高付加価値プログラムにおける地位を強化しています。ESAは2024年6月、ゼロデブリ大型低軌道(LEO)衛星バスの業務に向けてこれらの大型インテグレーターを選定しました。これらの契約はシステムエンジニアリング、信頼性保証、環境設計能力を必要とします。確立された企業もまた、コンステレーションプログラム向けの標準化生産に投資しています。
Aerospacelab、EnduroSat、ICEYE、NanoAvionicsからの競争圧力が高まっています。Aerospacelabの2026年9月のIRIS²受注は、新興メーカーが主要な機関生産委任を獲得できることを示しています。ICEYEはポーランドのMikroSARシステムを12ヶ月以内に納品し、4基のレーダー衛星、地上セグメント、オペレーター訓練を含みました。Thales Alenia Spaceは2026年6月にセンチネル1次世代のプライム契約を受注しました。中間層は、最大手プライムよりも低コストで年間50基から300基の衛星を生産できるサプライヤーにとっての機会です。
戦略的アプローチは確立された企業と新興企業の間で異なります。レガシーサプライヤーは認定実績と機関との関係を活用して高仕様契約を確保します。新興企業はモジュラープラットフォーム、短い納期サイクル、工場能力を通じて競争します。Airbus社は2026年9月にユーテルサットのIRIS²プログラム向けに66基のKaバンド低軌道(LEO)衛星の開発業務に署名しました。
ヨーロッパ衛星製造産業のリーダー企業
-
Airbus SE
-
Thales Alenia Space
-
OHB SE
-
AAC Clyde Space AB
-
GomSpace A/S
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ衛星製造市場 このレポートでカバーされる企業
- Airbus SE
- UAB Kongsberg NanoAvionics
- Innovative Solutions In Space B.V.
- ICEYE Oy
- AAC Clyde Space AB
- OHB SE
- Surrey Satellite Technology Ltd.
- Thales Alenia Space
- EnduroSat AD
- SatRev Incorporated
- Planet Labs PBC
- HEMERIA
- GomSpace A/S
- Exotrail
- Berlin Space Technologies GmbH
- Leonardo S.p.A.
- Aerospacelab S.A.
- ArianeGroup SAS
最近の産業開発事情 ヨーロッパ衛星製造市場
- 2026年9月:Aerospacelab社がIRIS²向けに264基の低軌道(LEO)衛星プラットフォームを製造する24.00 ビリオン ユーロ(26.40 ビリオン 米ドル)の契約を獲得し、2030年より前の納品を目標としています。
- 2026年9月:Thales Alenia Spaceが330基のIRIS²低軌道(LEO)衛星向けの安全な政府ペイロードに対して初期5.00 ビリオン ユーロ(5.60 ビリオン 米ドル)のトランシェを確保しました。
- 2026年9月:Airbus社がユーテルサットのIRIS²プログラム向けに66基のKaバンド低軌道(LEO)衛星の開発を開始し、229基の追加OneWeb衛星の承認を受けました。
- 2026年8月:OHB SEがSESと18基のIRIS²中軌道(MEO)衛星プラットフォームに対して10.00 ビリオン ユーロ(11.20 ビリオン 米ドル)相当の契約を締結しました。
- 2026年6月:Thales Alenia Spaceがセンチネル1次世代のプライム契約を受注し、第1トランシェは7.00 ビリオン ユーロ(7.84 ビリオン 米ドル)でした。
ヨーロッパ衛星製造市場レポートの範囲
衛星製造市場には、地球軌道またはそれ以遠への展開に向けた衛星およびその主要サブシステムの設計、エンジニアリング、生産、組立、統合、試験が含まれます。衛星プラットフォーム・バス、ペイロード、推進システム、電力システム、熱・構造コンポーネント、アビオニクス、通信システム、その他の宇宙機サブシステムの製造を対象としています。
ヨーロッパ衛星製造市場レポートは、用途、衛星質量、軌道クラス、エンドユーザー、地域別セグメント化されています。用途別では、通信、地球観測、航法、宇宙観測、その他にセグメント化されています。衛星質量別では、小型、中型、大型にセグメント化されています。軌道クラス別では、低軌道(LEO)、中軌道(MEO)、静止軌道(GEO)にセグメント化されています。エンドユーザー別では、商業、政府・民間、軍事にセグメント化されています。レポートはまた、地域内5カ国のヨーロッパ衛星製造市場の規模と予測も対象としています。各セグメントの市場規模は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 通信 |
| 地球観測 |
| 航法 |
| 宇宙観測 |
| その他 |
| 10〜100kg |
| 100〜500kg |
| 500〜1000kg |
| 10kg未満 |
| 1000kg超 |
| GEO |
| LEO |
| MEO |
| 商業 |
| 軍・政府 |
| その他 |
| 推進ハードウェアおよび推進剤 |
| 衛星バス・サブシステム |
| 太陽電池アレイ・電力ハードウェア |
| 構造・ハーネス・メカニズム |
| 電気 |
| ガスベース |
| 液体燃料 |
| フランス |
| ドイツ |
| ロシア |
| 英国 |
| アプリケーション | 通信 |
| 地球観測 | |
| 航法 | |
| 宇宙観測 | |
| その他 | |
| 衛星質量 | 10〜100kg |
| 100〜500kg | |
| 500〜1000kg | |
| 10kg未満 | |
| 1000kg超 | |
| 軌道クラス | GEO |
| LEO | |
| MEO | |
| エンドユーザー | 商業 |
| 軍・政府 | |
| その他 | |
| 衛星サブシステム | 推進ハードウェアおよび推進剤 |
| 衛星バス・サブシステム | |
| 太陽電池アレイ・電力ハードウェア | |
| 構造・ハーネス・メカニズム | |
| 推進技術 | 電気 |
| ガスベース | |
| 液体燃料 | |
| 国 | フランス |
| ドイツ | |
| ロシア | |
| 英国 |
市場の定義
- アプリケーション - 衛星の様々な用途または目的は、通信、地球観測、宇宙観測、航法、その他に分類されます。記載されている目的は、衛星の運用者が自己申告したものです。
- エンドユーザー - 衛星の主要ユーザーまたはエンドユーザーは、民間(学術、アマチュア)、商業、政府(気象、科学など)、軍事として説明されています。衛星は商業・軍事用途の両方に使用される多目的のものもあります。
- 打ち上げ機の最大離陸重量 - 打ち上げ機の最大離陸重量(MTOW)とは、ペイロード、機器、燃料の重量を含む打ち上げ時の打ち上げ機の最大重量を意味します。
- 軌道クラス - 衛星軌道はGEO、LEO、MEOの3つの大きなクラスに分類されます。楕円軌道の衛星は遠地点と近地点が大きく異なり、離心率0.14以上の衛星軌道を楕円軌道として分類します。
- 推進技術 - このセグメントでは、様々な種類の衛星推進システムが電気、液体燃料、ガスベース推進システムとして分類されています。
- 衛星質量 - このセグメントでは、様々な種類の衛星推進システムが電気、液体燃料、ガスベース推進システムとして分類されています。
- 衛星サブシステム - 推進剤、バス、太陽電池パネル、衛星のその他のハードウェアを含むすべてのコンポーネントとサブシステムがこのセグメントに含まれています。
| キーワード | 定義#テイギ# |
|---|---|
| 姿勢制御 | 地球と太陽に対する衛星の向き。 |
| INTELSAT | 国際電気通信衛星機構は国際伝送のための衛星ネットワークを運営しています。 |
| 静止地球軌道(GEO) | 静止衛星は赤道上空35,786km(22,282マイル)の地球軌道上で、地球の自転と同じ方向・速度で周回しており、空に固定されているように見えます。 |
| 低軌道(LEO) | 低軌道衛星は地球上空160〜2,000kmを周回し、完全な周回に約1.5時間かかり、地球表面の一部のみをカバーします。 |
| 中軌道(MEO) | MEO衛星はLEO衛星の上方、GEO衛星の下方に位置し、通常は北極・南極上空の楕円軌道または赤道軌道を周回します。 |
| 超小型開口端末(VSAT) | 超小型開口端末は通常直径3メートル未満のアンテナです。 |
| キューブサット | キューブサットは10cmの立方体からなるフォームファクターに基づく小型衛星のクラスです。キューブサットはユニットあたり2kg以下の重量で、通常は市販のコンポーネントを使用して製造・電子機器が構成されています。 |
| 小型衛星打ち上げ機(SSLV) | 小型衛星打ち上げ機(SSLV)は、3つの固体推進段と末端段として液体推進ベースの速度調整モジュール(VTM)で構成された3段式打ち上げ機です。 |
| 宇宙採掘 | 小惑星採掘は、小惑星や地球近傍天体を含む他の小惑星から物質を採取するという仮説です。 |
| ナノ衛星 | ナノ衛星は10キログラム未満の衛星として大まかに定義されています。 |
| 自動識別システム(AIS) | 自動識別システム(AIS)は、他の近隣船舶、AIS基地局、衛星と電子データを交換することで船舶を識別・追跡するために使用される自動追跡システムです。衛星AIS(S-AIS)は、AIS信号を検出するために衛星が使用される場合を表す用語です。 |
| 再使用型打ち上げ機(RLV) | 再使用型打ち上げ機(RLV)とは、地球に実質的に無傷で帰還するように設計され、したがって複数回打ち上げることができる、または打ち上げ事業者が実質的に類似した打ち上げ機の運用において将来使用するために回収できる機体段を含む打ち上げ機を意味します。 |
| 遠地点 | 楕円形の衛星軌道において地球表面から最も遠い点。円形軌道を維持する静止同期衛星は、まず遠地点が22,237マイルの高楕円軌道に打ち上げられます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 過去年と予測年の市場規模推定は、収益と数量の両面で提供されています。販売量への換算については、各国の予測期間全体にわたって平均販売価格(ASP)を一定に保ち、インフレは価格設定に含まれていません。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、様々なレベルと機能にわたって選定されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム。




