
- アジア
- アジア
- アゼルバイジャン
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アメリカ合衆国
- アラブ首長国連邦
- アルジェリア
- アルゼンチン
- イギリス
- イスラエル
- イタリア
- イラン
- インド
- インドネシア
- ウズベキスタン
- エジプト
- エチオピア
- オーストラリア
- オーストリア
- オランダ
- カザフスタン
- カナダ
- ギリシャ
- コロンビア
- サウジアラビア
- シンガポール
- ジンバブエ
- スイス
- スウェーデン
- スペイン
- スロバキア
- チュニジア
- チリ
- デンマーク
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ノルウェー
- ハンガリー
- フィリピン
- フィンランド
- ブラジル
- フランス
- ベネズエラ
- ベラルーシ
- ペルー
- ポーランド
- ボツワナ
- ポルトガル
- マレーシア
- メキシコ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ルーマニア
- ロシア
- 韓国
- 中国
- 中東とアフリカ
- 東南アジア
- 南アジア
- 南アフリカ
- 南アメリカ
- 日本
- 北米
Mordor Intelligenceによる再生可能エネルギー市場分析
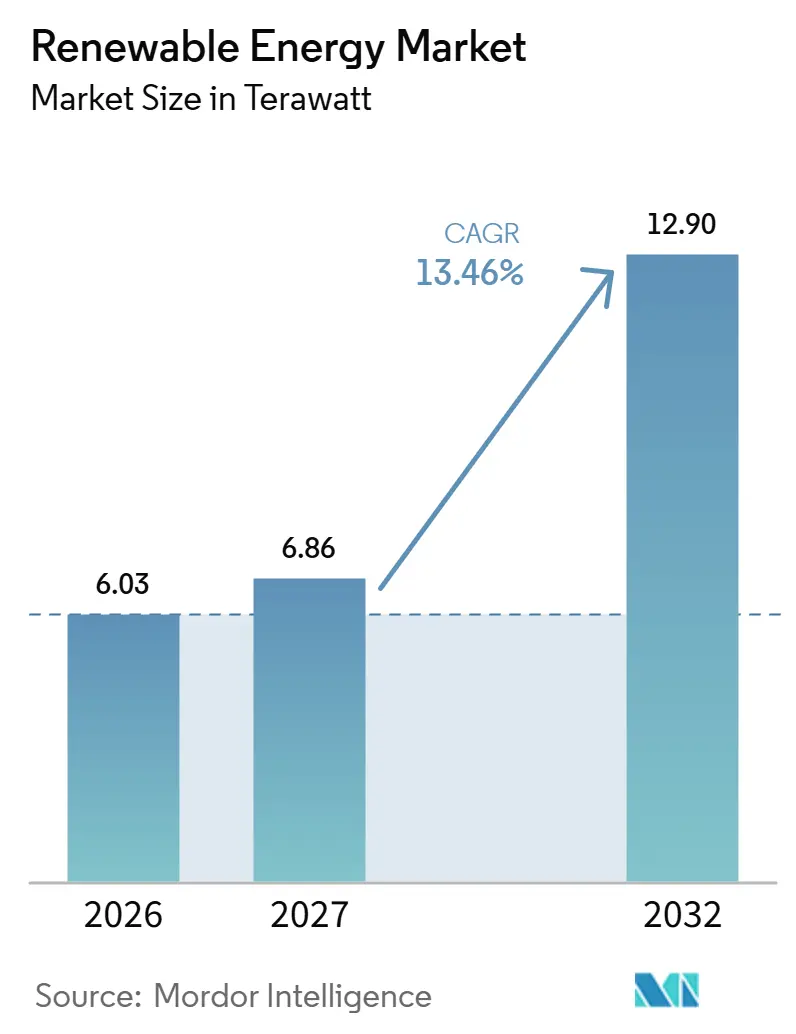
再生可能エネルギー市場規模は、2026年の6.03テラワット、2027年の6.86テラワットから2032年までに12.9テラワットへと拡大し、2027年から2032年の間にCAGR 13.46%を記録すると予測されています。
企業による電力調達は、需要をファイナンス可能な太陽光・風力プロジェクトへと転換する助けとなり、スペインは長期オフテイクの役割を示す好例です。データセンターの消費量と水素連動型発電は買い手の要件を集中させる一方、インドの家庭用屋根置きプログラムはより分散した設置機会を生み出しています。これらの需要源は、契約収益、機器納入、試運転を調整できるデベロッパーに有利に働きます。機器発注を確約する前に契約済みオフテイクを確保するデベロッパーは、資金調達時の収益リスクを低減できる一方、系統混雑と風力ブレードの回収義務は、拡張の経済性において販売可能な発電量とライフサイクルコストを中心的な課題としています。
レポートの主要ポイント
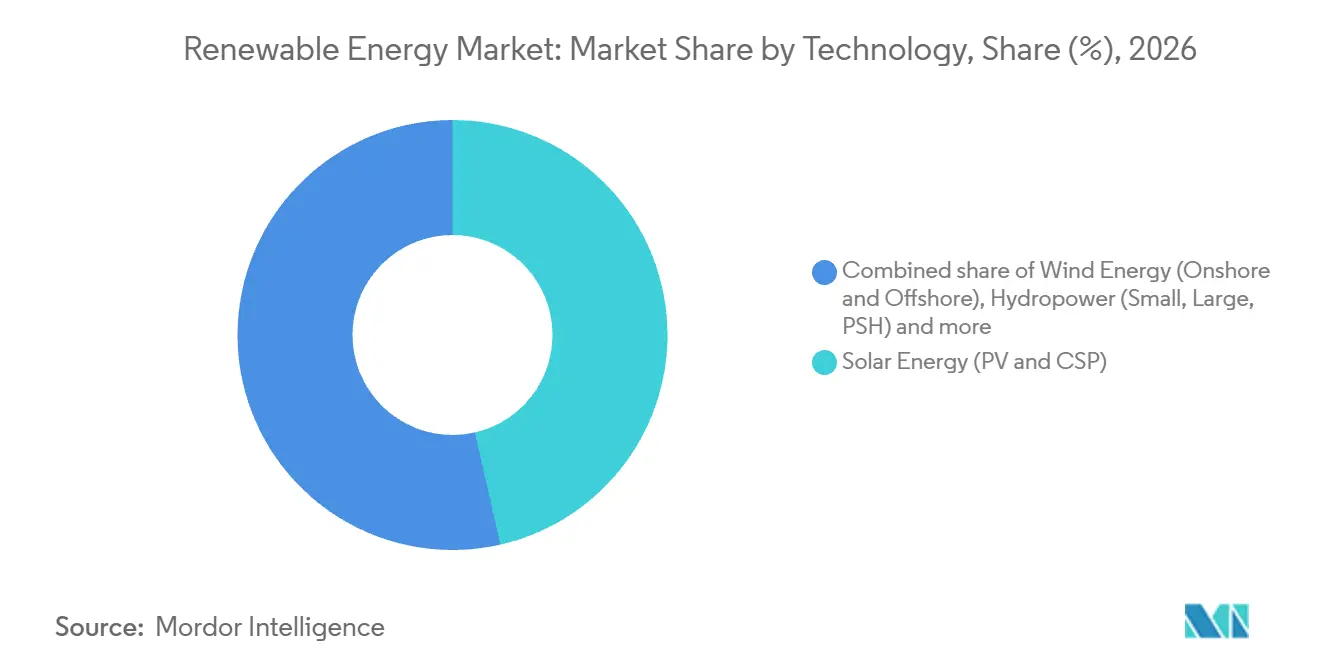
- 太陽エネルギー(太陽光発電および集光型太陽熱発電)は主要技術であり、2026年の再生可能エネルギー市場シェアの46.42%を占めました。一方、海洋エネルギー(潮力および波力)は2027年から2032年にかけてCAGR 35.6%で最も急成長するセグメントと予測されています。
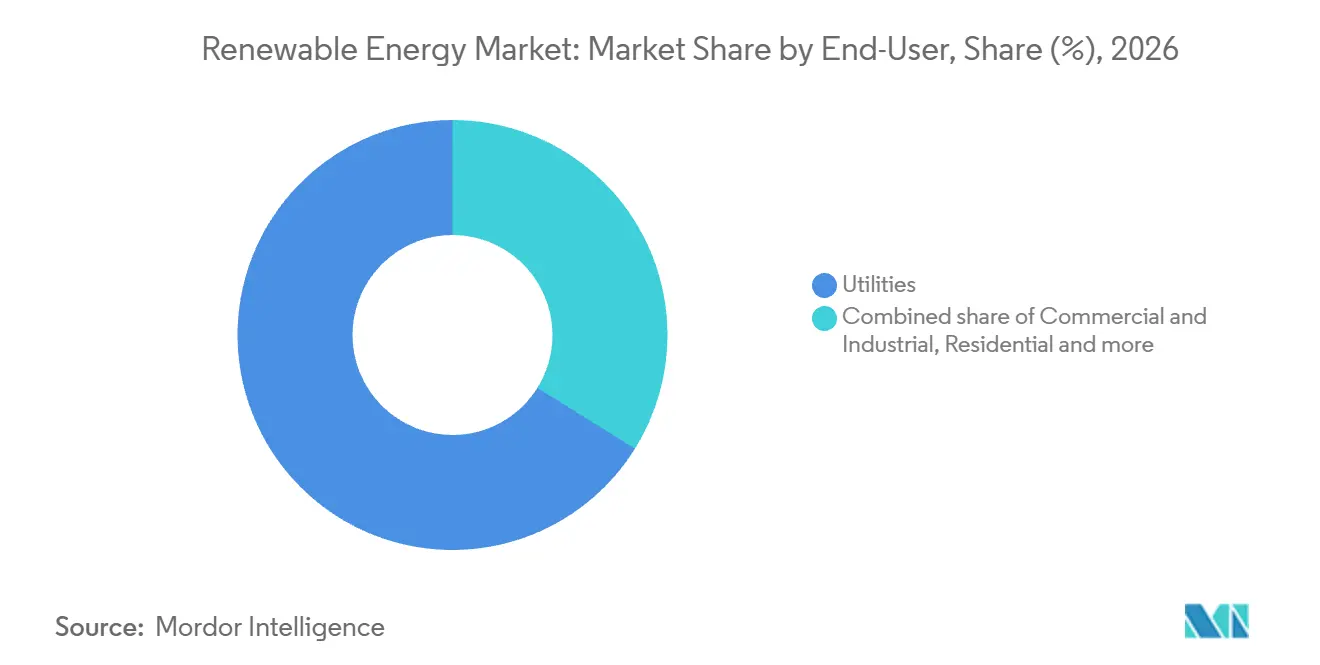
- エンドユーザー別では、電力会社が2026年の再生可能エネルギー市場規模の66.13%のシェアを保有し、商業・産業ユーザーは2027年から2032年にかけてCAGR 16.3%で最も急成長するセグメントと予測されています。
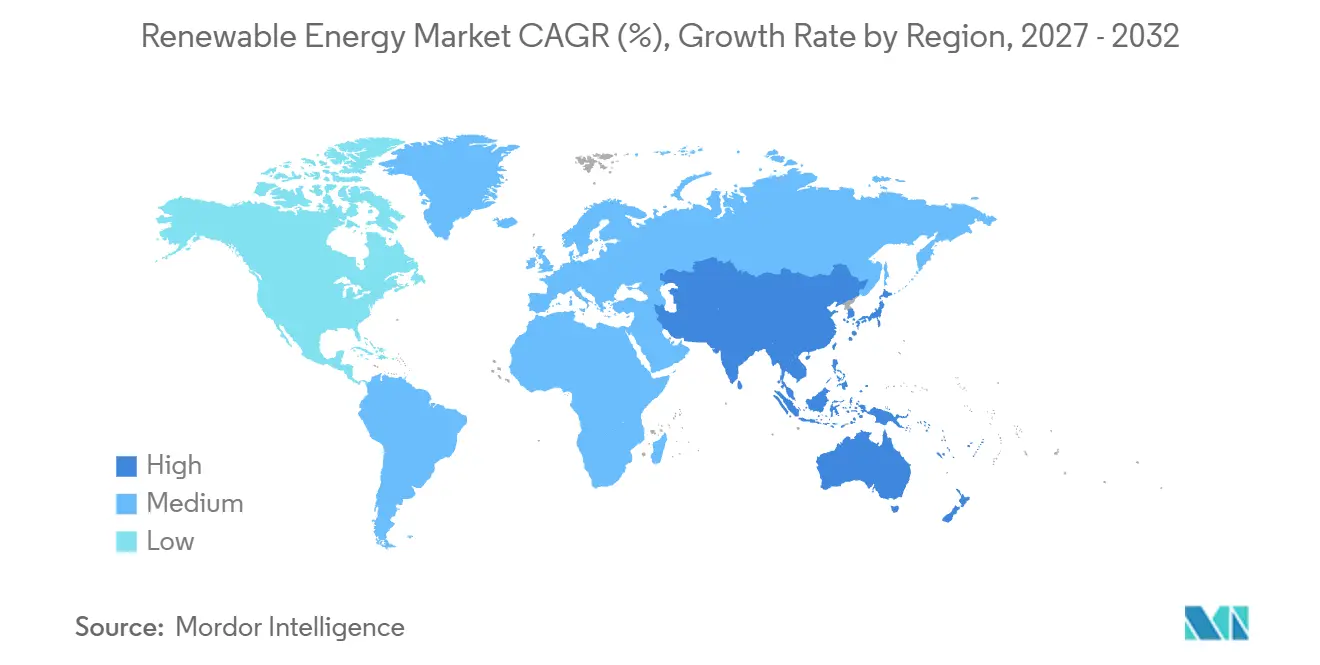
- 地域別では、アジア太平洋が2026年に58.61%のシェアでリードし、2027年から2032年にかけてCAGR 15.9%で最も急成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 北米および欧州における企業電力購入契約がユーティリティ規模の建設を加速 | +5.6% | スペイン、イタリア、ポーランド、ブルガリア | 中期(2〜4年) |
| 北欧諸国およびアイルランドにおける太陽光・風力調達を促進するハイパースケールデータセンター需要 | +4.5% | フィンランド、スウェーデン、アイルランド | 短期(2年以内) |
| 中東・アフリカおよびオーストラリアにおける容量増強を推進するグリーン水素ギガワットパイプライン | +3.4% | サウジアラビアおよび西オーストラリア | 中期(2〜4年) |
| 南欧におけるオンショア風力のリードタイムを短縮するEU「REPowerEU」ファストトラック許認可 | +2.2% | イタリアの地域認可管轄 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
北米および欧州における企業電力購入契約がユーティリティ規模の建設を加速
企業電力購入契約は、デベロッパーがユーティリティ規模の太陽光プロジェクトを資金調達するために必要な契約収益を確保する助けとなります。スペインでは2023年から2025年にかけて年間2GWを超える企業向け太陽光電力購入契約が締結されました。Quinbrookは2025年3月、英国ケント州のCleve Hill太陽光・蓄電プロジェクトのバッテリー資金調達トランシェを完了しました。Tesco PLCのオフテイクはCleve Hillの太陽光発電量の65%をカバーしており、同プロジェクトは373MWの太陽光と150MWのバッテリー蓄電で構成されています。そのオフイクは、15年間の太陽光差金決済契約および15年間のバッテリー容量市場契約とともに、資金調達に不可欠な収益契約の一つでした。企業オフテイクと個別の太陽光・バッテリー収益契約を組み合わせることで、企業電力購入契約のみに依存することなく、両資産にわたる資金調達を支援できます。
北欧諸国およびアイルランドにおける太陽光・風力調達を促進するハイパースケールデータセンター需要
データセンターの電力需要は、再生可能エネルギーデベロッパーに長期契約を通じて相当量の発電量を吸収できる買い手プールを提供します。アイルランドのデータセンターは2025年に7,663GWhの計量電力を消費し、2024年の6,973GWhから10%増加しました。[1] 2025年4月、Amazonは建設中のフィンランドの風力発電所2か所から合計472MWの全電力を購入することに合意しました。OX2は長期電力購入契約のもとで所有権を保持し、Amazonは隣国スウェーデンでデータセンターを運営していました。Amazonが2025年4月の声明でフィンランドにデータセンターを設置する計画がないと述べたにもかかわらず両発電所の全発電量を購入したことは、風力デベロッパーが別の国に施設を持つ事業者からオフテイクを確保できることを示しています。
中東・北アフリカおよびオーストラリアにおけるグリーン水素のギガワット規模パイプラインが設備容量の追加を牽引
グリーン水素プロジェクトは、再生可能エネルギー発電とその送電インフラへの需要を単一の産業開発に集中させることができます。2026年3月26日、NEOM Green Hydrogen Companyはサウジアラビアのプロジェクトの風力発電エリア、太陽光発電所、送電網が約95%完成したと報告しました。同社は2026年半ばまでに4GWの専用太陽光・風力発電の完成を目標としていました。オーナーはまた、プラント建設が最終段階にあり、通電による試運転が開始されたと報告しています。その工程は、発電サイトの完成後に電解槽の試運転を行うものであり、電力システムの引き渡しが次の産業試運転段階の前提条件となっています。
EU「REPowerEU」ファストトラック許認可が南欧のオンショア風力のリードタイムを短縮
明確な認可スケジュールは、風力プロジェクトを機器調達に向けて前進させることを困難にするオープンエンドの開発リスクを低減できます。イタリアの地域当局は、60kWから300MWの風力プロジェクトを対象に、第9条の一元的認可会議を120日の期限付きで実施しています。環境影響評価スクリーニングのために最大60日間、または評価対象プロジェクトのために最大90日間、審査を一時停止することができます。これらの規定は、有限の行政段階をプロジェクトの環境特性に応じた追加審査から分離しています。欧州委員会の2025年レビューは、イタリアの6か月の再生可能エネルギー許認可上限を、許認可期間に影響を与えた明確な期限の一つとして分類しました。その結果生じる需要メカニズムは、実行可能な風力サイトをタービン発注に向けて前進させることへの早期確信であり、評価関連の遅延は投資判断に組み込まれています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ERCOTおよびインナーモンゴリアにおける系統混雑とカーテイルメントリスク | -1.2% | ERCOTおよびインナーモンゴリア | 短期(2年以内) |
| ドイツ・フランスにおける使用済みブレード廃棄物規制によるコスト上昇 | -0.5% | ドイツおよびフランス | 中期(2〜4年) |
| 長時間蓄電の不足が東南アジアにおける高VRE普及を阻害 | -0.3% | 東南アジアの電力システム | 長期(4年以上) |
| 地域コンテンツ義務がインド・ブラジルの洋上風力設備投資を押し上げ | -0.2% | インドおよびブラジル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
米国ERCOTおよび中国内モンゴルにおける系統混雑・出力抑制リスク
系統混雑は、風力容量の追加とその容量が生成できる電力の販売との間の接続を弱めます。ERCOTでは、2025年に系統混雑により風力発電量の約4.7%がカーテイルされ、Potomac Economicsは混雑が風力プロジェクトの経済性に大きな影響を与えたと述べています。[2] CECEP Wind-Power Corporationは、インナーモンゴリアの自社風力事業において2023年に7.83%、2024年に10.56%、2025年に13.64%のカーテイルメント率を報告しました。同様の立地を評価するデベロッパーにとって、失われた発電量は機器・資金調達コストを支えるために利用可能な収益を減少させます。CECEPのインナーモンゴリア事業全体で、潜在的な発電量のうち毎年未販売となる割合が増加しています。
ドイツ・フランスにおける使用済みブレード廃棄物規制によるコスト上昇
風力デベロッパーは、調達時の回収仕様に加え、ブレードが廃棄される際の経済的な処理という別の問題にも直面しています。欧州委員会施行規則(EU)2026/718は、ドイツおよびフランスを含む2026年6月30日以降に開始される対象公共風力入札において、契約完了時に相対材料重量比で少なくとも70%のブレードリサイクル可能性を実証することを要求しています。2023年1月1日以降に完全な許可申請が提出されたフランスの風力発電プロジェクトは、2025年1月1日からロータ質量の少なくとも55%の再利用またはリサイクル目標を持ちます。Fraunhofer IWESは、ドイツにおける高品質なブレードリサイクルはコスト集約的であり、実験室規模に限定されていると述べています。高品質なリサイクルを選択すると、デベロッパーはブレードのリサイクル可能性を実証するという課題を超えて、コスト集約的な廃棄処理にさらされることになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
太陽光の展開と潮力の納入コミットメント太陽エネルギー(太陽光発電および集光型太陽熱発電)は2026年の再生可能エネルギー市場規模の46.42%のシェアを占めました。IRENAは2025年末時点での世界の太陽エネルギー設置容量を約2,391.6GWと報告しており、最大セグメントの展開規模を示しています。太陽光発電の均等化発電コストは2025年に44米ドル/MWhを維持し、2024年水準と同等でした。拡大する太陽光発電フリートは発電コストの低下を保証するものではなく、太陽光発電のベンチマーが変わらないことで、プロジェクト経済性がさらなる追加を支える必要があります。
海洋エネルギー(潮力および波力)は最も急成長するセグメントであり、2027年から2032年にかけてCAGR 35.6%と予測されています。2026年2月、英国は2028/29年または2029/30年の納入年度で合計20.9MWの4つの潮流発電プロジェクトに差金決済契約を提供しました。[3] これらの納入年度は、英国の4プロジェクトが契約提供から機器調達・建設へと進む場合、予測期間内に潜在的な潮力容量の追加をもたらします。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:
集中調達と商業プロジェクトの完成電力会社は2026年の再生可能エネルギー市場シェアの66.13%を占めました。Saudi Power Procurement Companyは2025年7月、サウジアラビアで合計15GWの太陽光・風力プロジェクト7件の電力購入契約を主要買い手として締結しました。ACWA Powerがデベロッパーコンソーシアムを主導し、電力の買い手とプロジェクト開発を担当する企業を分離しました。この構造は、調達プログラムを通じて相当量の需要を集中させながら、個々の発電プロジェクトをデベロッパーに割り当てます。これら7プロジェクトに機器を販売するサプライヤーは、電力購入契約に署名した買い手ではなく、ACWA Power主導のデベロッパーコンソーシアムと取引することになります。
商業・産業ユーザーは最も急成長するセグメントを形成しており、2027年から2032年にかけてCAGR 16.3%と予測されています。米国の商業用太陽光設置は2025年に前年比6%増加し、カリフォルニア州の旧来の純計量制度プロジェクトパイプラインが引き続き稼働しています。米国の商業用太陽光価格も2025年に10%上昇しました。旧来の料金適格性はシステム価格が高くてもプロジェクト完成を支援でき、そのパイプラインは商業用太陽光需要の独自の源泉となっています。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋再生可能エネルギー市場
アジア太平洋は2026年の再生可能エネルギー市場シェアの58.61%を占め、2027年から2032年にかけてCAGR 15.9%と予測される最も急成長する地域です。同地域内で、IRENAによればアジアは2025年に513.3GWの再生可能エネルギー容量を追加しました。ユーティリティ規模の地熱発電はもう一つの展開ルートを提供しており、Energy Development Corporationが2025年8月にフィリピンのタナウォンプロジェクトを商業運転に移行させた例がその一つです。2026年9月29日までに、インドのPM Surya Gharスキームは約501万件の屋根置き太陽光設置を可能にし、595万世帯が恩恵を受けました。PM Surya Gharのような家庭向けプログラムは展開サイトを増やすため、機器量とともに設置の普及範囲が重要です。
北米では、風力とユーティリティ規模の太陽光が2025年に米国の電力の17%を供給し、小規模太陽光を含めると19%に上昇しました。この追加の2パーセトポイントは、分散型太陽光デベロッパーにユーティリティ規模の発電と並ぶ独自の貢献をもたらします。欧州の技術ミックスはEUによって示されており、2025年に風力が再生可能エネルギー電力の37.5%を供給し、太陽光が27.5%、水力が25.9%と続きました。イタリアの地域当局は対象風力プロジェクトの国家認可会議を実施しており、デベロッパーに風力主導のEU再生可能エネルギー発電ミックスの中での地域承認マイルストーンを提供しています。
南米では、再生可能エネルギーが2025年にブラジルの国内電力供給の86.6%を供給し、水力発電が国内生産と輸入を合わせてその供給の52.2%を提供しました。ウルグアイは、系統連系か独立かを問わず、自家消費のために発電する消費者サイトの発電所に登録または認可取得を義務付けています。中東・アフリカでは、アフリカの再生可能エネルギー発電容量がエチオピア、南アフリカ、エジプトに牽引されて2025年に15.9%増加し82GWに達しました。中東の再生可能エネルギー容量はサウジアラビア主導で2025年に28.9%増加しました。
地域版
すべての地域
規制の枠組みと見通し
この比較は、再生可能エネルギー発電プロジェクトのデベロッパーの観点から選定された管轄区域を対象としています。収益支援、アクセス権、電力需要義務、プロジェクト承認は開発経済の異なる部分に影響します。Saudi Electricity Regulatory Authority(旧Water and Electricity Regulatory Authority)は、対象となる再生可能エネルギー自家消費システムの承認を管理しています。
規制表
| 意思決定要因 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要当局 | 内国歳入庁 | 支援オークション向けBundesnetzagentur | 省エネルギー当局 | 連邦行政府 | Saudi Electricity Regulatory Authority |
| 主要手段または方向性 | 第45Y条および第48E条税額控除 | EEGオークションおよびEEG 2027改革案 | 2026年6月の主要エネルギー集約産業向け再生可能エネルギー消費目標 | 非水力洋上発電に関する法律第15,097号および2026年4月の施行ガイドライン | 1kW超30MW以下の同一敷地内自家消費をカバー;2MW以下の太陽光発電は別枠組みを使用 |
| 商業的効果 | 2026年7月4日以降に建設が開始された場合、2027年12月31日以降に稼働する対象風力・太陽光施設の税額控除は終了 | 新規小規模太陽光への支援削減案は、制約地域での低いカーテイルメント補償とともに移行支払いを維持;100kW以上の新規設置向け差金決済契約案は、超過収益返還を伴いながらヘッジを維持 | 対象買い手は目標公表から3か月以内に証書または市場取引を通じて不足分を補填しなければならない | 連邦認可または特許;商業運転後の比例支払いに加えてシグネチャーボーナスおよび占有料 | 準備作業前に調査認可、建設前に活動ライセンスが必要 |
| 現在の政策の魅力度 | 中 | 中 | 高 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 厳格化 | 厳格化 | 緩和 | 緩和 | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国では、2026年7月4日以降に建設が開始された場合、2027年12月31日以降に稼働する対象風力・太陽光施設の第45Y条および第48E条税額控除が終了します。一方、ドイツのEEG 2027改革案は、少なくとも100kWの新規設置に対して固定フィードイン報酬を差金決済契約に置き換え、ヘッジを維持しながら市場収益が大幅に高い場合には一部の超過収益返還を要求します。中国の2026年6月の主要エネルギー集約産業向目標は、目標公表から3か月以内に証書または市場購入を通じて不足分を補填することを義務付けることで、発電機需要を促進します。必要なシグネチャーボーナスおよび占有料にもかかわらず、ブラジルの2026年4月1日の国家エネルギー政策評議会決議は、法律第15,097号の施行ガイドラインを通じて非水力洋上発電を運営規則に向けて前進させました。サウジアラビアの対象同一敷地内システムは、明確な開発シーケンスを維持する段階的許可の枠組みに従っており、安定した政策方向性を支持しています。
バリューチェーンの段階
バリューチェーンは、機器供給、プラント建設、資産運営・保守がサプライヤーの収益をどのように生み出すかを比較しています。エンジニアリング・調達・建設(EPC)収益と機器収益は、発電資産オーナーが利用できる継続的な電力販売キャッシュフローとは異なります。統合デベロッパーは建設と所有にわたって参加できる一方、タービンサプライヤーは機器を供給した後もサービス関係を維持できます。これらの構造は、完成したプロジェクトを持続的な収益源に転換する責任を異なる形で配分します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 再生可能エネルギー機器供給 | Vestas Wind Systems A/Sなどの風力タービンメーカー | タービンおよびコンポーネントの販売 | 生産を確約済みプロジェクト納入に合わせること | 契約済み納入マイルストーンに対して生産を段階的に管理する |
| プラントのエンジニアリングと建設 | Scatec ASAおよびVestas Wind Systems A/Sなどの再生可能エネルギープラント建設業者 | EPCおよびターンキープロジェクト収益 | 発電、蓄電、建設インターフェースの調整 | プロジェクトパッケージ全体で共通の試運転マイルストーンを設定する |
| 発電の所有と運営 | Scatec ASAなどの再生可能エネルギー資産オーナーおよびオペレーター | 電力購入契約または電力市場での電力販売およびプラントキャッシュフロー配当 | 系統のボトルネックが販売可能な発電量を制約する可能性がある | 新規資産コミットメント前に輸出制限と契約エクスポージャーを評価する |
| タービンメンテナンス | Vestas Wind Systems A/Sなどの風力タービンサービスプロバイダー | サービス契約および取引型サービス販売 | 設置済みフリート全体でのサービス提供の調整 | 設置済み資産フットプリントにサービスカバレッジを合わせる |
| 情報源: Mordor Intelligence | ||||
Scatecは2026年第2四半期の更新報告において、エジプトのObelisk太陽光・蓄電プロジェクトがスケジュールより早く予算以内で完全商業運転に達したと報告しました。この結果は、統合デベロッパーが建設活動を運営資産へと移行させ、価値獲得の源泉を変化させる方法を示しています。オーナーにとって、試運転を使用可能な電力輸出の取り決めと調整することは、物理的なプロジェクト完成を投資リターンを支える電力販売キャッシュフローに結びつける助けとなります。
競争環境
市場集中度
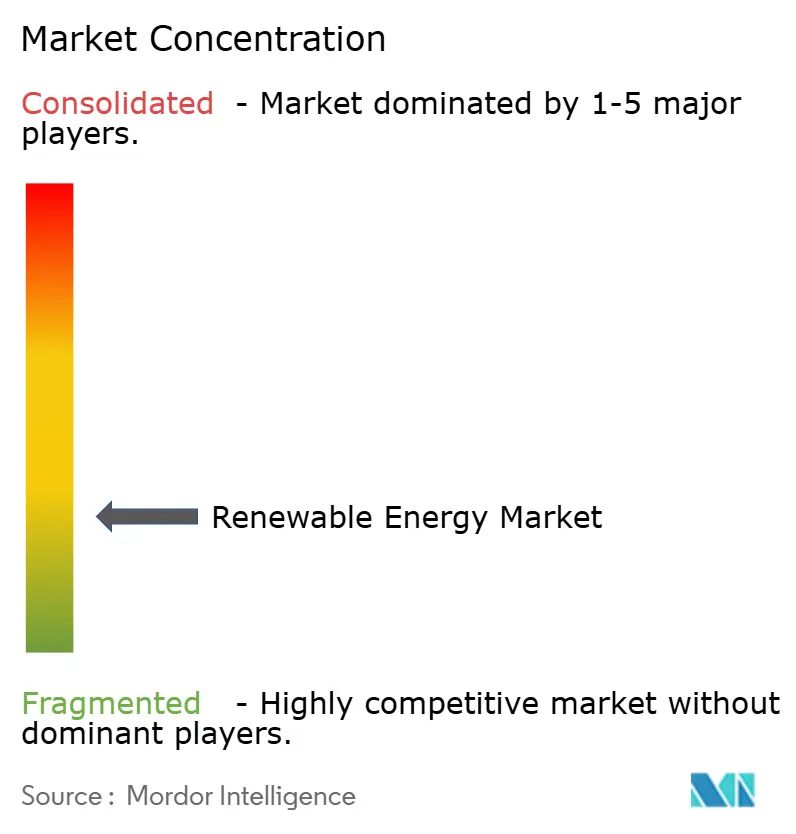
競争はプロジェクト開発、発電所有、機器供給にわたって分散しており、大手参加者は異なる商業的役割を担っています。NextEra Energy, Inc.の発電・蓄電事業であるNextEra Energy Resourcesは、2025年に約13.5GWの新規発電・蓄電をバックログに追加しました。Orsted A/Sは洋上風力プロジェクトを開発し、Iberdrola, S.A.グループは再生可能エネルギー発電容量を所有・運営しています。これらのデベロッパーとオーナーはプロジェクトの発掘と資産参加を通じて競争しており、その責任は機器メーカーのものとは異なります。したがって、見込みプロジェクトが運営発電に貢献する前に前進しなければならないため、バックログの転換は資産規模と並んで重要です。
Vestas Wind Systems A/Sは風力タービンを供給し、JinkoSolar Holding Co. Ltd.は太陽光モジュールを供給しており、機器メーカーが競争システムの中でデベロッパーと並んでいます。JinkoSolarは2025年に世界で86.1GWの太陽光モジュールを出荷し、2024年から7.3%減少しました。2025年、Orstedは英国の2.9GW Hornsea 3洋上風力発電所の50%株式を売却しました。部分的な売却は、大規模洋上風力プロジェクトの参加者間で所有エクスポージャーを分散させ、デベロッパーがより小さな株式で参加を維持する方法を提供します。
Vestasの陸上事業は地理的な広がりと不均一な国別受注転換を組み合わせています。Vestasは2025年に13.7GWの陸上風力受注を記録し、ドイツ、米国、ブラジルが上位3つの陸上市場でした。同社は2025年のドイツの4.1GWの確定・無条件受注を許認可の改善と記録的なオークション落札に帰しました。米国の受注は2024年の3.2GWから2025年の3GWに減少し、ブラジルはゼロから0.8GWに増加しました。したがって、ドイツの許認可の改善はVestasの主要陸上市場全体で均一な成長を確立することなく、受注残の一部を支えています。
再生可能エネルギー産業のリーダー企業
-
NextEra Energy, Inc.
-
Orsted A/S
-
Iberdrola, S.A.
-
Vestas Wind Systems A/S
-
JinkoSolar Holding Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
再生可能エネルギー市場 このレポートでカバーされる企業
- NextEra Energy, Inc.
- Orsted A/S
- Iberdrola, S.A.
- EDF Renewables (EDF S.A.)
- Duke Energy Corporation
- Berkshire Hathaway Energy
- Acciona Energía S.A.
- Engie S.A.
- China Three Gorges Corporation
- Enel Green Power S.p.A.
- Statkraft AS
- Pattern Energy Group
- Invenergy LLC
- RWE Renewables GmbH
- ACWA Power
- EDP Renewables S.A.
- Brookfield Renewable Partners L.P.
- ReNew Energy Global PLC
- Scatec ASA
- First Solar, Inc.
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy S.A.U.
- GE Vernova Inc.
- JinkoSolar Holding Co. Ltd.
- Canadian Solar Inc.
- Longi Green Energy Technology Co., Ltd.
- Goldwind Science & Technology Co., Ltd.
- Trina Solar Co., Ltd.
- Enphase Energy, Inc.
- Sungrow Power Supply Co., Ltd.
- Mitsubishi Power, Ltd.
- Nordex SE
- Vestas Offshore Wind A/S
- Shanghai Electric Group Co., Ltd.
- Hitachi Energy Ltd.
- ABB Ltd.
- Climeon AB
- Pelamis Wave Power Ltd. (in Administration)
- Ocean Power Technologies, Inc.
市場参加者にとっての主要機会
この比較は、インドの系統連系風力入札と、別途、そのプロセスにすでに参加しているデベロッパー向けのグレートブリテンの差金決済契約配分ラウンド8(AR8)を対象としています。Solar Energy Corporation of India Limited(SECI)はインドで1,200MWの系統連系風力プロジェクトの入札を開始し、オンライン入札の締め切りは2026年10月29日でした。AR8の申請期間は2026年7月20日から8月7日まで実施されました。2026年10月15日、エネルギー安全保障・ネットゼロ省はAR8が保留申請プロセスを使用しないことを確認しました。
市場機会表
| 機会 | 今が好機な理由 | 買い手・主要セグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| インドにおけるユーティリティ規模の風力納入 | SECIトランシェXXI調達 | 適格な風力プロジェクトデベロッパー | 系統接続計画を含むコスト積算済みプロジェクト納入入札を提出する | 機器コミットメント前の落札不確実性 | 風力デベロッパーおよびタービンサプライヤー |
| AR8を通じた陸上風力リパワリング | 適格なリパワリング向けの申請後配分プロセス | AR8プロセスにすでに参加しているリパワリングプロジェクト会社 | 競争力のある契約納入ケースに合わせてタービン交換を段階的に実施する | 有限の予算と競合する低ストライク価格入札 | 適格なリパワリングデベロッパーおよびタービンサプライヤー |
| AR8を通じた太陽光発電 | 配分プロセス内での太陽光発電の適格性 | AR8プロセスにすでに参加している太陽光プロジェクト会社 | 資金調達可能なストライク価格入札に機器コミットメントを合わせる | 有限の予算と競合する低ストライク価格入札 | 適格な太陽光デベロッパーおよびモジュールサプライヤー |
| 情報源: Mordor Intelligence | |||||
グレートブリテンのAR8は、既存の陸上風力リパワリングおよび太陽光発電申請者に契約ルートを提供しており、2026年10月15日の決定により保留申請が除外され、資格審査と価格競争が決定的となっています。グレートブリテン既存申請者にとって、参加は審査または異議申し立て後の資格取得、その後の限られた配分予算に対する価格競争に依存します。したがって、タービン交換支出はリパワリングプロジェクトが資格審査を通過した後でも、オークション失敗のリスクにさらされたままです。
最近の産業開発事情 再生可能エネルギー市場
- 2026年10月:Clearway Energy Groupは、ミズーリ州ベイツ郡の650MW Swan Energy Center太陽光施設について、20年間の電力購入契約のもとで資金調達を完了し建設を開始しました。
- 2026年9月:Fervo Energyは、ユタ州ビーバー郡のCape Station地熱開発における最初の33MW GeoBlockから初期電力を達成しました。これは約100MWの第1フェーズの一部です。
- 2026年9月:ACWA PowerおよびパートナーのSPIC Huanghe HydropowerとSaudi Tabreedは、サウジアラビアの紅海統合ユーティリティシステムの商業運転を開始しました。340MWacの太陽光発電とバッテリー蓄電を備えています。
再生可能エネルギー市場 レポートの範囲と調査方法論
市場定義と対象範囲
再生可能エネルギー市場は、世界中の再生可能資源からの設置済み発電容量を測定します。これは設置済み容量の年末時点の在庫であり、テラワット単位で報告されます。
対象外の範囲:原子力発電容量、化石燃料ベースの発電・コジェネレーション容量、揚水発電以外の独立型エネルギー蓄電容量、再生可能熱専用および輸送燃料製造容量は除外されます。
セグメンテーションの概要
- 技術別
- 太陽エネルギー(PVおよびCSP)
- 風力エネルギー(陸上および洋上)
- 水力発電(小規模、大規模、揚水発電)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮流および波力)
- エンドユーザー別
- 電力会社
- 商業・産業
- 住宅
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
IRENAの再生可能エネルギー容量統計などの公開ソースは、2025年までの国別・技術別容量シリーズを提供し、国際エネルギー機関の「再生可能エネルギー2025」レポートは展開予測と政策コンテキストを提供します。REN21のグローバルステータスレポートコレクションは技術とエネルギーシステムの動向を把握するのに役立ち、米国エネルギー情報局の電力データブラウザは米国の電力容量トレンドを確認するための国別シリーズを提供します。
企業の提出書類、年次報告書、投資家向けプレゼンテーション、プロジェクト開示、信頼性の高いエネルギー専門誌は、国別合計では説明できないプロジェクトの試運転、廃止、所有権分類、発表済み追加を明確にするのに役立ちます。これらの指定ソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられています。
一次インタビューおよびサーベイ
再生可能エネルギーデベロッパー、資産オーナー、機器サプライヤー、プロジェクト融資機関、エネルギーアナリストへのインタビューは、施設の技術、試運転状況、廃止、エンドユーザーがどのように記録されるかを明確にするのに役立ちます。機能リーダーおよびマネージャーはプロジェクトパイプラインと国別追加を二次容量シリーズと照合でき、エグゼクティブは市場全体の前提と予測ドライバーを検証できます。公開記録が矛盾するか重大なギャップを残す場合、アナリストは競合する定義を文書化し、関連回答者から明確化を求め、有界推定値を使用する前に独立したプロジェクトおよび国別証拠を比較できます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:20% | アジア太平洋:45% |
| 中位層:45% | 機能・部門リーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:25% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
モデルは国別・技術別合計に基づいた世界の年末設置容量在庫のトップダウン推定から始まり、選定された国別・技術別集計をプロジェクトの追加・廃止と照合します。主要指標には、年間純容量追加、試運転・廃止スケジュール、技術別展開、地域別建設率、公表済みオークションまたはプロジェクトパイプラインが含まれます。アナリストはシナリオ分析を使用して予想純追加を用いて過去の在庫を延長し、セグメントシェアは技術別、エンドユーザー別、地域別容量合計から導出されます。一次専門家はプロジェクトタイミング、廃止率、パイプライン転換などの個別前提を検証できます。選定された国別または技術別シリーズが欠落している場合、アナリストは隣接年を比較し、プロジェクトレベルの証拠を国別合計と照合し、発表済み容量を運営中として扱うのではなく、ギャップが解消されるまで範囲を記録します。
データ検証と更新サイクル
アナリストは国別統計、技術別合計、プロジェクト試運転記録、独立した展開シグナルを三角測量し、前年比変化、セグメントシェア、クロスソース分散の異常を確認します。外れ値を報告改訂、タイミング、容量定義、または重複プロジェクト記録に追跡し、差異が推定値を変える可能性がある場合は関連ソースまたは回答者から明確化を求めます。第2のアナリストが承認前に照合とモデル入力をレビューし、プロジェクトステータスの矛盾、重大な改訂、または予測ドライバーの変化によって再接触が引き起こされます。シリーズは年次更新され、重大な政策またはプロジェクトイベント後にサイクル間で更新され、納品前に新たに入手可能な証拠と再度照合されます。
Mordor Intelligenceの世界再生可能エネルギー市場規模と他の公表推定値との比較
公表推定値は、カウントする取引・製品や需要モデリングに使用するインプットによって異なる場合があります。再生可能エネルギー市場は、世界中の再生可能資源からの設置済み発電容量を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。主要指標には、年間純容量追加、試運転・廃止スケジュール、技術別展開、地域別建設率、公表済みオークションまたはプロジェクトパイプラインが含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.86テラワット(2027年) | |
| グローバルエージェンシーA | 5.15テラワット(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値6.86テラワットを2年後に24.9%下回っています。このソースは、その後の追加を含む本レポートの後の測定年より前の年末在庫を記録しています。 |
| グローバルコンサルタンシーB | 4.1テラワット(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値6.86テラワットを2年後に40.2%下回っています。その公表ベースは本レポートの後の測定年より前であり、その見通しはさらなる設置容量の成長を見込んでいます。 |
Mordor Intelligenceのアナリストは国別統計、技術別合計、プロジェクト試運転記録、独立した展開シグナルを三角測量し、前年比化、セグメントシェア、クロスソース分散の異常を確認します。
レポートで回答される主要な質問
再生可能エネルギー市場の規模と成長見通しは?
規模は2027年の6.86テラワットから2032年までに12.9テラワットへと増加し、2027年から2032年の間にCAGR 13.46%を記録すると予測されています。
再生可能エネルギー発電容量の追加を促進しているものは何ですか?
企業電力購入契約、データセンター需要、水素連動型発電が追加を支援しています。スペインでは2023年から2025年にかけて年間2GWを超える企業向け太陽光電力購入契約が締結されました。
再生可能エネルギー発電容量の最大シェアを占める技術はどれですか?
太陽エネルギー(太陽光発電および集光型太陽熱発電)が2026年の容量の46.42%を占めました。
再生可能エネルギー産業の主要参加者はどの企業ですか?
主要参加者にはNextEra Energy, Inc.、Orsted A/S、Iberdrola, S.A.、Vestas Wind Systems A/S、JinkoSolar Holding Co. Ltd.が含まれます。
新規風力容量からのリターンを制約するものは何ですか?
系統混雑は販売可能な発電量を減少させる可能性があります。ERCOTでは、2025年に系統混雑により風力発電量の約4.7%がカーテイルされました。
再生可能エネルギー容量の展開をリードしている地域はどこですか?
アジア太平洋が2026年に容量の58.61%を占め、2027年から2032年にかけてCAGR 15.9%の予測成長率を持ちます。