
リカバリードリンク市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
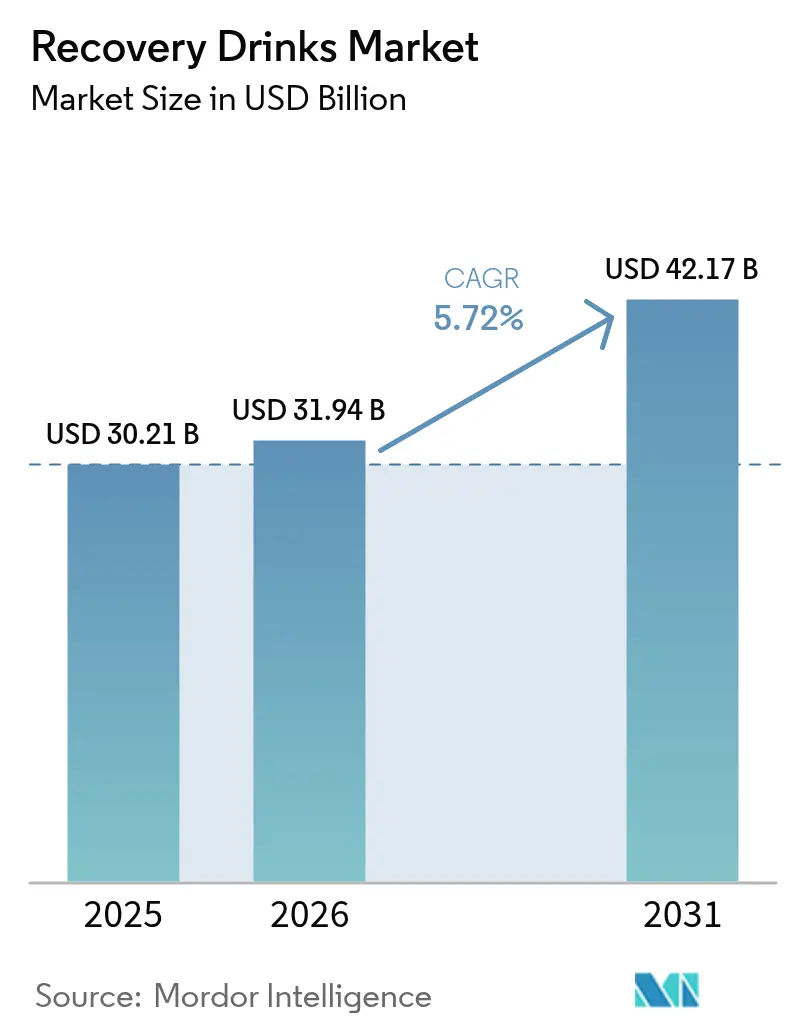
| 市場規模 (2026) | 31.94 十億米ドル |
| 市場規模 (2031) | 42.17 十億米ドル |
| 成長率 (2026 - 2031) | 5.72 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
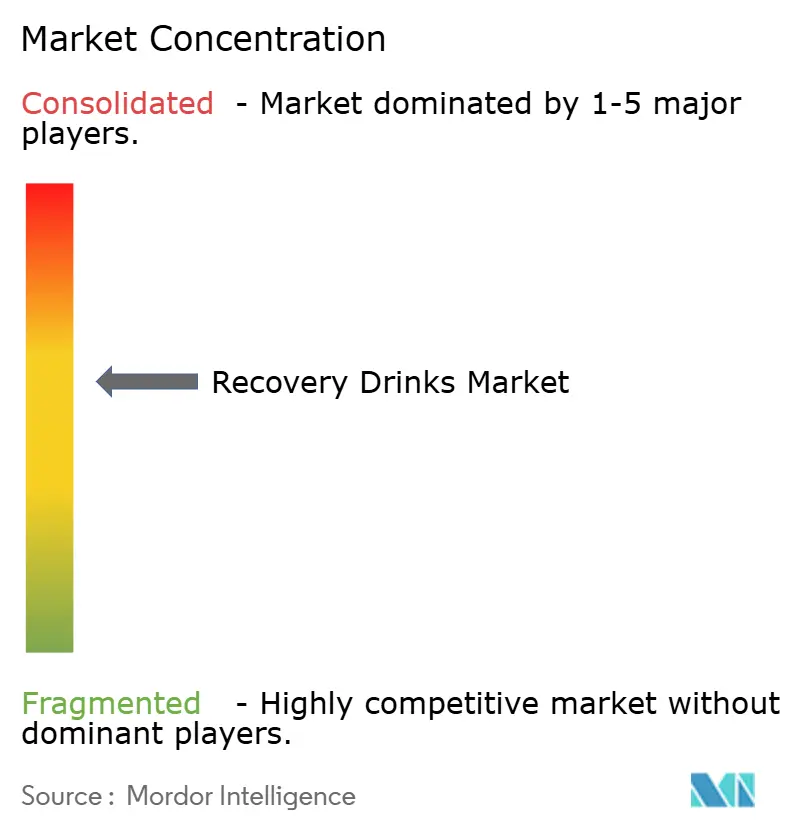
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリカバリードリンク市場分析
リカバリードリンク市場規模は、2025年の302億1,000万米ドルから2026年には319億4,000万米ドルへと成長し、2026年から2031年にかけてCAGR 5.72%で2031年までに421億7,000万米ドルに達すると予測されています。持久系スポーツの人気が高まり、タンパク質豊富な食事がメインストリームとなる中、消費者ニーズの変化に対応するため製品ポートフォリオが進化しています。ゼロシュガー電解質ブレンド、40〜50グラムのタンパク質を含むレディ・トゥ・ドリンク(RTD)飲料、腸内健康とマイクロバイオームバランスをサポートするフォーミュレーションへの大きなシフトが見られます。飲料大手各社は、ゼロシュガー製品の拡充やリサイクル包材の採用といったサステナブルな取り組みによって市場シェアを守っています。同時に、ダイレクト・トゥ・コンシューマーブランドが競争力のある価格でパーソナライズされたフォーミュレーションを提供し、健康意識の高い消費者層に訴求することで市場を変革しています。米国および欧州では、規制当局が添加糖類の上限をより厳格に設定し、メーカーの健康強調表示を厳しく監視しています。これらの規制は多くの企業にとって再処方コストの増加をもたらしていますが、同時に、消費者が求める透明性と健康効果に沿った自然甘味料使用のクリーンラベル製品の開発など、イノベーションの機会も生み出しています。さらに、デジタルコマースとサブスクリプション型モデルの台頭がスポーツ栄養市場の流通構造を再編しています。これらのモデルは利益率を圧縮する一方で、平均注文単価を同時に引き上げています。消費者はこれらのプラットフォームを活用してリカバリードリンクと補完的なスポーツ栄養製品をまとめて購入し、より統合された利便性の高い購買体験を実現しています。
主要レポートのポイント
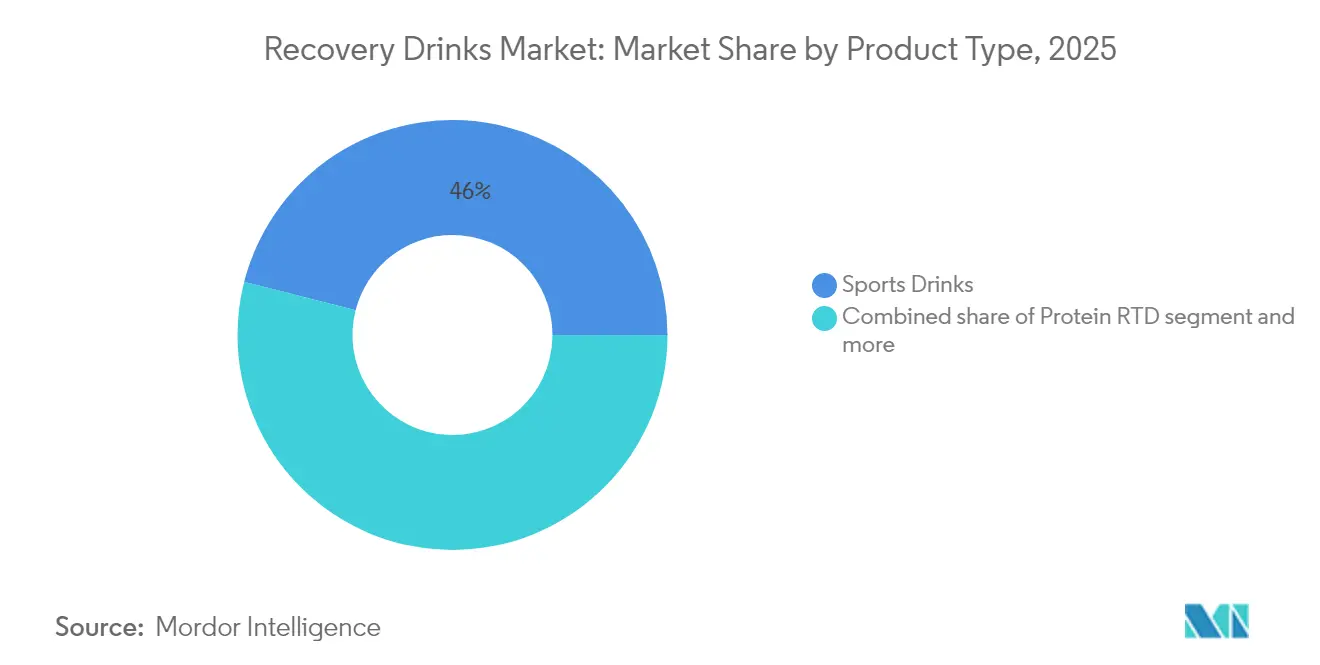
- 製品タイプ別では、スポーツドリンクが2025年のリカバリードリンク市場において46.02%のシェアでトップとなり、一方でプロテインRTDは2031年にかけて最速のCAGR 7.12%を記録すると予測されています。
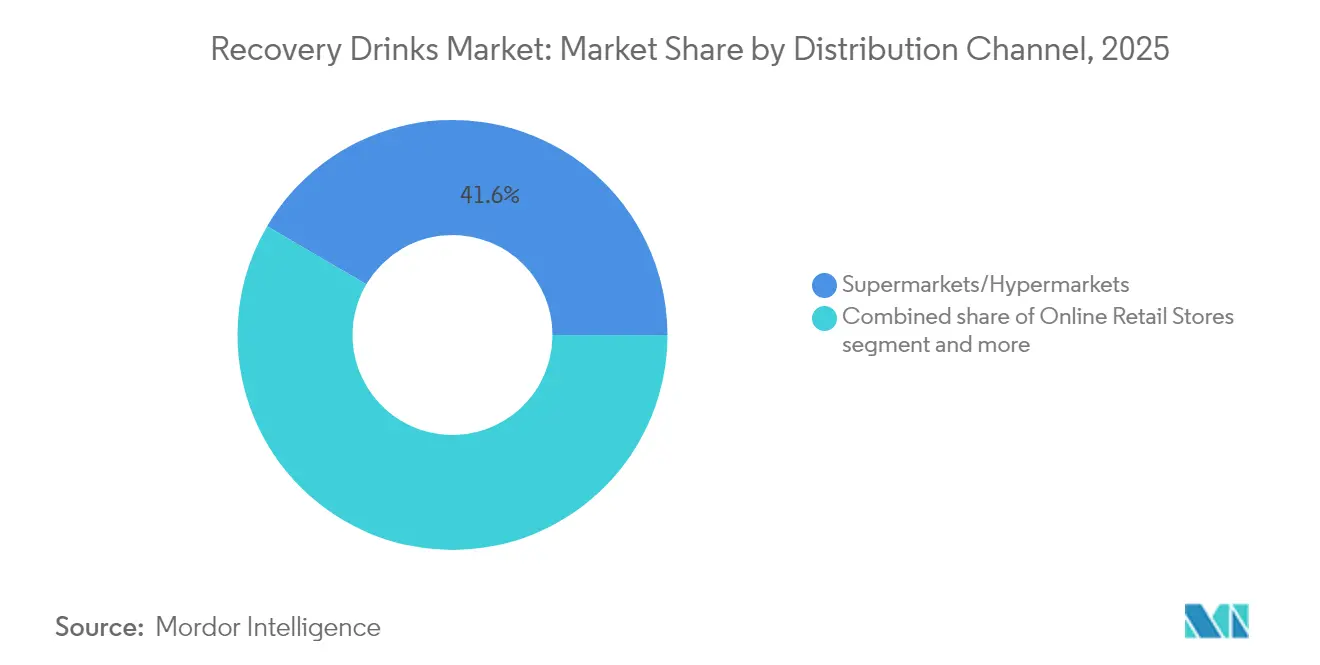
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2025年のリカバリードリンク市場シェアの41.55%を占め、オンライン小売店は2026年から2031年にかけてCAGR 6.23%で拡大する見込みです。
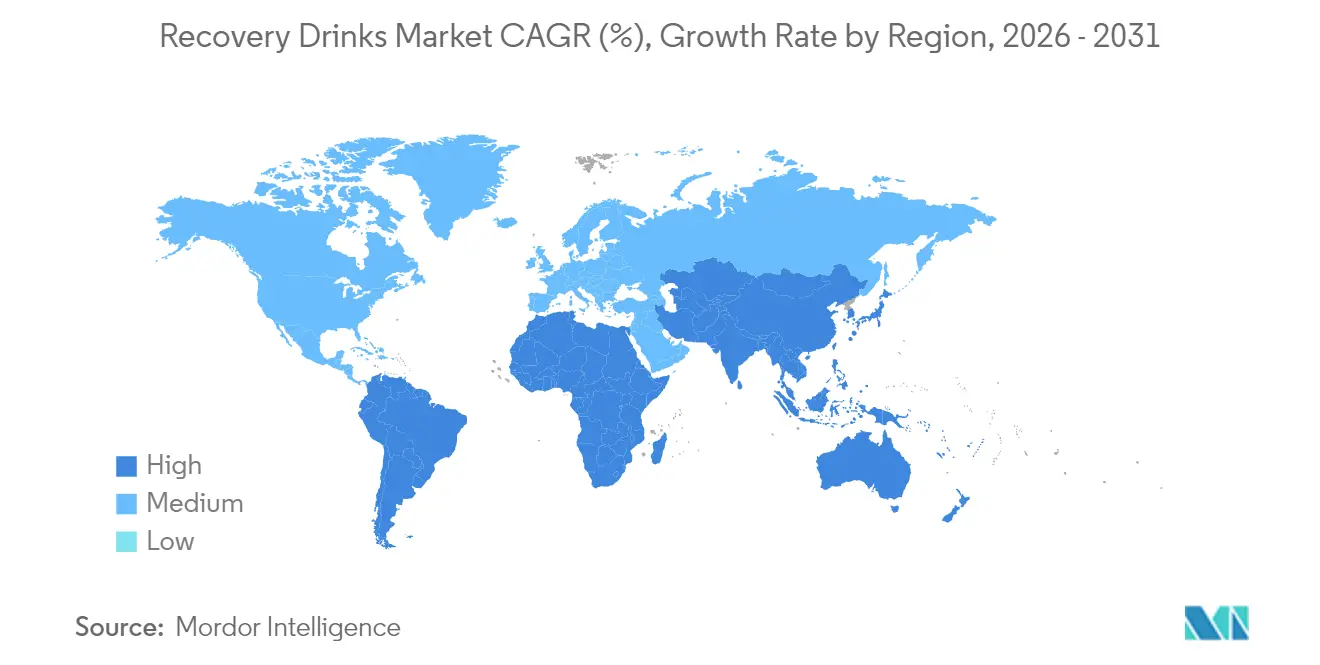
- 地域別では、北米が2025年のリカバリードリンク市場規模の38.62%を占めましたが、アジア太平洋は最も速い地域成長ペースとなるCAGR 7.88%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 持久系スポーツへの参加者数の増加 | +0.9% | 北米、西欧、都市部のアジア太平洋に集中するグローバル | 中期(2〜4年) |
| 健康意識の高い消費者の増加 | +1.2% | グローバル、特に北米、欧州、富裕層が多いアジア太平洋の主要都市 | 長期(4年以上) |
| スポーツ栄養のEコマース販売の拡大 | +0.8% | グローバル、北米と中国が牽引、インドと東南アジアで加速 | 短期(2年以内) |
| エリートアスリートによるブランド支持 | +0.5% | 北米と欧州、ラテンアメリカと中東で台頭 | 短期(2年以内) |
| リカバリーフォーミュレーションのマイクロバイオームへの対応 | +0.7% | 北米と欧州、日本・韓国での早期採用 | 中期(2〜4年) |
| 軍の水分補給に向けた研究の派生応用 | +0.4% | 北米、NATO同盟国および世界の防衛関連企業への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
持久系スポーツへの参加者数の増加
2024年、マラソンやトライアスロンへの登録者数が顕著に増加し、運動後30分以内という重要な時間帯におけるリカバリードリンクの消費が急増しました[1]。この成長は、パフォーマンス向上と疲労軽減のためにタイムリーなリカバリーが重要であるという、アスリート間での意識の高まりを反映しています。スーパーマーケットは、構造化されたリカバリールーティンを実践するレクリエーションランナーを特定のターゲットとして、これらのドリンクのマルチパックをバンドル販売し始めており、健康意識の高い消費者層の拡大に対応しています。100マイルのウルトラ距離トレイルランのようなイベントは、分岐鎖アミノ酸と持続放出型炭水化物の効果を明らかにし、長時間の身体活動における持続的なグリコーゲン補充と筋肉回復における役割を強調しています。一方、世界規模で週30万人が参加する無料の5kmコミュニティランは、カジュアルなアスリートの間でリカバリードリンクの使用を一般化させ、非プロのランナーの間でも運動後の栄養補給の文化を育んでいます。このトレンドに対応して、小売業者はレースバッグに収まる小型ボトルサイズを提供し始めており、衝動買いを促進しながらイベント中のアスリートの実用的なニーズにも応えています。
健康意識の高い消費者の増加
買い物客の71%が選択においてタンパク質含有量を優先し、66%が意識的に糖分摂取を制限しています。世界保健機関が遊離糖類を総エネルギーの10%未満に抑えるよう勧告したことを受け、ブランド各社は電解質ソリューションにステビアやモンクフルーツを積極的に採用しており、これらの天然甘味料は健康的な代替品を求める消費者ニーズに合致しています[2]。新製品のローンチでは、エンドウ豆タンパク質、ココナッツウォーター、天然色素など認識しやすい原材料を前面に打ち出したクリーンラベルが主流となっており、製品処方の透明性を求める健康意識の高い消費者に訴求しています。GLP-1受容体作動薬を使用する成人の間で、カロリーを制限しながらも除脂肪体重を維持することを目的としたタンパク質豊富なレディ・トゥ・ドリンク飲料の売上が急増しており、これらの飲料はタンパク質必要量を満たす便利で効果的な手段を提供しています。規制当局が前面表示の糖分警告に収束する中、消費者の嗜好と進化する規制への準拠の両方に後押しされ、ゼロシュガーSKUの採用が顕著に増加しています。
スポーツ栄養のEコマース販売の拡大
2024年、オンラインプラットフォームは15〜20%の力強い成長を記録しました。この急増により、ダイレクト・トゥ・コンシューマーブランドは従来の棚スペース交渉を回避できるようになりました。これらのブランドは個々のトレーニング強度に合わせた製品ミックスを提供しています。一方、サブスクライブ・アンド・セーブモデルが安定したキャッシュフローを確保する有益な戦略として台頭しています。また、プロテインパウダーと水分補給タブレットをバンドルすることで平均注文単価を引き上げています。これに対応して、実店舗の小売業者はクリック・アンド・コレクトや当日配送などの戦略を採用し、運動後の衝動買いを取り込もうとしています。さらに、ソーシャルコマースのライブストリームがエンターテインメントと即時購入をシームレスに融合させることで、わずか数分で数千ユニットを販売するという販売革命をもたらしています。オンラインプラットフォームはグラム当たりコスト指標の可視性を高め、プロテインと電解質の両カテゴリーにおける価格競争を激化させています。
エリートアスリートによるブランド支持
2024年、米国の大学スポーツ政策の変化により多数のアスリートスポンサーシップへの道が開かれ、リカバリードリンクブランドがZ世代の日常的な語りにシームレスに組み込まれるようになりました。これらのスポンサーシップにより、ブランドはアスリートの影響力を活用して信頼と信用を構築しながら、若い健康意識の高い層に直接アプローチできるようになりました。リオネル・メッシはアスリート・ファウンダーモデルの典型例であり、セレブリティの影響力が優良な棚スペースと高い価格設定につながることを示し、消費者の関心をさらに高めています。従来の広告とは異なり、新フレーバーの共同開発やリアルタイムのトレーニングコンテンツは、共感できる憧れのつながりを求める消費者に深く響く比類ない真正性を育んでいます。リスクを軽減するため、ブランドは様々なスポーツや地域にわたって支持ポートフォリオを拡大し、市場露出に対してバランスの取れたアプローチを確保しています。アスリートとの真の協力関係は購買プロセスを加速させ、ファンが好きなスポーツパーソナリティに触発されてプロ仕様のリカバリールーティンをますます取り入れるようになっています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 糖分含有量への懸念と規制上の注目 | -0.6% | 欧州と北米で特に強い圧力を受けるグローバル | 短期(2年以内) |
| プライベートラベルによる価格競争の激化 | -0.5% | 北米と欧州、アジア太平洋で台頭 | 中期(2〜4年) |
| 主要電解質のサプライチェーンの不安定性 | -0.4% | 原材料の中国と南米への依存を抱えるグローバル | 中期(2〜4年) |
| 使い捨てRTDボトルへの反発 | -0.3% | 欧州と北米、都市部のアジア太平洋で拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
糖分含有量への懸念と規制上の注目
2024年、米国食品医薬品局は「健康的」ラベルの基準を更新し、基準量当たりの添加糖類を2グラムに上限設定しました[3]。この動きにより、従来のアイソトニックドリンクの大半が基準を満たさなくなり、メーカーは厳格化されたガイドラインに適合するよう製品を再処方することを余儀なくされています。2016年以降、欧州食品安全機関はスポーツドリンクの健康強調表示申請の87.7%を却下しており、有効性に関連した効能の訴求能力を大幅に制限しています。アルロースとステビアを使用した飲料の再処方には、これらの糖代替品が慎重にバランスを取らないと風味プロファイルに影響を与える可能性があるため、望ましくない後味を回避するための厳格な官能試験が必要です。さらに、世界各地で異なる規制が断片化されたポートフォリオをもたらし、地域固有のフォーミュレーションの必要性からブランドはより高い在庫コストを管理することを強いられています。新しい糖分基準に適応できないブランドは、規制当局と健康意識の高い消費者の両方からますます支持されているコンプライアント・ゼロシュガー代替品に棚スペースを奪われています。
プライベートラベルによる価格競争の激化
小売業者のハウスブランドは、そのスケールと削減されたマーケティング費用を活用して、主要SKUより20〜30%低い価格を設定し、カテゴリーマージンを圧迫しています。これらのプライベートラベル製品は、特に経済的不確実性の時期に、コスト意識の高い消費者に訴求することが多いです。北米では、プライベートラベルのスポーツドリンクが15〜20%の市場シェアを占めており、消費者が手頃な価格を優先する経済低迷期にはこの数字が急増する傾向があります。これに対応して、ブランドメーカーはアダプトゲン、プロバイオティクス、ノートロピクスなど、プライベートラベルが迅速に模倣することが困難なユニークな機能性成分を取り入れています。これらの成分はブランド製品を差別化するだけでなく、健康とウェルネス効果に対する消費者需要の高まりにも対応しています。一方、アルミニウムと紙製カートンはエコフレンドリーな選択肢であるだけでなく、プレミアムな市場ポジショニングを強化し、より高い価格を支払う意欲のある環境意識の高い消費者に訴求しています。しかし、強固な研究開発・マーケティング能力を持たない中小プレーヤーは、プライベートラベルと確立されたブランドの両方と競争するのに苦労しており、統合圧力にさらされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
プロテインRTDがリカバリーを再定義2025年、スポーツドリンクはグローバルリカバリードリンク市場において46.02%のシェアを保持し、市場を支配しています。その優位性は、広範な消費者認知、確立されたアスリートによる支持、コンビニエンスストアとフィットネス小売チャネルの両方での高い視認性によって支えられています。しかし、このセグメントの成長は、糖分削減義務とプライベートラベルブランドとの競争激化という課題により減速しています。これらの課題を乗り越えるため、多くの企業がモンクフルーツなどの天然甘味料を使用した再処方を行い、糖分摂取に対してより注意を払うようになった健康意識の高いアスリートをターゲットにしています。このシフトは、より広い業界トレンドを示しています:パフォーマンス効果を維持しながらもよりクリーンな水分補給ソリューションへの移行です。
プロテインRTDは急速な上昇軌道にあり、2031年にかけてCAGR 7.12%が予測され、他のすべてのリカバリードリンクカテゴリーを上回っています。1本当たり50グラムのホエイプロテインを含むFairlifeのCore Power Eliteなどの製品は、ジム愛好家、サルコペニアを予防しようとする高齢者、栄養豊富な選択肢を求める肥満手術患者の間で人気を集めています。さらに、体重減少中に除脂肪体重の維持を重視するGLP-1薬の使用者もセグメントの成長を後押ししています。アミノ酸吸収を高めることを目的とした菌株や、風味を維持しながら乳糖を低減する最先端のマイクロフィルトレーション技術など、イノベーションが生まれています。エンドウ豆とコメのタンパク質を活用した植物性オプションの導入は、味と食感の改善への継続的な注力と相まって、セグメントの訴求力を広げています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
オンライン小売が棚のダイナミクスを変革2025年、スーパーマーケットはリカバリードリンク市場の収益の41.55%を確保し、高い視認性と衝動買いを活用して運動後のニーズを支配しています。製品の戦略的な配置とプロモーションキャンペーンが、利便性を求める消費者へのアピールをさらに高めています。オンラインのトレンドに対抗するため、実店舗チェーンはクリック・アンド・コレクトサービスと当日配送を採用し、来店客数の増加とバスケットサイズの拡大を目指しています。これらのサービスは時間に敏感な顧客に対応しながら、店内ショッピング体験を維持しています。日本や韓国のような人口密集地域では、コンビニエンスストアが自動販売機を活用して24時間いつでもアクセスできるようにし、ウェアラブルで追跡されたワークアウトに基づいてジオターゲティングされた割引を提供するロイヤルティアプリを活用しています。専門ジムやイベントは、そのニッチな規模にもかかわらず、プレミアムな試用拠点として機能し、消費者に高品質な製品をサンプリングする機会を提供することで、より広い採用を促し購買決定に影響を与えています。
オンライン小売はCAGR 6.23%を誇る最も成長の速いチャネルです。この成長は、定期配送を促進するAmazonのサブスクライブ・アンド・セーブのようなプラットフォームと、個人の嗜好に合わせた提案を行うデータドリブンなパーソナライゼーションへの注力によって牽引されています。ダイレクト・トゥ・コンシューマーで販売するブランドは消費動向に関するインサイトを活用してフレーバーを革新し、インフルエンサーがライブ配信する限定版を迅速に完売させ、限定感と緊迫感を生み出しています。ソーシャルコマースの台頭により、ブランドは特に透明な価格設定を背景に機能的な効果とサステナブルな包装を強調する圧力を感じています。このトレンドは、インタラクティブで魅力的なフォーマットがどのように売上を促進できるかを示す中国のライブストリーミングモデルで特に顕著であり、現在西洋市場でも波紋を広げています。従来の小売が課題に直面する一方で、バンドル提供による拡大とEコマースの利便性は明らかであり、消費者により大きな柔軟性と価値を提供しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米リカバリードリンク市場
2025年、北米はリカバリードリンク市場収益において38.62%という大きなシェアを占めた。この優位性は、同地域に深く根付いたジム文化、活気ある大スポーツシーン、そしてFDAの2グラム糖分ガイドラインに沿ったゼロシュガーSKUへの早期採用に起因している。しかし、市場環境はますます競争が激化している。倉庫型会員制クラブおよびeコマースの巨大企業がプライベートラベル競争を激化させ、マージンを圧迫している。これに対応するため、既存ブランドは成分の差別化と選手とのパートナーシップ構築へと軸足を移している。カナダはバイリンガル表示要件によるコスト増加と展開の遅れに苦慮している一方、メキシコはフィットネス参加者数が増加しているにもかかわらず、経済サイクルによる販売量の変動という課題に直面している。
アジア太平洋および欧州リカバリードリンク市場
アジア太平洋地域は2031年までに7.88%のCAGRで世界をリードすると予測されている。この成長は、中国のスポーツ栄養分野における力強い二桁成長と、インドにおける中間層の拡大によって牽引されている。中国では特殊食品の登録手続きの簡素化により輸入が急増しているが、小規模ブランドにとってはコンプライアンスコストの増大という課題も生じてい。インドでは、小売市場の断片化により、eコマース、モダントレード、および伝統的なキラナストアをシームレスに統合したハイブリッド型流通アプローチが求められている。日本は、高齢化社会のニーズと確立された機能性飲料文化を革新的に融合させ、シニア向けに特化したレディ・トゥ・ドリンク(RTD)製品にコラーゲンやプロバイオティクスを配合している。韓国はKウェルネスの潮流に乗り、フレーバーや機能性成分において地域の嗜好を形成している。欧州の市場環境は、厳格なサステナビリティ規制と欧州食品安全機関(EFSA)による厳正な効能表示承認によって特徴づけられている。これらは参入障壁となる一方、それを乗り越えたブランドはプレミアムな棚位置という恩恵を受けている。ドイツと英国が消費をリードしているが、南欧もジム会員数の急増に支えられ急速に追い上げている。北欧のデポジット返却インフラはリサイクル素材使用義務を推進しており、PETからの急速な転換が進んでいる。東欧は成長機会を提供しているが、地政学的な通貨リスクが価格戦略を複雑にしている。
中東・アフリカおよび南米リカバリードリンク市場
南米では、ブラジルのサッカー熱が需要の大部分を牽引している。しかし、インフレと通貨切り下げにより、消費者はプライベートラベルや小容量パックへと移行しつつある。コロンビアとチリの両国ではジム会員数が急増しているが、物流の断片化が迅速な在庫回転を妨げている。アルゼンチンのマクロ経済的課題は投資を抑制しており、ブランドは域内での輸入またはコパック(委託製造)を余儀なくされている。中東とアフリカは、エリート向けの機会と価格面での課題が並存する二極構造を呈している。UAEとサウジアラビアは、世界的なスポーツイベントやジムインフラへの投資を積極的に進め、プレミアムなゼロシュガーRTDの採用にも積極的である。南アフリカは確立された小売環境を誇り安定した成長を確保しているが、経済格差が販売量を制限している。ナイジェリアは広大な人口を擁し将来的な可能性を秘めているが、コールドチェーン物流の整備や購買力の向上といった課題の克服が前提となる。一方、トルコとモロッコは重要な製造拠として台頭しつつあるが、通貨変動と政治的不確実性に起因する課題も抱えている。
規制環境
規制は糖分の閾値、覚醒成分の透明性、機能性表示の実証にますます焦点を当てており、これがリカバリードリンクの処方やラベリングに影響を与えている。米国では、FDAが2024年に「ヘルシー」表示基準を更新し、添加糖分を基準量当たり2グラムに制限した。この変更により、従来のアイソトニック飲料やスポーツドリンクは再処方を迫られ、無糖SKUの展開が加速した。
欧州では、規則(EU)432/2012に基づく許可表示のリストを含むEU健康表示枠組みによってパフォーマンスやウェルネスに関する表示が制限されており、規則(EU)No 1169/2011(2025年に発効する更新版を含む)に基づく食品情報規則が各市場でのラベリング準拠要件を定めている。2026年には、欧州委員会レベルでのラベリング施行や消費者情報に関する政策活動も見られ、また、カナダでは食品医薬品法の改正によりスポーツドリンクを食品として扱う規制上の分類の転換が進んでおり、これが北米全域で事業を展開するブランドのコンプライアンス経路を変えている。
競争環境
リカバリードリンク市場は中程度の集中度を示しています。PepsiCoとThe Coca-Cola Companyは、ゼロシュガーラインの拡充と100%リサイクルPET包材の展開によって市場ポジションを強化し、より健康的でサステナブルな選択肢を求める消費者嗜好の進化への対応を示しています。Abbott Nutritionは医療分野での実績を活かし、臨床的なリカバリーを目的としたプロテインRTDを戦略的にマーケティングし、健康とウェルネスをサポートする機能性飲料を求める高齢消費者をターゲットにしています。一方、GainfulやTransparent Labsのような破壊的プレーヤーはサブスクリプションモデルとダイレクト・トゥ・コンシューマーのパーソナライゼーションを活用し、個々の消費者ニーズに対応したカスタマイズされたソリューションを提供することで収益性の高いニッチを開拓しています。
防衛研究機関との協力により、最先端の水分補給モニタリングが一般アスリートにも導入され、確立されたプレーヤーにとって買収機会と新たな知的財産の道筋を提供しています。これらの進歩は製品提供を強化するだけでなく、ブランドをリカバリードリンク市場のイノベーターとして位置付けています。GlanbiaのRTDにおけるクレアチン安定化の突破口は、これまで見過ごされていたサブカテゴリーへの道を開き、業界における長年の課題に対処し新たな成長可能性を解き放っています。M&Aの状況は活発です:Celsius Holdingsは女性中心のブランドを18億米ドルで買収して注目を集め、ポートフォリオを拡大して成長する人口層に対応し、Keurig Dr Pepperはライフスタイル・エナジーブランドの過半数株式を取得し、市場プレゼンスを多様化するためにリカバリーポートフォリオを拡充しました。
ブランドはロイヤルティプログラムにおいてリカバリードリンクと補完的なSKUをバンドルすることで、プライベートラベル価格によるマージン圧縮に対抗しています。この戦略は消費者の維持を促進するだけでなく、リピート購入を促しブランドロイヤルティを育むことでバスケット全体の価値を高めます。今日の市場では、リサイクル可能なアルミニウム、紙製ボトル、詰め替えパイロットなどのサステナビリティ施策は、単なる付加価値から重要な競争差別化要因へと進化しています。これらの取り組みは、購買決定とブランド認知にますます影響を与える環境に優しい慣行への消費者の高まる重視に沿うための企業による積極的なアプローチを反映しています。
リカバリードリンク業界リーダー
-
PepsiCo Inc.
-
Glanbia PLC
-
The Coca-Cola Company
-
Otsuka Pharmaceuticals
-
SiS(Science in Sport)
- 注:主要企業の掲載順は順位を示すものではありません。
リカバリードリンク市場 このレポートでカバーされる企業
- PepsiCo (Gatorade Endurance)
- Abbott Nutrition (REGO)
- Glanbia (Muscle Milk)
- The Coca-Cola Company (Powerade)
- BodyArmor Sports Nutrition
- Otsuka Pharmaceutical (Pocari Sweat)
- Cytosport (Monster Milk)
- Rockstar Inc.
- Oatly Recovery Shake
- Sufferfest Beer Co.
- Mountain Fuel
- Fluid Sports Nutrition
- Isagenix International
- SiS (Science in Sport)
- Tailwind Nutrition
- GU Energy Labs
- Unilever (NOCCO BCAA)
- Nestle Health Science (Rebuild Strength)
- Asahi Group (VitaminSports)
- Atlantic Multipower
市場機会と将来展望
水分補給とタンパク質摂取、腸に優しいポジショニング、クリーンラベル原材料といったリカバリー関連の効能を組み合わせつつ、より厳格化した規制の範囲内で糖分やクレームリスクを管理するブランドにとって、製品の空白領域が生まれている。PepsiCoはすでにこの方向に動き、Propel Clear Proteinを発売し、Muscle Milkを人工原料を排除する形で再処方し、GLP-1薬を使用している消費者を含め、タンパク質目標の達成を目指す消費者向けの日常的な機能性利用機会としてリカバリー飲料を位置づけている。
製法アプローチも、従来の電解質を超えてRTD(即飲)分野を拡大させており、特にRTD形式への転換が難しかったパフォーマンス系有効成分において進展が見られる。KA-EXは、摂取まで原材料の効力を保つよう設計されたプッシュキャップ方式を採用したクレアチンとEAAのRTDを発売し、より高付加価値の有効成分をパッケージ化されたリカバリードリンクに導入する道筋を示した。原材料コストと供給可能性は依然として実務上の制約であり、EUにおけるホエイプロテインアイソレートの価格は生産が完全稼働状態にある中で約25,000ユーロ/トンに達しており、代替タンパク質(植物性ブレンド)や、水分補給とタンパク質RTDを組み合わせたサブスクリプションおよびD2Cバンドルなどプレミアム価格を支えられるチャネル戦略への重点が高まっている。
最近の産業開発事情 リカバリードリンク市場
- 2026年7月:Science in Sportが日本での事業を開始し、専用のダイレクト・ツー・コンシューマー・プラットフォームと、ランニングプラットフォームRunNetとの提携によって支援された。この取り組みは日本をアジアの優先市場の一つとし、持久系コミュニティを中心とした顧客獲得をローカライズしている。また、DTCとコミュニティ・パートナーシップがリカバリードリンクおよびスポーツニュートリション事業の拡大においてますます重要な役割を果たしていることも浮き立たせている。
- 2026年6月:PepsiCoがPropel Clear Proteinを発売し、Muscle Milkおよび関連するリカバリー系ラインナップにわたる複数市場での再処方を実施し、人工原料を排除して主要SKUを北米、欧州、APACにおけるクリーンラベル基準に適合させた。この更新により、タンパク質重視のリカバリー製品の形態が拡大し、流通の拡大とダイレクト・ツー・コンシューマー接点を通じたマルチチャネルでの入手可能性が広がった。
- 2025年6月:Einstein Bidco Limited(bd-capitalの助言による)によるScience in Sport plcの買収が、裁判所の認可を経て正式に完了した。この取引により所有権が統合され、新たな支配構造の下で国際展開とポートフォリオ投資の加速が可能になる。また、パフォーマンスニュートリション分野において、ブランドが規模拡大と広範なチャネルリーチを追求する中での取引活動の継続を反映している。
リカバリードリンク市場 レポートの範囲と調査方法論
セグメンテーション概要
- タイプ別
- 炭水化物ベース
- プロテインRTD
- スポーツドリンク
- 電解質ベースドリンク
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンス・食料品店
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 南アフリカ
- 中東・アフリカその他
- 北米
レポートで回答される主要な質問
2026年のリカバリードリンク市場の規模はどのくらいですか?
リカバリードリンク市場規模は2026年に319億4,000万米ドルであり、2031年にかけてCAGR 5.72%の見通しです。
最も成長が速い製品タイプはどれですか?
プロテインRTDが最も成長の速いセグメントであり、2031年にかけてCAGR 7.12%と予測されています。
最も高い成長率を示す地域はどこですか?
アジア太平洋が予測CAGR 7.88%でリードしており、中国のフィットネスブームとインドの新興中産階級によって牽引されています。
オンラインチャネルは流通をどのように変えていますか?
Eコマースとサブスクリプションモデルは棚スペースへの依存を低減し、パーソナライゼーションを向上させ、2031年にかけてCAGR 6.23%で成長すると予測されています。
このリカバリードリンク市場レポートはどの年をカバーしていますか?
本レポートは2019年、2020年、2021年、2022年、2023年、2024年のリカバリードリンク市場の過去の市場規模をカバーしています。また、2026年、2027年、2028年、2029年、2030年、2031年のリカバリードリンク市場規模も予測しています。