
飲むヨーグルト市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
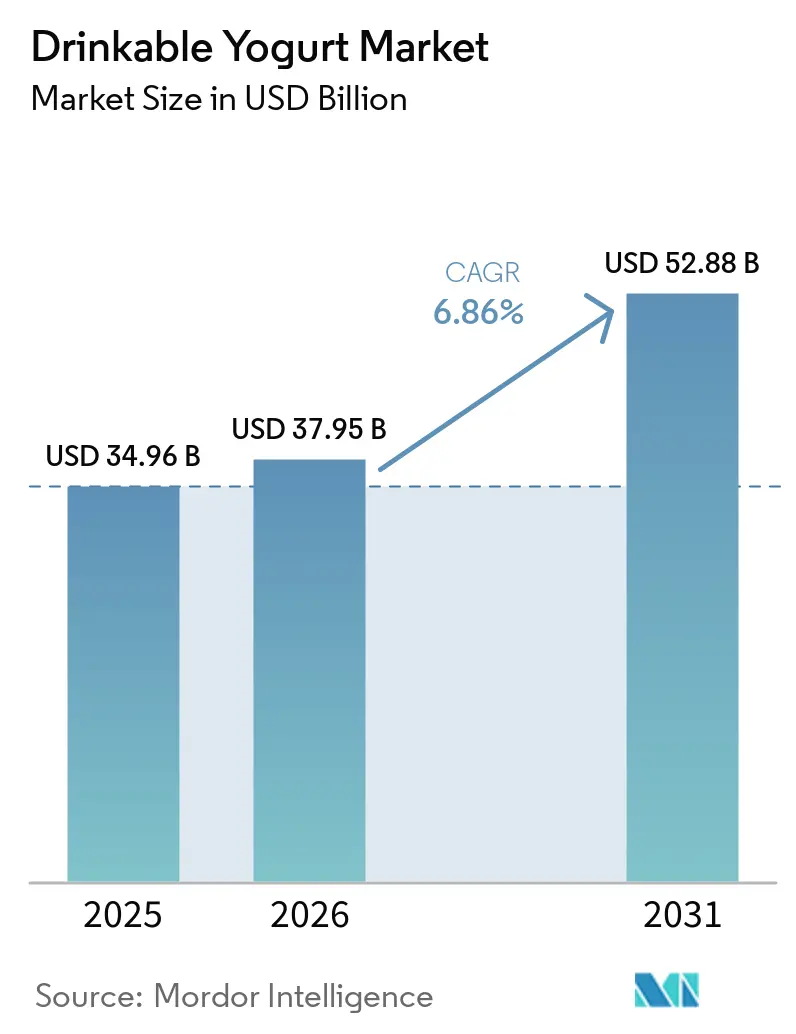
| 市場規模 (2026) | 37.95 十億米ドル |
| 市場規模 (2031) | 52.88 十億米ドル |
| 成長率 (2026 - 2031) | 6.86 % |
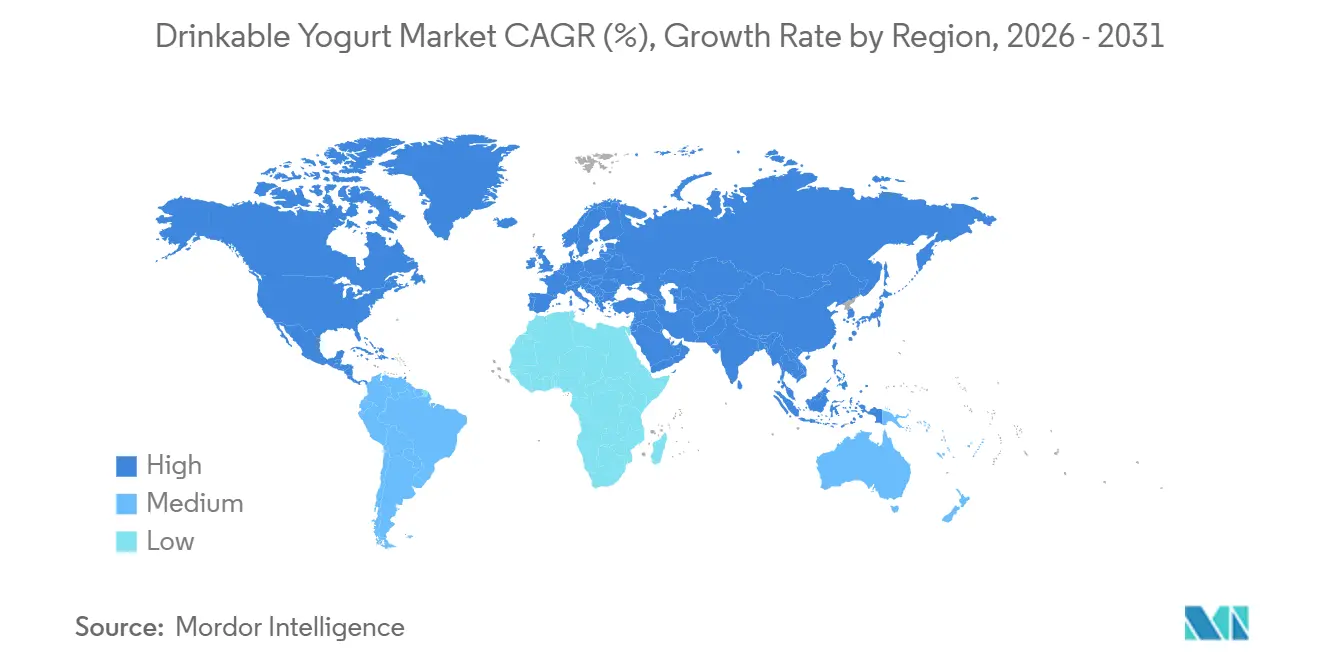
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
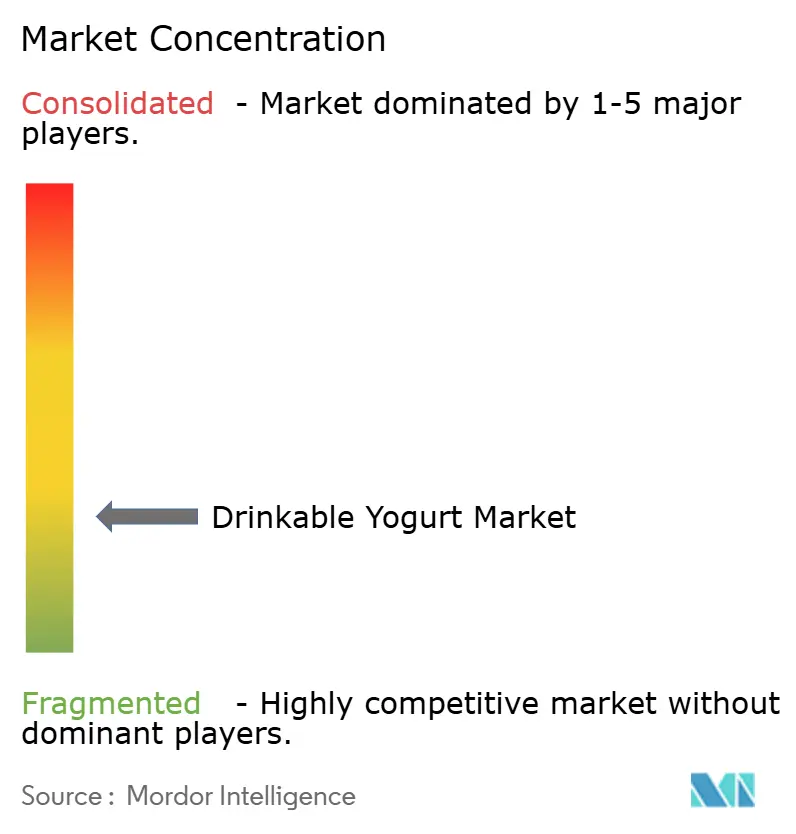
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる飲むヨーグルト市場分析
飲むヨーグルト市場規模は2026年に370.95 ビリオン 米ドルと評価され、2025年の349.6 ビリオン 米ドルから成長し、予測期間中に6.86%のCAGRで前進しながら2031年には528.8 ビリオン 米ドルに達すると予測されています。この成長は、健康意識の高まり、チャネル多様化の加速、および継続的な製品革新に支えられています。フロント・オブパッケージ規制に準拠したプレミアムな低糖質処方が棚での視認性を確保する一方、精密発酵による植物性代替品が競争の境界を再定義しています。大手乳業コングロマリットが依然として市場を支配していますが、地域の専門メーカーやスタートアップ企業は、菌株特異的プロバイオティクスと持続可能なパッケージングを組み合わせることでシェアを獲得しています。米国、カナダ、英国における規制強化は処方の見直しを迫っていますが、同時に消費者の信頼を強化し、カテゴリーの販売速度を高めています。生乳価格の変動と小売業者マージンの圧縮により、コスト効率の高いメーカーと遅れをとる既存企業との格差が拡大し、植物性参入企業がより低いコモディティエクスポージャーを活用する動きを促進しています。
レポートの主要ポイント
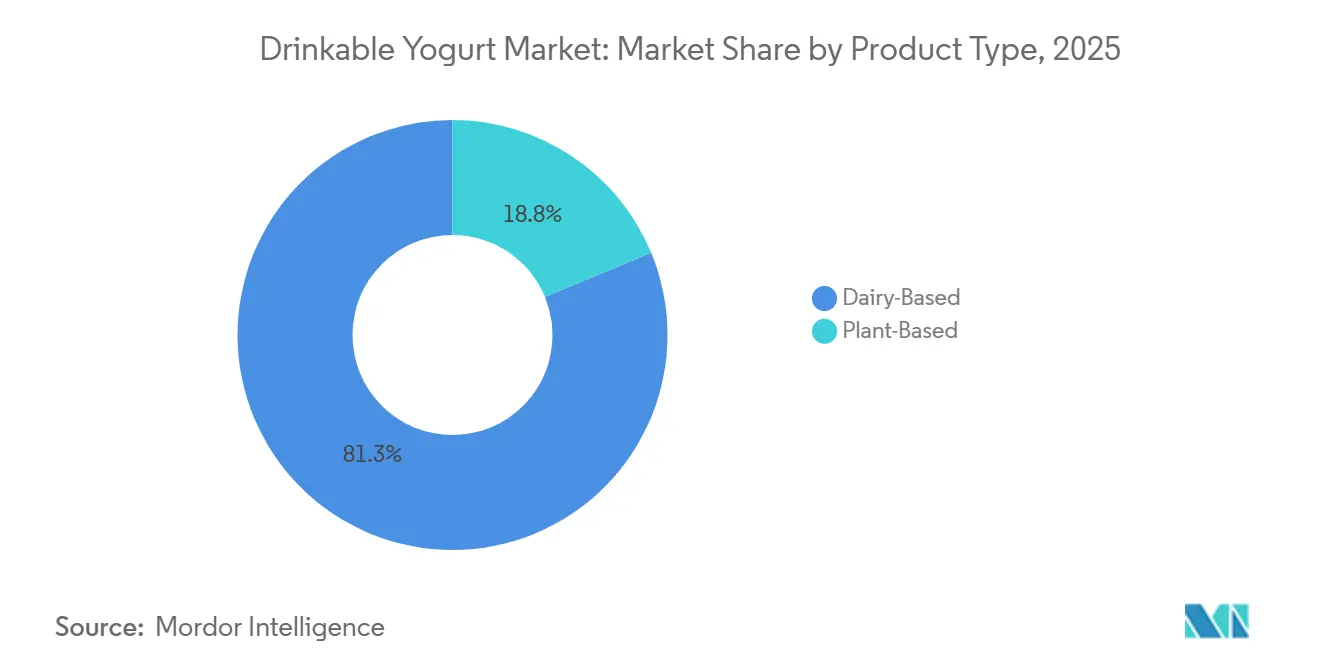
- 製品タイプ別では、乳製品ベースが2025年の飲むヨーグルト市場シェアの81.25%を占め、植物性ベースは2031年にかけてCAGR 8.47%で拡大すると予測されています。
- 包装タイプ別では、PETボトルが2025年に44.58%の売上シェアでトップとなり、ポーチ&サシェは2031年にかけてCAGR 8.86%で成長する見込みです。
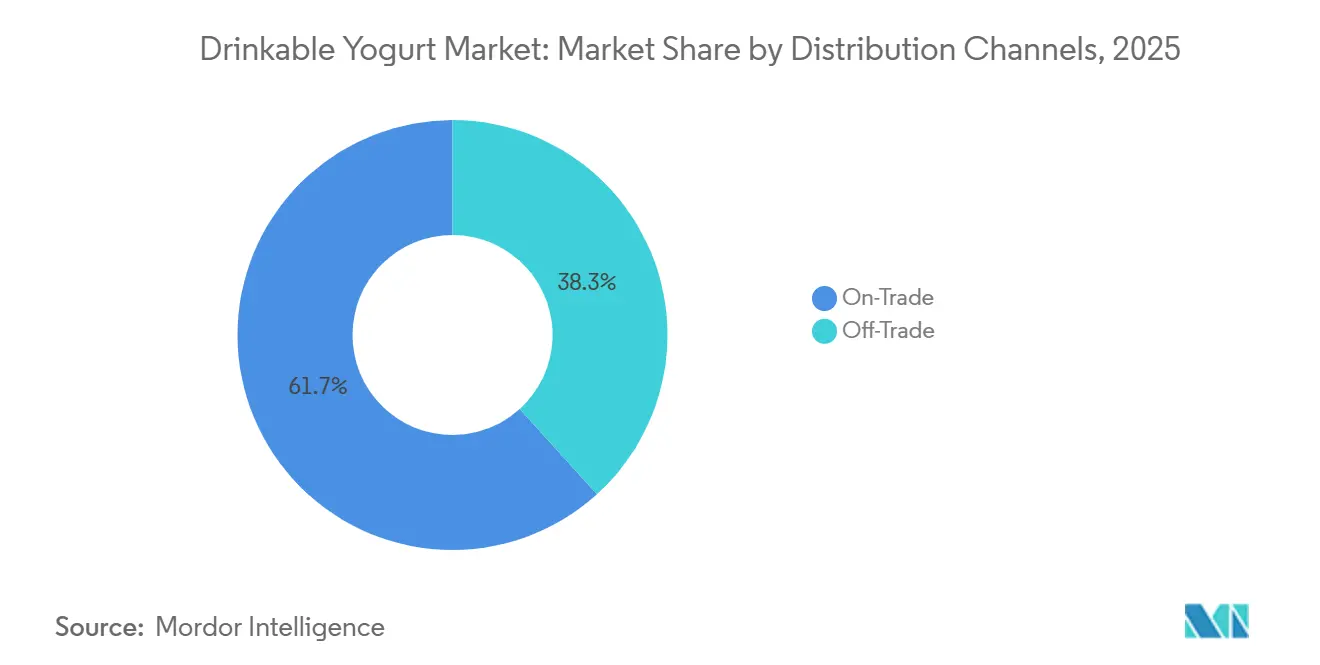
- 流通チャネル別では、オフトレードが2025年の飲むヨーグルト市場規模の38.27%を占め、オントレードは2031年にかけてCAGR 10.26%で拡大しています。
- 地域別では、欧州が2025年の飲むヨーグルト市場で35.68%のシェアを保有し、アジア太平洋地域は2031年にかけてCAGR 9.86%で上昇しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 手軽で外出先でも摂取できるプロバイオティクススナックへの需要増加 | +1.2% | 北米とアジア太平洋の都市部で最も高い強度を持つグローバル市場 | 中期(2〜4年) |
| 健康意識の高まりが腸に優しい乳製品への嗜好を促進 | +1.5% | グローバル、特に欧州と北米、アジア太平洋でも台頭 | 長期(4年以上) |
| 植物性、強化型、フレーバーバリアントなどの製品革新 | +1.0% | 北米、欧州、アジア太平洋、中東・アフリカおよび南米では普及が限定的 | 中期(2〜4年) |
| 消化器系および免疫機能の効果を強調したマーケティング | +0.8% | 北米と欧州で規制遵守の影響を受けるグローバル市場 | 短期(2年以内) |
| 骨の健康と免疫サポートのための栄養密度の高い選択肢を求める高齢化人口 | +0.7% | 欧州、北米、日本、中国では中程度の関連性 | 長期(4年以上) |
| スーパーマーケット、コンビニエンスストア、電子商取引を含む小売チャネルの拡大 | +0.9% | アジア太平洋と北米で最も急速な普及が見られるグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
手軽で外出先でも摂取できるプロバイオティクススナックへの需要増加
都市化と現代生活の要求により、消費者は準備を必要とせずに機能的な栄養を提供する便利な個食フォーマットへと向かっています。このトレンドは北米とアジア太平洋で特に顕著です。これらの地域では、主要都市圏での通勤時間がしばしば60分を超え、働く成人の30%以上が朝食を抜いています。飲むヨーグルトは、常温または冷蔵での棚保存性、再封可能な包装、ポーションコントロールにより、こうした変化する消費者習慣に適合しています。メーカーは、カップホルダーへの収納と片手での使用を想定して設計された200ミリリットルから250ミリリットルのボトルやパウチを導入することで対応しています。米国食品医薬品局(FDA)の更新された「健康的」表示基準は、厳格な添加糖分および飽和脂肪の制限を満たすヨーグルト製品がこの任意ラベルを表示することを認めています[1]出典:米国食品医薬品局、「食品表示における『健康的』表示の使用」、fda.gov。この変更により、メーカーは健康意識の高い消費者にアピールする栄養密度が高く低糖質のプロファイルに焦点を当て、製品の処方変更を促されています。パンデミック中に食品・飲料セクターで大幅な成長を経験した電子商取引は引き続き拡大しています。サブスクリプションモデルと当日配送サービスが衝動買いを簡素化しています。さらに利便性のナラティブを高めるものとして、職場のウェルネスプログラムがオフィスの冷蔵庫にプロバイオティクススナックを補充し、従来の小売マークアップを迂回する直接チャネルを生み出しています。
健康意識の高まりが腸に優しい乳製品への嗜好を促進
腸内マイクロバイオームが免疫機能、精神的健康、代謝調節に与える影響に対する消費者の認識の高まりにより、プロバイオティクスはニッチなサプリメントから主流の食事必需品へと押し上げられています。胃腸障害の軽減と病原体抵抗性の改善における特定のラクトバチルス菌株およびビフィドバクテリウム菌株の効果を示す臨床的証拠は、デジタルヘルスプラットフォームやインフルエンサーキャンペーンを通じて広く共有されています。国連食糧農業機関(FAO)の2024年農業見通しによると、中所得国が動物性食品消費の最も急速な成長を牽引しています[2]出典:国連食糧農業機関、「FAO乳製品価格指数」、fao.org。乳製品、特に発酵バリアントは、所得の上昇に伴い支出増加の大きなシェアを獲得しています。このトレンドは、一人当たりの乳製品消費量が世界平均を下回るものの急速に増加している中国とインドで特に顕著です。規制の枠組みは進化しています。プロバイオティクスに関するFDAの適格健康強調表示ガイダンスは依然として制限的ですが、無作為化比較試験によって裏付けられている場合、メーカーが消化器系および免疫機能の効果を強調することを認め、執行措置を回避できます。しかし、菌株特異的な有効性は依然として課題です。情報を持つ消費者がコロニー形成単位と菌株識別の透明性を求めるようになるにつれ、一般的な「プロバイオティクス」表示は信頼性を失いつつあり、ブランドは臨床的検証とサードパーティ認証への投資を余儀なくされています。
植物性、強化型、フレーバーバリアントなどの製品革新
植物性飲むヨーグルトは主流カテゴリーとなっています。精密発酵技術により、メーカーはオート麦、アーモンド、ココナッツなどの基質で従来のヨーグルト菌を培養できるようになりました。この進歩により、乳糖と動物性タンパク質を排除しながら、乳製品の酸味のある口当たりとプロバイオティクス効果を再現できます。オート麦ベースの処方は、中立的な風味、クリーミーなテクスチャー、アーモンドや大豆オプションと比較した低い環境負荷により人気を集めています。ブランドはまた、特に青少年と高齢者を対象とした国家栄養調査で特定された微量栄養素の欠乏に対処するため、ビタミンD、カルシウム、タンパク質分離物を組み込んだ強化にも注力しています。飽和脂肪、ナトリウム、添加糖分の解釈的記述子を必要とするFDAのフロントオブパッケージ表示提案は、モンクフルーツ、ステビア、またはデーツシロップを使用した自然甘味代替品に向けたイノベーションを促進しています。フレーバーオプションは従来のバニラやストロベリーを超えて、ウェルネス意識の高いミレニアル世代とZ世代の消費者に対応するため、ターメリック、抹茶、アダプトゲンなどの機能性成分を含むように拡大しています。しかし、規制環境は依然として一貫性を欠いています。
消化器系および免疫機能の効果を強調したマーケティング
ブランドは広範なウェルネスメッセージングから、研究に裏付けられた具体的な主張へと移行しています。マーケティングでは、下痢予防のためのラクトバチルス・ラムノサスGGや排便改善のためのビフィドバクテリウム・ラクティスなど、菌株固有の効果が強調されています。これらのキャンペーンは、抗生物質に関連する胃腸障害の軽減やワクチン反応の改善など、臨床的アウトカムを強調しています。栄養素および健康強調表示に関するFDAの更新されたガイドラインはコンプライアンスの枠組みを提供していますが、要件は厳格です。メーカーは適切に設計されたヒト試験を通じて有意な効果の証拠を提供し、効果を誇張しないようにしなければなりません。米国では、デジタルプラットフォームがブランドのリーチを高めており、InstagramやTikTokのインフルエンサーが企業と協力して日常的な消費習慣を紹介するコンテンツを作成しています。一方、電子商取引プラットフォームは腸脳軸に関する教育コンテンツを製品ページに統合しています。パンデミック以降、免疫サポートへの注目が高まり、消費者は感染症予防のために栄養に頼る傾向が強まっています。しかし、規制当局の監視は強化されています。例えば、英国は2025年10月から甘味ヨーグルトを含む特定の食品に対する広告規制を施行します。この規制は、プロバイオティクス含有量に関わらず、ブランドに処方変更を求めるか、主要な広告チャネルからの排除リスクを負わせます。
抑制要因の影響分析*
| 抑制要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| フレーバーバリアントの高い糖分含有量が規制当局の精査に直面 | -0.6% | 北米、欧州、および一部のアジア太平洋市場(オーストラリア、シンガポール) | 短期(2年以内) |
| スムージー、コンブチャ、植物性ミルクとの激しい競争 | -0.8% | 北米と欧州で最も高い強度を持つグローバル市場 | 中期(2〜4年) |
| 健康強調表示に関する厳格な表示規則 | -0.4% | 北米と欧州、アジア太平洋でも台頭 | 短期(2年以内) |
| プレミアム価格設定が価格に敏感な新興市場での普及を制限 | -0.5% | 南米、中東、アフリカ、アジアの農村部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フレーバーバリアントの高い糖分含有量が規制当局の精査に直面
公衆衛生当局は、添加糖分消費に関する懸念から、小売売上をリードするフレーバー飲むヨーグルトへの注目を強めています。2023年8月、FDAは添加糖分の1日摂取量50グラムを導入し、表示閾値を設定しました。基準量あたり2.5グラム以上の製品を1日摂取量の5%以上に寄与するものとして分類しています。2025年1月から、フロントオブパッケージ表示提案により、添加糖分の1日摂取量の20%を超える製品には「高」という記述子の表示が義務付けられ、研究によればこれは消費者の購買意欲を大幅に低下させる可能性があります。同様に、英国の2025年10月の広告規制は、保健省の栄養プロファイリングモデルで1ポイント以上を獲得した場合、「甘味ヨーグルトおよびフロマージュフレ」を放送およびオンライン広告から禁止します。これらの規制措置は、フルーツオンザボトムやデザートスタイルの処方に焦点を当てた従来のポートフォリオのマージンを圧迫しています。これらの製品の処方変更は困難です。砂糖を非栄養甘味料に置き換えると口当たりに影響し、広範な消費者テストが必要となる一方、ステビアやモンクフルーツなどの天然甘味料は原材料コストが高くなります。適応に失敗したブランドは、食料品店が進化する食事ガイドラインに準拠した製品を優先するにつれ、小売業者からのリスト削除リスクに直面します。メーカーはさまざまな方法で対応しています。規制リスクを軽減するために「砂糖不使用」製品ラインを立ち上げる企業もあれば、健康強調表示の対象となるプレーンや軽度甘味オプションに集中するために甘味セグメントから離れる企業もあります。
スムージー、コンブチャ、植物性ミルクとの激しい競争
飲むヨーグルトは、消費者の注目と冷蔵スペースをめぐって、拡大する機能性飲料の範囲と競合しています。コンブチャは、より低い糖分含有量と発酵に焦点を当てたナラティブを持つトレンディなプロバイオティクスオプションとして宣伝され、特に健康意識の高いミレニアル世代の間でプレミアムポジションを確立しています。同様に、オート麦、アーモンド、大豆などの植物性ミルクは、乳糖不耐症やビーガンの消費者だけでなく、倫理的または環境的理由から乳製品消費を減らすフレキシタリアンの間でも人気を集めています。既製品や注文製作フォーマットで提供されるスムージーは、より高い果物と野菜の含有量を提供し、単離されたプロバイオティクスよりも自然食品の栄養を優先する消費者を引き付けています。競争は、食料品店が限られた冷蔵棚スペースを割り当て、通常は大手乳業コングロマリットであるカテゴリーキャプテンが積極的にシェアを守るという、限られた小売棚スペースによってさらに激化しています。飲むヨーグルトは、プロバイオティクス機能性、タンパク質含有量、カルシウム強化という点で差別化されており、これらの効果はコンブチャや植物性ミルクが追加強化なしには対抗しにくいものです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
植物性代替品が乳製品既存企業に対して加速乳製品ベースのラインは2025年の飲むヨーグルト市場シェアの81.25%を占め、根強い消費者の信頼と最適化されたサプライチェーンを反映しています。しかし植物性製品は、乳糖不耐症、ビーガンライフスタイル、および低環境負荷が新規購買者を引き付けることから、CAGR 8.47%を記録すると予測されています。植物性バリアントの飲むヨーグルト市場規模は、精密発酵脂肪が乳製品の口当たりを再現し、オーツ麦処方が味の差を埋めることで急速に拡大する見込みです。Fonterra と Nourish Ingredients のような研究開発アライアンスは、クリーミーなテクスチャーの再現コストを低下させ、乳製品とのマージン同等性を支えています。植物性SKUはカルシウムとビタミンDで強され、「健康」表示の遵守を確保し、棚での同等性と臨床的信頼性を向上させています。
伝統的な乳業メーカーは、1食あたり15〜20グラムのタンパク質を提供するギリシャスタイルの高タンパク飲むヨーグルトを拡充することで対抗し、スポーツ栄養ユーザーにアピールしています。再ポジショニングされた全脂肪ラインはケト実践者を満足させ、低脂肪オプションは主流のボリュームを維持しています。牛乳と植物性ベースを組み合わせたハイブリッドレシピは原材料リストを短縮し、コストの変動を管理します。こうして飲むヨーグルト業界では、培養技術の専門知識を活用する乳業既存企業と、持続可能性のナラティブに賭ける植物性イノベーターとの競争が繰り広げられています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


包装タイプ別:
持続可能性メッセージが共鳴する中でパウチが勢いを増すPETボトルは2025年に44.58%のシェアを維持し、再封可能性とテクスチャーを見せる透明な側面が評価されています。しかしポーチ&サシェはプスチック使用量を削減し、持ち歩きに適しているため、CAGR 8.86%で成長しています。ポーチの飲むヨーグルト市場規模はボトルより小さいものの、アジアの通勤者向けコリドーで拡大しています。Yoplait が最近採用したリサイクル可能なボードカートンは、パック容積を50%削減し、78%の植物由来素材を使用しており、小売業者のパッケージング要件に向けた設備投資へのコミットメントを示しています。
HDPEの不透明性は光感受性プロバイオティクスを保護し、フロントラベルに生菌数を表示するプレミアムSKUを引き付けています。米国の提案に基づく規制上のフォントサイズ規則は、より大きな表示パネルを優遇し、ブランドを視認性を維持するために中型パックへと誘導しています。サステナビリティ認証は急速に参入の前提条件となりつつあり、社内パッケージングエンジニアを擁する垂直統合企業の競争優位性を高めています。
流通チャネル別:
オントレードがプレミアム化とブランド体験を促進オフトレードは依然としてカテゴリー売上の38.27%を占めていますが、成長はオントレードに有利に働いており、2031年にかけてのCAGR 10.26%は体験型消費への消費者の支い意欲を反映しています。カフェは250ミリリットルのヨーグルトショットを朝食バンドルに組み込み、クイックサービスレストランはブレンドオーダーのスムージーベースをアップセルしています。オントレードが生み出す飲むヨーグルト市場規模は食料品量より小さいものの、その高いマージンが製品設計に影響を与えています。Coca-Cola の Fairlife のパフォーマンスは、フードサービスパートナーが販促割引なしに二桁の成長をもたらすことを確認しました。
オフトレード内では、スーパーマーケットがコンビニエンスストアおよびeコマースにシェアを奪われています。オンラインサブスクリプションプログラムは定期注文に15%の割引を提供し、購買者データをメーカーにフィードバックすることでターゲットプロモーションを可能にしています。しかしコールドチェーンコストがeコマースのマージンを圧迫するため、規模のあるブランドのみが収益性の高い直接消費者向けモデルを維持できます。予算が限られたメーカーは、ディストリビューターを通じたオフトレードボリュームを優先し、その後プレミアムエクイティを構築するために選択的なオントレード展開を重ねています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
ヨーロッパ飲むヨーグルト市場
ヨーロッパは2025年に飲むヨーグルト市場収益の35.68%を占め、ヨーグルト消費が朝食習慣に根付いているフランス、ドイツ、オランダに支えられた。EUのヘルスクレームに関するポジティブリストは規制上の明確性を提供する一方、専任の規制チームを持つ既存企業に有利な数年単位のタイムラインを課している。2025年10月に施行されたUKの加糖ヨーグルトに関する広告規制により、ブランドは添加糖を除するか、メディア露出の機会を失うかの選択を迫られた。東ヨーロッパ諸国では可処分所得の上昇とコールドチェーンの拡充により、西ヨーロッパよりも高い成長を示しており、地域別の販売量構成に変化の兆しが見られる。
アジア太平洋飲むヨーグルト市場
アジア太平洋地域は、所得の上昇、都市化の進展、および栄養重視の政府プログラムを背景に、2031年にかけてCAGR 9.86%で成長すると予測されています。2023年に中国の牛乳生産量が6.5%増加したことで国内加工能力が強化され、インドの都市世帯は現在、支出の約40%を食品に充てており、乳製品の摂取量が増加しています。日本の高齢者人口は骨の健康をターゲットとした強化飲料を支持しており、オーストラリアは一人当たりの消費量が多いものの、単位成長は緩やかです。農村部ではコールドチェーンインフラの整備が遅れていますが、官民パートナーシップが冷蔵物流に資金を提供することで格差は縮小しています。
南北アメリカおよびMEA飲むヨーグルト市場
北米は引き続き業界再編の舞台となっているChobaniがニューヨーロームにおいてUSD 12 ビリオン 米ドル規模の工場を建設したことは規模の経済を示す一方、General MillsがUSD 2.1 ビリオン 米ドル規模のヨーグルト事業を売却したことは、低マージンカテゴリーからの戦略的撤退を示している。2026年1月に施行されるカナダのシンボル表示義務は、低糖分への製品改良の波を引き起こしている[3]出典:カナダ保健省、「パッケージ前面栄養シンボル表示ガイド」、canada.ca。南米および中東・アフリカは価格面と物流面で遅れをとっているが、サンパウロやリヤドなどの都市部ではプロバイオティクスへの認知が高まっており、コールドチェーンの普及が進めば長期的な成長余地があることを示唆している。

規制環境
ドリンクヨーグルトは、最低成分要件、工程管理、表示要件を定めた乳製品・発酵乳規制の枠内にあり、各国の基準は国際的な基準よりも厳格であることが多い。米国では、FDAのヨーグルト規格(21 CFR 131.200)が最低乳脂肪分および無脂乳固形分の要件を定めており、充填後24時間以内にpH 4.6以下に達することを求めている。これはドリンクタイプの製品がヨーグルトとしての位置づけを維持しながら配合を決める上で影響を与える。国際的には、Codex Alimentarius(CXS 243-2003、2024年改訂)が発酵乳を基とした飲料を、発酵乳を少なくとも40%(質量比)含む複合乳製品と定義しており、表示上で水の含有表示と発酵乳の割合の両方を求めている。これは輸出業者やプライベートブランド事業にとって参照基準となっている。
近年の規制改定は主要需要地域でコンプライアンス要件を厳格化しており、再配合、パッケージ上の表示、越境流通のあり方を左右している。中国は2025年9月16日にGB 19302-2025(発酵乳の国家食品安全基準)を施行し、発酵乳製品の原材料要件を更新した。これは、培養菌、ベース原料、または完成品を供給する国内メーカーおよび輸入業者の双方に影響する。欧州および英国では、乳製品の輸入にあたって原産地承認と、EU規則(欧州委員会規則(EU) 2022/2292を含む)に基づく加熱処理特有のモデル衛生証明書、および英国の輸入情報通知が必要とされ、多国間での調達および委託製造網を持つ多国籍ブランドにとって、書類作成やリードタイムの面での検討事項が増えている。
バリューチェーン分析
ドリンクヨーグルトのバリューチェーンは、生乳(または非乳由来のプラントベース)、培養菌および機能性原料(プロバイオティクス、たんぱく質濃縮物、食物繊維、甘味料)、包装素材(PET、HDPE、紙容器、パウチ)から始まる。その後、標準的な乳製品加工工程を経る:集乳・冷却、標準化、殺菌・均質化、菌接種、発酵、ブレンド・フレーバー付け、衛生的充填である。製造効率は発酵タンク容量、無菌または衛生的充填ラインの稼働状況、CIP切替時間に左右され、一方で流通コストは冷蔵保管・輸送によって決まり、通常摂氏2~6度で保持され、冷蔵保存期間はおおむね4~7週間程度である。
下流工程では、製品は流通業者およびコールドチェーン物流業者を経て、オフトレード(スーパーマーケット、コンビニ・ドラッグストア、オンライン冷蔵配送)およびオントレード(カフェや外食)チャネルへと流通し、そこでのプロモーション頻度や棚回転要件がSKUおよびパッケージの意思決定に影響する。サプライチェーンの統合や小売業者・製造業者間の連携プログラムはより顕在化しつつあり、Ahold Delhaize USA、Danone North America、The Nature Conservancyは2025年9月、ヨーグルト製造に使用される乳製品サプライチェーンにおけるスコープ3のメタン排出削減に焦点を当てた協業を発表した。これはサステナビリティ指標が調達・購買活動にますます組み込まれつつあることを示している。企業再編・統合は川上から川中にかけても見られ、DanoneとArcorはアルゼンチンで合弁会社を設立(2026年3月)し、乳製品事業と物流(Logistica La Serenisimaを含む)を統合することで、生産から流通までの連携を強化し、価格に敏感な市場でのフルフィルメント摩擦の低減を狙っている。
競争環境
飲むヨーグルト市場は低い集中度を示しています。Danone、Lactalis、Yili、Mengniuなどの多国籍企業は垂直統合を活用して生乳の変動を管理し、コンプライアンスを合理化しています。Danoneのオハイオ州ミンスターでの拡張は牛乳調達を60%増加させ、全国流通を維持するために必要な資本集約度を反映しています。同時に、Danoneは植物性能力を強化するためにKate Farmsの過半数株式を取得し、規模のあるプレーヤーが乳製品依存をヘッジしていることを示しています。
新興の破壊者は持続可能性とフォーマットイノベーションに焦点を当てています。Chobaniは140万平方フィートの工場に資金を提供するために10億米ドルの株式を確保し、ギリシャヨーグルトを超えて植物性バリアントへと拡大します。FonterraとNourish Ingredientsのような精密発酵アライアンスにより、既存企業は植物性ベースに乳製品を模倣した脂肪を組み込み、感覚的なギャップを縮小してシェアを守ることができます。デジタル直接消費者向けモデルはデータリッチなフィードバックループを提供しますが、高いコールドチェーンコストにより、サブスクリプションバンドルなどのプレミアム価格帯と繰り返し購入ロジックを持つブランドのみが収益性を維持できます。
規制への対応力がますます勝者を分けています。早期に処方変更したメーカーはフロントオブパッケージの制限を満たし、「健康的」アイコンを確保し、棚のフェーシングを獲得して広告禁止を回避します。臨床データや糖分削減のための資本を持たない小規模ブランドはリスト削除または買収に直面します。コラーゲンやアダプトゲンで強化された機能性ハイブリッドは、コングロマリットが反応する前に機敏なイノベーターが高マージンのニッチを獲得できるホワイトスペースとして残っています。
飲むヨーグルト業界のリーダー企業
Danone Groupe SA
Chobani, LLC.
Morinaga Nutritional Foods, Inc.
General Mills Inc.
Yakult Honsha Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
飲むヨーグルト市場
- Danone S.A.
- Yakult Honsha Co., Ltd.
- Lactalis Nestlé Produits Frais
- Chobani LLC
- Inner Mongolia Yili Industrial Group
- China Mengniu Dairy Co., Ltd.
- General Mills Inc. (Yoplait)
- Fonterra Co-operative Group Ltd.
- Müller UK and Ireland Group
- Arla Foods amba
- The Coca-Cola Company (Fairlife)
- PepsiCo, Inc. (Kevita)
- FrieslandCampina N.V.
- Meiji Holdings Co., Ltd.
- Saputo Inc.
- Siggi’s Dairy
- Parmalat S.p.A.
- Yeo Valley Group
- Mother Dairy Fruit and Vegetable Pvt. Ltd.
- Valio Ltd.

市場機会と将来展望
機会は、メーカーが糖分・表示・訴求に対する規制および小売業者からの圧力を、差別化された規制適合ポートフォリオへと転換できる分野に集中しており、特に通勤や間食の場面に適したシングルサーブ形態でその傾向が顕著である。カナダ(2026年1月からのパッケージ前面表示義務化)や英国(2025年10月からの加糖ヨーグルトに対する広告規制)における前面表示・広告規制の厳格化は、低糖・高たんぱく・特定菌株のプロバイオティクスを訴求する製品の余地を後押ししており、明確な表示とエビデンスに基づく訴求で支えられる。ブランドはすでにこの方向性を示しており、GLP-1利用者向けのDanone North America Oikos Fusion(2025年8月)やChobani High Protein飲料(2024年10月)などの発売は、あわせてドリンクタイプ内でのプレミアム機能性の階層(たんぱく質密度、食物繊維・プレバイオティクス、ターゲットを絞った効能訴求)を示している。
供給面では、生産能力の近代化と地域内加工投資が、地産地生産とより新鮮なコールドチェーン圏の確保のための余地を生み出しており、オフトレードの規模拡大とオントレード連携の両方を後押ししている。Lactalis Germanyは、バイエルン州のノイブルク工場の能力拡大に5,000万ユーロ(5,690万米ドル)を投資すると発表し、2026年8月/9月の稼働開始を目指している。これは複数の発酵乳製品形態に対応可能な欧州乳製品拠点への継続的な資本投下を示している。別途、高成長消費市場における大規模乳製品インフラプロジェクトは牛乳加工基盤を拡大しており(例えば、Amulはインド・ハウラーにおける大規模乳製品工場について2026年7月18日に定礎式を予定している)、発酵乳製品全体のスループットを後押しし、コールドチェーンの整備が進むにつれ、より多くの地域ブランドやプライベートブランドがドリンクヨーグルト市場に参入することを可能にしている。
Recent Industry Developments in 飲むヨーグルト市場
- 2026年3月:DanoneとArcorは、アルゼンチンで合弁会社を設立し、Logistica La Serenisimaを含む乳製品事業と物流を統合することで、生産から流通までの連携を強化し、価格に敏感な市場でのフルフィルメント摩擦を低減した。この取引は、地域プライベートブランド参入と越境サプライチェーン最適化のためのプラットフォームを構築する。この大規模な越境合弁事業は、南米における乳製品生産能力配置の戦略的転換を示すものである。
- 2025年8月:Danone North Americaは、GLP-1体重減少薬使用者向けに位置づけたドリンクタイプ発酵乳製品Oikos Fusionを発売した。高たんぱく・乳糖不使用の配合で、プレバイオティクス食物繊維とビタミンが添加されている。この位置づけは、特定の消費者利用シーンや栄養素目標に合わせて設計された、効能訴求型のドリンクヨーグルト提案への移行を裏付けている。
- 2024年10月:Chobaniは、Chobani High Proteinラインを発売し、1食あたり15g、20g、30gのたんぱく質を含むドリンクタイプの選択肢を含め、乳糖不使用・無糖で展開した。この発売は主流ブランドのパフォーマンス基準を引き上げ、プレミアム化への主要な道筋としてたんぱく質重視の配合へとカテゴリーを押し進めた。


飲むヨーグルト市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、主要なグローバル地域において小売およびオンラインチャネルを通じて販売される乳製品ベースおよび非乳製品ベースのオプションを含む、飲むヨーグルト飲料を対象としています。数値は、飲むヨーグルト製品のエンドバイヤーへの販売から生じる売上として測定されています。
対象外:スプーンで食べるヨーグルト、ケフィア単体製品、および飲むヨーグルトとして位置付けられ販売されていないその他の発酵乳飲料は除外されます。
セグメンテーション概要
- 製品タイプ別
- 乳製品ベース飲むヨーグルト
- 植物性ベース飲むヨーグルト
- 包装タイプ別
- PETボトル
- HDPEボトル
- カートン
- パウチ&サシェ
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・ドラッグストア
- オンライン小売チャネル
- その他のチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- ベルギー
- ポーランド
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要プールとその地域別変化を把握するために、公開されている食品および乳業統計から開始しました。供給、消費、および貿易フローをマッピングするために、FAOSTAT(国連食糧農業機関)、各国農業・食品統計機関、公式税関・貿易データポータル、乳業および発酵食品業界団体の刊行物などのソースを活用しました。
前提条件を精緻化するために、企業の年次報告書、投資家向けプレゼンテーション、および小売業者の発表を製品ミックスの手がかり、チャネルの動向、および価格の方向性について精読しました。また、企業財務および情報に関する有料データベースを使用し、国境を越えた流通の検証に役立つ場合は出荷レベルの輸出入指標も活用しました。これらのデスクソースは網羅的なものではなく、データ収集、検証、および明確化のために追加の参考資料を使用しました。
一次インタビューおよびサーベイ
一次調査は、異なる市場において飲むヨーグルトとして実際に何がカウントされるか、またチャネル間での価格とパックサイズの動向を確認することに重点を置きました。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカにわたるメーカー、原材料・包装エコシステム参加者、ディストリビューター、および小売カテゴリー専門家と対話し、そのフィードバックはモデルを確定する前にカバレッジのギャップを修正し、主要な前提条件を検証するのに役立ちました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部(CXO):17% | アジア太平洋地域:47% |
| 中位層:47% | 機能・ユニットリーダー:36% | 欧州・中東・アフリカ地域:30% |
| 小規模プレーヤー:17% | マネージャー:47% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、地域のヨーグルトおよび発酵乳製品の消費シグナルからヨーグルト飲料の需要を再構築するトップダウンビルドから始まります。次に、飲む形態で消費されるシェアと、追跡対象チャネルを通じて販売される部分を調整します。このモデルは、パックタイプおよびチャネル別のサンプリングされた1リットル当たり価格、および開示が利用可能な場合の可視サプライヤーよびブランド売上の限定的な積み上げなど、選択的なボトムアップチェックを用いて裏付けられています。
モデルで使用される主要インプットには、パックサイズおよびパッケージング形式(例:PETボトル対カートン)別の価格推移、フレーバーとプレーンの間のミックスシフト、非乳製品飲むヨーグルトオプションの成長、コールドチェーンおよび流通リーチ指標、ならびにコストと可用性に影響を与える可能性のある乳製品原材料の貿易フロー方向が含まれます。小規模市場でボトムアップインプットが欠如している場合、ギャップは類似市場からのプロキシ価格設定と、インタビュー中に確認されたチャネルミックスの正規化によって処理されます。
予測は、過去の消費および価格設定のトレンドラインに支えられたシナリオ分析を用いて行われます。次に、プロモーション、プレミアム化、および健康重視のポジショニングがどのように進化するかについての専門家の見解で検証します。近期の見通しが不確実な場合、前提条件は明示的に保持され、クライアントが各変数の合計への影響を追跡きるようにしています。
データ検証と更新サイクル
アウトプットは、一人当たりの乳製品およびヨーグルト消費トレンド、小売チャネルの成長パターン、およびパックタイプ別の観察された価格帯を含む独立したシグナルと照合されます。国別の結果が予想範囲を外れた場合、ドライバーを再確認し、単位換算を確認し、公開データでは差異を説明できない場合に選択した専門家に再連絡します。
承認前に、モデルは多段階のアナリストレビューを経て、前提条件、計算、およびナラティブロジックが検証されます。レポートは年次で更新され、乳製品原材料コストの急激な変化やラベリングや貿易に影響を与える主要な政策措置など、重要なイベントが発生した場合には中間更新が行われます。納品直前に最終レビューが完了し、クライアントが最新の更新されたビューを受け取れるようにしています。
Mordor Intelligenceの飲むヨーグルト市場推計と他の公表推計との比較
飲むヨーグルトの公表市場規模が大きく異なって見えることがありますが、これはカテゴリーの定義がソースにって異なり、同じ製品が著者によってヨーグルト、発酵飲料、または機能性飲料としてカウントされる場合があるためです。差異はまた、基準年の選択、インフレの処理方法、および現代的な小売がまだ発展途上にある市場でのチャネルカバレッジの扱い方からも生じます。
一部の外部推計は、より早い基準年とより広いチャネルバケットを使用しており、パックサイズのシフトやプロモーション主導の価格変化を平滑化する可能性があります。Mordor Intelligenceのモデルでは、飲むヨーグルトの売上は製品が飲むヨーグルト飲料として販売された場合にのみカウントされ、パックタイプ別の平均販売価格チェックはボトルとカートンの間のミックスが変化するにつれて更新されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 512.6 ビリオン 米ドル(2026年) | |
| 業界調査出版社A | 423.2 ビリオン 米ドル(2025年) | 異なる基準年とより長い過去データウィンドウを使用しており、成長プロファイルはより緩やかな価格およびミックスシフトの経路を示唆しており、翌年の値に換算した場合に近期の合計を低く抑える可能性があります。 |
| ビジネスリサーチポータルB | 433.0 ビリオン 米ドル(2024年) | より早い基準年から始まり、広いカテゴリー分割と一般化されたチャネルバケットに依存しているため、パックサイズ主導の平均販売価格の動きと地域ミックス効果が基準推計において過小モデル化される可能性があります。 |
この比較は、予測前提条件が議論される前でも、タイミングとカテゴリーの解釈がスプレッドの大部分を説明することを示しています。パック価格、チャネルミックス、および消費方向などの観察可能なシグナルにモデルを結び付けることで、最終値をインプットに遡って追跡しやすく、更新も簡単にしています。


レポートで回答される主要な質問
2031年までの飲むヨーグルト市場の予測値はいくらですか?
このカテゴリーは2031年までにCAGR 6.86%で528.8 ビリオン 米ドルに達すると予測されています。
2025年の飲むヨーグルト市場で最大のシェアを持つセグメントはどれですか?
乳製品ベースの処方が2025年の飲むヨーグルト市場シェアの81.25%でトップとなっています。
2031年にかけて最も速く成長する包装フォーマットはどれですか?
ポーチ&サシェは最高のCAGR 8.86%を記録すると予測されています。
アジア太平洋が飲むヨーグルトの成長エンジンと見なされる理由は何ですか?
可処分所得の上昇、都市化、および栄養プログラムがアジア太平洋地域をCAGR 9.86%へと押し上げています。
最終更新日:



