
タンパク質市場規模とシェア
Mordor Intelligenceによるタンパク質市場分析
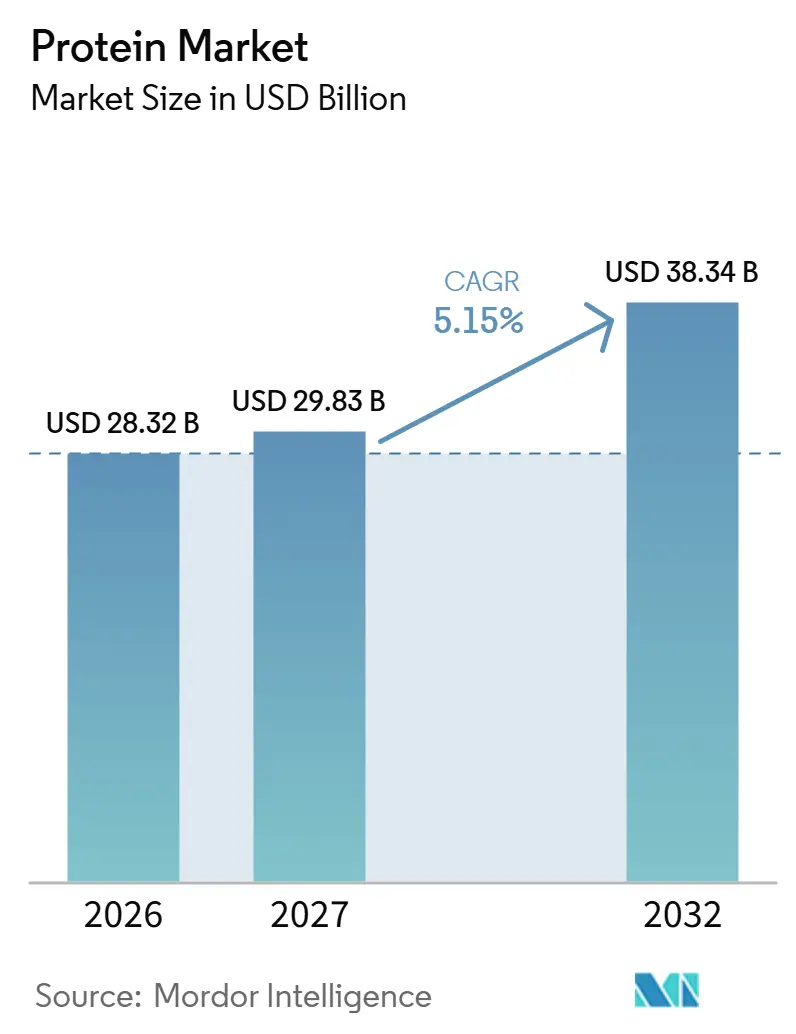
タンパク質市場規模は、2026年の28.32 ビリオン 米ドルおよび2027年の29.83 ビリオン 米ドルから、2032年までに38.34 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 5.15%を記録する見込みです。
米国における成長機会は、高タンパク質ダイエット、レディ・トゥ・ドリンク飲料、およびソーダ類似飲料に適した植物性タンパク質配合品にわたっています。これらの用途は、完成品の機能性に合致した原料を優先する一方、流通網の広さは飲料メカーに別の拡大経路を提供しています。ホエイの供給途絶は、乳タンパク質に依存する食品メーカーの代替コストを押し上げる可能性があります。生産者は大豆濃縮物の生産能力増強、ホエイのアップグレード計画、および受託製造契約によって対応していますが、食品顧客の認定プロセスが商業化を遅らせる場合があります。食品顧客の認定が新規供給を遅らせ、ホエイの供給途絶が代替コストを引き上げるため、食品メーカー向けに既に認定済みの生産能力を持つサプライヤーが近期的な優位性を持ちます。
主要レポートのポイント
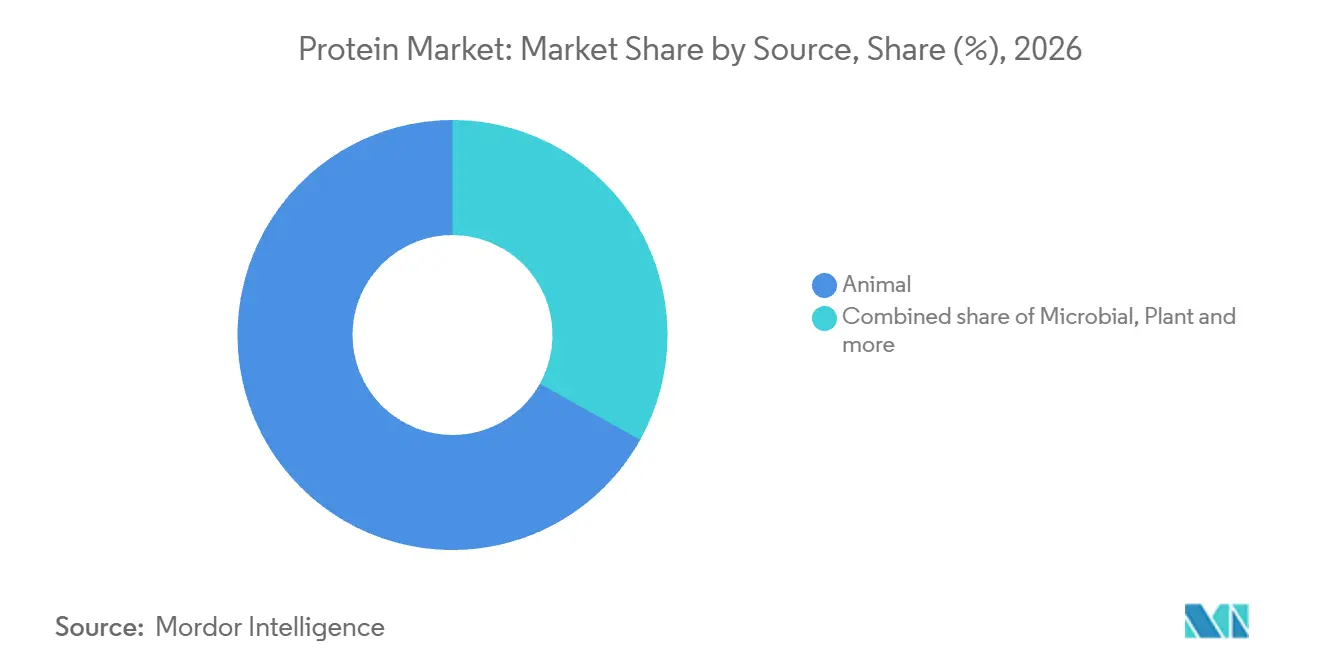
- 供給源別では、動物性タンパク質が2026年のタンパク質市場シェアの66.89%を占め、植物性タンパク質は2027年から2032年にかけてCAGR 7.6%で最も速く成長するセグメントと予測されています。
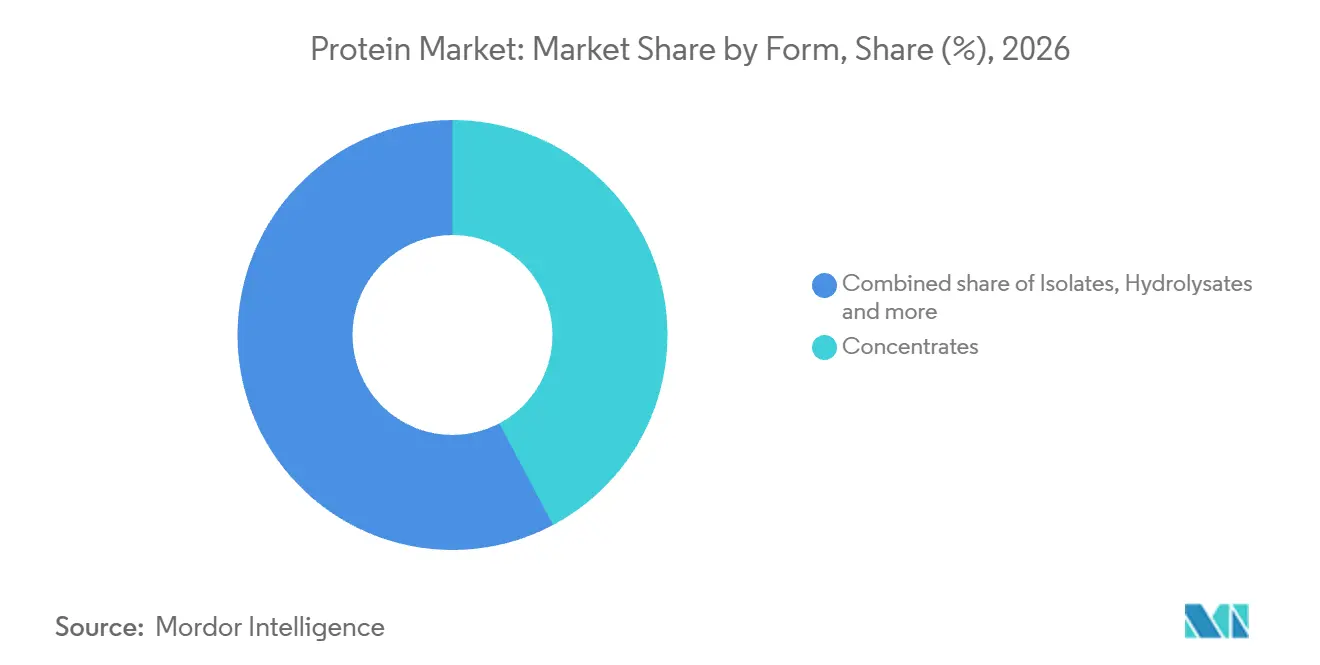
- 形態別では、濃縮物が2026年のタンパク質市場規模の42.25%のシェアを占め、加水分解物は2027年から2032年にかけてCAGR 7.7%で成長をリードすると予測されています。
- 用途別では、食品・飲料が2026年に59.61%のシェアでトップとなり、栄養補助食品・スポーツ栄養セグメントは2027年から2032年にかけてCAGR 6.55%で最も速く拡大すると予測されています。
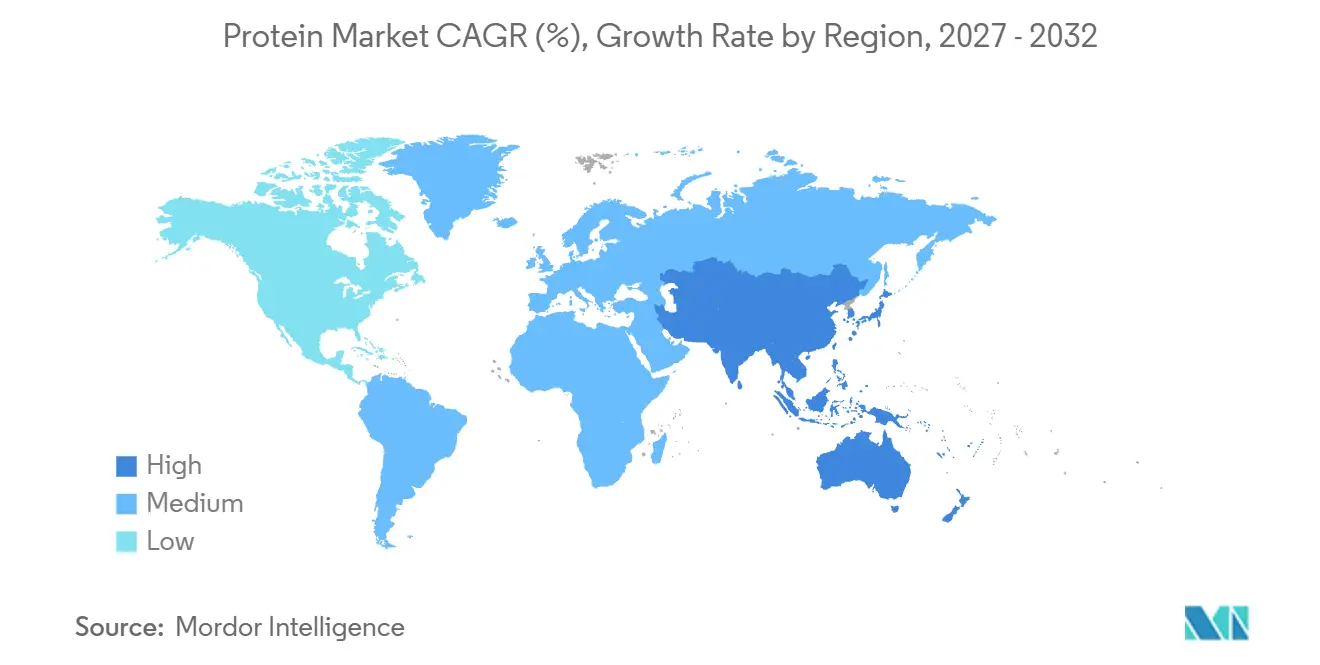
- 地域別では、北米が2026年に35.01%のシェアを占め、アジア太平洋は2027年から2032年にかけてCAGR 7.3%で最も速く成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高タンパク質ダイエットおよびスポーツ栄養の主流化 | +2.4% | 北米、特に米国 | 短期(2年以内) |
| 食品・飲料における植物性・代替タンパク質の急速な普及 | +1.4% | 欧州、特にスペイン | 中期(2〜4年) |
| 機能性食品・飲料全般にわたるタンパク質強化 | +1.1% | 北米、特に米国 | 中期(2〜4年) |
| タンパク質サプリメントおよびRTD形態の拡大 | +1% | 北米、特に米国 | 短期(2年以内) |
| 動物不使用の乳タンパク質向け精密発酵の規模拡大 | +0.5% | 北米、特に米国 | 長期(4年以上) |
| プレミアムペットフードおよび養殖飼料における新規タンパク質需要 | +0.3% | 南米、特にエクアドル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高タンパク質ダイエットおよびスポーツ栄養の主流化
主流化により、タンパク質使用メーカーが利用できる消費者基盤が拡大する可能性があります。国際食品情報評議会の2026年調査では、18歳から80歳の米国成人の27%が前年に高タンパク質ダイエットを実践したと回答しており、2025年の23%から増加しています。Glanbia plcも2026年上半期にOptimum Nutritionの販売量が16.4%増加したと報告しており、カテゴリー成長、流通拡大、およびイノベーションが牽引しています。この調査は米国における食事層の拡大を示し、Optimum Nutritionの結果は確立されたスポーツ栄養ブランド内での物理的な販売量拡大を示しています。Glanbiaはまた、2026年7月4日までの13週間でOptimum Nutritionの米国測定チャネル消費量が23.5%増加したと別途報告しており、ブランドの拡大を米国の測定チャネル全体での購買者の取り込みに結び付けています。
食品・飲料における植性・代替タンパク質の急速な普及
スペインでは植物性需要が増加する一方、4つの代替カテゴリーのうち2つが縮小しています。スペインでは、植物性肉、牛乳・飲料、チーズ、ヨーグルトにわたる小売販売量が2024年比で2025年に6.6%増加しました。ただし、スペインでは2025年に植物性肉とチーズの販売量が減少しました。合計販売量の増加は、これらのカテゴリー全体での完成品スループットの追加を意味し、拡大に参加するメーカーにとって原料使用量増加への潜在的な経路を生み出しています。牛乳、飲料、ヨーグルト用途は、肉・チーズ代替品の減少にもかかわらず合計販売量の増加を維持しているため、スペインにおける原料需要への明確な経路を提供しています。
機能性食品・飲料全般にわたるタンパク質強化
炭酸飲料、ジュース、レディ・トゥ・ドリンクコーヒー、エナジードリンク・スポーツドリンクを含む高タンパク質清涼飲料の米国小売販売額は、2024年比で2025年に17.8%増加しました。この完成飲料の販売成長は、複数の飲料用途にわたる強化サプライヤーへの下流の商業シグナを提供しています。Koiaは2026年1月にTikTok Shopを通じてProtein Popを発売し、米国市場初のクリアな植物性タンパク質ソーダと称しました。この製品は、炭酸入りのソーダ様フォーマットにクリアなエンドウ豆タンパク質とプレバイオティクス食物繊維を組み合わせています。このタイプの配合を追求するエンドウ豆タンパク質サプライヤーは、タンパク質含有量とともに炭酸飲料中での透明性を実現する必要があり、用途パフォーマンスが原料機会の中心となっています。
タンパク質サプリメントおよびRTD形態の拡大
米国のPremier Protein レディ・トゥ・ドリンク(RTD)のドル消費販売額は、BellRingの未追跡チャネルの推計を含め、2026年6月28日終了の13週間で前年同期比6%増加しました。BellRingはこの増加を主に流通成長に帰因しています。eコマースプロモーションのタイミングシフトを除くと5%の成長、クラブチャネルとそのプロモーションシフトの両方を除くと16%の成長でした。調整後の結果は、プロモーションのタイミング効果を除いた後もポジティブな販売シグナルを維持しており、クラブチャネルも外するとより強い成長を示しています。クラブチャネル外では、プロモーションのタイミングシフトを除いた16%の成長が、このRTDブランドにサービスを提供する原料サプライヤーにとってより明確な販売機会を示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大豆・豆類タンパク質におけるアレルゲン性・クリーンラベルおよびGMO懸念 | -0.6% | 北米、特に米国 | 長期(4年以上) |
| 乳製品・大豆原料の商品価格および供給の変動性 | -0.7% | 米国およびカナダ | 短期(2年以内) |
| 風味の異臭・加工上の課題によるコスト上昇 | -0.3% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 昆虫・微生物タンパク質採用を遅らせる規制承認 | -0.2% | 欧州、特にEU諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大豆・豆類タンパク質におけるアレルゲン性・クリーンラベルおよびGMO懸念
米国法の下では、生鮮農産物でない大豆タンパク質原料を含む対象食品は、大豆を主要食品アレルゲンとして表示しなければなりません。表示は、原材料リスト内の括弧書きまたは隣接する「含」表示で大豆を明記することができます。法定免除の要件を満たす大豆由来の高度精製油および原料は、関連するアレルゲン定義の対象外となります。この義務は、バルク原料の販売ではなく、消費者に販売される完成食品に付随します。したがって、免除対象外の大豆タンパク質を使用する場合は完成品ラベルへの大豆表示が必要となりますが、エンドウ豆タンパク質やジャガイモタンパク質は主要食品アレルゲンの法定リストに含まれていないため、この要件は生じません。
乳製品・大豆原料の商品価格および供給の変動性
2026年5月初旬、あるサプライヤーがカナダの食品ブランドHelloAminoへのホエイタンパク質の供給を使い果たしました。[1] 大豆タンパク質濃縮物を生産する総合農業ビジネスのBunge Global SAは、2026年2月に農業商品価格の上昇が一般的に事業全体の借入需要を増加させると開示しました。このようなエクスポージャーは、食品メーカーにとっての直接的な問題が原料へのアクセスである場合でも、サプライヤーの運転資本を圧迫する可能性があります。2026年6月までに、カルガリーを拠点とするHelloAminoはカナダの供給が枯渇したため米国産ホエイ分離物に切り替えましたが、代替品のコストは50%高くなりました。そのプレミアムで入手可能性を回復することは、手頃な価格の完成食品の提案内でタンパク質配合コストを吸収する余地を狭めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
供給源別:
ホエイの価値と植物性の生産能力が異なる成長経路を形成動物性タンパク質は2026年のタンパク質市場規模の66.89%のシェアを占めました。Arla Foods Ingredients Group P/Sは2025年に付加価値ホエイタンパク質原料の販売が29.3%増加したと報告しました。2026年上半期、Arla Foodsはホエイタンパク質価格の上昇が主に原料事業のパフォーマンスを牽引したと述べており、健康・栄養トレンドに連動した需要を反映しています。ホエイ価格の上昇は、売り手の価値増加と買い手のコスト負担を分離し、強力な原料事業パフォーマンスをメーカーの原料コスト圧力と両立させます。
植物性タンパク質は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 7.6%が予測されています。Bungeは2026年のコミッショニング時にモリスタウンで6万メトリックトンの大豆タンパク質濃縮物の設置済み生産能力を報告し、インディアナ州の工場は2026年5月に開業しました。微生物タンパク質は北京首鋼LanzaTechにおいて飼料チャネルを持ち、同社は2025年に製品が主に中国の養殖飼料および子豚飼料メーカーに供給されていると報告しました。

形態別:
濃縮物の規模とペプチド生産能力の開発濃縮物は2026年のタンパク質市場シェアの42.25%を占めました。米国農務省農業統計局(USDA NASS)は、2026年8月の米国におけるホエイタンパク質濃縮物の総生産量が4,280万ポンドで、2025年8月比4.6%増加したと報告しました。[2] ホエイタンパク質濃縮物カテゴリーは、タンパク質含有量25%から89.9%の原料を対象とし、人間用および動物用の両方の用途を含みます。USDA NASSはまた、2025年の米国におけるホエイタンパク質濃縮物の総生産量が5億200万ポンドで、2024年比2.1%増加したと報告しており、8月の増加はこの原料カテゴリーにおける米国生産量が拡大した1年に続くものでした。
加水分解物は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 7.7%が予測されています。2025年10月、GELITA Brasilはブラジルのモコカにおけるコラーゲンペプチド製造能力を2倍にする計画を発表し、2027年の完成を見込んでいます。GELITAはこの拡張を、健康的な加齢、スポーツ栄養、および美容用途に関連する世界的なコラーゲンペプチド需要の増加に結び付けました。ブラジルのSoldiers Nutritionでは、粉末加水分解コラーゲンサプリメントの販売量が2025年上半期比で2026年上半期に44.3%増加しました。2027年に予定されているモコカの倍増は、Soldiers Nutritionで粉末コラーゲン量がすでに増加していた上半期の後にコラーゲンペプチド供給を追加することになります。
用途別:
食品製造が需要を支え、栄養販売が拡大食品・飲料は最大の用途セグメントであり、2026年に59.61%のシェアを占めました。2025〜26年冬、Valley Queenは受託製造契約のもとでArla Foods Ingredientsのマイクロパーティキュレートホエイタンパク質濃縮物の生産を開始しました。この原料は高タンパク質食品・飲料用途向けに配合されており、サウスダコタ州を拠点とするValley Queenが受託製造業者として機能しています。2025年7月、Fonterraは明治が日本の医療用食品・飲料(そのカテゴリーで最高の市場シェアを持つと説明した高タンパク質飲料を含む)にFonterraのタンパク質を使用していると述べました。これらの事例は、食品・飲料需要を用途特化型原料に結び付けており、製造パートナーが供給を拡大し、医療食品の購買者が明確な販売先を提供しています。
栄養補助食品・スポーツ栄養セグメントは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 6.55%が予測されています。BellRing Brandsは、スポーツ栄養ブランドDymatizeの純売上高が2026年6月30日終了の第3四半期(前年同期比)に26.7%増加したと報告しました。この増加は販売量6%増と価格・ミックス20.7%増で構成されています。価格・ミックスがDymatizeの販売増加の大部分を供給したため、原料サプライヤーにとってのより狭い物理的需要シグナルはブランドの6%の販売量増加にあります。
地域分析
北米タンパク質市場
北米は2026年のタンパク質市場規模の35.01%のシェアを占め、最大の地域となっています。Bungeの大豆タンパク質濃縮物事業は主に北米に位置しており、同地域にその原料の確立された生産基盤を提供しています。2026年9月、Bungeは米国インディアナ州モリスタウンでの継続的な顧客ビジネスを報告する一方、食品顧客の承認、認定、および生産能力稼働率の立ち上げが継続していると述べました。[3] モリスタウンでは、設置済み生産能力を食品グレードの供給に転換することは顧客認定に依存しており、完成した施設だけでは商業的なリードタイムを解消しません。
アジア太平洋タンパク質市場
アジア太平洋は最も速く成長する地域であり、2027年から2032年にかけてCAGR 7.3%が予測されています。中国の2025〜2030年食品・栄養発展概要は、2030年までに年間一人当たり豆類消費量14キログラムおよび1日のンパク質摂取量の50%超を高品質タンパク質とすることを目標としています。2026年6月、北京のUSDA海外農業局は中国のホエイ需要が食品・飼料用途に支えられ2026年を通じて堅調に推移すると予測しました。しかし、中国のホエイ輸入量は2026年1月から3月にかけて2025年同期比で減少しました。食品・飼料用途は、2026年初頭に輸入量が減少したホエイ輸入チャネルを超えて地域の需要基盤を広げています。
欧州では、EUが2025年に域内で使用した油糧種子・タンパク質作物由来のタンパク質25%を域内で調達しており、植物性タンパク質の主な用途は家畜飼料でした。南米では、ProTerraの2026年見通しがCaramuruとCJ Selectaをブラジルの非GMO大豆タンパク質濃縮物の輸出業者として特定し、欧州への供給に注力していると述べました。中東・アフリカでは、USDAが2026/27年に南アフリカの油糧種子ミール生産と地域輸出の拡大を予測した一方、生物安全保障と経済的課題が飼料消費の成長を制限する可能性が高いとしました。欧州の飼料向け輸入依存は、植物性タンパク質の供給ニーズをブラジルの輸出業者が対応する加工大豆タンパク質濃縮物チャネルと結び付けています。南アフリカの予測は、制約された国内飼料成長が吸収しきれないミール供給の出口として地域輸出を位置付けています。
規制の枠組みと見通し
選択された法域は、人間用食品メーカーにービスを提供するタンパク質原料サプライヤーに影響する参入・表示義務において異なります。この比較は、原料を使用した食品の顧客向け表示義務を含む、これらサプライヤーの規制上の負担を評価しています。米国における適格な一般的に安全と認められる(GRAS)用途の届出は任意ですが、FDAの2026年8月の提案では対象用途に届出を義務付けることが提案されています。南アフリカの2023年4月のドラフトR3337は、前面表示ラベルの貼付が義務付けられる食品に対するクレーム制限を提案しており、2026年10月時点で協議・交渉中と説明されています。
規制表
| 判断要素 | 米国 | ドイツ | シンガポール | ブラジル | 南アフリカ |
|---|---|---|---|---|---|
| 主管当局 | 食品医薬品局 | 欧州委員会 | シンガポール食品庁 | Anvisa | 環境衛生担当者を通じた地方保健サービス;国家食品管理局のサポート |
| 主要な法令または方向性 | GRASの届出枠組み;2026年8月の義務的届出提案 | 規則(EU)2015/2283;ユニオンリストの条件 | 食品安全保障法;新規食品認可規制 | RDC 839/2023;2026〜2027年認可原料リスト計画 | R146;ドラフR3337提案 |
| 商業的効果 | 適格なGRAS用途に対する任意届出;新たな届出義務の可能性 | 適格な新規食品および特定用途に対する市販前承認 | 新規食品に対する市販前承認および事前申請要件 | 適格な新規原料に対する安全性評価および承認 | 食品メーカー、輸入業者、販売業者の表示およびアレルゲン開示義務 |
| 現在の政策の魅力度 | 高 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来的な方向性 | 厳格化 | 変化なし | 変化なし | 変化なし | 厳格化 |
| 情報源: Mordor Intelligence | |||||
米国の柔軟性は現在の評価を支持し、2026年8月の届出提案は厳格化の方向性を支持しています。ドイツのユニオンリスト条件とブラジルの安全性承認義務はそれぞれの参入負担を固定しており、ブラジルのAnvisaの2026〜2027年アジェンダにおける認可原料リストのトピックは、中心的な承認義務とともに継続性を支持しています。シンガポールの規則は2025年11月28日以降変更されておらず、シンガポール食品庁が早期申請を不可能と合理的に判断し、より短い期間を受け入れない限り、提案供給の少なくとも9ヶ月前に申請を要求しており、継続性を支持しています。南アフリカの顧客向け表示負担は現在の評価を説明し、提案された前面表示クレーム制限は関連する完成食品用途に対する厳格化を示しています。
バリューチェーンの段階
サプライヤーが農業原料を商業的買い手向けの原料に転換するにつれて、作物調達、タンパク質原料製造、および流通にわたって価値の獲得が変化します。2026年、Bungeのモリスタウン複合施設で処理された大豆の80%以上が同社の数字によるとインディアナ州の農場から調達されました。地理的な調達集中は、タンパク質製造が始まる前の農場供給関係の追加を明確なレジリエンス上の決定とします。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 農業調達および一次加工 | Bunge Global SAなどの統合大豆加工業者 | 作物加工販売 | 作物市場の変動性 | 作物供給契約の多様化 |
| タンパク質原料製造 | Archer-Daniels-Midland Companyなどの大豆タンパク質サプライヤー;Arla Foods Ingredients Group P/Sなどのホエイ原料サプライヤー | タンパク質原料販売 | 作とホエイの異なる加工要件 | 専用の作物・乳製品加工専門知識の維持 |
| 原料流通 | Brenntag Specialtiesなどの専門原料流通業者 | 原料再販収益 | サプライヤーの流通契約への依存 | 代替認定サプライヤー関係の維持 |
| 情報源: Mordor Intelligence | ||||
2025年7月、Brenntag社はRoyal Avebeとのジャガイモベースの機能性タンパク質、デンプン、食物繊維を対象とした米国流通契約の拡大を発表しました。発表された取り決めでは、Royal Avebeが原料を供給し、Brenntag社が米国の食品・栄養顧客に流通させることになっています。地域的な流通権は、サプライヤーの原料製造能力とともに、米国の食品・栄養顧客へのアクセスに商業的価値の一部を置いています。
競合環境
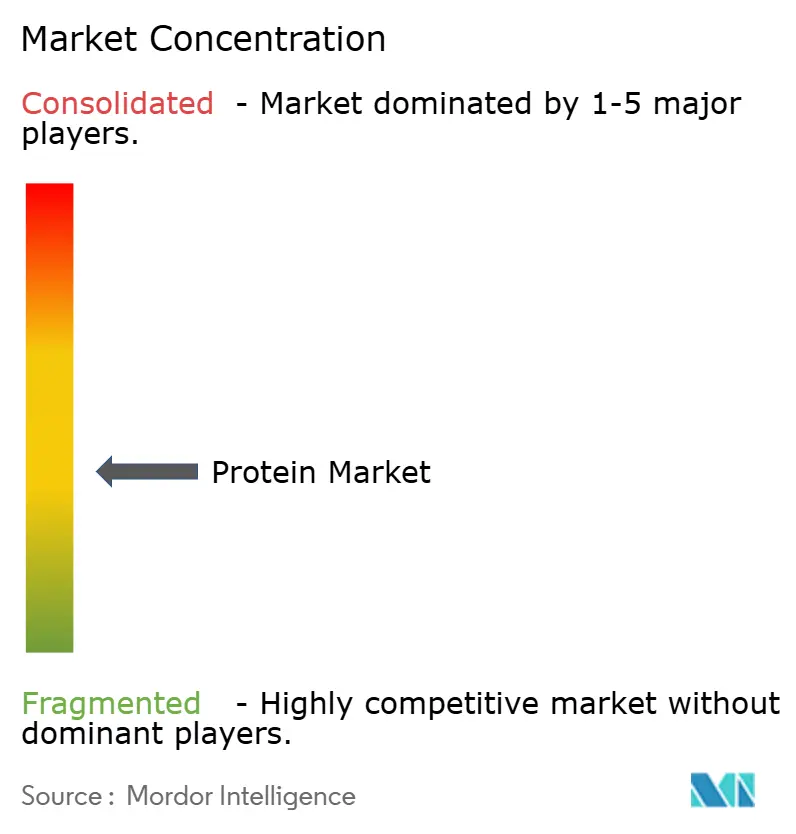
競争は、Archer-Daniels-Midland Company、Fonterra Co-operative Group Limited、現在Bunge Global SAの一部となっているInternational Flavors & Fragrances Inc.の旧大豆タンパク質濃縮物事業、Kerry Group plc、およびCargill, Incorporatedの間で中程度に分散しています。2026年3月2日、BungeはIFFの大豆タンパク質濃縮物、レシチン、および大豆圧搾事業の買収を完了したと発表しました。FonterraのニュージーランドあるStudholme先進タンパク質ハブは建設が完了し、2026年2月に最初の試験製品がラインから出荷されました。完成したハブはFonterraに先進タンパク質のニュージーランド製造拠点を提供します。名前の挙がったプレーヤーは異なるタンパク質チェーンにまたがっており、ADMとBungeが大豆、Fonterraが乳製品、Kerryが加水分解物を担当しているため、2026年の動きは共通の競争的地位を確立するのではなく、特定の生産能力を再形成しています。
2026年7月14日、Archer-Daniels-Midland Company(ADM)とThe EVERY Companyは、アイオワ州クリントンのADM施設でEVERYのOvoPro卵白タンパク質原料の商業規模生産を開始するコラボレーションを発表しました。この取り決めはEVERYの原料とADMの製造サイトを組み合わせており、挑戦者に確立された事業者を通じた生産経路を提供しています。Kerry Group plcは、臨床栄養、乳児用調製粉乳、および気泡菓子、アイスクリーム、スポンジケーキなどのテクスチャー主導の用途向けに乳製品・植物性タンパク質加水分解物を供給しています。7月の発表はEVERYの卵白供給を見込みとして位置付けたため、ADM製造パートナーシップはKerryの用途特化型加水分解物レンジとは異なる競争上のハードルに対処しています。
2026年5月、FrieslandCampinaはオランダのBedum、Veghel、Workumでの段階的なアップグレードを発表し、内部調達ホエイのタンパク質原料への転換を拡大し、2028年に完全な操業能力を見込んでいます。発表されたプログラムは9,000万ユーロ(1億510万米ドル)超を指定し、パフォーマンス・アクティブ栄養、早期生命栄養、および医療栄養を対象としました。2026年9月24日、Fonterraはニュージーランドの南島のタンパク質製造ネットワークと環境パフォーマンスへの今後3年間の段階的投資を発表し、2029年の操業開始を見込んでいます。FDAは2023年10月17日、Komagataella phaffii ATCC GSD-1235由来のEVERYの卵白タンパク質について、届出に指定された用途および適用される製造慣行条件のもとで質問なしと記録しました。FrieslandCampinaの2028年とFonterraの2029年の操業目標は複数年にわたる乳製品拡大を意味する一方、EVERYの計画されたADM生産は製造アクセスと指定用途に限定されたFDAの質問なし記録を組み合わせています。
タンパク質産業リーダー
-
Archer-Daniels-Midland Company
-
Fonterra Co-operative Group Limited
-
International Flavors & Fragrances Inc.
-
Kerry Group plc
-
Cargill, Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
タンパク質市場 このレポートでカバーされる企業
- Archer-Daniels-Midland Company
- Cargill, Incorporated
- Arla Foods Ingredients Group P/S
- Fonterra Co-operative Group Limited
- Glanbia plc
- Kerry Group plc
- Roquette Frères S.A.
- Ingredion Incorporated
- dsm-firmenich AG
- International Flavors & Fragrances Inc.
- Bunge Global SA
- CHS Inc.
- PURIS Proteins, LLC
- Axiom Foods, Inc.
- COSUCRA Groupe Warcoing SA
- Emsland-Stärke GmbH
- FrieslandCampina Ingredients
- Lactalis Ingredients
- GELITA AG
- Rousselot B.V.
- Hilmar Ingredients
- Wilmar International Limited
- The Scoular Company
最近の産業開発事情 タンパク質市場
- 2026年9月:Fonterra Co-operative Group Limitedは、ニュージーランドの南島のタンパク質製造ネットワークを拡大し環境パフォーマンスを改善するための今後3年間の段階的投資を発表し、2029年の操業開始を見込んでいます。
- 2026年7月:Archer-Daniels-Midland CompanyとThe EVERY Companyは、アイオワ州クリントンのArcher-Daniels-Midland Company施設でEVERYのOvoPro卵白タンパク質原料の商業規模生産を開始するコラボレーションを発表しました。
- 2026年5月:Bunge Global SAは2026年5月7日、インディアナ州モリスタウン近郊の大豆タンパク質濃縮物工場を開業しました。
査範囲と方法論
セグメンテーション概要
| 動物性 | カゼインおよびカゼイン塩 |
| コラーゲン | |
| 卵タンパク質 | |
| ゼラチン | |
| 昆虫タンパク質 | |
| 乳タンパク質 | |
| ホエイタンパク質 | |
| その他の動物性タンパク質 | |
| 微生物性 | 藻類タンパク質 |
| マイコプロテン | |
| 植物性 | ヘンプタンパク質 |
| エンドウ豆タンパク質 | |
| ジャガイモタンパク質 | |
| 米タンパク質 | |
| 大豆タンパク質 | |
| 小麦タンパク質 | |
| その他の植物性タンパク質 |
| 濃縮物 |
| 分離物 |
| 加水分解物 |
| その他の形態 |
| 食品・飲料 | ベーカリー |
| 飲料 | |
| 朝食用シリアル | |
| 調味料・ソース | |
| 菓子 | |
| 乳製品・乳製品代替品 | |
| 食肉・家禽・水産物および食肉代替品 | |
| RTE/RTC食品 | |
| スナック | |
| 乳児栄養 | |
| その他の食品・飲料用途 | |
| パーソナルケアおよび化粧品 | |
| 動物飼料 | |
| 栄養補助食品・スポーツ栄養 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| ニュージーランド | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| コロンビア | |
| チリ | |
| その他の南米 | |
| 中東・アフリ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 供給源別 | 動物性 | カゼインおよびカゼイン塩 |
| コラーゲン | ||
| 卵タンパク質 | ||
| ゼラチン | ||
| 昆虫タンパク質 | ||
| 乳タンパク質 | ||
| ホエイタンパク質 | ||
| その他の動物性タンパク質 | ||
| 微生物性 | 藻類タンパク質 | |
| マイコプロテン | ||
| 植物性 | ヘンプタンパク質 | |
| エンドウ豆タンパク質 | ||
| ジャガイモタンパク質 | ||
| 米タンパク質 | ||
| 大豆タンパク質 | ||
| 小麦タンパク質 | ||
| その他の植物性タンパク質 | ||
| 形態別 | 濃縮物 | |
| 分離物 | ||
| 加水分解物 | ||
| その他の形態 | ||
| 用途別 | 食品・飲料 | ベーカリー |
| 飲料 | ||
| 朝食用シリアル | ||
| 調味料・ソース | ||
| 菓子 | ||
| 乳製品・乳製品代替品 | ||
| 食肉・家禽・水産物および食肉代替品 | ||
| RTE/RTC食品 | ||
| スナック | ||
| 乳児栄養 | ||
| その他の食品・飲料用途 | ||
| パーソナルケアおよび化粧品 | ||
| 動物飼料 | ||
| 栄養補助食品・スポーツ栄養 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| ニュージーランド | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| コロンビア | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
市場の定義
- エンドユーザー - タンパク質原料市場はB2B形式で運営されています。食品、飲料、サプリメント、動物飼料、パーソナルケアおよび化粧品メーカーが、調査対象市場のエンドコンシューマーとみなされています。本調査の範囲は、結合剤、増粘剤、またはその他の非タンパク質用途として使用するために液体・乾燥ホエイを購入するメーカーを除外しています。
- 普及率 - 普及率は、全体のエンドユーザー市場数量に占めるタンパク質強化エンドユーザー市場数量の割合として定義されます。
- 平均タンパク質含有量 - 平均タンパク質含有量は、本レポートの調査範囲に含まれるすべてのエンドユーザー企業が製造する製品100gあたりの平均タンパク質含有量です。
- エンドユーザー市場数量 - エンドユーザー市場数量は、当該国または地域におけるすべての種類・形態のエンドユーザー製品の合計数量です。
| キーワード | 定義#テイギ# |
|---|---|
| α-ラクトアルブミン(α-Lactalbumin) | ほぼすべての哺乳類の乳における乳糖の産生を調節するタンパク質です。 |
| アミノ酸 | アミノ基とカルボキシル酸官能基の両方を含む有機化合物であり、体タンパク質の合成およびクレアチン、ペプチドホルモン、一部の神経伝達物質などの重要な含窒素化合物の合成に必要です。 |
| ブランチング | 蒸気または沸騰水で野菜を短時間加熱するプロセスです。 |
| BRC | 英国小売協会 |
| パン改良剤 | 生地の特性を改変し、パンに品質特性を付与するために設計された特定の機能的特性を持つ複数の成分からなる小麦粉ベースのブレンドです。 |
| BSF | アメリカミズアブ |
| カゼイン塩 | 酸カゼイン(カゼインの誘導体)にアルカリを加えることで生成される物質です。 |
| セリアック病 | セリアック病は、小麦、大麦、ライ麦に含まれるタンパク質であるグルテンを摂取することに対する免疫反応です。 |
| 初乳 | 最近出産した哺乳類が母乳産生が始まる前に分泌する乳白色の液体です。 |
| 濃縮物 | 最も加工度が低いタンパク質の形態であり、重量比で40〜90%のタンパク質含有量を持ちます。 |
| 乾燥タンパク質基準 | サプリメント中の水分が熱によって完全に除去された後に存在する「純粋なタンパク質」の割合を指します。 |
| 乾燥ホエイ | 保存料を添加せずに低温殺菌された新鮮なホエイを乾燥させることで得られる製品です。 |
| 卵タンパク質 | オボアルブミン、オボムコイド、オボグロブリン、コナルブミン、ビテリン、ビテレニンなどの個別タンパク質の混合物です。 |
| 乳化剤 | 油と水など、互いに混和しない食品の混合を促進する食品添加物です。 |
| 強化 | 食品の栄養価を向上させるために、天然には含まれていないか加工中に失われる微量栄養素を意図的に添加することです。 |
| ERS | 米国農務省経済調査局 |
| 押出成形 | 軟らかく混合された原料を、必要な形状を生産するように設計された穿孔板またはダイの開口部に通すプロセスです。押し出された食品はその後、刃によって特定のサイズに切断されます。 |
| ファバ | ファバとも呼ばれ、黄色い割り豆の別名です。 |
| FDA | 食品医薬品局 |
| フレーキング | 通常、穀物(トウモロコシ、小麦、米など)を砕いてグリッツにし、フレーバーやシロップで調理した後、冷却されたローラーの間でフレーク状に押しつぶすプロセスです。 |
| 起泡剤 | 液体または固体食品中に気相の均一な分散を形成または維持することを可能にする食品原料です。 |
| フードサービス | レストラン、学校・病院のカフェテリア、ケータリング事業など、家庭外で食事を準備する企業、機関、および会社を含む品産業の一部を指します。 |
| FSANZ | オーストラリア・ニュージーランド食品基準機関 |
| FSIS | 食品安全検査局 |
| FSSAI | インド食品安全基準局 |
| ゲル化剤 | ゲルの形成を通じて硬さを伴わない増粘を提供するために安定剤および増粘剤として機能する原料です。 |
| GHG | 温室効果ガス |
| グルテン | 小麦、ライ麦、スペルト小麦、大麦などの穀物に含まれるタンパク質のファミリーです。 |
| ヘンプ | 工業用または医療用に特別に栽培されたCannabis sativaの植物学的クラスです。 |
| 加水分解物 | タンパク質のアミノ酸間の結合を部分的に切断できる酵素にタンパク質をさらすことで製造されるタンパク質の形態であり、大きく複雑なタンパク質をより小さな断片に分解します。その加工により消化が容易かつ迅速になります。 |
| 低アレルゲン性 | アレルギー反応を引き起こしにくい物質を指します。 |
| 分離物 | タンパク質の最も純粋で最も加工された形態であり、純粋なタンパク質画分を得るために分離処理が施されています。通常、重量比で90%以上のタンパク質を含みます。 |
| ケラチン | 毛髪、爪、および皮膚の外層の形成を助けるタンパク質です。 |
| ラクトアルブミン | ホエイから得られる乳中に含まれるアルブミンです。 |
| ラクトフェリン | ほとんどの哺乳類の乳に存在する鉄結合性糖タンパク質です。 |
| ルピン | ルピナス属の黄色い豆科植物の種子です。 |
| ミレニアル世代 | ジェネレーションYまたはGen Yとも呼ばれ、1981年から1996年に生まれた人々を指します。 |
| 単胃動物 | 単一区画の胃を持つ動物を指します。単胃動物の例としては、人間、家禽、豚、馬、ウサギ、犬、猫などがあります。ほとんどの単胃動物は、草などのセルロース性食物材料をほとんど消化できません。 |
| MPC | 乳タンパク質濃縮物 |
| MPI | 乳タンパク質分離物 |
| MSPI | メチル化大豆タンパク質分離物 |
| マイコプロテイン | マイコプロテインは、人間が消費するために菌類から得られる単細胞タンパク質の一形態であり、菌類タンパク質とも呼ばれます。 |
| ニュートリコスメティクス | 皮膚、爪、毛髪の自然な美しさをケアするための栄養補助食品として機能する製品および原料のカテゴリーです。 |
| 骨粗鬆症 | ホルモン変化、またはカルシウムやビタミンDの欠乏の結果として、組織の喪失により骨が脆くなり壊れやすくなる医学的状態です。 |
| PDCAAS | タンパク質消化率補正アミノ酸スコア(PDCAAS)は、人間のアミノ酸要件とその消化能力の両方に基づいてタンパク質の品質を評価する方法です。 |
| 動物性タンパク質の一人当たり消費量 | 実際の人口における各人が消費可能な動物性タンパク質(牛乳、ホエイ、ゼラチン、コラーゲン、卵タンパク質など)の平均量です。 |
| 植物性タンパク質の一人当たり消費量 | 実際の人口における各人が消費可能な植物性タンパク質(大豆、小麦、エンドウ豆、オート麦、ヘンプタンパク質など)の平均量です。 |
| クォーン | マイコプロテインを原料として製造される微生物タンパク質であり、菌類培養物を乾燥させ、結合剤として機能する卵アルブミンまたはジャガイモタンパク質と混合し、テクスチャーを調整してさまざまな形状に成形したものです。 |
| レディ・トゥ・クック(RTC) | すべての原料が含まれており、パッケージに記載されたプロセスによる準備または調理が必要な食品を指します。 |
| レディ・トゥ・イート(RTE) | 事前に調製または調理された食品であり、食べる前にさらなる調理や準備が不要な食品を指します。 |
| RTD | レディ・トゥ・ドリンク |
| RTS | レディ・トゥ・サーブ |
| 飽和脂肪 | 脂肪酸鎖がすべて単結合を持つ脂肪の一種です。一般的に健康に悪いとされています。 |
| ソーセージ | 細かく刻んで味付けした肉から作られる食肉製品であり、新鮮、燻製、または塩漬けにされ、通常はケーシングに詰められます。 |
| セイタン | 小麦グルテンから作られた植物性の肉代替品です。 |
| ソフトジェル | 液体充填物を持つゼラチンベースのカプセルです。 |
| SPC | 大豆タンパク質濃縮物 |
| SPI | 大豆タンパク質分離物 |
| スピルリナ | 人間および動物が消費できるシアノバクテリアのバイオマスです。 |
| 安定剤 | 食品製品の元のテクスチャーおよび物理的・化学的特性を維持または向上させるために食品製品に添加される原料です。 |
| 補給 | 栄養素の欠乏を補正することを目的として、食事中の栄養素を補うことを意図した栄養素またはその他の物質の濃縮源の消費または提供です。 |
| テクスチャー付与剤 | 食品・飲料製品の食感とテクスチャーを制御・変化させるために使用される特定の種類の食品原料です。 |
| 増粘剤 | 液体または生地の粘度を高めて濃くするために使用される原料であり、その他の特性を実質的に変化させません。 |
| トランス脂肪 | トランス不飽和脂肪酸またはトランス脂肪酸とも呼ばれ、肉中に少量自然に存在する不飽和脂肪の一種です。 |
| TSP | テクスチャード大豆タンパク質 |
| TVP | テクスチャード植物性タンパク質 |
| WPC | ホエイタンパク質濃縮物 |
| WPI | ホエイタンパク質分離物 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 特定の製品セグメントおよび国に関連する定量化可能な主要変数(産業的および外部的)が、デスクリサーチおよび文献レビューと一次専門家の意見に基づき、関連する変数・要因のグループから選択されます。これらの変数は、回帰モデリング(必要な場合)によってさらに確認されます。
- ステップ2:市場モデルの構築: 堅牢な予測方法論を構築するために、ステップ1で特定された変数・要因を入手可能な過の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、さまざまなレベルおよび機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム


