
北米ホエイプロテイン原料市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
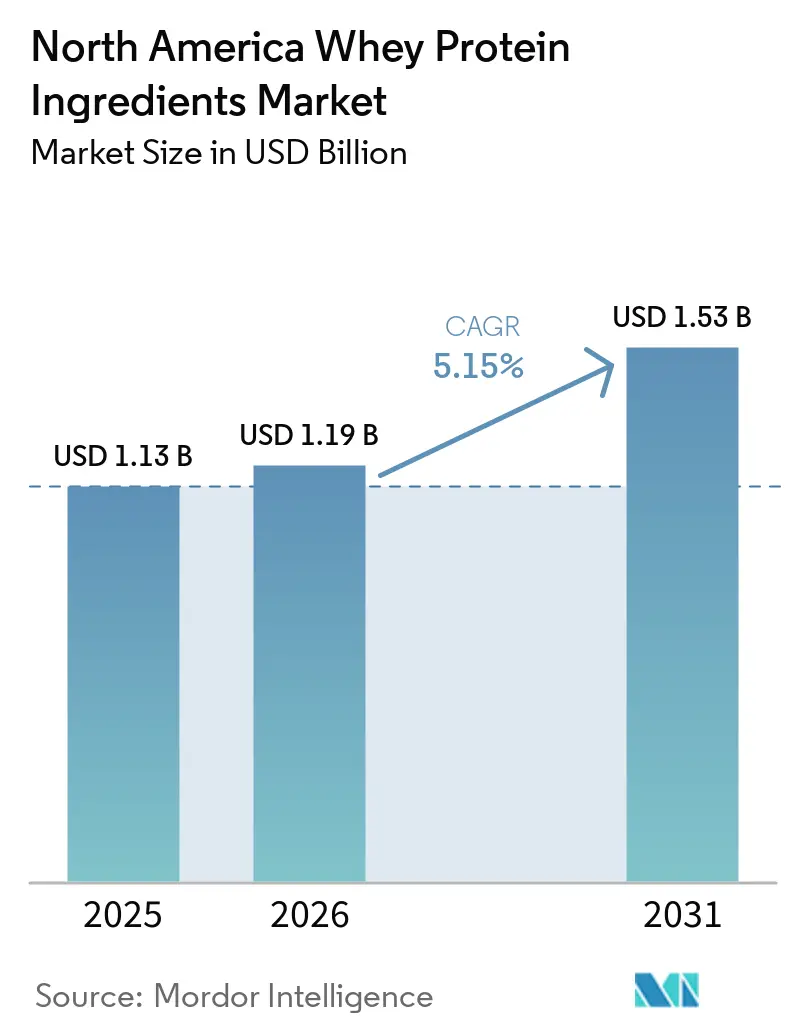
| 市場規模 (2026) | 1.19 十億米ドル |
| 市場規模 (2031) | 1.53 十億米ドル |
| 成長率 (2026 - 2031) | 5.15 % |
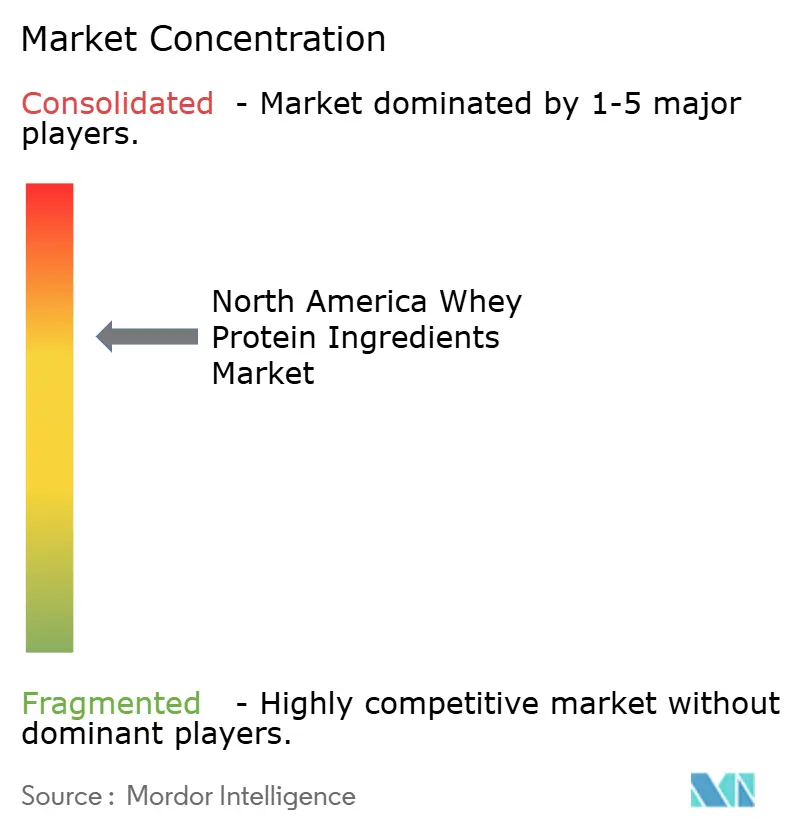
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ホエイプロテイン原料市場分析
北米ホエイプロテイン原料市場規模は2025年に11.3 ビリオン 米ドルと評価され、2026年の11.9 ビリオン 米ドルから成長し、予測期間(2026年〜2031年)にCAGRが5.15%で2031年までに15.3 ビリオン 米ドルに達すると推定されています。この成長は主に、健康とウェルネスに関する消費者意識の高まり、臨床栄養に対する需要の増加、および食品強化の継続的なトレンドによって牽引されています。しかし、植物性タンパク質との競合や持続可能性への懸念の高まりが、市場の成長ポテンシャルをわずかに制限すると予想されています。ホエイプロテイン濃縮物は最もコスト効率が高く広く使用されている製品タイプであり、市場ボリュームに大きく貢献しています。同時に、加水分解物は消化のしやすさから医療栄養分野での人気が高まっており、液体ホエイプロテイン形態はレディ・トゥ・ドリンク飲料においての使用が増加し、製品ランドスケープを再形成しています。市場は適度に集約されており、主要プレイヤーが進化する消費者ニーズに応えるべくイノベーションと効率化を推進しています。
主要レポートのポイント
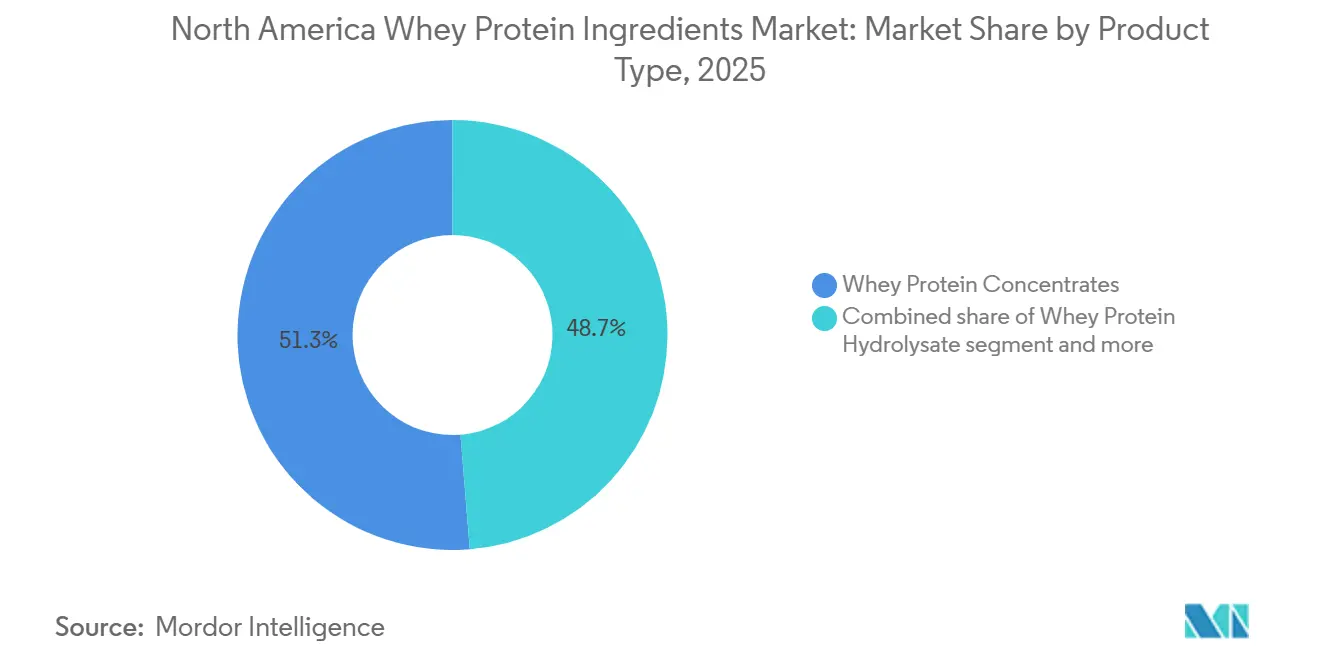
- 製品タイプ別では、コンセントレートが2025年の北米ホエイプロテイン原料市場シェアの51.27%をリードし、ハイドロリゼートは2031年にかけて最速の6.47% CAGRを記録しました。
- 形態別では、粉末形態が2025年の北米ホエイプロテイン原料市場の91.48%を占め、液体形態は2031年にかけて7.52% CAGRで拡大しています。
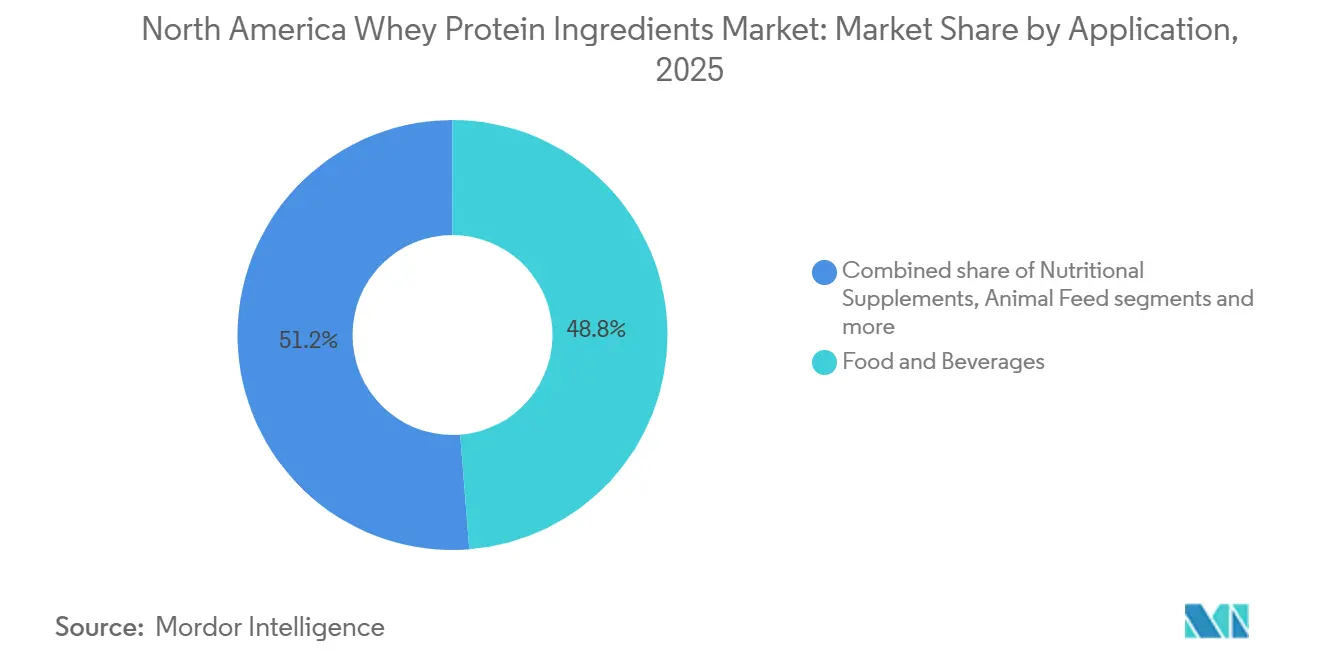
- 用途別では、食品・飲料が2025年の北米ホエイプロテイン原料市場の48.75%を占め、栄養補助食品は2031年にかけて6.57% CAGRで成長すると予測されています。
- 国別では、米国が2025年の収益の86.13%を占め、カナダは北米ホエイプロテイン原料市場において2031年にかけて6.11% CAGRで拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 健康・フィットネス意識の高まりにより、筋肉増強を支える高品質タンパク質原料への需要が増加 | +1.2% | 米国、カナダ、メキシコ都市部への波及効果あり | 中期 (2〜4年) |
| 機能性食品・飲料におけるホエイプロテインの利用拡大 | +1.0% | 北米全域、米国の包装食品ハブに集中 | 短期 (2年以内) |
| 乳幼児栄養および医療食用途の継続的成長 | +0.9% | 米国、カナダ(規制準拠施設) | 長期 (4年以上) |
| 健康的な加齢への注目の高まりにより、臨床栄養および高齢者向け栄養製品におけるホエイプロテイン需要を支援 | +0.8% | 米国、カナダ、65歳以上の人口増加を追跡 | 長期 (4年以上) |
| クリーンラベル処方、フレーバー付きタンパク質、低乳糖バリアント、レディ・トゥ・ドリンク形態を含む製品イノベーション | +0.7% | 米国、カナダ、メキシコの主要都市市場 | 中期 (2〜4年) |
| ベーカリー、乳製品、スナック、シリアルなど日常的な食品カテゴリー全体でのタンパク質強化の増加 | +0.6% | 北米全域、米国食品メーカーが主導 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||


健康・フィットネス意識の高まりにより、筋肉増強を支える高品質タンパク質原料への需要が増加
北米におけるホエイプロテインの需要は、健康とフィットネスへの意識の高まりとともに着実に増加しています。国際食品情報評議会が実施した2024年食品・健康調査によると、米国人の71%が積極的にタンパク質摂取量を増やそうとしていました[1]。これは、食品購入の意思決定においてタンパク質がカロリー含有量と同様に重要視されるようになったことを示しています。このトレンドは、除脂肪筋肉量を維持するために高タンパク質摂取を促すGLP-1系減量薬の利用増加によってさらに後押しされています。日々のマクロ栄養素摂取量を追跡するフィットネスアプリの普及により、定期的なタンパク質摂取が一般化しています。これらの要因が消費者をプレミアムホエイプロテイン製品へと向かわせており、生物学的利用能の向上や筋肉サポートなど実証された効果を持つ製品に対して高い価格を支払う意欲が高まっています。
健康的な加齢への注目の高まりにより、臨床栄養および高齢者向け栄養製品におけるホエイプロテイン需要を支援
健康的な加齢への関心の高まりが北米におけるホエイプロテインの需要を牽引しており、高齢者が筋力、可動性、全体的な免疫健康の維持をますます重視するようになっています。世界銀行によると、2024年には65歳以上の個人が米国人口の約18%を占めています[2]。これは毎日約1万人の米国人がこの年齢層に加わることに相当します。ホエイプロテインは、迅速な消化と高いロイシン含有量により、加齢に伴う筋肉量の低下を防ぐのに役立つため、高齢者にとって特に有益です。その結果、レディ・トゥ・ドリンクプロテインシェイク、強化食品、高タンパクスープなどの便利な選択肢を含む高齢者向け栄養製品に広く使用されています。増加する高齢者人口は、ホエイプロテイン製品に対する安定した長期的な需要を提供し、短期的なフィットネストレンドの変動の中でも北米ホエイプロテイン原料市場に安定性をもたらしています。
ベーカリー、乳製品、スナック、シリアルなど日常的な食品カテゴリー全体でのタンパク質強化の増加
タンパク質強化は、ホエイプロテインを一般的な食品に添加し機能性栄養オプションに変えることで、人々が日常の食事にホエイプロテインを取り入れやすくしています。パン、ヨーグルト、シリアル、スナックなどの日常品は、1食あたり約8〜20グラムのタンパク質を提供するようになっています。これは、乳製品ブランドが150グラムのヨーグルトカップに最大20グラムのタンパク質を詰め込むことを可能にする限外ろ過などの加工技術の進歩によって実現されており、味や食感に影響を与えません。頻繁なスナック摂取の増加トレンドがこの変化を後押ししています。国際食品情報評議会の2024年食品・健康調査によると、米国人の約75%が少なくとも1日1回スナックを摂取しています[3]。ホエイプロテインをフィットネス関連製品に限定するのではなく、通常の食事やスナックに組み込むことで、北米ホエイプロテイン原料市場はその裾野を広げています。
乳幼児栄養および医療食用途の継続的成長
乳幼児栄養および医療食用途は、北米においてホエイプロテイン原料に対する安定した長期的な需要を生み出しています。米国食品医薬品局による21 CFR第107条の最近の改正により、より厳格なコンプライアンスおよび品質基準が導入されました。これらの変更により、すでに高度な医薬品グレードのシステムを備えた大規模乳製品加工業者への生産シフトが生じています。アレルギー反応を最小限に抑えるよう設計された低アレルゲン乳幼児用調製乳は、ホエイハイドロリゼートに大きく依存しています。同様に、臨床および病院の経腸栄養製品は、患者の特定の食事ニーズを満たすために高純度ホエイアイソレートを使用しています。病院や医療提供者などの多くの機関顧客は、複数年の供給契約のもとで運営されています。これにより安定した需要が確保され、信頼性の高い収益源が提供され、北米ホエイプロテイン原料市場の長期的な安定性に貢献しています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 乳幼児栄養および医療食用途に関する規制の複雑性 | -0.6% | 米国、カナダ(食品医薬品局およびヘルスカナダの管轄) | 長期 (4年以上) |
| 植物性および代替タンパク質の人気の高まり | -0.8% | 米国、カナダ、メキシコの都市部 | 中期 (2〜4年) |
| 人口の一部における乳糖不耐症および乳製品過敏症 | -0.4% | 米国、カナダ、ヒスパニック系およびアジア系米国人コミュニティへの影響が大きい | 短期 (2年以内) |
| 畜産農業および持続可能性への懸念に対する監視の強化 | -0.5% | 米国、カナダ、沿岸部の都市市場に集中 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
植物性および代替タンパク質の人気の高まり
植物性および代替タンパク質の人気の高まりが、北米ホエイプロテイン原料市場の成長を制限しています。エンドウ豆、大豆、新興のソラマメなどを原料とするタンパク質は急速に成長しており、2024年および2025年には二桁の拡大率が見込まれています。この成長は主に、温室効果ガス排出量の削減や水使用量の削減などの持続可能性上の利点によって牽引されており、環境意識の高い消費者に訴求しています。これらの植物性タンパク質はホエイと比較してロイシン含有量が一般的に低いものの、気候に配慮した選択を優先する若い消費者を中心に支持を集めています。市場ではホエイと植物性タンパク質を組み合わせたハイブリッド製品の増加が見られ、消費者の嗜好の部分的な変化を反映しています。食品・飲料メーカーもサプライチェーンリスクを軽減し、環境・社会・ガバナンス(ESG)目標を達成するためにタンパク質源の多様化を進めています。
畜産農業および持続可能性への懸念に対する監視の強化
持続可能性への懸念の高まりが北米ホエイプロテイン原料市場に課題をもたらしており、乳製品業界はその環境への影響に対する批判が増しています。規制当局や擁護団体は、特にメタンなどの温室効果ガス排出や、酪農に関連する高い水使用量などの問題に注目しています。米国環境保護庁はこれらの懸念を強調し、より良い資源管理と排出制御の必要性を訴えています。米国乳業界のネットゼロイニシアチブなどの取り組みがこれらの問題への業界のコミットメントを示している一方、そのような措置の実施には、改善された動物飼料、廃棄物管理システム、水保全対策などの分野への多大な投資が必要です。水不足に直面している地域では、小売業者がサプライヤーに対して詳細な持続可能性レポートとライフサイクルアセスメントをますます要求しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
コンセントレートの優位性の中でハイドロリゼートが医療分野での牽引力を獲得ホエイプロテインコンセントレートは、2025年の北米ホエイプロテイン原料市場において51.27%の大きなシェアを占め、市場数量の主要な牽引役となると予想されています。これらのコンセントレートは、手頃な価格と汎用性から人気があり、ベーカリー品、スナック、飲料など幅広い用途に適しています。食品・飲料業界のメーカーは、生産コストを大幅に増加させることなく相当量のタンパク質含有量を提供できるため、マスマーケット製品のタンパク質強化にホエイプロテインコンセントレートを好んで使用しています。タンパク質が強化された日常食品を求める消費者が増えるにつれ、ホエイプロテインコンセントレートは市場需要を引き続き支配しています。
ホエイプロテインハイドロリゼートは市場の小さな部分を占めるものの、2031年にかけて6.47%のCAGRで急速な成長を遂げています。これらのハイドロリゼートは、迅速な吸収と消化のしやすさから高く評価されており、乳幼児用調製乳、医療栄養、プレミアムスポーツ栄養製品などの特殊用途に最適です。その優れたパフォーマンス上の利点により、より高い価格と利益率を実現できます。臨床および特殊栄養用途が拡大するにつれ、市場におけるホエイプロテインハイドロリゼートの役割は着実に増大しており、ホエイプロテイン原料市場全体における重要性が高まっています。


形態別:
レディ・トゥ・ドリンク用途で液体ホエイが勢いを増す粉末形態は2025年の北米ホエイプロテイン原料市場において91.48%の市場シェアを持つ主要セグメントでした。その人気は、長い賞味期限、輸送のしやすさ、さまざまな食品・飲料用途への適応性に起因しています。メーカーは、正確な計量を可能にし、一貫したタンパク質レベルを維持し、輸送コストを削減できるため、ベーカリー、スナック、サプリメントなどの業界での大規模生産に粉末を活用しています。これらの利点により、粉末は産業用途と消費者製品の両方において最適な選択肢となり、市場での継続的な優位性を確保しています。
液体ホエイ形態は小さなセグメントではあるものの、予測7.52%で着実に成長しています。この成長は、液体ホエイ製品の賞味期限と利便性を向上させた加工・包装技術の進歩によって支えられています。レディ・トゥ・ドリンクプロテイン飲料やグラブ・アンド・ゴー形態などの携帯可能なオプションが消費者の間でますます人気を集めています。これらの製品は、利便性とオン・ザ・ゴー消費への需要の高まりに応えており、液体ホエイが従来の粉末形態に対する高付加価値の代替品としてのニッチを確立するのに役立っています。
用途別:
電子商取引がアクセスを民主化し栄養補助食品が加速2025年、食品・飲料用途は北米ホエイプロテイン原料市場の48.75%を占め、日常製品におけるホエイの広範な使用を示しています。ベーカリー品、乳製品、飲料、スナックなどのアイテムは、味と食感を維持しながら栄養価を高めるためにホエイプロテインをますます取り入れています。これらの製品への高い需要と消費者による頻繁な購入が、このセグメントの安定した成長を確保しています。さらに、メーカーはより高いタンパク質含有量を含むよう製品を再処方しており、このカテゴリーの市場での優位性をさらに強化しています。
栄養補助食品は市場シェアが小さいものの、2031年にかけて予測6.57%の成長率でより速く成長しています。ダイレクト・トゥ・コンシューマーブランドが、サブスクリプションベースのサービス、パーソナライズされた栄養オプション、インフルエンサーマーケティングを活用して顧客を獲得・維持することでこの成長を牽引しています。これらの戦略は、リピート購入を促進するだけでなく、顧客ロイヤルティとライフタイムバリューを高めます。ウェルネスとパフォーマンス栄養に注目する消費者が増えるにつれ、サプリメントにおけるホエイプロテインの需要が市場拡大の主要な牽引役となっています。
地理的分析
米国ホエイプロテイン原料市場
米国は2025年の収益の86.13%を占めており、これは同国の確立された乳製品およびチーズ産業によって支えられており、加工用ホエイの安定した信頼性の高い供給が確保されています。フィットネスと健康への強い関心が、プロテイン強化食品および飲料に対する需要の高まりをもたらしています。消費者はホエイベースの製品に対して高い認知度を持っており、その人気をさらに押し上げています。乳児用粉ミルク危機後に導入されたより厳格な規制は、食品医薬品局(FDA)の登録を持つ確立された企業に有利に働き、安定したサプライチェーンの維持と市場支配を可能にしています。
カナダホエイプロテイン原料市場
カナダは2031年までCAGR 6.11%で成長すると予測されており、先進的なホエイ加工技術への投資を促進する安定した生乳供給システムによって支えられています。都市化と食習慣の変化が、全国的な高タンパク食品および飲料への需要を牽引しています。カナダ乳製品加工業者協会などの団体は、ホエイのポテンシャルを最大限に活用するため、付加価値製品へのホエイ活用を積極的に推進しています。米国・メキシコ・カナダ協定(USMCA)に基づく貿易協定が国境を越えた取引を簡素化する一方、カナダ保健省の規制枠組みは国内市場において地元加工業者に競争上の優位性をもたらしています。
メキシコおよび北米ホエイプロテイン原料市場
メキシコおよび北米のその他の地域は、ホエイプロテイン原料市場におけるポテンシャルを徐々に高めています。都市部の消費者はプロテイン強化飲料や手軽な栄養補助製品をますます取り入れており、地域的な需要を牽引しています。しかし、伝統的な食の嗜好や価格感度は、より広範な市場普及における課題として残っています。地域のチーズおよび乳製品施設の設備更新がホエイ回収率を向上させ、原料活用の新たな機会を創出しています。さらに、コールドチェーンインフラの整備と地域貿易統合の進展が、これらの地域におけるホエイ原料サプライヤーの市場アクセス拡大を後押ししています。
競合ランドスケープ
北米ホエイプロテイン原料市場は中程度に集約されており、少数の主要企業がサプライチェーン全体を管理しています。Glanbia、Fonterra、Arla Foodsなどの企業は、生乳の調達からチーズ製造、ホエイのプレミアム原料への加工まで、すべての段階を担っています。このエンド・トゥ・エンドの管理により、一貫した製品品質を維持し、新しいイノベーションを迅速に導入することができます。食品、飲料、栄養産業のグローバルブランドとの強力なパートナーシップが市場ポジションをさらに強化し、大きな競争上の優位性を与えています。
中規模企業は、柔軟性と特定の顧客ニーズへの対応に注力することで市場での地位を確立しています。Hilmar CheeseやIdaho Milk Productsなどの企業は、顧客と緊密に協力してカスタマイズされたホエイプロテイン処方を提供し、効率的な地域サプライチェーンを確保しています。これらの企業はまた、グラスフェッドホエイ、有機認証、強化された機能的利点などのユニークな特徴を提供することで際立っています。代替タンパク質への需要の高まりが、これらのサプライヤーに研究とイノベーションへの投資を促し、ホエイプロテインの独自の利点を示し、進化する消費者の嗜好に適応するのに役立っています。
技術の進歩と規制コンプライアンスが市場競争の主要な牽引役です。企業は、より高い収率、より良い消化性、正確な乳糖制御を持つホエイを生産するために、改善されたろ過・乾燥方法などの高度な加工技術を採用しています。これにより、医療および乳幼児栄養などの特殊用途にホエイが適したものとなっています。規制コンプライアンスは引き続き重要な要素であり、堅牢な品質システムを持つ確立されたプレーヤーに有利に働きます。さらに、持続可能性がますます重要になっており、企業は排出削減、エネルギー効率の改善、トレーサビリティの強化などの環境に配慮した取り組みに注力し、顧客の期待に応え、北米ホエイプロテイン原料市場での長期契約を確保しています。
北米ホエイプロテイン原料産業リーダー
-
Agropur Dairy Cooperative
-
Fonterra Co-operative Group Ltd.
-
Glanbia plc
-
Hilmar Cheese Company Inc.
-
Leprino Foods Company
- 注:主要企業の掲載順は順位を示すものではありません。
北米ホエイプロテイン原市場
- Agropur Dairy Cooperative
- Arla Foods amba
- Carbery Group Ltd.
- Actus Nutrition
- Fonterra Co-operative Group Ltd.
- FrieslandCampina Ingredients
- Glanbia plc
- Groupe Lactalis
- Hilmar Cheese Company Inc.
- Northwest Dairy Association (Darigold)
- Saputo Inc.
- Leprino Foods Company
- Dairy Farmers of America Inc.
- Land O’Lakes Inc.
- Westland Milk Products
- Idaho Milk Products
- United Dairymen of Arizona
- AMCO Proteins
- Grande Cheese Company
- Nagase America LLC

Recent Industry Developments in 北米ホエイプロテイン原市場
- 2026年1月:Lactalis米国は、Pronativ天然ホエイプロテインラインの発売を発表しました。この製品ラインは、メロウチョコレート、フレンチバニラ、シルキーストロベリー、無香料の4種類のフレーバーで導入されました。
- 2025年12月:FrieslandCampinaは、ホエイプロテインアイソレートを専門とする米国拠点のメーカーであるWisconsin Whey Proteinの計画的買収を通じて、グローバルタンパク質ポジションを強化しました。この戦略的買収は、栄養食品・飲料セクターにおけるタンパク質補給への需要の高まりに対応し、同社のホエイプロテイン生産能力を大幅に拡大することを目的としていました。
- 2025年8月:Silver Star Nutritionは以前、Select Proformance Elite ホエイプロテインアイソレート(WPI)を導入しました。この製品は、パフォーマンス重視の個人やアスリート向けに特別に処方されました。
- 2024年6月:TAHAは米国市場への参入を発表しました。同ブランドは、持続可能で健康志向の栄養ソリューションへの需要の高まりに応えるため、ホエイプロテインコンセントレート、ホエイプロテインアイソレート、コロストラムなどの主力製品を含む高品質の栄養補助食品を米国消費者に提供することを目指しました。


北米ホエイプロテイン原料市場レポートの範囲
北米ホエイプロテイン原料市場は、製品タイプ、形態、用途、国別にセグメント化されています。製品タイプに基づき、市場はホエイプロテインコンセントレート、ホエイプロテインアイソレート、ホエイプロテインハイドロリゼートに分類されています。形態に基づき、市場は粉末と液体に分類されています。用途に基づき、市場は動物飼料、食品・飲料、パーソナルケア・化粧品、栄養補助食品に分類されています。国に基づき、市場はカナダ、メキシコ、米国にセグメント化されています。市場予測は金額(USD)ベースで提供されています。
| ホエイプロテインコンセントレート |
| ホエイプロテインアイソレート |
| ホエイプロテインハイドロリゼート |
| 粉末 |
| 液体 |
| 動物飼料 | |
| 食品・飲料 | ベーカリー |
| 飲料 | |
| 朝食用シリアル | |
| 調味料・ソース | |
| 乳製品および乳製品代替製品 | |
| 即食・即調理食品 | |
| スナック | |
| パーソナルケア・化粧品 | |
| 栄養補助食品 | ベビーフードおよび乳幼児用調製乳 |
| 高齢者・医療栄養 | |
| スポーツ・パフォーマンス栄養 |
| 米国 |
| カナダ |
| メキシコ |
| 北米その他 |
| 製品タイプ別 | ホエイプロテインコンセントレート | |
| ホエイプロテインアイソレート | ||
| ホエイプロテインハイドロリゼート | ||
| 形態別 | 粉末 | |
| 液体 | ||
| 用途別 | 動物飼料 | |
| 食品・飲料 | ベーカリー | |
| 飲料 | ||
| 朝食用シリアル | ||
| 調味料・ソース | ||
| 乳製品および乳製品代替製品 | ||
| 即食・即調理食品 | ||
| スナック | ||
| パーソナルケア・化粧品 | ||
| 栄養補助食品 | ベビーフードおよび乳幼児用調製乳 | |
| 高齢者・医療栄養 | ||
| スポーツ・パフォーマンス栄養 | ||
| 国別 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||


市場の定義
- 最終用途者 - タンパク質原料市場はB2B(企業間取引)ベースで運営されています。食品、飲料、サプリメント、動物飼料、パーソナルケア・化粧品メーカーが、調査対象市場における最終消費者とみなされています。調査範囲には、結合剤や増粘剤、その他の非タンパク質用途として使用するために液体・乾燥ホエイを購入するメーカーは含まれません。
- 普及率 - 普及率は、全体の最終用途者市場数量に占めるタンパク質強化最終用途者市場数量の割合として定義されます。
- 平均タンパク質含有量 - 平均タンパク質含有量は、本レポートの調査範囲に含まれるすべての最終用途者企業が製造した製品100gあたりの平均タンパク質含有量です。
- 最終用途者市場数量 - 最終用途者市場数量は、当該国または地域における全種類・形態の最終用途者製品の統合数量です。
| キーワード | 定義#テイギ# |
|---|---|
| α-ラクトアルブミン(α-Lactalbumin) | ほぼすべての哺乳類の乳における乳糖の産生を調節するタンパク質です。 |
| アミノ酸 | アミノ基とカルボキシル酸官能基の両方を含む有機化合物であり、体タンパク質の合成およびクレアチン、ペプチドホルモン、一部の神経伝達物質などの重要な窒素含有化合物の合成に必要です。 |
| ブランチング | 蒸気または沸騰水で野菜を短時間加熱するプロセスです。 |
| BRC | 英国小売協会 |
| パン改良剤 | 生地の特性を改変し、パンに品質特性を与えるために設計された特定の機能的特性を持つ複数の成分からなる小麦粉ベースのブレンドです。 |
| BSF | アメリカミズアブ |
| カゼイネート | 酸カゼイン(カゼインの誘導体)にアルカリを加えることで生成される物質です。 |
| セリアック病 | セリアック病は、小麦、大麦、ライ麦に含まれるタンパク質であるグルテンを摂取することに対する免疫反応です。 |
| コロストラム | 最近出産した哺乳類が母乳産生が始まる前に分泌する乳白色の液体です。 |
| コンセントレート | 最も加工度が低いタンパク質の形態であり、重量比で40〜90%のタンパク質含有量を持ちます。 |
| 乾燥タンパク質基準 | サプリメント中の水分を熱によって完全に除去した後に残る「純粋なタンパク質」の割合を指します。 |
| 乾燥ホエイ | 防腐剤として何も添加されていない、低温殺菌された新鮮なホエイを乾燥させることで得られる製品です。 |
| 卵タンパク質 | オボアルブミン、オボムコイド、オボグロブリン、コナルブミン、ビテリン、ビテレニンなどの個別タンパク質の混合物です。 |
| 乳化剤 | 油と水など互いに混和しない食品の混合を促進する食品添加物です。 |
| 強化 | 食品の栄養価を向上させるために、自然には含まれていないか加工中に失われる微量栄養素を意図的に添加することです。 |
| ERS | 米国農務省経済調査局 |
| 押出成形 | 必要な形状を生産するために設計された穿孔板またはダイの開口部を通して柔らかく混合された原料を強制的に押し出すプロセスです。押し出された食品はその後、刃によって特定のサイズに切断されます。 |
| ファバ | ファバとも呼ばれ、黄色い割り豆の別名です。 |
| FDA | 食品医薬品局 |
| フレーキング | 通常、穀物(トウモロコシ、小麦、米など)を砕いてグリッツにし、フレーバーやシロップで調理した後、冷却されたローラーの間でフレーク状に押しつぶすプロセスです。 |
| 起泡剤 | 液体または固体食品中に気相の均一な分散を形成または維持することを可能にする食品原料です。 |
| フードサービス | レストラン、学校・病院のカフェテリア、ケータリング事業など、家庭外で食事を準備する企業、機関、会社を含む食品産業の一部を指します。 |
| FSANZ | オーストラリア・ニュージーランド食品基準機関 |
| FSIS | 食品安全検査局 |
| FSSAI | インド食品安全基準局 |
| ゲル化剤 | ゲルの形成を通じて硬さを伴わない増粘を提供するために安定剤および増粘剤として機能する原料です。 |
| GHG | 温室効果ガス |
| グルテン | 小麦、ライ麦、スペルト小麦、大麦などの穀物に含まれるタンパク質のファミリーです。 |
| ヘンプ | 工業用または医療用に特別に栽培されたCannabis sativaの植物学的クラスです。 |
| ハイドロリゼート | タンパク質のアミノ酸間の結合を部分的に切断し、大きく複雑なタンパク質をより小さな断片に分解できる酵素にタンパク質をさらすことで製造されるタンパク質の形態です。その加工により、消化がより容易かつ迅速になります。 |
| 低アレルゲン性 | アレルギー反応を引き起こしにくい物質を指します。 |
| アイソレート | タンパク質の最も純粋で最も加工された形態であり、純粋なタンパク質画分を得るために分離処理が施されています。通常、重量比で90%以上のタンパク質を含みます。 |
| ケラチン | 毛髪、爪、皮膚の外層の形成を助けるタンパク質です。 |
| ラクトアルブミン | 乳に含まれ、ホエイから得られるアルブミンです。 |
| ラクトフェリン | ほとんどの哺乳類の乳に存在する鉄結合性糖タンパク質です。 |
| ルピン | ルピナス属の黄色い豆科植物の種子です。 |
| ミレニアル世代 | ジェネレーションYまたはGen Yとも呼ばれ、1981年から1996年に生まれた人々を指します。 |
| 単胃動物 | 単一区画の胃を持つ動物を指します。単胃動物の例には、人間、家禽、豚、馬、ウサギ、犬、猫が含まれます。ほとんどの単胃動物は、草などのセルロース食物材料をあまり消化できません。 |
| MPC | 乳タンパク質コンセントレート |
| MPI | 乳タンパク質アイソレート |
| MSPI | メチル化大豆タンパク質アイソレート |
| マイコプロテイン | マイコプロテインは、人間が消費するために菌類から得られる単細胞タンパク質の一形態であり、菌類タンパク質とも呼ばれます。 |
| ニュートリコスメティクス | 皮膚、爪、毛髪の自然な美しさをケアするための栄養補助食品として機能する製品および原料のカテゴリーです。 |
| 骨粗鬆症 | 通常、ホルモン変化またはカルシウムやビタミンDの欠乏の結果として、組織の喪失により骨が脆くなり壊れやすくなる医学的状態です。 |
| PDCAAS | タンパク質消化率補正アミノ酸スコア(PDCAAS)は、人間のアミノ酸要件とその消化能力の両方に基づいてタンパク質の品質を評価する方法です。 |
| 動物性タンパク質の1人当たり消費量 | 実際の人口において各人が消費可能な動物性タンパク質(乳、ホエイ、ゼラチン、コラーゲン、卵タンパク質など)の平均量です。 |
| 植物性タンパク質の1人当たり消費量 | 実際の人口において各人が消費可能な植物性タンパク質(大豆、小麦、エンドウ豆、オート麦、ヘンプタンパク質など)の平均量です。 |
| クォーン | マイコプロテインを原料として製造された微生物タンパク質であり、菌類培養物を乾燥させ、結合剤として機能する卵アルブミンまたはジャガイモタンパク質と混合し、食感を調整してさまざまな形状に成形したものです。 |
| 即調理食品(RTC) | パッケージに記載されたプロセスを通じて何らかの準備または調理が必要な、すべての原料が含まれた食品製品を指します。 |
| 即食食品(RTE) | 事前に調製または調理された食品製品であり、食べる前にさらなる調理や準備が不要なものを指します。 |
| RTD | レディ・トゥ・ドリンク |
| RTS | レディ・トゥ・サーブ |
| 飽和脂肪 | 脂肪酸鎖がすべて単結合を持つ脂肪の一種です。一般的に健康に悪いとされています。 |
| ソーセージ | 細かく刻んで味付けした肉から作られた食肉製品であり、新鮮、燻製、または塩漬けにされ、通常はケーシングに詰められます。 |
| セイタン | 小麦グルテンから作られた植物性肉代替品です。 |
| ソフトジェル | 液体充填物を持つゼラチンベースのカプセルです。 |
| SPC | 大豆タンパク質コンセントレート |
| SPI | 大豆タンパク質アイソレート |
| スピルリナ | 人間と動物が消費できるシアノバクテリアのバイオマスです。 |
| 安定剤 | 食品製品の元の食感、物理的・化学的特性を維持または強化するために食品製品に添加される原料です。 |
| 補給 | 食事中の栄養素を補うことを目的とした栄養素またはその他の物質の濃縮源の消費または提供であり、栄養不足を補正することを目的としています。 |
| テクスチャラント | 食品・飲料製品の口当たりと食感を制御・変化させるために使用される特定の種類の食品原料です。 |
| 増粘剤 | 液体または生地の粘度を高めて濃くするために使用される原料であり、その他の特性を実質的に変化させません。 |
| トランス脂肪 | トランス不飽和脂肪酸またはトランス脂肪酸とも呼ばれ、肉に自然に少量含まれる不飽和脂肪の一種です。 |
| TSP | テクスチャード大豆タンパク質 |
| TVP | テクスチャード植物性タンパク質 |
| WPC | ホエイプロテインコンセントレート |
| WPI | ホエイプロテインアイソレート |


研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 特定の製品セグメントおよび国に関連する定量化可能な主要変数(業界変数および外部変数)は、デスクリサーチおよび文献レビューと一次専門家インプットに基づき、関連する変数・要因のグループから選択されます。これらの変数は、回帰モデリング(必要な場合)によってさらに確認されます。
- ステップ2:市場モデルの構築: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の広範な一次調査専門家ネットワークを通じて検証されます。回答者は、調査対象市場の全体像を把握するために、さまざまなレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




 お客様のデータは安全であり、販売や共有は一切行われません。

