
Tamaño y Participación del Mercado de Procesamiento No Térmico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.36 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.43 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
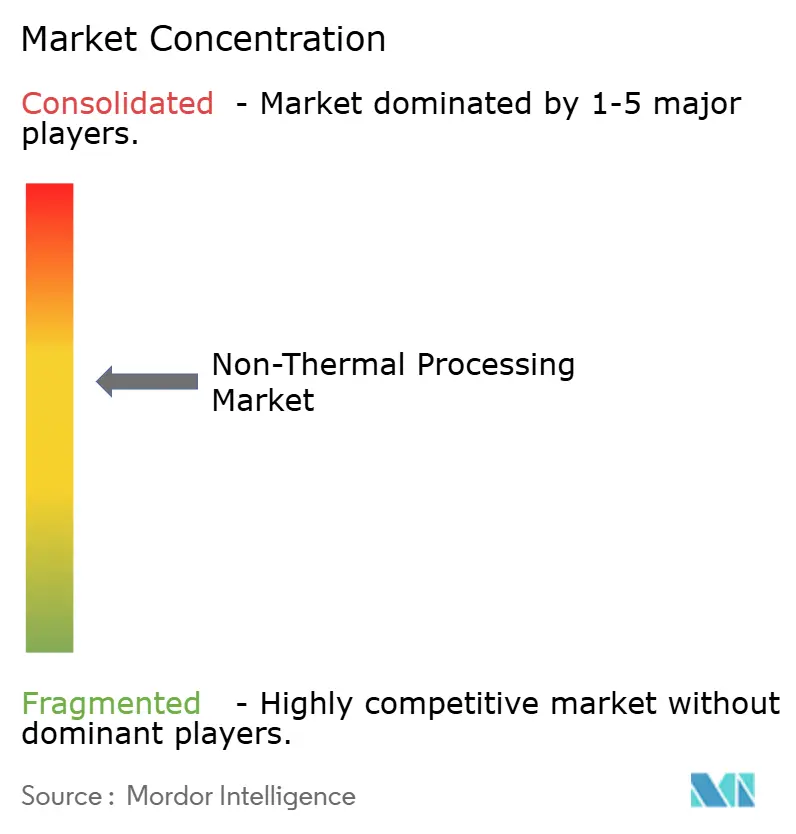
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Procesamiento No Térmico por Mordor Intelligence
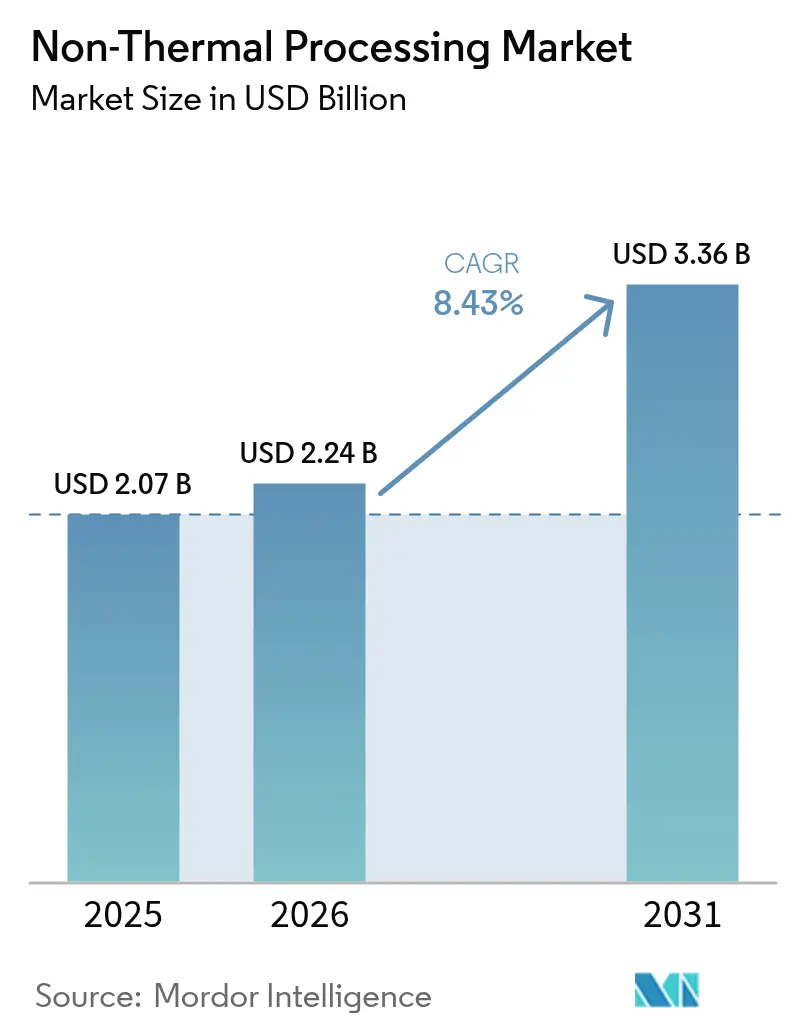
El tamaño del mercado de procesamiento no térmico fue valorado en USD 2,07 mil millones en 2025 y se estima que crecerá desde USD 2,24 mil millones en 2026 hasta alcanzar USD 3,36 mil millones en 2031, a una CAGR del 8,43% durante el período de pronóstico (2026-2031). Esta trayectoria refleja la creciente demanda de alimentos con etiqueta limpia, mandatos más estrictos de seguridad alimentaria a nivel mundial y el éxito comercial comprobado del procesamiento de alta presión en bebidas premium. Actualizaciones regulatorias como el Suplemento del Código Alimentario 2024 de la FDA y la declaración del USDA de Salmonella como adulterante en productos avícolas han acelerado la adopción de la tecnología en carnes, jugos y nutrición para mascotas [1]Fuente: Administración de Alimentos y Medicamentos de los Estados Unidos, "Suplemento del Código Alimentario 2024," fda.gov. Los proveedores de equipos han respondido con sistemas modulares y totalmente automatizados que reducen las necesidades de mano de obra y permiten el mantenimiento predictivo. Los objetivos de sostenibilidad refuerzan aún más la adopción, ya que las soluciones de campo eléctrico pulsado y ultrasónicas reducen el consumo de energía mientras protegen los nutrientes. La intensidad competitiva se mantiene moderada, lo que crea espacio para que los especialistas regionales y las empresas emergentes se asocien con líderes establecidos y amplíen la presencia del mercado de procesamiento no térmico.
Conclusiones Clave del Informe
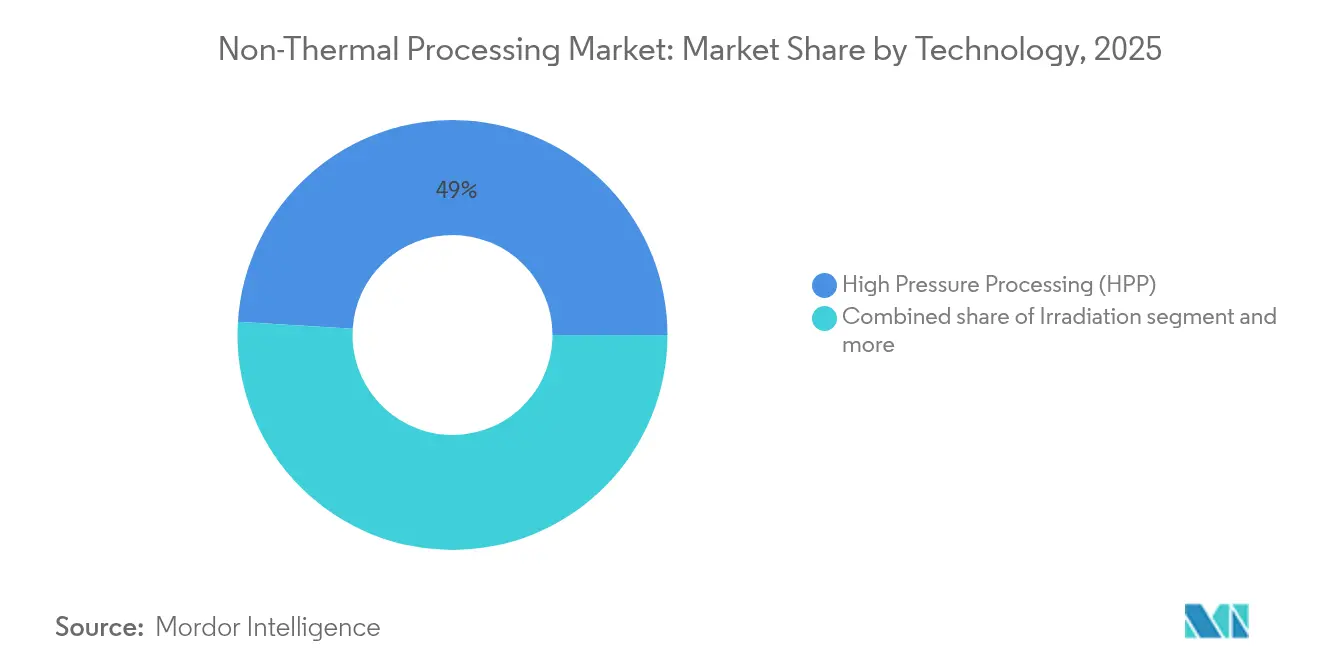
- Por tecnología, el procesamiento de alta presión (HPP) lideró con el 49,02% del mercado de procesamiento no térmico en 2025, mientras que el campo eléctrico pulsado (PEF) registra la CAGR más rápida del 10,12% hasta 2031.
- Por aplicación, alimentos y bebidas mantuvo una participación del 94,88% en 2025; se proyecta que los alimentos para mascotas crecerán más rápidamente con una CAGR del 10,28% hasta 2031, especialmente en América del Norte.
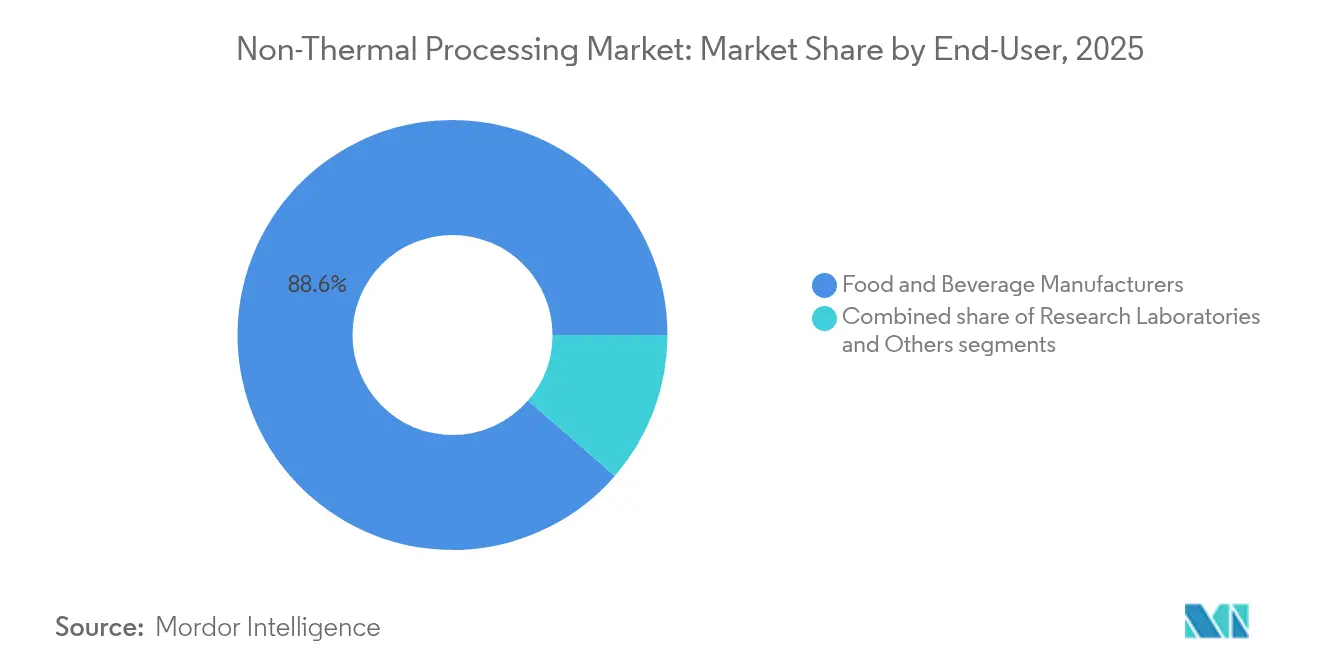
- Por usuario final, los fabricantes de alimentos y bebidas controlaron el 88,62% de la demanda en 2025, mientras que los laboratorios de investigación están proyectados para expandirse a una CAGR del 9,74% a medida que los gobiernos financian trabajos de validación de procesos.
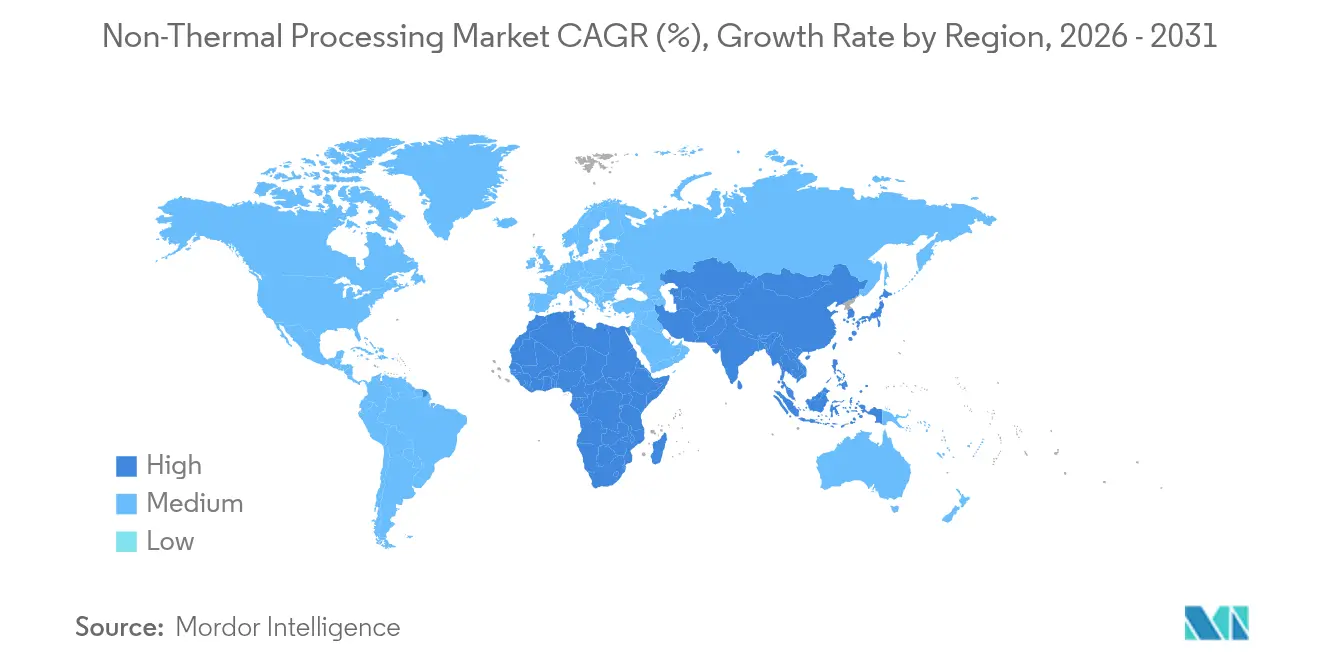
- Por región, América del Norte representó el 40,78% del tamaño del mercado de procesamiento no térmico en 2025, y se pronostica que Asia-Pacífico registrará la CAGR más alta del 9,98% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Procesamiento No Térmico
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Creciente demanda de productos con etiqueta limpia y mínimamente procesados | +2.1% | América del Norte y Europa, los más fuertes | Mediano plazo (2-4 años) |
| Preservación de propiedades nutricionales y sensoriales | +1.8% | Mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente enfoque en la seguridad alimentaria y la vida útil extendida | +2.3% | Impulsado por regulaciones en mercados desarrollados | Corto plazo (≤ 2 años) |
| Avances tecnológicos en equipos y automatización | +1.5% | América del Norte y Europa como núcleo; extensión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Comercialización rápida en bebidas y carnes | +1.2% | Ganancias tempranas en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de alimentos funcionales y nutracéuticos | +0.9% | Más fuerte en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de productos con etiqueta limpia y mínimamente procesados
Los fabricantes de alimentos están respondiendo a los consumidores que quieren saber exactamente qué contienen sus alimentos, lo que genera precios más altos para los productos con etiqueta limpia en los mercados desarrollados. La industria alimentaria ha encontrado éxito con la tecnología de campo eléctrico pulsado para la producción con etiqueta limpia, que utiliza un 90% menos de energía y agua que los métodos tradicionales de escaldado, al tiempo que elimina la necesidad de conservantes químicos [2]Fuente: DLG, "Aplicaciones de Campo Eléctrico Pulsado Energéticamente Eficientes," dlg.org. A medida que las regulaciones se endurecen y los consumidores continúan demandando productos más limpios, las empresas alimentarias adoptan cada vez más métodos de procesamiento no térmico, especialmente en categorías de alimentos premium. Los fabricantes están descubriendo que la inversión en equipos de procesamiento no térmico tiene sentido desde el punto de vista comercial, particularmente cuando se producen productos de alto margen como bebidas orgánicas y carnes especiales, donde el posicionamiento de etiqueta limpia ayuda a justificar los costos.
Preservación de propiedades nutricionales y sensoriales
Los fabricantes de alimentos están adoptando cada vez más tecnologías de procesamiento no térmico, ya que estos métodos preservan mejor las vitaminas termosensibles, los antioxidantes y los compuestos bioactivos en comparación con los métodos térmicos tradicionales. Este avance ayuda a resolver el desafío persistente de la pérdida nutricional durante el procesamiento industrial de alimentos. Las empresas se benefician de la capacidad de esta tecnología para mantener el sabor y la textura de los alimentos mientras extienden la vida útil del producto. Por ejemplo, el fabricante de alimentos para bebés GroGro implementó el Procesamiento de Alta Presión (HPP) para producir productos que saben a caseros sin usar conservantes. A medida que más consumidores buscan alimentos funcionales y nutracéuticos, los procesadores de alimentos que utilizan tecnologías no térmicas obtienen una ventaja competitiva al ofrecer productos con mayor valor nutricional.
Creciente enfoque en la seguridad alimentaria y la vida útil extendida
Las agencias reguladoras de todo el mundo han reforzado los requisitos de control de patógenos. El marco del USDA de 2024 clasifica los productos avícolas con niveles de Salmonella superiores a 10 UFC/g como adulterantes, lo que incrementa la demanda de soluciones de procesamiento no térmico que reducen los patógenos manteniendo la calidad del producto [3]Fuente: Servicio de Inspección e Inocuidad de los Alimentos, "Marco de Salmonella para Productos Avícolas Crudos," fsis.usda.gov. El procesamiento de alta presión logra una reducción de 4 log en Listeria monocytogenes y una reducción de 6 log en Salmonella enterica, superando los requisitos regulatorios. Esta tecnología también extiende la vida útil del producto de 2 a 4 veces en comparación con los productos no tratados. La combinación de la estricta aplicación regulatoria y las preocupaciones por responsabilidad genera una demanda constante de tecnologías de procesamiento no térmico, especialmente en categorías de alimentos de alto riesgo donde el control de patógenos afecta la reputación de la marca y el acceso al mercado. Los beneficios de seguridad alimentaria, junto con la vida útil extendida, permiten a los fabricantes minimizar el desperdicio, ampliar las redes de distribución e implementar precios premium para productos con períodos de frescura más largos.
Avances tecnológicos en equipos y automatización
Los fabricantes de equipos para procesamiento de alimentos continúan mejorando la eficiencia operativa y la accesibilidad mediante sistemas mejorados. Los sistemas HPP de Hiperbaric ahora incluyen funciones automatizadas de manejo de materiales que minimizan las necesidades de mano de obra y garantizan un rendimiento constante. Pulsemaster ha desarrollado sistemas PEF modulares con capacidades de procesamiento de 1 a 60 toneladas por hora, lo que permite una implementación flexible en diferentes entornos de producción mientras cumple con los requisitos de higiene. En tecnología ultrasónica, Herrmann Ultraschall adquirió derechos exclusivos para sellar papel no recubierto sin adhesivos, reduciendo el impacto ambiental en el envasado. La adopción de las capacidades de Industria 4.0 permite el monitoreo de equipos y la predicción de mantenimiento, como lo demuestran los sistemas de corte ultrasónico de Dukane que operan entre 20-40 kHz para una mayor precisión y reducción de residuos. Estas mejoras en la automatización han simplificado las operaciones y reducido los requisitos de experiencia técnica, haciendo que el procesamiento no térmico sea más accesible para los procesadores pequeños y medianos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Alta inversión de capital | -1.8% | Global, con impacto particular en los mercados emergentes | Mediano plazo (2-4 años) |
| Compatibilidad de envasado limitada | -0.9% | Global, con mayor impacto en las regiones en desarrollo | Corto plazo (≤ 2 años) |
| Ambigüedad en el etiquetado y la comunicación al consumidor | -0.7% | Global, particularmente en los segmentos de venta directa al consumidor | Mediano plazo (2-4 años) |
| Desafíos de escalabilidad para alimentos particulados y sólidos | -1.1% | Global, con énfasis en el procesamiento industrial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta inversión de capital
Los equipos de procesamiento no térmico demandan una inversión de capital significativa, ya que los sistemas HPP a escala industrial y las instalaciones de PEF requieren un financiamiento considerable. Estos elevados costos crean barreras para los procesadores pequeños y medianos que dominan los mercados emergentes. Los requisitos de capital aumentan aún más al considerar las modificaciones de las instalaciones, los requisitos especiales de envasado y la capacitación de los operadores, lo que puede afectar significativamente la inversión total de implementación. Los laboratorios de investigación enfrentan restricciones adicionales debido a los altos costos de los equipos a escala piloto para capacidades completas de procesamiento no térmico, lo que limita las oportunidades de validación tecnológica y escalabilidad. Las opciones de financiamiento limitadas diseñadas específicamente para la tecnología de procesamiento de alimentos agravan aún más la barrera de inversión, ya que los modelos tradicionales de financiamiento de equipos no abordan adecuadamente la naturaleza especializada y los períodos de recuperación extendidos de los sistemas de procesamiento no térmico. La penetración del mercado sigue siendo limitada en los segmentos sensibles al precio, donde los procesadores priorizan la reducción inmediata de costos sobre los beneficios a largo plazo de calidad y seguridad.
Compatibilidad de envasado limitada
Las tecnologías de procesamiento no térmico requieren materiales de envasado específicos, lo que restringe las opciones y aumenta los costos, afectando particularmente a los procesadores en regiones en desarrollo donde el envasado flexible es predominante debido a consideraciones de costo. El procesamiento de alta presión (HPP) requiere materiales que puedan soportar presiones de hasta 600 MPa, lo que elimina los contenedores rígidos y limita las opciones de diseño. La eficiencia del procesamiento UV depende de la transparencia y el espesor del envasado, lo que restringe el uso de películas de barrera multicapa comúnmente utilizadas para extender la vida útil. Esto crea una compensación entre la eficacia del procesamiento y la protección del producto. Los procesadores orientados a la exportación enfrentan desafíos adicionales para equilibrar los requisitos de procesamiento no térmico con los estándares internacionales de envío que exigen un envasado robusto de múltiples barreras. En los mercados emergentes, el acceso limitado a materiales de envasado especializados afecta la adopción de la tecnología, a pesar de las condiciones económicas favorables para la inversión en procesamiento de alimentos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: El Liderazgo Consolidado del HPP se Encuentra con el Impulso del PEF
La industria del procesamiento de alimentos ha sido testigo de una adopción significativa del procesamiento de alta presión (HPP), que capturó una participación de mercado sustancial del 49,02% en 2025. Esta tecnología ha demostrado su valor en diversas aplicaciones alimentarias, mientras que la tecnología de campo eléctrico pulsado (PEF) está emergiendo como una solución prometedora con una tasa de crecimiento proyectada de CAGR del 10,12% hasta 2031. El éxito del HPP puede atribuirse a su sólida posición regulatoria y a su amplia implementación en segmentos de alimentos premium, particularmente en jugos y comidas listas para consumir, donde los fabricantes pueden justificar precios premium mediante una mayor seguridad alimentaria y una vida útil más larga.
A pesar de un historial de seguridad comprobado, la tecnología de irradiación enfrenta resistencia de los consumidores, lo que limita su aplicación principalmente al procesamiento de especias y hierbas. El mercado muestra una división: mientras que los actores establecidos en el Procesamiento de Alta Presión (HPP) se centran en mejorar las eficiencias operativas mediante avances en equipos y optimización de procesos, los pioneros en la tecnología de Campo Eléctrico Pulsado (PEF) se aventuran en el procesamiento de proteínas de origen vegetal y la extracción de compuestos bioactivos. Esta exploración incluye la mejora en la extracción de nutrientes y compuestos funcionales, los cuales están cada vez más en demanda debido al creciente enfoque en la salud y el bienestar. Estos desarrollos señalan colectivamente una evolución vibrante y transformadora dentro de la industria.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Aplicación: Alimentos y Bebidas Mantienen el Dominio en Medio del Auge de los Alimentos para Mascotas
En 2025, la industria de alimentos y bebidas domina las aplicaciones de procesamiento no térmico, con una participación de mercado significativa del 94,88%. Dentro de este ámbito, el procesamiento de carne lidera, adaptándose a regulaciones estrictas orientadas a la reducción de patógenos y atendiendo el creciente apetito de los consumidores por proteínas mínimamente procesadas. La adopción de tecnologías de procesamiento no térmico en el procesamiento de carne garantiza el cumplimiento de los estándares de seguridad alimentaria mientras conserva la textura y el sabor naturales de los productos, lo que es cada vez más importante para los consumidores preocupados por la salud. Mientras tanto, el sector de bebidas ha aprovechado hábilmente estas tecnologías, especialmente en la elaboración de jugos prensados en frío tratados con HPP y bebidas funcionales, logrando un equilibrio entre la esterilidad comercial y la integridad nutricional. Estos avances han permitido a los fabricantes de bebidas satisfacer las preferencias de los consumidores por productos frescos y ricos en nutrientes con una vida útil extendida.
Emergiendo como el segmento más dinámico de la industria, los alimentos para mascotas están proyectados para registrar una sólida CAGR del 10,28% hasta 2031. Este auge se atribuye en gran medida a la postura vigilante de la industria en materia de seguridad alimentaria, especialmente en la producción de alimentos crudos para mascotas. Al adoptar cada vez más la tecnología HPP, los fabricantes no solo están controlando los patógenos, sino también preservando los estándares nutricionales que los dueños de mascotas más exigentes priorizan. El uso del HPP en la producción de alimentos para mascotas también se alinea con la tendencia creciente de premiumización en el mercado de alimentos para mascotas, ya que los consumidores buscan opciones de alta calidad y mínimamente procesadas para sus mascotas. Esto demuestra un doble compromiso con la seguridad y la calidad, garantizando que los productos cumplan tanto con los requisitos regulatorios como con las expectativas de los consumidores.
Por Usuario Final: Los Fabricantes Lideran Mientras los Laboratorios de Investigación Impulsan la Innovación
En 2025, la industria de fabricación de alimentos y bebidas ostenta una participación dominante del 88,62% del mercado de procesamiento no térmico. Esta posición de liderazgo se atribuye en gran medida a la infraestructura de producción arraigada y las operaciones comerciales del sector, que permiten una escalabilidad eficiente y una calidad de producto constante. La capacidad del sector para integrar tecnologías no térmicas avanzadas en los sistemas existentes refuerza aún más su posición de liderazgo. Por otro lado, los laboratorios de investigación están ganando terreno rápidamente, emergiendo como el segmento de usuarios finales de más rápido crecimiento con una CAGR proyectada del 9,74% hasta 2031. Este crecimiento está impulsado por la consolidación de la experiencia de estos laboratorios en optimización de procesos y validación tecnológica, a medida que se enfocan cada vez más en desarrollar aplicaciones innovadoras y mejorar la eficacia de los métodos de procesamiento no térmico.
Los procesadores de alimentos a gran escala siguen siendo los principales adoptantes de la tecnología HPP, ya que pueden justificar eficazmente la inversión de capital a través de economías basadas en volumen. Esto ha creado oportunidades para empresas como la división Avure de JBT, que reporta una creciente demanda de servicios de tolling que ayudan a los fabricantes más pequeños a acceder a la tecnología HPP. En el sector de investigación, los laboratorios están ampliando su participación mediante inversiones en la escalabilidad del bioprocesamiento y la validación tecnológica, con especial enfoque en aplicaciones emergentes como la producción de carne cultivada y el procesamiento de proteínas alternativas. Las iniciativas gubernamentales, incluida la inversión del NIST en ciencias de la medición para la robótica de fabricación, continúan apoyando la adopción de la tecnología HPP en entornos de investigación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
El mercado de América del Norte ostenta una participación dominante del 40,78% en 2025, consolidándose como el líder mundial en tecnología de procesamiento no térmico. Este dominio se deriva de marcos regulatorios bien establecidos y la adopción generalizada de la tecnología HPP en segmentos de alimentos premium. En los Estados Unidos, las directrices claras de la FDA y los requisitos del USDA para el control de patógenos han creado un entorno favorable para la adopción del procesamiento no térmico. El compromiso de la región con la innovación es evidente en desarrollos como la construcción por parte de Believer Meats de instalaciones de carne cultivada a gran escala en Carolina del Norte. Canadá complementa este crecimiento a través de un sólido apoyo gubernamental para el avance de la tecnología alimentaria y se beneficia de su proximidad estratégica a los centros de procesamiento de alimentos de los Estados Unidos.
Asia-Pacífico emerge como la región de mayor dinamismo, con una sólida CAGR proyectada del 9,98% hasta 2031. Este auge está impulsado por una industrialización imparable y cuantiosas inversiones en infraestructura de procesamiento de alimentos, que están promoviendo avances en eficiencia productiva y calidad del producto. China, con sus iniciativas respaldadas por el gobierno, está consolidando su posición en el mercado, centrándose en la seguridad alimentaria y la modernización tecnológica para satisfacer tanto la demanda nacional como la internacional. Japón, con su mercado maduro, está virando hacia aplicaciones premium, enfocándose en productos de alto valor que atienden las preferencias cambiantes de los consumidores. Mientras tanto, Vietnam está ganando protagonismo, destacado por asociaciones como la colaboración de OctoFrost con el Delta del Mekong, que evidencia las crecientes capacidades del país en la adopción de tecnologías de procesamiento innovadoras.
Europa, baluarte de estabilidad, cuenta con un mercado maduro sustentado en marcos regulatorios que promueven el procesamiento no térmico. La región destaca especialmente en los sectores de alimentos orgánicos y premium, donde los consumidores pagan gustosamente un precio adicional por tecnologías de procesamiento avanzadas que se alinean con las tendencias de sostenibilidad y conciencia sanitaria. La Comisión Europea, con su postura progresista sobre la aprobación de nuevos alimentos, considera que las proteínas de insectos tratadas con UV están abriendo el camino para aplicaciones más amplias del procesamiento no térmico. Este apoyo regulatorio, combinado con un fuerte enfoque en la innovación, posiciona a Europa como un actor clave en la promoción de la adopción de métodos de procesamiento de alimentos de vanguardia.

Panorama regulatorio
La adopción del procesamiento no térmico está determinada más por los requisitos de seguridad alimentaria basados en resultados que por la concesión de licencias específicas de tecnología. En Estados Unidos, las actualizaciones de la FDA, como el Suplemento del Código Alimentario de 2024, refuerzan las expectativas en torno a la manipulación segura y los controles validados, mientras que la supervisión de la FSIS para carne y aves de corral enfatiza el rendimiento verificado de reducción de patógenos bajo sistemas basados en HACCP, incluidas las actividades de verificación para intervenciones como el procesamiento por alta presión y la irradiación. El marco de Salmonella 2024 de USDA-FSIS para aves de corral crudas, que trata los productos por encima de niveles de contaminación definidos como adulterados, aumenta aún más el valor de las etapas de letalidad no térmicas validadas en aves de corral y otras categorías de alto riesgo.
En Europa, los alimentos e ingredientes procesados mediante métodos novedosos pueden estar sujetos al marco de Nuevos Alimentos, con la EFSA y la Comisión Europea aplicando el Reglamento (UE) 2015/2283 y la orientación administrativa relacionada (actualizada hasta noviembre de 2025) cuando se activa una vía de autorización. Al mismo tiempo, muchas implementaciones de HPP, PEF, UV y ultrasonido se desarrollan bajo normas generales de higiene y seguridad alimentaria (por ejemplo, los requisitos de HACCP y buenas prácticas de higiene bajo el Reglamento (CE) n.º 852/2004). Este enfoque impulsa a los fabricantes a documentar la equivalencia de inactivación microbiana y mantener paquetes de validación sólidos, en lugar de depender de una única aprobación armonizada y específica de tecnología.
Panorama Competitivo
La industria del procesamiento no térmico muestra una concentración moderada. Los líderes tecnológicos en el mercado de procesamiento no térmico mantienen sus posiciones competitivas a través de sólidas carteras de patentes y relaciones profundas con los clientes, mientras que los nuevos actores conquistan su participación de mercado especializándose en aplicaciones de nicho y expandiéndose hacia diferentes regiones. Las empresas que ofrecen soluciones tecnológicas integrales y capacidades de servicio completas tienen una ventaja, ya que los clientes buscan cada vez más soluciones completas que integren equipos, mejoras de procesos y asistencia técnica continua.
Con su consolidada base de equipos HPP y su extensa red de tolling, JBT Corporation continúa liderando el mercado. Por su parte, Hiperbaric consolida su presencia mediante la innovación y la expansión mundial, respaldada por asociaciones estratégicas y soluciones avanzadas de automatización. Las empresas se diferencian desarrollando tecnologías más eficientes energéticamente, automatizadas y flexibles. Un buen ejemplo es Pulsemaster, que ha introducido sistemas PEF modulares que pueden escalarse fácilmente en diferentes entornos de producción.
Las tecnologías de procesamiento híbrido, que combinan diversos métodos no térmicos, están revelando nuevas oportunidades, particularmente en sectores emergentes como el procesamiento de carne cultivada y la producción de proteínas alternativas. Estas tecnologías ofrecen soluciones innovadoras para abordar desafíos como la eficiencia energética, la calidad del producto y la escalabilidad en la producción de alimentos. Un ejemplo destacado es la colaboración de GEA con Believer Meats, que está acelerando la adopción de mejoras en la tecnología de biorreactores para la producción de carne cultivada. Esta asociación pone de relieve cómo la cooperación entre fabricantes de equipos y procesadores de alimentos impulsa los avances tecnológicos y facilita la rápida aceptación de estas innovaciones en el mercado.
Líderes de la Industria de Procesamiento No Térmico
JBT Corporation
Hiperbaric
Thyssenkrupp Uhde GmbH
Nordion (Canada) Inc.
Universal Pure, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La expansión de la capacidad de maquila y procesamiento por contrato es una vía de comercialización sencilla para las marcas que desean extender la vida útil con etiqueta limpia pero no justifican una línea totalmente propia, y las últimas implementaciones de HPP de gran formato refuerzan esa brecha. American Pasteurization Company instaló un Hiperbaric 525 en su planta de Milwaukee en febrero de 2026, y Universal Pure añadió un sistema Hiperbaric 525i en su sitio de Malvern, Pensilvania, en noviembre de 2025. Estas incorporaciones indican una inversión continua en modelos de capacidad compartida para bebidas refrigeradas, alimentos preparados y formatos emergentes de nutrición para mascotas.
Más allá de los casos de uso establecidos de HPP, las oportunidades se centran en el procesamiento energéticamente eficiente y la automatización de control que ayudan a que los métodos no térmicos funcionen en matrices más complejas. Trabajos recientes sobre sistemas PEF basados en SCADA para el procesamiento de productos del mar apuntan a líneas no térmicas instrumentadas y controlables en tiempo real que buscan un menor consumo de energía y una verificación de proceso más estricta, en línea con las necesidades de los fabricantes de letalidad repetible y retención de calidad. En Asia, la localización respaldada por proveedores también favorece nuevas instalaciones desde cero, ejemplificado por el suministro de Quintus Technologies de una prensa QIF 600L para WakeFresh en la provincia de Anhui con un cronograma de instalación en abril de 2026, lo que destaca el papel de los centros regionales de bebidas y alimentos frescos en la ampliación de la huella del procesamiento no térmico.
Desarrollos recientes del sector
- Febrero de 2026: American Pasteurization Company instaló un nuevo sistema de procesamiento por alta presión Hiperbaric 525 en su planta de Milwaukee, Wisconsin, para ampliar la capacidad de HPP para clientes de alimentos y bebidas con etiqueta limpia. El sistema añadido aumenta el rendimiento disponible para las marcas que subcontratan el procesamiento, favoreciendo una comercialización más rápida sin gastos de capital inmediatos propios.
- Octubre de 2025: Hiperbaric informó haber instalado 30 máquinas de HPP a nivel mundial durante 2025 y destacó la expansión de su red de maquila a través de nuevas asociaciones. Una base instalada más amplia y una red de servicio más densa refuerzan el soporte posventa y reducen la fricción de adopción para los procesadores que estandarizan HPP en múltiples plantas y regiones.
- Octubre de 2024: Quintus Technologies lanzó el sistema de procesamiento por alta presión QIF 600L con una capacidad de ciclo de 600 litros y un diámetro de recipiente de presión de 18,5 pulgadas para mejorar la eficiencia de carga y el rendimiento. La capacidad de lotes más grandes y las ganancias de productividad favorecen la reducción del costo por unidad, ayudando a que el HPP se expanda más allá de los nichos premium hacia líneas de procesamiento de mayor volumen.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca las soluciones de procesamiento no térmico utilizadas para mejorar la seguridad y la vida útil de alimentos y bebidas sin usar calor elevado. El gasto se registra como el valor de los equipos y soluciones relacionadas vendidos a los usuarios finales.
Exclusiones del alcance: No se cuentan la pasteurización térmica básica ni las etapas estándar de calentamiento o cocción. También se excluyen los servicios de empaquetado posteriores que no incluyan un tratamiento no térmico.
Descripción general de la segmentación
- Por Tecnología
- Procesamiento de Alta Presión (HPP)
- Campo Eléctrico Pulsado (PEF)
- Procesamiento Ultravioleta (UV)
- Procesamiento Ultrasónico
- Irradiación
- Otros
- Por Aplicación
- Alimentos y Bebidas
- Frutas y Verduras
- Panadería y Confitería
- Carne, Aves de Corral y Productos del Mar
- Lácteos y Alternativas Lácteas
- Bebidas
- Otros
- Alimentos para Mascotas
- Otros
- Alimentos y Bebidas
- Por Usuario Final
- Fabricantes de Alimentos y Bebidas
- Laboratorios de Investigación
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Francia
- Reino Unido
- España
- Países Bajos
- Italia
- Suecia
- Polonia
- Bélgica
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Indonesia
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Chile
- Colombia
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Nigeria
- Arabia Saudita
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza fijando los límites de cobertura y luego construyendo una lista depurada de señales de demanda que se puedan comprobar año tras año. Primero se revisan fuentes públicas como las referencias del USDA y la FDA sobre seguridad alimentaria y controles de procesamiento, las series de producción alimentaria de la FAO, los flujos comerciales de UN Comtrade para categorías de maquinaria relevantes y los indicadores macroeconómicos del Banco Mundial que explican las inversiones en procesamiento de alimentos.
Para convertir estos puntos de referencia en un modelo funcional, también utilizamos informes anuales de empresas, presentaciones a inversores, anuncios de expansión de plantas y publicaciones de asociaciones sectoriales centradas en el procesamiento por alta presión y métodos no térmicos comparables. Se utiliza una suscripción de pago para datos financieros de empresas y noticias, principalmente para estandarizar el momento de reconocimiento de ingresos y reducir las brechas en las divulgaciones de empresas privadas. Se examinan bases de datos de patentes para rastrear dónde se están comercializando métodos más recientes. Estos ejemplos no son exhaustivos, y se revisaron otras fuentes públicas para la recopilación, verificación cruzada y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo que implican las señales documentales, especialmente en torno al ritmo de adopción y el movimiento de precios en tecnologías como el procesamiento por alta presión y PEF. Entrevistamos a proveedores de equipos, integradores, fabricantes de alimentos y bebidas, y expertos técnicos en APAC, EMEA y América, y luego ajustamos los supuestos sobre utilización, ciclos de reemplazo y adjunción de servicios cuando las respuestas difieren de las estimaciones iniciales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 14% | APAC: 48% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 37% | EMEA: 32% |
| Actores más pequeños: 15% | Gerentes: 49% | América: 20% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye utilizando un enfoque descendente, en el que se reconstruye la actividad regional de procesamiento de alimentos y bebidas y luego se filtra según la proporción realista de líneas que pueden adoptar etapas no térmicas. Esos grupos de demanda se traducen en valor de mercado utilizando la combinación tecnológica y los rangos de precio de venta promedio validados mediante entrevistas.
Corroboramos los resultados con aproximaciones ascendentes selectivas, incluidas agregaciones de ingresos de proveedores muestreados, verificaciones de canal y la lógica de reemplazo de la base instalada. Las huellas de mercado se siguen de cerca porque se manifiestan directamente en la demanda, por ejemplo el crecimiento de la producción de alimentos y bebidas envasados, las adiciones de capacidad en plantas de procesamiento de alto rendimiento, la adopción por tipo de producto en categorías sensibles al calor, los ciclos típicos de reemplazo de equipos y las tasas de adjunción de servicio y mantenimiento.
Cuando la divulgación de los proveedores es incompleta, las brechas se manejan utilizando rangos de pares comparables, luego se acotan con señales de envíos regionales y retroalimentación de entrevistas. Los pronósticos se elaboran mediante análisis de escenarios respaldados por comprobaciones basadas en regresión sobre los principales impulsores de la demanda, y luego se ajustan según las expectativas de expertos respecto al escrutinio regulatorio, la demanda de etiqueta limpia y las presiones de energía y costos. Antes de finalizar, verificamos que la TCAC implícita en el modelo se alinee con las restricciones prácticas de expansión de capacidad y adopción.
Validación de datos y ciclo de actualización
La validación se realiza triangulando los totales del modelo con señales independientes, como las tendencias de inversión regional en procesamiento de alimentos, los movimientos comerciales de maquinaria relevante y el crecimiento implícito de la base instalada necesario para respaldar el pronóstico. Los valores atípicos se identifican de forma temprana y, cuando la variación no puede explicarse por el alcance o el momento, revisamos nuevamente los supuestos y volvemos a contactar a encuestados seleccionados para aclaraciones.
A continuación se sigue una revisión de varios pasos para garantizar que los cálculos, las conversiones de moneda y la lógica de progresión de precios sean internamente coherentes antes de la aprobación final. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando anuncios importantes de plantas, cambios regulatorios o variaciones pronunciadas de moneda e inflación pueden mover el valor del mercado de manera significativa. Justo antes de la entrega, se completa un paso adicional para que los clientes reciban la visión más reciente basada en la información más actualizada disponible.
Tamaño del mercado global de procesamiento no térmico de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras de mercado publicadas para el procesamiento no térmico pueden diferir ampliamente incluso cuando cubren tecnologías similares. Las decisiones de tiempo y precios pueden cambiar el valor reportado porque los estudios varían en la cobertura de usos finales, en cómo se proyectan los precios de los equipos y en si modelan un ciclo de equipos a corto plazo o una historia de adopción a más largo plazo.
En este estudio, la cadencia de actualización y el momento de conversión de moneda se manejan de forma conservadora, por lo que los cambios de un año a otro reflejan mejor los patrones de compra reales en lugar de las fluctuaciones del tipo de cambio. El movimiento del ASP se verifica frente a la retroalimentación de las entrevistas antes de fijar los totales, razón por la cual el tamaño del mercado se alinea de la manera en que lo hace para Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 2,24 mil millones (2026) | |
| Editor Sectorial A | USD 2,84 mil millones (2025) | Utiliza un año base diferente y una ventana de pronóstico más larga, y también parece incluir aplicaciones adyacentes más allá del procesamiento de alimentos, lo que puede inflar el total a corto plazo. |
| Consultora de Mercado B | USD 2,55 mil millones (2025) | El detalle del alcance es menos explícito en los extractos públicos, y el valor puede variar según cómo se traten los paquetes de tecnología y servicios, junto con el momento de conversión de moneda utilizado para los totales globales. |
En general, la dispersión se explica principalmente por la selección del año, lo que se cuenta en torno a las aplicaciones adyacentes y cómo se trasladan los precios y la moneda a través del modelo. Al mantener los supuestos vinculados a señales de adopción observables y revalidar los rangos de ASP durante las actualizaciones, la cifra final sigue siendo trazable a pasos que se pueden repetir a medida que llegan nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de procesamiento no térmico?
El mercado está valorado en USD 2,24 mil millones en 2026 y se proyecta que alcanzará USD 3,36 mil millones en 2031 con una CAGR del 8,43%.
¿Qué tecnología lidera el mercado de procesamiento no térmico?
El Procesamiento de Alta Presión ostenta una participación del 49,02%, respaldado por una amplia aceptación regulatoria e instalaciones comerciales en bebidas y carnes.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
La rápida industrialización, la mejora de las regulaciones de seguridad alimentaria y la creciente demanda de la clase media por alimentos frescos premium impulsan una CAGR del 9,98% en Asia-Pacífico hasta 2031.
¿Qué segmento de aplicación crece más rápidamente?
Los Alimentos para Mascotas muestran el mayor dinamismo con una CAGR del 10,28%, ya que las dietas crudas premium requieren control de patógenos sin cocción.
Última actualización de la página el:



