
マウスウォッシュ市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 6.78 十億米ドル |
| 市場規模 (2031) | 9.43 十億米ドル |
| 成長率 (2026 - 2031) | 6.76 % |
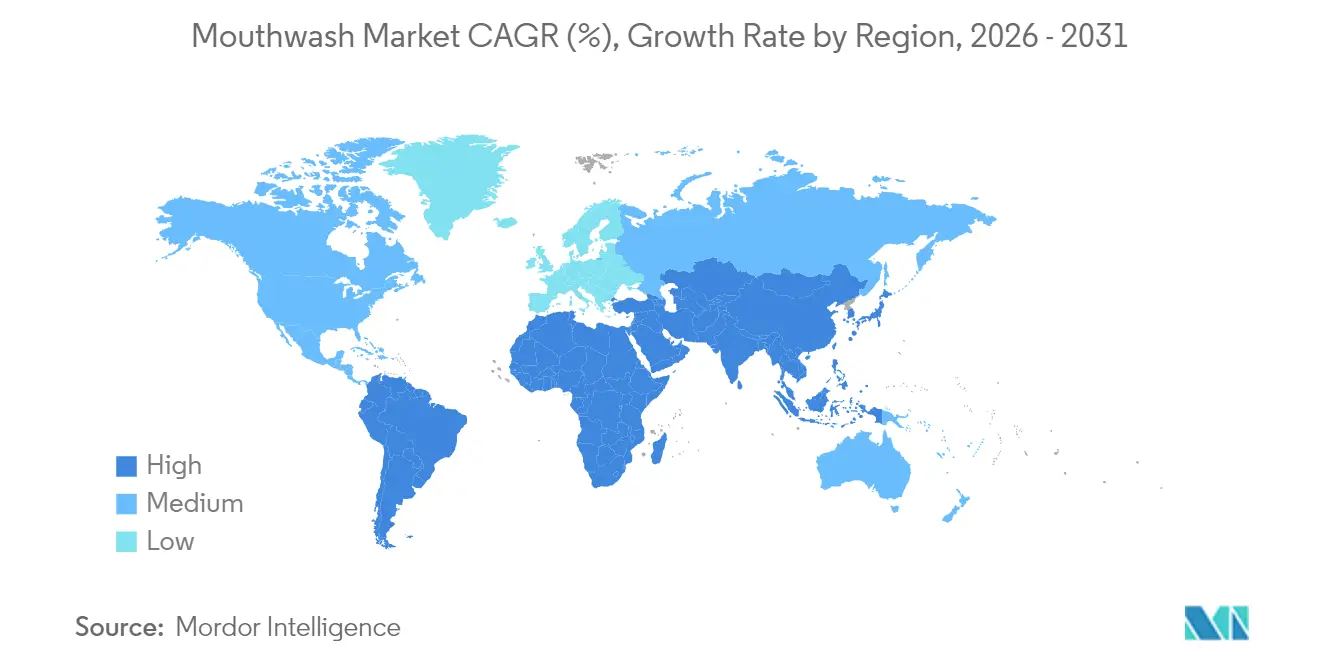
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
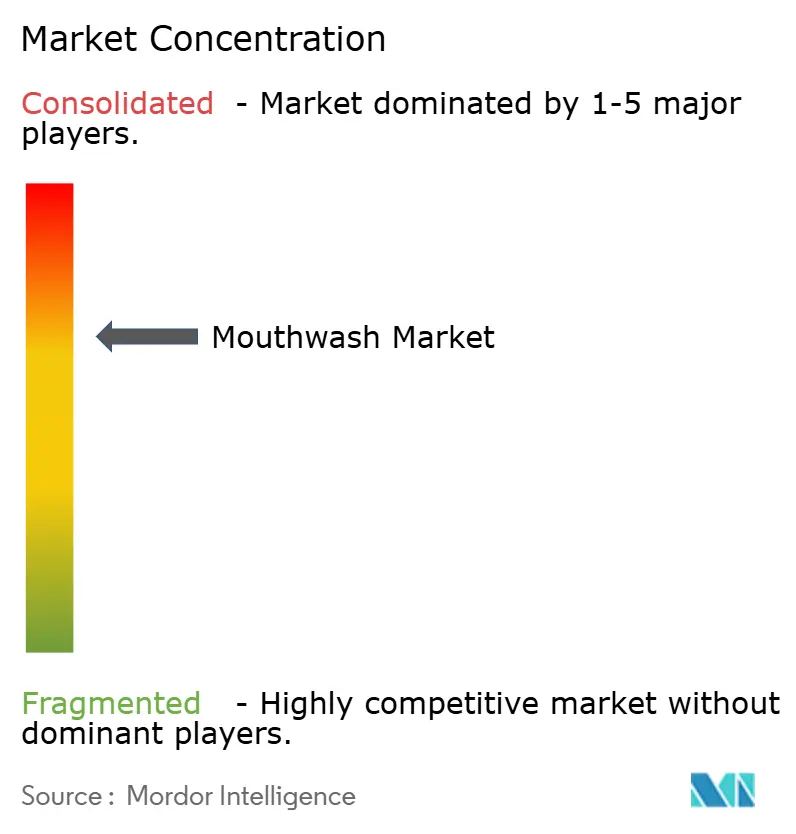
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマウスウォッシュ市場分析
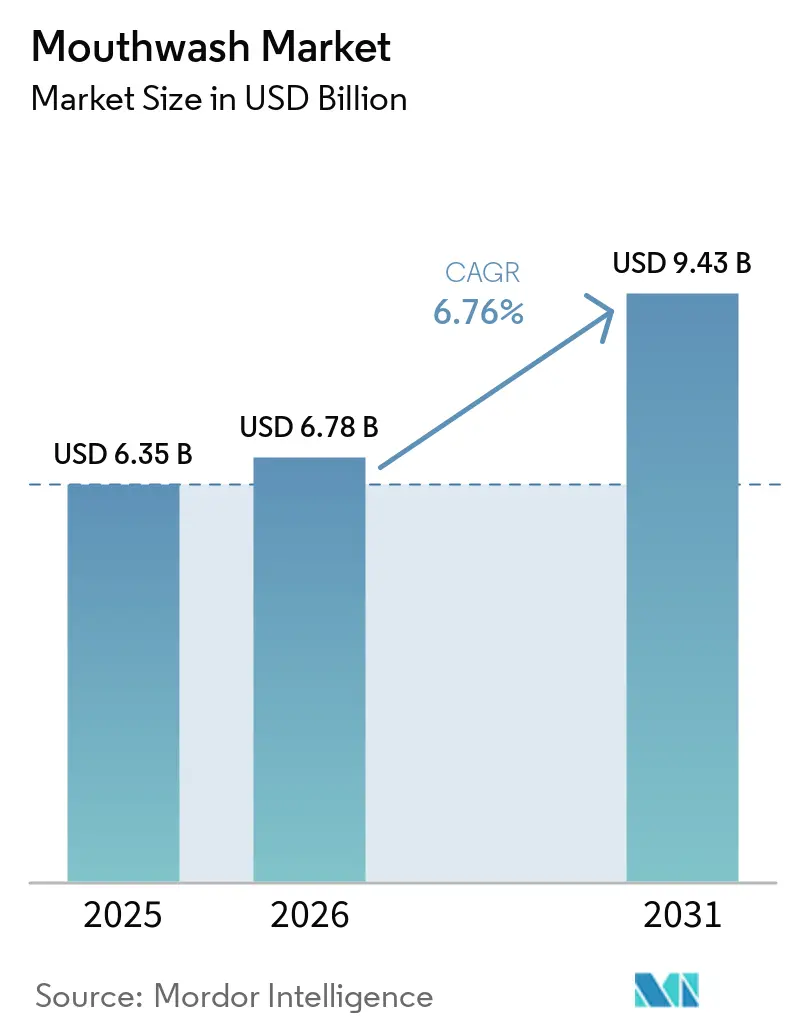
マウスウォッシュ市場規模は2025年に6.35 ビリオン 米ドルと評価され、2026年には6.78 ビリオン 米ドルに成長すると推定されており、予測期間(2026〜2031年)のCAGR 6.76%で2031年までに9.43 ビリオン 米ドルに達する見込みです。この成長は、消費者の嗜好の変化および規制環境の進化に牽引された市場の着実な拡大を示しています。政府のフッ素プログラムや歯科専門家による推奨の増加により、消費者がコスメティックリンスから健康上のメリットを持つ製品へと移行するよう促されていることから、治療用マウスウォッュ製品への需要が高まっています。プレミアム化のトレンドが勢いを増しており、消費者は疾患予防、歯のホワイトニング、口臭予防などのメリットを提供する臨床的に実証された処方を選ぶ傾向が強まっています。研究開発の取り組みも活発化しており、アルコールフリー処方、天然成分、先進的なデリバリーシステムなどのイノベーションに焦点が当てられています。こうした進歩が市場の競争環境を再形成しています。グローバルな口腔衛生キャンペーンも、マウスウォッシュの日常的な使用を単なる任意の衛生ステップではなく、総合的なウェルネスの不可欠な一部として促進する上で重要な役割を果たしています。マウスウォッシュ市場は適度に集約されており、主要企業がイノベーションと競争を牽引しています。
主要レポートのポイント
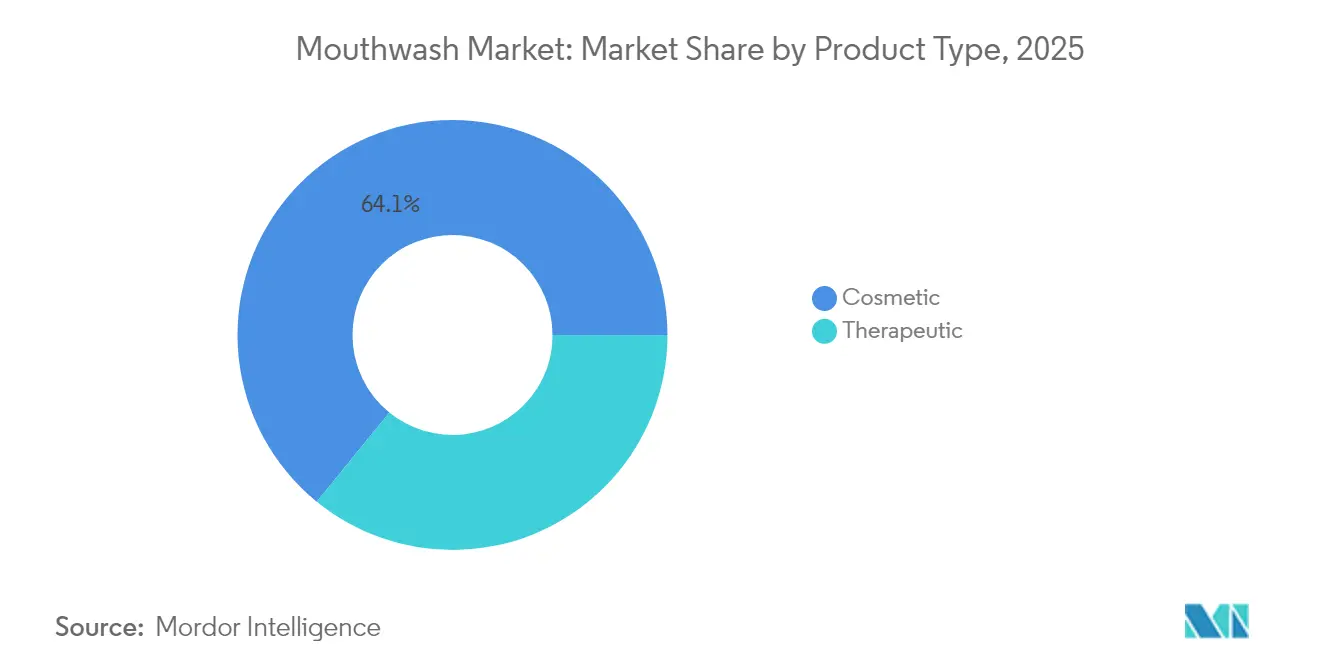
- 製品タイプ別では、コスメティック製品が2025年のマウスウォッシュ市場シェアの64.12%をリードし、治療用製品は2031年にかけてCAGR 7.18%で拡大しています。
- 性質別では、従来型処方が2025年のマウスウォッシュ市場規模の86.22%を占め、オーガニック製品は2031年にかけCAGR 7.77%で拡大しています。
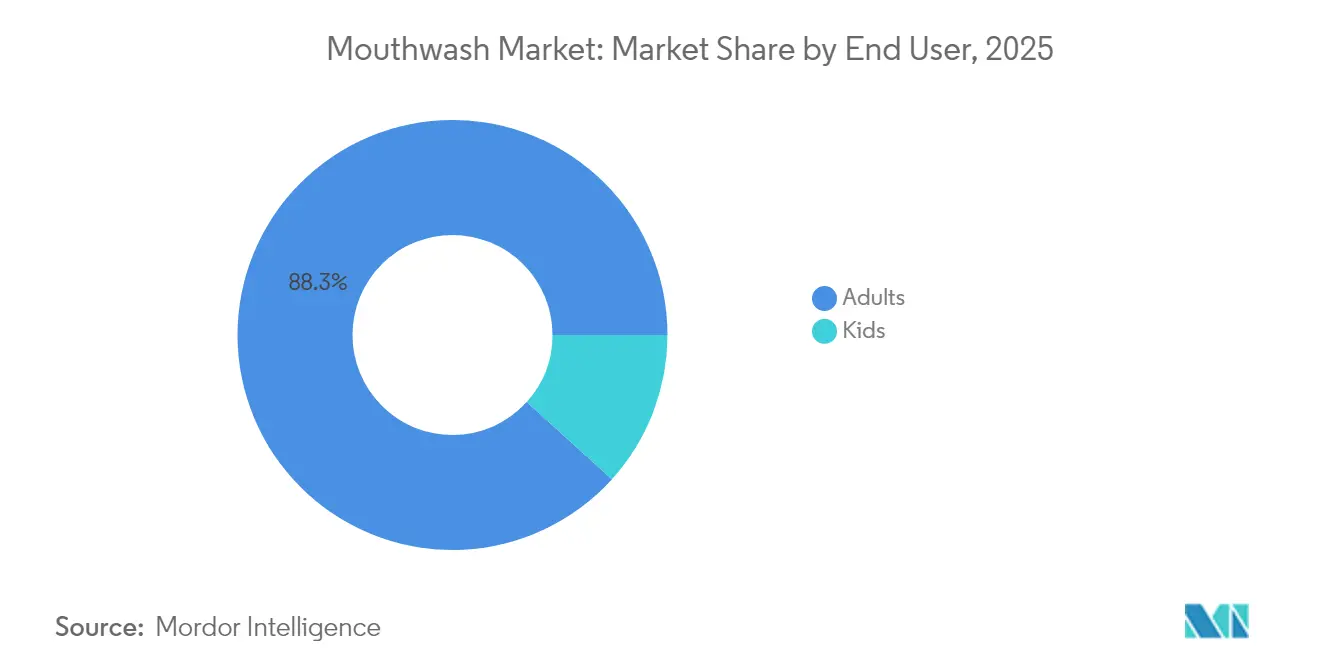
- エンドユーザー別では、成人が2025年のマウスウォッシュ市場シェアの88.30%を占め、子ども向け処方は2031年までにCAGR 8.96%で成長すると予測されています。
- 包装別では、ボトルが2025年のマウスウォッシュ市場規模の66.92%を維持し、パウチが最速のCAGR 7.03%を2031年にかけて達成しています。
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2025年のマウスウォッシュ市場シェアの36.10%を占め、オンライン小売は2031年にかけてCAGR 9.03%で成長しています。
- 地域別では、北米が2025年のマウスウォッシュ市場規模の35.20%を占め、アジア太平洋地域は2031年にかけてCAGR 8.53%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜) CAGRへの影響予測(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 口腔衛生に関する 意識の高まり | +0.8% | グローバル、 特に北米および欧州でより強い影響 | 中期 (2〜4年) |
| 公立学校における政府の フッ素および口腔衛生イニシアチブ | +0.6% | 北米および欧州が中心、 アジア太平洋へ拡大 | 長期 (4年以上) |
| コスメティックおよびエステティック 口腔ケアへの需要拡大 | +0.7% | グローバル、 北米および都市部のアジア太平洋市場が主導 | 短期 (2年以下) |
| 製品処方の 革新 | +0.5% | グローバル、 研究開発の集中は北米および欧州 | 中期 (2〜4年) |
| アルコールフリーおよびハーバル 処方へのシフト | +0.4% | グローバル、 欧州および都市部のアジア太平洋で最も強い | 中期 (2〜4年) |
| 歯科医師による 専門的推奨の増加 | +0.6% | 北米および欧州が中心、 中東およびアフリカへの波及 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
口腔衛生に関する意識の高まり
口腔衛生に関する意識は、各種政府プログラムおよび公衆衛生キャンペーンに支えられ、着実に高まっています。これらの取り組みには、定期的なブラッシングやマウスウォッシュの使用による歯科疾患予防の重要性を強調した詳細なガイドによる医療従事者の研修が含まれています。世界規模では、世界保健機関の報告によると、口腔疾患毎年約37億人に影響を与えており、予防的口腔ケアソリューションの緊急の必要性が浮き彫りになっています[1]。口腔衛生への消費者の関心は高まっており、口腔衛生財団の最新データによると、2024年には英国の成人の93%が口腔衛生について家族や友人と気軽に話せると感じていることが明らかになっています[2]。これは、口腔衛生が総合的な健康とウェルネスの重要な一部となりつつある文化的な変化を示しています。こうした複合的な取り組みが、口腔ケアの重要性に対する人々の理解を深めるに役立っています。
公立学校における政府のフッ素および口腔衛生イニシアチブ
政府のフッ素プログラムは、特にマウスウォッシュを含む子ども向け口腔ケア製品の開発とマーケティングの形成において重要な役割を果たしています。米国では、公立学校が年齢に適したフッ素濃度のガイドラインに従ってフッ素マウスリンスプログラムを実施することが義務付けられています。例えば、オハイオ州の改正法典では、学校のスタッフやボランティアは、生徒の保護者または後見人から署名入りの同意書を受け取らない限り、生徒にフッ素マウスリンスを投与することができないと規定されています。これにより、保護者が子どもの口腔ケアの決定に関与することが保証されています。これらの規制により、企業は臨床試験を実施することが求められ、市場に参入しようとする新興ブランドにとっての課題となっています。さらに、2025年3月、食品医薬品局(FDA)は、子ども向けの未承認の経口摂取フッ素処方薬製品を市場から撤去する措置を講じました[3]。この動きは、小児口腔ケアにおける安全性と有効性への関心の高まりを示しています。
歯科医師による専門的推奨の増加
歯科医師による推奨は、治療用マウスウォッシュの使用拡大において重要な役割を果たしています。歯科医師は、患者固有のニーズに基づき、歯周病、歯肉炎への対応やフッ素保護を目的とするものなど、特定の種類のマウスウォッシュを処方することが多くあります。Scientific Research Publishingが2024年5月に実施した調査では、回答者の49%が口臭対策のためにマウスウォッシュを使用し、37%が歯周病の管理のため、10%が喉の不快感の緩和のために使用していることが明らかになりました[4]。歯科医師はこうした推奨を行い、患者がコスメティック的な特徴よりも治療上のメリットを優先するよう促すことが多くあります。主要ブランドは、歯科医師に最新情報を提供し関与を維持するために、教育プログラムや臨床研究に投資しています。これにより、歯科医師が引き続き自社製品を推奨し、これらのブランドが市場プレゼンスを拡大することが可能となっています。消費者は口腔ケア製品について専門家のアドバイスに頼ることが多いため、この専門家の影響力が治療用マウスウォッシュセグメントの成長を大幅に後押ししています。
製品処方の革新
製品処方の革新は、マウスウォッシュ市場の成長を促進する上で重要な役割を果たしています。ブランドは製品の有効性、安全性、および全体的な魅力を向上させるために先進技術に注力しています。カプセル化、pH調整、および亜鉛-アミンフッ化物などのマルチイオン複合体などの技術が、有効成分のデリバリーを向上させ、刺激を軽減し、製品の賞味期限を延長するために使用されています。例えば、2023年10月、Kenvueはリステリン®クリニカルソリューションズラインを発売し、フッ素吸収を高め歯を強化するためのラピッドフュージョンテクノロジーを使用しています。同様に、2024年4月、Lion Corporationは、個別化された口腔ケアのために設計されたpH調整処方を特徴とするOCH-TUNEマウスウォッシュラインを発表しました。これらの進歩は、製品をより効果的にするだけでなく、確立されたブランドに競争上の優位性をもたらします。
抑制要因インパクト分析*
| 抑制要因 | (〜) CAGRへの影響予測(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 代替品からの 強い競争 | -0.9% | グローバル、 特に価格感応度の高い市場で激しい | 短期 (2年以下) |
| アルコールベース処方を めぐる懸念 | -0.5% | グローバル、 健康意識の高い層で最も強い影響 | 中期 (2〜4年) |
| 発展途上地域における 価格感応度 | -0.7% | アジア太平洋、中東およびアフリカ、 ならびにラテンアメリカの中核市場 | 長期 (4年以上) |
| マウスウォッシュを 非必須品として認識 | -0.4% | グローバル、 口腔衛生習慣の文化的差異により異なる | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
代替品からの強い競争
マウスウォッシュ市場は、ウォーターフロッサーやプロバイオティクスローゼンジなどの代替口腔ケア製品からの競争が激化しています。これらの代替品は、口腔衛生を維持するための革新的または自然な方法を求めている消費者の間でますます人気を集めています。これらの製品の多くは、その有効性を示す臨床研究に裏付けられており、治療上の利点や科学的な裏付けのない従来のコスメティックマウスウォッシュに対して、その価値を証明するよう圧力をかけています。消費者がオンラインマーケットプレイスで機能やレビューを簡単に比較できるため、治療上の利点や科学的な裏付けのない製品は、より効果が低いと認識されるリスクにさらされています。この課題に対処してマーケットシェアを維持するため、企業はマウスウォッシュを歯ブラシやフロスなどの他の口腔ケア製品と組み合わせたバンドル商品を導入しています。これらのバンドルは、単一のプラットフォーム内で包括的な口腔ケアソリューションを作り出すことによってブランドロイヤルティを促進します。
アルコールベース処方をめぐる懸念
アルコールベースのマウスウォッシュ処方に関する懸念は市場の成長を遅らせており、これは研究が過剰使用と口腔粘膜の刺激や潜在的ながんリスクなどの問題を関連付けているためです。これらの知見は、専門的ガイドラインにおけるより慎重な推奨につながっています。小売業者や保険会社も、より安全な代替品が利用可能でない限り、高いアルコール含有量のマウスウォッシュを在庫に置いたり推奨したりすることに慎重になっています。これらの課題に対処するため、企業はますますアルコールフリーのマウスウォッシュオプションの開発に注力しています。これらの代替品は、精油や第四級アンモニウム化合物などの成分を使用して、アルコールに関連するリスクなしに同様の抗菌効果を提供します。ブランドは、製品包装に明確で透明なラベルを含めることによって消費者を教育するための措置を講じています。また、アルコールフリー処方の安全性と利点についての意識を高めるために、専用の教育ウェブサイトを立ち上げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
コスメティックの優位性にもかかわらず治療用が地歩を固めるコスメティックマウスウォッシュは2025年のマウスウォッシュ市場をリードし、総市場シェアの64.12%を占めました。このセグメントの人気は、歯のホワイトニング効果と長続きする爽やかな息を提供する製品に対する消費者の嗜好によって牽引されています。オフラインおよびオンライン小売チャネルを通じたこれらの製品の幅広い入手可能性は、魅力的なフレーバーと魅力なパッケージングと相まって、多くの人にとって便利な選択肢となっています。審美的なメリットを強調するマーケティングキャンペーンがさらに需要を押し上げています。口腔衛生への意識が高まっているにもかかわらず、コスメティックマウスウォッシュは、日常の口腔ケアルーティンにおいて迅速かつ目に見える結果を求める消費者にとって引き続き好まれる選択肢となっています。
治療用マウスウォッシュは急速に支持を集めており、2026年から2031年にかけてCAGR 7.18%という最も急成長するセグメントになると予測されています。この成長は主に、歯肉炎、プラーク、歯周病などの問題に対処するための抗菌剤およびフッ素系成分を含む製品に対する歯科医師の推奨の増加によって牽引されています。消費者は臨床的に実証されたメリットを持つ先進的な処方をますます信頼するようになっており、採用が促進されています。健康意識の高まり、遠隔歯科診療の相談、口腔衛生キャンペーンが治療用マウスウォッシュの使用を促進しています。この変化は、消費者がマウスウォッシュを単なるコスメィック製品ではなく、予防的口腔ケアの不可欠な一部として捉えるようになっている成長トレンドを示しています。
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に提供されます
性質別:
コンベンショナルのリーダーシップにもかかわらずオーガニックセグメントが急伸コンベンショナルなマウスウォッシュ処方は2025年に市場を支配し、総市場シェアの86.22%を占めました。その人気は主に、小売店での広範な入手可能性、確立されたブランドの評判、および従来のフレーバーや成分への消費者の親しみやすさによるものです。これらの製品は日常の口腔衛生のための信頼できる効果的なソリューションとしてよくマーケティングされており、幅広い層に響いています。その手頃な価格と使いやすさは、基本的な口腔ケアを求める消費者にとって便利な選択肢となっています。新しいトレンドの台頭にもかかわらず、コンベンショナルなマウスウォッシュは世界中の多くの家庭の定番オプションであり続けています。
一方、オーガニックなマウスウォッシュは急速に支持を集めており、2031年にかけてCAGR 7.77%という力強い成長が期待されています。この成長は、自然で持続可能な製品への消費者の関心の高まり、およびアルコールフリーで化学物質フリーの処方への嗜好によって促進されています。オーガニックなマウスウォッシュは植物由来の成分とエコフレンドリーな包装を採用していることが多く、環境意識の高い消費者にアピールしています。健康志向の消費者もまた、穏やかでありながら効果的な口腔ケア効果を求めてこれらの製品に引き寄せられています。クリーンラベルおよび持続可能な慣行への意識が高まるにつれ、オーガニックなマウスウォッシュは市場で重要なニッチを確立しており、新規および既存のユーザー双方を引き付けています。
エンドユーザー別:
大人市場の安定性と子供セグメントの革新のコントラスト2025年、成人はマウスウォッシュ市場において最大のセグメントを占め、総市場シェアの88.30%を占めました。この優位性は主に、成人の間での日常的な口腔ケアルーティンの一部としてのマウスウォッシュの広範な使用によるものです。歯茎のケアや口臭予防など、特定の口腔衛生ニーズに対応するさまざまな製品の入手可能性が、このセグメントをさらに後押ししています。信頼できるブランド、馴染みのあるフレーバー、利便性と口腔衛生上のメリットを強調する効果的なマーケティングキャンペーンが引き続き成人消費者を惹きつけています。長期的な口腔衛生維持への意識の高まりが、成人の口腔ケア習慣におけるマウスウォッシュの重要性を確固たるものにしています。
一方、子ども向けマウスウッシュセグメントは、2031年にかけてCAGR 8.96%という大幅な成長が見込まれています。この成長は、早期の口腔衛生習慣の重要性に対する保護者の意識の高まりによって促進されています。小児歯科医は、虫歯予防と健康な歯の促進のために子どもへのマウスウォッシュ使用を積極的に推奨しています。この需要に応えるため、企業は子どもに親しみやすいフレーバー、カラフルなパッケージング、インタラクティブなデザインを取り入れた製品を導入し、子どもにとって口腔ケアをより魅力的なものにしています。これらの取り組みは、子どもが早期に良好な口腔衛生習慣を身につけることを促すとともに、若いユーザー向けに特別に設計された安全で効果的な製品への高まる需要にも対応することを目的としています。
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に提供されます
包装タイプ別:
サステナビリティがボトル優位にもかかわらずポーチの成長を牽引ボトル入りマウスウォッシュ形態は2025年の市場において主要な選択肢であり、総市場シェアの66.92%を占めました。その人気は、使いやすさ、耐久性、スーパーマーケットや薬局などの小売店での入手しやすさに起因しています。消費者はボトル入りマウスウォッシュを日常の口腔ケアに便利なものと感じており、そのデザインが容易な計量と一貫した使用を可能にしています。頑丈なパッケージングは製品品質を保証し、確立されたブランドへの信頼を築きます。これらの要因が、効果的な口腔衛生ソリューションを求める幅広いユーザーにとってボトル形態を信頼性が高く好まれる選択肢にしています。
一方、パウチ形態は急速に人気を集めており、2031年にかけてCAGR 7.03%で成長すると予測されています。その軽量でコンパクトなデザインは輸送コストの効率化に貢献し、持続可能なパッケージングへの高まる需要とも合致しています。多くのブランドがパウチをエコフレンドリーな代替品としてマーケティングし、環境意識の高い消費者にアピールしています。詰め替え可能な性質は、廃棄物を削減しながら口腔衛生を維持する実用的でコスト効率の高い選択肢をユーザーに提供します。この新興セグメントは、口腔ケア製品において利便性と持続可能性の両方を求める消費者に対応する機会をブランドに提供しています。
流通チャネル別:
Eコマースが従来の小売パターンを破壊スーパーマーケット/ハイパーマーケットは2025年のマウスウォッシュ市場において主要な流通チャネルであり、総市場シェアの36.10%を占めました。これらの店舗は、利便性とアクセスしやすさから多くの顧客を惹きつけています。製品は衝動買いを促すよう戦略的に棚に配置されており、消費者が日常の買い物の際にマウスウォッシュを手に取りやすくなっています。プロモーション、割引、店内広告がこれらの小売形態での売上をさらに押し上げています。スーパーマーケットおよびハイパーマーケットに関連する信頼性と親しみやすさが、口腔ケア製品の購入において好まれる選択肢となっています。
しかし、オンライン小売は急速に成長しており、2031年までにCAGR 9.03%を達成すると予測されています。この成長は、製品の定期的な配送を保証するサブスクリプションサービスの人気の高まりと、個人の嗜好に対応したターゲット型オンライン広告によって促進されています。Eコマースプラットフォームは利便性も提供しており、消費者が自宅から買い物をし、限定特典やバンドルを含むより幅広い製品にアクセスできるようにしています。メーカーはこれらのプラットフォームを活用して顧客と直接関わり、パーソナライズされたプロモーションを提供してブランドロイヤルティを高めています。その結果、オンライン小売はマウスウォッシュ製品のリーチを拡大するための不可欠なチャネルとなりつつあります。
地域分析
北米マウスウォッシュ市場
北米は2025年のマウスウォッシュ市場において35.20%という大きなシェアを占めており、消費者の高い購買力、歯科医師による積極的な推奨、フッ化物使用および製品表示に関する明確な規制ガイドラインがその背景にある。この地域の市場は引き続き成長しているものの、普及の進展と市場の飽和により成長ペースは鈍化している。こうした課題に対応するため、各企業はドライマウス(口腔乾燥症)やインプラント周囲ケア向けのソリューションなど、革新的な治療用製品を投入し、特定の消費者ニーズに応えるとともに新たな収益機会の開拓を図っている。
アジア太平洋マウスウォッシュ市場
アジア太平洋地域はCAGR 8.53%という最も急速な成長を示しています。この成長は、都市部における中間層人口の増加、歯科保険へのアクセスの向上、より良い口腔ケア習慣を促進するソーシャルメディアの影響によって支えられています。中国やインドなどの国々がこの需要を牽引しており、中国の拡大する地方中核都市や、インドの学校ベースの口腔衛生イニシアチブが重要な役割を果たしています。アルコールフリーやハーブ系処方(緑茶やクローブベースのフレーバーなど)に対する消費者の嗜好が、グローバルブランドに対して地域の嗜好や好みに合せた製品の調整を促しています。
欧州・中東・アフリカおよびラテンアメリカのマウスウォッシュ市場
欧州では、欧州連合の厳格な化粧品規制に沿って、環境意識の高い消費者がリサイクル可能な包装やオーガニック成分をますます好むようになっており、市場は着実な成長を続けている。中東・アフリカでは、普及率に大きなばらつきが見られる。湾岸協力会議(GCC)の富裕国では西側市場と同様のプレミアム製品の採用が進む一方、アフリカの農村部ではマウスウォッシュが依然として必需品とは見なされていない。ラテンアメリカでは、市場の動向はまちまちである。ブラジルでは矯正歯科治療の増加が治療用マウスウォッシュの需要を押し上げているが、他国では経済的課題や通貨変動が価格の柔軟性と市場全体の成長を制限している。
規制環境
マウスウォッシュの規制は、製品の効能表示および用途によって決まり、これが製品を異なる監督経路の下に置く要因となる。米国では、抗う蝕効果を訴求する治療用マウスウォッシュはFDAのOTCモノグラフ要件(例えば、抗う蝕薬製品に関するOTCモノグラフM021)に準拠する必要がある一方、より広範な口腔ケア医薬品製品はFD&C法第505G条に基づき発行されるFDAの最終行政命令の対象となる(OTC向け口腔ケア医薬品製品に関するM022を含む)。口腔リンスが物理的機序によりプラーク付着を低減することを訴求する場合、FDAはこれをクラスII医療機器として分類し、プラーク付着抑制口腔リンスに関する同局の特別管理ガイダンスに基づく510(k)クリアランスが必要となる場合がある。
規制上の精査は、消費者への訴求内容の伝達方法にも及ぶ。FDAはラベリングに関して主たる管轄権を有し、米国連邦取引委員会(FTC)は広告を監督し、健康関連の訴求について、そのHealth Products Compliance Guidanceに基づき、有能かつ信頼できる科学的証拠を求めている。こうした規制の枠組みは、ブランド企業に対し、準拠したラベリングおよび登録情報の維持(例えば、DailyMed/NLMエコシステムに登録されているColgate-Palmoliveの製品ラベル)を促し、治療用、小児向け、知覚過敏対応の訴求に関する臨床的・科学的根拠の強化を促している。
競争環境
マウスウォッシュ市場は中程度に集約されており、上位5社が総市場シェアの約70%を占めています。大手多国籍企業は研究、開発、およびマーケティングにおける規模の経済から恩恵を受けています。例えば、Church & DwightのTheraBreathの5億8,000万米ドルでの買収は、治療製品のポートフォリオを拡大し、市場ポジションを強化しました。同様に、Colgate-Palmoliveはセチルピリジニウム-フッ化物ブレンドなどの独自成分の開発に注力し、歯科医師とのパートナーシップを強化しプライベートブランドからの競争を軽減しています。
市場における革新は、インプラント術後の治癒、歯垢検出、または唾液診断などの特定の症状向けに設計された専門的なマウスウォッシュ製品にますます焦点が当たっています。スタートアップはより迅速な臨床試験を活用してこれらのニッチ製品を導入しています。Eコマース重視のブランドはサブスクリプションモデルとデータ分析を使用して、フレーバーオプションや投与推奨をカスタマイズし、従来の小売プレーヤーの優位性に挑戦しています。サステナビリティも重要な焦点となっており、Lion Corporationのような企業が2026年までに完全リサイクル可能な包装へのコミットメントを示しており、環境責任は独自の販売ポイントではなく標準的な期待とみなされるようになっています。
業界への資本投資は、より優れた成分デリバリーのためのマイクロカプセル化、AI駆動のフレーバー開発、消費者後リサイクル(PCR)コンテンツを使用した包装施設などの先進技術に向けられています。企業はまた、消費者がますます透明性と科学的裏付けを求めるようになる中、査読済み研究および実世界のエビデンスによる製品表示の検証を優先しています。情報通りで研究志向の購買者との信頼を構築するため、企業は大学との連携を強化し、オープンアクセス研究を公開しており、これらは競争上の優位性を得るための従来の広告よりもますます重要になっています。
マウスウォッシュ業界のリーダー企業
-
Colgate-Palmolive Company
-
Kenvue Inc.
-
Procter & Gamble Company
-
GlaxoSmithKline plc
-
Unilever plc
- 注:主要企業の掲載順は順位を示すものではありません。
マウスウォッシュ市場 このレポートでカバーされる企業
- Colgate-Palmolive Company
- Kenvue Inc.
- Procter & Gamble Company
- GlaxoSmithKline plc
- Curasept S.p.A
- Unilever plc
- Sunstar Group
- Oral Care Australia Pty Ltd (Denta Med)
- Kao Corporation
- Lion Corporation
- Church & Dwight Co., Inc.
- Dabur India Ltd
- Himalaya Global Holdings Ltd
- LG Corporation
- Perrigo Company plc
- Alticor Inc.
- Triumph Pharmaceuticals Inc.
- L'Oréal SA (Aesop)
- Venture Life Group (Dendron Brands)
- Grants of Australia
市場機会と将来展望
治療的訴求は、市場全体でコンプライアンスに適合し、臨床的に支持される効能表示を維持できるブランドにとって、依然として活躍の場を生み出している。これは、化粧品的なリンスから予防志向の効能(抗歯肉炎、抗う蝕、プラークコントロール)および歯科医推奨への移行と密接に関連している。米国では、OTC医薬品モノグラフに基づく口腔ケアの効能表示(FDA)と広告の根拠に関する要件(FTC)の区分がより明確になったことで、根拠の裏付け、ラベルの規律、そして歯磨き粉、歯ブラシ、マウスウォッシュを組み合わせたシステム型口腔ケアバンドルへの投資を行う企業にとっての機会が支えられており、これにより日々の使用習慣が強化され、リテールおよびeコマース全体でのコンバージョンが向上する。
パッケージングおよび剤形イノベーションも、ノンアルコール処方、携帯性、持続可能性へのカテゴリーシフトに支えられた機会領域である。リフィルパウチや単一素材のパッケージングは、プラスチック削減を求める消費者と小売業者からの圧力に対応する一方、携帯用フォーマットは自宅の浴室以外での追加的な使用機会を生み出している。D2C(直販)およびサブスクリプション主導の流通も、従来の薬局網への依存を減らし、チャレンジャーブランドや既存企業がニッチな処方(例えば、ノンアルコール、エッセンシャルオイル系、先進的な有効成分)を、より速いフィードバックループとターゲットを絞ったパーソナライゼーションで試す手段を提供している。特に、ノンアルコールおよびハーブ系の選好がすでに顕著な、成長率の高いアジア太平洋地域の都市部市場において、この動きが見られる。
最近の産業開発事情 マウスウォッシュ市場
- 2026年5月:Kenvueは、リステリンのグローバルなリステージを発表した。これには新シリーズの展開、および2026年第1四半期の更新で強調された「Listerine On-The-Go Alcohol Free Mouthwash Sachets」の発売が含まれる。この変更は携帯性により使用機会を広げ、主流ブランドにおけるノンアルコール製品への移行を強化するものである。
- 2025年2月:Colgate-Palmoliveは、Colgate Total Active Prevention Systemの発売を発表した。このシステムには、CPCおよびジンクテクノロジーを軸に、より長時間の抗菌効果を訴求するマウスウォッシュが含まれる。このシステム型アプローチは、マウスウォッシュを隣接する口腔ケアステップと結び付け、プレミアム化とチャネル全体でのレジメン遵守率の向上を支えている。
- 2024年9月:Colgate-Palmoliveは、カナダでColgate PerioGard Protectマウスウォッシュを発売し、PerioGard歯肉ケアシステムを拡充した。この発売は、成熟市場における歯肉ケアの専門化を強化するものであり、歯科専門家および薬局主導の経路を通じて活用できる治療用オプションを追加するものである。
マウスウォッシュ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、小売および専門購買拠点を通じて販売されるマウスウォッシュ(マウスリンス)製品の価値を対象としておりコスメティックリンスおよび治療用リンスを含み、グローバルレベルで米ドル建てで測定されています。
対象外の範囲:歯磨き粉、歯ブラシ、デンタルフロス、ホワイトニングストリップ、および処方箋のみで入手可能な医薬用リンスは本市場規模の算定から除外されています。
セグメンテーション概要
- 製品タイプ別
- 治療用
- コスメティック
- 性質別
- オーガニック
- コンベンショナル
- エンドユーザー別
- 子供
- 大人
- 包装タイプ別
- ボトル
- ポーチ
- その他
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- 薬局/ドラッグストア
- オンライン小売店
- その他のチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米のその他
- 南米
- ブラジル
- コロンビア
- チリ
- ペルー
- アルゼンチン
- 南米のその他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ポーランド
- ベルギー
- スウェーデン
- 欧州のその他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋のその他
- 中東およびアフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東およびアフリカのその他
- 北米
データソース、市場規模算定および検証
デスクリサーチ
デスクリサーチは、モデリングを開始する前にカテゴリーの境界を設定し、クリーンな需要コンテキストを構築するために使用されました。通常、公衆衛生および消費指標、ならびに製品基準とラベリング言語を調査し、カウントされた製品がマウスウォッシュの販売・使用方法と一致するようにしました。
一般的な公開情報源としては、世界保健機関、米国疾病管理予防センターの口腔衛生ページ、関連する米国食品医薬品局のモノグラフおよびラベリングガイダンス、欧州委員会および各国保健機関の刊行物、国連コムトレードの貿易統計などが含まれます。また、企業の年次報告書、投資家向け資料、信頼性の高い小売・薬局チャネルの解説、おび企業財務、ニュース追跡、処方活動に関する特許調査に役立つ有料サブスクリプションも参照しました。これらの例は網羅的なものではなく、調査中のデータ収集、検証、および明確化のために他の多くの情報源も使用されました。
一次インタビューおよびサーベイ
一次調査は、特に公開データがマウスウォッシュに直接対応していない地域において、需要の形成方法と価格の動向を検証するために使用されました。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるメーカー、流通業者、小売・薬局チャネル参加者、歯科および口腔ケア専門家と幅広く対話しました。これらの意見は、パックサイズミックス、プレミアム化、コスメティックと治療用途の分割などの前提条件を相互確認するために使用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部(CXO):12% | アジア太平洋地域:46% |
| 中位層:48% | 部門/ユニットリーダー:41% | 欧州・中東・アフリカ地域:32% |
| 中小規模プレイヤー:15% | マネージャー:47% | 南北アメリカ地域:22% |
市場規模算定と予測
規模算定においては、口腔ケア支出と貿易・消費指標をマウスウォッシュ需要プールに再構築し、各地域の主要な使用パターンとチャネルの実態に基づいて分割するトップダウンアプローチを使用しました。合計値の現実性を保つため、パックサイズ別のサンプル価格帯、小売・薬局の棚ベンチマーク、関連する企業開示からのカテゴリーエクスポージャーの限定的な積み上げなど、選択的なボトムアップ推計を用いて結果を裏付けました。
モデルは、口腔衛生の普及シグナル、歯茎の健康と口臭ニーズに関する発生率・認知度の手がかり、アルコールフリーよびナチュラルポジショニングへのシェアシフト、平均パックサイズと購入頻度の前提、インフレとプレミアムミックスに連動した地域レベルの価格推移など、監査しやすい実用的な入力セットによって駆動されました。直接的な数量代理指標が不十分な場合は、利用可能な最も近い公開シリーズを使用してギャップを処理し、前提を確定する前にインタビューのフィードバックでストレステストを実施しました。
予測においては、需要側ドライバーと価格設定に関するシナリオ分析を適用し、単年度のスパイクが2026年から2031年の軌跡を歪めないよう時系列チェックを用いて平滑化しました。前提は、チャネル成長、プロモーション強度、プレミアム製品の採用について回答者が説明した内容と一致した後にのみ確定されました。
データ検証と更新サイクル
検証は、モデル化された出力を、口腔ケアカテゴリーの成長、該当する地域の貿易パターン、主要チャネル全体で観察された価格動向などの独立したシグナルと比較することによって行われました。また、地域間の分散チェックも実施し、唆される一人当たり支出と成長率が、所得、流通リーチ、製品ミックスを考慮した妥当な範囲内に収まるようにしました。
承認前に、ワークブックは複数ステップのアナリストレビューを経て、外れ値が発生した場合は入力の再確認が行われます。必要に応じて、回答者に再連絡し、チャネルや価格観の変化を確認しました。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう最終的な納品前チェックが完了します。
Mordor Intelligenceのグローバルマウスウォッシュ市場規模と他の公表推計との比較
マウスウォッシュの公表市場数値は、同じトピックに見えても異なって見えることがあります。これは、すべての出版社が同じ製品、チャネル、または価格ポイントをカウントしているわけではないためです。また、基準年の選択が異なる場合や、一方の出版社が他方よりも頻繁に前提を更新する場合にも差異が生じます。
処方箋のみで入手可能な医薬用リンスはMordor Intelligenceの対象範囲外であり、この単の除外が、薬局医薬品カテゴリーをまとめた一部の高い数値が消費者向けマウスウォッシュ合計と一致しない理由を説明することが多くあります。対象範囲を超えて、最大のギャップ要因は通常、価値が小売ベースと工場出荷価格ベースのどちらでカウントされているか、プレミアムミックスとパックサイズが平均販売価格の構築においてどのように処理されているか、および通貨換算が単年度平均と複数年平滑化アプローチのどちらを使用しているかです。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.63 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 5.66 ビリオン 米ドル(2024年) | プレミアム価格帯への視認性が限られた古い基準年を使用しており、地域全体に保守的な価格前提を適用する傾向があるため、プレミアム化が進んでいる場合に価値を過小評価する可能性があります。 |
| 業界ブリーフB | 9.35 ビリオン 米ドル(2024年) | 隣接する口腔リンスカテゴリーをまとめることが多く、処方箋と非処方箋の治療用製品を明確に分離せずに小売レベルの価格設定を適用する合があり、純粋なマウスウォッシュ合計を過大評価します。 |
この比較は、カテゴリーの境界と価格基準という2つの実際的な問題を指摘しています。カウントされた製品を消費者向けマウスウォッシュに結び付け、チャネルフィードバックで価格とミックスのシフトを検証することにより、最終的な価値は繰り返し可能な入力と明確なチェックに追跡可能な状態を維持します。
レポートで回答されている主要な質問
2026年のグローバルマウスウォッシュ市場の規模はどのくらいですか?
マウスウォッシュ市場は2026年に6.78 ビリオン 米ドルに達し、CAGR 6.76%で2031年までに9.43 ビリオン 米ドルに達すると予測されています。
マウスウォッシュ販売において最も速く成長している地域はどこですか?
アジア太平洋地域は都市化と口腔衛生意識の高まりに牽引され、2031年にかけて最高のCAGR 8.53%を記録しています。
マウスウォッシュ内で最も急速な成長を示すセグメントはどれですか?
治療用処方は歯科医師の推奨と予防ケアのポジショニングにより、CAGR 7.18%で拡大しています。
Eコマースはこのカテゴリーをどのように再形成していますか?
オンライン小売は、サブスクリプションモデル、パーソナライズされた推奨、ダイレクト・トゥ・コンシューマー戦略の普及に伴い、CAGR 9.03%で成長しています。