
世界のリーク検知ソリューション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
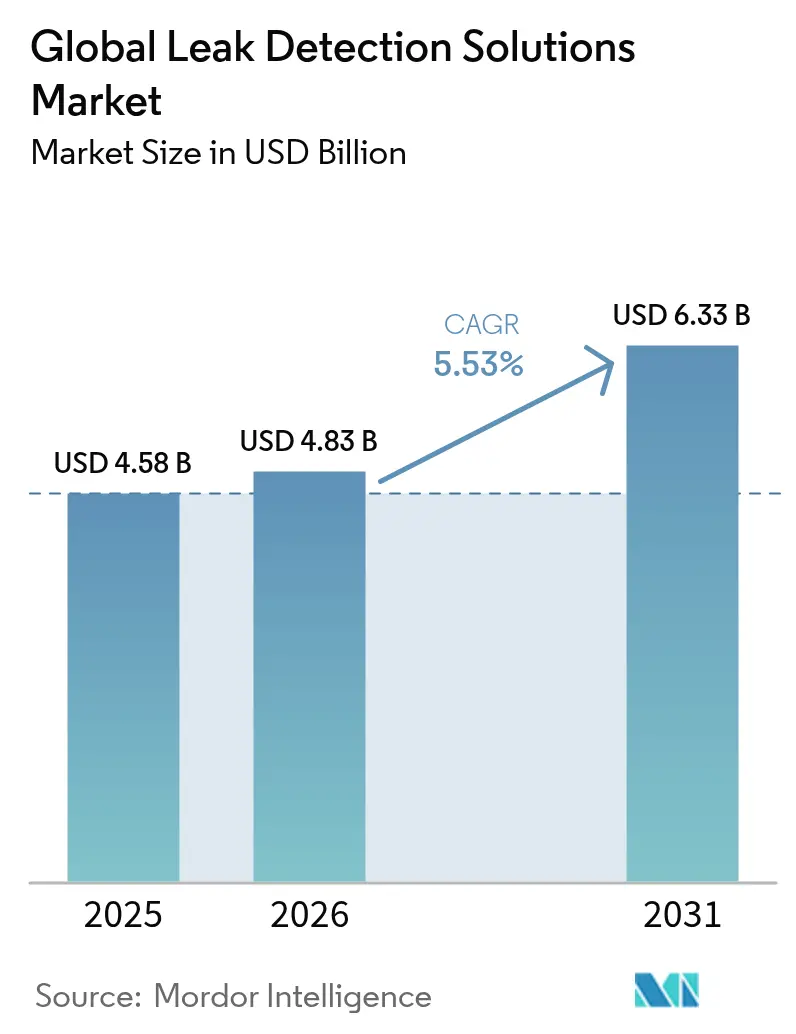
| 市場規模 (2026) | 4.83 十億米ドル |
| 市場規模 (2031) | 6.33 十億米ドル |
| Growth Rate (2026 - 2031) | 5.53 % |
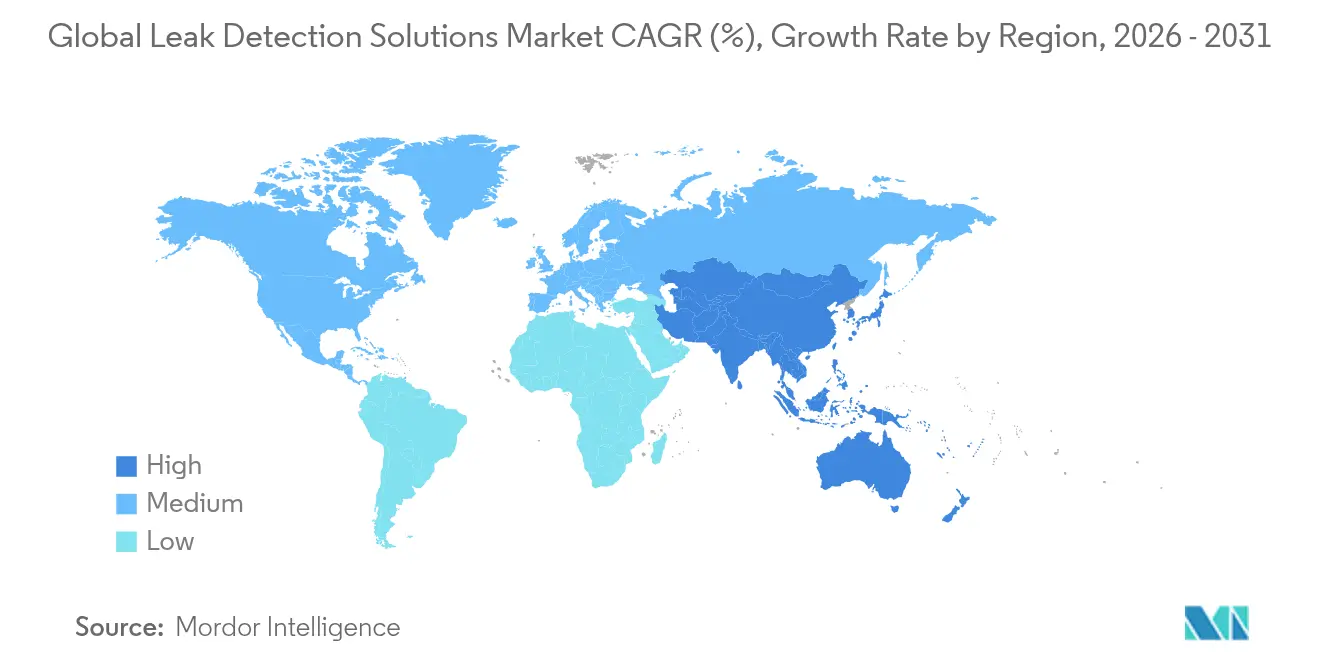
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
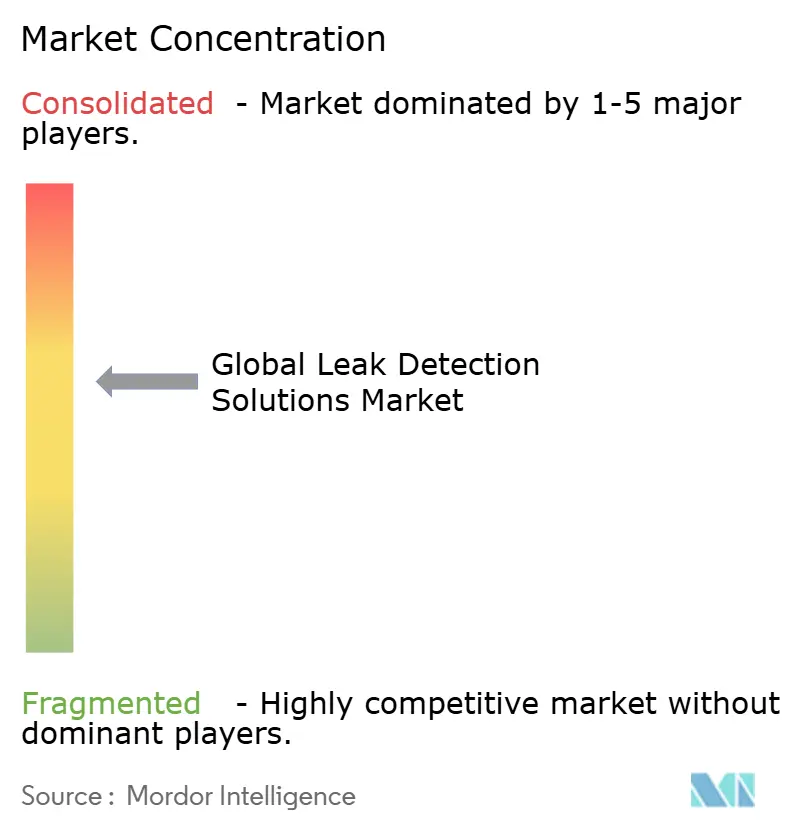
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる世界のリーク検知ソリューション市場分析
リーク検知ソリューション市場規模は2025年に45億8,000万米ドルと評価され、2026年の48億3,000万米ドルから2031年には63億3,000万米ドルへと成長し、予測期間(2026年〜2031年)におけるCAGRは5.53%と推計されます。この成長を支えたのは、厳格化する環境規制、エネルギーインフラの拡大、および急速なセンサー技術革新です。2024年、米国環境保護庁はメタン課徴金規則を最終化し、2026年までにメートルトン当たり最大1,500米ドルの課徴金を課すこととなり、コンプライアンス対応を目的とした投資の波が生じました。[1]米国環境保護庁、「バイデン・ハリス政権、メタン排出削減のための最終規則を発表」、epa.gov 2025年に施行されたパイプライン・危険物安全局(PHMSA)の関連規則は、米国ガスパイプライン全体にわたる高度な検知プログラムを義務付けました。レーザー吸収およびライダー(LiDAR)ソリューションは、高解像度の定量化能力を背景に最も急速な普及を遂げた一方、ドローン搭載プラットフォームは危険区域におけるアクセス課題を解決しました。北米が最大の地域シェアを維持しましたが、インドと日本が大口径パイプラインプログラムを加速させたアジア太平洋が最も力強い伸びを記録しました。
主要レポートのポイント
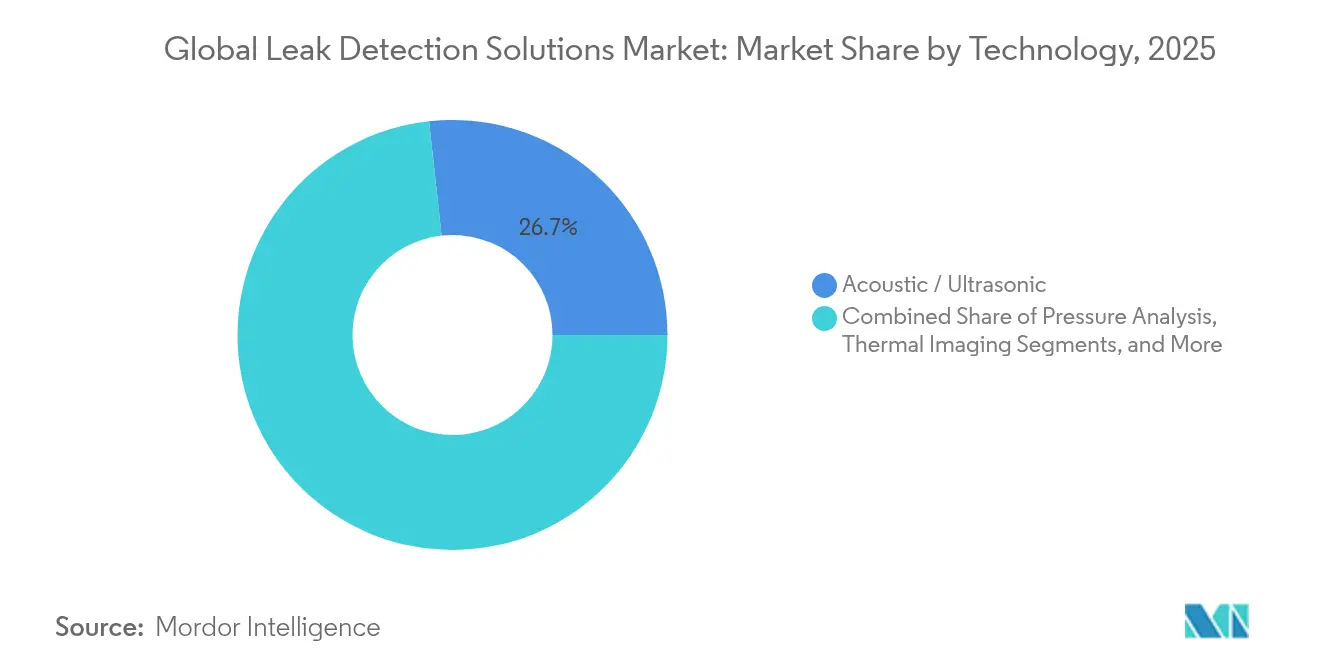
- 技術別では、音響/超音波ソリューションが2025年の収益シェアで26.74%を占め首位となり、レーザー吸収およびライダー(LiDAR)技術は2031年にかけてCAGR 8.41%で拡大しました。
- エンドユーザー産業別では、石油・ガスセグメントが2025年のリーク検知ソリューション市場シェアの60.35%を占め、水処理セグメントが2026年〜2031年にかけて最高のCAGR 5.76%を記録する見込みです。
- 展開モード別では、固定システムが2025年のリーク検知ソリューション市場規模の65.40%を占め、ドローン搭載ソリューションはCAGR 11.65%で成長しました。
- パイプラインステージ別では、中流操業が2025年のリーク検知ソリューション市場規模の44.60%を占め、上流活動は2031年にかけてCAGR 7.22%で拡大しました。
- 地域別では、北米が2025年に地域シェアの37.70%を維持しましたが、アジア太平洋がCAGR 7.62%で最も速く成長する地域となりました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のリーク検知ソリューション市場の動向と洞察
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な漏洩メタン規制(例:米国インフレ抑制法) | +1.8% | 北米、欧州およびアジア太平洋へ拡大 | 短期(2年以内) |
| 水素およびCCUSパイプラインプロジェクトの急速な拡大 | +1.2% | 世界規模、北米・欧州に集中 | 中期(2〜4年) |
| AI対応予測分析による誤検知の低減 | +0.9% | 世界規模、北米・欧州が先導 | 中期(2〜4年) |
| リーク検知サービス(LDaaS)ビジネスモデルの採用 | +0.7% | 世界規模、北米での早期採用 | 長期(4年以上) |
| 高解像度排出データを提供する衛星コンステレーション | +0.6% | 主要石油・ガス地域に焦点を当てたグローバルカバレッジ | 短期(2年以内) |
| プロアクティブなリーク管理を推進する義務的ESG報告 | +0.5% | 先進国市場に重点を置くグローバル規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な漏洩メタン規制が市場変革を推進
インフレ抑制法のメタン課徴金は、2024年にメートルトン当たり900米ドルから始まり2026年までに1,500米ドルへと引き上げられ、継続的なモニタリングへの投資が課徴金の支払いよりも経済的に有利になることでプロジェクト経済性を再構築しました。補完的な「スーパーエミッター」プロトコルにより、第三者が時間当たり100kgを超える漏洩に対してオペレーターの対応を促せるようになり、固定センサーおよび衛星データフィードの採用が加速しました。オペレーターは稼働停止を回避するため、従来の方法21(Method 21)調査を光学ガスイメージングおよび光ファイバーアレイに置き換え、高解像度カメラパッケージの受注量を押し上げました。
水素およびCCUSパイプラインプロジェクトの急速な拡大
水素分子はメタンより小さく拡散性が高いため、1 ppm以下の漏洩を検出できる検知器が必要であり、ラマン分析装置は数メートルのスタンドオフ距離においてそのような感度を実証しました。米国エネルギー省は2025年に水素専用の検知研究開発に2,500万米ドルを充当しました。インドの国営オペレーター(GAILを含む)は水素専用トランクラインを評価しており、専用センサーへの後続需要を生み出しています。
AI対応予測分析による誤検知の低減
機械学習アルゴリズムが複数センサーのデータを融合し、漏洩シグネチャを雨、ベンティング、コンプレッサーノイズと区別することで誤警報を削減しました。HoneywellはGoogleとの協業によりGemini生成AIをプラットフォームに組み込み、コンテキスト認識型アラームと動的メンテナンススケジュールを提供しています。学術研究により、マルチアルゴリズム融合が検知精度を0.15パーセントポイント向上させることが示され、オペレーターが自律的な遮断命令を信頼できるようになりました。
衛星コンステレーションがグローバルな排出透明性を実現
2024年3月に打ち上げられたMethaneSATは、2 ppbという低濃度のプルームの検出を開始し、規制当局や投資家がオペレーターのベンチマーキングに使用するパブリックダッシュボードを提供しました。Sentinel-2とEnMAPのデータを組み合わせた研究は、時間当たり1トンから40トンの漏洩を高い空間精度で定量化し、遅れて採用する事業者への地上検証設備設置に対する圧力を強めました。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 既存パイプラインにおける光ファイバーおよびライダー(LiDAR)展開の高い資本的支出(CAPEX) | -1.1% | 世界規模、特に成熟した石油・ガス地域 | 短期(2年以内) |
| 新興市場におけるサーモグラフィーおよび音響技術者の不足 | -0.8% | アジア太平洋、中東・アフリカ | 中期(2〜4年) |
| クラウド接続型リーク検知(LD)システムにおけるサイバーセキュリティの脆弱性 | -0.5% | 世界規模、デジタル先進地域でより大きな影響 | 中期(2〜4年) |
| 多相流条件における誤警報によるオペレーターの信頼低下 | -0.4% | 世界規模、特に複雑なプロセス環境 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
既存パイプラインにおける光ファイバーおよびライダー(LiDAR)展開の高い資本的支出(CAPEX)
分散型光ファイバーセンシングのコストはキロメートル当たり5万〜10万米ドルであり、改修工事では多くの場合、スループットを妨げる掘削やラック改造が必要です。危険区域に対応したライダー(LiDAR)ヘッドは20万〜50万米ドルで価格設定されており、原油価格が軟化すると採用が制限されます。そのため、低マージン盆地のオペレーターはカバレッジが狭くても携帯式超音波検知器を好む傾向がありました。
新興市場におけるサーモグラフィーおよび音響技術者の不足
超音波検知器の使用には、20〜40kHzのシグネチャを解釈できる人材が必要でしたが、アフリカやアジアの一部ではそのような能力を持つ人材が不足していました。サーマル画像の解釈にも同様のギャップがあり、公益事業のマネージャーはレベルII認定サーモグラファーの採用に1年単位のリードタイムを要すると指摘しています。資金が確保されていてもこの人材不足が展開を遅らせ、高成長地域におけるリーク検知ソリューション市場の拡大を鈍化させました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:音響の強みとレーザーの加速
音響および超音波システムは2025年収益の26.74%を占め、リーク検知ソリューション市場において最大の単一技術グループとなりました。ピエゾ電気センサーは40m以内で即時アラートを発し、較正が不要であるという価値提案が陸上集積ラインに適していました。レーザー吸収およびライダー(LiDAR)プラットフォームは絶対販売額ではまだ小さいものの、定量化された排出量測定プロトコルに対する規制上の認知に支えられ、CAGR 8.41%で拡大しました。
サーマルイメージャーはハンドヘルド型からクラウド接続型へと移行し、予測分析のための放射計測データをストリーミングすることで、製油所オペレーターの間での訴求力を高めました。光ファイバー分散センシングは、メンテナンスアクセスが限られている海底タイバック沿いで契約を獲得しました。分析モデリングにより、固定資産における音響放射ベースの貯蔵タンクモニタリングで1%未満の位置特定誤差が示され、固定資産における音響優位性が実証されました。


エンドユーザー産業別:石油・ガスが優勢、水道事業が加速
石油・ガスセクターは2025年収益の60.35%を占め、法定漏洩課徴金と炭化水素漏洩の高い影響リスクを反映しています。しかし、水処理事業は老朽化した主要管および干ばつ関連の損失低減義務に後押しされ、CAGR 5.76%と最も急速な拡大を記録しました。事業体は、上下水道ネットワークにおける漏洩/非漏洩の識別で98.3%の精度を達成するAIクラシファイアを導入しました。化学および発電オペレーターは企業のカーボンニュートラル方針に従いクランプオン流量計を採用し、水素開発事業者は安全ケース要件を満たすためラマンベースの検知器を求めました。
コンポーネント別:ハードウェアが優勢、ソフトウェアが急成長
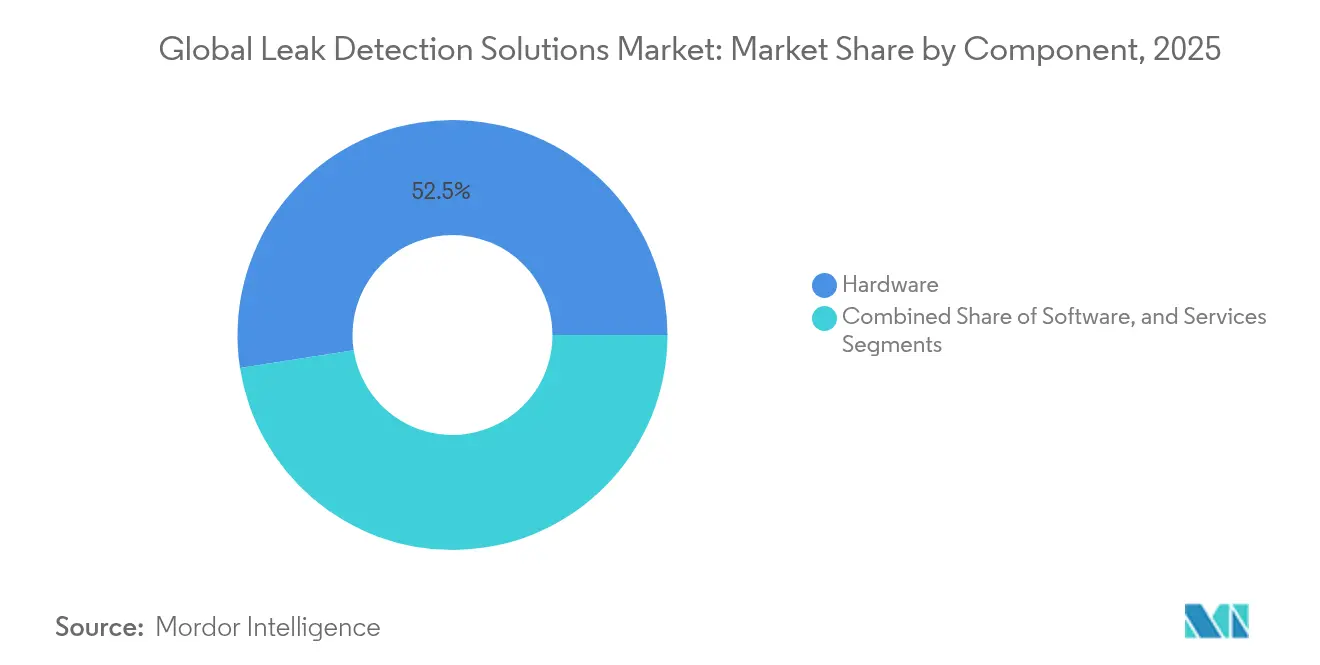
センサー、カメラ、ケーブルが2025年支出の52.45%を占め、リーク検知ソリューション市場の基盤となりました。しかし、機械学習を取り入れた分析ソフトウェアは、オペレーターが予測保全に移行するにつれCAGR 7.55%を記録しました。マルチモード光ファイバー上のディープラーニングモデルは100%の許容精度で温度を予測し、LNGトレインでの採用を促進しました。設置工事およびリーク検知サービス(LDaaS)契約を含むサービスは、安定した寄与を維持しベンダーに年金型収益ストリームを提供しました。
展開モード別:固定システムが主導、ドローンが飛躍
固定設備は2025年収益の65.40%を占め、コンプレッサーステーションおよびタンクファームにおける24時間365日の監視要件に支えられました。しかしドローン搭載プラットフォームは、嵐や妨害工作後の迅速な偵察をオペレーターが求めるなか、CAGR 11.65%で拡大しました。ABBのHoverGuardは、高度150mで1 ppm・mのメタンをマッピングできる感度向上能力を示しています。携帯型検知器は、スポットチェックおよび密閉空間への立ち入り作業で役割を果たしました。
パイプラインステージ別:上流の伸びの中での中流リーダーシップ
送電ネットワークが2025年支出の44.60%を吸収し、継続的な完全性保証が必要な規制対象パイプラインの膨大な延長を反映しました。しかし上流の坑口およびフローラインは、シェール、オフショア、および増進石油回収プロジェクトが腐食耐性複合材を導入し専門的な漏洩監視を必要としたことからCAGR 7.22%で成長しました。下流サイト(製油所、石油化学コンプレックス、LNG液化設備)は、ユニットシャットダウンリスクを軽減するための蒸気センシングおよび赤外線カメラへの安定した需要を維持しました。
地域分析
北米は、メタン課徴金法、強化されたパイプライン安全規制、および MethaneSATのようにシェール盆地を精査する衛星検証プログラムの普及により、2025年の世界収益の37.70%を維持しました。カナダの水素ロードマップが専用漏洩センサーへの発注をさらに押し上げ、メキシコの国境を越えたパイプライン建設が中流監視ソリューションへの追加需要を生み出しました。同地域のリーク検知ソリューション市場規模は、製油所が老朽化した資産のデジタル化を進めるにつれ着実に拡大すると予測されます。
アジア太平洋は2031年にかけてCAGR 7.62%を記録しました。インドは2025年に13億米ドル規模、2,800kmのLPGパイプラインを完成させ、新たなガスコリドーに50億米ドルを充当し、ハードウェア輸入と現地組立を押し上げました。日本はメタン漏洩抑制のための二国間協定を締結し、都市下水管の無人機(ドローン)検査に関する研究開発に資金を提供しました。中国はLバンドSARと地中探査レーダー(GPR)を組み合わせて都市幹線道路下の水道管破損を検出する技術を拡張し、自治体からの受注を加速させました。
欧州は、EUが企業の持続可能性報告およびメタン排出強度の開示を強化するなか勢いを維持しました。オペレーターは北海インターコネクター沿いに光ファイバー線を統合し、配電網を監視するライダー(LiDAR)搭載ヘリコプターに投資しました。中東・アフリカでは熟練労働力が不足していましたが、湾岸地域で拡大するCCUSハブおよび東アフリカの新規原油輸出パイプラインが、ターンキー型リーク検知パッケージへの契約を開拓しました。地域の公益事業者は能力ギャップを埋めるため技術移転協定を活用しました。

規制環境
石油・ガス資産およびパイプライン全体で、機器を用いた漏洩検知・修理(LDAR)に関する規制が強化されており、米国の要件が短期的なコンプライアンス投資を促進している。2025年1月、米国パイプライン・危険物安全管理局(PHMSA)はガスパイプライン漏洩検知・修理要件を最終決定し、Part 192規制対象のガス輸送、配送、および一部の集ガスパイプラインに対して先進的漏洩検知プログラム(ALDP)を義務化し、Class 3、Class 4、High Consequence Areasなどのリスクの高い環境における調査要件を強化した。
上流事業および処理施設については、米国連邦プログラムが定期的なLDARサイクルと手法の specificity を強化している。米国土地管理局(BLM)は、連邦およびインディアン租借地の事業者に対し、43 CFR 3179.100に基づき州全体のLDARプログラムを提出し、毎年更新することを義務付けており(2024年6月10日時点で有効な租借地については期限は2026年12月10日まで延長)、一方で米国EPAの温室効果ガス報告プログラム条項(40 CFR 98.234)は、指定された感度を持つ光学式ガス撮像機器を含む適格な漏洩検知手法を定めている。2026年4月、米国EPAは石油・天然ガス部門NESHAP技術見直し(Subpart HH要素を含む)に関する公表前プリアンブルを発表し、検証済みで性能重視の検知技術および記録された作業手法を優先する継続的な更新を示した。
バリューチェーン分析
バリューチェーンは、センシング部品と耐久性ハードウェア(音響/超音波センサー、NDIR/レーザーアナライザー、光ファイバー分布型センシング、サーマルイメージャー)、システムインテグレーション(SCADA/PLC接続、エッジコンピューティング、通信)、およびアラーム合理化、位置特定、コンプライアンス対応レポート用の分析ソフトウェアを網羅する。展開は、OEMによる直接販売、専門インテグレーター、および設置・キャリブレーション・監視プログラムを提供するサービスパートナーを通じて行われ、石油・ガス(上流、中流、下流)および水道事業者などの最終ユーザーは、ハードウェア、ソフトウェア、サービスをまとめたパッケージの購入を増やしている。
最近の購買パターンは、現場センシングをクラウド、AI、既存インフラと組み合わせ、総展開コストを削減し導入を加速するパートナーシップモデルへの移行を示している。2025年4月にSUEZがUisce Eireann、Aganova、Microsoftと共同で実施したプロジェクトでは、AganovaのNautilus音響技術を用いてダブリンの戦略的水道パイプライン40kmを検査した。また、Oldcastle Infrastructureが2025年6月にVODA.aiと締結したパートナーシップでは、AI主導の予測的故障・漏洩検知をCivilSense水資産管理プラットフォームに統合した。供給・展開の側面では、サードパーティの光ファイバーネットワークをセンシングバックボーンとして活用する動きが広がっており、Lightsonicが2025年8月にAffinity Waterと締結した契約では、Openreachの光ファイバーネットワーク全体で分布型光ファイバーセンシングによる漏洩検知を展開し、通信インフラ、センシングOEM、および事業運営の連携を強化している。
競合状況
リーク検知ソリューション市場は中程度のフラグメンテーションを示しました。産業オートメーション大手は事業範囲を広げるべく買収を実施しました。Honeywellはポンプ、コンプレッサー、プロセス制御の重要ポートフォリオを深化させるため、Sundyneに21億6,000万米ドル、Air ProductsのLNG技術に18億1,000万米ドルを投じました。[4]Honeywell International Inc.、「投資家向け広報インサイト:2025年3月版」、investor.honeywell.com その後同社はGoogleのGemini AIをプラットフォームに重ね合わせ、動的なアラーム合理化を実現しました。
エンドレスハウザーは戦略的パートナーシップを通じてSICKの約800名のスタッフを吸収し、排出量定量化に不可欠なガス分析および流量測定の能力を強化しました。Emersonは水処理・化学プラントで使用されるクランプオン超音波技術を確保するためFleximを買収しました。水素専用センサーやAI対応リーク検知サービス(LDaaS)などのニッチ分野では小規模専業メーカーが活躍し、その機動力によって国営石油会社とのパイロット案件を獲得しました。
衛星データ系スタートアップがドローン企業と提携して盆地全域の監視サブスクリプションを提供するなか、競争の激しさが増しました。ベンダーはセンサー、クラウド分析、規制報告テンプレートをバンドルしたエンドツーエンドの提供によって差別化を図りました。高影響リスクアプリケーションでは性能がコストを上回ることから価格競争は低調にとどまり、既存参入者の良好な粗利益率が維持されました。
世界のリーク検知ソリューション業界のリーダー企業
Honeywell International Inc
Aeris Technologies, Inc.
Bridge Photonics
Schneider Electric S.E
Siemens Gas and Power GmbH & Co. KG
- *免責事項:主要選手の並び順不同

市場機会と将来展望
注目すべき空白領域は、固定センサー、モバイル調査、および遠隔センシングを一つのコンプライアンス・運用ワークフローに統合するマルチレイヤー監視である。この方向性は、PHMSAの2025年1月の先進的漏洩検知プログラム(ALDP)による規制の後押しと、EPAの機器規定手法への注力によって強化されており、単一点アラームではなく、漏洩を特定・分類し、検証可能な出力で記録するプラットフォームへの需要を高めている。2026年、PipeSenseは南テキサスの12マイル区間において、稠密相・超臨界CO2パイプライン向けの機械学習強化型動的圧力分析を強調し、CO2輸送条件に関する継続的な製品開発を示した。2026年のAPI Pipeline Conferenceでは、KROHNEが計算監視、E-RTTM、AI/ML、組み込みサイバーセキュリティを組み合わせた次世代内部パイプライン漏洩検知プラットフォームを発表した。
最近の業界動向
- 2026年6月:Honeywellは、可搬型ガス検知器群のリアルタイム可視性を向上させるための産業向けソフトウェア更新Safety Suite 2.0を発表した。このプラットフォームはトレンド特定、アラームレビュー、コンプライアンス追跡をサポートし、現場検知活動を検証可能な安全性・漏洩管理ワークフローに結びつけるソフトウェア層を強化する。
- 2025年5月:Honeywellは、熱伝導度検知技術に基づく水素漏洩検知器(HLD)ソリューションを発表し、水素インフラを対象に、最大50 ppmまでの低濃度検知および最長10年間手動キャリブレーション不要の長寿命動作を実現した。この発表は、事業者が水素の生産、貯蔵、パイプライン関連の安全システムを構築する中で、市販の水素特化型検知オプションを拡大するものである。
- 2024年8月:Honeywellは、遠隔・海洋環境における検知器の動作寿命を延長するソーラー機能を備えたVersatilis Signal Scoutラインアップを拡充する形で、包括的な排出モニタリングソリューションを発表した。より長寿命な監視ハードウェアは、電源アクセスやメンテナンス時間が制限される環境において継続的な排出監視を支援し、固定展開の経済性を改善する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートの規模算定において、漏洩検知ソリューションとは、産業および公共事業環境全体のパイプラインおよび関連資産における漏洩を検出、特定、警告するためのハードウェア、ソフトウェア、および関連サービスを指し、固定型、可搬型、遠隔型の展開を対象とする。
対象範囲の除外事項:検知・監視活動に直接関連しない一般的な修理作業、代替パイプおよび配管部品、および日常的なメンテナンス作業は除外する。
セグメンテーション概要
- 技術別
- 音響/超音波
- 圧力分析
- サーマルイメージング
- 光ファイバー
- レーザー吸収およびライダー(LiDAR)
- 蒸気センシング
- E-RTTM
- その他の技術
- エンドユーザー産業別
- 石油・ガス
- 化学
- 水処理
- 発電
- その他のエンドユーザー
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 展開モード別
- 固定/据置型
- 携帯/ハンドヘルド型
- ドローン搭載/空中型
- パイプラインステージ別
- 上流
- 中流
- 下流
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
文献調査
文献調査は、市場境界を定めるとともに、国および業種レベルで観測可能なモデル入力を裏付けるために用いられた。PHMSAなどの規制当局によるパイプライン安全性・事故報告資料、米国EPAなどの機関によるメタン・排出規制関連資料、世界銀行などの出典による水道事業の無収水(NRW)関連データ、およびIEAなどの出典によるエネルギー・産業活動指標などの公開資料を参照した。
また、業界団体・専門機関による規格・技術資料、および実際の運用条件下における音響、レーザー、サーマル、光ファイバー各手法の性能を記述した査読済み論文も確認した。企業の年次報告書、投資家向け説明資料、および信頼性の高い報道を用いて、ソリューションミックスの変化や典型的な購買サイクルを把握した。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、輸出入出荷レベルデータの有料サブスクリプションを用いて、サプライヤーのエクスポージャーおよび技術採用の兆候を検証した。この文献調査ソースの一覧は網羅的ではなく、特定のデータ点を収集、検証、明確化するために他の多くの公開資料も確認した。
一次インタビューおよび調査
一次調査は、実際に購買・展開されているものを確認し、最終ユーザーにおける価格設定および買い替えサイクルの動向を明らかにすることに重点を置いた。APAC、EMEA、アメリカ地域のソリューションプロバイダー、チャネルパートナー、資産運用者、エンジニアリング・保守関係者など多様な関係者に聞き取りを行い、その回答を用いて設置パターン、監視カバレッジの期待値、拠点当たりの典型的な支出に関するギャップを補完した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:27% | 経営幹部(CXO):19% | APAC:42% |
| ミドルティア:54% | 機能・部門リーダー:34% | EMEA:34% |
| 小規模プレイヤー:19% | マネージャー:47% | アメリカ:24% |
市場規模算定と予測
市場規模算定は、パイプラインおよび公共事業インフラの活動、安全性・排出コンプライアンスの強度、および業種別資本支出サイクルを検知・監視の対象需要プールへ変換するトップダウン構築から始まる。その需要プールは、最終ユーザーの導入状況、典型的な監視カバレッジレベル、および環境ごとに使用される技術ミックス(例えば、ネットワーク監視向けの音響・圧力分析、対象検査向けのレーザーまたはサーマル手法)を用いて形作られる。総計を現実的に保つため、結果はサプライヤー収益エクスポージャーの確認、システムまたはプロジェクト当たりのサンプル価格、および一次データが利用可能な場合の拠点当たりまたはキロメートル当たりの展開数に基づく数量推定を用いた選択的ボトムアップ近似によって裏付けられる。
市場を最も動かす少数の入力要素、例えばパイプライン延長の追加およびインテグリティ支出、事故・漏洩報告の傾向、メタン規制のタイムライン、公共事業の無収水削減プログラム、および遠隔監視・分析への観測された移行は、注意深く追跡されている。予測に際してはシナリオ分析を用い、規制のペース、エネルギー・水インフラ予算、および技術コストの傾向に関する専門家のコンセンサスと整合させる。小規模な国やニッチな最終用途でボトムアップの視認性が不完全な場合、類似の同業市場からの代理的な導入曲線を適用し、その結果をトップダウンの需要範囲に正規化する。
データ検証と更新サイクル
出力結果は、外れ値が最終シリーズに反映されないよう、複数の段階で確認される。インフラ投資の方向性、規制上の節目、観測可能な技術採用指標といった独立した信号とモデル結果を比較し、入力要素では説明できないほど大きな差異については再確認を行う。
承認前には、段階的な前提条件の見直しを含む内部レビューが行われ、インタビューでの回答が文献調査の指標と矛盾する場合や、価格・導入動向が予想外の動きを示す場合には、追加のフォローアップ通話が実施される。レポートは毎年更新され、重大な事象が発生した場合には中間更新が行われるほか、最新の公開情報が反映されているかを確認するための納品前最終レビューが実施される。
Mordor Intelligenceの世界の漏洩検知ソリューション市場規模と他社公表推定値との比較
漏洩検知の公表市場価値は、各発行元が市場の境界線を異なる位置に設定し、異なる需要信号と価格ロジックの組み合わせを適用するため、しばしば異なる。ソリューションとして計上される対象、含まれる最終ユーザー、および基準年として用いられる年の違いが、いずれも最終的な数値を変動させる可能性がある。
この市場において、最大のギャップは通常、広範な非産業用途が含まれるかどうか、サービス収益が機器収益に対してどのように扱われるか、そしてモデルがコンプライアンス主導の需要(パイプライン、公共事業、プロセス産業)から構築されているか、あるいはより広範な安全・検査用途の集合から構築されているかによって生じる。通貨換算のタイミング、想定される技術ミックスの変化(レーザーや遠隔監視など)、および前提条件の更新頻度も、二つの推定値が大きく異なる理由を説明する。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.58 B (2025) | |
| 業界出版社A | USD 5.08 B (2025) | この推定値は、多数の最終用途にわたるより広範な漏洩検知の範囲を用いているとみられ、パイプラインおよび公共事業監視を超えた検査中心の分類を含む可能性があり、それにより総額が高くなっている。 |
| 調査出版社B | USD 4.04 B (2024) | この推定値は異なる基準年に基づいており、携行型検知器および特定の業種への高い重み付けを示しており、インフラ集約型業種における継続的監視の展開およびサービスを過小評価する可能性がある。 |
この表におけるばらつきは、主に対象範囲の広さおよび基準年の選択、次いで技術ミックスとサービスの収益上の扱い方によって説明される。需要プールをインフラ監視およびコンプライアンス主導の支出に結び付け、インタビューからの価格設定・導入状況の確認によってストレステストを行うと、2025年の総額は再現可能な入力要素にまで追跡可能であり、これがMordor Intelligenceが本レポートで採用した手法である。


レポートで回答される主要な質問
リーク検知ソリューション市場の現在の規模は?
リーク検知ソリューション市場は2026年に48億3,000万米ドルと評価され、2031年までに63億3,000万米ドルに達すると予測されています。
最も急速に成長している技術セグメントはどれですか?
レーザー吸収およびライダー(LiDAR)システムが最も急速に成長している技術であり、2031年にかけてCAGR 8.41%を記録しています。
なぜアジア太平洋が最も速く成長している地域なのですか?
インドにおける力強いパイプライン拡張、日本のメタン削減プログラム、および中国の都市インフラ整備が地域CAGR 7.62%を牽引しています。
メタンフリー規制は採用にどのような影響を与えますか?
2026年までにメートルトン当たり1,500米ドルへと引き上げられる課徴金により、継続的なモニタリングへの投資が罰金支払いより経済的に有利となり、北米での展開が加速しています。
リーク検知においてドローンはどのような役割を果たしていますか?
ドローン搭載センサーは、危険な場所やアクセスが困難な資産への迅速かつ遠隔的なカバレッジを提供しており、この展開モードはCAGR 11.65%で成長しています。
市場ダイナミクスを形成している主要プレーヤーは誰ですか?
Honeywell、エンドレスハウザー、Emerson、ABBが買収、AIパートナーシップ、ポートフォリオ統合を通じてリードしており、世界収益の相当な割合を集団的に保有しています。
最終更新日:



