
ホームオーディオ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 43.20 十億米ドル |
| 市場規模 (2031) | 71.69 十億米ドル |
| 成長率 (2026 - 2031) | 10.66 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
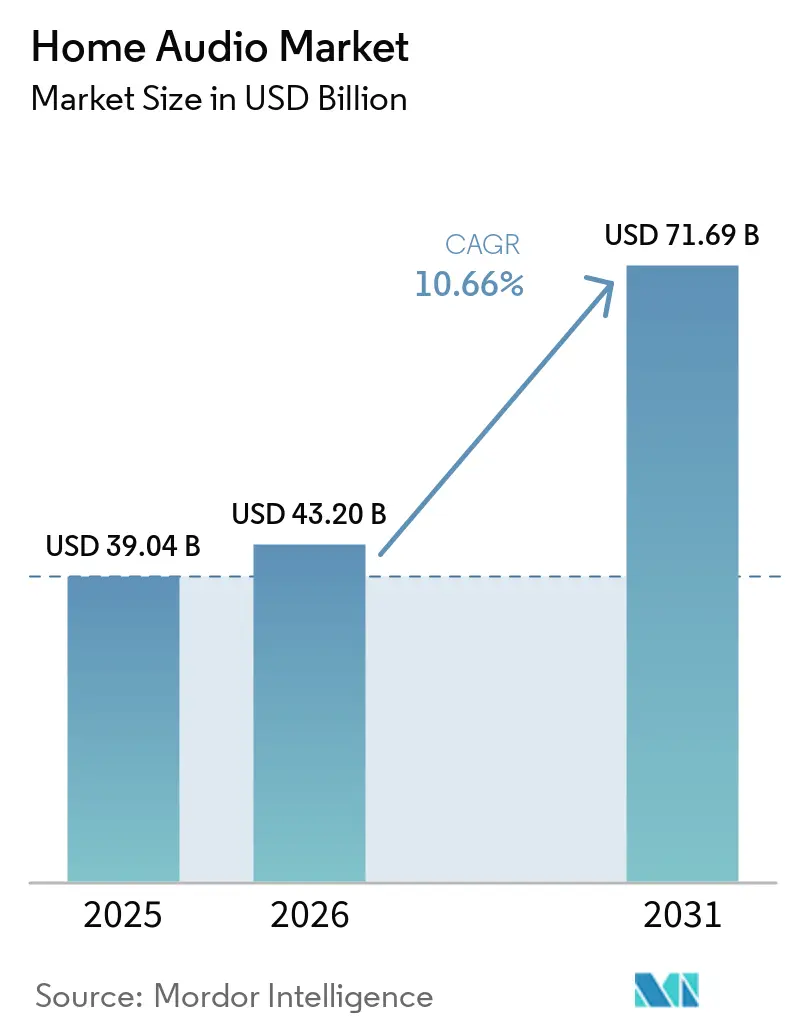
Mordor Intelligenceによるホームオーディオ市場分析
ホームオーディオ市場規模は、2025年の390.40億米ドル(39.04 ビリオン 米ドル)から2026年には432.00億米ドル(43.20 ビリオン 米ドル)に成長し、2026年から2031年にかけての年平均成長率(CAGR)10.70%で、2031年までに716.90億米ドル(71.69 ビリオン 米ドル)に達すると予測されています。より豊かで没入感のあるリスニング体験への強い需要、音声対応デバイスへの生成AIの急速な統合、そして空間オーディオフォーマットの普及拡大が主な成長エンジンとなっています。特にBluetooth LE AudioおよびWi-Fi 6Eによるワイヤレス接続の改善は、有線システムとの歴史的な品質格差を縮め、設置を簡素化しています。ブランド各社は、より高いマージンを獲得し、製品ロードマップを改善するための使用データを収集すべく、ダイレクト・トゥコンシューマー戦略を加速させています。一方、半導体サプライチェーンの混乱や、常時オンマイクロフォンに関する新たなプライバシー規制は、特に中小メーカーにとって生産計画上の課題となっています。
レポートの主要ポイント
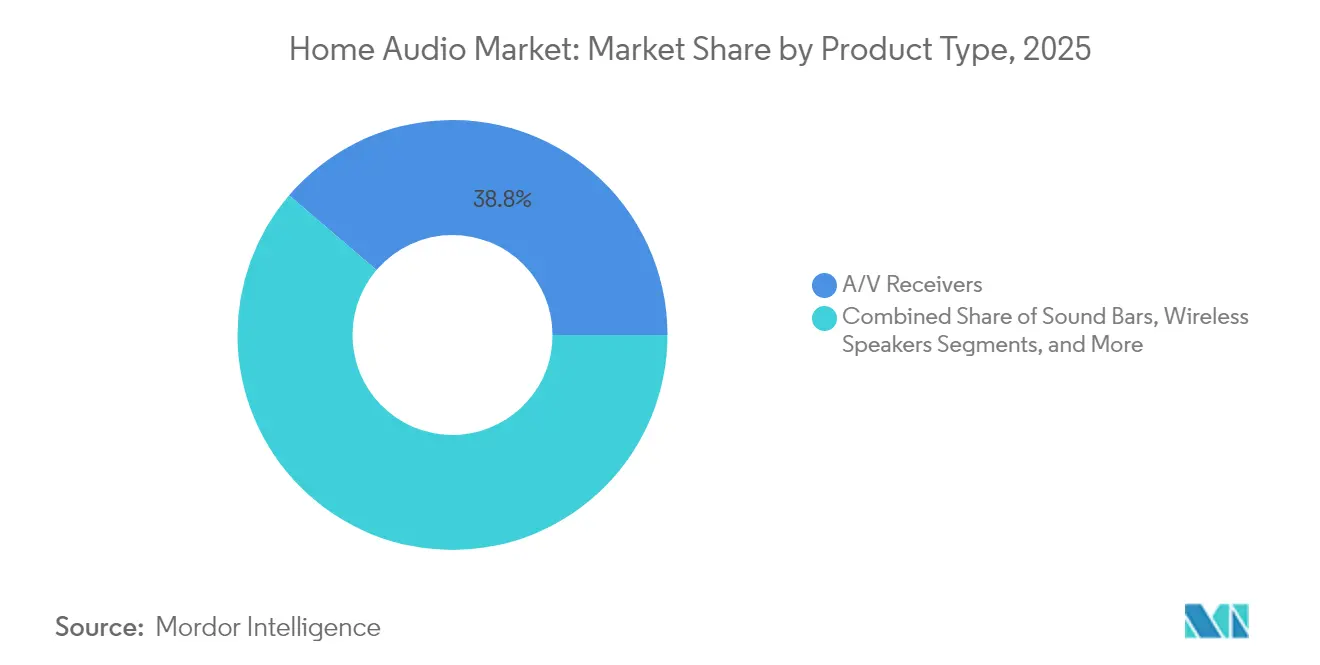
- 製品タイプ別では、A/Vレシーバーが2025年のホームオーディオ市場シェアの最大38.75%を占め、ワイヤレススピーカーは2031年にかけてCAGR 11.10%で拡大しています。
- テクノロジー別では、ワイヤレスソリューションが2025年のホームオーディオ市場規模の65.85%を占め、CAGR 11.85%で成長すると予測されています。
- 流通チャネル別では、オンラインEコマースが2025年に51.95%の収益シェアを占め、ダイレクト・トゥ・コンシューマー販売が最速のCAGR 11.55%を記録しています。
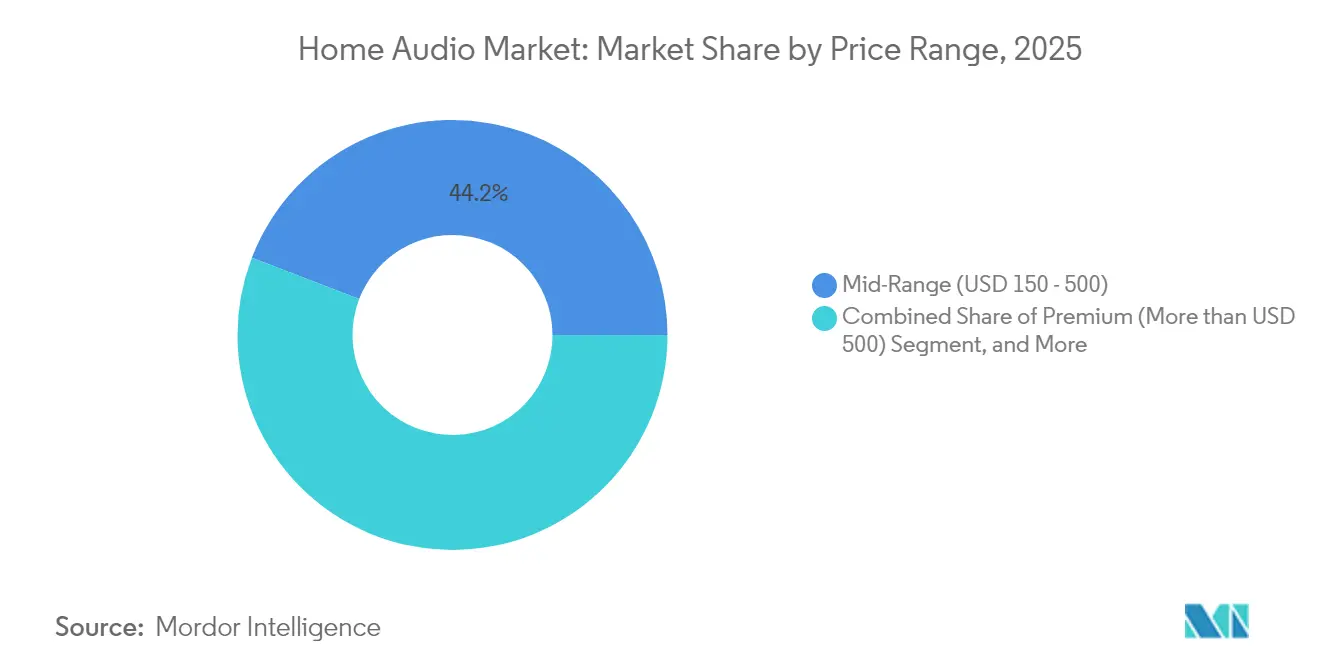
- 価格帯別では、ミッドレンジシステムが2025年に44.15%のシェアで優位を占め、500米ドル超のプレミアム層はCAGR 12.05%で上昇する見込みです。
- エンドユーザー別では、住宅用途が2025年のホームオーディオ市場規模の75.55%を占め、CAGR 11.95%で拡大しています。
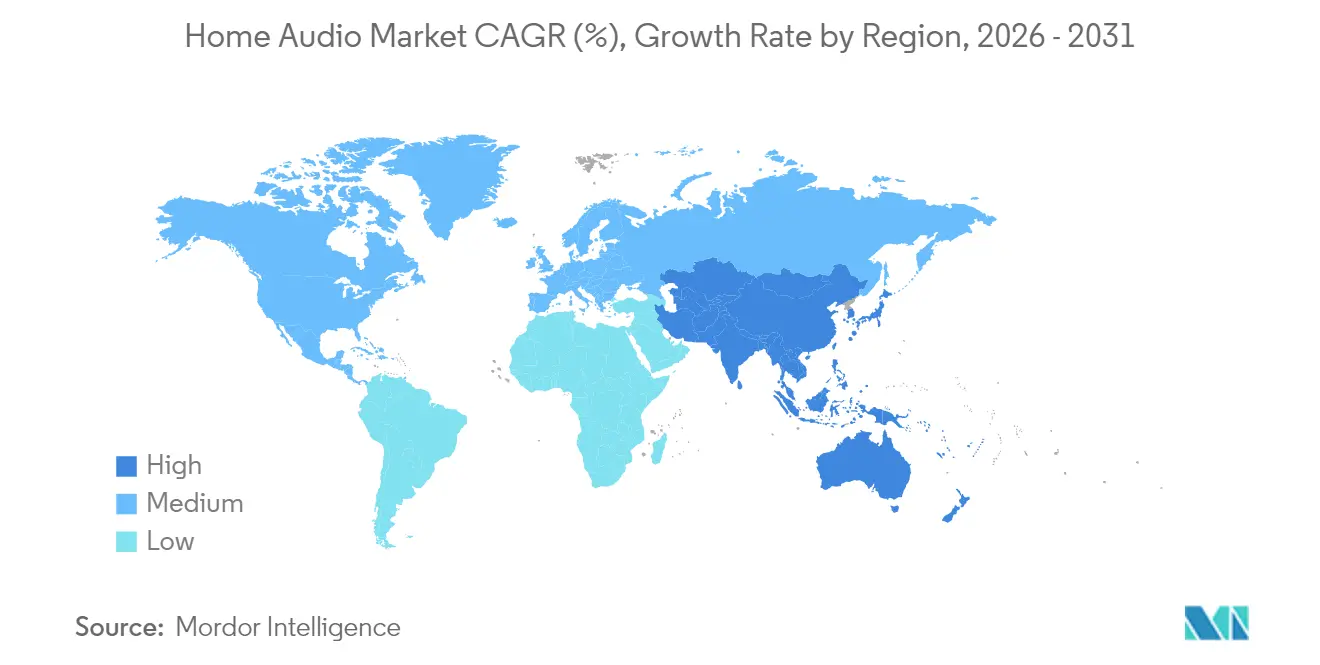
- 地域別では、北米が2025年に31.35%のシェアでトップとなりましたが、アジア太平洋地域が2031年にかけてCAGR 11.35%で最も速く成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーのインパクト分析*
| ドライバー | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI対応スマートスピーカー | +2.8% | グローバル;北米およびアジア太平洋で最も顕著 | 中期(2〜4年) |
| 没入型空間オーディオフォーマット | +2.1% | 現在は北米およびEU;アジア太平洋への拡大中 | 長期(4年以上) |
| MEMSマイクロフォン価格の低下 | +1.4% | グローバル製造;アジア太平洋が最大の恩恵を享受 | 短期(2年以内) |
| 音楽ストリーミングとハードウェアのバンドルプラン | +1.6% | 北米および欧州;アジア太平洋で新興中 | 中期(2〜4年) |
| スマートホーム相互運用性の義務化 | +1.2% | グローバル;規制先行はEUおよびカリフォルニア州 | 長期(4年以上) |
| ゲームおよびeスポーツのオーディオ需要 | +1.7% | 北米、欧州、東アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI対応スマートスピーカーの急速な普及
生成AIは音声制御をスクリプト化されたコマンドから文脈的な対話へと転換させ、意図やニュアンスを理解するデバイスを求めるユーザーの買い替え需要をホームオーディオ市場において高めています。AmazonのAlexa Plusはこの移行を体現していますが、完全な信頼を妨げる精度のギャップも依然として露呈しています。[1] GoogleがアシスタントからGeminiへと移行したことは、レガシースタックがマルチモーダルAIに必要な処理能力を欠いているという広範な認識を裏付けています。デバイスメーカーはより高性能なエッジAIチップを統合しており、部品表コストは増加するものの、プレミアム価格設定とAI機能サブスクリプションによる継続的収益の獲得が可能となっています。エコシステムの巨人が膨大なデータ資産を活用してオーディオ体験をパーソナライズするなか、競争の激化が加速しています。北米および東アジアにおけるスマートスピーカーの買い替えサイクルの着実な上昇がそれを裏付けており、消費者の反応は良好です。
没入型空間オーディオフォーマットの統合
Dolby AtmosおよびDTS:Xは、もはやハイエンドのホームシアターに限定されるものではなく、ミッドレンジのテレビ、サウンドバー、さらにはトゥルーワイヤレスイヤホンにまでそのサポートが広がり、マスマーケットへの露出が拡大しています。2024年の国内映画興行収入上位10作品のうち8作品がDolbyミキシングで公開され、家庭での映画的音響品質に対する消費者の期待値が新たな水準に引き上げられています。TCLの2024年モデルテレビに初搭載されたDolbyのFlexConnectは、無線スピーカーを自動調整し、従来のセットアップの煩雑さを解消します。[2] しかし、メーカーはコーデックのライセンス選択という難しい判断を迫られており、LGがロイヤルティ削減のためにDTSサポートを廃止したことがその一例です。Cadillacの2026年電気自動車ラインアップへの搭載など、自動車への展開が空間オーディオをさらに身近なものとし、日々の通勤で3Dサウンドに慣れ親しんだ消費者の住宅用需要を間接的に押し上げています。
MEMSマイクロフォンのコンポーネント価格の急速な低下
大量生産と設計革新によりMEMSマイクロフォンの価格は低下しており、エントリーレベルのデバイスでもコスト目標を超えることなく遠距離音声ピックアップ機能を搭載できるようになっています。InfineonのXENSIVラインは、より小さなフットプリント要件を満たしながら高いS/N比を実現しています。2024年後半にサンプル提供が開始されたSonicEdgeの統合スピーカー・マイクロフォンモジュールは、アクティブノイズキャンセリングとバッテリー寿命を両立したトゥルーワイヤレスイヤホンの可能性を示しています。コンポーネント価格の低下はエッジAI推論エンジンと相まって、ハンズフリー操作をサポートする常時リスニングモードの普及を促しています。この相乗効果により、特に地域のサプライチェーン強みを活用するデバイスメーカーが集積するアジア太平洋地域において、ホームオーディオ市場での採用が拡大しています。
音楽ストリーミングとハードウェアのバンドルサブスクリプションモデル
小売業者やサービスプラットフォームは、ハイファイオーディオを解約率低下のための手段として位置付けています。Walmart+はメンバー向けにApple Musicのアクセスを追加し、世帯をより広いサービスエコシステムに取り込むバンドル戦略と連携しています。月額約19.99米ドルで提供予定のSpotifyのハイファイティアは、競合他社が基本プランで同等の品質を提供していても、ロスレスオーディオがプレミアム価格設定を正当化できることを示しています。[2] 調査によれば、バンドルサブスクライバーは音楽専用ユーザーよりもインタラクション頻度が低いものの、高い獲得コストを相殺する安定した継続収益を生み出しています。ハードウェアメーカーはこのモデルを活用し、複数年のサービス契約にわたってデバイスの支払いを分散させることで、ホームオーディオ市場におけるプレミアム価格への抵抗感を緩和しています。
抑制要因のインパクト分析*
| 抑制要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体サプライチェーンのボラティリティ | −1.8% | グローバル;アジア太平洋の製造拠点で特に深刻 | 短期(2年以内) |
| 次世代コーデックのライセンスの断片化 | −0.9% | グローバル;プレミアム機器メーカーにとってコストが最も高い | 中期(2〜4年) |
| 常時接続マイクに関するプライバシー懸念 | −1.1% | EUおよびカリフォルニア州が規制を先導;グローバルな消費者意識の高まり | 長期(4年以上) |
| 電子廃棄物コンプライアンスコストの上昇 | −0.7% | EUが先導;アジア太平洋へ拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グローバル半導体サプライチェーンのボラティリティ
重要チップの調達リードタイムの長期化により製品ラインの設計変更が余儀なくされ、購買力に乏しい中小企業を中心に、ホームオーディオ市場における製品投入が遅延しています。2024年にはコンポーネントサイクルが6か月を超えて長期化し、高純度石英などの単一調達先原材料は気候変動による供給途絶リスクに晒されています。中国のレアアース輸出規制により磁石の供給が脅かされ、インドのオーディオセクターで21,000人以上の雇用が影響を受ける恐れがあり、性能の劣るフェライト代替材への関心が高まっています。各社はシリコンの多元調達と在庫積み増しによりリスクをヘッジしていますが、その結果として運転資本ニーズが増大し、利益率を圧迫しています。
常時接続マイクに関する消費者のプライバシー懸念
研究者たちが私的な会話をクラウドサーバーから保護するためのオンデバイス音声フィルタリングを提案するなか、立法上の監視が強化され、消費者は常時リスニングデバイスへの疑念を強めています。法学者は受動的な盗聴を現代的な公害と位置付けており、デバイスの設計変更を迫る集団訴訟リスクを示唆しています。[3] メーカーはローカルAI処理やマイク作動時を明示するLEDインジケーターで対応していますが、信頼のギャップは依然として残っています。そのため、ホームオーディオ市場はユーザーの利便性と強固なプライバシー保証のバランスを取る必要があり、このバランスは工学的コストを増大させ、規制の厳しい地域での普及を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
A/Vレシーバーが優位を維持し、無線スピーカーが急成長A/Vレシーバーは2025年のホームオーディオ市場規模の38.75%を占め、単一カテゴリーとして最大となっています。愛好家はキャリブレーション機能、複数のHDMI入力、および専用サラウンドシステムを支える大電流アンプを高く評価しています。しかし成長トレンドは、コンパクトでケーブルレスのセットアップを選ぶ家庭が増えるにつれ、2031年にかけてCAGR 11.10%を記録するワイヤレススピーカーに有利に働いています。音声アシスタントの統合、自動ルームチューニング、そして容易なマルチルームペアリングにより、ワイヤレスユニットは複雑な設置を敬遠していたカジュアルな購入者にもリーチできるようになっています。
両セグメントの共存は、ホームオーディオ市場における二極化を示しています。オーディオファイルの消費者は依然として柔軟性のためにレシーバーを選ぶ一方、主流ユーザーはサウンドバーやスマートスピーカーに引き寄せられています。新しいサウンドーはDolby Atmos対応の上向きドライバーを搭載し、エントリーレベルのサラウンドシステムとの境界を曖昧にしています。シェルフシステムやドックはニッチなリスナーに向けたものとなっていますが、ロスレスストリーミング、フォノ入力、高品質DACの搭載により依然として存在感を保っています。「その他」サブセグメントのアクセサリーDACやヘッドフォンアンプは、既存の機器から可聴的な向上を求めるホビイストのニーズに応えています。



技術別:
無線の優位性が構造的なものに無線ソリューションは2025年のホームオーディオ市場シェアの65.85%を占め、CAGR 11.85%で成長します。Bluetooth LE Audioはレイテンシーを削減し、複数のスピーカーで同期再生を可能にし、ゲーマーやパーティホストの需要に応えています。Wi-Fi 6Eはより高い帯域幅と少ない輻輳を実現し、ロスレスおよび空間ストリームにとって重要な要素となっています。各ブランドはまた、自動キャリブレーションルーティンを強化する精密なスピーカー位置決めのためにウルトラワイドバンドの活用も模索しています。
有線システムは、低ジッターとゼロ圧縮を優先するスタジオエンジニアや純粋主義的なリスナーの忠実なユーザーを維持しています。こうしたユーザーはバランス接続と外部DACを組み合わせて、リファレンスヘッドフォンやパッシブスピーカーを駆動させることが多くあります。それでも、ハイブリッドプラットフォームにより有線スピーカーがハブアダプターを介して無線信号を受信できるようになり、利便性と音質が橋渡しされています。マルチプロトコルチップは部品表を削減しファームウェアの更新を簡略化し、ホームオーディオ市場全体においてフューチャープルーフな設計を促進しています。
流通チャネル別:
Eコマースがトップ、D2Cが加速オンラインEコマースは2025年売上高の51.95%を獲得し、幅広い品揃え、透明性の高い価格設定、迅速な配送を買い物客が評価しています。動画レビューやバーチャル試着ツールもコンバージョン率の向上に貢献しています。ダイレクト・トゥ・コンシューマーの直販ストアは、絶対値ではまだ小規模ながらも、より高い利益率と直接データパイプラインという魅力を背景にCAGR 11.55%で拡大しています。スピーカー、ストリーミングアクセス、サービス保証を組み合わせたサブスクリプションバンドルが、多くのD2C戦略の基盤となっています。
従来の大型量販店は、特に音の試聴が重要なプレミアムシステムにおいて、店内デモンストレーションを活用して存在感を維持しています。専門オーディオ販売店は、ルームアコースティックコンサルテーションやカスタムインストールなどのコンシェルジュサービスへとピボットし、愛好家セグメントとの信頼関係を構築しています。迅速なオンラインチェックアウトと販売後のキャリブレーション訪問を融合したオムニチャネルアプローチが、ホームオーディオ市場における勝利のモデルとして台頭しています。
価格帯別:
ミッドレンジが優位を保ちつつも、プレミアムティアが前進150〜500米ドルのミッドレンジデバイスは2025年の市場の44.15%を占めていましたが、500米ドル超のプレミアムブラケットは他のすべてのティアを上回るCAGR 12.05%で成長軌道にあります。ゲーマー、ストリーマー、在宅勤務の専門家は、空間オーディオ、適応型ノイズキャンセリング、より優れた素材使用のために継続的に追加費用を支払っています。ハードウェアとサービスのバンドルにより初期費用の負担が軽減され、世帯が音楽サブスクリプションに紐付いた複数年契約でプレミアム購入を分割払いできるようになっています。
150米ドル未満のエントリーレベル製品は、Bluetooth 5.3や音声統合といった高まる機能への期待から利益率が圧迫されています。各ブランドは地域製造とコンポーネントの共通化により収益性の確保を図っています。5,000米ドル超のユニットを対象とするラグジュアリーニッチは、2023年に約28億米ドルへと12%成長し、BoseがMcIntosh Groupを買収後のように新規参入者を引き付けています。販売量は控えめながらも、フラッグシップ製品のハロー効果がホームオーディオ市場全体の価格帯にわたるブランドエクイティを高めています。

エンドユーザー別:
住宅用がリードを維持し、商業用支出が増加住宅用購入者は2025年需要の75.55%を占め、2031年にかけて最高のCAGR 11.95%を維持する見込みです。ハイブリッドワークのトレンドが、テレビ会議でのマイク音質とスピーカーの明瞭度向上を求める世帯のアップグレード意欲を高めています。Matterプロトコルはクロスブランドの相互運用性を約束していますが、初期実装ではまだ課題が残っています。ドライバーを内蔵したゲーミングチェアや低遅延の無線ハブは、オーディオがいかに余暇空間に深く組み込まれるよう製品形態が進化しているかを示しています。
商業用インストールは、音声アシスタントの目新しさよりも堅牢性とリモート管理を重視しています。ホテルはゲストからのクレームを避けるため自動音量調整機能付きサウンドバーを導入し、オフィスはハドルルーム向けにビームフォーミングスピーカーフォンに投資しています。レコーディングスタジオやコンテンツクリエイターは極めて高い精度を求め、リファレンスモニターや音響処理された環境にプレミアムを支払う意思があります。販売量では小規模ながらも、商業用アップグレードは多くの場合より高い単価を伴い、ホームオーディオ市場においてサプライヤーの利益率を支えています。
地域分析
アジア太平洋地域ホームオーディオ市場
アジア太平洋地域は、可処分所得の増加、スマートホームへの熱意、および拡大する中間層を背景に、最速のCAGR 11.35%を示しています。中国は2024年に音楽市場で28.4%の拡大を記録し、有料ストリーミングの成長がその基盤とっています。一方、インドは2026年までに3,000億米ドル(300 ビリオン 米ドル)の民生用電子機器生産を目標としています。TWS(完全ワイヤレス)イヤバッドの国内製造は2024年第2四半期にユニットシェアの16%に達し、サプライチェーンを短縮してエントリーレベルの価格を引き下げています。日本はSonyを通じてイノベーションのリーダーシップを発揮しており、同社は2024年に録音音楽市場で27%のシェアと業界トップの19.7%のマージンを維持しました。
北米ホームオーディオ市場
北米は2025年に31.35%の市場シェアでトップとなり、高い平均販売価格と根付いたホームシアター文化に支えられています。Eコマースの成熟により、ブランドはD2Cポータルを活用した実験を促進しており、予測期間を通じてCAGR 11.55%を記録しています。ゲーミングはプレミアムヘッドセットおよびサウンドバーの販売を牽引し続けており、カリフォルニア州のプライバシー規制は全国的なマイクロフォン設計の選択に影響を与えています。消費者の買い替えサイクルは3〜4年で、AI対応機能により旧モデルが時代遅れに感じられることでサイクルが短縮されいます。
欧州ホームオーディオ市場
欧州は、伝統的なオーディオの職人技と厳格な環境政策のバランスを保っている。EUの改訂バッテリー規制および広範なe-廃棄物指令により、OEMはモジュール式で修理可能なアーキテクチャの採用を迫られている。すでに20年にわたって形成されてきた循環経済の原則は、2030年までに世界のe-廃棄物が8,200万トンに達する可能性があることから、一層の緊急性を帯びている。欧州の消費者は真正性と産地を重視しており、Sonus Faberのような職人的ブランドの存在感を維持している。こうした動向はプレミアム価格の弾力性を保ち、成熟した西欧市場で全体的な販売量が横ばいとなる中でも安定し成長を支えている。
規制環境
ホームオーディオ機器は、電気安全性、無線/ラジオ準拠性、そしてコネクテッドデバイスに関するサイバーセキュリティおよびプライバシー義務の交点に位置している。重要な基準となるのは、オーディオ/ビデオおよびICT機器の安全性に関するIEC 62368-1:2026の発行である。この発行により、OEM各社のポートフォリオ全体で新たな試験・文書化サイクルが発生し、当該規格を採用する市場に輸出する事業者にとって2027年3月31日までの準拠期限が生じる。
地域別では、無線ホームオーディオ製品は、米国のFCC機器認証フレームワークや各国の無線規則といった無線機器認証制度に適合する必要がある。EUでは、無線機器指令の枠組みが共通充電器指令(Directive (EU) 2022/2380)により更新され、対象となる無線機器カテゴリーについて2026年4月28日を適用開始日としている。これにより、OEMは同地域で販売する電源式ワイヤレススピーカーやサウンドバーについて、標準化された充電インターフェースとパッケージ構成へ移行することになる。
バリューチェーン分析
バリューチェーンは、コンポーネントサプライヤー(オーディオSoC/DSP、パワーIC、無線チップセット、MEMSマイク、ドライバーおよびマグネット、バッテリー、機械部品)から始まる。その後、ODM/OEM設計、音響チューニング、ファームウェアおよびアプリ開発を経て、認証(安全性、EMC、無線)および最終組み立てへと進む。上流のリスクは半導体および磁性材料に集中しており、供給の変動が再設計や複数調達を強いる可能性がある一方、レアアース制約はドライバーの供給可能性や価格に波及する可能性がある。
中流の差別化要因は、マルチルーム同期、音声・AI機能、空間オーディオ処理、OTAアップデートパイプラインを含むソフトウェア層からますます生まれている。これらの機能は相互運用性プロファイルやホームネットワーク規格に依存している。下流では、オンラインEコマースおよびD2Cチャネルが本レポートにおける2025年の収益構成の大半を占め、D2Cが最も成長率の高い経路となっており、これにより発売サイクルが短縮され、リバースロジスティクス、保証サービス、ファームウェアサポートの重要性が高まっている。専門小売店や設置業者は、デモや設置サービスが購買決定に影響を与えるプレミアムホームシアター製品において依然として重要な役割を果たしている。
競争環境
市場集中度
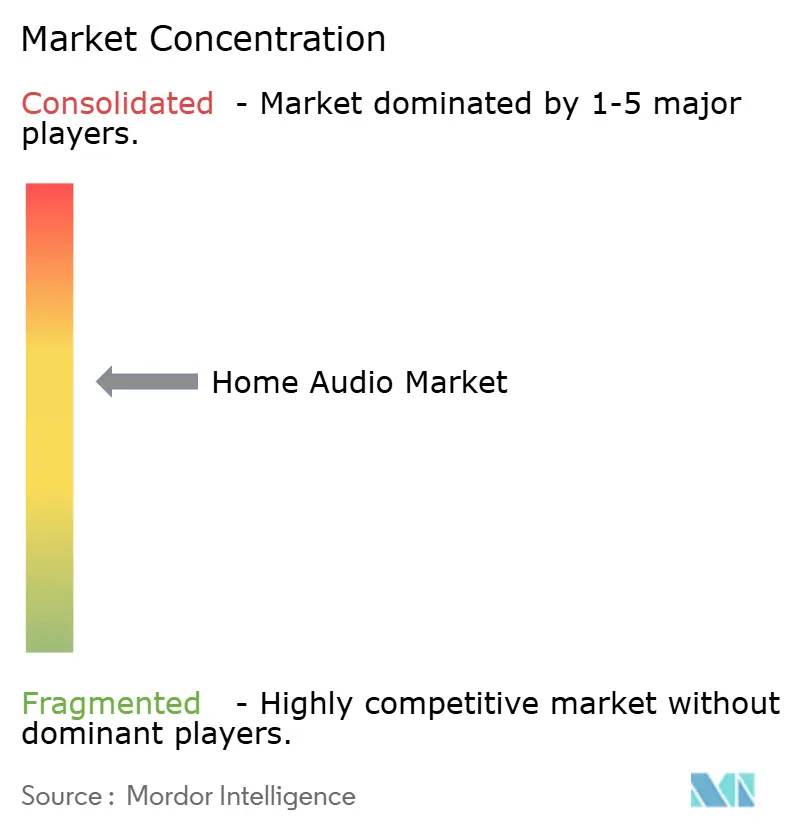
ホームオーディオ市場は中程度の分散を示していますが、テクノロジーコングロマリットがレガシーオーディオスペシャリストを買収するに伴い、統合化に向けた加速が顕著になっています。SamsungのHarmanは2025年1月にDenon、Marantz、Bowers & Wilkinsを対象とした3億5,000万米ドルの案件を締結し、プレミアムスピーカーおよびA/Vレシーバーラインを強化しました。BoseはMcIntosh Groupを買収することで超高級ティアに参入し、Sonus FaberやSumikoといったハイエンドブランドを獲得しました。GentexはKlipschとOnkyoを自動車ミラー・センサーポートフォリオに統合することを計画しており、セクターを超えた相乗効果を強調しています。
研究開発競争は現在、空間オーディオアルゴリズム、超低遅延無線スタック、AIパーソナライゼーションエンジンを中心に展開されています。Appleが発売予定のHomePod 3は、没入感の高い再生のためにWi-Fi 6Eと強化されたビームフォーミングを組み合わせ、エコシステムの定着を図ることが期待されています。AmazonとGoogleは音声コマンドから生成的対話システムへとシフトし、ソフトウェアイノベーションが新たなハードウェアサイクルを牽引すると見込んでいます。特許出願によれば、Samsung、LG、Sonyはマルチチャンネルオーディオトランスポートにも影響するVVCビデオコーデック研究に多大な投資を行っています。
ダイレクト・トゥ・コンシューマーの破壊的企業は、ハードウェアの償却費とストリーミングアクセスを統合するサブスクリプションバンドルを活用しています。このモデルを採用するブランドは詳細な使用データを取得でき、ファームウェアの反復的改善やアップセルの機会が得られます。しかし、コンポーネントコストの上昇とプライバシー規制がコンプライアンスの複雑性を増大させ、資本力のある既存大手企業に有利な状況となっています。総じて、進化するホームオーディオ市場においてエコシステムのロックインとプレミアムシェアを追求する各プレイヤーの競争激化は続いています。
ホームオーディオ産業リーダー
-
Sonos, Inc.
-
Sony Corporation
-
Bose Corporation
-
Samsung Electronics, Co. Ltd.
-
Apple Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ホームオーディオ市場 このレポートでカバーされる企業
- Amazon.com Inc.
- Google LLC
- Apple Inc.
- Samsung Electronics Co., Ltd.
- Sony Group Corporation
- Sonos Inc.
- Bose Corporation
- Yamaha Corporation
- LG Electronics Inc.
- Harman International Industries (JBL)
- Bowers & Wilkins (Sound United)
- Denon Holdings Corp.
- Klipsch Audio Technologies
- Vizio Inc.
- Bang & Olufsen A/S
- Onkyo Corporation
- Dynaudio A/S
- Polk Audio LLC
- Pioneer Corporation
- Boston Acoustics Inc.
市場機会と将来展望
接続性と相互運用性は、単体スピーカーというよりはスマートホーム基盤のように機能する、マルチブランド・マルチルーム対応ホームオーディオシステムの新たな余地を生み出している。2026年の兆候として、Connectivity Standards AllianceがJoint Fabricを備えたMatter 1.6を発表し、単一のホームネットワークを複数のエコシステム(特にApple、Amazon、Google)にわたって管理できるようにすることを目指している。このアプローチにより、単一プラットフォームに固定されない相互運用可能なエンドポイントとして位置付けられたワイヤレススピーカーやサウンドバーの対象範囲が広がる可能性がある。
プレミアム化とソフトウェア主導の価値獲得も、ハードウェアとサービスを組み合わせたモデルを支えている。OEMは、上位機種のサウンドバー、スピーカー、レシーバーに、ストリーミングアクセス、セットアップツール、継続的な機能アップグレードを組み合わせている。この方向性は、2025年7月にHarmanが音楽管理プラットフォームRoonを買収したことや、Apple AirPlayやSpotify Connectといったオープンなストリーミング互換性を重視するプラットフォームを主要ブランドが提供していることによって裏付けられている。
最近の産業開発事情 ホームオーディオ市場
- 2026年6月:Boseは、コネクテッドオーディオ製品に使用されるストリーミングソフトウェアおよびハードウェアモジュールのプロバイダーであるStreamUnlimited Engineering GmbHを買収した。この取引により、スマートスピーカーやサウンドバーの市場投入時期を左右する主要なストリーミングおよび認証関連の構成要素に対するBoseの社内管理力が高まる。また、Boseのハードウェアと、マルチルームおよびサービス相互運用性に必要な基盤ソフトウェアスタックとのより緊密な統合を支える。
- 2025年7月:Harman Internationalは音楽管理プラットフォームRoonを買収し、Roonを独立事業として維持している。この買収により、Harmanのハイファイストリーミングおよびライブラリ管理におけるソフトウェア領域が拡大し、レシーバーやスピーカーにわたるプレミアムホームオーディオ製品群を補完する。これは、物理デバイスを超えてユーザー体験に影響を及ぼすことができるプラットフォームを中心とした統合の継続を示している。
- 2024年2月:強化された空間音響処理を搭載したSony WH-1000XM6ヘッドフォン。このリリースは、隣接するオーディオカテゴリーにわたって家庭内リスニングの期待値やコンテンツ消費に影響を与える、空間オーディオ機能への広範な移行を示している。
ホームオーディオ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、家庭用エンターテインメント境において音声を再生または増幅するために使用されるホームオーディオデバイスから生み出される収益を対象としています。主要地域および販売チャネルにわたり、レシーバー、ハイファイシステム、サウンドバー、スピーカーなどのカテゴリーが含まれます。
対象外の範囲:コンサートやスタジオ向けのプロフェッショナルオーディオ機器、自動車用オーディオシステム、ならびにヘッドフォンやイヤバッドは本市場規模の算定から除外されています。
セグメンテーション概要
- 製品タイプ別
- A/Vレシーバー
- ハイファイシステムおよびシェルフシステム
- サウンドバー
- 無線スピーカー
- Bluetooth/Wi-Fiスピーカー
- スマートスピーカー(音声アシスタント搭載)
- 専用ドックおよびオーディオステーション
- その他(DAC、アンプ)
- 技術別
- 有線
- 無線(Wi-Fi、Bluetooth、Zigbee、ウルトラワイドバンド)
- 流通チャネル別
- オンラインEコマース
- 組織化された小売チェーン
- 専門オーディオ店
- ダイレクト・トゥ・コンシューマー(D2C)
- 価格帯別
- エントリーレベル(150米ドル未満)
- ミッドレンジ(150〜500米ドル)
- プレミアム(500米ドル超)
- エンドユーザー別
- 住宅用
- 商業用(ホスピタリティ、オフィス、スタジオ)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ホームオーディオ収益として計上されるものとそれが公開データセットのどこに現れるかをマッピングすることから始まり、国や販売チャネルをまたいでカテゴリーの一貫性を保ちます。貿易フローに関するUN Comtrade、関税・輸入コンテキストに関する米国国際貿易委員会、消費者支出に関連するマクロ指標に関する世界銀行およびIMF、主要経済圏の家計・小売シグナルに関するOECD統計など、有料購読不要の情報源を活用しています。
モデルを実用的なものにするため、企業の年次報告書や投資家向けプレゼンテーション、信頼性の高いメディアによる製品発表報道、価格帯やプロモーションタイミングなどのカテゴリー情報を含む小売業者およびEコマースの開示情報も参照しています。さらに、企業財務・ニュースインテリジェンスの有料購読サービスや特許データベースを選択的に活用し、製品ミックスの変化や技術採用の方向性を確認しています。ここに挙げた例は例示的なものであり、データ収集、検証、および調査作業中の明確化のために他の多くの公開情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、購入者が実際に支払う価格と地域別の数量動向に関するデスク上の仮定を検証するために活用されており、特にワイヤレススピーカー、サウンドバー、レシーバーベースのセットアップに重点を置いています。メーカー、ディストリビューター、小売業者、インストーラーへのヒアリングを行い、その後、製品・地域リーダーとのフォローアップを通じて、アジア太平洋地域(APAC)、欧州・中東・アフリカ(EMEA)、おび南北アメリカにわたるチャネル分割、価格帯ミックス、および買い替えサイクルの見通しを検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | 最高経営幹部(CXO):17% | アジア太平洋地域(APAC):39% |
| 中位層:40% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ(EMEA):37% |
| 中小規模プレイヤー:21% | マネージャー:49% | 南北アメリカ:24% |
市場規模算定と予測
コアとなる規模算定ロジックは、民生用電子機器の需要シグナルと国レベルの販売能力をホームオーディオ収益プールに再構築し、対象デバイスセットおよびチャネルに絞り込むトップダウン方式を採用しています。合計値の信頼性を確保するため、製品タイプ別のサンプル平均販売価格(ASP)に出荷量または販売量の推定レンジを乗じ、ディストリビューターおよび小売業者のチャネルチェックを行うなど、選択的なボトムアップ推計との照合も行っています。
モデルを動かす主な入力変数には、ワイヤレス対有線のミックスシフト、エントリー・ッドレンジ・プレミアム間の価格帯の動き、オンライン対オフラインのチャネルシェア、スピーカーおよびサウンドバーの地域別買い替えサイクル、ならびに家計消費トレンドやインフレ調整後の裁量的支出などのマクロドライバーが含まれます。小規模国でダイレクトシグナルが弱い場合は、類似市場からのプロキシウェイティングによってギャップを補い、地域合計に組み込む前にインタビューフィードバックで再確認しています。
予測にあたっては、所得トレンド、民生用電子機器支出の方向性、チャネルからのプレミアム化指標などの変数と需要との間の単純な多変量関係に支えられたシナリオ分析を活用しています。ASPの推移とミックス変化に関する仮定は一次回答者とともに検討され、予測がプロモーション、機能アップグレード、および採用タイミングにとって現実的なものを反映するようにしています。
データ検証と更新サイクル
アウトプットは、貿易動向の方向性、上場企業の収益に関するコメンタリー、およびモデルと整合すべき地域レベルの需要パターンなど、独立したシグナルとの相互検証を行っています。大きな乖離が生じた場合は、定義、通貨換算のタイミング、価格帯の仮定を見直すステップバックレビューを実施し、デスクエビデンスで説明できない不一致がある場合はフォローアップコールを行います。
最終承認前に、モデルとナラティブは多段階のアナリストレビューを経て、計算ロジック、仮定、および成長ドライバーがセクション間で一貫していることを確認します。レポートは年次で更新され、急激な需要変動、主要な製品サイクルの変化、サプライ混乱などの重要なイベントが発生した場合には中間更新も行います。納品直前には、最新の公開動向が数値とコメンタリーに反映されていることを確認する最終チェックを実施します。
Mordor Intelligenceのグローバルホームオーディオ市場規模と他の公表推計値との比較
ホームオーディオの公表市場価値が大きく異なって見えることがあるのは、対象範囲の境界線が必ずしも同じ場所に引かれているわけではなく、価格設定やチャネルカバレッジの仮定が発行者によって異なるためです。また、ある推計が出荷量を重視し、別の推計が小売収益を重視する場合にも差異が生じ、プレミアムカテゴリーの反映方法が変わります。
ヘッドフォンやイヤバッドは一部の合計値を膨らませる最も一般的な追加項目であり、この製品グループはMordor Intelligenceのホームオーディオ市場の対象範囲外となっており、サウンドバー、レシーバー、スピーカーなどの家庭内再生システムに焦点を絞っています。また、カスタムインストールの扱い方、オンライン割引のASPへの正規化方法、通貨換算に年間平均レートを使用するか特定時点のレートを使用するかによっても差異が生じます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 43.20 ビリオン 米ドル(2026年) | |
| グローバルコンサルタント会社A | 39.70 ビリオン 米ドル(2025年) | 以前の基準年を使用し、パッケージ型ホームシアターおよびサウンドバー収益に偏った狭い計上セットを採用しており、マルチカテゴリーのスピーカー需要や一部のチャネルスピルオーバーを過小評価する可能性があります。 |
| 産業出版社B | 33.00 ビリオン 米ドル(2024年) | 価格帯ミックスやオンライン割引効果への可視性が限られたハイレベルな価値ポイントに推計を基づかせており、小売の分類方法によっては隣接するオーディオデバイスカテゴリーを混在させている可能性があります。 |
情報源間の差異は主に、カテゴリーの包含範囲、基準年、ならびに需要を収益に換算する際のASPとチャネルミックスの扱い方によって説明されます。明確な製品定義に基づいてインプットを追跡可能な状態に保ち、インタビューを通じて価格とチャネルの仮定を再確認することで、当社の推計は再現性が高く、観察可能な市場シグナルとの照合が容易なものとなっています。
レポートで回答する主な質問
グローバルホームオーディオ市場の現在の規模はどのくらいですか?
グローバルホームオーディオ市場は、予測期間(2026年〜2031年)にCAGR 10.66%で成長する見込みです。
グローバルホームオーディオ市場の主要プレイヤーは誰ですか?
Sonos, Inc.、Sony Corporation、Bose Corporation、Samsung Electronics, Co. Ltd.、Panasonic Corporationがグローバルホームオーディオ市場の主要企業です。
グローバルホームオーディオ市場で最も成長が速い地域はどこですか?
アジア太平洋地域は予測期間(2026年〜2031年)において最高のCAGR 11.35%で成長すると推定されています。
グローバルホームオーディオ市場において最大のシェアを持つ地域はどこですか?
2025年、北米はグローバルホームオーディオ市場において31.35%の最大市場シェアを占めています。
このグローバルホームオーディオ市場レポートが対象とする年度はいつですか?
本レポートは、グローバルホームオーディオ市場の過去の市場規模(2021年、2022年、2023年、2024年、2025年)を対象としています。また、グローバルホームオーディオ市場規模の予測(2026年、2027年、2028年、2029年、2030年、2031年)も提供しています。