
プロフェッショナルオーディオ市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
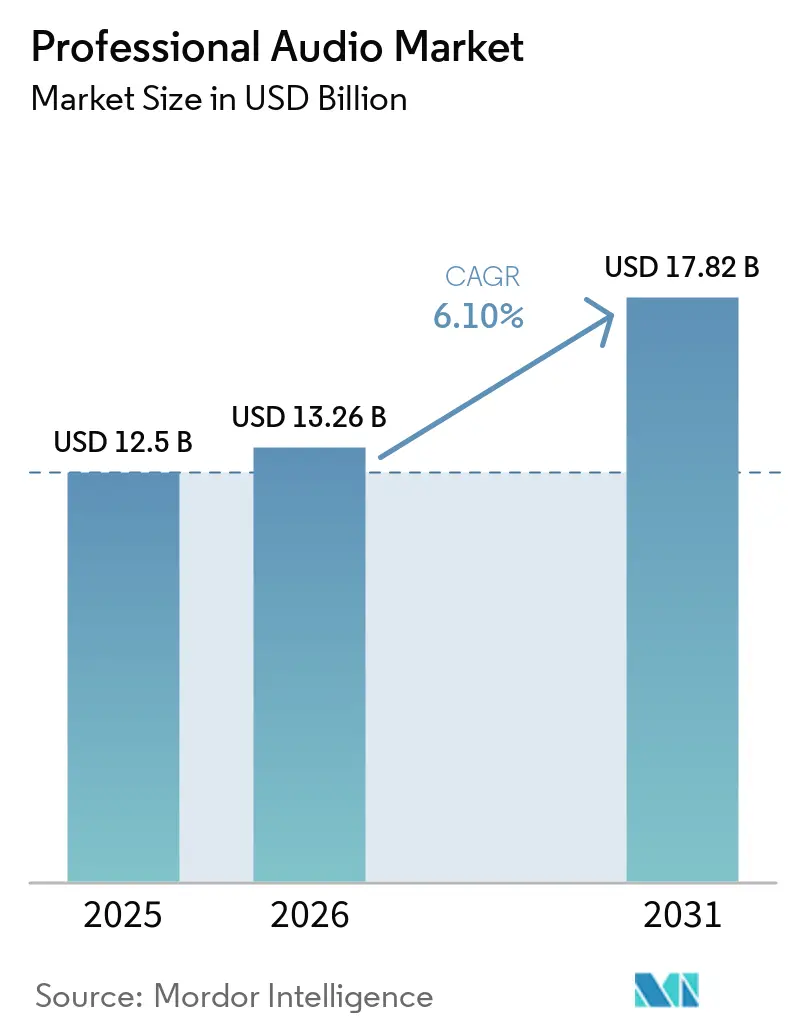
| 市場規模 (2026) | 13.26 十億米ドル |
| 市場規模 (2031) | 17.82 十億米ドル |
| 成長率 (2026 - 2031) | 6.10 % |
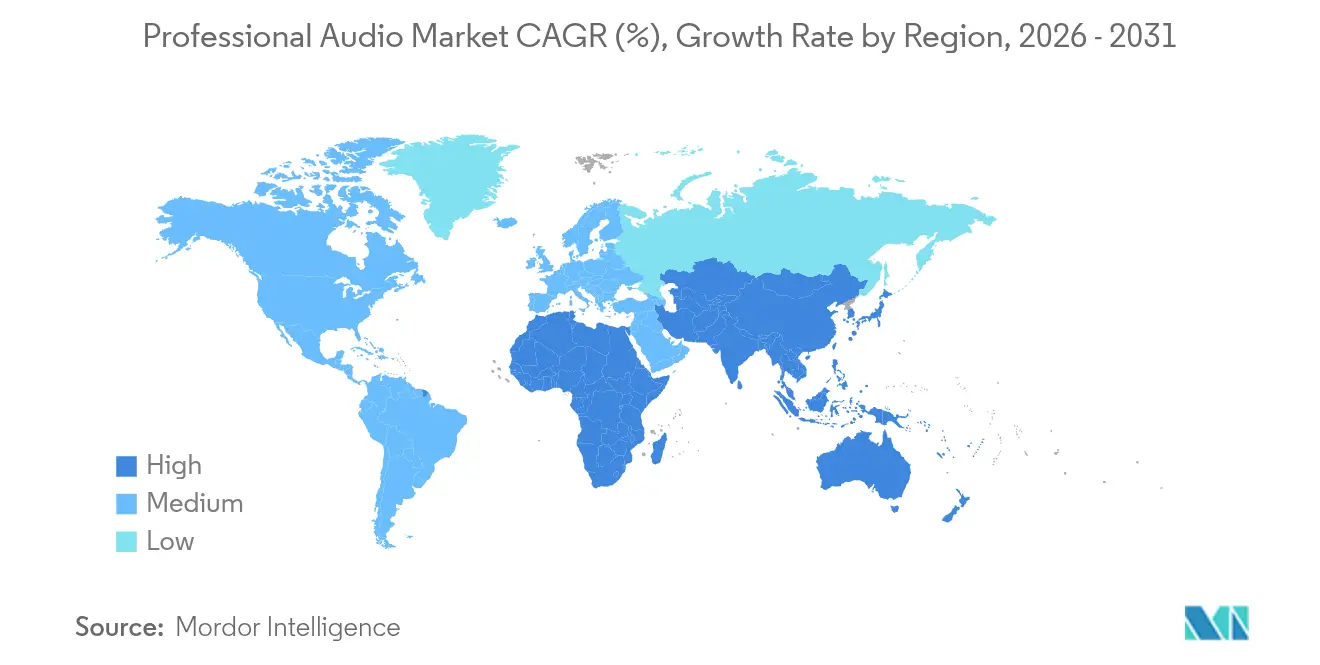
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
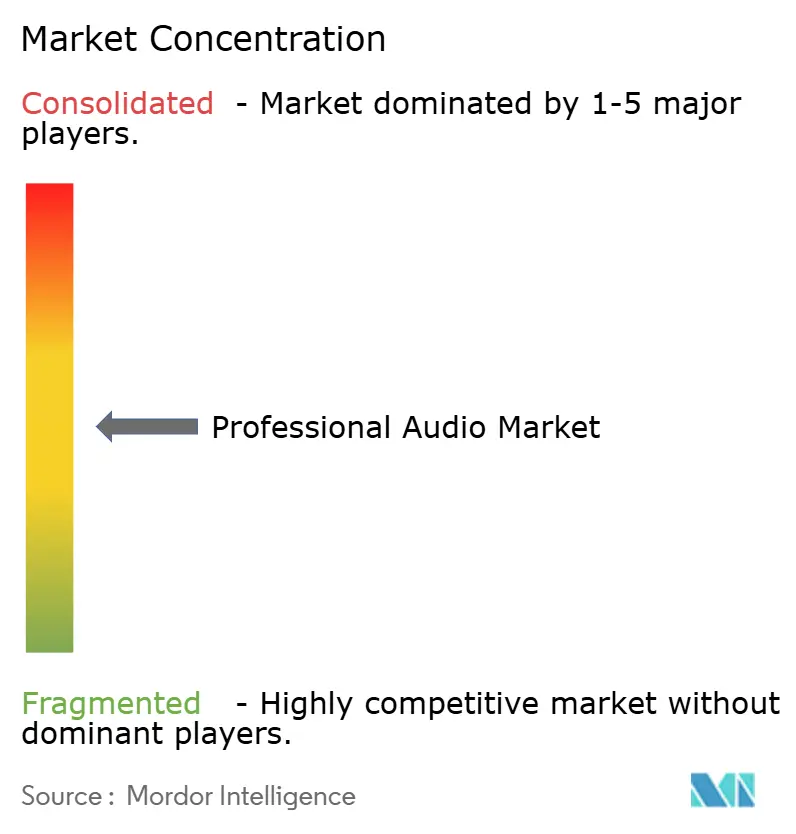
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプロフェッショナルオーディオ市場分析
プロフェッショナルオーディオ市場は2025年に125億米ドルと評価され、2026年の132億6,000万米ドルから2031年には178億2,000万米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは6.1%となっています。機器の所有から体験主導型ソリューションへの需要シフト、ライブイベントの回復、企業におけるハイブリッドワーク対応のアップグレードが主要な成長の柱を形成しています。AES67やDanteなどのネットワークプロトコルが相互運用性の障壁を低減し、施設がレガシーインフラを刷新する動きを促進しています。[1]出典:QSC、「AES-67と相互運用性の将来」、qscaudio.com
半導体リスクを最小化するサプライチェーンの再設計と、ソフトウェア定義機能への転換が継続的な収益源を強化しています。一方、建物システムとオーディオの融合は、Acuity BrandsによるQSCの買収によって明示されており、照明・空調・音響プラットフォームが相互接続する新たな競争ダイナミクスを示しています。
主要レポートの要点
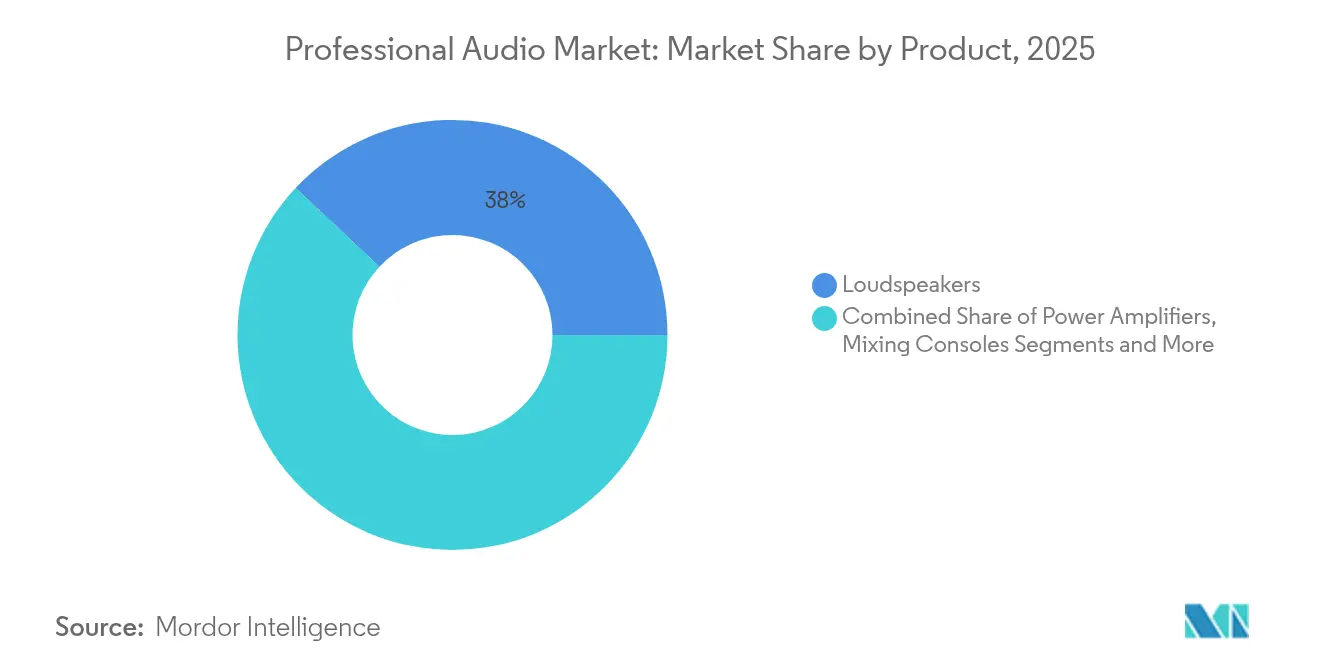
- 製品カテゴリ別では、ラウドスピーカーが2025年に38.02%の収益シェアを占めてトップとなり、ワイヤレスマイクロフォンは2031年までにCAGR 7.45%で最高成長率を記録しました。
- 接続性別では、有線システムが2025年に56.85%のシェアを占め、無線ソリューションは2031年までにCAGR 7.22%で拡大すると予測されています。
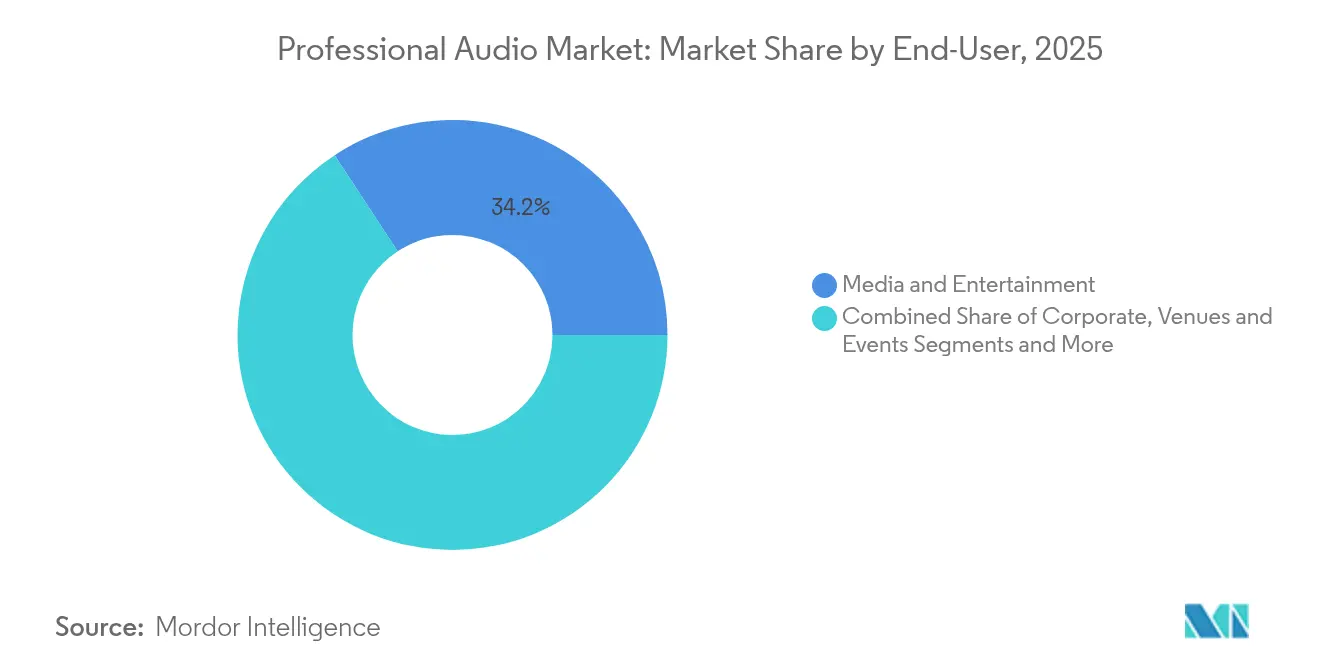
- エンドユーザー別では、メディア・エンターテインメントが2025年に34.23%のシェアを獲得し、会場・イベントはCAGR 6.9%で2031年まで最速の成長軌道を記録しています。
- 用途別では、ライブサウンドリインフォースメントが2025年に32.25%のシェアを獲得し、放送・ストリーミングはCAGR 7.35%で2031年まで最速の成長軌道を記録しています。
- 地域別では、北米が2025年にプロフェッショナルオーディオ市場シェアの33.12%を占め、アジア太平洋は2026年~2031年にかけてCAGR 7.22%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地域別関連性 | 影響タイムライン |
|---|---|---|---|
| ライブイベントおよびエクスペリエンシャルマーケティングの急速な回復 | +1.8% | 北米およびヨーロッパ | 中期(2~4年) |
| スタジオ機器に対するクリエイターエコノミーの需要 | +1.2% | アジア太平洋および北米 | 短期(2年以内) |
| ネットワークAVおよびAES67/Dante相互運用性の拡大 | +1.0% | 北米およびヨーロッパ | 長期(4年以上) |
| 没入型・空間フォーマットの台頭 | +0.9% | グローバルプレミアム市場 | 中期(2~4年) |
| 高品質会議システムへのハイブリッドワーク支出 | +0.8% | 北米およびヨーロッパ | 短期(2年以内) |
| スマートシティ向け公共放送資金 | +0.5% | アジア太平洋および中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ライブイベントおよびエクスペリエンシャルマーケティングの急速な拡大
2024年の主要コンサートにおけるチケット販売数は前年比26%増加し、レンタル会社や会場が老朽化したアレイシステムを、より厳格な騒音基準を遵守しつつ迫力を維持するカーディオイドサブアレイシステムへ更新する動きを促進しました[2]出典:Live Nation Entertainment、「2024年度フォーム10-K」、livenationentertainment.com。フェスティバル運営者は、2025年のUltra Music Festivalで見られたように、エクスペリエンシャルマーケティングをスポンサー収益に結び付けるプレミアムサウンドゾーンを収益化しています[3]出典:BizBash、「2025年に注目を集める音楽イベントの5つのトレンド」、bizbash.com。ハイブリッド形式の企業イベントでは、会場とバーチャル参加者の間の低遅延ブリッジングが必要とされ、スケーラブルなデジタルコンソールの販売を促進しています。Sphere Entertainmentの167,000スピーカーの設置事例は、没入型アーキテクチャがブランドエンゲージメントをいかに高めるかを示しています[4]出典:InAVate、「没入型技術がSphereでオズの魔法使いの未公開オーディオを再現」、inavateonthenet.net。そのため、プロフェッショナルオーディオ市場では、迅速なショー転換を効率化する柔軟なラウドスピーカー構成と高密度ワイヤレスチャンネルへの需要が高まっています。
スタジオグレード機器に対するクリエイターエコノミー需要の急増
中国は2024年に7億4,700万人のオンラインオーディオユーザーを記録し、686億米ドル規模のセクターを生み出した。これは、個人コンテンツクリエイターがプロフェッショナルな購買意思決定に影響を与えていることを示している。同年、グローバルなポッドキャスト収益は300 ビリオン 米ドルを超え、マイクメーカーは利便性と拡張性を兼ね備えたUSB-XLRハイブリッド製品を投入するようになった。ライブミュージックの収益は2023年に345億米ドルに達し、前年比29%増を記録した。この成長は、次世代ラインアレイスピーカー、ワイヤレスマイクロフォン、デジタルミキサーへの需要を持続させ、オーディオ機器市場の成長を支えた。ビジュアルブランドの美観も重要であり、放送スタジオスタイルの大型マイクロフォンはカメラ映えを向上させ、リアルタイム音声処理を統合したShureのMV7iなどの製品の普及を促進している。中堅メーカーはハードウェアとともにソフトウェアプラグインをバンドルすることで優位性を発揮し、初回購入者をサブスクリプション顧客へと転換している。このドライバーは、エンドユーザーベースを従来のスタジオ以外にも拡大することで、プロフェッショナルオーディオ市場の潜在的な対象規模を拡大してる。
ネットワークAVおよびAES67/Dante相互運用性の成長
AES67はDante、RAVENNA、およびLivewire+デバイスの共存を可能にし、歴史的なベンダーロックインの問題を緩和します。3,000以上のDante認定製品がネットワーク効果を生み出し、統合制御ソフトウェアの採用を加速させています。ただし、混在プロトコル環境でのパケットロスによるドロップアウトを回避するため、QoS設定を入念に計画する必要があります。L-AcousticsとのMilan Managerに関するd&b audiotechnikとの協力は、熾烈な競合他社がオープンエコシステムに対するインテグレーターの需要を満たすためにトランスポート層で協力する様子を示しています。施設がIPへ移行するにつれて、ネットワーク最適化の専門知識を持つインテグレーターが戦略的重要性を増しています。これらの動向は、プロフェッショナルオーディオ市場を個別のハードウェア競争ではなく、プラットフォームベースの競争へと導いています。
没入型・空間オーディオフォーマットへのシフト
2024年、ビルボードトップ100にランクインした楽曲の93%がDolby Atmosマスターをリリースし、イマーシブレンダリングが主流の要件となった。CadillacおよびAudiによる自動車への展開は、2025年以降に車両が3Dオーディオ領域を統合し始めることで、業界横断的な勢いを裏付けている。劇場プロデューサーは、ニューヨーク市のThe ShedでのKing Learの公演に見られるように、インフラサウンドとハプティクスを融合させた空間的なキャンバスを採用している。機器チェーンには現在、専用レンダーエンジン、マルチチャンネルモニタリング、およびオブジェクトベースルーティングが必要とされており、AudientのORIAインターフェースは、ベンダーが新しいSKUをフォーマット採用に合わせる方法の典型例である。放送局やスタジオがコントロールルームを刷新するにつれ、コンソール、モニター、メータリングソフトウェア全体のアップグレードが促進され、プロフェッショナルオーディオ市場が恩恵を受けている。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地域別関連性 | 影響タイムライン |
|---|---|---|---|
| 半導体サプライチェーンの不安定性 | -1.5% | グローバル、アジアへの影響大 | 中期(2~4年) |
| ツアーシステムの高い総所有コスト | -0.8% | グローバル、中堅会場が最も打撃を受ける | 短期(2年以内) |
| 偽造品・グレーマーケット部品 | -0.6% | 価格敏感地域 | 長期(4年以上) |
| 電子廃棄物コンプライアンスコストの上昇 | -0.4% | ヨーロッパおよび北米 | |
| 情報源: Mordor Intelligence | |||
半導体サプライチェーンの継続的な不安定性
DSPコアおよびRFトランシーバーのリードタイムが60週を超え、設計チームは代替部品の認定や高度な機能の削減を迫られています。2024年には関税引き上げの中で米国の半導体輸入額が1,390億米ドルに達し、輸入コストが上昇しました。小規模オーディオブランドはウェーハ割り当てをめぐって大手テクノロジー企業と競合し、プレミアムを支払うか生産量を削減することを余儀なくされることが多くあります。部品の陳腐化が加速し、一部のベンダーはチップ数の少ないアナログラインを優先してデジタルSKUを終了させています。そのため、プロフェッショナルオーディオ市場は、ファブの生産能力が需要に追いつくまで利益率の圧縮に直面しています。
ツアーグレードシステムの高い総所有コスト
最新の完全なラインアレイシステムは50万米ドルを超える場合があり、主要なアリーナおよびトップクラスのレンタル会社のみへの普及に留まっています。特にドライバー用ネオジム磁石の原材料インフレは、次世代磁石による軽量化を実現しているにもかかわらず、部品表コストを押し上げています。交換価値の上昇に伴い保険料が高騰し、一方でリギングおよびチューニングのための技術者不足が人件費を増加させています。予算が制限されている会場はプロジェクトを段階的に進め、機器のライフサイクルを延長してプロフェッショナルオーディオ市場のアップグレードペースを遅らせています。中堅メーカーは、システム全体の刷新ではなく段階的な拡張を可能にするモジュール製品で対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
ラウドスピーカーが収益源の中核を担うラウドスピーカーは2025年のプロフェッショナルオーディオ市場規模の38.02%を占め、ツアー、固定設置、ハイブリッド会場全体における中心的な役割を確認しました。パンデミック期間中の稼働停止後に更新サイクルが加速し、多くのアリーナがカーディオイドサブアレイを採用して低域の指向性を改善しながら市区町村の騒音基準に準拠しています。一方、ワイヤレスマイクロフォンは、ユーザーにアナログUHFユニットの廃止を迫る規制上のスペクトル再割り当てを背景に、CAGR 7.45%で進展しています。メーカーは縮小する周波数帯域内に収まる暗号化デジタルプラットフォームで対応し、混雑したRF環境でのパフォーマンスを保護しています。
ラウドスピーカーセグメントは、FIRベースのビームステアリングによってシステムパフォーマンスを向上させる増幅・リギング・制御ソフトウェアへの付加価値需要を牽引しています。ベンダーは予測モジュールを有効化するソフトウェアサブスクリプションを展開し、一度きりのハードウェア販売を継続収益へと転換しています。マイクロフォンメーカーはWMASベースのエコシステムを模索しており、Sennheiserの Spectera(単一の6MHzブロック内に64チャンネルを提供し、高度な変調がスペクトル不足に対処する方法を示している)などが代表例です。DanteブレークアウトボックスやPoE給電ステージボックスなどのアクセサリーは統合のギャップを埋め、プロフェッショナルオーディオ市場内でベンダーが獲得するウォレットシェアを拡大しています。
注記: 各セグメントの詳細シェアはレポート購入後にご覧いただけます


接続性別:
ワイヤレスの勢いが加速有線ソリューションは、政府機関や放送スタジオなどRFリスクを許容しないミッションクリティカルな用途に支えられ、2025年のプロフェッショナルオーディオ市場規模の56.85%のシェアを維持しました。Cat6aケーブルおよび冗長リングトポロジーはほぼゼロレイテンシーを保証し、PoE++による電力供給を容易にします。しかし、Wi-Fi 7が6GHz帯域を開放し確定的スケジューリングを改善するにつれて、無線ユニットは2031年までにCAGR 7.22%を記録すると予測されています。Dante-over-Wi-Fiの初期プロトタイプは5ms未満のレイテンシーを実証し、イーサネットとのパフォーマンスギャップを縮めています。
バッテリーの革新により、ポータブルPAボックスの中程度のSPLでの駆動時間が40時間に延長され、屋外用途の対象範囲が拡大しています。クラウドデータベースを活用した管理型周波数調整アプリが導入を簡素化し、ボランティアオペレーターの専門知識に対する障壁を低下させています。偽造RFモジュールが複雑さを増しているにもかかわらず、業界団体による教育的取り組みが標準化されたスキャンプロトコルによる干渉軽減を助けています。インテグレーターが両方を組み合わせたフェイルオーバーアーキテクチャを設計するにつれて、有線と無線のエコシステムが共存し、プロフェッショナルオーディオ市場が信頼性と柔軟性の期待に同時に応えることを確保しています。
エンドユーザー別:
メディア・エンターテインメントがリーダーシップを維持メディア・エンターテインメントは2025年に34.23%の収益を上げ、IPオーディオを採用してチャンネル数の増加に対応する没入型マスタリングスイートおよびプレミアム放送車に支えられています。スポーツ放映権競争は、ネットワークが没入型ファン体験を追求するにつれてアップグレードを加速させています。CAGR 6.9%で成長する会場・イベントは、オーディオ品質がブランディングツールとして機能する企業活動から恩恵を受けています。ハイブリッドチケット販売モデルは、スタジアムからコンベンションセンターへ一晩で移行可能なスケーラブルなラインアレイのレンタル在庫を拡大させています。
法人採用者は、対面とリモートの声を調和させるAI駆動型エコキャンセレーションを備えた天井アレイで会議室を整備しています。教育機関および礼拝施設はアクセシビリティ基準への準拠を追求しながら、伝統的な礼拝とマルチメディア体験を融合させています。小売・ホスピタリティチェーンは滞在時間を延ばすブランドサウンドスケープを設置しており、ブティックホテルがゲスト体験の差別化のためにオブジェクトベースの再生を採用している事例に見られます。こうした垂直横断的な展開が、プロフェッショナルオーディオ市場を歴史的なエンターテインメント中核を超えて拡大させています。
注記: 各セグメントの詳細シェアはレポート購入後にご覧いただけます
用途別:
ライブサウンドリインフォースメントが優位を維持ライブサウンドリインフォースメントは、2025年のプロフェッショナルオーディオ市場規模において32.25%のシェアを占めており、これはツアー活動がチケット販売26%増という形で回復したことによるものである。ライブ会場は、サウンドリインフォースメント市場における重要なアプリケーション分野である。新型のポータブルラインアレイは、迅速な展開とパターンコントロールを両立させており、フェスティバルおよびコーポレートイベントの双方に対応している。ブロードキャストおよびストリーミングアプリケーションは、2031年に向けて7.35%のCAGRで加速しており、これは超高精細映像に対応するオブジェクトベースオーディオを必要とする4Kおよび8K映像の要件によって牽引されている。
スタジオの改装においては、レーベルおよびインディペンデントクライアントからプレミアム予約料金を獲得できるDolby Atmosルームが重視されており、マルチチャンネルモニターおよびバス管理プロセッサーの販売を促進している。パブリックアドレス向けのインストールドサウンドは、スマートシティのアップグレードにより着実に成長している。プリンストン大学チャペルは、歴史的建造物がDanteを介して接続されたデジタルステアラブルアレイを統合し、目立たずかつ明瞭なカバレッジを実現した事例として挙げられる。コンポーネント障害を予測するリモートモニタリングダッシュボードは、ダウンタイムを削減するとともに、プロフェッショナルオーディオ市場全体にわたってサブスクリプション収益を拡大させている。
地域分析
北米プロフェッショナルオーディオ市場
北米は2025年のプロフェッショナルオーディオ市場において33.12%のシェアを占めており、これは世界最高密度のアリーナ、メガチャーチ、および継続的な技術更新を必要とするブロードキャスト施設の集積に支えられている。FCCの周波数帯域再配分はワイヤレス機器の更新を促し、アクセシビリティ法は会場に補聴支援トランスミッターの導入を義務付けている。企業の不動産チームは、AES67ネットワークを通じて室内音声とリモート音声を統合する会議室の近代化を優先している。カリフォルニア州およびイリノイ州における地域製造クラスターが、世界的なサプライチェーン混乱時のリードタイムを短縮し、地域の強靭性を高めている。
アジア太平洋プロフェッショナルオーディオ市場
アジア太平洋地域は最も急速な成長を記録しており、中国およびインドにおける国家スタジアム整備プログラムが設計段階からDanteネイティブの公共放送システムを組み込むことで、2031年までに7.22%のCAGRで拡大する見通しである。中国の「耳の経済」は、消費者向け会場がプレミアムオーディオを競争上の差別化要素として採用することを求め、調達動向を形成している。インドのシステムインテグレーターは、組み立ての国内化を促進する政府インセンティブの恩恵を受け、輸入部品への関税が引き下げられている。同地域のクリエイティブ層の拡大は、手頃な価格のスタジオインターフェースへの需要を喚起し、ギグエコノミーのミュージシャンやポッドキャスターの間でプロフェッショナルオーディオ市場の裾野を広げている。為替変動は依然として計画上のリスクであるが、メーカーは可能な限り契約をUSD建てにすることでヘッジを図っている。
欧州プロフェッショナルーディオ市場
欧州は文化施設および企業キャンパスにおいて安定した需要を示している。歴史的劇場の改修では、EUの持続可能性目標に沿うべく、リサイクル可能なスピーカーキャビネットおよび低消費電力アンプが優先採用されている。ブレグジットは二重認証コストを生じさせる一方、欧州大陸の販売代理店がバッファー在庫を保有する動機付けとなり、供給の継続性が維持されている。プロライト+サウンドなどのドイツの見本市は製品の認知度向上に寄与し、英国のブロードキャスト分野ではST 2110対応コンソールの導入が加速している。欧州のプロフェッショナルオーディオ市場は、大規模な設備増強ではなく、規制への準拠とグリーンデザインを通じて進化している。

規制環境
ワイヤレスプロオーディオは、無線機器および周波数帯規則の影響を受けており、特にマイクロフォンやインイヤーモニタリングにおいて顕著である。米国では、FCCがFCC-24-22A1を通じてPart 74規則を更新し、最大20MHzの帯域幅を持つワイヤレスマルチチャンネルオーディオシステム(WMAS)運用を認可した。この更新はETSI指向の枠組みと整合しており、メーカーにRFプラットフォームおよびその適合試験計画の刷新を促した。
世界的には、マルチメディア機器の適合性は依然として安全性に関するIEC 62368-1を中心とし、EMC要件についてはエミッションに関するCISPR 32とイミュニティに関するCISPR 35が支えている。これらの規格は、ツアー用、常設用、放送用機器全般にわたって製品設計、表示、試験コスト構造を形作っている。欧州連合では、無線機器指令(RED)がEU市場に投入されるワイヤレスプロオーディオにとって引き続き中心的存在である。2026年2月には、委員会委任規則(EU)2026/339が2026年2月16日に発効し、委任規則(EU)2022/30を廃止するとともに、RED関連要件の下でソフトウェアおよび無線機能の扱いを調整する変更がもたらされた。別途、指令(EU)2024/2749に基づく共通充電インターフェース義務が、2026年4月にラップトップを含む追加カテゴリーに適用され、欧州で販売されるポータブルプロオーディオ周辺機器およびハイブリッドクリエイター/プロ機器全般でUSB-Cインターフェースと文書の標準化を求める圧力が高まった。
バリューチェーン分析
プロオーディオのバリューチェーンは、DSPコア、RFトランシーバー、コンバーター、磁石材料などの部品供給業者から、OEM/ODM製造、システムインテグレーション、そしてプロAVインテグレーター、レンタル会社、専門販売店を通じた流通に至る。エンドカスタマーには、ライブイベント運営者、放送事業者、企業、教育機関、常設音響関係者が含まれる。上流では、供給の不安定さが依然として主要な制約となっている。プロオーディオメーカー協会(PAMA)による2024年11月の調査では、会員メーカーの86%がパンデミック期の混乱および半導体製造不足により中程度から大きな影響を受けたと報告されており、これがマルチソーシング、バッファー在庫戦略、およびBOM計画における交換容易性設計を後押ししている。
中流では、メーカーが工場の可視性向上とより地域化された生産に向けて拠点とサプライヤー関係を再調整し、物流面および地政学的リスクへのエクスポージャーを低減している。持続可能性関連の投入材は、スピーカーおよびアンプメーカーにとってますます重要になっている。2025年7月、L-AcousticsはMagREEsourceへの戦略的投資と、欧州拠点のレアアース磁石リサイクルを対象とした独占パートナーシップを発表した。これは原材料の確保とコンプライアンス主導の調達を、製品設計やライフサイクルに関するメッセージングに結びつけるものである。下流では、AES67、Dante、より広範なIPワークフローを軸とした相互運用性主導の導入が、インテグレーターやソフトウェアプラットフォームの役割を高め、マージン獲得をハードウェア設置に加えて、構成設定、モニタリング、サブスクリプション機能へとシフトさせている。
競争環境
プロフェッショナルオーディオ市場は、集約化が進む中で中程度の断片性を示しています。Acuity BrandsによるQSCの12億1,500万米ドルの買収は、オーディオ制御をビル管理ポートフォリオに統合しており、購入者が統合プラットフォームを重視していることを示しています。Shure、Sennheiser、Harmanなどのレガシーリーダーは深い特許ポートフォリオを活用してRFおよびDSP技術を保護し、一方で新興参入者はハードウェアサイクルをソフトウェアアップグレードから切り離すクラウドネイティブ管理を導入しています。
相互運用性は依然として技術的な競争の場です。ベンダーはAES67エンドポイントの認定を急ぎ、サードパーティ制御を容易にするREST APIを公開し、ベンダーニュートラルを求めるインテグレーターを満足させています。AI強化は、自動ゲイン最適化やコンテキスト対応ノイズサプレッションを提供することで、マイクロフォンの差別化要因となっています。Appleの環境圧縮エンコーディングに関する特許は、没入型サウンドへのより広範なテクノロジーセクターの関心を示しています。
サプライチェーンの回復力が競争指標となってきています。企業は半導体の調達先を多様化し、地政学的リスクを軽減するために地域組立工場を設立しています。12週以内の納期を保証できる企業は、わずかな価格プレミアムがあっても契約を獲得します。ソフトウェアサブスクリプションが拡大するにつれて、継続収益はキャッシュフローの変動を平滑化し、プロフェッショナルオーディオ市場内で一度きりの販売から生涯エンゲージメントモデルへの転換を図る企業に報酬をもたらしています。
プロフェッショナルオーディオ産業リーダー
Harman International Industries Inc.
Yamaha Corporation
Shure Incorporated
Sennheiser electronic GmbH & Co. KG
Bose Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
プロフェッショナルオーディオ市場
- Shure Incorporated
- Sennheiser electronic GmbH & Co. KG
- Harman International Industries Inc. (JBL Professional)
- Yamaha Corporation
- Bose Corporation
- QSC LLC
- Audio-Technica Corporation
- LEWITT GmbH
- RCF Group S.p.A
- Music Tribe (Global Brands Ltd.)
- PreSonus Audio Electronics Inc.
- Mackie (LOUD Audio LLC)
- Allen and Heath Limited
- DiGiCo UK Ltd.
- Focusrite plc
- Avid Technology Inc.
- Powersoft S.p.A
- d&b audiotechnik GmbH
- L-Acoustics Group
- Meyer Sound Laboratories Inc.
- Electro-Voice (Bosch Security Systems Inc.)
- Crown International (Harman)
- TASCAM (TEAC Corporation)
- Rode Microphones (Free-fly Pty Ltd)
- Zoom Corporation

市場機会と将来展望
オープンで認証可能なAV over IP規格は、ビデオ、制御、IT運用とより密接に統合できるマルチベンダーオーディオシステムのための空白地帯を生み出している。2026年1月、AIMSはIPMXを完全に発展した認証可能な規格として立ち上げるという節目を迎えた。2026年2月には、ジュネーブで初のIPMX製品テスト・認証イベントを開催し、決定論的で低遅延のIP伝送を必要とする放送、企業、会場向け導入のアドレス可能なエコシステムを拡大した。この種の標準化は、ネットワークルーティング、集中モニタリング、キャンパスやマルチルーム会場全体での拡張の容易さといったプロオーディオ要件に合致している。
同時に、ハードウェアおよびソフトウェアポートフォリオ全体の統合が市場参入経路を再構築し、エンドツーエンドのワークフローに対するバンドル化の機会を生み出している。2026年5月、inMusicはNative Instruments(iZotope、Plugin Alliance、Brainworxを含む)の買収を完了した。2026年7月には、iZotopeがBoris FXによる買収を完了し、再び動きを見せた。これは、音楽制作、ポストプロダクション、コンテンツ制作向けの緊密に統合されたツールチェーンへの継続的な注力を示している。ハードウェア面では、Barcoが2026年6月、VerVent Audio Holding(FocalおよびNaim)を企業価値約1億3,500万ユーロで買収する最終合意を発表した。この取引は、AVソリューションプロバイダーがディスプレイ、処理技術、プレミアムオーディオブランドを組み合わせて、統合設置および企業調達サイクルをめぐって競争する方向性を裏付けている。
Recent Industry Developments in プロフェッショナルオーディオ市場
- 2026年6月:Barcoは、FocalおよびNaimを所有するVerVent Audio Holdingを企業価値約1億3,500万ユーロで買収する最終合意を発表した。この取引は、認知度の高いプロフェッショナルおよびプレミアムオーディオブランドをポートフォリオに加えることで、統合AVプロバイダーとしてのBarcoの地位を強化する。また、既存のプロAVエコシステムベンダーに対し、企業および会場設置向けのバンドルオファリングを拡大する競争圧力を高める。
- 2026年5月:サムスン電子は、子会社HARMANがMasimoのコンシューマーオーディオ事業を3億5,000万米ドルで買収すると発表した。この取引は、HARMANのオーディオブランドポートフォリオと流通網を拡大するもので、共有のエンジニアリング、調達、チャネル活用を通じてプロオーディオへの波及効果が見込まれる。これは、RF、DSP、ソフトウェアのロードマップに資金を供給できる規模の大きいプラットフォームへの統合が続いていることを裏付けている。
- 2024年1月:Shureは、NAMM 2024においてShowLinkテクノロジーを搭載したAxient Digital ADX3プラグオントランスミッターを発表した。この製品は、ネットワーク制御機能と信頼性機能をプラグオン用途に導入することで、プロフェッショナルな制作ワークフロー向けのShureのデジタルワイヤレスエコシステムを拡張した。周波数帯の制約やRF調整の複雑さが高まり続けるライブおよび放送環境において、より高密度な導入をサポートした。


プロフェッショナルオーディオ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
調査において、プロフェッショナルオーディオ市場は、ライブイベント、放送、スタジオ、設置型会場を含むプロフェッショナルな環境において、音声の収録、処理、ミキシング、配信、および再生に使用される機器およびシステムから得られる収益を対象とし、全主要地域を網羅している。
調査範囲の除外事項:主に個人的な視聴を目的とした民生用オーディオ機器、ならびに組織的なプロフェッショナルチャンネルを反映しないDIY趣味キットおよび非公式な転売活動は除外する。
セグメンテーション概要
- 製品別
- ラウドスピーカー
- パワーアンプ
- ミキシングコンソール
- マイクロフォン
- ヘッドフォン
- アクセサリーおよびその他
- 接続性別
- 有線
- 無線
- エンドユーザー別
- 法人
- 会場・イベント
- 小売・ホスピタリティ
- メディア・エンターテインメント
- 教育・礼拝施設
- 用途別
- ライブサウンドリインフォースメント
- レコーディングスタジオ
- 放送・ストリーミング
- 設置型サウンド・公共放送
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- チリ
- アルゼンチン
- 南米その他
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ヨーロッパその他
- アジア太平洋
- 中国
- 日本
- インド
- シンガポール
- オーストラリア
- マレーシア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、仮定を構築する前に、再現可能な需要シグナルと業界コンテキストにモデルを固定するために使用した。通信・接続性の採用に関するITU指標、UNESCOの文化・創造経済アウトプット、エンターテインメントおよびメディアサービスに関連するビジネス活動に関する米国国勢調査およびユーロスタットのシリーズ、ならびに機器フロートレンドの検証に役立つ税関貿易統計など、公開されている非有料の参考資料を活用した。並行して、互運用性の進展速度がアップグレードサイクルに影響するため、オーディオネットワーキング(AESなど)に関する標準化団体および技術グループを調査した。
商業面では、ミキサー、マイクロフォン、スピーカー、およびアンプの価格動向、チャンネルミックス、および主要な更新テーマをマッピングするために、企業の年次報告書、決算メモ、および製品発表を精査した。利用可能な場合には、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、ならびに輸出入の出荷レベルの記録も活用し、モデルを過学習させることなく収益範囲とサプライヤーのフットプリントを検証した。これらのソースは例示的なものであり、網羅的ではなく、分析中にデータポイントの収集、仮定の検証、および未解決の疑問の明確化のために他の多くの参考資料も使用した。
一次インタビューおよびサーベイ
一次調査は、デスクの仮定を検証し、典型的な値引き、設置型と可搬型の使用間のミックスシフト、ネットワーク化されたオーディオへのアップグレードペースなど、公開データは明確に示せないギャップを埋めるために使用した。APAC、EMEA、およびアメリカ大陸にわたるメーカー、ディストリビューター、インテグレーター、レンタル会社、会場オペレーター、放送局、およびスタジオプロフェッショナルなど、バランスの取れた回答者と対話し、需要プールとASPロジックが地域全体で現実的なものとなるよう努めた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:16% | APAC:45% |
| 中位層:44% | 部門・ユニットリーダー:41% | EMEA:32% |
| 中小規模プレイヤー:20% | マネージャー:43% | アメリカ大陸:23% |
市場規模算定と予測
規模算定は、購買強度に関連する指標を用いて地域別に対応可能なプロフェッショナル需要プールを再構築し、市場標準の価格設定および更新行動を用いてこれを支出に変換するトップダウンの構築から開始した。モデルに影響を与えたインプットには、ライブイベント活動と会場再開トレンド、企業および教育施設における設置済みベースの更新サイクル、放送・スタジオの設備投資パタン、ネットワーク化されたオーディオ標準の採用(相互運用性とアップグレードタイミングに影響)、典型的なチャンネルマージン、および主要機器クラスの地域別輸出入動向が含まれる。
地域合計が形成された後、製品グループ別のサンプル価格×数量範囲、インテグレーターおよびディストリビューターとのチャンネルチェック、ならびに製品エクスポージャーが明確な場合の開示済み企業財務からの収益現実確認を含む選択的なボトムアップ近似によって裏付けられた。レンタルフリートやプロジェクト主導の設置など、収益タイミングが不規則になりうるニッチについてボトムアップの見解が不完全と思われる場合、そのギャップはインタビューで検証された保守的な普及率と稼働率を適用することで対処した。
予測については、安定したカテゴリーには短期時系列スムージングに支えられたシナリオ分析を使用し、アップグレードサイクル、イベントカレンダーの正常化、およびインフレと機能アップグレード下でのASP方向性に関する専門家のコンセンサスに基づいてトラジェクトリを調整し。条件が変化した際にモデルを更新されたインプットで再実行できるよう、仮定は明示的に保持した。
データ検証と更新サイクル
検証は、数値が確定される前に単一ソースバイアスが低減されるよう、複数の層で実施した。モデルアウトプットを、貿易動向、開示された収益方向性、ならびにライブイベント、放送、および設置プロジェクトからの既知の需要変化などの独立したシグナルと比較し、それらのシグナルと一致しない差異を調査した。外れ値はアナリストチェックで精査され、インタビューフィードバックとデスク指標が逆方向に動いた場合にはフォローアップ質問が発動された。
レポートは年次で更新され、大規模な規制変更、主要なチャンネル混乱、または部品の入手可能性と価格の段階的変化など、重要なイベントが発生した場合には中間更新が行われる。納品前に、アナリストが最終チェックを実施して最近の動向を把握し、最新の市場見解が数値とコメンタリーに反映されていることを確認する。
Mordor Intelligenceのグローバルプロフェッショナルオーディオ市場規模他の公表推計との比較
プロフェッショナルオーディオの公表市場規模はしばしば異なるが、これは各出版社が市場境界を異なる方法で設定し、独自の価格、通貨、およびタイミングの仮定を適用するためである。その差異は通常、プロフェッショナルグレードとプロシューマーのどちらとして分類されるか、ソフトウェアとサービスが含まれるか、およびライブイベントの回復が予測ウィンドウ内でどのようにタイミングされるかによって生じる。
ベンチマーク表は、他の公表数値との明確なギャップを示している。Mordor Intelligenceのモデルでは、合計はプロフェッショナルエンドユーザーおよびアプリケーションに紐づくプロフェッショナルオーディオ機器需要に限定されており、接続性とアプリケーションの分割は、隣接する民生カテゴリーへ範囲を拡大するのではなく、属性として扱われている。差異はまた、ASPの予測方法からも生じており、一部の推計が広範なインフレ上昇を適用するのに対し、当社のアプローチはインタビューで検証された製品ミックスの変化とアップグレードサイクルのタイミングに依拠し、その後、記載年度について一貫したUSD換算を行っている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 13.26 ビリオン 米ドル(2026年) | |
| 産業出版社A | 11.70 ビリオン 米ドル(2024年) | より早い基準年を使用しており、プロフェッショナルと隣接するエンドユーザー支出を混在させる傾向があり、年度比較においてライブイベントと設置型アップグレードにおける後期サイクルの回復を過小評価する可能性がある。 |
| リサーチポータルB | 19.10 ビリオン 米ドル(2023年) | 市場をより広く定義しており、プロシューマーおよびより広いオーディオカテゴリーを取り込み、一般化された成長率を適用している可能性が高く、より厳密なプロフェッショナル専用需要プールと比較して開始値が膨らんでいる。 |
全体として、表の差異は主に範囲の広さ、基準年の選択、および価格設定と回復タイミングの処理方法に起因している。仮定を明確な需要指標に結びつけ、インタビューおよび外部シグナルで合計をクロスチェックすることで、規模算定は再現しやすく、計画上の意思決定においてより安定したものとなっている。


レポートで回答されている主要な質問
2026年のプロフェッショナルオーディオ市場の規模はどれくらいですか?
132億6,000万米ドルに達しており、2031年までに178億2,000万米ドルに成長すると予測され、CAGRは6.1%を反映しています。
収益をリードする製品カテゴリはどれですか?
ラウドスピーカーが2025年の収益の38.02%を生み出し、会場の改修とツアーのアップグレードに牽引されています。
最も速い拡大を示しているセグメントはどれですか?
ワイヤレスマイクロフォンはスペクトル再割り当てとクリエイターエコノミーの需要により、2031年までにCAGR 7.45%を示しています。
ハイブリッドワークはどのように需要に影響を与えていますか?
企業はネットワークビームフォーミングアレイで会議室を改修し、高品質会議機器の販売を促進しています。
最終更新日:


