
グリーンおよびバイオベースプラスチック添加剤市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 3.34 十億米ドル |
| 市場規模 (2031) | 4.72 十億米ドル |
| 成長率 (2026 - 2031) | 7.15 % |
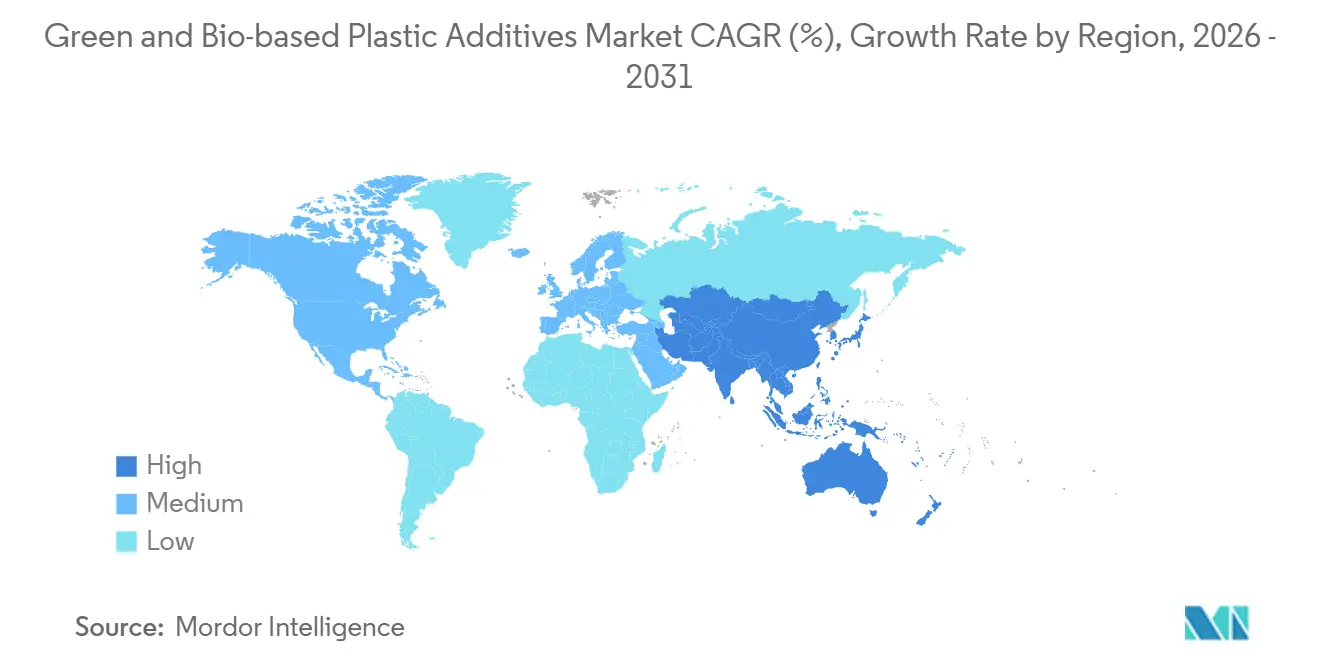
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
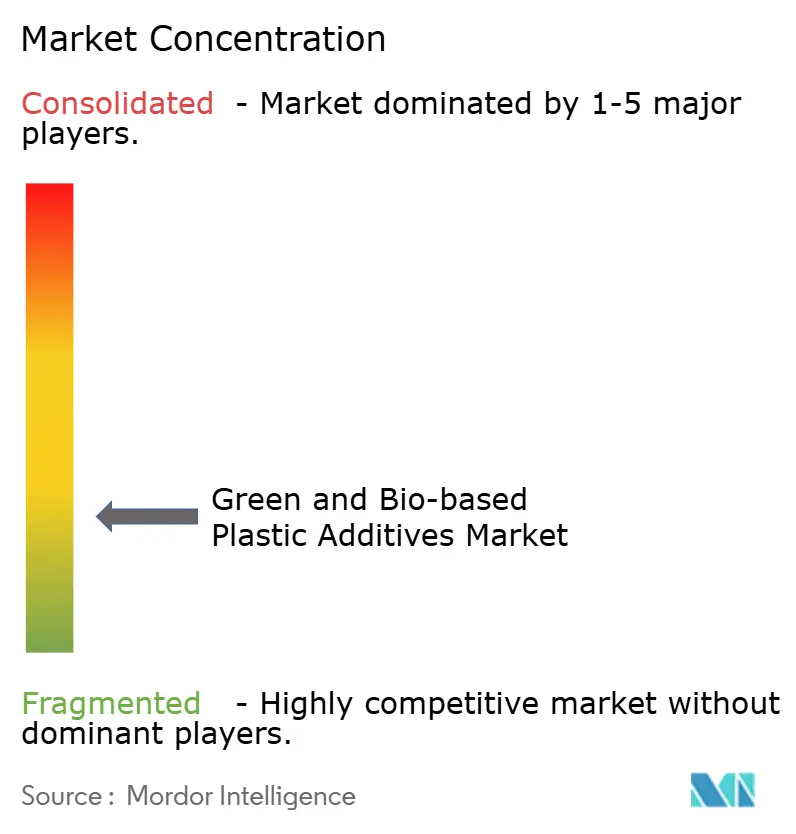
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグリーンおよびバイオベースプラスチック添加剤市場分析
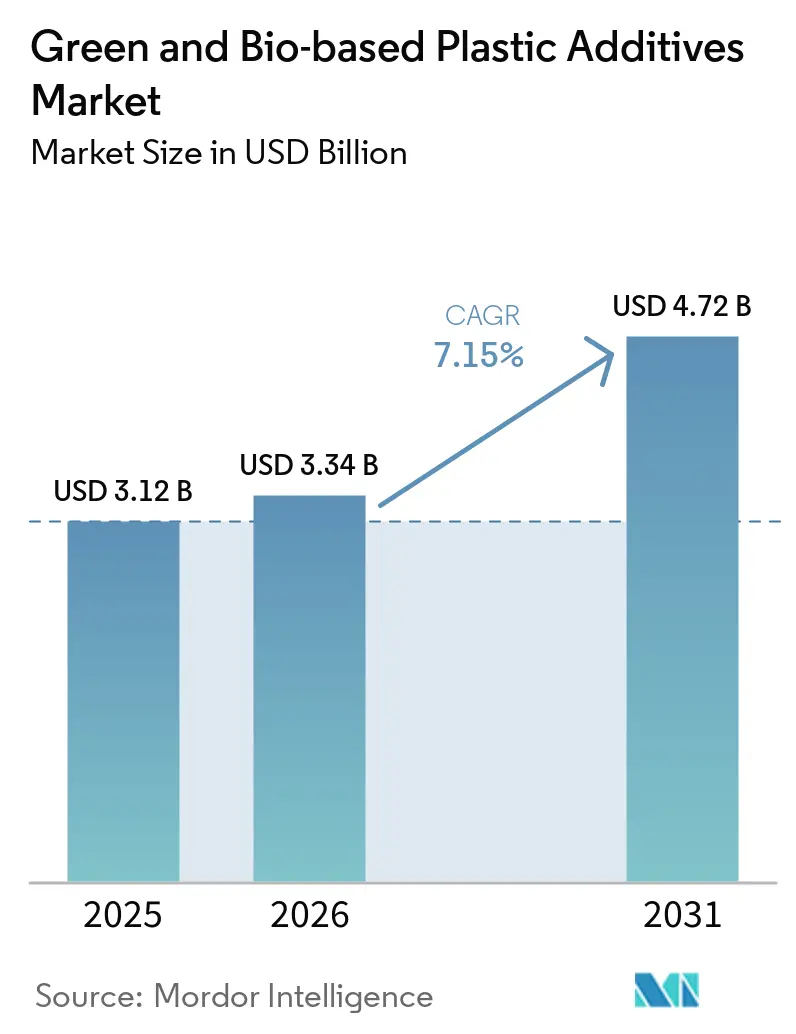
グリーンおよびバイオベースプラスチック添加剤市場の規模は2025年に3.12 ビリオン 米ドルと評価され、2026年の3.34 ビリオン 米ドルから2031年には4.72 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.15%です。米国および欧州における規制措置は、可塑剤および難燃剤の調達要件を変化させています。米国環境保護庁は2025年12月に5種類のフタル酸エステルに関する規則制定の意向を発表し、欧州連合の包装および包装廃棄物規制は2026年8月12日から適用されます。これらの要件は、ブランドオーナーおよびプロセッサーが再生可能成分と食品接触に関する文書を備えた添加剤を求めることを促しています。グリーンおよびバイオベースプラスチック添加剤市場は、包装、医療機器、電子機器、繊維用途からも恩恵を受けていますが、原料コストおよびリサイクル適合性が広範な代替を引き続き制限しています。生産者は、認証バイオマスバランス製品、用途試験、サプライチェーン統合によって対応しています。
主要レポートのポイント
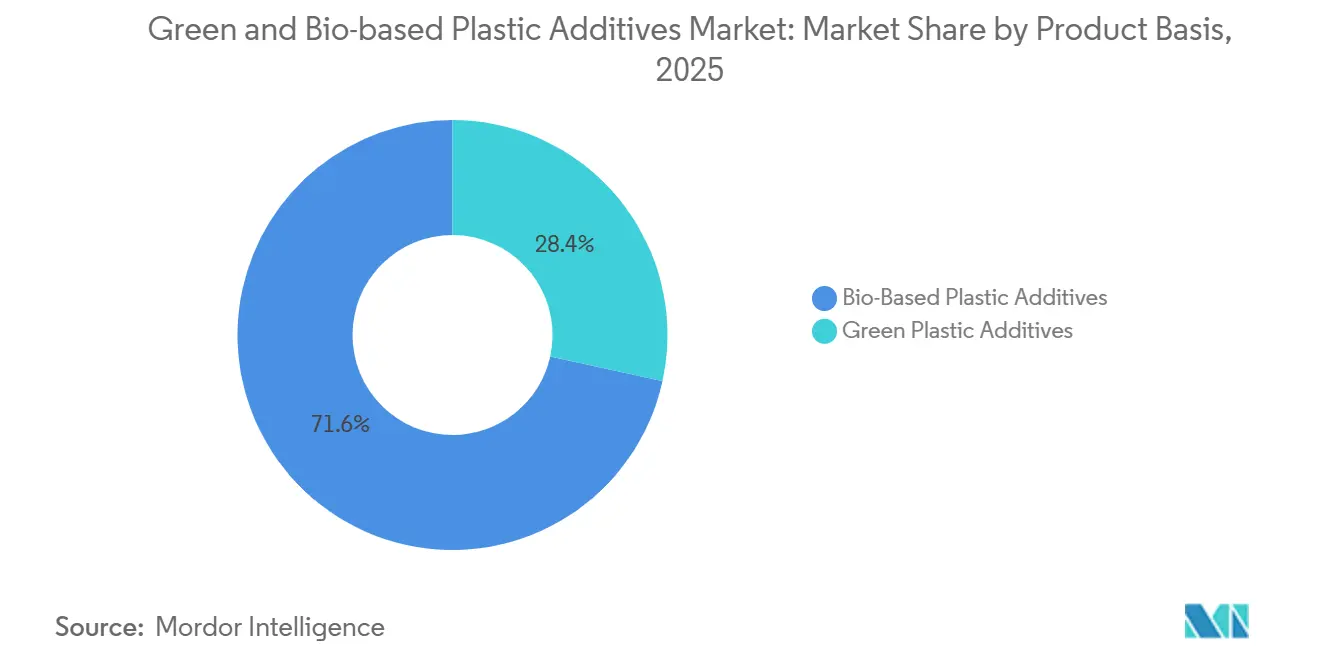
- 製品基準別では、バイオベースプラスチック添加剤が2025年のグリーンおよびバイオベースプラスチック添剤市場シェアの71.56%を占め、グリーンプラスチック添加剤は2031年にかけてCAGR 7.93%で成長すると予測されています。
- 機能タイプ別では、可塑剤が2025年のグリーンおよびバイオベースプラスチック添加剤市場シェアの37.17%を占め、難燃剤は2031年にかけてCAGR 8.07%で成長すると予測されています。
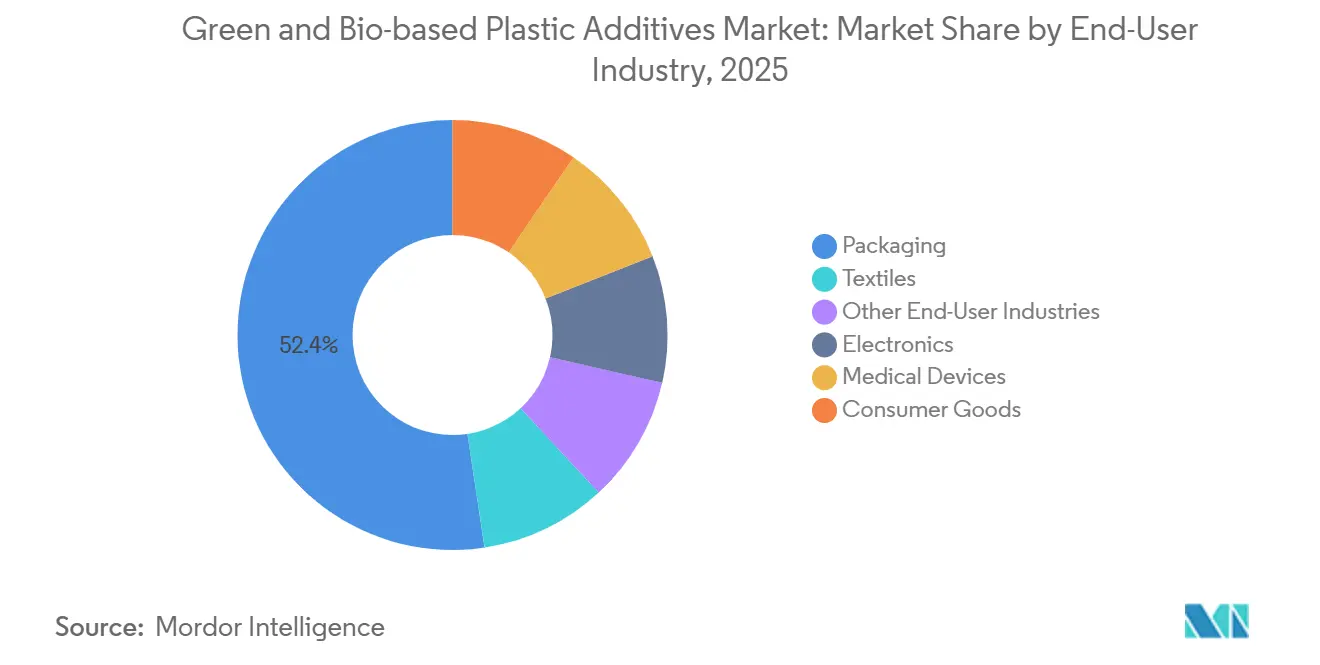
- エンドユーザー産業別では、包装が2025年のグリーンおよびバイオベースプラスチック添加剤市場シェアの52.38%を占め、医療機器は2031年にかけてCAGR 8.26%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年のグリーンおよびバイオベースプラスチック添加剤市場シェアの36.24%を占め、2031年にかけてCAGR 8.11%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フタル酸エステルおよびハロゲン化学品の規制代替 | +2.0% | 欧州連合および北米で早期の成果を伴うグローバル | 中期(2~4年) |
| 持続可能な食品およびEコマース包装の成長 | +1.5% | アジア太平洋、北米、欧州連合 | 短期(2年以内) |
| 検証済み再生可能成分に対するブランド主導の需要 | +1.2% | 北米および欧州連合、アジア太平洋ブランドサプライチェーンへの波及 | 短期(2年以内) |
| リサイクル成分加工および循環性要件 | +1.0% | 欧州連合中核、北米への波及 | 中期(2~4年) |
| 医療機器におけるバイオベース添加剤の認定 | +0.8% | 北米、欧州連合、アジア太平洋規制市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フタル酸エステルおよびハロゲン化学品の規制代替
規制代替は、グリーンおよびバイオベースプラスチック添加剤市場における中心的な需要ドライバーです。2025年12月31日、米国環境保護庁は、有害物質規制法に基づき、ブチルベンジルフタレート、ジブチルフタレート、ジシクロヘキシルフタレート、ジエチルヘキシルフタレート、およびジイソブチルフタレートの特定使用条件を規制する意向を発表しました[1]。同機関は、ジエチルヘキシルフタレートについて、労働者への不合理なリスクを伴う10の使用条件と、環境リスクを伴う20の使用条件を特定しました。欧州では、可塑化された消費者向け製品において重量比0.1%を超えるジエチルヘキシルフタレート、ジブチルフタレート、ブチルベンジルフタレート、およびジイソブチルフタレートに制限が適用されます。ドイツはまた、フタル酸エステル代替を含むバイオベース添加剤の開発および産業利用に向けた2025年1月の資金調達公募を開始しました。これらの措置は、制限された化学品を使用せずに性能および適合要件を満たすことができる配合物の価値を高めています。
持続可能な食品およびEコマース包装の成長
包装は、2025年の市場シェアの52.38%を占め、グリーンおよびバイオベースプラスチック添加剤市場における最大のエンドユーザー分野です。食品接触包装の要件は、純度、移行挙動、および文書化された材料組成をより重視しています。包装および包装廃棄物規制は2025年2月に発効し、2026年8月12日から適用され、欧州連合全体の循環型包装要件に対するより強固な政策基盤を追加しています。ブランドオーナーはまた、樹脂から添加剤システムへの再生可能成分への期待を拡大しており、これはISCC PLUS(国際持続可能性・炭素認証プラス)、REDcert²、またはASTM International(ASTM)D6866文書によって裏付けられた製品を優遇します。BASFは2026年7月に建築用塗料向けのREDcert²認証バイオマスバランス添加剤の範囲を拡大し、認証製品がニッチな特殊品ではなくドロップイン選択肢として位置付けられていることを示しました。CLARIANTは2026年2月に欧州委員会の承認を、2026年5月に食品医薬品局の承認を取得し、指定された食品接触用途においてLicocare RBW Vita米ぬかワックス添加剤の使用が認められました。
リサイクル成分加工および循環性要件
リサイクル成分要件は、混合使用後消費者リサイクルストリームで確実に機能する添加剤システムの必要性を高めています。グリーンおよびバイオベースプラスチック添加剤市場は、したがって、再生可能成分目標を支援しながらリサイクル材の品質を維持するという二重の要件に直面しています。プラスチックリサイクル協会は、2025年8月までに米国の5州が義務的なリサイクルプラスチック成分包装法を可決したと報告しました[2]。添加剤はリサイクルポリマーの加工安定性、汚染リスク、および特性に影響を与える可能性があるため、コンバーターは配合を変更する前に用途固有の証拠を必要とします。欧州の包装規則は、リサイクル成分義務と食品接触保護措置を同時に満たす必要があるため、この必要性を強化しています。加工ガイダンス、管理の連鎖文書、およびリサイクルデータを提供する生産者は、循環型用途を支援し、認定時に樹脂生産者、リサイクル業者、およびコンバーターと協力することができます。
医療機器におけるバイオベース添加剤の認定
医療機器は、2031年にかけてCAGR 8.26%で、グリーンおよびバイオベースプラスチック添加剤市場において最も成長の速いエンドユーザーセグメントになると予測されています。医療機器の生物学的評価のための化学的特性評価を対象とするISO 10993-18は、2024年3月に欧州連合医療機器規則の調和規格に追加されました。医療用ポリマーサプライヤーは、したがって、可塑剤、安定剤、および加工助剤の組成と生物学的適合性を文書化する必要があります。RSC Advancesの2025年の研究では、エポキシ化大豆油、アセチルトリブチルシトレート、トリクレジルホスフェート、およびジオクチルフタレートがテストモデルで異なる生体適合性結果を示したことが明らかになりました。Americhem社は2025年1月に、細胞毒性に関するISO 10993-5の下で認定されたPFAS(ペルフルオロアルキルおよびポリフルオロアルキル物質)フリーの内部潤滑医療用コンパウンドEcoLube MDを発売しました。医療用配合が認定されると、後の変更にはさらなる試験と文書化が必要となるため、サプラヤーは長期的な顧客関係から恩恵を受けることができます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原料の入手可能性と価格変動性 | -1.8% | 欧州連合および北米で深刻なエクスポージャーを伴うグローバル | 短期(2年以内) |
| 認定サイクルと性能同等性要件 | -1.2% | グローバル、規制市場(欧州連合、北米、アジア太平洋)に集中 | 長期(4年以上) |
| リサイクルストリームにおける添加剤適合性の制約 | -0.7% | 欧州連合中核、北米への波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
原料の入手可能性と価格変動性
原料の入手可能性と価格変動性は、グリーンおよびバイオベースプラスチック添加剤市場に対する直接的な制約として残っています。動物性脂肪、廃食用油、およびその他の再生可能原料は、燃料および化学品のバリューチェーンでも使用されており、供給をめぐる競争が生じています。安定した調達の必要性は、植物性または廃棄物由来の油に依存するオレオケミカル可塑剤および安定剤に特に関連しています。Cargill, Incorporatedは、最大100%のバイオベース有機炭素を含む製品でVikoflex バイオベース可塑剤レンジを支援しており、この分野における農業原料へのアクセスの役割を示しています。コストの不確実性は、設備増強を遅らせたり、添加剤生産者と原料供給者の間でより長期的な供給契約を必要としたりする可能性があります。また、バイヤーがサプライチェーンを通じてより高いコストを転嫁する能力が限られている場合、化石由来の代替品との価格差を拡大させる可能性もあります。
認定サイクルと性能同等性要件
認定サイクルと性能要件は、添加剤が安全性、耐久性、または加工に影響を与える用途での採用を遅らせます。難燃剤は2031年にかけてCAGR 8.07%で成長すると予測されていますが、要求の厳しい電子機器および構造用途では、依然として信頼性の高い難燃性、発煙性、および熱性能が必要です。オークリッジ国立研究所は、凝縮相チャー形成とガス相燃焼抑制を使用するバイオベースのハロゲンフリー難燃アプローチを説明しました。配合の変更には、アンダーライターズラボラトリーズ94および国際電気標準会議60695規格に基づく新たな試験が必要になる場合があります。リサイクルストリームでは、添加剤が混合使用後消費者材料と組み合わされると、さらなる不確実性が生じる可能性があります。これらの技術的要件は、グリーンおよびバイオベースプラスチック添加剤市場におけるサプライヤー選定を形成しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品基準別:
バイオベース添加剤がリードし、グリーンプラスチック添加剤が地位を確立バイオベースプラスチック添加剤は2025年の市場収益の71.56%を占め、ポリ塩化ビニル、ポリオレフィン、およびバイオポリマーにわたってより長い商業的使用実績を持っています。ASTM D6866試験は、バイヤーに生物起源炭素含有量を文書化する方法を提供し、再生可能成分の主張を支援します。Cargill, Incorporatedは、最大100%のバイオベース有機炭素を含むVikoflex エポキシ化エステル可塑剤を提供しています。確立された加工データを持つサプライヤーは、配合が定義された性能要件を満たす必要がある場合に、コンバーターにより高い信頼性を提供できます。これらの要因は、グリーンおよびバイオベースプラスチック添加剤市場における彼らのリーディングポジションを支援しています。
グリーンプラスチック添加は2031年にかけてCAGR 7.93%で成長すると予測されています。このカテゴリーには、低毒性、ハロゲンフリー、リサイクル材適合、低炭素配合物、および再生可能成分を含む材料が含まれます。食品接触および医療バイヤーは再生可能炭素認証を優先する場合があり、電子機器および電気自動車用途はハロゲンフリー特性と低発煙密度をより重視する場合があります。BASFは2026年5月に、10%から17%のハロゲンフリー難燃剤を含むバイオベース半芳香族コポリアミド組成物の特許を発表しました。グリーンおよびバイオベースプラスチック添加剤市場は、一つの配合で認証と性能要件の両方に対応できる製品へと移行しています。


機能タイプ別:
可塑剤が需要を支え、難燃剤が前進可塑剤は2025年の市場収益の37.17%を占めました。フローリング、ケーブル絶縁材、医療用チューブを含む軟質ポリ塩化ビニル用途は、このカテゴリーをグリーンおよびバイオベースプラスチック添加剤市場にとって重要なものにし続けています。フタル酸エステル規制は、文書化された移行および毒性プロファイルを持つ代替品への需要を高めています。化学的特性評価が認定プロセスの一部である医療製品では、この必要性が特に明確です。バイオ由来可塑剤は、サプライヤーが関連する試験データを提供する場合に規制申請作業を削減できますが、採用は依然として各最終用途における柔軟性、移行抵抗性、および耐久性に依存しています。
難燃剤は2031年にかけてCAGR 8.07%で成長すると予測されています。需要は、低難燃性および低発煙性能を必要とする電気自動車バッテリーエンクロージャー、5Gケーブルコンパウンド、および建設用ポリマーから来ています。LANXESSは、K 2025において、敏感なバイオポリマーの加水分解安定性を改善するために使用される単量体カルボジイミドであるStabaxol Lを発表しました。天然繊維フィラーおよびセルロースベースの強化材も、ゴムおよび熱可塑性コンパウンド向けに開発されています。抗菌剤および帯電防止剤は、グリーンおよびバイオベースプラスチック添加剤市場において特殊用途として残っており、Corbion N.V.とBRAIN Biotech AGは2025年に食品接触包装およびヘルスケア用途向けのバイオベース抗菌化合物を開発するための協力を開始しました。
エンドユーザー産業別:
包装が収益をリードし、医療機器が拡大包装は2025年の市場収益の52.38%を占めました。フィルム、硬質容器、および食品接触製品が大量の添加剤を使用するため、グリーンおよびバイオベースプラスチック添加剤市場の主要な需要基盤であり続けています。包装の循環性と食品接触安全性に関する欧州の要件は、認可された追跡可能な材料の必要性を高めています。CLARIANTのLicocare RBW Vita製品は、指定された条件の下でPET、ポリ乳酸、および硬質ポリ塩化ビニル食品接触材料への使用について欧州委員会の承認を受けました。包装コンバーターは、既存の加工条件を維持し、川下顧客向けの文書を供するオプションを優先します。
医療機器は2031年にかけてCAGR 8.26%で成長すると予測されています。このセグメントは、確立された生体適合性証拠と安定した長期供給を持つ配合物を重視します。BASFは2026年3月に、医療技術、飲料水接触、および電子機器用途向けに20%の帰属バイオ循環原料を使用したバイオマスバランスポリフェニルスルホングレードであるUltrason P 3010 BMBを発表しました。電子機器はハロゲンフリー難燃剤、帯電防止剤、および低発煙安定剤を使用し、繊維および消費財産業は抗菌剤および紫外線安定剤システムを使用します。グリーンおよびバイオベースプラスチック添加剤市場は、機能的性能と文書化された持続可能性属性のバランスをとる配合物でこれらの用途に対応できます。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
アジア太平洋グリーン・バイオベースプラスチック添加剤市場
アジア太平洋地域は2025年の市場収益の36.24%を占め、2031年にかけて8.11%のCAGRで成長すると予測されています。同地域のグリーン・バイオベースプラスチック添加剤市場は、大規模なプラスチック加工能力と、有害添加剤、食品接触材料、循環型包装に関する要件の変化を組み合わせています。中国はプラスチック製品における有害物質の削減を進めており、インドはフタル酸エステルフリーの子供向け製品およびプラスチック廃棄物管理に関する規格を強化しています。日本のプラスチック資源循環法は、包装および電子機器全般にわたる処方の見直しを支援しています。韓国は食品接触材料に対する移行限界値を適用しており、これが確立された移行プロファイルを持つ添加剤への需要を支えています。
北米グリーン・バイオベースプラスチック添加剤市場
アジア太平洋地域のグリーン・バイオベースプラスチック添加剤市場は、顧客が規模とコンプライアンス支援を必要としているため、サプライヤーの活動を引き付けています。CLARIANTは2026年に上海で開催されたCHINAPLAS 2026において、Licocare RBW Vitaポートフォリオおよびサーモプラスチックリウレタン開発の継続を発表しました。BASFは同イベントにてUltrason P 3010 BMBを発表しました。北米では、5種類のフタル酸エステルに関する米国の規則制定計画が、建設、産業、および消費者向け用途における処方決定に影響を与えると予想されています。BASFは2026年3月にルイジアナ州ガイスマーでバイオマスバランスポリエーテルポリオールの商業生産を開始し、2026年4月には北米向けにバイオマスバランス吹き付けポリウレタンフォームイソシアネート製品を導入しました。
EMEAおよび南米グリーン・バイオベースプラスチック添加剤市場
欧州では、包装および包装廃棄物規制ならびに複数のフタル酸エステルに対する規制によって需要が形成されています。同地域のグリーン・バイオベースプラスチック添加剤市場は、循環性、食品接触、およびトレーサビリティの要件を同時に満たす必要があります。南米、中東・アフリカ、および欧州の小規模市場は依然として需要の初期段階にありますが、ブラジルのバイオ燃料政策は原料開発を支援しており、サウジアラビアはオレオケミカル原料に近い特殊化学品投資を支援しています。グローバルブランドの仕様は、現地規制が同等の厳格さになる前に、これらの地域で需要を生み出す可能性があります。
競合環境
市場集中度
アジア太平洋地域のグリーンおよびバイオベース樹脂添加剤市場
グリーンおよびバイオベースプラスチック添加剤市場は高度に断片化されており、上位5社にはBASF、CLARIANT、Emery Oleochemicals、Avient Corporation、およびEvonik Industries AGが含まれます。NatureWorks LLC、Corbion N.V.、Emery Oleochemicals、Croda International Plc、およびMatrìca S.p.A.は、特殊バイオポリマー、オレオケミカル、および性能ニッチで競合しています。グリーンおよびバイオベースプラスチック添加剤市場は、原料調達、製品開発、および顧客認定を結びつけることができるサプライヤーを評価します。ISCC PLUSおよびREDcert²文書は、バイヤーが信頼性の高い再生可能成分の主張を必要とする場合に製品を差別化できます。
バイオマスバランスポートフォリオの拡張は、グリーンおよびバイオベースプラスチック添加剤市場における重要な競争アプローチです。これにより、確立された製品ファミリーが顧客に馴染みのある製品形式を維持しながら、帰属再生可能原料を使用できます。LANXESSは2025年2月にVulkanox HS Scopeblueで、2025年10月にAdditin RC 2515でScopeblueレンジを拡大しました。Vulkanox HS Scopeblueは55%以上の持続可能な原材料で製造され、従来グレードより30%以上低い製品炭素フットプリントを持ち、Additin RC 2515は80%以上の持続可能な原材料を使用し、34%低い製品炭素フットプリントを持っていました。BASFは2026年7月にDispex AA 4145 MB、Rheovis PU 1333 MB、およびRheovis HS 1169 MBで建築用塗料向けの認証バイオマスバランス添加剤ポートフォリオを拡大しました。
グリーンおよびバイオベースプラスチック添加剤市場には、高温難燃剤、機械的リサイクル用加工助剤、および医療グレード可塑剤における機会があります。Cargill, Incorporatedは2025年10月に、ハロゲン、シリコーン、およびPFAS(ペルフルオロアルキルおよびポリフルオロアルキル物質)フリーのポリオレフィン押出用86%バイオベースポリマー加工助剤としてIncroflo P50を発表しました。Evonik Industries AGは2026年6月にイノベーションファクトリーを設立し、バイオベースソリューション、エネルギー転換、および循環経済に関する研究開発に注力しています。完全な管理の連鎖および規制パッケージは、規制された用途への参入要件として引き続き重要です。
グリーンおよびバイオベースプラスチック添加剤産業リーダー
-
Emery Oleochemicals
-
BASF
-
CLARIANT
-
Avient Corporation
-
Evonik Industries AG
- 注:主要企業の掲載順は順位を示すものではありません。
グリーン・バイオベースプラスチック添加剤市場 このレポートでカバーされる企業
- ADEKA CORPORATION
- Avient Corporation
- BASF
- Cargill, Incorporated
- CLARIANT
- Corbion N.V.
- Croda International Plc
- DIC Corporation
- Dow
- Emery Oleochemicals
- Evonik Industries AG
- LANXESS
- Matrìca S.p.A.
- NatureWorks LLC
- Solvay
グローバルグリーンおよびバイオベースプラスチック添加剤市場レポートの範囲
グリーンおよびバイオベース樹脂添加剤市場の主要企業
この市場のリーディング企業は、競争上の優位性を維持するために持続可能なイノベーションと環境に優しい製品開発に多大な注力をしています。企業は、環境への影響を低減しながら従来の添加剤と同等またはそれ以上のパフォーマンスを発揮する新たなバイオプラスチック添加剤の開発に向け、研究開発に多大な投資を行っています。事業戦略では、バイオベース原材料の堅固なサプライチェーン構築とサプライヤーとの長期契約の締結による安定的な供給確保が重視されています。市場リーダーは、特にアジア太平洋などの高成長地域における戦略的な生産設備への投資を通じてグローバルフットプリントを拡大しています。また、様々な産業や地域の顧客により良いサービスを提供するため、流通ネットワークと技術サポート能力の強化にも取り組んでいます。
強固な成長可能性を持つ統合された市場
グリーンおよびバイオベース樹脂添加剤市場は、確立されたグローバルな化学企業と専門的なバイオベース材料メーカーが支配する、部分的に統合された構造を示しています。Croda International PLCやEmery Oleochemicalsなどの主要プレーヤーは、包括的な製品ポートフォリオと広範なグローバルプレゼンスを通じて強固な市場ポジションを確立しています。市場は、バイオベース製品に進出した大規模な多角化化学企業と持続可能な添加剤に特化した専門企業の両方の存在によって特徴付けられています。地域プレーヤーは、強固な顧客関係と地域ニーズの理解を通じて、地元市場において重要なプレゼンスを維持しています。
当産業では、企業が技術的能力を強化し持続可能な製品ラインナップを拡充しようとする中、戦略的買収やパートナーシップを通じた統合が進んでいます。市場リーダーは原材料の供給を確保し、バリューチェーンにおける地位を強化するために垂直統合戦略を積極的に推進しています。新規参入者は、必要とされる技術的専門知識と研究開発への多大な投資の必要性から、中程度の参入障壁に直面しています。しかし、市場の成長可能性の拡大と環境規制の強化が、特に革新的な生分解性樹脂添加剤技術を持つ新たなプレーヤーを引き付けています。
イノベーションと持続可能性が将来の成功を左右する
この進化する市場における成功には、技術的イノベーションと持続可能な製品開発への強い注力が必要です。企業は、パフォーマンス基準を維持しながら、ますます厳格化する環境規制に対応する費用対効果の高い持続可能なプラスチックソリューションの開発に投資する必要があります。特定の用途要件を理解し製品の採用を促進するために、包装、自動車、電子機器などの主要産業のエンドユーザーとの強固な関係構築が不可欠です。また、市場プレーヤーは競争力のある価格を実現し、バイオベース代替品に伴うコストプレミアムを克服するために効率的な生産プロセスを開発する必要があります。
将来の成長機会は、強固な環境的信頼性を維持しながら用途範囲と地理的プレゼンスを拡大することにあります。企業は、製品の環境的利点を実証するための堅固な認証・検証プロセスを確立する必要があります。原材料サプライヤーおよびテクノロジープロバイダーとの戦略的パートナーシップは、イノベーションの加速と新製品の市場投入までの時間短縮に役立ちます。さらに、企業は樹脂添加剤と環境保護に関する進化する規制の動向を注視する必要があり、これらは引き続き市場ダイナミクスを形成し、持続可能なプラスチックソリューションへの新たな機会を創出するでしょう。
グローバルグリーンおよびバイオベースプラスチック添加剤市場レポートの範囲
グリーンおよびバイオベースプラスチック添加剤とは、プラスチックに配合されて性能を向上させ環境への影響を低減するために、再生可能、バイオベース、または環境的に好ましい供給源から誘導された添加剤です。柔軟性、抗菌保護、難燃性、安定化、および強化などの機能的特性を提供できます。
グリーンおよびバイオベースプラスチック添加剤市場は、製品基準、機能タイプ、エンドユーザー産業、および地域別にセグメント化されています。製品基準別では、市場はバイオベースプラスチック添加剤とグリーンプラスチック添加剤にセグメント化されています。機能タイプ別では、市場は可塑剤、抗菌剤、帯電防止剤、難燃剤、安定剤、強化剤、およびその他の機能タイプにセグメント化されています。エンドユーザー産業別では、市場は包装、電子機器、医療機器、繊維、消費財、およびその他のエンドユーザー産業にセグメント化されています。レポートはまた、15カ国のグリーンおよびバイオベースプラスチック添加剤の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| 可塑剤 |
| 抗菌剤 |
| 帯電防止剤 |
| 難燃剤 |
| 安定剤 |
| 強化剤 |
| その他タイプ |
| 包装 |
| 電子機器 |
| 医療機器 |
| 繊維 |
| 消費財 |
| その他用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他アジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他中東・アフリカ |
| 機能タイプ | 可塑剤 | |
| 抗菌剤 | ||
| 帯電防止剤 | ||
| 難燃剤 | ||
| 安定剤 | ||
| 強化剤 | ||
| その他タイプ | ||
| エンドユーザー産業 | 包装 | |
| 電子機器 | ||
| 医療機器 | ||
| 繊維 | ||
| 消費財 | ||
| その他用途 | ||
| 地域 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他アジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
グリーンおよびバイオベースプラスチック添加剤市場の規模はどのくらいですか?
グリーンおよびバイオベースプラスチック添加剤市場は2026年に3.34 ビリオン 米ドルに達し、2031年までに4.72 ビリオン 米ドルに達すると予測されています。
グリーンおよびバイオベースプラスチック添加剤への需要を促進しているものは何ですか?
特定のフタル酸エステルへの制限、包装要件、再生可能成分の文書化、および医療機器の認定が需要を支援しています。
2025年に市場需要をリードした製品基準はどれですか?
バイオベースプラスチック添加剤は2025年の収益の71.56%を占め、確立された使用実績と再生可能炭素文書によって支援されています。
最も成長が速い用途はどれですか?
医療機器は、認定された配合物が文書化された生体適合性と長い承認サイクルを必要とするため、2031年にかけてCAGR 8.26%で成長すると予測されています。
このグローバルなグリーンおよびバイオベース樹脂添加剤市場レポートは何年を対象としていますか?
本レポートは、2019年、2020年、2021年、2022年、2023年および2024年のグローバルなグリーンおよびバイオベース樹脂添加剤市場の過去の市場規模を対象としています。また、2025年、2026年、2027年、2028年、2029年および2030年のグローバルなグリーンおよびバイオベース樹脂添加剤市場の規模を予測しています。