
バイオベースポリプロピレン市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
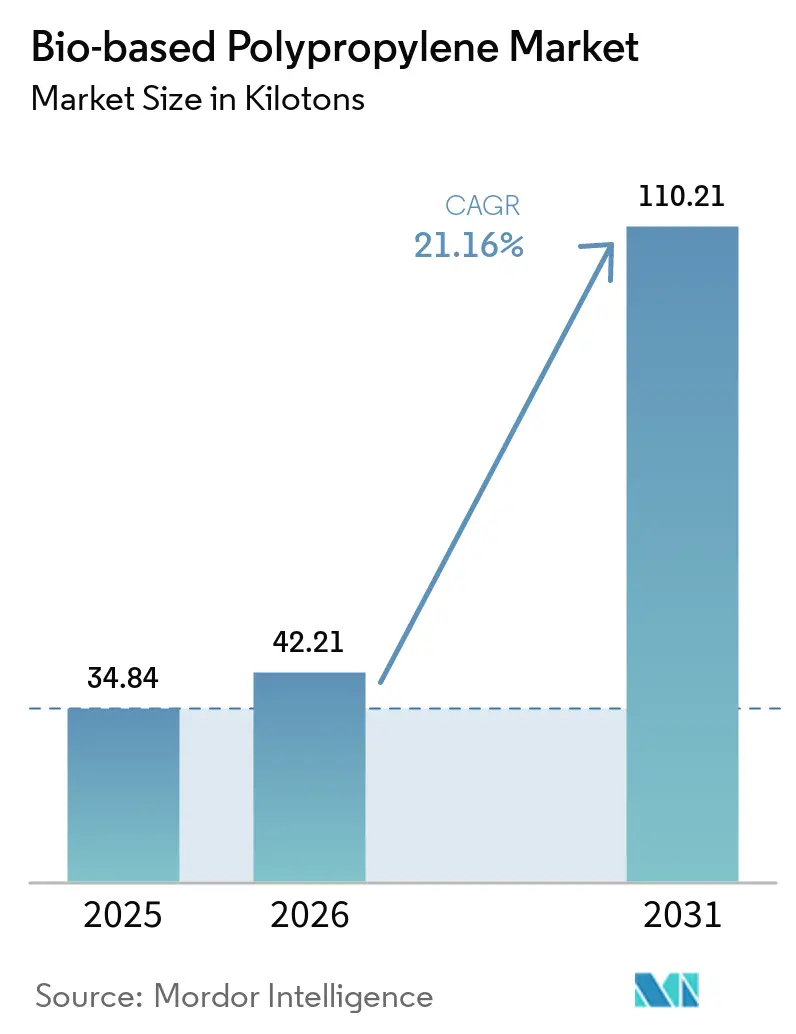
| 市場取引高 (2026) | 42.21 キロトン |
| 市場取引高 (2031) | 110.21 キロトン |
| 成長率 (2026 - 2031) | 21.16 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオベースポリプロピレン市場分析
バイオベースポリプロピレン市場規模は2025年に34.84キロトンと評価され、2026年の42.21キロトンから2031年には110.21キロトンに達すると推定されており、予測期間(2026年~2031年)中のCAGRは21.16%です。この拡大は、欧州連合における再生材料含有率の義務化規制、マスバランス認証への世界的な転換、およびネットゼロ経路と連動した軽量化ソリューションを求める自動車OEMによる急速な採用によって推進されています。ブランドオーナーは、既存の変換設備への再生可能原料のシームレスな統合を高く評価しており、これにより設備改修のダウンタイムを排除しながら、説得力のあるカーボンフットプリント削減を実現しています。BMWやVolvoなどの自動車企業は、厳格なスコープ3排出量指標を満たすためにバイオベースグレードの試験導入を進めており、一方でポリマーメーカーはクラッカーネットワークとISCC Plusアロケーションを活用して、専用バイオモノマープラントの資本集約性を伴わずに生産量を拡大しています。また、リサイクル性を高めてコンプライアンスクレジットを獲得するため、モノマテリアル構造を中心に軟包装設計を統一しつつある日用消費財(FMCG)企業からの相乗的な需要も生まれています。
主要レポートのポイント
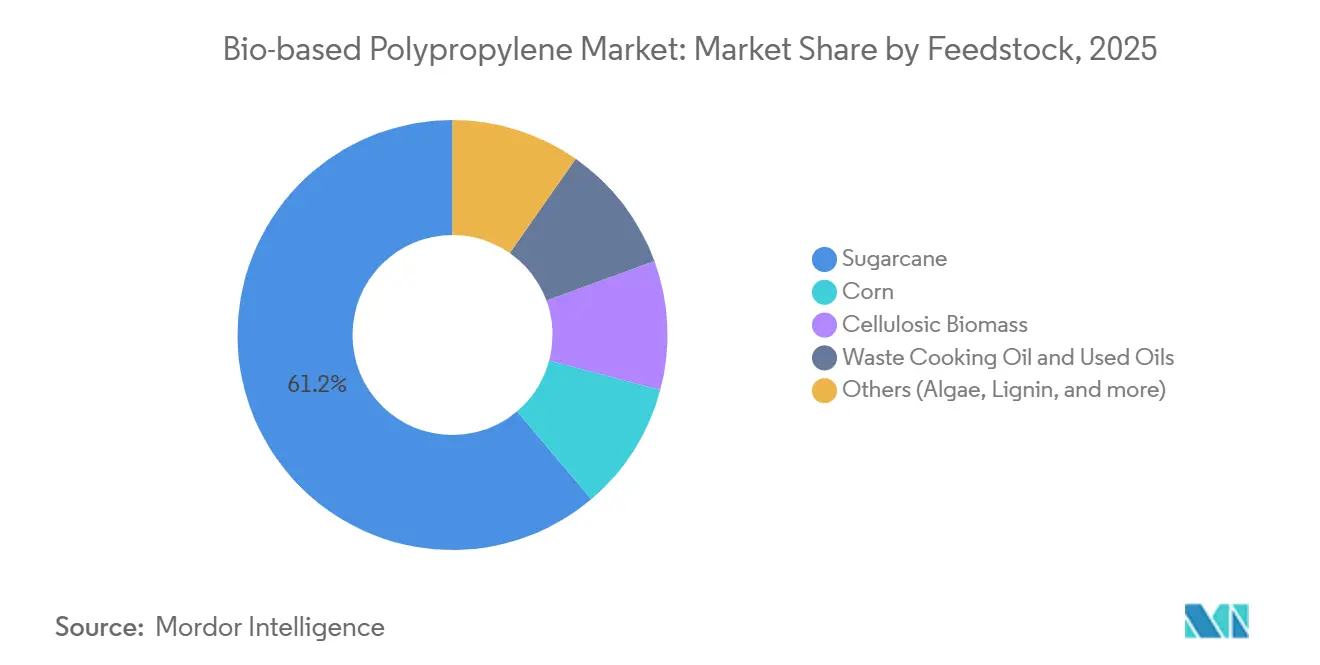
- 原料別では、サトウキビが2025年のバイオベースポリプロピレン市場規模の61.17%のシェアを占め、一方でセルロース系バイオマスは2026年~2031年にかけて25.21%のCAGRで拡大する見込みです。
- 製品タイプ別では、ホモポリマーが2025年に57.89%のシェアを占めましたが、耐衝撃性コポリマーは2031年にかけて23.78%のCAGR成長が見込まれています。
- 用途別では、射出成形が2025年のバイオベースポリプロピレン市場シェアの66.12%を占め、2031年にかけて22.89%のCAGRで成長すると予測されています。
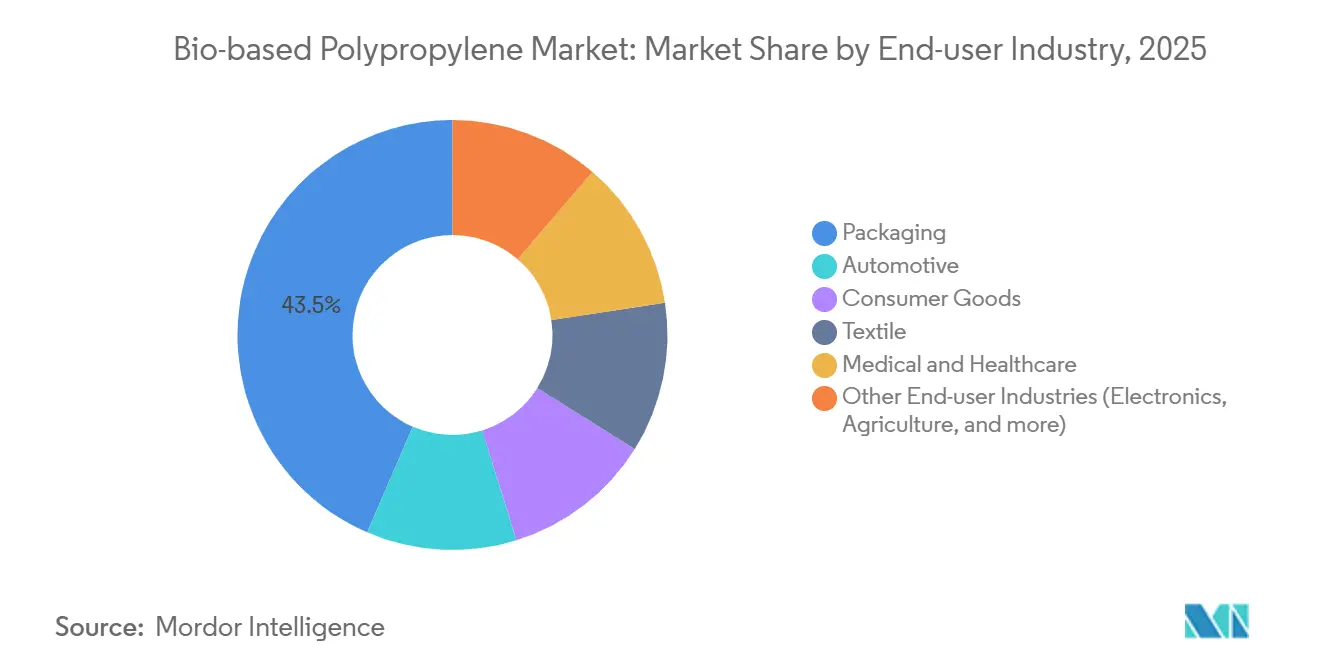
- エンドユーザー産業別では、包装が2025年の収益シェアの43.51%を占め、自動車は2031年にかけて23.45%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年に41.28%の市場シェアでトップとなり、2026年~2031年にかけて最も速い地域CAGRである24.71%を記録すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EUの再生材料含有率義務化規制 | +4.8% | 欧州、北米への波及 | 中期(2~4年) |
| 自動車の軽量化およびネットゼロ目標 | +5.2% | 世界全体、欧州・北米・日本・韓国に重点 | 中期(2~4年) |
| FMCGのモノPP軟包装フィルムへの移行 | +3.9% | 世界全体 | 短期(2年以内) |
| 医療プロトタイプ向け3Dプリンティング | +2.1% | 北米、欧州、日本 | 長期(4年以上) |
| 輸送業界におけるISCC Plusパレット | +1.7% | 世界全体、欧州・北米が先行 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
欧州連合の厳格な包装再生材料含有率義務化規制が硬質バイオPP需要を促進
2025年2月に発効した包装および包装廃棄物規制は、EU域内で販売されるすべてのプラスチック包装に対し、2030年までに30%、2040年までに50%~65%の再生材料含有率の達成を義務付けています[1]。食品グレードのリサイクル技術が商業化されるまでの間、バイオベース原料をこれらの閾値に算入することを認める適用除外規定があり、欧州委員会は2028年2月までにこの条項を見直す予定です。したがって、硬質ポリプロピレン製のタブ、キャップ、クレートは規制上の「保険」を得ることになり、小売業者は施行前にマスバランス認証済みの供給を確保しようとしています。また、同規制は食品接触用途におけるPFASを禁止しており、フッ素系コーティングが主流であった耐油脂用途をバイオ由来ポリプロピレングレードへと誘導しています。多国籍企業はコンプライアンスリスクをヘッジするため、調達契約を前倒しで締結しています。
自動車OEMの軽量化およびネットゼロへのコミットメント
BMWは2030年までに熱可塑性プラスチックにおける再生材料含有率40%を目標とし、再認定なしに既存の金型に適合するバイオベースポリプロピレン製ドアパネルおよびインストルメントクラスターの試験導入を進めています[2]。Volvoは2030年までに全車種で再生プラスチック30%を計画し、衝突安全性を維持するためにインテリアトリム部品に再生可能ポリプロピレンを採用しています。Fordは、バイオ由来プロピレン誘導体と連携し得るCO₂からポリオールへの化学技術を推進するため、米国エネルギー省から250万米ドルの助成金を受領しました。Borealisは、ISCC Plusアロケーションにより最大100%の再生可能含有率を実現するBornewablesコンパウンドで対抗し、Lignin IndustriesのRenol核剤は射出成形コポリマーにおいて部品重量を10%、サイクルタイムを30%削減します。
FMCGのモノPP軟包装フィルムへの世界的シフト
Nestléは食品グレードの再生ポリプロピレンを確保するために15億英ポンドを投資し、同時に菓子類およびペットフード向けのバイオベースラッパーを開発しています。Unileverは2024年時点でバージンプラスチック使用量を21.3%削減し、リサイクル性基準を満たすモノポリプロピレンラミネートにパウチおよびサシェを再設計しています。これらのパックはより高いヒートシール強度とバリア特性を必要とし、消費者の支払い意欲が堅調な市場においてわずかな価格上乗せが可能なプレミアムバイオ由来樹脂グレードの需要余地を生み出しています。多層フィルムの機械的リサイクルが依然として遅れているため、ブランドオーナーは再生可能原料を、消費後の回収率に依存せず具体的な炭素削減効果をもたらす暫定的な手段として位置付けています。
医療プロトタイプ向け3Dプリンティングの急速な成長(バイオPPフィラメント)
医療機器エンジニアは、121℃以上のオートクレーブ滅菌サイクルに耐える必要があるシリンジハブ、吸入器本体、および診断用ハウジングの反復プロトタイピングに、バイオベースポリプロピレンフィラメントを指定するケースが増えています。ポリプロピレンの耐薬品性は過酷な洗浄工程においてPLAやABSを上回り、その実証済みの生体適合性は、材料特性が先行デバイスと一致する場合に米国FDA 510(k)認可の取得を容易にします。日本のグリーンイノベーション基金は医療用ポリマーへの助成金を特別に割り当てており、長期的な需要の牽引力を裏付けています。フィラメント価格は化石燃料由来品より20%~50%高いものの、材料使用量が少ないコンセプト段階ではコスト感応度は低くなっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 化石PPに対する製造コストプレミアム | -3.4% | 世界全体 | 短期(2年以内) |
| 低い熱変形温度 | -1.8% | 欧州、北米、日本 | 中期(2~4年) |
| 中東・北アフリカにおける統一認証の欠如 | -1.2% | 中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
化石PPに対する製造コストプレミアム
バイオベースポリプロピレンは20%~50%のプレミアムで取引されています。これは、原料物流、水素化処理、および小規模脱水ユニットが、数十年前に償却済みの従来型ナフサクラッカーには存在しなかった固定費を加算するためです。Nesteのシンガポール工場は廃食用油から年間130万トンの再生可能炭化水素を生産していますが、回収と前処理により化石ナフサと比較して納入コストが上昇します。LyondellBasellはこれらのコスト差をCirculen Plusラインに転嫁しており、企業目標に対して炭素削減効果を計上できる顧客への浸透を制限しています。セルロース系経路は酵素加水分解と多段階触媒反応を必要とし、第一世代サトウキビエタノールより設備投資が40%高くなります。その結果、バイオ由来グレードは、持続可能性による差別化が利益率の低下を上回る高付加価値用途に集中しています。
低い熱変形温度がエンジンルーム内用途を制限
未充填バイオベースホモポリマーは90℃~110℃で軟化し、冷却液リザーバーや吸気マニホールドの基準である150℃を下回ります。ガラス繊維強化により閾値を160℃まで引き上げることができますが、密度の増加が軽量化効果を相殺します。Renol核剤は5℃~8℃の向上をもたらしますが、それでも性能差は残ります。その結果、OEMの採用はピーク温度が100℃未満に留まるインテリアパネル、コンソール、トリムに集中しています。BorealisのFibremodグレードは強化材が30重量%以上の場合に熱的目標を達成しますが、それに伴いバイオマス比率は低下します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
セルロース系経路がサトウキビの優位性に挑戦サトウキビは2025年のバイオベースポリプロピレン市場の61.17%を占めており、これはブラジルの成熟したエタノールサプライチェーンによるものですが、酵素経済性の改善に伴い、セルロース系原料は25.21%のCAGRを記録すると予測されています。サトウキビ製糖工場は一水和物エタノールを供給し、これが欧州においてISCC Plusアロケーションの下でエチレンに脱水され、プロピレンにオリゴマー化されます。したがって、サトウキビ由来のバイオベースポリプロピレン市場規模は着実に拡大すると予想されますが、農業残渣が規模を拡大するにつれて全体的な比率シェアは低下していくでしょう。
トウモロコシの茎葉、小麦わら、バガスなどのセルロース系残渣は間接的な土地利用変化リスクを低減し、追加の持続可能性クレジットの対象となるため、北米および中国での増分量の獲得に向けて有利な立場にあります。LanzaTechはガス発酵エタノールと触媒アップグレードを組み合わせ、Nesteは発酵を完全に迂回する廃油脂を処理しています。原料の多様化はサプライショックのリスクを軽減し、バイオベースポリプロピレン市場を安定させますが、低密度残渣の長距離輸送は統合型農業産業ハブ以外では納入コストを圧迫し続けています。



製品タイプ別:
耐衝撃性コポリマーが自動車分野で台頭ホモポリマーは2025年のバイオベースポリプロピレン市場規模の57.89%のシェアを占め、剛性と透明性を必要とする硬質容器およびクロージャーに好まれています。耐衝撃性コポリマーは2031年にかけて23.78%のCAGRで成長すると予想されています。これは、自動車のドアパネル、グローブボックス、サイドクラッディングが氷点下温度での高い靭性を必要とするためです。OEMが設計仕様書にスコープ3指標を組み込むにつれて、耐衝撃性コポリマーに帰属するバイオベースポリプロピレン市場シェアは拡大していくでしょう。
ランダムコポリマーはフィルム分野でポリエチレンとの直接競合により後れを取っていますが、FMCG企業は菓子類ラッパーをリサイクル性基準を満たすモノポリプロピレン構造へと移行しており、需要が回復する可能性があります。Borealis、SABIC、LyondellBasellは、高速横型フォームフィルシール装置に対応したシールイニシエーション温度を調整したランダムコポリマーグレードを発売しています。医療機器ハウジングは現在、透明性とオートクレーブ耐性を両立させるためにランダムコポリマーバイオベースポリプロピレンを指定しており、このニッチ市場は原料サーチャージを吸収するのに十分な価格プレミアムを実現しています。
用途別:
射出成形が優位、フィルムはポリエチレンに後れ射出成形は2025年のバイオベースポリプロピレン市場数量の66.12%を占め、このセグメントは2031年にかけて22.89%のCAGRで予測されています。軽量クレート、飲料キャップ、インストルメントクラスターは、加工業者がわずかに低いメルトフローインデックスに対応するためノズルとホットランナーを改修する中で、引き続き数量を支えています。フィルムはポリエチレンが依然として汎用軟包装を支配しているため後れを取っていますが、高いバリア特性を必要とする菓子類ライナーおよびレトルトパウチはランダムコポリマーバイオグレードを採用しています。
繊維分野で捕捉されるバイオベースポリプロピレン市場規模は依然として小規模ですが、不織布おむつバックシートおよびジオテキスタイルは、小売業者が低炭素ラベリングを推進する中で安定した需要を提供しています。キャニスターおよびドラムの押出ブロー成形は、同等の加工圧力でのドロップイン代替から恩恵を受けていますが、未充填バイオホモポリマーの低い耐衝撃強度が広範な普及を抑制しています。ブランドオーナーは機械的性能とストーリーテリング価値のバランスを取り、マーケティング効果を最大化するためにヒーローSKUにバイオ由来性を選択的に適用しています。
エンドユーザー産業別:
自動車が包装の成長を上回る包装は2025年の需要の43.51%を占め、2031年まで最大の絶対数量を生み出し続けるでしょう。しかしながら、自動車はキャビン部品が再生可能含有率の監査を受ける中で、バイオベースポリプロピレン市場のシェアを高めながら、23.45%のCAGRですべてのエンドユーザーを上回る成長が予測されています。OEMはマスバランスアロケーションを好みます。これは、金型の変更を回避し、色合わせを許容範囲内に維持できるためです。
消費財メーカーは、PETより優れた耐薬品性を必要とする耐久性家庭用品およびパーソナルケア包装にバイオ由来ポリプロピレンを採用しています。繊維および衛生分野は不織布バックシート生地を通じて中程度のトン数を吸収していますが、本格的な商業規模は化石原料とのコスト同等性にかかっています。医療・ヘルスケア用途は同一の滅菌サイクルと規制上の親しみやすさから恩恵を受けていますが、採用ペースはFDAでの510(k)審査待ちに依然として左右されています。

地域分析
アジア太平洋バイオベースポリプロピレン市場
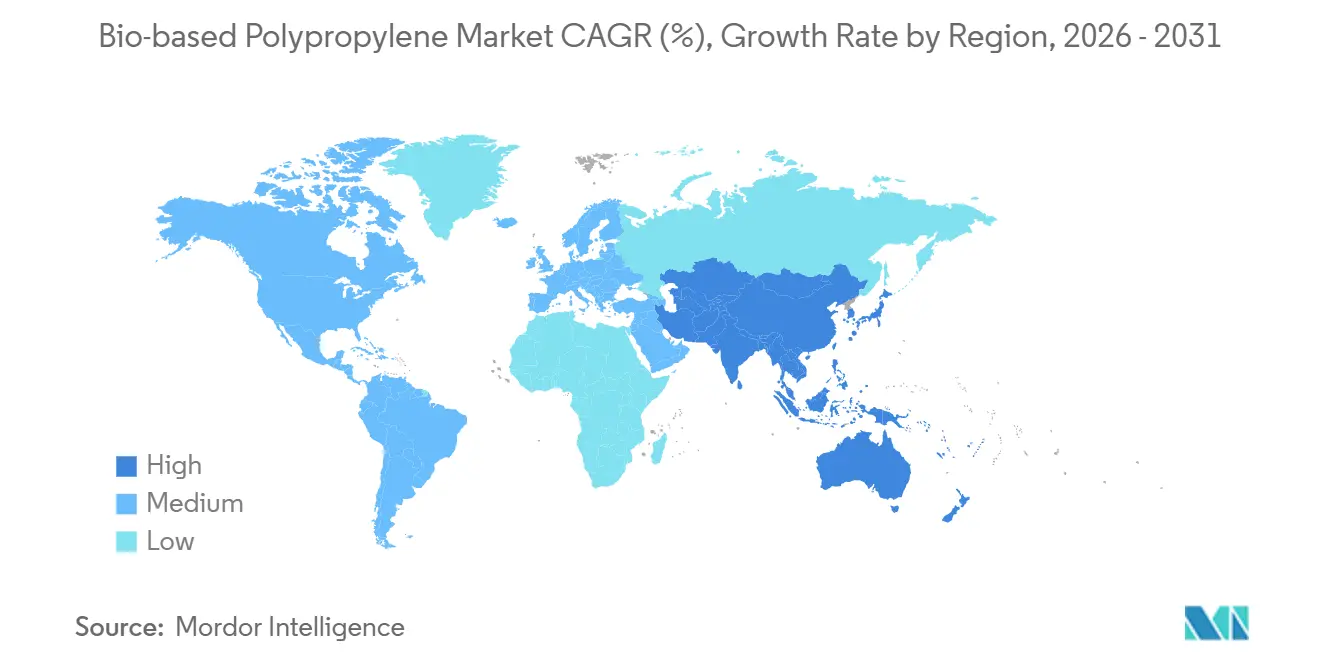
アジア太平洋地域は2025年のグローバルバイオベースポリプロピレン市場ボリュームの41.28%を占め、2031年に向けて24.71%のCAGRで成長すると予測されている。中国の第14次五カ年計画はバイオベース素材を戦略的柱として位置づけており、インドの使い捨てプラスチック禁止令は再生可能ポリマーへの国内需要を喚起している。日本のグリーンイノベーション基金および韓国のK-サーキュラーエコノミー計画はパイロットプラント全体に助成資本を投入し、地域のフィードストック多様性を拡大している。
EMEAおよびアメリカ大陸バイオベースポリプロピレン市場
欧州はコンプライアンスの先導役であり続けている。包装および包装廃棄物規制は2030年までに30%のリサイクル含有量を義務付けているが、バイオベース代替を明示的に認めており、ISCCプラスグレードへの継続的な輸入需要を確保している。北米はインフレ抑制法およびクリーン燃料規制の恩恵を受け、自動車分野の試験導入とクレードル・トゥ・ゲートの炭素追跡を支援している。南米はブラジルのサトウキビエタノール基盤を活用しているが、アジアで見られるような需要の広がりには欠けている。中東およびアフリカは段階的な供給を追加しているものの、プレミア輸入市場への参入を妨げる認証上の障壁に直面している。
規制環境
欧州連合では、包装および包装廃棄物規則(PPWR、規則(EU) 2025/40)が2025年2月11日に発効し、2026年8月12日から一般適用される。同規則はEU市場に投入される包装に対するコンプライアンス要件を強化し、再生可能・循環型原料に関する立証可能な訴求のハードルを高める。PPWRはまた、企業がバイオベース含有情報を発信する際の調和された表示方法の枠組みを定めており、欧州委員会はEU全体で通用する定義がバイオベースポリマーの認証および拡大を支援できるかどうかを評価する任務を負っており、政策の焦点はマーケティング表現ではなく標準化された立証に置かれ続けている。
世界的には、検証は認知された試験・算出基準によって支えられており、ラジオカーボンに基づくバイオベース炭素含有率の測定のためのASTM D6866(2026年5月1日更新)や、プラスチック中のバイオベース含有率の決定・報告のためのISO 16620(パート1およびパート2)などが含まれる。PPWRに加え、欧州委員会は2026年に循環経済法の採択を予定し、2026年1月にはプラスチックにおける循環経済対策を加速するための試験的措置を開始し、廃棄物終了実施法や市場監視に関する作業も含まれている。これらの措置が相まって、バイオ帰属ポリプロピレンの追跡可能で認証されたサプライチェーンの一層の普及を支えている。
バリューチェーン分析
バイオベースポリプロピレンのバリューチェーンは、コーン由来エタノール、グリーンメタノール、使用済み食用油などの再生可能原料の調達・回収から始まる。次に前駆体をオレフィンへ転換する工程(エタノール・トゥ・オレフィンまたはメタノール・トゥ・オレフィン経路)を経て、ドロップイン型PP樹脂への重合が行われ、既存の石油化学設備を通じて再生可能含有量を配分するためにマスバランス認証が一般的に用いられる。下流では、樹脂の流通はトレーダーやコンパウンダーを経てコンバーター(射出成形業者、フィルム押出業者、不織布メーカーを含む)に至り、その後、包装、自動車内装、消費財の分野でブランドオーナーやOEMに届けられる。
主要な障壁は、地域ごとの原料供給、転換能力、確定需要の同期化であり、これはプロジェクトが複数段階にわたる連携した設備拡張を要するためである。最近の発表では、参加企業が長期の商業契約と技術選定によりチェーン全体のリスクを低減していることが示されている。Citroniqは、ネブラスカ施設の計画生産量の50%を対象とする15年間の拘束力を持つオフテイク契約をPremier Product Marketing(Vinmar傘下企業)と発表し、Vioneoはアントワープにおけるグリーンメタノールベースの工場向けにLummus Technology社のNovolen PP技術を選定した。また、Blue Circle OlefinsはDucor Petrochemicalsと提携し、ロッテルダム港においてメタノール・トゥ・オレフィンを基盤とする循環型PPバリューチェーンを構築している。
競合環境
市場集中度
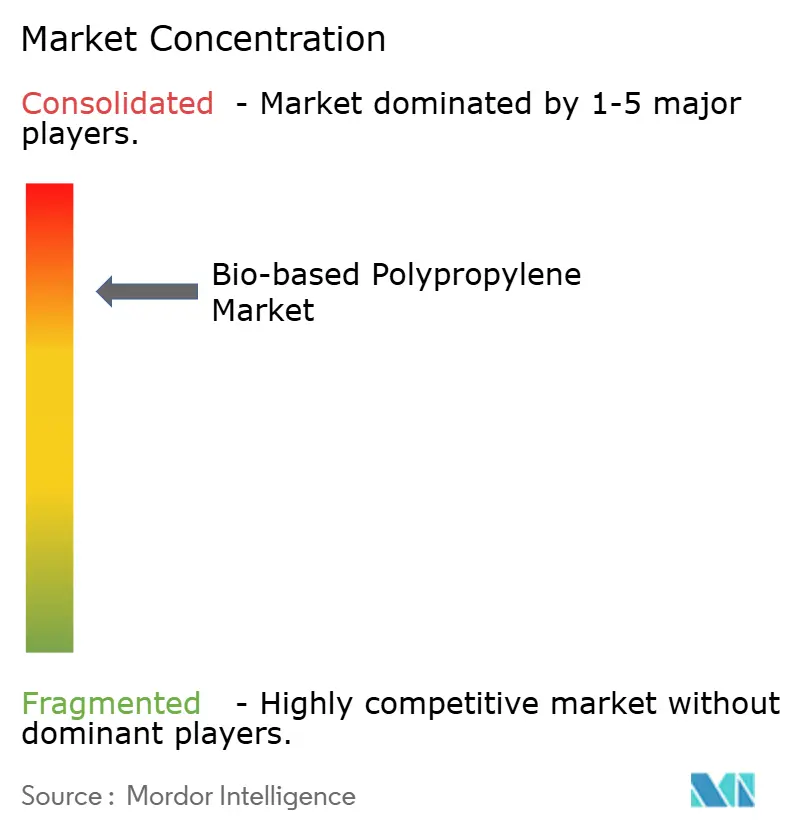
バイオベースポリプロピレン市場は高度に集中しています。Borealis、SABIC、LyondellBasellはクラッカーインフラとISCC Plusアカウンティングを組み合わせ、統合されたコスト優位性と迅速な商業展開を実現しています。TotalEnergiesとBraskemは循環型およびバイオベースポリマーの二重路線を追求し、規制上の結果をヘッジするためにポートフォリオを多様化しています。2025年の戦略的動向としては、BorealisがBornewablesを最大100%の再生可能含有率まで拡張し、LyondellBasellがNesteの炭化水素を用いてCirculen Plusグレードを拡大したことが挙げられます。
バイオベースポリプロピレン産業のリーダー企業
-
Braskem
-
SABIC
-
LyondellBasell Industries Holdings B.V.
-
Borealis GmbH
-
TotalEnergies
- 注:主要企業の掲載順は順位を示すものではありません。
バイオベースポリプロピレン市場 このレポートでカバーされる企業
- Avient Corporation
- Borealis GmbH
- Braskem
- Danimer Scientific
- FKuR
- Global Bioenergies
- Impact Recycling
- LanzaTech
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals, Inc.
- Neste
- Reliance Industries Limited
- SABIC
- Solvay
- TotalEnergies
- Toyota Tsusho Corporation
- Trifilon AB
市場機会と将来展望
主な機会は、包装や自動車内装用の既存の加工ラインに適合する、認証済みでドロップイン可能なバイオ帰属ポリプロピレンの拡大である。顧客は、設備の再構築を伴わずに立証可能な再生可能含有量とカーボン会計特性を求めている。この方向性は、活発な産業投資や商業化の進展によって支えられており、Borealisはベルギーのカロ工場およびベーリンゲン工場において、Nesteから供給されるISCC Plus認証済み再生可能原料を用いて認証済みの再生可能ポリプロピレンを生産しており、専用のバイオモノマー工場ではなく既存資産を通じた生産量拡大を支えている。
グリーンフィールドおよび非化石炭素経路もまた、長期オフテイク契約や技術パートナーと結びついた新たな供給ハブの余地を生み出しており、特に持続可能なポリマーの国内供給安定を求める地域で顕著である。例としては、コーン由来エタノールを用いるCitroniqのネブラスカプロジェクトが挙げられ、これは計画生産能力の半分を対象とするPremier Product Marketing(Vinmar)との15年間の拘束力あるオフテイク契約と組み合わされている。また、Vioneoがアントワープにおける大規模なグリーンメタノールからポリプロピレンへの転換プロジェクト向けにLummus社のNovolen技術を選定した例もある。これらの動きは、マスバランス認証やモノマテリアルPP設計の標準化を進めるブランドオーナーやOEMの調達選択肢を広げ、世界的なサプライチェーン全体で一貫した立証可能な再生可能原料の配分に対する需要を強めている。
最近の産業開発事情 バイオベースポリプロピレン市場
- 2026年6月:Borouge Internationalは、飲料水および灌漑用途向けポリプロピレングレードのバイオベース版を発表し、10%の認証済みバイオベース原料を含むグレードBA160E-8229-01を含む。これにより、再生可能属性を持つPPは包装用途を超え、信頼性とコンプライアンス文書を要求されるインフラ関連用途へと拡大している。この発表はまた、用途別PPグレードにおける認証済み原料配分の商業化がより広く進んでいることを示している。
- 2025年9月:LyondellBasellはFutamura Chemicalおよび岩谷産業と提携し、日本における資生堂向け包装にバイオベースポリプロピレンを統合した。この協業は、認証済みの再生可能樹脂供給と高い視認性を持つ消費者向け包装を結びつけ、加工設備を変更することなくブランドオーナーの持続可能性目標を支援している。またこれは、アジア太平洋地域のプレミアム包装バリューチェーンにおけるマスバランス認証PPへの需要を強化するものである。
- 2024年9月:Braskem Americaは、使用済み食用油から製造される「WENEW」バイオサーキュラーポリプロピレンを発表し、レストランやスナック食品包装向けに展開した。この製品は、フードサービス向けの性能要件を満たすPP用途に対して、UCOを拡張可能な循環型原料経路として位置付けた。またこれは、ドロップイン材料を求める包装コンバーターにとって利用可能な再生可能・循環型PP製品の競争環境を広げるものとなった。
バイオベースポリプロピレン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、バイオベースポリプロピレン市場は、再生可能原料から製造されたバージンバイオPP樹脂であって、一般的な成形加工ルートおよび最終用途において従来型ポリプロピレンのドロップイン代替品として販売されるものを対象とする。
対象外の範囲:パイロットスケールの材料、およびバイオPPが化石系ポリマーと混合されてコンパウンドまたはハイブリッド製品として販売されるブレンド品は対象外とする。
セグメンテーション概要
- 原料別
- サトウキビ
- トウモロコシ
- セルロース系バイオマス
- 廃食用油および使用済み油脂
- その他(藻類、リグニン等)
- 製品タイプ別
- ホモポリマー
- ランダムコポリマー
- 耐衝撃性コポリマー
- 用途別
- 射出成形
- フィルム
- 繊維
- その他の用途(フォーム、ブロー成形、押出コーティング)
- エンドユーザー産業別
- 包装
- 自動車
- 消費財
- 繊維
- 医療・ヘルスケア
- その他エンドユーザー産業(電子機器、建設・建築、農業)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルを確定する前に、バイオベース原料、ポリマー認証、およびポリプロピレン需要の全体的な背景に関する明確な事実基盤を構築するために活用した。米国国際貿易委員会、ユーロスタット、国連コムトレードなどの機関が公表する貿易・生産統計、ならびにISOや公認マスバランスプログラムなどの機関が公表する持続可能性・認証ガイダンスなどの公開情報を参照した。
前提条件を現実的なものに保つため、SEC提出書類や投資家向けプレゼンテーション、ポリマー専門誌の技術論文、樹脂価格や採用上の制約を論じた業界団体・学会の刊行物なども参照した。一部では、企業財務情報や特許データベースの有料サービスを利用して、設備能力の発表内容や技術的主張のクロスチェックを行った。ここに挙げたソースは例示であり、データ収集、検証、および明確化のために他の多くの公開文書も活用した。
一次インタビューおよびサーベイ
一次調査は、バイオPPが実際にどこで採用されているか、どの程度のプレミアム水準が受け入れられているか、および認証規則が商業取引においてバイオベース材料としてカウントされる対象にどのような影響を与えるかを検証することに重点を置いた。APAC、EMEA、およびアメリカ大陸の樹脂メーカー、コンバーター、ブランド側のサステナビリティチーム、および流通関係者と対話し、需要シグナルを検証するとともに、デスクリサーチでは直接カバーできなかったギャップを補完した。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:15% | APAC:42% |
| 中位層:51% | 部門・ユニットリーダー:26% | EMEA:33% |
| 中小規模プレイヤー:19% | マネージャー:59% | アメリカ大陸:25% |
市場規模算定と予測
規模算定は、ポリプロピレンの需要シグナルとバイオベース浸透率の前提を用いて地域別のバイオPP需要プールを再構築し、その後供給イドの実態と照合するトップダウンアプローチで構築した。合計値を実用的なものに保つため、用途別のサンプル数量、典型的な価格プレミアム、利用可能グレードに関するチャネルフィードバックなどのボトムアップ近似値を選択的に用いて出力値を検証し、整合しない箇所についてはモデルを調整した。
主要インプットには、バイオPPの公表済みおよび実効ネームプレートキャパシティ、バイオ由来として販売可能な対象に影響する認証関連のアロケーション慣行、包装材および耐久消費財における採用率、バイオPPと化石系PPの価格差、ならびに公式データセットで確認可能な関連中間体・樹脂の地域間貿易フローが含まれる。政策動向、企業コミットメント、および原料経済性が単純な時系列モデルの示唆よりも速く採用を変化させる可能性があるため、予測は専門家コンセンサスに裏付けられたシナリオ分析に依拠した。直接的な数量の視認性が限られる場合は、設備稼働率と現実的な立ち上がりカーブに紐付けた有界範囲を用い、インタビューフィードバックを通じてその範囲を絞り込んだ。
データ検証と更新サイクル
モデルの出力値は、設備能力のタイムライン、輸出入パターン、および観察されたプレミアム範囲を含む独立したシグナルと照合し、内部承認前に外れ値を精査した。数値が周辺のエビデンスと整合しない場合は、前提条件を再検討し、必要に応じて回答者に再連絡して変更内容を確認した。
レポートは年次で更新され、主要な設備稼働開始、政策変更、または認証規則の改定などの重要事象が発生した場合には中間更新を実施する。納品前に、アナリストが最終チェックを行い、最新の公開情報がモデルに一貫して反映されていることを確認する。
Mordor Intelligenceのバイオベースポリプロピレン市場規模と他の公表推計値との比較
バイオベースポリプロピレンの公表市場規模がしばしば異なるのは、著者がカウントルール、単位、および換算方法を異なる形で選択しており、成長ストーリーが類似していても最終的な数値が変動する可能性があるためである。また、新規設備の稼働開始、価格プレミアムの変化、または認証慣行の変化に際して前提条件がどれだけ迅速に更新されるかによっても、その差は影響を受ける。
一般的なギャップの要因として、推計値が数量で示されているか、固定平均販売価格を用いてUSDに換算されているかという点が挙げられる。初期段階のバイオPP価格は原料コストや化石系PP参照価格によって変動する可能性があるためである。通貨換算のタイミングも重要であり、年間平均レートとスポット換算では、特に基準年が変動の大きい時期に近い場合、ヘッドライン数値が変わる可能性がある。2025年および2026年の数量は2026年1月時点のデータで更新され、当年度の価格チェックを経てUSDに換算されるため、Mordor Intelligenceによる換算ステップは、旧来の平均販売価格ラダーや広範なポリマー価格バスケットに依拠するアプローチよりも厳密に管理されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.17 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 0.17 ビリオン 米ドル(2025年) | 数量からUSDへの換算ロジックを完全に透明化せずに数値を報告しているため、想定されるバイオPPプレミアおよび使用するPP参照価格系列によって差異が生じる可能性がある。 |
| 業界出版社B | 0.06 ビリオン 米ドル(2025年) | 商業化に関してより狭い見解を採用しており、認証済みマスバランス数量を過小評価する可能性があり、初期段階の供給に対して保守的な立ち上がりおよび価格前提を適用している可能性がある。 |
この表は、最大の差異が換算方法の選択と、基準年において商業的にカウント可能なバイオPPとして扱われる対象から生じることを示している。規模算定を需要シグナル、設備能力の実態チェック、および明示的に更新された価格インプットに対してトレーサブルな状態に保つことで、当社の推計値は購入者が複数のソース間で数値を比較する際に照合しやすいものとなっている。
レポートで回答される主要な質問
バイオベースポリプロピレンは2026年から2031年にかけてどの程度の数量成長が見込まれますか?
世界需要は2026年の42.21キロトンから2031年には110.21キロトンに増加し、21.16%のCAGRが見込まれます。
2031年までにバイオベースポリプロピレンの増分トン数を最も多く追加すると予測される地域はどこですか?
中国の第14次五カ年計画とインドの使い捨てプラスチック禁止令に支えられたアジア太平洋が最大の貢献地域として予測されています。
自動車OEMはなぜ内装部品に再生可能ポリプロピレンを採用しているのか
自動車の完成車メーカー(OEM)は、主に車両のカーボンフットプリントを低減し、重量のある電気自動車(EV)バッテリーパックの質量を相殺するために、内装部品への再生可能ポリプロピレン(バイオPP)の採用を積極的に進めている。
エンジンルーム向け自動車用途における最も重大な技術的制約とは何か
未充填のバイオベースホモポリマーは110℃以下で軟化するため、エンジンルーム部品に一般的に求められる150℃の閾値に達するには、強化処理または核形成処理が必要となる。
エンジンルーム内自動車用途における最も重要な技術的制約は何ですか
未充填バイオベースホモポリマーは110℃以下で軟化するため、エンジンルーム部品に典型的な150℃の閾値に達するには強化または核剤添加が必要です。