
DCディストリビューションネットワーク市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 21.24 十億米ドル |
| 市場規模 (2031) | 31.40 十億米ドル |
| 成長率 (2026 - 2031) | 8.13 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
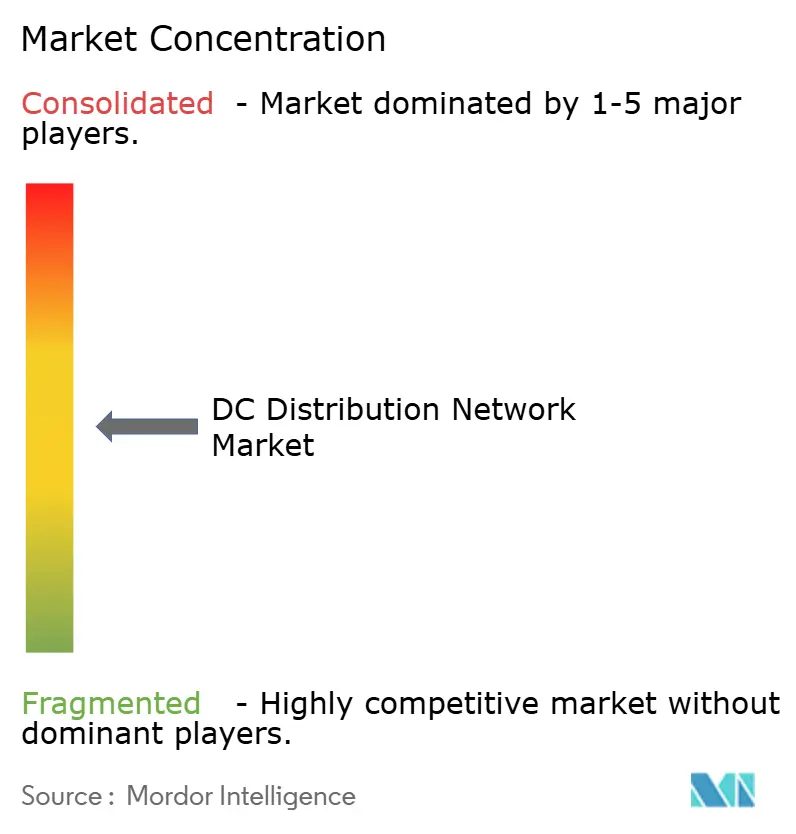
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるDCディストリビューションネットワーク市場分析
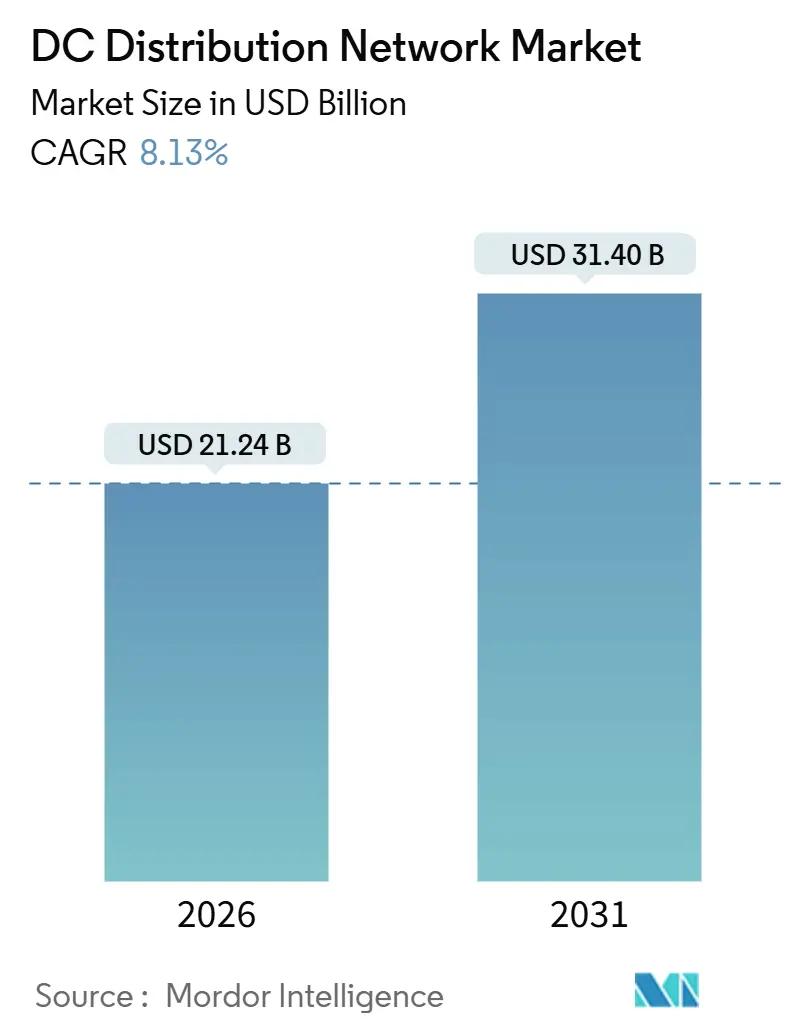
DCディストリビューションネットワーク市場規模は2026年に212億4,000万米ドルと推定され、予測期間(2026年~2031年)においてCAGR 8.13%で2031年までに314億米ドルに達する見込みです。
エネルギー価格に連動するコスト圧力、従来の交流システムにおける変換損失のペナルティ、そしてデータセンター、電気自動車急速充電器、太陽光発電アレイ、大型蓄電池バンクなど、ネイティブDC負荷の急速な台頭が、直流バックボーンへの複数年にわたる移行を後押ししています。[1]国際電気標準会議、「IEC 63290 低電圧直流電力配電」、iec.ch ハイパースケールオペレーターは380V低電圧DC(LVDC)バスを標準化して冷却オーバーヘッドを削減し、フロアスペースを確保しています。一方、産業プラントでは中電圧DC(MVDC)リンクを採用して降圧変圧器を迂回し、銅の重量を最大30%削減しています。[2]ABB Ltd.、「ABB DC配電ポートフォリオ概要」、abb.com 2024年のIEC 63290の発行により、商業ビル向けのプラグアンドプレイエコシステムが整備され、通信・軍事分野以外への普及が大きく拡大しました。同時に、欧州および米国における国家エネルギー効率義務、ならびに電気自動車向け超急速充電回廊が、直流インフラへの新たな資本投下を促進しています。
主要レポートの要点
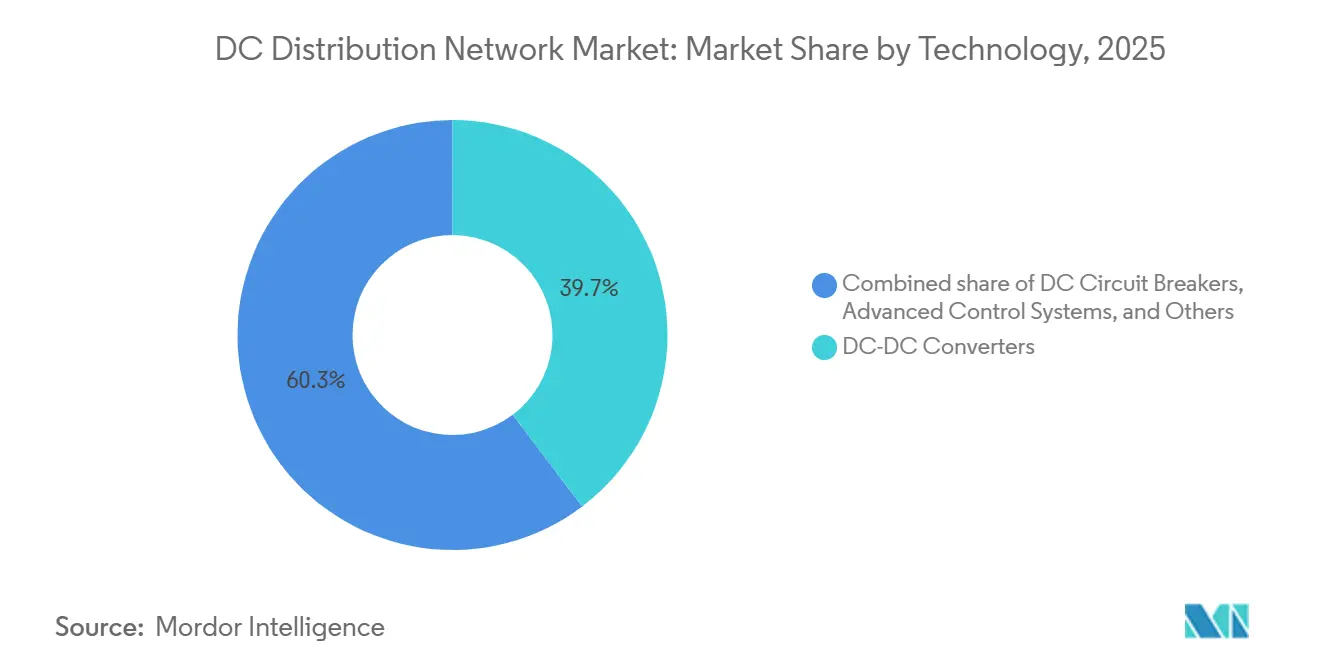
- 技術別では、DC-DCコンバーターが2025年のDCディストリビューションネットワーク市場シェアの39.7%をリードし、コンバーターセグメントは2031年までCAGR 8.6%で拡大する見込みです。
- 電圧レベル別では、低電圧システムが2025年のDCディストリビューションネットワーク市場規模の49.2%を占め、2031年までCAGR 8.8%で成長する見込みです。
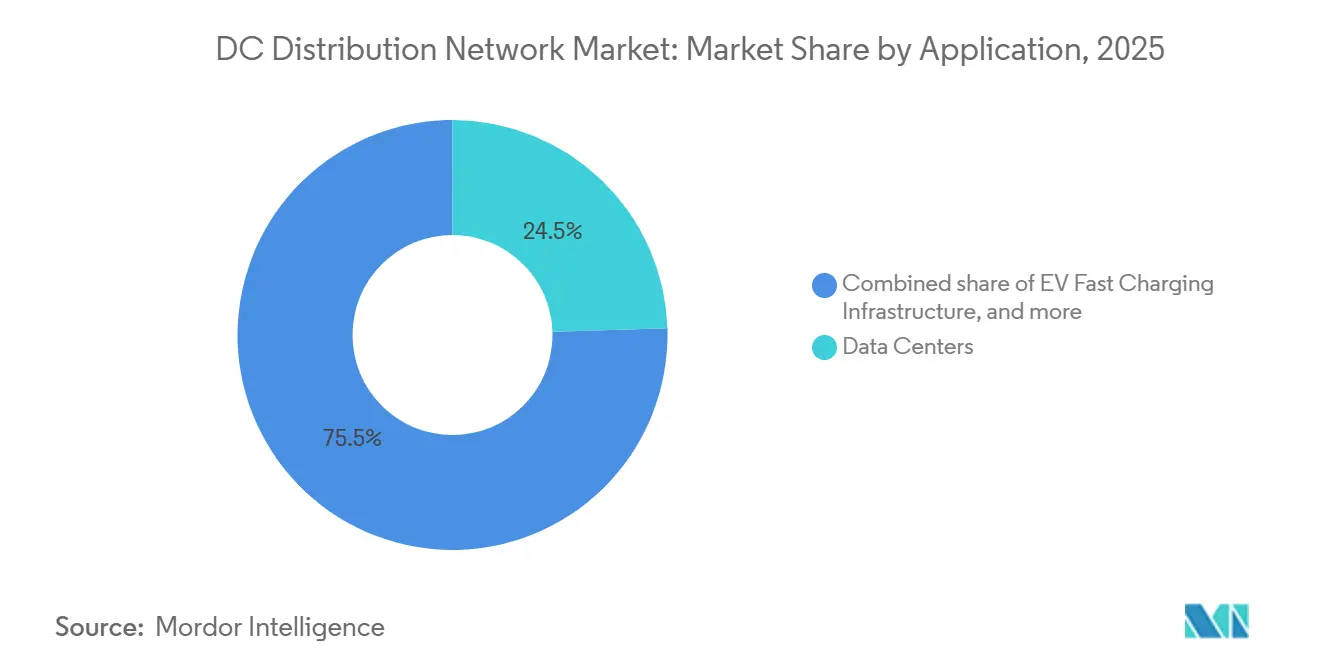
- 用途別では、データセンターが2025年に24.5%の収益シェアを保持し、EV急速充電インフラは2031年までCAGR 13.5%で拡大する見込みです。
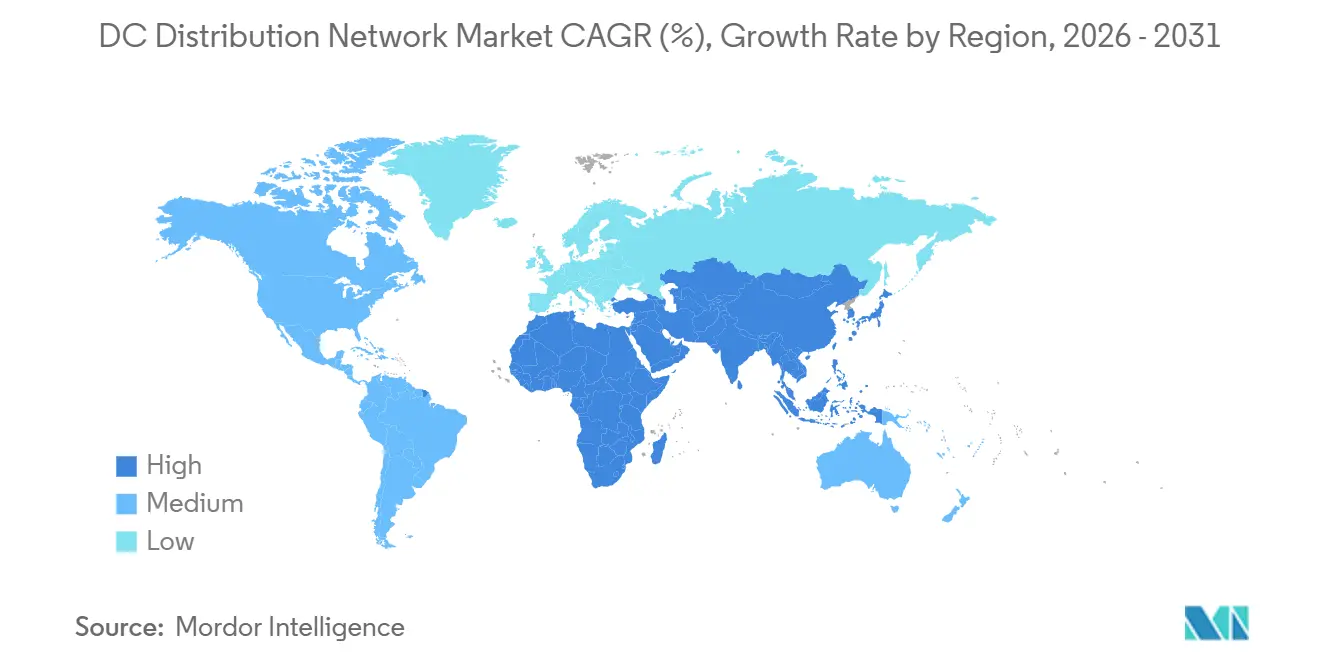
- 地域別では、欧州が2025年に40.8%の収益シェアを占め、アジア太平洋が2031年までの地域別CAGRとして最速の9.6%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 再生可能エネルギーの建設拡大がLVDCおよびMVDCマイクログリッドを加速 | +1.8% | アジア太平洋・欧州に重点を置くグローバル | 中期(2〜4年) |
| ハイパースケールデータセンターの急増が380V LVDCバスアーキテクチャを採用 | +2.1% | 北米および欧州、アジア太平洋へ拡大中 | 短期(2年以内) |
| EVの急速充電回廊が高電力DC基幹網を必要とする | +1.5% | 北米、欧州、中国 | 中期(2〜4年) |
| エネルギー効率義務がAC/DC変換損失を削減 | +1.2% | 欧州、カリフォルニア州、日本 | 長期(4年以上) |
| 商業ビルにおける380V DC標準化(IEC 63290) | +0.9% | ドイツ、オランダ、シンガポール | 長期(4年以上) |
| 重工業のMVDC電化が銅削減とフットプリント削減を推進 | +0.6% | 中国、ドイツ、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギーの建設拡大がLVDCおよびMVDCマイクログリッドを加速
太陽光・風力発電設備は、AC結合トポロジーで最大12%に達するインバーター損失を排除するため、蓄電池とDCフィーダーとの組み合わせが増加しています。中国は2024年に217GWの太陽光を追加導入しており、その多くは遠隔地の省においてMVDCマイクログリッドが長距離AC回線や昇圧変圧器を迂回しています。インドの2025年プログラムでは、屋根置き太陽光、リン酸鉄リチウムイオン電池、DC家電を組み合わせ、12億米ドルの資金を背景に10,000村のLVDCマイクログリッド電化を実施しています。ラジャスタン州の500kW設備では、インバーター段を削除し銅断面積を削減することで、AC同等設備と比較して均等化電力コストが22%低下しました。島嶼国も、小規模グリッドにとって長年の技術的障壁であったACフェーズの同期なしに、ディーゼル、太陽光、蓄電池を統合すべく同様の取り組みを進めています。この純効果として、新興国全体でDCディストリビューションネットワーク市場ソリューションの普及が加速しています。
ハイパースケールデータセンターの急増が380V LVDCバスアーキテクチャを採用
Meta、Microsoft、Googleはそれぞれ複数のハイパースケール施設を運営しており、サーバーラックの電力損失と気流要件を低減するため380V LVDCへの移行を進めています。[3]Microsoft Corporation、「データセンターサステナビリティレポート2025」、microsoft.com ローレンス・バークレー国立研究所は、480V ACと比較して配電損失が15〜20%削減されることを定量化しており、20MWサイトでは年間200万米ドルの節約に相当します。VertivおよびSchneider Electricは、リチウムイオン電池をバス上に直接統合したモジュール式LVDCシェルフを発表しており、1ミリ秒未満のフェイルオーバーを実現し、UPSのフットプリントを40%削減します。シンガポールのデータセンター規制は現在、電力使用効率(PUE)1.3未満を義務付けており、このしきい値はLVDCでより容易に達成されます。このアーキテクチャの広範な普及が、DCディストリビューションネットワーク市場の中期成長軌跡を強化しています。
EVの急速充電回廊が高電力DC基幹網を必要とする
350〜500kW定格の超急速充電ステーションは、カスケードされたAC/DC変換と電圧降下を避けるため、変電所からディスペンサーまで連続した直流フィーダーを必要とします。Electrify Americaは2025年に150の回廊サイトを展開し、それぞれに太陽光キャノピーと1MWhの蓄電池を設置してピークを抑制し、グリッドサービスを販売しています。ドイツのアウトバーンネットワークには10kV MVDCラインで給電される200の高電力充電ハブが追加され、ケーブルゲージと埋設コストが削減されました。中国の国家電網は50のハブで15kV DCをパイロット導入し、10kV ACと比較して銅使用量を35%削減しました。規模の経済から、1本のMVDCスパーで給電される6スタンド350kWサイトは、独立したACフィードと比較して18%コストが低く、DCディストリビューションネットワーク市場の見通しを強化しています。
エネルギー効率義務がAC/DC変換損失を削減
欧州連合の2024年建物エネルギー性能指令は、大型商業ビルに2030年までにほぼゼロエネルギーへの道筋を義務付けており、LED照明や屋根置き太陽光がすでに直流で稼働している場合にDC配線が有利です。カリフォルニア州の2025年タイトル24改訂では、AC整流器を除去することで15%のプラグ負荷削減が認められるとして、テナントレベルのDC回路に対してコンプライアンスクレジットを付与しています。日本の補助金プログラムは工場・倉庫のDCレトロフィットの30%をカバーし、2030年までに全国産業エネルギー消費量5%削減を目指しています。高料金地域の早期採用者は4〜6年の投資回収を記録していますが、電力コストが1kWh当たり0.12米ドルを下回る地域では経済性が不安定なままです。義務が普及するにつれ、DCディストリビューションネットワーク市場はエネルギー節約資本の増大するシェアを獲得する位置づけにあります。
制約要因の影響分析*
| 制約要因 | (〜)% CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 建物レベルのDC配線に関する基準・規格の断片化 | -1.1% | グローバル、特に北米、南米、中東・アフリカで深刻 | 中期(2〜4年) |
| DC定格保護機器および開閉装置の高い初期コスト | -0.9% | アジア太平洋、南米、アフリカの新興市場 | 短期(2年以内) |
| 施設所有者における既存AC資産のロックイン | -0.7% | 北米、欧州、成熟したアジア太平洋 | 長期(4年以上) |
| 新興MVDCプロジェクトにおけるDC熟練労働力の不足 | -0.5% | グローバル、南米および中東・アフリカで深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
建物レベルのDC配線に関する基準・規格の断片化
設計者は、60V DCを超える電圧に対応していない規則が多く存在する規制の寄せ集めを乗り越えなければならず、プロジェクトごとの承認取得でスケジュールに6〜12か月が追加されます。[4]米国防火協会、「NEC 2023ハンドブック」、nfpa.org ブラジルのABNT規格はIEC 63290をいまだ未収録であり、南アフリカは現代のLVDCトポロジー以前の時代遅れの条項を参照しています。米国の損害保険会社は、不明確なアーク閃光リスクプロファイルを理由に、DC設備に対して15〜20%高い保険料を算定しています。こうしたギャップが、特に改修プロジェクトにおけるDCディストリビューションネットワーク市場への資本流入を遅らせています。
DC定格保護機器および開閉装置の高い初期コスト
DC電流には自然なゼロクロスがないため、遮断器は複雑な固体素子またはハイブリッド遮断方式を必要とし、AC同等品と比較して2〜3倍のコスト上昇をもたらします。1,000A・1,000V DC遮断器の定価は8,000〜12,000米ドルであるのに対し、AC同等品は3,000〜4,000米ドルです。MVDCベイは50万米ドルを超えることがあり、低料金地域での投資回収を損ないます。インドおよびナイジェリアでは最大25%の輸入関税が総設置コストを押し上げ、DCディストリビューションネットワーク市場の魅力を低下させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
コンバーターが統合経済を牽引DC-DCコンバーターは、600〜800Vの太陽光アレイ、400〜750Vの蓄電池ストリング、380Vまたは750Vの配電バスを調和させ、双方向電力潮流とグリッドサービス収益ストリームを確保するインターフェースとして、2025年の収益の39.7%を占めました。炭化ケイ素MOSFETの設計により2025年には効率が98%超となり、熱損失と冷却負荷が削減されました。DC遮断器はDCディストリビューションネットワーク市場の2番目に大きなセグメントを形成しており、2024年に発表された2ms未満の固体素子遮断が貢献しています。先進制御ソフトウェア層は、予測保全と収益最適化をハードウェアに付加し、管理されていないシステムと比較して内部収益率を最大18%高めます。二次機器(コンタクター、ヒューズ、メーター)は、通信シェルターや防衛前哨地などの特殊用途向けに15億米ドルのニッチを形成しています。
窒化ガリウムデバイスの成熟化により、長期的にDCディストリビューションネットワーク市場を再構築しうる99%効率のメガワット級コンバーターへの道が開けるとして、より明るい見通しが浮かび上がっています。ベンダーは、設備の経年劣化を予測して状態基準保全をスケジューリングするデジタルツインの統合も進めており、これはデータセンターオペレーターが99.999%稼働率要件に直面するなかで高く評価される機能セットです。中国のサプライヤーはリン酸鉄リチウムイオン電池とコンバーターをバンドルした積極的な価格設定で欧州製品より25%安価に提供し、東南アジアおよび中東での普及を加速させています。それでも、故障電流制限器などの知的財産集約型セグメントは欧州の既存企業が引き続き支配しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


電圧レベル別:
低電圧の優位性がデータセンターおよびビルの勢いを反映低電圧システム(1kV以下)は2025年の収益の49.2%を占め、380VへのデータセンターによるIEC 63290発行後の急速な商業ビル普及に支えられました。設置業者は標準的な電気工事士資格のみで対応でき、労務費を最大20%削減してプロジェクト工期を短縮できます。中電圧DC(1〜15kV)は業界の高成長フロンティアであり、産業キャンパスや大規模再生可能エネルギー発電所の長距離フィーダー用に採用されています。Hitachi Energyのオーストラリアのリチウム精製所における12kVリンクは、20MW太陽光発電所と30MWhの蓄電池を電解槽に直接接続し、中間変換段を排除しています。高電圧配電(15〜150kV)は10か所未満のパイロットサイトに限られた実験的段階にとどまっていますが、Prysmianなどによるケーブルイノベーションはオフショア再生可能エネルギーへの最終的な拡大を予兆させています。
次の計画サイクルに向けて、多くのオーナーは初期負荷がLVDCであっても、より大電力のEV充電器や水素電解槽を見越してMVDC配管を設置してキャンパスの将来対応を図る意向を持っています。この二層アプローチは、ケーブルメーカーと遮断器サプライヤーの双方の収益を深化させ、DCディストリビューションネットワーク市場をさらに多様化させるでしょう。
用途別:
EV充電が成熟するデータセンターセグメントを上回る成長データセンターは2025年の収益の24.5%を保持していますが、ハイパースケールオペレーターの初期移行の波が飽和に近づくにつれて成長は鈍化しています。一方、EV急速充電インフラは、米国、欧州連合、中国が資金を提供する回廊プロジェクトとともに、2031年までCAGR 13.5%で拡大する見込みです。インド、アフリカ、東南アジアの通信タワーはLVDCを活用して太陽光と蓄電池を統合し、ディーゼル発電機を置き換えて運営コストを最大60%削減しています。大学キャンパスや機関施設はLED照明とHVACドライブにDCを適用し、二桁のエネルギー節約を記録しています。産業団地、再生可能エネルギー発電所、交通ハブ、防衛施設はそれぞれ売上高の5〜10%を占め、セクター固有の強靭性と脱炭素化目標に支えられています。
規模の経済は、共有DCバックボーン上に充電ディスペンサー、エネルギー管理システム、蓄電池を共設するターンキーパッケージを優位に立たせており、パワーエレクトロニクスベンダーへの大口注文につながっています。並行して、政府は定格負荷時97%効率を義務付けるパフォーマンス仕様を厳格化しており、この基準により後世代のシリコンデバイスがDCディストリビューションネットワーク市場から排除される可能性があります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
ヨーロッパDC配電ネットワーク市場
2025年におけるヨーロッパの40.8%のシェアは、一貫した政策、利用しやすい補助金、およびパワーエレクトロニクス製造における深い工学的専門知識を反映しており、ヨーロッパのDC配電ネットワーク市場を支えています。ドイツ連邦経済・気候行動省は、商業施設および産業施設向けに2億ユーロを充当し、DCマイクログリッド補助金を2027年まで延長しました。北欧の電力会社は、洋上風力集電にMVDCリンクを採用し、プラットフォーム重量を30%削減するとともに設置リスクを低減しています。フランスは50棟の政府建物に380V LVDCを後付けして20%のエネルギー節約を確保しており、英国の系統運用者は従来の送電設備増強を10億ポンド先送りするためにMVDC相互接続を計画しています。建物エネルギー性能指令のもとでの政策の同期により承認サイクルが短縮され、DC配電ネットワーク市場を拡大する国境を越えた機器調達が促進されています。
アジア太平洋DC配電ネットワーク場
アジア太平洋地域は、中国がMVDC産業パークを拡大し、インドが農村部のLVDCマイクログリッドを展開するにつれて、9.6%のCAGRを記録すると予測されています。中国の国家電網は2025年に32億ビリオン米ドルを投資し、江蘇省および広東省の産業ゾーン全体に直流フィーダーを開発し、国内サプライヤーの優位性を確固たるものにしました。インドのエネルギー効率局は、財政的インセンティブをパフォーマンスに結びつけるマイクログリッドのスター評価プログラムを導入し、設計基準を引き上げて再現性を確保しています。日本と韓国はピアツーピアエネルギー取引を支援するスマートシティLVDCを実験しており、オーストラリアは遠隔採掘向けにMVDCに資金を提供し、ディーゼル依存を40%削減しています。地域での普及は、ヨーロッパからの輸入品に対して20〜30%の割引で統合パッケージを販売する中国のコンバーターおよびスイッチギアメーカーによる積極的な価格戦略によって増幅されています。
南北アメリカおよびMEA DC配電ネットワーク市場
北米は2025年の収益の22%を占めていますが、進捗はばらつきがあります。50の新しいハイパースケールデータセンターがLVDCを採用した一方、商業ビルプロジェクトは断片化した規制と慎重な電力会社のもとで停滞しています。カリフォルニア州の自家発電インセンティブプログラムは、重要施設のDCマイクログリッドに2億ミリオン米ドルを割り当てており、カナダは遠隔地の先住民コミュニティにおけるLVDCを支援してディーゼル発電を代替しています。メキシコは自動車産業回廊でMVDCを試験導入していますが、民間投資を不透明にする規制上の不確実性に直面しています。南米および中東・アフリカは規模は小さいながらも貢献度が高まっており、ブラジルは2024年に初のMVDCマイクログリッドを承認し、アラブ首長国連邦はマスダールシティの380V LVDCバックボーンを500棟の建物に拡張しました。これらのトレンドを総合すると、DC配電ネットワーク市場における着実な、ただし地域によって異なる拡大を示しています。

規制環境
規格およびグリッドコードの動きは、建物、データセンター、マイクログリッドにおけるDC配電に関して厳格化しており、これによりケースバイケースの技術的な正当化の必要性が減少している。規格に関しては、IEC 63290(2024年発行)が商業ビル内の低電圧DC配電の基盤を提供する一方、IEEEはDC配電網における保護トポロジーの指針としてIEEE 2984-2025(2025年11月発行)を発行した。データセンターについては、CENELECがprEN 50600-2-2:2026の策定を進めており、これはデータセンター施設内の電力供給と配電を対象とする草案で、事業者がより高電圧のDCアーキテクチャに移行する中での標準化を支援するものである。
相互接続および復元力に関する規則も進化している。欧州連合では、ACERが2024年および2025年に、HVDCおよびDC規制要素に関するネットワークコードの取扱いを改正する勧告を発表し、加盟国間でのDC接続に関する調整作業の継続を示している。米国では、州レベルの動きとして、コロンビア特別区公共サービス委員会がマイクログリッド要件を定めるChapter 48(15 DCMR)を制定し、ニューメキシコ州は2026年にSB 235(マイクログリッド監督法)を導入し、マイクログリッド再生可能エネルギーポートフォリオ基準の枠組みを含めている。連邦レベルでは、FERCが2026年3月にOrder No. 919を発行し、仮想化電力システムに関連する定義を含む改訂版の重要インフラ保護信頼性基準を承認し、現代のソフトウェア定義型電力インフラに対するコンプライアンス期待を形成している。
競争環境
DCディストリビューションネットワーク業界は中程度の集中度を維持しており、上位5社(ABB、Siemens、Schneider Electric、Vertiv、Eaton)が2025年の収益の約45%を占めています。ABBはMVDCに注力しており、2024〜2025年に12件の特許を出願し、モジュール式固体素子遮断器と故障電流制限器を対象として保護コストの20%削減を目指しています。Siemensは商業ビルLVDC向けに自社を位置づけ、ドイツおよびシンガポールのデベロッパーと協業して新規プロジェクトにIEC 63290対応配線を組み込んでいます。Schneider Electricの2024年のフランスのコンバータースタートアップ買収により、グリッドサービスの収益化を目的とした双方向機能が追加されました。
VertivはOpen Compute Projectのメンバーシップを活用してMetaおよびMicrosoft展開の標準となっている380V参照プラットフォームを共同設計し、複数年のフレームワーク契約を確保しています。Eatonはソフトウェアによって差別化しており、2025年のエネルギー管理スイートは機械学習を用いて蓄電池のディスパッチを最適化し、需要電力料金を最大15%削減します。中国の挑戦者であるHuawei、Chint、Sungrowは、西側の価格より25〜30%安価なコンバーター、蓄電池、クラウドアナリティクスをバンドルして、アジア太平洋および中東で急速にシェアを拡大しています。
標準化作業への参加が競争優位を強化しており、ABBとSiemensは複数のIEC作業部会の議長を務め、自社の製品ロードマップに連動する保護要件を形成しています。労働力の規模も重要であり、ABBは世界15か所のMVDC訓練センターを運営しており、このネットワークがコミッショニングを加速させ産業顧客の間での認識リスクを低減しています。Nextek Power SystemsやAlpha Technologiesなどのニッチプレーヤーは通信および防衛に注力しており、小規模なボリュームにもかかわらず耐環境性がプレミアム価格を正当化しています。標準が成熟し規模の経済が拡大し顧客が垂直統合サプライヤーを優先するにつれて、DCディストリビューションネットワーク市場の中期成長見通しを強化しながら業界の集約が進むと予想されます。
DCディストリビューションネットワーク業界リーダー
ABB Ltd
Siemens AG
Vertiv Group Corp.
Eaton Corporation PLC
Schneider Electric SE
- 注:主要企業の掲載順は順位を示すものではありません。
DC配電ネットワーク市場
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Vertiv Group Corp.
- Eaton Corporation plc
- Hitachi Energy Ltd.
- General Electric Co.
- Mitsubishi Electric Corp.
- Prysmian Group
- Delta Electronics, Inc.
- Nextek Power Systems, Inc.
- Alpha Technologies Ltd.
- Secheron SA
- TE Connectivity Ltd.
- Johnson Controls International plc
- Huawei Technologies Co.
- Legrand SA
- Chint Group
- Littelfuse, Inc.
- Socomec Group

市場機会と将来展望
短期的なホワイトスペースは、オンサイト発電、蓄電、DCネイティブ保護を組み合わせた再現可能なDCマイクログリッドおよび施設レベルのDCバックボーン導入に集中しており、特に電力品質、復元力、変換損失削減が測定可能な運用上の利益につながる領域で顕著である。産業・製造施設は、負荷プロファイルを管理し内部アーキテクチャを標準化できるため、実用的な参入点となる。2026年5月、シーメンスはノースカロライナ州ウェンデルの製造マイクログリッド(太陽光1.25 MW、蓄電池3.9 MWh)を完全稼働状態にした。2026年5月、デルタ電子アメリカスはデトロイトの施設マイクログリッド(太陽光425 kW、蓄電2.8 MWh)を13.2 kVの中電圧配電網に同期させて稼働開始し、系統連系マイクログリッドモードを支えるDC-DC変換、DC保護、制御に対する需要を強化した。2026年7月、LSエレクトリックは天安工場において、ソリッドステート変圧器、ソリッドステート遮断器、蓄電システムを用いた完全DC電力供給の製造施設を開所し、既存のAC製品ポートフォリオに空白が残るDCネイティブなスイッチングおよび保護をめぐる、より広範な機器群の可能性を示した。
データセンターおよびEV急速充電は依然として高付加価値の導入チャネルであり、より高電圧のDC配電、モジュール化、プロジェクトリスクを低減する標準化の取り組みに関連した機会がある。具体的な参照事例として、2025年8月に香港初のLVDCマイクログリッドがオーシャンパークで稼働開始し、ケーブル伝送容量を700 kVAに増大させたことは、スペースおよびケーブル配線の制約が課題となる場面でLVDCが追加容量を解放できることを示している。同時に、進行中の規格活動(prEN 50600-2-2:2026を含むIECおよびCENELECの取り組みや、分散型DC配電技術仕様に関する作業ストリームなど)は、380 Vや新興の800~1,000 V DCバス向けに準拠した参照アーキテクチャベースのソリューションのパッケージ化を支援しており、特に構築期間と電気効率が調達基準となるハイパースケールおよびAI主導施設において重要である。
Recent Industry Developments in DC配電ネットワーク市場
- 2026年6月:シーメンスは、次世代施設向けの電気設計パラメータを含む、AIデータセンター向けのNVIDIA DSX Vera Rubin対応リファレンスアーキテクチャを発表した。この動きは、標準化された高出力DC対応配電設計を支援し、スイッチギア、保護、電力変換に関する仕様主導型調達を加速させる。
- 2025年10月:ABBは、次世代AIデータセンター向けの電力ソリューション開発においてNVIDIAとの協業を発表し、ギガワット級施設への拡張を目指した800VDCアーキテクチャを強調した。この提携は、より高電圧のDCバックボーンへの動きを強化し、大規模データセンターキャンパスで使用される遮断器、変換器、バスウェイシステムのコンポーネントロードマップに影響を与える。
- 2024年12月:シュナイダーエレクトリックは、高密度コンピューティング環境における電力および持続可能性の制約に対応するため、Galaxy VXL UPSおよび新しいAI対応データセンターリファレンスデザインを発表した。この発表は、事業者がAI負荷に向けて電気室および電力チェーンを再構築する中で、DC配電方式と組み合わせられる、モジュール式で高効率な電源系統を支援する。


DC配電ネットワーク市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、建物、産業、通信、EV充電などの主要な最終用途において、規定の電圧範囲内で直流電力を配電・制御するために使用されるDC配電ネットワーク機器および統合システムから生じる収益を対象としています。
対象外の範囲:市場規模が機器およびシステムの販売のみを反映するよう、アフターセールス、交換、修理、およびサービス収益は除外されています。
セグメンテーション概要
- 技術別
- DC-DCコンバーター
- DC遮断器
- 先進制御システム
- その他
- 電圧レベル別
- 低電圧(1kV以下)
- 中電圧(1kV〜15kV)
- 高電圧(15kV〜150kV)
- 用途別
- データセンター
- 通信および遠隔基地局
- 商業・機関施設
- 産業施設
- EV急速充電インフラ
- 軍事・防衛
- 再生可能エネルギーおよびストレージ
- 輸送・モビリティ
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、DC配電が導入されている場所をマッピングすることから始まり、その需要を測定可能な電力およびインフラ指標に結び付けました。電力・系統テーマに関する国際エネルギー機関、電力統計に関する米国エネルギー情報局、マクロおよび投資シグナルに関する世界銀行指標などの公開情報源を活用し、仮定を観測可能な活動に基づかせました。
また、IECおよびIEEEの刊行物などの規格・技術ガイダンス、ならびに関連する各国エネルギー規制当局および系統機関も参照し、電圧定義と安全要件の一貫性を保ちました。輸出入貿易統計および入札通知は、機器の移動および新規プロジェクト活動の補足シグナルとして使用され、その後、製品構成、価格に関するコメント、および受注動向を確認するために企業の財務報告書および投資家向けプレゼンテーションを確認しました。一部では、アナリストが企業財務インテリジェンス、特許データベース、および出荷レベルの貿易情報の有料サブスクリプションを使用して、選定したパラメータをクロスチェックしました。これらのデスクソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開情報源も使用されました。
一次ンタビューおよびサーベイ
一次調査は、デスクリサーチで確認した内容、特に典型的なシステム構成、価格動向、および最終用途別の採用速度に関する仮定を検証するために使用されました。機器メーカー、インテグレーター、EPCおよびプロジェクト関係者、ならびに主要地域の大規模エンドユーザーとのインタビューを実施し、電圧分割、用途シェア、および近期プロジェクトのタイミングに関する仮定が、実際に仕様策定・購入・設置されている内容に基づくものとなるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:12% | アジア太平洋:52% |
| 中位層:50% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:21% | マネージャー:55% | 南北アメリカ:18% |
市場規模算定と予測
コアモデルは、電力およびインフラ整備シグナルを用いてアドレス可能な需要プールを再構築するトップダウン方式で構築され、その後、主要用途ごとにDC配電の採用率および支出強度の仮定を適用していす。推定を実用的なものにするため、モデルは再現可能なインプットを使用しています。具体的には、新規データセンターの容量追加とパワー密度トレンド、EV急速充電の展開、産業電化の動向、再生可能エネルギーと蓄電池の導入、ならびに用途別の典型的な電圧帯の選択が含まれます。
収益は、主要なDC配電機器およびシステムパッケージのサンプル価格帯を用いて推定され、インタビューおよび公開価格コメントや最近のプロジェクト動向との照合を通じて精緻化されました。合計値は、関連製品ラインごとのサプライヤー収益を積み上げ、カバレッジのギャップ、チャネルミックス、および地域エクスポージャーを調整するなど、選択的なボトムアップ近似によって裏付けられました。サプライヤーの開示が限られている場合、プロジェクト電気工事費に占める機器シェアなどのプロキシ比率を用いてギャップを補い、一次インプットを用いて再検証しました。
予測については、シナリオ分析を用いることで、採用が遅い場合と速い場合のパスを明確に表現できるようにしました。また、同じ需指標を用いた軽量な多変量回帰ビューも健全性チェックとして実施しました。最終的な成長仮定は、DC アーキテクチャがどの程度の速さで仕様策定されているか、および保護・規格の整備状況が展開タイミングにどのような影響を与えているかについて専門家が確認した後にのみ確定されました。
データ検証と更新サイクル
検証は、地域の投資サイクル、入札活動、データセンターおよび充電インフラの整備ペースなど、独立したシグナルとモデルアウトプットを三角測量することで実施されました。地域または用途ラインに予期しない急増が見られた場合は、二次レビューのためにフラグが立てられ、採用率、価格、タイミングなどの基礎変数が承認前に再検討されました。
公開前に、アナリストチーム全体で多段階のチェックが行われ、主要な仮定が用途および地域間で一貫していること、通貨と年度の整合性が保たれていることが確認されます。レポートは年次で更新され、主要な規格変更、政策転換、または急激な設備投資の変動など、重要なイベントが発生した場合には中間更新が実施されます。納品直前に、アナリストが最新の公開指標が最終ビューに組み込まれていることを再確認します。
Mordor Intelligenceのグローバルなdc配電ネットワーク市場の推定値と他の公表推定値との比較
DC配電ネットワークの公表市場規模は、テーマが同一に見える場合でも一致しないことが多いです。これは、各出版社がどの収益ラインを計上するか、またどの電圧および用途の範囲を適用するかについて異なる選択をするためです。価格の更新方法、データセンターおよびEV充電における採用ペースの仮定、ならびに新規プロジェクトパイプラインを反映するための推定値の更新頻度によっても差異が生じる場合があります。
一部の推定値は、隣接するパワーエレクトロニクスおよび電源収益のより広いカテゴリを含んでおり、DC配電の導入が最終用途全体でまだ不均一であっても合計値が高くなる場合があります。Mordor Intelligenceでは、1500 Vdc以下の設備向けのDC配電ネットワーク機器および統合システムのみを計上し、製品販売とライフサイクルサービスの混在を避けるためにアフターセールス、換、修理、およびサービス収益を除外しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 21.24 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 17.43 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、より広範なコンポーネントセット(DC電源および関連制御カテゴリなど)を含んでいると見られ、配電ネットワークおよびシステムのみを超えた計上収益にずれが生じる可能性があります。 |
| 業界出版社B | 11.90 ビリオン 米ドル(2026年) | 用途別のより狭い計上範囲と、高電圧DC導入に対するより保守的な採用曲線を反映していると見られる小さい2026年の数値を報告しており、近期の需要プールが縮小しています。 |
3つの数値の差異は主に、対象収益として何が計上されるか、加えてデータセンター、EV急速充電、および産業用途における採用速度の仮定によって説明されます。電圧制限を明示し、サービス収益を除外することで、推定値は明確な需要指標に追跡可能な状態を保ち、新たな整備データが入手可能になった際に再現・更新することができす。


レポートで回答されている主な質問
2026年のDCディストリビューションネットワーク市場の規模はどのくらいですか?
DCディストリビューションネットワーク市場規模は2026年に212億4,000万米ドルとなり、2031年までに314億米ドルに達する見込みです。
2031年に最も速く成長するセグメントはどれですか?
EV急速充電インフラはCAGR 13.5%で拡大し、データセンターおよび通信の展開を上回る見込みです。
データセンターが380V DC配電へ移行する理由は何ですか?
ネイティブDCサーバー負荷、低い冷却需要、電力配電損失の15〜20%低下が、380Vアーキテクチャをハイパースケールオペレーターにとって魅力的なものにしています。
商業ビルにおけるDC普及の主な障壁は何ですか?
断片化した電気規格とDC定格保護機器の高い初期コストが、承認期間を延長し資本支出を増加させています。
現在どの地域がリードしており、どの地域が追い上げていますか?
欧州が40%超の収益シェアでリードしており、アジア太平洋が2031年までCAGR 9.6%を記録する最速成長地域です。
DC遮断器はAC遮断器とコストおよび機能においてどのように異なりますか?
DC遮断器は電流ゼロクロスなしにアークを消弧するため固体素子またはハイブリッド機構を採用しており、AC同等品の2〜3倍のコストとなりますが、2ms未満の遮断を実現します。
最終更新日:



