
バイオベースコハク酸市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
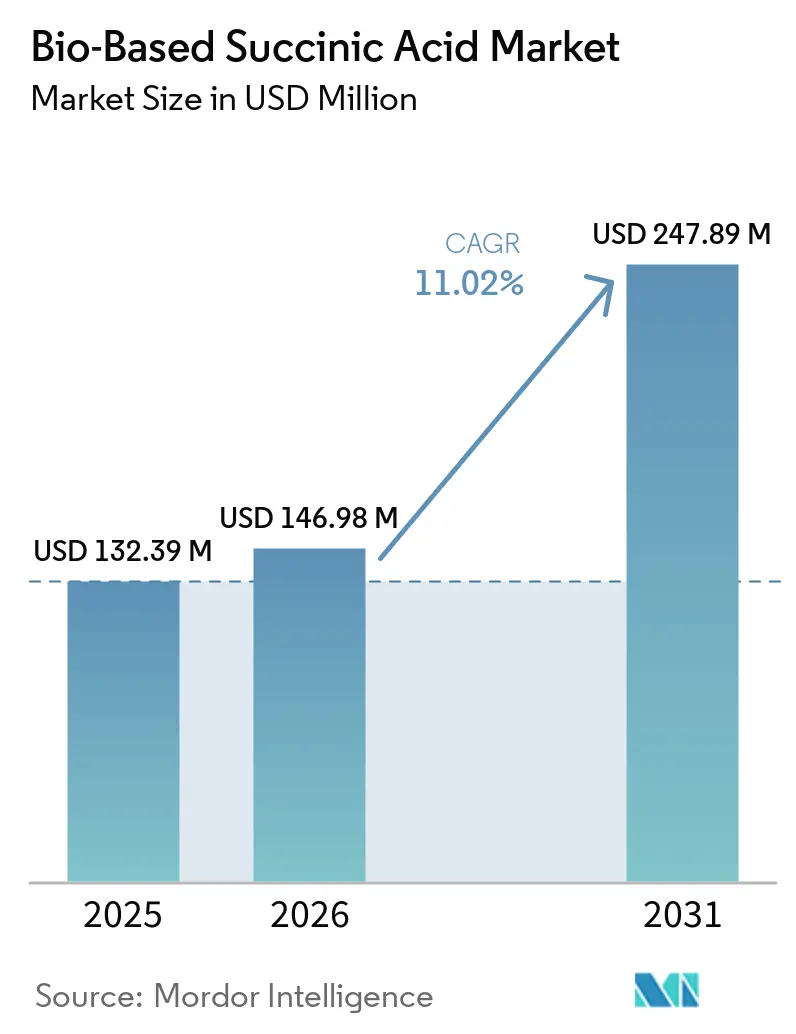
| 市場規模 (2026) | 146.98 百万米ドル |
| 市場規模 (2031) | 247.89 百万米ドル |
| 成長率 (2026 - 2031) | 11.02 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオベースコハク酸市場分析
バイオベースコハク酸市場規模は2025年に1億3,239万米ドルと評価され、2026年の1億4,698万米ドルから2031年には2億4,789万米ドルへと成長すると推定されており、予測期間(2026年〜2031年)のCAGRは11.02%です。バイオベースコハク酸市場は、段階的な発酵効率の向上、多様化した原料オプション、および拡大する川下用途が需要を押し上げる、緩やかな成熟段階に入っています。石油由来ルートとの価格差は依然として存在するものの、需要は着実に前進しています。工業用ポリマーメーカーは引き続き主要な購買層であり、ポリブチレンサクシネート(PBS)およびポリウレタン系統が大量の同分子を取り込んでいます。一方、パーソナルケアおよび医薬品の製剤メーカーは、多機能な抗菌作用とpH緩衝効果を活用するため採用を拡大しています。地域的な拡大は政策と密接に連動しており、アジア太平洋地域は中国のバイオ製造投資と日本の脱炭素化ロードマップを背景に加速しています。一方、欧州の成長は低フットプリントの中間体を優遇する炭素価格制度に起因しています。いまだ定的なコスト優位性を持つ生産者が存在しないため、競争の激しさは高水準を維持しており、スケールアップ協業、原料ヘッジ、および持続可能性の主張を検証するための厳格な認証活動が促進されています。
主要レポートのポイント
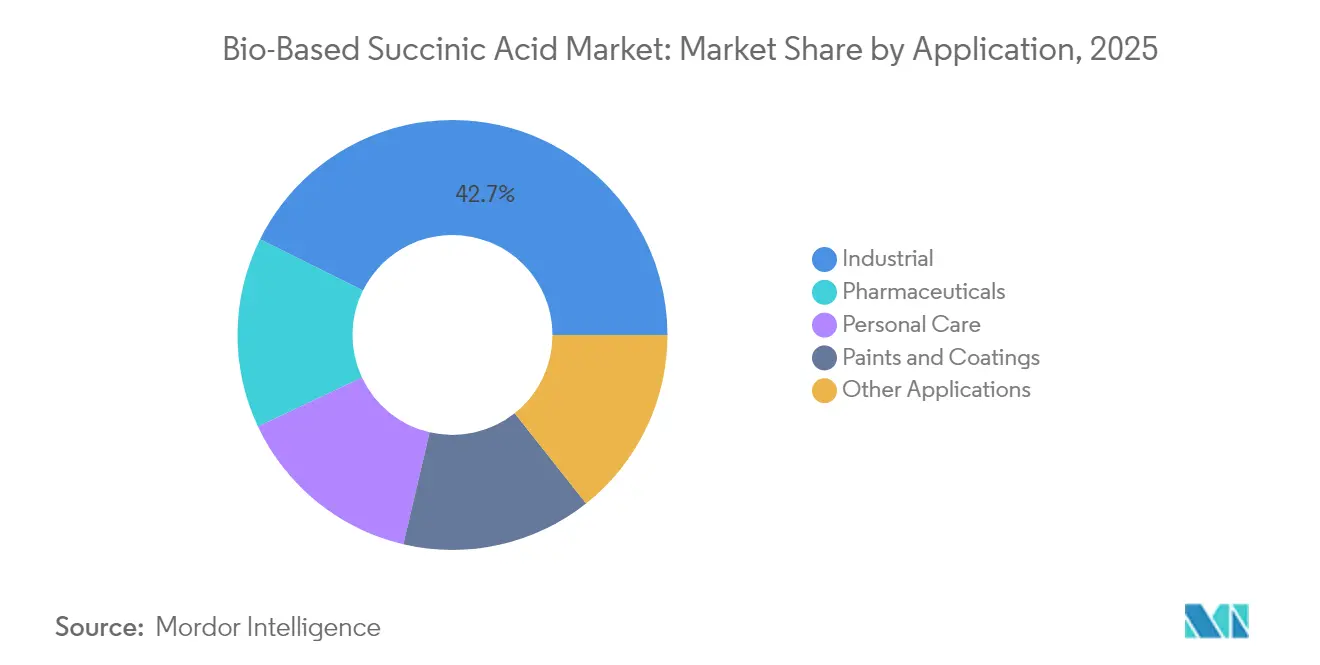
- 用途別では、工業用ポリマーが2025年のバイオベースコハク酸市場シェアの42.65%を占め、パーソナルケアは2031年にかけてCAGR 11.73%で拡大する見込みです。
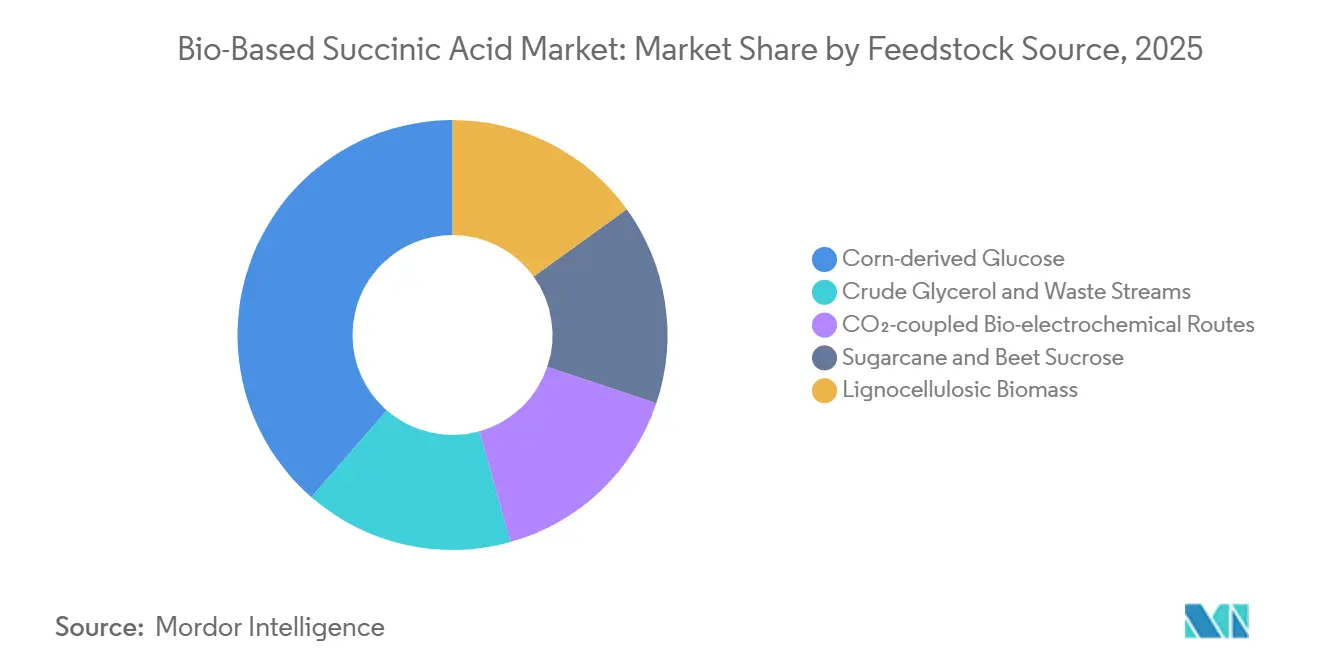
- 原料別では、トウモロコシ由来グルコースが2025年のバイオベースコハク酸市場規模の38.60%を占め、グリセロールおよび廃棄物系原料は2026〜2031年にかけてCAGR 12.03%で増加すると予測されています。
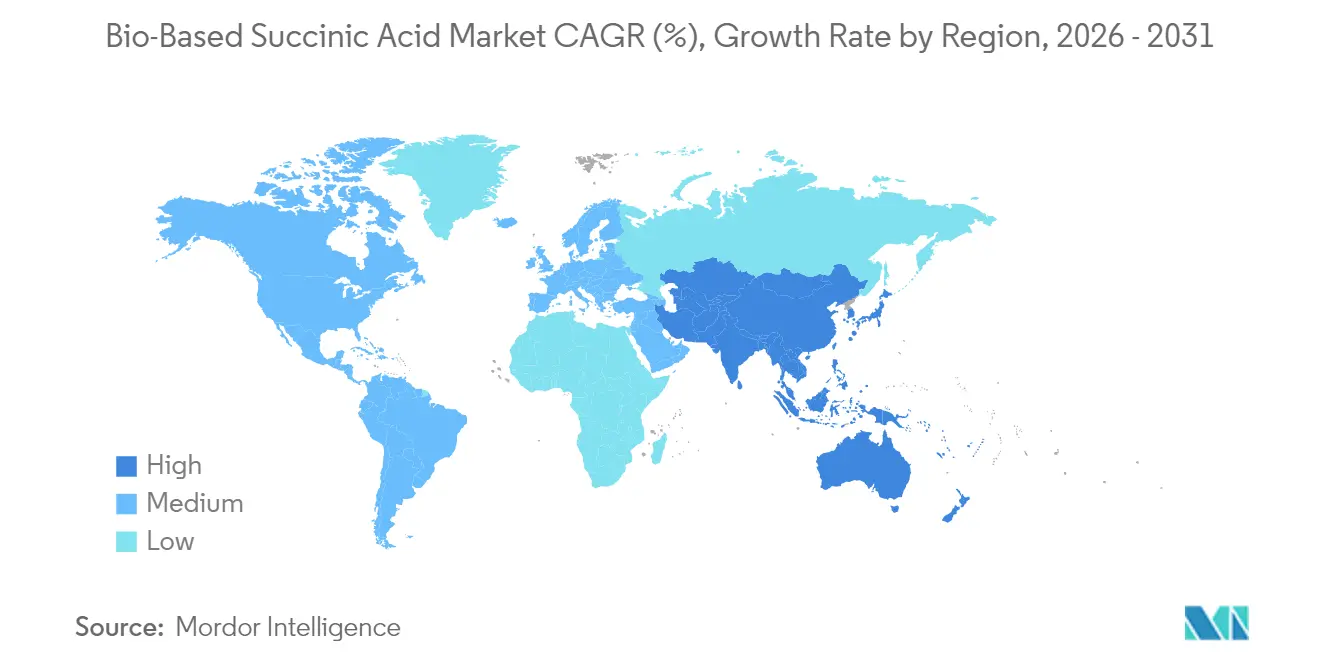
- 地域別では、アジア太平洋地域が2025年のバイオベースコハク酸市場において収益シェアの33.05%を占め、2031年にかけてCAGR 12.66%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 工業用ポリマーにおけるグリーンケミカルの採用拡大 | +0.80% | 北米、EU、アジア太平洋 | 中期(2~4年) |
| 原油価格の変動によるバイオルートへの転換促進 | +0.60% | アジア太平洋の製造拠点を含むグローバル | 短期(2年以内) |
| 政府のインセンティブおよび炭素価格規制 | +0.50% | EU、カリフォルニア州、英国および新興のアジア太平洋スキーム | 長期(4年以上) |
| 川下コストを削減する遺伝子操作微生物 | +0.40% | 北米・欧州のR&Dセンター、グローバルライセンス | 中期(2~4年) |
| ブランドオーナーによる循環経済調達義務 | +0.30% | 北米・EU消費財セクター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
工業用ポリマーにおけるグリーンケミカルの採用拡大
エンジニアリングプラスチック、熱硬化性樹脂、エラストマーのメーカーは、化石由来の原料を認証済バイオ代替品へと継続的に切り替えています。BASFは60品目以上のポートフォリオ製品においてISCC+認証を取得し、再生可能原料を40%含み、ゲートまでの温室効果ガス排出量を30%削減するバイオベース アクリル酸エチルを導入しました。ポリウレタンチェーンにおける並行的な取り組みでは、コハク酸発酵から直接得られるバイオ1,4-ブタンジオールが活用されており、このアプローチはGenomaticaが先駆けて開発し、中国メーカーへの技術ライセンス供与を通じてさらに拡大されています。PBSレジンはすでにコハク酸と1,4-ブタンジオールから合成されているため、コハク酸塩の生産量が増加するたびに、その効果は包装材、マルチフィルム、使い捨て家電部品にまで波及します。ブランドオーナーがスコープ3の脱炭素化目標を強化するにつれ、調達チームは温室効果ガス削減量を文書化できるサプライヤーを優先するようになっており、バイオベース コハク酸市場における大量ポリマー用途への需要牽引力が高まっています。
原油価格の変動によるバイオルートへの転換促進
原油価格が1バレル80米ドルの閾値を超えて変動すると、石油化学由来コハク酸が享受するコスト優位性が定期的に侵食され、コンバーターは原料ショックから身を守るバイオルートの長期供給契約の締結に傾きます。欧州委員会の産業炭素管理計画は、化石中間体を代替するプロジェクトに資本補助金と税額控除を結びつけることで、この経済的な後押しを補完しています。三菱ケミカル、三井化学、旭化成などの日本の大手企業は、価格変動リスクを軽減しながら国家ネットゼロ公約を達成するため、ナフサクラッカーにバイオマスナフサを試験的に導入しています。低油価局面が一時的に勢いを鈍化させることはありますが、購買部門は確率加重した原油価格シナリオを組み込んだ総所有コストシナリオをモデル化するケースが増えており、弱気な原油予測下においてもバイオベースコハク酸市場に戦略的な余地を確保しています。
政府のインセンティブおよび炭素価格規制
政策手段は低炭素中間体の構造的優位性を強化しています。カリフォルニア州は低炭素燃料基準を改定し、2030年までに炭素強度を30%削減することを義務付けており、多くの発酵プラントが燃料と化学品の原料を共同処理するため、化学中間体クレジットにも波及しています[1]。英国の温室効果ガス除去・電力BECCSビジネスモデルは、バイオエネルギーと炭素回収を組み合わせる施設に収益ストリームを保証し、生物起源CO₂を隔離できる発酵サイトに直接恩恵をもたらします[2]。大西洋を挟んだカナダおよびいくつかの米国の州は、カリフォルニア州のテンプレートをモデルにしたクリーン燃料規制の草案を作成しており、生産者が積み重ねることができるインセンティブのモザイクを形成しています。これらのメカニズムは回収期間を短縮し、大型発酵槽およびエネルギー効率の高い川下分離装置へのアップグレードをバイオベースコハク酸市場の生産者にとって財務的に魅力的なものにしています。
川下コストを削減する遺伝子操作微生物
合成生物学の進歩により、製品力価が向上し、精製工程が簡素化されています。遺伝子操作されたYarrowia lipolytica株は、酸性環境への耐性を高め、グルコース輸送チャネルを最適化することで112.54 g/Lのコハク酸濃度を達成し、川下工程における中和試薬の使用量を削減しています。Cupriavidus necatorに関する並行研究では、CO₂固定とアセチルCoA経路を統合し、炭素利用効率を向上させ、サクシネート1キログラム当たりの原料キログラム数を削減しています。生産者はこのような菌株を、従来の結晶化と比較してエネルギー消費を半減させる膜ベースの抽出ユニットと組み合わせています。これらの漸進的なプロセス改善により変動費が低下し、石油化学ルートとの価格差が縮小し、バイオベースコハク酸市場を支える長期的な経済性が強化されています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油化学由来コハク酸と比較した高い生産コスト | -0.70% | コスト感応度の高い地域で最も顕著なグローバル | 短期(2年以内) |
| 農業原料価格の変動 | -0.40% | トウモロコシまたはサトウキビに依存する地域 | 中期(2~4年) |
| 新興バイオアジピン酸経路との競合 | -0.30% | ナイロン生産地域に集中するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油化学由来コハク酸と比較した高い生産コスト
テクノ経済モデルでは、現在の公共料金水準において商業用バイオベースコハク酸の価格下限を1キログラム当たり2.5~2.7米ドルと設定しており、これは低油価シナリオにおける石油化学由来同等品のスポット価格をいまだ上回っています。この差は、滅菌エネルギー需要、多段階沈殿、およびステンレス鋼製発酵槽の資本集約性に起因しています。炭素課税とプレミアムニッチが価格差を部分的に相殺する一方、樹脂・コーティング分野の大量ユーザーは依然として価格感応度が高い状況です。連続発酵、インサイチュ製品除去、低pH耐性微生物などのプロセス強化は有望ですが、パリティ達成の時間軸は、これらの技術をパイロットから5万トンの銘板容量へと加速させることにかかっています。
農業原料価格の変動
トウモロコシおよびサトウキビ市場は、天候、バイオ燃料政策、地政学的ショックにさらされ続けています。2023年のブラジルのサトウキビ過去最高の圧搾量4,580万トンはスクロース生産量を押し上げましたが、輸送のボトルネックが生じた際には非燃料ユーザー向けの原料供給も逼迫しました。米国の農業政策は専用エネルギー作物へとシフトしていますが、作付面積の変化は市場シグナルに遅れており、バイオ精製所は四半期ごとの価格急騰に対して脆弱な状態が続いています[3]。粗グリセロールまたはリグノセルロース系ストリームを対象とする生産者はリスクを分散させますが、これらの原料は不純物プロファイルの変動をもたらし、原料コスト削減を相殺しかねない高コストの前処理を必要とします。その結果、原材料の変動はマージン圧縮に波及し、バイオベースコハク酸市場における投資決定を先送りさせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
工業用の優位性が市場の基盤を牽引工業用途は2025年のバイオベースコハク酸市場シェアの42.65%を獲得しており、PBSパッケージングフィルム、生分解性マルチ、およびポリウレタン中間体が合わせて数キロトン規模の量を消費することで支えられています。これらのチャネルにおける需要、コンバーターが複数年にわたるテイク・オア・ペイ契約を締結することで設備稼働率を支え、バイオベースコハク酸市場全体を安定させるため、予測可能な形でスケールします。予測期間においては、パーソナルケアがCAGR 11.73%という最も急峻な成長曲線を示し、ニキビ治療用リーブオン製品、ナチュラルデオドラント、マイルドなエクスフォリアントといったスペシャリティフォーマットへの貢献度を高めます。皮膚科学的研究により、1%コハク酸ゲルが刺激を引き起こすことなくプロピオニバクテリウム・アクネスの増殖を抑制することが確認されており、ブランドは既存のベータヒドロキシ酸と並んでよりグリーンな有効成分を訴求できます。医薬品分野での採用は、製剤メーカーがコントロールドリリースマトリックスのpH維持にサクシネートバッファーを組み込むことで着実に進んでいます。また、コーティングメーカーはサクシネートベースのポリオールを試験的に使用しており、高固形分含有量を実現しながら生分解性を確保しています。
数量拡大と並行して、エンドマーケット間での価格現は大きく異なります。工業用樹脂の購買者はトン当たりの関税を低く交渉する一方で、安定した引き取りを提供します。パーソナルケアおよび医薬品ユーザーは、微生物学的純度とトレーサビリティの要件から割増価格を受け入れており、生産者にとってのマージンヘッジとなっています。こうしたダイナミクスは、アーリーアダプターがポリマー向けにベースライン能力を割り当て、スペシャリティバッチ向けにアップグレードされた発酵槽稼働分を充当するデュアルチャネルモデルを促進しています。各川下セクターがライフサイクルアセスメント指標を優先するため、セグメント間のシナジーが生まれます。医薬品分野で検証された信頼性は化粧品の主張に信頼性を付与し、包装における機械的リサイクル可能性試験は消費財メーカーに対して使用後の結果が循環経済の誓約と一致することを保証します。これらのパターンは総じて、バイオベースコハク酸市場全体にわたる収益安定性の拡大において、用途の多様性が中心的な役割を果たすことを裏付けています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
原料源別:
トウモロコシグルコースが主導し廃棄物ストリームが勢いを増すトウモロコシグルコースは、熟した湿式製粉インフラ、効率的なデキストロース精製、および北米主要拠点におけるサトウキビとの比較での競争力ある価格設定を背景に、2025年のバイオベースコハク酸市場規模の38.60%を占めました。グルコース向けに設計された発酵プラットフォームは、基質当たり0.6 g/gを超える予測可能な変換収率を達成しており、ポリマー顧客への安定した供給を支えています。しかしながら、グリセロールおよび各種廃棄物系原料は、バイオディーゼル副産物や食品産業排水を活用することで原料コストを最大35%削減できるため、2031年にかけてCAGR 12.03%という最も速い成長を記録すると見込まれています。実験室試験では粗グリセロールからのサクシネート収率が0.9 g/gと報告されていますが、川下での脱色が商業規模への主要な障壁として残っています。
リグノセルロース系バイオマスは有望ではあるものの、開発段階にとどまっています。希酸と酵素加水分解を組み合わせた前処理カクテルによりC5およびC6糖が遊離しますが、耐腐食性の冶金材料が必要なため資本コストが増大します。CO₂還元とサクシネー生産を組み合わせた電気バイオリアクターへの関心が高まっており、高いCO₂分圧により生成速度が2倍になる可能性があり、炭素回収の負債を収益源に転換できます。したがって、原料の柔軟性は戦略的なヘッジとなります。企業は定常運転向けにトウモロコシを確保しながら、コストブレークスルーをもたらす可能性のある廃棄物ベースのラインを試験的に運用しています。長期的には、この多様化により生産者はコモディティショックから保護され、バイオベースコハク酸市場全体のレジリエンスが強化されます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋バイオベースコハク酸市場
アジア太平洋地域は最大の地域シェアを占め、2025年のバイオベースコハク酸市場において33.05%を占め、2031年にかけて12.66%のCAGRで成長を続けている。中国の省政府は産業バイオテクノロジーパークへの低利融資を投入し、コハク酸および1,4-ブタンジオール専用の50キロトン発酵槽の急速なスケールアップを可能にしている。国家発展改革委員会はバイオ化学品を五カ年計画のインセンティブに組み込み、キャッシュコストの損益分岐点を引き下げる税制優遇措置を追加している。日本では、カーボンニュートラルに向けたグリーン成長戦略がバイオマスナフサの共同処理に対する補助金を配分しており、三菱ケミカル、三井化学、旭化成がコハク酸ベースのポリエステルに供給するパイロットクラッカーへの共同投資を促している。韓国はバイオ戦略技術ブループリントを通じて同様の目標を支援し、インドは砕米エタノールプログラムの拡大によって原料供に注力しており、糖化ストリームを化学発酵槽に転用できる可能性がある。これらの取り組みは全体として、政策支援と規模の経済を複合的に組み合わせ、バイオベースコハク酸市場におけるアジア太平洋地域のリーダーシップを強化している。
北米バイオベースコハク酸市場
北米は、先進的な合成生物学クラスター、リスク許容度の高いベンチャー資金、および州レベルのクリーン燃料インセンティブを通じて堅調な活動を維持している。米国農務省は、2025年バイオマス研究開発アジェンダにおいてコハク酸を優先度の高い製品として位置づけ、菌株エンジニアリングおよび廃棄物ストリームの高付加価値化に向けた助成金プールを開放している。カリフォルニア州の低炭素燃料基準は、生物由来CO₂利用に対してクレジット乗数を付与する仕組みであり、発酵プラントが炭素回収ユニットを統合する際に追加収益として活用している。グリーンプレインズのクリーンシュガー子会社は、炭素フットプリントを40%削減したデキストロースを実証しており、この原料はネブラスカ州の契約発酵業者によて試験的に使用されている。カナダはバイオ化学品に使用される設備に対して加速償却を提供しており、メキシコは北部産業回廊の活性化を目的としたバイオ中間体への優遇措置を検討している。これらの政策および インフラ要素が総合的に、地域内のバイオベースコハク酸市場の着実な拡大を支える肥沃なエコシステムを形成している。
欧州バイオベースコハク酸市場
欧州の軌跡は、石油化学製品の生産量1トンごとに炭素コストを組み込む規制の厳格さに依存している。欧州委員会の2040年気候中立ロードマップは、炭素回収・利用製品を公共調達における優先的な調達対象として位置づけている。ドイツの国家バイオエコノミー戦略は、研究開発助成金に加え、砂糖大根残渣をロイナなどの化学工業団地に統合するための原料物流プログラムを補完している。フランスは消費財への炭素フットプリント表示のパイロット事業を実施しており、検証済みの低排出中間体への需要を高めている。英国は産業用炭素除去に向けた差額決済契約方式の仕組みにより支払い下限を保証し、北海の貯留井戸との共同立地を促している。生産コストはアジア平均を上回るものの、ブランドオーナーからの圧力とグリーンファイナンス手段へのアクセスが競争力を維持している。その結果、欧州はバイオベースコハク酸市場における主要なプレミアム市場として機能し、高価格を正当化する高純度グレードおよび特殊用途の数量を吸収している。
規制環境
バイオベースコハク酸に対する規制要件は、主要消費地域における化学物質登録・安全性枠組みに引き続き根拠を置いている。欧州連合では、コハク酸はREACH(EC 203-740-4)のもとで共同申請登録ドッシエとともに登録されており、適合登録とサプライチェーン文書の整備が市場アクセスの中心となっている。特に、トレーサビリティを求めるポリマーおよびパーソナルケア顧客に供給するメーカーにおいてその重要性が高い。
アジア太平洋地域では、バイオベース製品の規格整備も進みつつある。中国は、2026年9月の実施を予定するバイオベースコハク酸に関するQB/T 8214-2026規格を発行し、製品仕様および調達における国内の認知基準を追加した。同時に、HSコード29171920による国際貿易分類が100%バイオベースコハク酸出荷における税関整合を支えている一方、米国では商業化段階のコハク酸関連新規化学物質・ポリマー系統に適用され得るTSCA監督経路が維持されている。
バリューチェーン分析
バリューチェーンは再生可能カーボン原料の調達から始まり、トウモロコシ由来グルコースやスクロース系統などの精製糖類が中心を占め、粗グリセリンや残渣系原料への拡大が進む中で、前処理や不純物管理が差別化要因となっている。原料はその後発酵工程に移り、菌株選定、栄養素投入、ユーティリティの管理を経て、分離、廃棄物由来原料の脱色、結晶化または代替回収工程を含む、エネルギーおよび設備集約的な回収・精製工程へと続く。この中流工程が、収率、力価、精製エネルギーが供給コストとカーボンフットプリントに最も直接的に影響する段階である。
商業流通は一般に、バルク化学品物流(トート、タンカー、中間流通業者)から、PBSやポリウレタン中間体を中心とする大量産業用ポリマー系のバリューチェーン、および一貫した純度と文書化がプレミアムをもたらすパーソナルケアや医薬品などの高規格特殊チャネルへと移行している。ポリマーコンパウンダーやフォーミュレーターを含む下流の転換パートナーは、コハク酸をPBS、ポリオール、樹脂、緩衝配合物へと変換しており、調達は証明書やプロダクトカーボンフットプリント報告への関連性が強まっている。Circular Bio-based Europe Joint Undertakingなどのプログラムのもとで資金提供を受けるプロジェクト(LUCRA:2023年7月~2027年6月を含む)は、都市廃棄物や木材廃棄物の処理、発酵グレード原料の調製、ドロップイン型ポリマー適格性評価がますます結びついていることを示しており、廃棄物処理事業者、バイオプロセス事業者、最終用途ポリマーメーカー間の連携強化の必要性を高めている。
競合状況
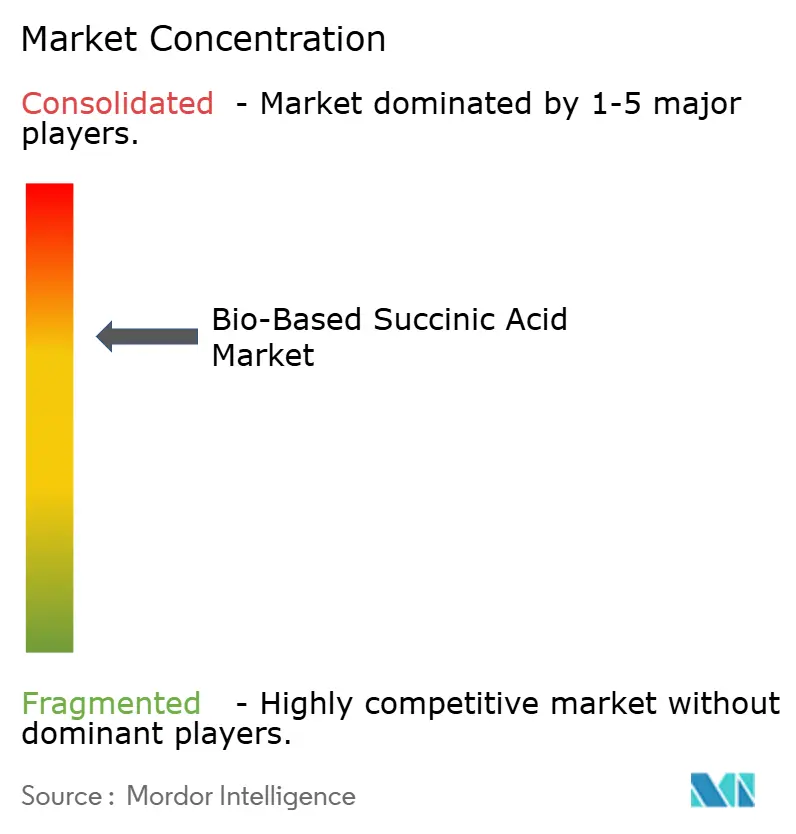
競争環境は依然として集約されており、上位5社のサプライヤーが合計生産量の約64%を支配していると推定されます。BASF SEはグローバルネットワークを活用して認証済みバイオサクシネートストリームをアクリルモノマー、コーティング樹脂、高吸水性ポリマーに組み込み、バリューチェーンのトレーサビリティを強化するためにISCC+認証SKUを拡大しています。dsm-firmenichは精密発酵を活用して栄養・パーソナルケア製剤メーカーにサービスを提供し、持続可能性タグ付き原料に支えられた2024年上半期売上高63億ユーロを報告しています。Roquette FrèresはBIOSUCCINIUMプラットフォームを推進し、フレキシブル包装および熱成形用途向けのPBSを最適化するためにポリマーコンパウンダーと協力しています。
新興の専門企業はコストと原料のブレークスルーに注力しています。BASF-Corbionの合弁会社であるSuccinityは、稼働率が75%を超えた時点で1キログラム当たり2.0米ドル未満の経済性を目標に、膜抽出と組み合わせた連続発酵を試験的に導入しています。タイのGC-Innovateはバイオディーゼル関連会社からの粗グリセロールを統合して低コスト炭素を確保し、スイスのKuenzはサイクル間のダウンタイムを削減する高細胞密度リアクターを適用しています。戦略的パートナーシップは、市場リーチと物流の専門知識を解放するために、バイオテクノロジースタートアップと確立された石油化学ディストリビューターを頻繁に組み合わせています。生産者はまた、化石由来の既存企業との差別化とエコラベルプログラムへの適格性確保のために、ライフサイクルアセスメント監査と製品炭素フットプリント開示にも投資しています。
合併・買収は2024年以降わずかに鈍化していますが、持続可能性テーマに紐付けられた案件のサブセットは、プライベートエクイティファンドが脱炭素化テーゼを優先するにつれて回復力を示しています。合弁会社の構造が主流となっているのは、完全な所有権移転を求めることなく発酵ノウハウと川下アプリケーションの洞察を統合できるためです。5年以上に及ぶ供給契約がますます一般的になっており、ESG要件の厳格化の中で安定した量を確保しようとするエンドユーザーの緊迫感を反映しています。技術的な学習曲線が収束し、デット・ファイナンスコストが安定するにつれ、バイオベースコハク酸市場は顕著な変化を経験すると予想されます。しかし、画期的な菌株特許の出現と地域的な原料優位性により、市場が単一の支配的プレーヤーを中心に結集することは阻まれると見込まれます。
バイオベースコハク酸産業リーダー
-
Anhui Sunsing Chemicals Co. Ltd.
-
BASF SE
-
Kawasaki Kasei Chemicals Ltd.
-
Mitsubishi Chemical Group Corporation
-
Roquette Frères
- 注:主要企業の掲載順は順位を示すものではありません。
バイオベースコハク酸市場 このレポートでカバーされる企業
- Anhui Sunsing Chemicals Co. Ltd.
- BASF SE
- dsm-firmenich
- Kawasaki Kasei Chemicals Ltd.
- Mitsubishi Chemical Group Corporation
- Reverdia
- Roquette Frères
- Technip Energies N.V.
市場機会と将来展望
廃棄物・残渣系生産経路をめぐって、より明確な白地領域が形成されつつあり、これは原料コストの安定化と、第一世代糖依存に対する持続可能性訴求の強化に寄与する可能性がある。Circular Bio-based Europe Joint Undertakingのもとで進められているLUCRAプロジェクト(2023年7月~2027年6月)は、都市有機固形廃棄物と木材廃棄物をバイオベースコハク酸の原料として評価しており、Covestroを通じたポリウレタン用途への下流検証活動も伴っている。このようなプログラム主導の規模拡大は、信頼性の高い前処理、可変原料下での発酵の堅牢性、再現可能な精製性能を提供できるプロバイダーや生産者に対して機会を生み出している。
機会は、下流ポリマー系統との連携強化や、調達を支える認証制度の拡充にもつながっている。供給面では、確立された商業資産と差別化された工程を持つ生産者が、最終用途要件に応じたグレード整合により対応可能セグメントを拡大できる。例として、Roquetteの「BIOSUCCINIUM」(100%バイオベースかつ高純度として販売)はパーソナルケアおよび特殊配合向けに提供されており、Shandong Lantian Biotechnologyが報告するバイオベースコハク酸生産とバイオベースPBS能力を連結した統合的生産拠点も挙げられる。アジアでは、Hainan Sincere Industriesの年産50,000トンのバイオベースコハク酸事業やLantianが発表する年産25,000トンの生産ラインなどの単一拠点定格能力が、ポリマー転換事業者との長期的な引き取り構造を支えており、商業化は発酵量の単純な増加ではなく、一貫したポリマー性能の適格性確認、トレーサビリティの文書化、原料多様化による供給コストの変動抑制へと重心が移っている。
最近の産業開発事情 バイオベースコハク酸市場
- 2026年9月:中国はバイオベースコハク酸に関するQB/T 8214-2026規格を実施し、生産者および購買者向けの正式な国内仕様基準を確立した。同規格は、現地のポリマーおよび配合顧客に対する調達の明確化を支え、中国への輸出または国内での事業を行う企業にとって、適合試験と文書化の重要性を高めている。
- 2026年3月:Circular Bio-based Europe Joint Undertakingは、都市有機固形廃棄物および木材廃棄物からバイオベースコハク酸を製造するLUCRAプロジェクトを取り上げた。このプログラムへの注目は、残渣系原料に関するEU支援の規模拡大の取り組みが活発化していることを示しており、供給開発をドロップイン型ポリマー用途の下流適格性評価の必要性と整合させている。
- 2024年11月:日本バイオプラスチック協会(JBPA)は、三菱ケミカルグループのBioPBSを海洋生分解性バイオマスプラスチックとして認証した。この認証は、包装その他の持続可能性志向の用途で使用される認証資格を高めることで、PBSサプライチェーンにおけるバイオベースコハク酸の牽引需要を強化する。
バイオベースコハク酸市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、再生可能原料から製造されたバイオベース コハク酸の販売によって得られる収益として定義され、メーカーレベルで計上され、世界中の産業用および特殊化学品用途全般にわたって使用されます。
対象範囲の除外事項:本市場規模の算定は、石油由来のコハク酸を除外し、コハク酸を原料として使用するのみの川下の最終製品も除外します。
セグメンテーション概要
- 用途別
- 工業用
- 医薬品
- パーソナルケア
- 塗料・コーティング
- その他用途
- 原料源別
- トウモロコシ由来グルコース
- サトウキビ・ビートスクロース
- リグノセルロース系バイオマス
- 粗グリセロールおよび廃棄物ストリーム
- CO₂結合バイオ電気化学ルート
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、バイオベース有機酸の生産能力、貿易、および需要シグナルに関する正確なファクトベースを構築することから始め、その後コハク酸に絞り込みました。国連コムトレード、USGS材料統計(隣接する化学品供給指標として)、欧州委員会および各国の化学品規制ポータル(登録状況およびコンプライアンスシグナルとして)、ならびに米国EPA公表資料などの公開情報源を活用し、生産および使用パターンの妥当性を検証しました。また、発酵経路と率に関する査読済み学術誌を精査し、有効供給量に影響を与える実際の転換率の前提条件を把握しました。
市場面では、関連メーカーの有価証券報告書および投資家向けプレゼンテーションを精査し、公開されている場合には銘板能力、稼働率に関するコメント、および地域別売上構成を把握しました。また、業界団体のウェブサイトや信頼性の高い報道機関を活用し、プラントの稼働開始、停止、および原料調達状況の変化を追跡しました。必要に応じて、企業財務・インテリジェンスおよび特許データベースの有料サービスを利用し、企業の動向を現実的な生産能力および商業化タイミングと結びつけました。ここで言及したデスクリサーチの情報源は例示であり、網羅的なものではなく、データ収集、検証、および明確化のために追加の公開・有料情報源も参照しています。
一次インタビューおよびアンケート調査
一次調査は、ポリマー、コーティング、パーソナルケア分野のメーカー、販売業者、および大口エンドユーザーを対象とした専門家インタビューおよび構造化アンケートに重点を置き、数量、価格帯、および契約構造を確認しました。本市場はグローバル市場であるため、地域別の採用状況の差異や供給制約を主要な前提条件に反映できるよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域からのフィードバックを確実に収集しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 大手企業:31% | 最高経営幹部(CXO):16% | アジア太平洋地域:48% |
| 中堅企業:47% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ地域:33% |
| 中小企業:22% | マネージャー:45% | 南北アメリカ地域:19% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップを組み合わせたアプローチを用いており、まず用途別需要プールからバイオベース コハク酸の需要を再構築し、次に従来品に対する採用率および代替率を用いて調整しています。合計値の現実性を担保するため、需要積み上げは選択的なボトムアップ推計によって裏付けられており、主に稼働率で調整した既知の生産能力の積み上げと平均販売価格帯に推定出荷量を乗じたサンプルチェックを実施しています。
モデルを駆動する主要インプットには、地域別の発表済みおよび稼働中のバイオベース生産能力、稼働率とランプアップのタイムライン、糖類およびグリセロール流の原料コスト動向、石油由来コハク酸との観測された価格差、ならびにポリマーおよびコーティング分野における川下需要の拡大ペースが含まれます。インタビューのフィードバックが公開情報のギャップ(例えば、稼働率の開示が限定的な場合)を示した際には、保守的なランプカーブを用いて補完し、検証ラウンドで再確認しました。予測はシナリオ分析に基づいており、需要成長を川下の産業生産指標および主要消費地域における政策・サステナビリティ牽引力の見通しと結びつけた多変量回帰チェックによって補完されています。
データ検証と更新サイクル
最終的な数値が単一の前提条件に依存しないよう、複数のチェックを通じてアウトプットを検証しました。アナリストは、推定された数量、価格、および地域別構成を、生産能力の発表、貿易フロー、報告された川下需要動向などの独立したシグナルと照合し、承認前に大きな乖離を調査しました。不一致が発見された場合は、関連する前提条件を再検討し、必要に応じて回答者に再確認を行いました。
レポートは年次で更新され、プラントの稼働遅延、主要な原料供給の混乱、または急激な価格変動などの重要なイベントが発生した場合には中間更新が実施されます。納品前にアナリストが最新の確認作業を行い、クライアントが最新の公開情報およびフィールドフィードバックに沿った最新の見解を受け取れるようにしています。
Mordor Intelligenceのグローバル バイオベース コハク酸市場規模と他の公表推計値との比較
バイオベース コハク酸の公表推計値は、同一市場を対象としているように見えても、対象範囲や価格・ランプアップの取り扱い方が必ずしも一致していないため、差異が生じることがあります。基準年として選択された年、ポリマーおよびコーティングへの想定浸透率、および地域別採用状況を一つのグローバル数値に統合する方法も、最終値に影響を与える可能性があります。
主な差異は、銘板能力が実現売上高にどの程度の速さで転換されると想定されるかに起因しており、Mordor Intelligenceでは、合計値を確定する前に稼働率ベースのランプカーブと用途レベルの採用チェックに基づいて収益認識を結びつけています。通貨タイミング、スポット価格と契約価格の平均化方法、および石油由来数量の除外の厳密さも、近接する年度において情報源が異なる合計値に至る理由を説明しうる実務的な要因です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 155.68 ミリオン 米ドル(2026年) | |
| グローバルコンサルタント会社A | 126.04 ミリオン 米ドル(2023年) | より早い基準年を使用しており、エンドユース全体にわたってより速い採用カーブを適用しているようであり、近期の稼働率がまだランプアップ中であっても将来の軌道を押し上げる可能性があります。 |
| 産業出版社B | 137.27 ミリオン 米ドル(2024年) | 年度の選択と価格の正規化が完全に透明ではなく、推計値はスポット価格と地域別契約価格帯の限定的な検証を混在させている能性があり、小規模市場において収益をずらす可能性があります。 |
全体として、差異の大部分はランプアップのタイミング、価格平均化の選択、およびバイオベース数量を石油由来供給から厳密に分離する方法の違いによって説明されます。モデルが観測可能な生産能力の動向、現実的な稼働率、および明確な用途需要チェックに基づいて構築されている場合、新たな情報が入手されるにつれて、算出された市場規模の数値は追跡および再現が容易になります。
レポートで回答される主要な質問
バイオベースコハク酸市場の現在の価値はいくらですか?
市場は2026年に1億4,698万米ドルと評価されており、2031年までに2億4,789万米ドルに達すると予測されています。
どの用途が需要を主導していますか?
工業用ポリマー、特にPBSおよびポリウレタン前駆体が2025年の市場シェアの42.65%を占めています。
どの地域が最も速く成長していますか?
アジア太平洋地域は規模と成長の両面でリードしており、大規模なバイオ製造投資を背景に2031年にかけてCAGR 12.66%で拡大しています。
最も広く使用されている原料は何ですか?
トウモロコシ由来グルコースが原料需要の38.60%を占めていますが、グリセロールおよび廃棄物ストリームが最も急速に増加しています。
炭素価格政策は市場にどのような影響を与えますか?
カリフォルニア州の低炭素燃料基準やEUの産業炭素戦略などのスキームは、バイオベースコハク酸と石油化学由来コハク酸のコスト差を縮小する財務的インセンティブを生み出し、長期的な採用を後押ししています。