
車載MCU市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 12.34 十億米ドル |
| 市場規模 (2031) | 18.29 十億米ドル |
| Growth Rate (2026 - 2031) | 8.18 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる車載MCU市場分析
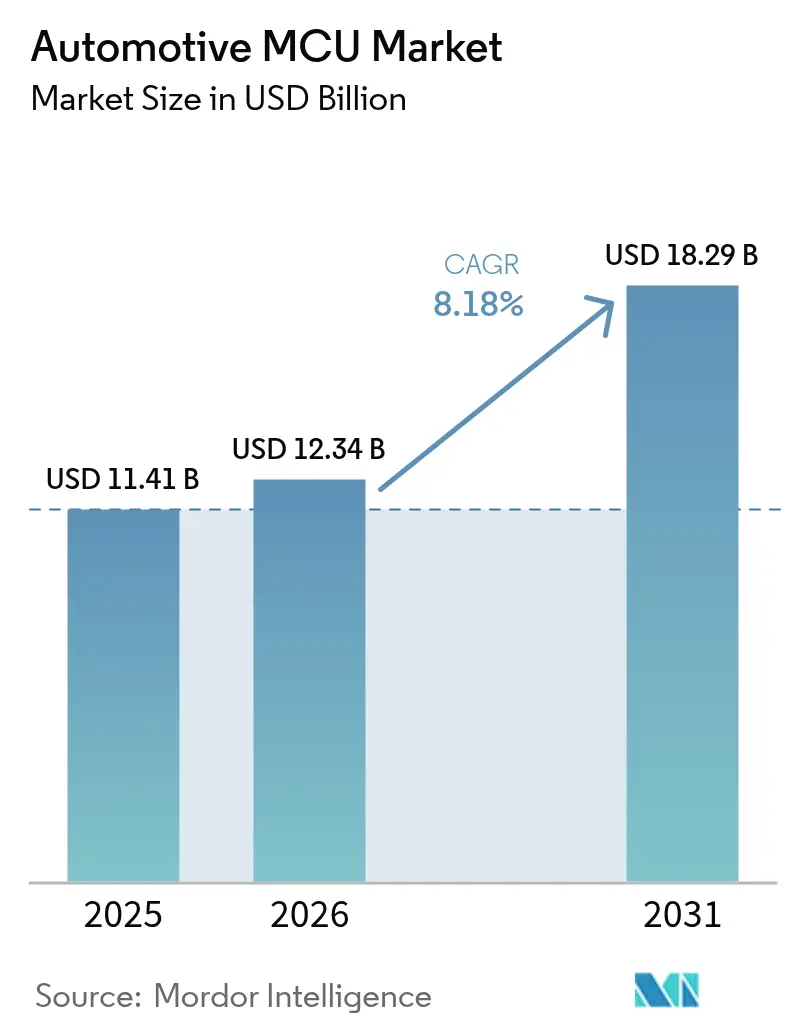
車載MCU市場規模は2025年に114億1,000万米ドルと評価され、2026年の123億4,000万米ドルから2031年には182億9,000万米ドルへと成長し、予測期間(2026年〜2031年)のCAGRは8.18%と推定されます。電気自動車(EV)普及率の上昇、ゾーナル電子・電気(E/E)アーキテクチャへの移行、およびサイバーセキュリティ規制の強化が、車両一台あたりの車載マイクロコントローラー搭載量を拡大させる主要な推進力です。最新のプラットフォームは100基を超えるコントローラーを統合しており、レガシーモデルの10基未満と比較して大幅に増加しています。高性能32ビットデバイス、先進的な16nm以下のFinFETプロセス技術、およびCortex-R/Aクラスのリアルタイムコアが、ソフトウェア定義車両および低遅延・決定論的処理を必要とするOTA(Over-The-Air)アップグレードへの移行を主導しています。競争活動はRISC-Vの採用、セキュリティ強化設計、ならびにローカライゼーション要件を満たしジオポリティカルリスクを軽減するための地理的サプライチェーン多様化に集中しています。これらのトレンドが総合的に、車載MCU市場を今後10年間にわたる強固な成長軌道に維持します。
レポートの主要なポイント
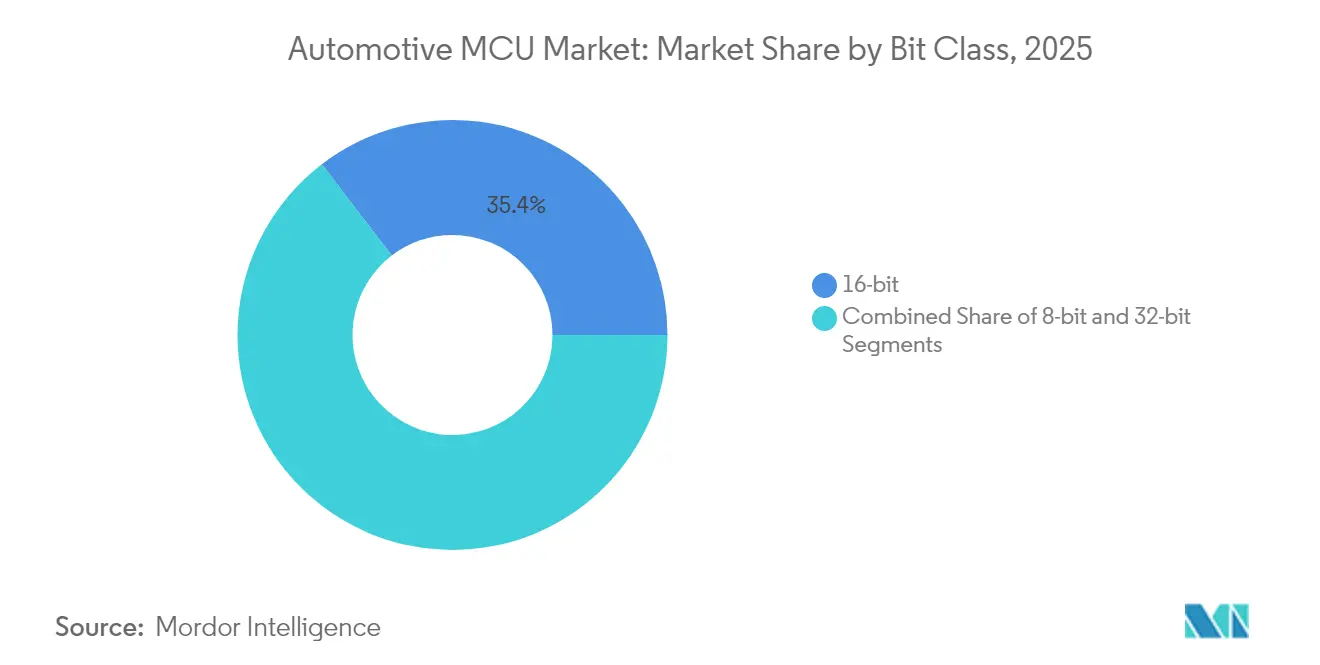
- ビット・クラス別では、32ビットデバイスが2031年までのCAGR 11.2%で最大の拡大を主導する一方、16ビットコントローラーは2025年の車載MCU市場において収益シェア35.40%を維持しました。
- アプリケーション別では、セーフティ・ADASがCAGR 13.6%と各セグメント中最速を記録しました。パワートレイン・シャーシは2025年の車載MCU市場シェアの25.60%を保持しました。
- 車両推進タイプ別では、バッテリー電気自動車がCAGR 13.10%と最速の伸びを示しました。商用ICEは2025年の車載MCU市場規模の27.80%を維持しました。
- プロセス・ノード別では、16nm以下のFinFETデバイスがCAGR 11.9%を記録した一方、40〜22nmノードが2025年の収益シェアの22.10%を占めました。
- コア・アーキテクチャ別では、ARM Cortex-R/Aソリューションがカーグ15.0%で加速し、RISC-Vは2025年の収益の8.35%を占めながら急速に成長しています。
- 地域別では、アジア太平洋地域が最高のCAGR 13.2%を示しており、北米は2025年に18.80%のシェアを保持しました。
- 上位5社のサプライヤーが世界収益の81.5%を支配し、Infineonが28.5%でトップとなりました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因インパクト分析*
| 推進要因 | (〜)CAGRへの予測インパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 電動化およびxEV普及率の急増 | 2.10% | アジア太平洋地域とEUが採用を主導するグローバル | 中期(2〜4年) |
| ADASおよび自律走行機能コンテンツの増大 | 1.80% | 北米とEUの規制圧力、アジア太平洋地域の数量増加 | 長期(4年以上) |
| ソフトウェア定義車両およびOTAアーキテクチャ | 1.40% | グローバル、プレミアムセグメントでの早期採用 | 長期(4年以上) |
| サイバーセキュリティ規制主導のリフレッシュサイクル | 0.90% | EUと北米のコンプライアンス主導 | 短期(2年以内) |
| ゾーナルE/Eアーキテクチャへの移行 | 1.20% | グローバル、欧州OEMが主導 | 中期(2〜4年) |
| ローカライゼーション奨励策(CHIPS法等) | 0.80% | 米国、EU、中国に焦点を当てた国家レベル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電動化およびxEV普及率の急増
バッテリー電気自動車はICE車両の70基に対して300基を超えるコントローラーを必要とし、MCUの単位需要を4倍にします。800Vトラクションシステムの熱負荷は、接合温度が150℃を超える設計を促します。NXPのS32K39/37は、200kHz超で六相モーターを制御し、要求される高速ループを例証しています。48Vゾーナル・バックボーンへの移行により配線重量が85%削減され、暖房・換気・バッテリー調整ループへの電力予算が確保されます。
ADASおよび自律走行機能コンテンツの増大
レベル2プラットフォームはすでに約500米ドル相当の半導体を組み込んでおり、これは基本的な車両の桁違いの水準です。レベル4自律走行への進化には、センサーフュージョン、冗長性、およびASIL-D適合が義務付けられます。Texas InstrumentsのAWRL6844レーダーはMCUにエッジAIを統合し、車内の子供検知データをリアルタイムで処理します。知覚と制御コードを単一のMCUに統合することで、分散型から集中型コンピューティングへの転換が加速します。[2]欧州委員会、「自動車セクターのための産業行動計画」、ec.europa.eu
ソフトウェア定義車両およびOTAアーキテクチャ
頻繁なソフトウェアアップデートは、組み込みMRAMと高速な消去・書き込みサイクルを有利にします。NXPの16nm S32K5ファミリーは、ASIL-Dの目標を達成しながらフラッシュと比較して15倍速いファームウェア書き込みを実現します。ゾーナルコントローラーは複数のサブシステムを管理し、ECU数を削減します。InfineonとFlexは、リアルタイム適応のためのイーサネット・アクセラレーションとAI推論を組み合わせたモジュラー・ゾーン・プラットフォームを実証しました。
サイバーセキュリティ規制主導のリフレッシュサイクル
UN R155およびISO/SAE 21434は、2024年7月以降、認定されたサイバーセキュリティ管理を義務付けています。ハードウェア・セキュリティ・モジュールとセキュアブート・ルートが標準出荷されるようになりました。自動車サイバーインシデントは2024年に225億米ドルのインパクトをもたらし、信頼実行環境MCUへの需要を強化しています。EUの命令により、ブロックチェーンベースの認証が追加され、ハードウェアのリフレッシュ頻度が増加しています。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGRへの予測インパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 長期にわたる機能安全認定サイクル | -1.30% | グローバル、EUのより厳格な要件 | 長期(4年以上) |
| 継続的な150mmファウンドリー容量のボトルネック | -0.80% | グローバル、アジア太平洋地域の製造集中 | 中期(2〜4年) |
| 150℃超の接合温度デレーティング問題 | -0.60% | グローバル、特にEVアプリケーション | 中期(2〜4年) |
| ISO 26262/21434コンプライアンスコストの上昇 | -0.90% | 主にEUと北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
長期にわたる機能安全認定サイクル
ASIL-D認定の取得には18〜24ヶ月を要し、イノベーションが遅延します。混合クリティカルワークロードにはハードウェア・パーティショニングと形式的証明が必要であり、コストとスケジュールリスクが増大します。
継続的な150mmファウンドリー容量のボトルネック
車載コントローラーの75%以上がいまだに28nm以上のノードで動作しています。成熟ノードの拡張は2025年において約7%に限定されており、OEMは台湾および韓国のファブに集中したサプライチェーンショックとジオポリティカル・エクスポージャーにさらされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビット・クラス別:
高性能32ビットソリューションがシェアを獲得16ビットセグメントは2025年に収益の35.40%を維持し、主にボディ・エレクトロニクスで使用されています。一方、32ビットデバイスはADAS需要およびソフトウェア定義車両のワークロードに乗じてCAGR 11.2%を記録しました。ARM Cortex-R5が安全クリティカルな用途を支配し、InfineonのTriCoreはパワートレインで優れた性能を発揮します。32ビットコントローラーの車載MCU市場規模は、2031年までに106億2,000万米ドルに拡大すると予測されています。制御とAIニューラル処理を組み合わせたヘテロジニアス・コンピューティングが、16ビットデバイスとの差を広げています。8ビットMCUは低速センサーインターフェースに残存していますが、統合が進むにつれてシェアは低下しています。
拡張ペリフェラル、決定論的レイテンシー、およびハードウェア・ファイアウォールにより、32ビット部品はASIL-Dシステムにとって望ましい選択肢であり続けています。Infineonの最新AURIX-3デバイスはトリプルコア・ロックステップと1,500 DMIPSワット毎を提供しており、効率性の重要性を示しています。車載MCU市場では16ビットをコストビンとして扱う傾向が強まる一方、プレミアムティアは高度な暗号化およびイーサネットTSNサポートのために32ビットを採用しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


アプリケーション別:
セーフティ・ADASが成長をリードセーフティ・ADASは2026〜2031年間にCAGR 13.6%を記録し、自動ブレーキおよびレーン・キープ・アシスト義務化規制を背景に拡大しています。パワートレイン・シャーシは普遍的な装備により最大の収益を維持しています。パワートレインの車載MCU市場シェアは2025年において25.60%を維持しましたが、電動化によりバッテリー管理ユニットへの支出がシフトするにつれて成長は緩やかになっています。
ソフトウェア・スタックがアプリケーションの境界を曖昧にするようになっており、予知保全はパワートレインMCUで動作し、インフォテインメントMCUは音声AIをホストしています。Texas InstrumentsのAM275x-Q1はグラフィックスレンダリングとドライバー監視ニューラルネットを統合しており、クロスドメイン・コンバージェンスを示しています。エッジラーニングはクラウドトラフィックを削減し、データ主権法を強化している地域におけるプライバシー・コンプライアンスを確保します。
車両推進タイプ別:
EVが勢いをリード商用ICEフリートは2025年の収益の27.80%をいまだに主導しています。しかし、電動化されたプラットフォームは加速しており、バッテリー電気自動車は2031年までCAGR 13.10%を記録しています。BEVコントローラーの車載MCU市場規模は、800Vインバーターおよび双方向充電制御に後押しされ、3倍以上に成長すると予測されています。ハイブリッドシステムは燃焼と電動ループを調整するデュアルドメインMCUを必要とし、複雑な安全パーティションへと転換されます。
EV向けMCUは高いdv/dtスパイクに耐え、IEC 60747-17を満足するガルバニック絶縁を統合する必要があります。ReneasのRH850/C1M-Axはデュアル・トラクション・インバーターと同期ブースト・コンバーターをサポートしており、推進電気系統の特殊な要求を示しています。
プロセス・ノード技術別:
FinFET採用の増加40〜22nmノードはコストと信頼性のバランスを保ちながら、2025年の収益の22.10%を維持しました。しかし、16nm以下のFinFETデザインはAI対応ゾーナルコントローラーに後押しされ、CAGR 11.9%を示しています。16nm以下に関連する車載MCU市場規模は2031年までに52億9,000万米ドルに達する見込みです。放射線堅牢性と認定コストが採用を遅らせていますが、FinFETの低いリーケージがEVの電力予算制約と合致しています。
一方、180nm以上のラインはコスト重視のボディ・コントロール機能に対応していますが、統合が強化されるにつれてシェアを失っています。自動車向け認定は民生用と比較して3〜5年遅れており、そのため最先端の5nmノードは厳格なゼロ欠陥信頼性証明が確立されるまで車載マイクロコントローラーでは稀な存在であり続けます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
コア・アーキテクチャ別:
RISC-Vが挑戦者として台頭ARM Cortex-R/Aの出荷は、フェールオペレーショナルシステムにおけるリアルタイムAIワークロードを背景にCAGR 15.0%で成長しています。RISC-Vは2025年の収益の8.35%を占めながら、OEMがロイヤルティ・フリーを求めるにつれて年率約28%で拡大しています。Infineonの2025年3月のRISC-V MCUファミリーの発表は、AUTOSARスタックの統合時間を短縮するバーチャル・プロトタイプに支えられ、メインストリームでの認証を示しています。専有コアは、サイクル精度のレガシーコードが定着しているニッチなトルク制御ループに継続して存在しています。
カスタマイズの可能性により、サプライヤーはバッテリー分析やレーダー・ファスト・チャープ・ループ向けにRISC-V命令拡張を調整でき、ワット当たり性能が向上します。ツールチェーンの成熟が継続すれば、車載MCU市場は2028年までにRISC-Vのシェアが倍増する可能性があります。
地理分析
北米自動車用MCU市場
北米は2025年に18.80%の収益シェアを占め、自動運転車パイロットゾーンおよび国内ファブを補助するCHIPS法によって牽引されています。Microchip Technologyのコロラド州における8億8,000万米ドルの炭化ケイ素拡張投資は、EVトラクションインバーター向けの国内供給を確保します。メキシコのコスト競争力に基づく組立工場は米国の設計拠点を補完し、カナダはゼロエミッション車購入インセンティブの恩恵を受けています。
アジア太平洋自動車用MCU市場
アジア太平洋地域は13.2%のCAGRで最も急成長している地域です。中国の2025年における国内チップ搭載率25%義務化は、地場MCUスタトアップおよび合弁企業を活性化させており、VisionPower Semiconductorのシンガポールにおける78億米ドルの300mmファブは混合信号自動車向け生産を支えています。Renesas Electronics Corporationは2024年に自動車部門で前年比50%の成長を報告し、韓国は電池セルの専門知識を活用してパック管理システムへの高密度コントローラーの組み込みを進めています。インドは生産台数の増加と輸入関税による現地調達優遇を背景に、萌芽的ながら戦略的な機会を示しています。
欧州自動車用MCU市場
2030年までにEV普及率65%を達成するという欧州の目標は、1台あたりのMCU搭載量の増加を必要とします。2025年3月に発表された産業行動計画はデジタル化およびサイバーセキュリティに向けた資金を投じており、OEMにISO 21434準拠コントローラーの採用を促しています。ドイツは中国競合他社とのコスト格差を背景に、ゾーナルコンピュートを優先した自動化およびソフトウェア中心の設計へと移行しています。EUチップス法は2030年までに世界半導体生産の20%を目標としていますが、国境を越えた調整は依然として課題となっていま。加盟国全体での国連規則R155の厳格な施行がハードウェアセキュリティ採用を加速させています。


規制環境
サイバーセキュリティおよびソフトウェアガバナンスは、UN R155やISO/SAE 21434などのUNECE WP.29要件を基盤として、自動車用MCUのコンプライアンス基準を厳格化している。OEMおよびサプライヤーはこれらの要件を用いて、ECUのライフサイクル全体にわたるセキュリティプロセスと技術的管理を体系化している。これらの要件は、セキュアブート、ハードウェアセキュリティモジュール、監査対応可能なサイバーセキュリティ作業成果物といった、MCU設計におけるハードウェアレベルの義務事項へと転換されており、Infineonが2026年3月にTRAVEO T2GおよびAURIX TC3x MCUファミリーのISO/SAE 21434準拠を開始するなど、サプライヤープログラムを通じて実施が進められている。
貿易政策および国家安全保障政策も、主要市場向けに販売される自動車用電子機器の調達・設計選定に影響を及ぼしている。米国では、2025年3月に確定したBISのコネクテッドビークル規則により、中国またはロシアとの十分な関連性を持つハードウェアおよびソフトウェアを含む特定のコネクテッドビークル取引が制限され、電子制御コンポーネントに関するデューデリジェンスおよび代替の必要性が高まっている。別途、2026年1月15日に発効した米国の措置では、対象半導体製品の輸入に25%の従価関税が課され、車載グレードコンポーネントのコスト負担とサプライヤーミックスへの圧力が増大し、地域分散型製造拠点の事業上の合理性が一層強まっている。
バリューチェーン分析
自動車用MCUのバリューチェーンは、IPおよびEDAから始まり、ウェーハファブリケーション(ファウンドリまたはIDM)、組立・テスト、車載グレード認定、そしてTier 1サプライヤーおよびOEMへの流通を経て、ECUおよびゾーン/ドメインコントローラーへの統合に至る。市場供給はデバイスレベルで高度に集中しており、主要ベンダー(Renesas、NXP、Infineon、Texas Instruments、Microchip)が32ビット自動車用MCUの大半のボリュームを支配している一方、生産は依然として成熟ノード(40nm前後以上)に大きく依存し、限られた生産能力を巡って競合している。認定要件および長期サポート義務によりサイクルタイムが延び、安定したウェーハスタート、パッケージング配分、およびチェーン全体にわたる強固な品質管理の重要性が増している。
サプライチェーンの多様化と現地化は、製造・パッケージング分野の提携においてますます顕著になっている。2025年7月、Tata ElectronicsとRobert Bosch GmbHは、アッサムおよびグジャラートのTata Electronics拠点でチップパッケージングおよび製造に関して協力する覚書を締結し、自動車用電子機器の供給に向けた現地能力構築の取り組みを反映している。インドではまた、2025年12月にTata ElectronicsとROHMの提携が発表され、当初は電動モビリティ向け車載グレードシリコンMOSFETの組立・テストに重点を置くもので、OSATおよびテスト能力が自動車用半導体においてウェーハ供給と並ぶ戦略的レバーとなっていることを浮き立たせている。
競争環境
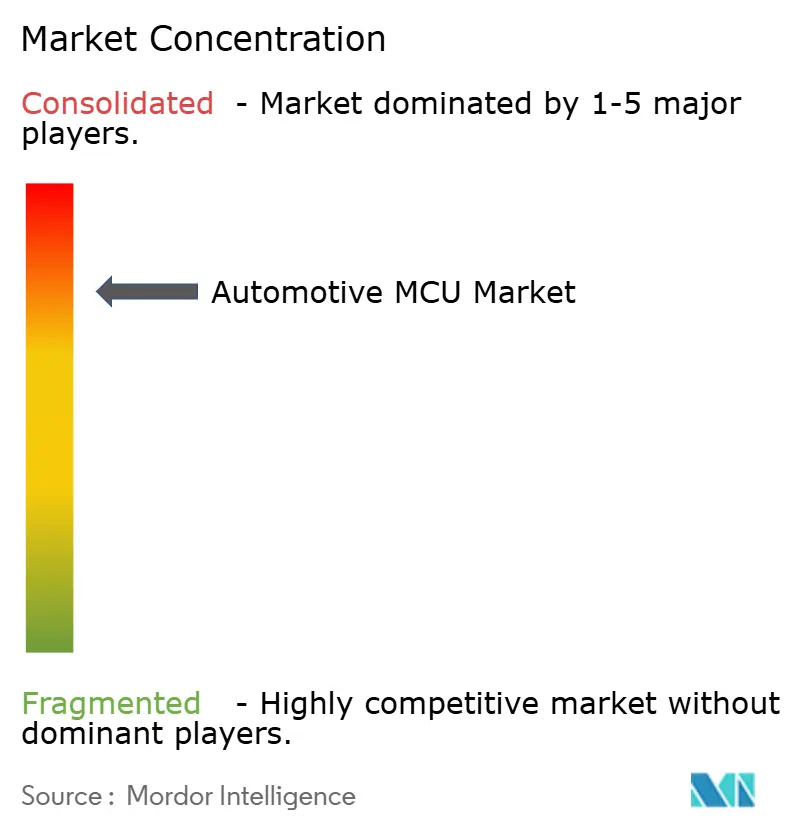
市場集中度は中程度であり、上位5社のベンダーが2024年の収益の81.5%を獲得しており、高い参入障壁を形成しながらも機能統合における激しい競争が続いています。シェア28.5%を持つInfineonは、AURIX トリコア・セーフティのヘリテージと、ソフトウェア定義車両向けにネットワーキングとコンピューティングを融合させるための25億米ドルのMarvell Automotive Ethernet買収を活用しています。NXPは、OTAアップデートを容易にするMRAMフラッシュと専用AIアクセラレーターを組み合わせたスケーラブルなS32プラットフォーム戦略で続いています。STMicroelectronicsは、組み込みPCM(相変化メモリ)およびアナログ・フロントエンドの共同統合により差別化を図っています。
MicrochipとReneasが上位5社を補完しており、長期的な供給コミットメントと機能安全ツールチェーンを重視しています。RISC-Vは、ローカライゼーション政策に沿った中国ベースの参入者に破壊的な経路を開きます。しかし、15年の製品サポート期待とISO認定のオーバーヘッドが急速な変革を抑制しています。ホワイトスペースの見通しには、車両・グリッド間双方向充電コントローラー、車内決済セキュリティMCU、およびAI強化電力ドメイン・ゾーナル・ハブが含まれます。
OEMがジオポリティカル・エクスポージャーをヘッジするにつれて、サプライヤーの多様化が急務となっています。Infineon、NXP、STは欧州と米国のフロントエンド能力を拡張しており、ファウンドリー協力(例:VIS-NXPのシンガポール合弁事業)によりバランスのとれたグローバル・フットプリントを追求しています。これらの動きは、2021〜2023年の不足が世界中の生産計画を混乱させた後のコントローラー供給の保証を目的としています。[4]Microchip Technology、「MicrochipはコロラドのSiC製造を拡張」、microchip.com
車載MCU産業リーダー
Renesas Electronics Corporation
NXP Semiconductors N.V.
Infineon Technologies AG
STMicroelectronics N.V.
Texas Instruments Incorporated
- *免責事項:主要選手の並び順不同
自動車用MCU市場
- Infineon Technologies AG
- Microchip Technology Inc.
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- Toshiba Electronic Devices and Storage Corporation
- Analog Devices, Inc.
- ROHM Semiconductor Co., Ltd.
- Broadcom Inc.
- ON Semiconductor Corp.
- Qualcomm Technologies, Inc.

市場機会と将来展望
OEMがUNECEのサイバーセキュリティ要件およびISO/SAE 21434に整合した開発エビデンスに対応するためアーキテクチャを更新する中、サイバーセキュリティ強化型かつ暗号アジリティを備えた自動車用MCUを中心とするホワイトスペースが浮上している。2026年3月、InfineonはAURIX TC49における耐量子暗号(Post-Quantum Cryptography)対応を強調し、主要MCUファミリー全体でISO/SAE 21434準拠活動を導入した。一方、Renesasは2026年3月に28nmのRH850/U2CによりRH850ラインアップを拡張し、ISO/SAE 21434整合性とPQC対応を強調した。規格主導の要件と統合セキュリティ機能を備えた新シリコンが相まって、セキュアブートおよび強化された更新パスが調達上のチェック項目となる、セキュアOTA、ゲートウェイ/ゾーンコントローラー、および安全関連制御システムでの設計採用を後押ししている。
もう一つの機会分野は、ソフトウェア定義車両とオープンアーキテクチャの交差点にあり、規格の整合によりツールチェーンの摩擦を減らし、複数調達戦略を可能にする。Infineon、Bosch、NXP Semiconductors、Nordic Semiconductor、Qualcomm、STMicroelectronicsが支援するQuintaurisは、自動車用RISC-Vの業界標準化を調整しており、Infineonは既存のAURIX製品群に加えてRISC-Vコアを自動車用MCUラインアップに統合する計画を明らかにしている。製造面では、多様化プログラムが新たな生産能力と地域拠点へと結実しており、Boschはカリフォルニア州ロズヴィルの半導体工場(20億米ドルの投資に関連)でサンプル生産を開始し、Infineonは2026年7月にドレスデンで50億ユーロ規模のスマートパワーファブを開所した。これらはMCU専用の資産ではないが、ゾーン型および電動化プラットフォームで使用される隣接するミックスドシグナルおよびパワー/制御エコシステムを支える、より広範な自動車用半導体供給を支えている。
Recent Industry Developments in 自動車用MCU市場
- 2026年7月:Infineonはドイツ・ドレスデンで50億ユーロ規模のスマートパワーファブを開所し、自動車プラットフォームで使用されるパワーおよびアナログ/ミックスドシグナル半導体の300mm製造能力を拡大した。この追加生産能力は、ミックスドシグナルおよびパワー制御コンテンツが増加する車両電動化およびゾーン型E/Eアーキテクチャ全体でのより高度な統合を支える。また、自動車用半導体調達における地域サプライチェーンの多様化を強化する。
- 2026年3月:Renesasは、車両制御および安全用途向けに28nmのRH850/U2C自動車用MCUを発売し、ISO/SAE 21434を含むサイバーセキュリティエンジニアリングの整合性、およびPQC対応などの準備機能を強調した。この発売は、制御クラスMCUにより多くの計算能力とセキュリティを求めるドメイン統合およびゾーン統合の動向を捉えている。認定およびセキュリティ関連成果物がプラットフォーム選定に影響を与える安全重視設計におけるRenesasの位置付けを強化する。
- 2025年4月:Infineonは、MarvellのAutomotive Ethernet事業を25億米ドルで買収すると発表し、AURIX MCUフランチャイズに加えてイーサネットポートフォリオの深化を図った。この統合により、高帯域幅の車内接続性に依存するソフトウェア定義車両アーキテクチャ向けに、ネットワーキングとリアルタイム制御を組み合わせる能力が向上する。また、ゾーンコントローラー向けに統合MCUとネットワーキングのロードマップを提供するサプライヤーに対する競争圧力も高まる。


自動車用MCU市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、車両内部で主要な電子機能を検知、制御、通信するために使用される自動車グレードのマイクロコントローラーユニットから生じる収益を対象とし、世界の自動車用途に供給される時点で計上される。
対象範囲の除外:非自動車用MCU、およびセンサー、パワーディスクリート、MCUとして販売されないスタンドアロンプロセッサなどの隣接する自動車用半導体は除外する。
セグメンテーション概要
- ビット・クラス別
- 8ビット
- 16ビット
- 32ビット
- アプリケーション別
- パワートレイン・シャーシ
- セーフティ・ADAS
- ボディ・コンフォート・エレクトロニクス
- テレマティクス・インフォテインメント
- 車両推進タイプ別
- 乗用ICE
- 商用ICE
- バッテリー電気自動車(BEV)
- ハイブリッド電気自動車(HEV)
- プラグイン・ハイブリッド(PHEV)
- 燃料電池電気自動車(FCEV)
- プロセス・ノード技術別
- 180nm以上
- 90〜65nm
- 40〜22nm
- 16nm以下(FinFET)
- コア・アーキテクチャ別
- ARM Cortex-M
- ARM Cortex-R/A
- 専有16/32ビット
- RISC-V
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、自動車用MCUの出荷量および価格が変動する理由を説明する需給環境の構築から始まる。公的な車両生産・登録データ(OICAや各国運輸機関など)、半導体の貿易・関税統計(UN Comtradeなど)、世界銀行やIMFなどの機関によるマクロ指標を参照し、地域サイクルの整合性を保っている。
技術動向および車両一台当たりのコンテンツ変化を基礎付けるため、安全性および車両電子機器規格、リコール情報(NHTSAやUNECEなど)、IEEEを通じて発表される技術論文もレビューする。その上で、企業の年次報告書、決算説明資料、信頼できるプレスリリースを用いて、生産能力の増強、認定タイムライン、製品ミックスの変化をマッピングする。一部では、企業財務、特許、出荷レベルの貿易信号に関する有料サブスクリプションを用いて、ASPの変動やノード移行など方向性に敏感な入力データを相互検証する。これらは代表的な情報源であり、収集、検証、明確化のために他の多くの公開および専有情報源も使用された。
一次インタビューおよび調査
一次調査では、デスク情報源が一貫して公表していないモデル入力の検証に重点を置く。特に、ビットクラスおよび用途別のMCU ASPレンジ、車両プラットフォーム別の典型的な調達パターン、そして不足やリードタイムがどの程度速く正常化するかである。主要な生産・消費地域全体のコンポーネントサプライヤー、車両電子機器関係者、チャネル参加者を組み合わせてヒアリングを行い、その後フォローアップ確認を通じて予測に用いる最終的な前提を確定した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:29% | 経営幹部(CXO):15% | アジア太平洋:41% |
| 中堅層:55% | 機能/事業部門責任者:32% | 欧州・中東・アフリカ:37% |
| 小規模事業者:16% | マネージャー:53% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、車両生産と電子コンテンツの前提を結び付けることにより、自動車用MCU需要のトップダウン型再構築から始まる。この中で、パワートレイン・シャシー、安全・セキュリティ、車体電子機器、テレマティクス・インフォテインメントの各分野にわたり、用途浸透度および車両一台当たりのMCU数がマッピングされる。この構造の上に、ビットクラスミックス(8ビット、16ビット、32ビット)、技術ノードの移行、新プラットフォームにおける高度機能の比率を用いた実用的な価格ロジックを重ね、これにより、ユニット成長がより安定していても収益が上昇し得る理由を説明できる。
これらの総計は、サプライヤーの収益エクスポージャー、サンプル抽出された用途別ASPレンジ、配分パターンに関するチャネルからのフィードバックを用いた選択的なボトムアップ検証によって裏付けられる。公開情報が乏しい場合には保守的なレンジを適用し、その後二次的な正規化処理を行い、用途間の重複計上を排除する。予測にあたっては、生産サイクルおよび電動化の普及に関するシナリオ分析を用い、リードタイムの正常化、年間の典型的なASP変動、新設計の認定タイミングに関する一次的な見解を用いてこれらのシナリオを制約する。
データ検証および更新サイクル
検証は複数の層で行われ、モデル出力を車両製造動向、貿易フロー、報告された半導体コンテンツに関するコメントなどの独立した信号と比較した上で、例外事項を調査する。差異が大きい場合には、地域ミックス、用途浸透度、暗示的ASPなどの前提を再確認し、公開情報でその不一致を説明できない場合は情報源に再度連絡する。
各レポートは年次で更新され、供給、需要、または価格に顕著な影響を与える重大な事象が発生した場合には、中間更新を行う。提供前には最終的なアナリストレビューを実施し、数値とコメントが最新の入力データおよび修正を反映していることを確認する。
Mordor Intelligenceの世界自動車用MCU市場規模と他の公表推計との比較
自動車用MCUの公表市場規模は、業界の方向性について皆が同じ見解を共有していても、境界や時期の選定が必ずしも一致しないため、大きく異なって見えることがある。主な差異は通常、MCUとして計上する範囲と近接する他のチップとの区別、現在の基準年として扱う年、そしてASPの変化を予測にどのように反映させるかから生じる。
供給不足の後に車両生産、リードタイム、価格が急速に変動したこと、また通貨換算の時期によっても米ドル総額が変動し得ることから、この市場では更新に伴うギャップがよく見られる。ビットミックスの変化やノード移行を用いてASPロジックを更新し、公表前に用途別需要信号に照らして相互検証を行うことで、一時的な価格急騰への感応度を抑えることができる。これはMordor Intelligenceが採用している規律である。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 12.34 B (2026) | |
| 貿易情報サービスA | USD 14.32 B (2024) | より早い基準年とより長い予測期間を使用しており、公開情報では通貨換算の時期、または不足時期の価格および配分効果が起点値において正規化されているかどうかが明確にされていない。 |
| ニュースワイヤー要約B | USD 15.49 B (2025) | より広範な解釈を適用しているようで、明確なMCU収益境界を超える技術および用途区分を含めている可能性があり、基準年のASPレベルは価格リセットに関する異なる時期の前提を反映している可能性がある。 |
この表は、差異が長期成長要因に関する見解の不一致よりも、基準年の時期設定とASPの前方への持ち越し方によって生じていることを示唆している。対象範囲を自動車グレードMCUに厳密に限定し、各年を車両製造、コンテンツ、価格の検証と整合させることで、この推計は検証・再現可能な入力データに対して追跡可能な状態を保っている。


レポートで回答する主要な質問
車載MCU市場の現在の規模はどのくらいですか?
車載MCU市場規模は2026年に123億4,000万米ドルであり、2031年までに182億9,000万米ドルに達すると予測されています。
どのアプリケーション・セグメントが最も速く成長していますか?
セーフティ・ADASアプリケーションが先頭であり、グローバルな規制が高度な運転支援機能を義務付けるにつれてCAGR 13.6%で拡大しています。
なぜ32ビットMCUが16ビットデバイスよりもシェアを獲得しているのですか?
EVパワートレインと自律システムにおけるコードの複雑さの増加により、最新の32ビット・アーキテクチャのみで利用可能な浮動小数点演算、強化されたセキュリティ、およびAIアクセラレーションが必要とされています。
RISC-Vは車載MCU市場にどのような影響を与えますか?
RISC-Vはオープンソースの柔軟性とライセンスコストの低さを提供し、カスタム命令セットを可能にして新規参入者を促進します。これにより2028年までに市場シェアが倍増する可能性があります。
将来の成長に最も貢献する地域はどこですか?
アジア太平洋地域がCAGR 13.2%と最高の成長率を示しており、中国のローカライゼーション政策と主要アジア経済圏での急速なEV普及が牽引しています。
市場拡大を制限する主な抑制要因は何ですか?
長期にわたるASIL-D安全認定、成熟ノードのファウンドリー制約、およびISO 26262/21434のコンプライアンスコストの上昇が成長の勢いを抑制しています。
最終更新日:



