
マイクロコントローラー(MCU)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
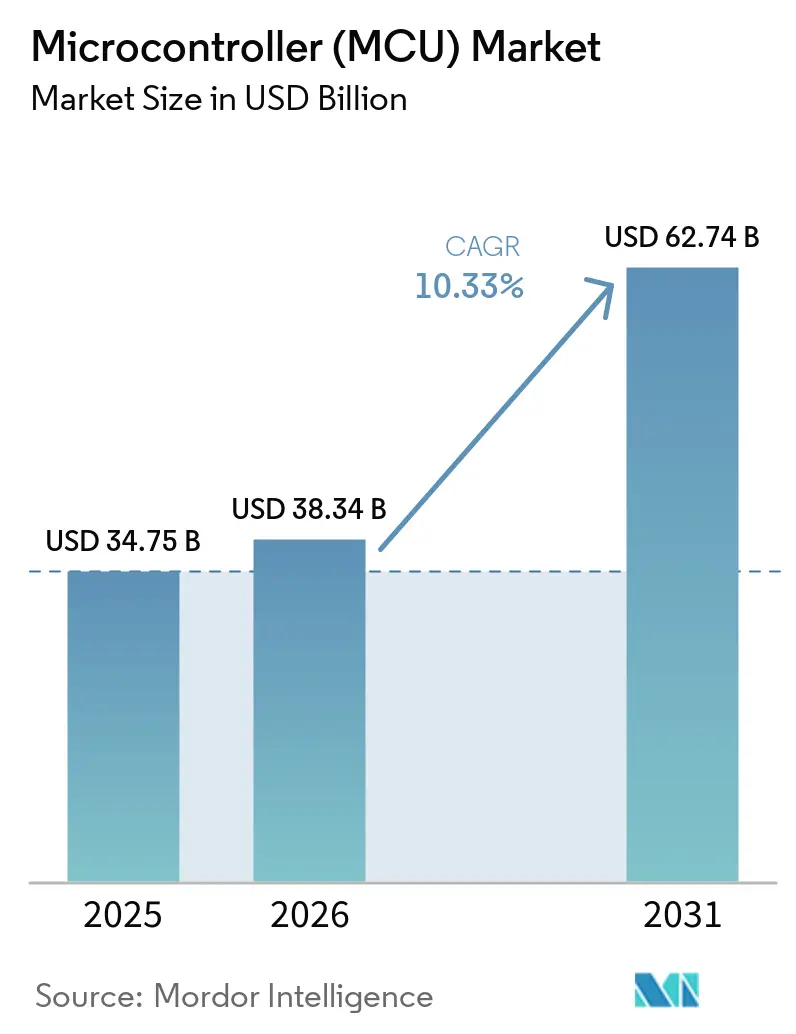
| 市場規模 (2026) | 38.34 十億米ドル |
| 市場規模 (2031) | 62.74 十億米ドル |
| 成長率 (2026 - 2031) | 10.33 % |
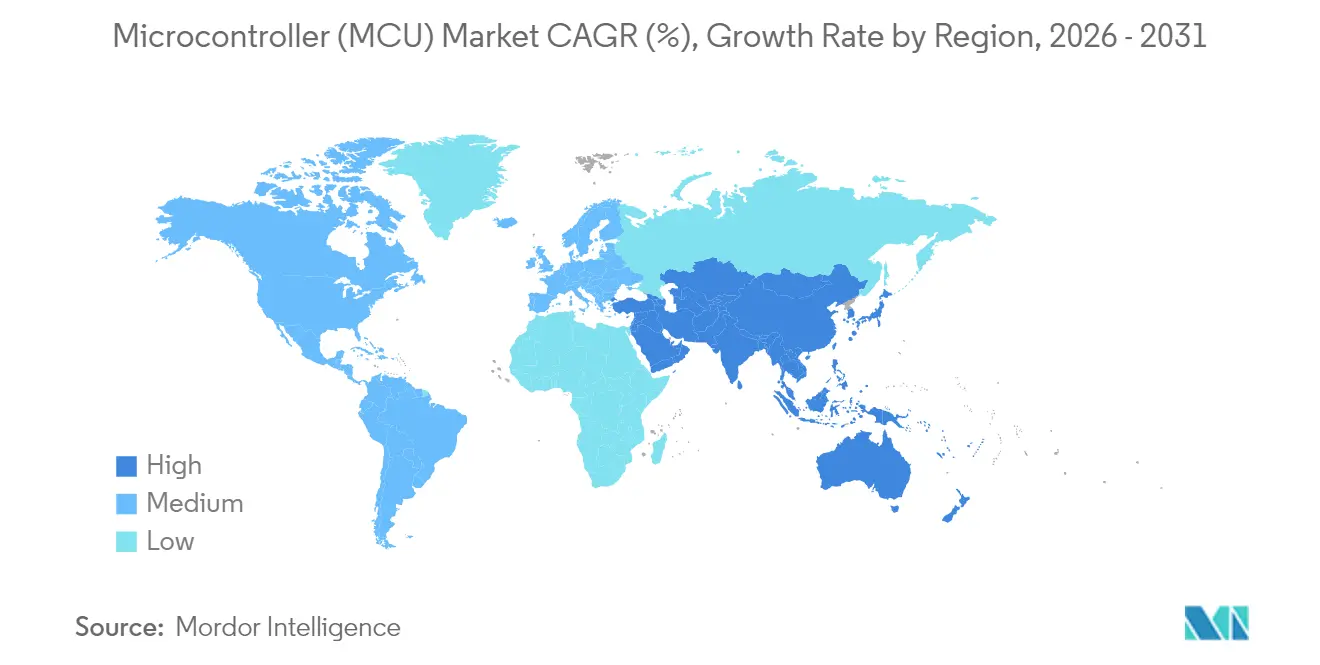
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋地域 |
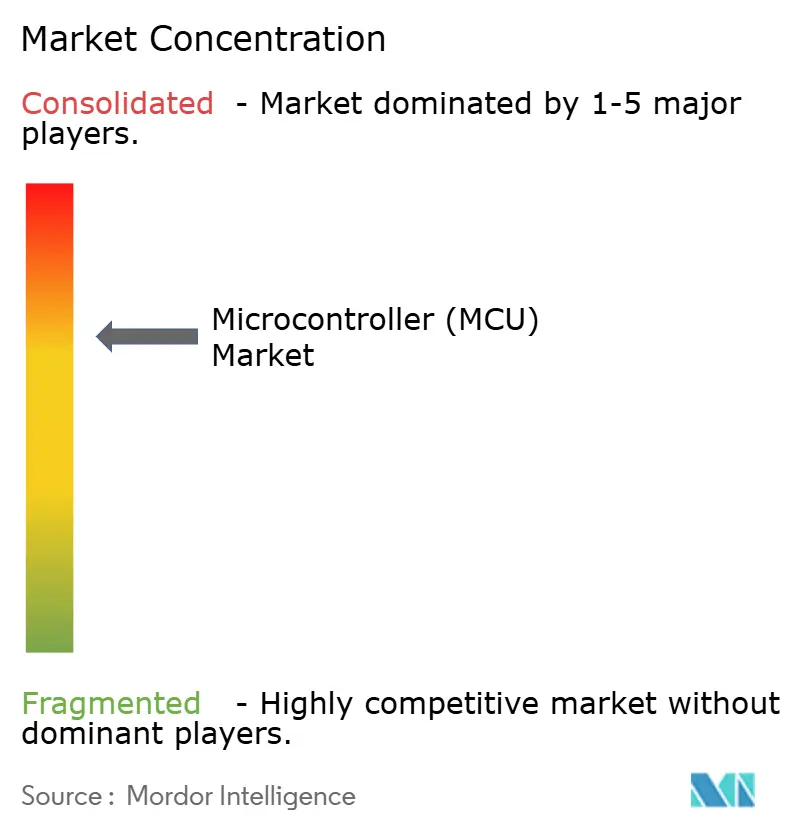
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマイクロコントローラー(MCU)市場分析
マイクロコントローラー市場は2025年にUSD 347億5,000万と評価され、2026年のUSD 383億4,000万から2031年にはUSD 627億4,000万に達すると推定されており、予測期間(2026年~2031年)においてCAGR 10.33%で成長する見込みです。この軌跡は、電動化車両、モノのインターネット(IoT)エンドポイント、および次世代コンシューマーデバイス全体における組み込みインテリジェンスへの需要拡大を反映しています。機能安全義務の拡大に伴いMCU搭載数が増加するため、1台あたりのコンテンツが増加しており、工場における予知保全プログラムがスマートセンサーの展開を加速させています。オープン命令セットアーキテクチャはライセンスコストを削減し、より小規模なベンダーがエッジAIワークロードに対応できるよう支援します。一方、地域的なニアショアリングおよびサプライチェーンの多様化は、平均販売価格(ASP)への下押し圧力が続く中でも、新たな設備投資を促進しています。
主要レポートのポイント
- アプリケーション別では、自動車電子制御ユニットが2025年にマイクロコントローラー市場において30.42%のシェアをリードしており、産業用IoTセンサーは2031年までにCAGR 11.12%で進展すると予測されています。
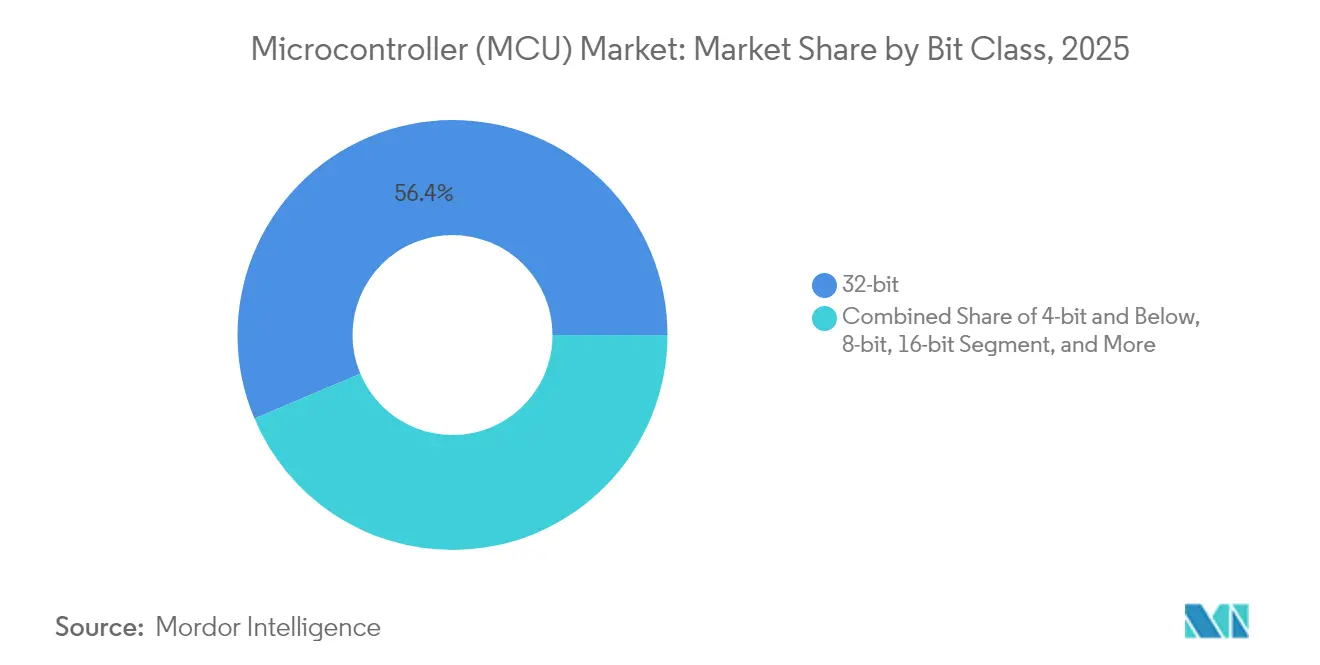
- ビットクラス別では、32ビットデバイスが2025年にマイクロコントローラー市場規模の56.35%のシェアを占めていました。
- コアアーキテクチャ別では、ARM Cortex-Mが2025年に68.25%のシェアを維持しており、RISC-Vは2031年までにCAGR 15.09%で拡大しています。
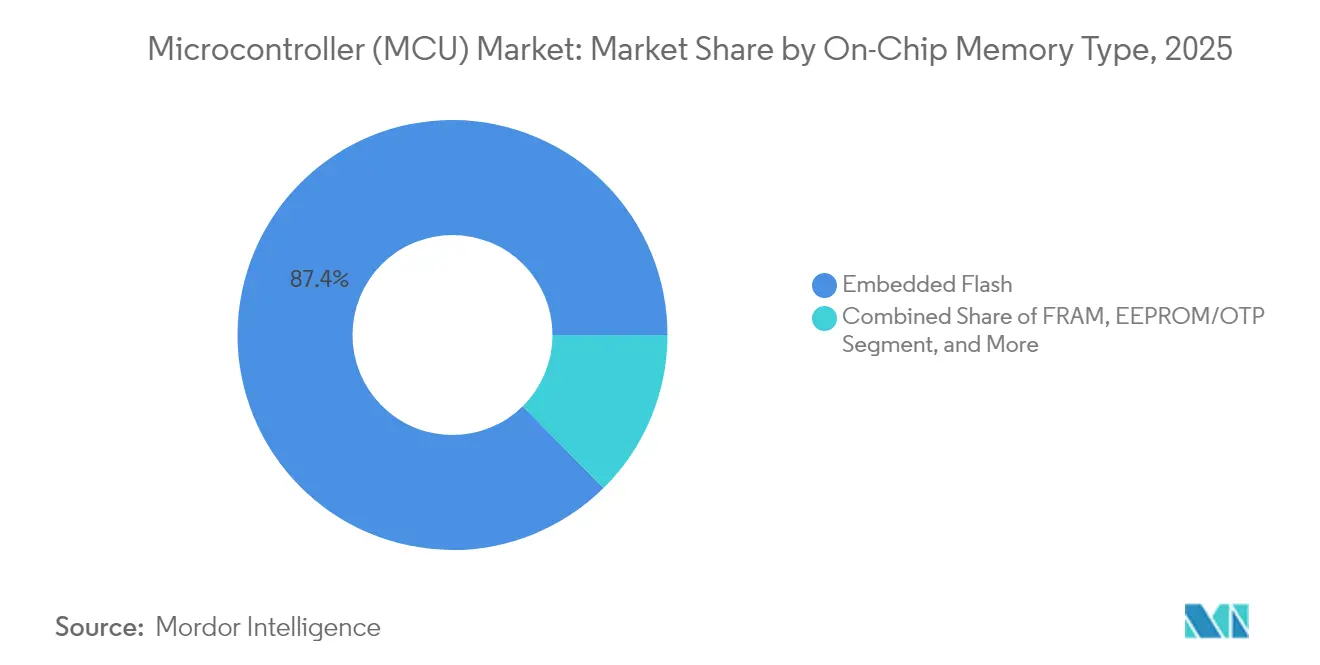
- 2025年時点で、オンチップメモリ、具体的には組み込みフラッシュが、マイクロコントローラー市場規模の87.40%を占めており、FRAMはCAGR 12.07%で成長しています。
- 地域別では、アジア太平洋(APAC)が2025年の収益の47.30%を占めており、南米は2031年までにCAGR 10.22%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| IoTノードの増殖 | +2.8% | グローバル、APACリーダーシップ | 中期(2〜4年) |
| 自動車電動化とADAS | +2.1% | 北米およびEU、中国EV拡大 | 長期(4年以上) |
| スマートホームおよび家電MCU統合 | +1.6% | 北米およびEU、APACでの採用加速 | 中期(2〜4年) |
| RISC-Vオープン命令セットアーキテクチャ(ISA)へのシフト | +1.4% | グローバル、中国およびインド主導 | 長期(4年以上) |
| 超低消費電力エッジAI MCU | +1.2% | グローバル、自動車・産業分野での先行採用 | 中期(2〜4年) |
| 産業用サイバーセキュリティ義務 | +0.9% | EU、北米、重要インフラ | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
IoTノードの増殖が組み込みインテリジェンス需要を牽引
接続されたエンドポイントは2030年までに200億台を超えると予測されており、メーカーはコスト重視の設計にマルチプロトコル無線と効率的なプロセッサを組み込むことを余儀なくされています。Nordic SemiconductorのnRF54シリーズは、Bluetooth LE 5.4、Thread、およびMatterを単一デバイスに統合しながら、バッテリーフレンドリーな電流消費を維持することで、部品表とファームウェアの複雑さを低減しています。[1]。より豊富なローカル処理によって実現されるプレミアム価格の分析サービスは、純粋なハードウェア販売から収益モデルを変化させています。Synapticsなどの半導体サプライヤーは、汎用コンピューティングの追求よりも、IoT最適化ソリューションへとポートフォリオを再配置しています。
自動車電動化とADAS統合がMCUコンテンツ成長を加速
バッテリー電気自動車は最大3,000個の半導体コンポーネントを搭載することができ、内燃機関モデルに比べてMCUのフットプリントを4倍にします。Mercedes-BenzはISO 26262に準拠して、バッテリー、熱管理、および回生ブレーキシステムを管理するために、個別のマイクロコントローラークラスターに依存しています。ContinentalとNXPの協力により、複数のシャシー機能をソフトウェアアップグレード可能なドメインコントローラーに集約し、配線重量を削減してシームレスな無線更新を可能にしています。2026年までに全クラスへの先進運転支援システム展開を義務付けるEU規制がこのシフトをさらに増幅させています。2,000 TOPSのSoCを共同開発するためのHondaとRenesasのパートナーシップは、計算需要がマイクロコントローラー市場をどのように再形成しているかを浮き彫りにしています。
スマートホームおよび家電MCU統合がコンシューマーエレクトロニクスを変革
オープンスタンダードのMatterファームウェアにより、白物家電メーカーは単一のハードウェアプラットフォームでApple Home、Google Home、およびAmazon Alexaに対応できます。STMicroelectronicsのすぐに使えるMatterコードサンプルが適合性テストを加速させています。[2]。CascodaのSMARTRangeラジオは、消費電力を増やすことなく屋内到達距離を2倍にし、複数階にまたがる接続性の問題を解決しています。[3]。ケーススタディでは、IoT対応家電が家庭のエネルギー消費を27%削減できることが示されており、小売業者はこの技術を搭載したモデルを優先するようになっています。u-bloxのMAYA-W2モジュールは、Wi-Fi 6、Bluetooth LE、およびThreadを単一の認証済みパッケージに統合し、中堅ブランドの製品サイクルを短縮しています。[4]。
RISC-Vオープン命令セットアーキテクチャへのシフトが従来のライセンスモデルを変革
ロイヤルティフリーのコアは、新興国がチップ供給を国産化するのを支援します。中国とインドの政府助成プログラムはRISC-Vツールチェーントレーニングを補助し、ファブレス新興企業の参入障壁を低下させています。Renesasはリソースをシリコンカーバイド(SiC)からオープン命令セットアーキテクチャのマイクロコントローラーに振り向けており、既存大手でさえ包括的なライセンス料よりもカスタマイズされた拡張機能の方に持続可能性を見出していることを示しています。カスタマイズされた命令セットにより、自動車サプライヤーはASIL-D準拠のためのハードウェア冗長性を追加でき、IoT設計者は同一のベースアーキテクチャにニューラルネットワークアクセラレーターを統合することができます。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| サプライチェーンの周期性 | -1.8% | グローバル、APAC製造集中 | 短期(2年以下) |
| 中国ファブからのASP侵食 | -1.4% | グローバル、成熟ノードの価格圧力 | 中期(2〜4年) |
| 28nm以下の組み込みフラッシュに対する非経常エンジニアリング費用(NRE)の増加 | -0.7% | 先端ノードアプリケーション | 長期(4年以上) |
| 混合信号設計における人材不足 | -0.6% | 北米およびEU | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サプライチェーンの周期性が在庫と価格の変動をもたらす
ファウンドリーのスケジュール変動により、MCUベンダーはウェーハ割り当ての急激な変化にさらされます。最近の在庫消化フェーズにより、Nordic Semidconductorは2023年に収益が30%落ち込んだ後、従業員の8%を削減することを余儀なくされました。[5]。金属シリコンの供給過剰により、基準スポット価格は2025年4月に2.3%下落してUSD 2.95/kgとなりましたが、関税によりコスト改善が逆転する恐れがあります。[6]。台湾、中国本土、および韓国における成熟ノード設備の集中が地政学的リスクプレミアムを増幅させており、OEMが運転資本を拘束するバッファー在庫を確保するよう促しています。
中国ファブからのASP侵食が価格競争を激化させる
国内ファウンドリーにおける積極的な10〜15%の価格引き下げは、差別化が薄い8ビットおよび16ビット領域において既存大手を圧迫しています。「中国ショック」により、GlobalFoundriesのようなプレイヤーは、利益率圧縮を受け入れながら自動車および通信分野での量を追い求めることを余儀なくされています。持続的な向かい風は、次世代エッジAIマイクロコントローラーから研究開発予算を遠ざけるリスクがあり、安全性重要機能の市場全体での採用を遅延させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビットクラス別:
高まるパフォーマンスニーズが32ビットのリーダーシップを維持2025年には、32ビットデバイスがマイクロコントローラー市場シェアの56.35%を占め、複雑なワークロードへの明確な傾向を示しています。このセグメントはCAGR 8.76%で成長すると予測されており、ADASセンサーフュージョン、産業用ドライブ制御、および音声対応コンシューマーガジェットによって牽引されています。32ビットアーキテクチャは、より大きなアドレス可能メモリを実現し、デジタル信号処理拡張機能を統合することで、外部コンポーネントの必要性を低減しています。MCU設計者は現在、ニューラルエンジンとサイバーセキュリティアクセラレーターをダイに直接組み込み、個別コプロセッサの必要性を排除しています。低コストの8ビットおよび16ビット部品は、インターフェースロジックにおいて引き続き有効であり、4ビット未満の製品は超薄利益カテゴリーのリモコンやサーモスタットに留まっています。
開発者は、セキュアブート、CAN-FD、およびマルチプロトコル無線を単一パッケージに統合したシングルチッププロトタイプをますます求めています。このオールインワントレンドは製品ラインをまたいだプラットフォームの再利用を支援し、ファームウェアのメンテナンスを削減しています。一方、32ビットユニット上の統合FRAMオプションは、充電ポンプのオーバーヘッドなしに瞬時書き込み機能を提供し、高振動環境で動作するデータロギングセンサーに不可欠です。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
コアアーキテクチャ別:
ARMエコシステムの強みとRISC-Vの勢いCortex-Mコアは2025年の出荷量の68.25%を供給しており、成熟したツールチェーンと堅牢なミドルウェアスタックによって支えられています。顧客は、デバッグサイクルを短縮するすぐに使えるRTOSサポートと豊富なコミュニティライブラリを高く評価しています。しかし、RISC-VのCAGR 15.09%は、ロイヤルティゼロコストでの命令セットカスタマイズへの関心の高まりを示しています。政府は技術主権を守るために国内RISC-Vプログラムを展開し、ウェアラブルから自動車ゲートウェイノードに至るオープン命令セットアーキテクチャのチップレットに向けた補助金を投入しています。独自コアは、決定論的でサイクル精度の応答を必要とするニッチな航空電子工学および産業用ドライブに存続し、x86プロセッサはサーバークラスのボード管理コントローラーに使用されています。
マイクロコントローラー市場において、ベンダーの成功は開発環境の豊富さにかかっています。ARMはTrustZone、PSA認定セキュリティ、およびMプロファイルベクトル拡張機能の拡充を続けており、一方でRISC-Vグループは断片化を防ぐために統合されたソフトウェアレイヤーの調和に投資しています。一部のサプライヤーは、同じ製品ファミリー内でピン互換のARMまたはRISC-Vの代替品を提供することでリスクを分散させています。
オンチップメモリタイプ別:
FRAMがフラッシュの優位性に挑戦組み込みフラッシュは、数十年にわたるプロセス成熟度とコスト効率により、2025年のマイクロコントローラー市場規模の87.40%を占めました。それにもかかわらず、FRAMの12.07%の拡大ペースは、エッジAIロギングにおける瞬時書き込み耐久性への需要の高まりを示しています。産業用ロボティクスは、安全インテグリティレベル格付けへの準拠のために継続的な状態スナップショットに依存しており、FRAMは電圧低下時のデータ保持を保証します。サプライヤーは、電荷トラップ問題なしに高密度を実現する3D NORおよびMRAMを探索していますが、平面フラッシュとの価格同等性はまだ達成されていません。EEPROMおよびOTPはセキュアキーストレージおよびキャリブレーショントリミングに役割を保持しており、SRAMのみの部品は外部コードフラッシュに接続された最小フットプリントデバイスに存在しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
産業用IoTセンサーがレガシーセグメントを上回る自動車用ECUは2025年の収益の30.42%を占め、電動化およびADASによって牽引されました。一方、産業用IoTセンサーは、工場が予知保全ノードを後付けして計画外のダウンタイムを削減するにつれ、2031年までに11.12%のCAGRで最も急速な成長を遂げると予測されています。エッジAI機能を備えたIoTマイクロコントローラーは、ローカルでの振動・音響・熱解析を可能にし、クラウドの帯域幅要件を削減します。ウェアラブルからARグラスに至るコンシューマーエレクトロニクスは、スタンバイ電流の低減と統合無線サブシステムによるバッテリー寿命の延長という恩恵を受けています。医療機器設計者は、厳格なFDA耐久性試験に合格しなければならない植込み型デバイスに超低リーク・アーキテクチャを採用し、航空宇宙・防衛エンジニアは管理されたサプラチェーンを持つ耐放射線バリアントを指定しています。クラウドサーバーのBMCがこの組み合わせを完成させ、ハイパースケールラックにセキュアなアウトオブバンド管理を追加しています。
地域分析
アジア太平洋地域マイクロコントローラー(MCU)市場
アジア太平洋地域は、中国の民生用電子機器組立エコシステムの強みと日本の車載半導体の深度を背景に、2025年の世界収益の47.30%を維持した。ローカルシリコン自律性を目標とする中国の五カ年計画は、家電製品およ公共充電インフラ全体にわたる国内MCUテープアウトへの需要を生み出している。日本のサプライヤーは、長年にわたるOEMとの関係を活用し、ハイブリッド駆動サイクル向けに特別設計されたパワートレイン認定マイクロコントローラーで牽引力を維持している。韓国の大手コングロマリットは、スマートフォンおよびスマートテレビ向けのワンチップソリューションを構築するために、ネイティブメモリIPとロジックブロックを統合している。労働コスト、エネルギーコスト、および地政学的コストの上昇により、一部の事業がベトナムやタイへ分散しつつあるが、同地域の一体的なコンポーネントエコシステムは比較優位を維持しており、マイクロコントローラーの最も成長の速い市場であり続けている。
南北アメリカおよびヨーロッパマイクロコントローラー(MCU)市場
南アメリカはマイクロコントローラー市場において最も成長の速い地域の一つとして台頭しており、2020年から2031年にかけてCAGR 10.22%を記録している。ブラジルの自動車生産インセンティブの刷新とメキシコのUSMCAを活用した輸出廊は、現地MCU調達を必要とするEVプラットフォーム組立を誘致している。政府主導の再生可能エネルギーグリッドがスマートメーターの普及を促進しており、これがセキュアで低消費電力の32ビットコントローラーへの需要を押し上げている。現地調達義務化が、グローバルシリコンベンダーと地域デザインハウスとの合弁事業を促進し、組込みソフトウェアスタックを中心とした人材育成を加速させている。 北アメリカは高付加価値の安全性重視ニッチ分野に注力している。CHIPS法はウェーハファブ建設に数十億ドルを充当しているが、その大部分の設備能力は成熟したMCUジオメトリではなく10 nm以下のノードを対象としている。防衛請負業者はオンショア生産とサプライチェーン証明を義務付けており、ITAR準拠部品への安定した需要を確保している。ヨーロッパは、自動車および産業プロセスオートメーション分野においてISO 26262およびIEC 62443への準拠に注力している。TSMCが計画するドレスデンファブは、ヨーロッパのTier-1サプライヤーに月間40,000枚の300 mmウェーハを供給し、高信頼性マイクロコントーラーのリードタイムを短縮する予定である。
規制環境
マイクロコントローラの規制環境は、成熟プロセスノードの供給可用性と顧客認定慣行に影響を与える貿易措置および輸出管理によって形作られている。2026年1月、米国は特定の半導体および派生製品の輸入を対象とする通商法232条に基づく布告を発令し、米国当局はBISを通じて輸出管理規則(EAR)の下で管理される先端コンピューティング輸出管理を更新した。これらの変更は、機微な仕向地に関連する出荷における製品分類、顧客審査、および最終用途制限に関するコンプライアンス負担を増大させる。
規格面では、サイバーセキュリティおよび機能安全要件が自動車および産業用プログラムにおけるMCU選定にますます影響を与えている。欧州では、CENELECの草案規格prEN 50765:2026およびprEN 50766:2026が、セキュリティ関連機能を持つマイクロコントローラおよびマイクロプロセッサに対するサイバーセキュリティ評価の期待事項を正式化し、EUのサイバーセキュリティ規制の方向性と整合している。これにより、文書化されたセキュアブート、鍵保護、およびセキュリティ評価成果物の必要性が強化され、顧客の調達および検証ワークフローで参照されるISO 26262やIEC 62443などの既存の自動車・産業分野の期待事項とも並行する。
バリューチェーン分析
MCUバリューチェーンは、IPおよびEDAイネーブルメントから始まり、成熟プロセスノードでのウェハ製造、組立・テスト、流通、そして長期ライフサイクルサポートを伴うOEM/EMS統合へと続く。大量生産MCUにとって、ファウンドリのウェハ供給は最も資本集約的で容量制約の大きい工程であり、成熟ノード製造は大手ファウンドリおよびIDMに集中する一方、パッケージング・テストパートナーは時間とコストを追加する自動車グレードの認定フローを提供する。需要面では、自動車ECUおよび産業自動化プログラムがAEC-Q100グレードの認定、長期供給可能性、セキュリティ関連資料への期待を高めており、ベンダーは顧客の統合作業を軽減するプラットフォームソフトウェアおよびリファレンスデザインへとシフトしている。
サプライチェーン戦略は、割当変動や貿易摩擦へのエクスポージャーを軽減するため、自社製造、長期容量確保、地域化されたパートナーシップをますます組み合わせている。STMicroelectronicsは自動車向けMCUプラットフォーム向けの28nm自社生産を重視しており、一方Microchipは日本の熊本にあるJASMでの専用40nm製品ラインをめぐるTSMCとの協力を深めることで供給の強靭性を強化した。OEMがバッファ在庫とマルチソーシングを求める中、流通および正規チャネル管理も重みを増しており、成熟ノードカテゴリーにおける価格圧力により、ウェハ調達、テストスループット、ファームウェアエコシステムサポート全体にわたるコスト管理がより重要になっている。
競合環境
マイクロコントローラー業界は中程度に断片化されています。Infineon、NXP、およびSTMicroelectronicsは、プロセッサ、電源管理、およびコネクティビティをバンドルしたマルチドメインポートフォリオで先導しています。これらのプラットフォーム戦略は共通ソフトウェアを重視し、規模の経済と市場投入時間の優位性を推進しています。RenesasによるAltiumのAUD 91億買収により、回路図からコンパイル済みファームウェアまでのエンドツーエンドエコシステムを構築するボード設計ツールチェーンが加わりました。特許申請数は2024年に22%増加し、Samsung単独で10,000件を申請しており、激化する知的財産競争を浮き彫りにしています。
Ambiq MicroやNordic Semiconductorなどのニッチイノベーターは、それぞれ200nA以下のスリープ電流と高度な無線スタックに特化することでシェアを獲得しています。オープン命令セットアーキテクチャの専門業者は、設定可能性とライセンスにおける差別化優位性を持ってコスト重視の展開を対象としています。自動車ネットワーキングの統合が続いており、InfineonはMarvellの自動車用イーサネット資産をUSD 25億で買収し、完全なゾーナルアーキテクチャチップセットの供給を目指しています。戦略的提携が市場開拓の動きを支配しており、例えばTexas InstrumentsはDelta ElectronicsとEV向け高効率オンボードチャージャーで協力しています。顧客は、長期供給保証、堅牢な機能安全コラテラル、および社内セキュリティ認証を提供するサプライヤーを高く評価しています。
マイクロコントローラー(MCU)業界リーダー
-
Infineon Technologies AG
-
Microchip Technology Inc.
-
NXP Semiconductors N.V.
-
STMicroelectronics N.V.
-
Texas Instruments Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
マイクロコントローラー(MCU)市場
- Infineon Technologies AG
- Microchip Technology Inc.
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- Renesas Electronics Corporation
- Silicon Laboratories Inc.
- Nordic Semiconductor ASA
- Espressif Systems (Shanghai) Co., Ltd.
- GigaDevice Semiconductor Inc.
- Nuvoton Technology Corporation
- Toshiba Electronic Devices and Storage Corporation
- Rohm Co., Ltd.
- onsemi Corporation
- Holtek Semiconductor Inc.
- Ambiq Micro, Inc.
- ASR Microelectronics (Shanghai) Co., Ltd.
- Realtek Semiconductor Corp.
- Zilog, Inc.
- Analog Devices, Inc.
市場機会と将来展望
機会の一つは、自動車の電動化、機能安全、およびソフトウェア定義アーキテクチャの交差点に存在し、OEMとティア1サプライヤーは、依然として多数のコンパニオンMCUを展開しながらも、機能をドメインコントローラおよびゾーンコントローラに統合しつつある。レポートの文脈は、ContinentalがNXPとドメインコントローラアプローチで協働していることや、サプライヤーがISO 26262プログラムに整合していることなど、サプライヤーのロードマップと連携におけるこの転換を指摘している。これにより、安全文書、セキュアプロビジョニング、および接続スタックをパッケージ化したMCUへの需要が拡大しており、特にビットクラス別出荷の大半をすでに占める32ビットプラットフォーム内で顕著である。
第二の機会は、成熟ノードと組み込みセキュリティを中心としたサプライチェーンの現地化とエコシステム構築であり、積極的な政策プログラムと規格策定作業に支えられている。インドは2026年2月にIndia Semiconductor Mission 2.0を発表し、エコシステムの深化と先端パッケージングを目的とした資金提供を行った。一方、欧州委員会は2026年6月に、主流半導体分野における欧州の能力を強化するためのChips Act 2.0提案を公表した。並行して、新興の欧州サイバーセキュリティ評価草案であるCENELEC prEN 50765:2026およびprEN 50766:2026は、セキュアMCU機能セットおよび検証成果物の商業的価値を高めている。これにより、産業用IoTおよびスマートインフラ展開向けに、規範的なセキュリティ機能、評価支援、および長期供給コミットメントを提供できるベンダーに機会が生まれている。
Recent Industry Developments in マイクロコントローラー(MCU)市場
- 2026年7月:Infineon Technologies AGはams OSRAM Groupの非光学アナログ・ミックスドシグナルセンサー事業の買収を完了した。この買収により、自動車および産業用設計におけるMCUベースのセンシング・制御と組み合わされるInfineonのセンサー製品群が拡大し、センサー、接続性、組み込み処理を統合した高付加価値プラットフォームを支援する。
- 2026年3月:STMicroelectronicsは、Arm Cortex-M33ベースのエントリーレベル32ビットMCUファミリーSTM32C5を発表し、コスト重視の設計向けに価格を設定した。Cortex-M33クラスのセキュリティと性能をエントリー層にもたらすことで、この発表は、顧客がプレミアムMCUラインに移行することなくセキュアブートと最新のツールチェーンを求める大量出荷向け産業用・IoTエンドポイントにおける競争圧力を高めている。
- 2025年3月:Texas Instrumentsは、医療用ウェアラブルや個人向け電子機器などのコンパクトなアプリケーション向けにMSPM0ポートフォリオを拡張し、世界最小と位置付けられる新しいMCUを発表した。この発売は、基板スペースが制約される設計を対象としており、センシングおよび制御機能を単一デバイスに維持しながら部品占有面積を削減することで、製品サイクルの高速化を支援する。
マイクロコントローラー(MCU)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、マイクロコントローラー(MCU)市場には、MCUが組み込み制御・処理ユニットとして機能するエンドユース機器向けに販売されるスタンドアロンMCUデバイスから得られる収益が含まれます。
対象外の範囲:MCUとして販売されない組み込みCPU/MPU、およびMCUの隣に配置される可能性のあるディスクリート周辺ICは除外します。
セグメンテーション概要
- ビットクラス別
- 4ビット以下
- 8ビット
- 16ビット
- 32ビット
- コアアーキテクチャ別
- ARM Cortex-M
- RISC-V
- x86
- 独自/その他
- オンチップメモリタイプ別
- 組み込みフラッシュ
- FRAM
- EEPROM/OTP
- SRAMのみ(コードインRAM)
- アプリケーション別
- 自動車
- コンシューマーエレクトロニクスおよび家電
- 産業・工場自動化
- ヘルスケア
- 航空宇宙・防衛
- データ通信およびクラウドインフラ
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 台湾
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、MCUの需要プールとサプライコンテキストを特定することから始まり、仮定が実際のエレクトロニクス製造サイクルに基づいたものとなるよう努めました。地域別の需要動向を裏付けるため、米国国勢調査局の製造・貿易統計、関連するHSコードに関するUN Comtradeの貿易フロー、OECDの鉱工業生産シリーズ、および世界銀行のマクロ経済指標などの公開情報を活用しました。
次に、企業の年次報告書や投資家向け資料、ウェーハ供給能力とリードタイムに関する信頼性の高い報道、MCU関連の設計活動を追跡するための技術出版物および特許データベースなど、業界向けドキュメントをレビューしました。クロスチェックには、企業財務情報およびインテリジェンスの有料サブスクリプション、ニュースおよび財務情報を活用し、ノードおよびサプライ制約に関するコンテキストとして半導体バリューチェーンデータベースも参照しました。ここに記載されているソースはあくまで例示であり、インプッの収集・検証・明確化には他にも多数の公開文書およびデータシリーズが使用されています。
一次インタビューおよびサーベイ
一次調査は、公開データでは観察が困難なモデルインプット、すなわちシステムあたりの典型的なMCU搭載数、8ビット・16ビット・32ビット品間のミックスシフト、供給正常化に伴う価格動向の見通しを検証するために活用されました。デバイスサプライヤー、チャネルパートナー、および自動車・産業オートメーション・コンシューマーエレクトロニクス・通信分野の大口エンドユーザーにわたるバランスの取れた参加者と対話しました。このインプットは、地域別の現実的な採用タイミングを確認し、アプリケーションミックスの仮定をサニティチェックするために使用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:17% | アジア太平洋:49% |
| 中位層:43% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:29% |
| 中小規模プレイヤー:18% | マネージャー:48% | 南北アメリカ:22% |
市規模算定と予測
当社の規模算定は、トップダウンとボトムアップを組み合わせたアプローチを採用しており、主要な合計値は半導体需要シグナルとエンドマーケットの活動から再構築され、選択的なサプライヤーおよびチャネルのロールアップで検証されます。実際には、エレクトロニクス生産動向と貿易動向を用いて需要エンベロープを設定し、その後、インタビューから得た使用パターンを用いてアプリケーションレベルのシェアを割り当てます。
主要インプットには、組み込みコントローラー需要の代理指標としての地域別の車両および産業機器の生産量、エレクトロニクスの生産量と輸出集中度、優先アプリケーションにおけるシステムあたりのMCU搭載数、ビットクラス別の平均販売価格の動向、および観察されたリードタイムと在庫正常化シグナルが含まれます。ボトムアップのチェックでギャップが生じた場合、例えばロングテールサプライヤーや内製フローのカバレッジ不足などは、チャネル回答者によって確認された断片的な出荷シェアに紐付けた保守的な補正係数を適用します。予測については、MCU需要が自動車の生産サイクル、産業設備投資のタイミング、コンシューマーデバイスの更新サイクルに敏感であるため、中心シナリオを軸にシナリオ分析を実施し、これらの変数は実務者から聴取したコンセンサス範囲に合わせて調整しました。
データ検証と更新サイクル
最終承認前に、地域別エレクトロニクス生産、貿易の方向性、アプリケーション成長パターンなどの独立したシグナルに対してアウトプットを検証し、外れ値はその要因が明確になるまで調査します。また、地域およびアプリケーション間の分散チェックを実施し、示唆されるユニットおよび価格動向が回答者によって示された実現可能な範囲と矛盾しないことを確認します。
各レポートは多段階のアナリストレビューを経て、主要な仮定が変化した場合、またはモデルが予想される需要動向から異常な乖離を示した場合には、対象を絞った再コンタクトを実施します。レポートは年次で更新され、急激なサプライ混乱や主要エンドマーケットの需要リセットなど、重要なイベントが発生した際には中間更新もいます。納品直前にアナリストが最終確認を行い、クライアントが入手可能な最新のエビデンスに裏付けられた最新の見解を受け取れるようにしています。
Mordor Intelligenceのマイクロコントローラー(MCU)市場規模算定と他の公表推計との比較
公表されているMCU市場の数値が大きく乖離して見えることがありますが、これは境界が必ずしも同一ではなく、一部の調査会社が隣接するデバイスタイプを混在させた広範な半導体バスケットを使用しているためです。また、ある推計が積極的な価格拡大に依拠している場合や、議論されているものとは異なる基準年を報告している場合にも差異が生じます。
ビットクラス別のユニットおよびASPの追跡と、エンドマーケットの製造指標とのクロスチェックは、Mordor Intelligenceがプログラマブルロジック、組み込みプロセッサー、または緩やかに定義された「プログラマブル」デバイスカテゴリーを取り込むのではなく、スタンドアロンMCUの収益プールに紐付けられた状態を維持するための実践的なチェックです。
ベンチマーク比較
| 出典 | 市場規 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 38.34 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 34.00 ビリオン 米ドル(2030年) | この推計は長期目標値として提示されており、明確に記載された基準年の積み上げなしに伝達されることが多く、短期的な回復を圧縮し、近期の価格およびミックス効果を過小評価する可能性があります。 |
| 業界出版物B | 102.40 ビリオン 米ドル(2032年) | 対象範囲はプログラマブルマイクロコントローラーと表記されており、スタンドアロンMCUを超えたカバレッジに拡大される可能性があり、複数の組み込みカテゴリーにわたるより速い採用を前提とした高い成長経路を適用することもあります。 |
表中の乖離は、単純な計算上の差異ではなく、主に対象範囲の表記と時間的な基準点の違いによって説明されます。カウントされるデバイスセットと規模算定の対象年を明示することで、合計値は再現しやすくなり、ユーザーは実際に販売しているアプリケーションおよび地域に明確にマッピングできます。
レポートで回答される主要な質問
2031年までにマイクロコントローラー市場はどの程度の規模になるか?
予測では、市場は2031年にUSD 627億4,000万となり、2026年からCAGR 10.33%で成長するとされています。
どのマイクロコントローラービットクラスが最大の成長を示すか?
32ビットデバイスは、エッジAIおよびADAS処理への持続的な需要によりCAGR 8.76%で拡大しています。
なぜ南米が最速成長地域なのか?
自動車組み立てのニアショアリングと再生可能エネルギープロジェクトがマイクロコントローラー需要を押し上げ、2031年までにCAGR 10.22%を実現しています。
組み込みシステムにおけるRISC-V採用を推進するものは何か?
ロイヤルティフリーライセンスと政府の技術主権イニシアチブがRISC-Vマイクロコントローラーをつ CAGR 15.09%に押し上げています。
組み込み設計において最速成長のコネクティビティオプションはどれか?
Wi-Fi統合MCUは、Matter採用がスマートホーム製品全体で帯域幅ニーズを高めるにつれて、著しいCAGRで進展しています。
サプライヤーは高まるサイバーセキュリティ義務にどのように対応しているか?
ベンダーは、産業および自動車のコンプライアンス要件を満たすために、セキュアブート、ハードウェアキーストレージ、およびIEC 62443認定リファレンス設計を統合しています。