
ドイツのコントラクト・ロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
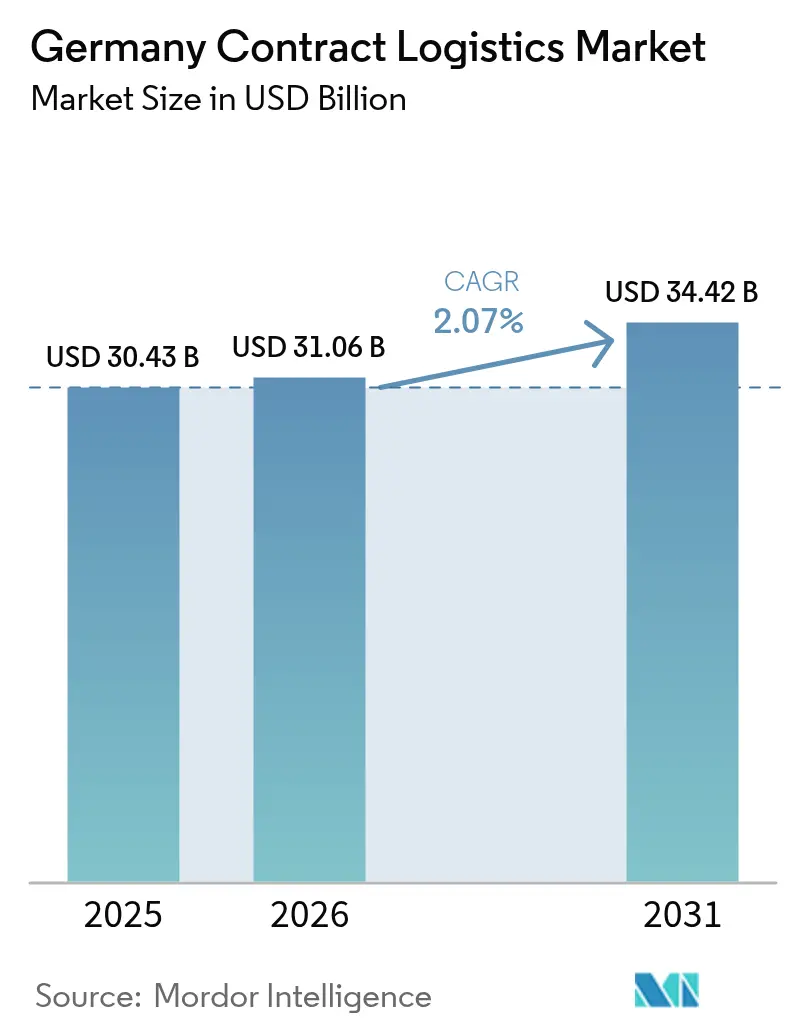
| 基準年の市場規模 (2025) | 30.43 十億米ドル |
| 市場規模 (2026) | 31.06 十億米ドル |
| 市場規模 (2031) | 34.42 十億米ドル |
| Growth Rate (2026 - 2031) | 2.07 % |
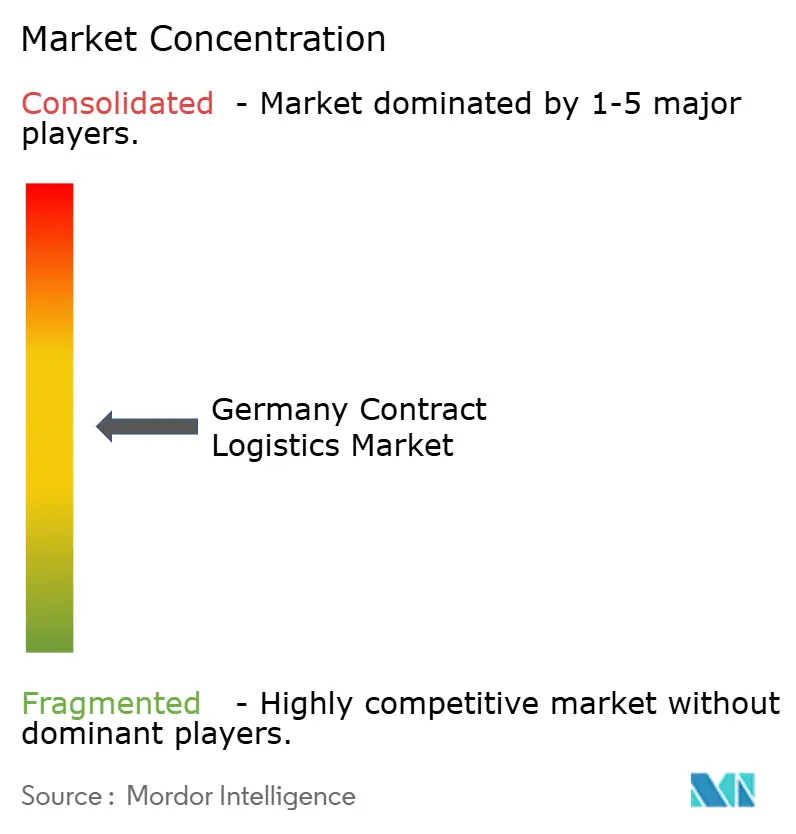
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツのコントラクト・ロジスティクス市場分析
ドイツのコントラクト・ロジスティクス市場規模は2026年にUSD 310億6,000万と推定され、2025年のUSD 304億3,000万から成長し、2031年にはUSD 344億2,000万に達すると予測されており、2026年から2031年にかけてCAGR 2.07%で成長します。成長の背景には、Eコマース・フルフィルメント量の拡大、電気自動車サプライチェーンの調達側における複雑性の高まり、ならびにGDP準拠コールドチェーンサービスへの需要増大があります。新たなサプライチェーン・デュー・ディリジェンス法により、製造業者および小売業者が物流業務を法令遵守済みのサードパーティプロバイダーに移管する動きが加速する一方、倉庫自動化とAIが生産性を向上させ、人件費の上昇を吸収できるレベルに達しています。同時に、車両隊のカーボン排出削減に向けた投資と厳格化する不動産経済学が事業モデルを再形成しており、規模・技術力の深さ・マルチモーダル対応力を持つプロバイダーに有利な環境が生まれています。DSVがDB Schenkerを買収することで合意したことにより、ドイツのコントラクト・ロジスティクス市場全体における交渉力の構図が大きく変わると見られており、競争動態は進化の途上にあります。
主なレポートの要点
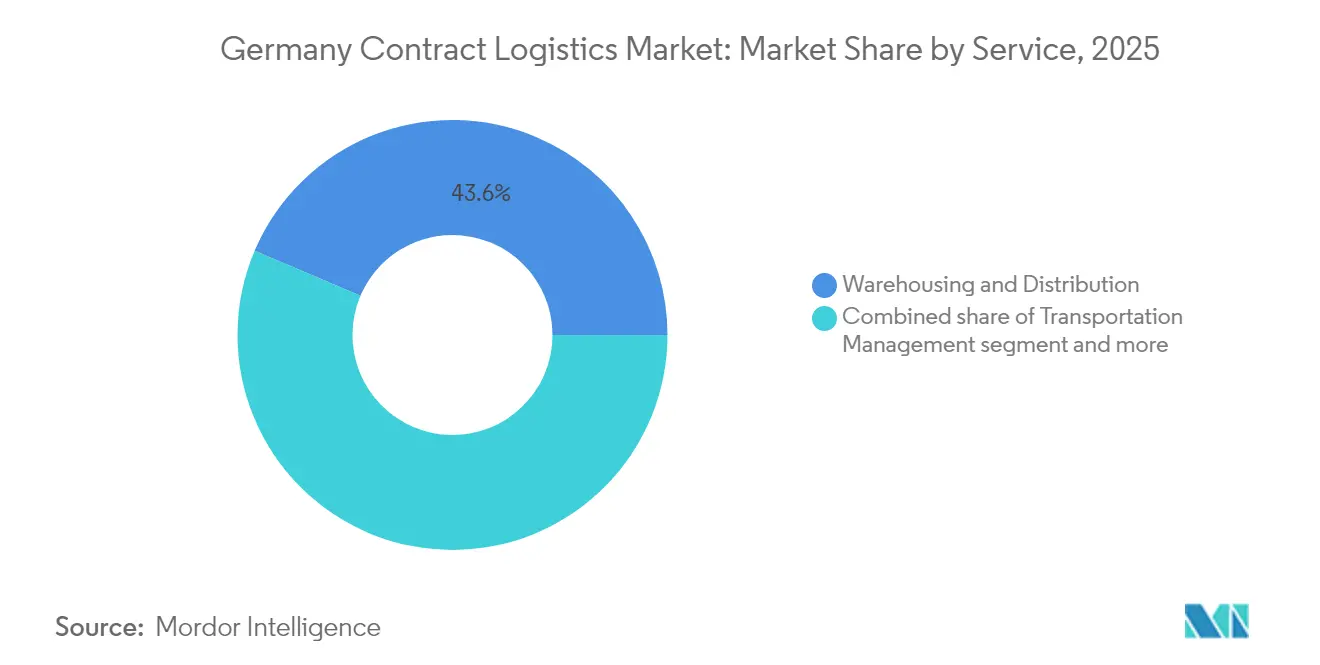
- サービス別では、倉庫・配送がドイツのコントラクト・ロジスティクス市場シェアの43.60%を2025年に占めました。付加価値サービスにおけるドイツのコントラクト・ロジスティクス市場規模は、2026年から2031年にかけてCAGR 3.92%で複利成長すると予測されています。
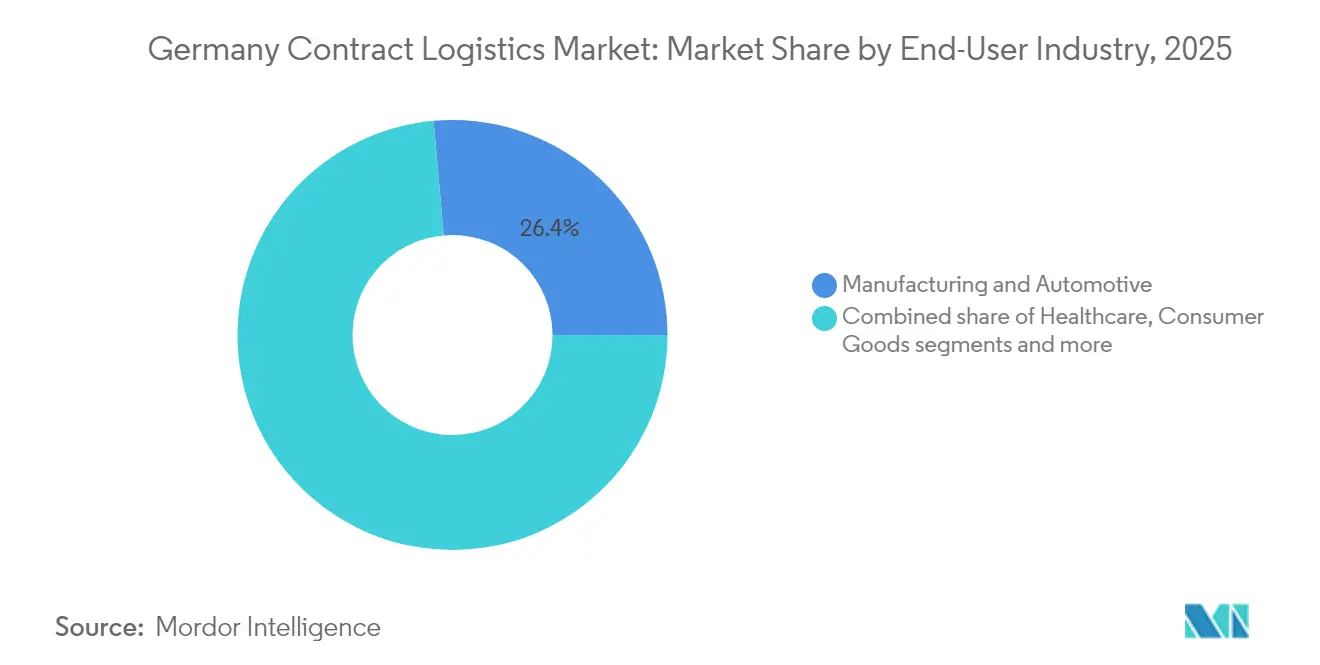
- エンドユーザー産業別では、製造・自動車部門が2025年のドイツのコントラクト・ロジスティクス市場規模の26.40%を占めました。ヘルスケア・医薬品部門のドイツのコントラクト・ロジスティクス市場は、2026年から2031年にかけてCAGR 4.65%で最も速い拡大が予測されています。
- 契約期間別では、長期(1年以上)が2025年のドイツのコントラクト・ロジスティクス市場シェアの67.30%を占め、短期(1年未満)は予測期間においてCAGR 3.25%と最も高い成長率が見込まれています。
- 地域別では、ノルトライン=ヴェストファーレン州が2025年のドイツのコントラクト・ロジスティクス市場シェアの23.20%を占めました。東ドイツにおけるドイツのコントラクト・ロジスティクス市場は、2026年から2031年にかけてCAGR 3.60%で成長すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ドイツのコントラクト・ロジスティクス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| B2CのEコマース普及率の加速 | +2.0% | 全国規模、大都市圏において特に顕著 | 中期(2〜4年) |
| OEMの電気自動車・バッテリー生産への移行 | +1.8% | バイエルン州およびバーデン=ヴュルテンベルク州 | 中期(2〜4年) |
| サプライチェーン・デュー・ディリジェンス法遵守のためのアウトソーシング | +1.5% | 全国規模 | 短期(2年以内) |
| 国内の医薬品・バイオテクノロジー製造の拡大 | +2.8% | ヘッセン州、ベルリン=ブランデンブルク地域 | 長期(4年以上) |
| 倉庫ロボティクスとAIの急速な普及 | +2.0% | 全国の物流ハブ | 中期(2〜4年) |
| 輸送に関する企業の脱炭素化目標 | +1.0% | 全国規模、都市部重点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースの加速が宅配便量を増大させる
B2CのEコマースは現在ドイツの消費者の74%に普及しており、フルフィルメントおよびラストマイルの物流量が過去最高水準に達しています。このため、自動化とオムニチャネル対応力を拡張できる3PL(サードパーティ・ロジスティクス)へのアウトソーシングの魅力が高まっています。特にルール地方やベルリン首都圏での荷物密度の高さにより、ルート最適化が可能となり、配送単価が低下することで、小売業者はドイツのコントラクト・ロジスティクス市場において複数年のフルフィルメント契約を締結するインセンティブが生まれています。ロボットおよびグッズ・トゥ・パーソン・システムが受注から出荷までのサイクルを短縮し、ファッションや家電製品の販売事業者にとって差別化要因となっている当日配送の実現を後押ししています。
電気自動車への移行が調達物流フローを再編する
ドイツは欧州最大の自動車生産国であり続けていますが、プラットフォームの電動化により、高付加価値バッテリーモジュールや危険物取り扱いが調達側のJIT(ジャスト・イン・タイム)およびJIS(ジャスト・イン・シーケンス)物流に加わっています。バイエルン州とバーデン=ヴュルテンベルク州の組立工場に近接した専用シーケンシングセンターが拡充されており、ISO 45001およびADR遵守を保証できるプロバイダーが複数工場向け契約を獲得しています。このような複雑性の増大により、OEMがセル生産ラインに資本を集中させ、倉庫設備への投資を抑制する動きの中、ドイツのコントラクト・ロジスティクス市場におけるアウトソーシング率が上昇しています。
サプライチェーン・デュー・ディリジェンス法が法令遵守重視のアウトソーシングを促進する
2024年1月以降、同法は従業員1,000人以上の企業を対象とし、違反に対してグローバル売上高の最大2%の罰金を課しています。製造業者は、調達可視化・サプライヤー審査・監査対応可能な文書管理を、成熟したESGプラットフォームを持つ3PLに委ねることで対応しています。規制専門知識とブロックチェーントレーサビリティを組み合わせたプロバイダーはパイプライン問い合わせが3倍に増加しており、ドイツのコントラクト・ロジスティクス市場全体にわたって契約価値の向上と契約期間の長期化につながっています。
国内の医薬品拡大がコールドチェーン需要を高める
ドイツは欧州最大の医薬品生産国であり、バイオロジクス・mRNAワクチン・細胞療法は、2°C〜8°Cの厳格な温度管理から-196°Cまでの超低温処理をますます必要としています。Logistics4Pharmaはケルスターバッハにて液体窒素輸送容器(ドライシッパー)を追加し、極低温条件を維持できる体制を整え、UPS ヘルスケアはフランクフルトに新たなマルチレンジ・クロスドック施設を設置しました。その結果、コールドチェーン量はドイツのコントラクト・ロジスティクス市場全体の2倍以上のペースで拡大しており、プレミアム価格設定を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| トラック運転手および倉庫労働者の不足 | −1.2% | 全国規模、農村部において深刻 | 中期(2〜4年) |
| 主要物流不動産の賃料上昇と用地不足 | −0.8% | 主要都市圏 | 長期(4年以上) |
| 厳格な排出規制による車両隊コストの増大 | −0.7% | 都市内回廊 | 短期(2年以内) |
| 低迷する産業生産のもとでのインフレ連動型投入コスト | −0.9% | 全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
労働力不足が操業コストを押し上げる
2024年にはドライバーおよび倉庫作業者の求人が約500,000件に達し、ドライバーの平均年齢は47.2歳まで上昇しており、法定賃金の3.42%引き上げが実施されています。ドイツのコントラクト・ロジスティクス市場のプロバイダーは研修アカデミーや柔軟な勤務体制への投資を行っていますが、労働力問題はコスト基盤の変動要因となり、繁忙期の供給能力を制限しています。
排出規制が車両隊への支出を誘発する
ユーロVIIおよびCO₂ベースのトール課金により、ディーゼル重量車には年間EUR 46,500(USD 53,737.35)の費用が追加される一方、ゼロエミッション車のオプションはEUR 2,000(USD 2,311.28)未満にとどまります[1]分析センター、「CO₂ベースのトール課金がディーゼル車両隊のコストを増加させる」、Transport & Environment、transportenvironment.org。設備投資コストの格差が長距離路線における全面的な電動化を依然として抑制しており、選択的な導入と高い減価償却スケジュールを招いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:倉庫・配送が規模を維持し、付加価値サービスが加速
倉庫・配送は、ライン=ルール軸に沿って整備された広範なクロスドッキングと地域フルフィルメントセンターを背景に、2025年のドイツのコントラクト・ロジスティクス市場収益の43.60%を生み出しました。このセグメントは、西欧消費者市場へのリードタイムを短縮する密な道路・鉄道・内陸水路ネットワークの恩恵を受けていますが、用地不足と労働コスト圧力から自動化の採用が急速に進んでいます。自律型モバイルロボット(AMR)が小型荷物のピック&プレースを行い、自動倉庫システム(AS/RS)がパレット密度を高め、スループットを25%向上させ、希少な床面積の稼働率向上を支えています。
キッティングから梱包・エンドオブライン軽組立に至る付加価値サービスは、ドイツのコントラクト・ロジスティクス市場全体を上回るCAGR 3.92%での拡大が予測されています。クライアントは在庫リスクを削減し製品投入を加速させるため、特に家電製品や産業機械において、マーケット近傍での設定・構成作業をますます必要としています。これらの専門的な業務は基本的な倉庫業務を200〜300ベーシスポイント上回るマージンを生み出し、プロバイダーは実物資産を投入する前にデジタルツインを活用してプロセスフローをモデル化しています。その結果、より小規模な事業者にはスキルと技術への投資、または大手3PLとのパートナーシップが求められるプレッシャーが高まっています。
注記: 各セグメントの個別シェアはレポート購入後に閲覧可能


エンドユーザー産業別:ヘルスケアが成長の勢いをリードする
製造・自動車は依然としてドイツのコントラクト・ロジスティクス市場規模の中で最大のシェアを占めており、2025年において26.40%を記録しています。これはバイエルン州およびバーデン=ヴュルテンベルク州の工場への高頻度マテリアルフローに支えられています。しかしながら、同セクターは産業生産の低迷と電気自動車への急速な移行に直面しており、レイアウトと在庫プロファイルの変化が求められています。プロバイダーはバッテリーモジュール向けにシーケンシングセンターを改修し、消火基準を採用し、熱暴走リスクを軽減するための輸送梱包を再設計しています。
ヘルスケア・医薬品部門は、厳格なGDPおよびGMP取り扱いを必要とするバイオロジクスや細胞・遺伝子治療薬に牽引され、CAGR 4.65%という最も速い成長軌道を描いています。コールドチェーン量はドイツのコントラクト・ロジスティクス市場全体のほぼ2倍の速さで増加しており、専門3PLはリアルタイム温度可視化・適格梱包・エンドツーエンドの規制文書管理を武器に差別化を図っています。UPS ヘルスケア、DB Schenker、Pfenningは温度管理施設の拡充を進めており、ジェネラリスト企業がプレミアム垂直市場への参入を求めてM&Aを加速させています。ドイツのコントラクト・ロジスティクス業界の参加者は、高マージンのヘルスケア契約が標準サービスのコスト負担を相殺することを認識しています。
注記: 各セグメントの個別シェアはレポート購入後に閲覧可能
契約期間別:柔軟性への需要が優先される
1年以上の長期契約は依然としてドイツのコントラクト・ロジスティクス市場契約の67.30%をカバーしており、専用自動化や持続可能性向上のような資産集約型投資を支える可視性を提供しています。自動車および消費財の荷主は、組立ラインや人口集積地付近の輸送能力を確保するため、複数年の契約を好みます。それにもかかわらず、1年未満の短期契約はCAGR 3.25%で進展しており、マクロ経済の不確実性の高まりと急速な技術変化を反映しています。
この傾向はEコマースの繁忙期対応プレイブックに顕著に現れており、マーチャントが人員とロボット車両隊の双方をオンデマンドで拡張できる6ヶ月のフルフィルメント契約を要求しています。プロバイダーはモジュール式倉庫、変動費用構造、パフォーマンス連動型価格設定で対応し、柔軟性への期待に応えながら収益性を守っています。サービスとしてのロボティクス(Robotics as a Service)により設備投資の回避が可能となり、償却期間を短期コミットメントに合わせることができます。こうした動態が、ドイツのコントラクト・ロジスティクス市場内での競争を激化させ、機動力ある中堅専門業者がグローバル大手企業に対して迅速な対応力で競い合っています。
地理的分析
ノルトライン=ヴェストファーレン州は最大の地域拠点であり続け、2025年のドイツのコントラクト・ロジスティクス市場収益の23.20%を、デュイスブルク港と密な高速道路網の強みを背景に占めています。デュイスブルク・ゲートウェイ・ターミナルは年間85万TEUの容量を追加し、インターモーダル接続性を高めることでコンテナ輸入品の内陸輸送コストを低減しています。ベネルクスの海港への近接性と密な消費者人口が強固な倉庫需要を支えており、ライン=ルール地域における空室率は3%を下回り、再生可能エネルギーソリューションを備えた投機的多層開発を促進しています。
ベルリン、ブランデンブルク、ザクセン、ザクセン=アンハルト、テューリンゲンを含む東ドイツは、グリューンハイデのテスラ・ギガファクトリーとインテルのEUR 300億(USD 346億7,000万)の半導体投資に後押しされ、CAGR 3.60%で最も速く成長している地域です。ライプツィヒ・ハレ空港近くの物流パークやA14回廊沿いの鉄道アクセス可能な用地が、熟練労働力と競争力のある地価を求める電子機器・ライフサイエンス・バッテリー関連企業を引き付けています。ドイツ政府のEUR 5,000億(USD 5,778億2,000万)インフラ基金は東部回廊を優先し、高速道路の整備やデジタル鉄道の強化を約束しており、同地域のドイツのコントラクト・ロジスティクス市場規模のさらなる拡大が見込まれます。
ハンブルクおよびシュレースヴィヒ=ホルシュタイン州は、2024年に2億2,000万トン以上の貨物を取り扱ったハンブルクの深海港の恩恵を受けています。2025年第1四半期の物流スペース取得量は前年同期比89%増の125,000平方メートルに急増し、コンテナスループットの回復と洋上風力発電コンポーネントの保管需要の高まりを反映しています。歴史的に自動車産業の拠点であったバイエルン州とバーデン=ヴュルテンベルク州は、電動パワートレイン向けにサプライチェーンを再構築しており、バッテリーセルやリサイクル材料向けの新たな調達フローが生まれています。危険物倉庫、ジャスト・イン・シーケンス・シャトル、グリーン輸送回廊への需要がサービス需要をドイツのコントラクト・ロジスティクス市場全体でさらに多様化させています。
規制環境
ドイツの契約物流業務は、道路貨物輸送、労働・安全コンプライアンス、輸送関連文書に関する国内規則とEU規則が混在する体制の下にあり、GueKGに基づく執行と市場監督の主要な連邦当局としてBundesamt fur Logistik und Mobilitat(BALM)が機能している。2026年の主要なコンプライアンス対応は、モビリティパッケージIに関連する新しいスマートタコグラフ要件(FS GEN II V2)の導入であり、BALMは国際輸送またはカボタージュに使用される軽商用車(2.5トンから3.5トン)を対象に2026年7月から適用されると強調しており、輸送依存度の高い契約物流プロバイダーに対する監視および文書化の要求を強化するものである。
政策面では、連邦デジタル・運輸省(BMDV)が貨物輸送・物流戦略の各手段を通じて業界の近代化を継続的に推進しており、その中にはデジタル標準や相互運用可能なデータ交換を促進するプログラム(例えば電子貨物情報、eFTI)や、複数モード貨物輸送に関する取り組みが含まれる。並行して、2024年1月からのサプライチェーン due diligence 法の適用範囲拡大(従業員1,000人以上の企業が対象で、報告書の文脈では世界売上高の最大2%の罰金が言及されている)が、監査対応可能な追跡可能性、サプライヤー審査ワークフロー、および3PL業務モデルに組み込まれたESGデータ取得への需要を強めている。
バリューチェーン分析
ドイツの契約物流のバリューチェーンは、ソリューション設計・契約締結(入札、ネットワーク設計、コンプライアンス計画)、インバウンド輸送・フォワーディング、倉庫管理・配送(複数顧客共用の拠点やクロスドッキングを含む)、およびキッティング、包装、シーケンシング、リバースロジスティクスなどの付加価値サービスにまで及ぶ。実行にあたっては、密集した国内インフラと複数モードのゲートウェイが活用される。すなわち、ハンブルクをはじめとする海港、デュイスブルクなどの内陸ハブ、そしてフランクフルト、ライプツィヒ/ハレ、ケルン/ボンといった主要な航空貨物拠点である。この組み合わせにより、プロバイダーは医療、自動車、ハイテクなどの時間厳守型・温度管理型のフローに対して、道路・鉄道・航空を組み合わせた輸送を実現できる。
サービス提供の上流インプットには、労働力・機材(ドライバー、倉庫スタッフ、MHE、自動化機器)、コンプライアンス関連ツール(タコグラフ、ADR、GDP文書化)、および在庫可視化・輸送計画のためのITレイヤーが含まれる。DSLVやBGLなどの業界団体はオペレーターおよび荷主の利益を代表しており、Fraunhofer IMLなどの応用研究機関は倉庫ロボティクス、AI、デジタルツインへの技術移転を支援しており、これは報告書が強調する、賃金インフレと供給能力制約を相殺するための自動化の重要性を反映している。公共政策の取り組みも、ボトルネック管理や生産性向上の取り組みに影響を与えており、これにはBMDVの行動計画や、道路貨物輸送セグメントの緩和策を特定するために2024年1月に設立された道路貨物輸送委員会が含まれる。
競合状況
トップ層はDHL Supply Chain、DSV-DB Schenker(クロージング後)、Kühne + Nagel、UPS ヘルスケアによって構成されており、これらが合わせて相当のシェアを有しているものの支配的ではなく、中程度の市場集中度を示しています。DSVによるDB SchenkerのEUR 143億(USD 165億3,000万)での買収は60,000人の従業員を加え、プロフォルマ収益をEUR 393億(USD 454億2,000万)に押し上げ、世界第2位のコントラクト・ロジスティクス・プロバイダーを形成します。統合戦略は欧州および北米でのネットワーク・シナジーに焦点を当て、ドイツの事業では能力の重複を吸収して冗長施設を整理することで、ドイツのコントラクト・ロジスティクス市場における競争価格基準を再編します。
技術的差別化が純粋な規模を凌駕しています。DHLは7,000台以上のロボットを導入し、トロイスドルフのロボティクス・センター・オブ・エクセレンスを拡張することで、AMR(自律型モバイルロボット)・ビジョンピッキング・AI駆動労務計画のマルチサイト展開を迅速化しています。Hellmann Worldwide Logisticsは2025年にオスナブリュックの新ハブとシンガポールのモバイル自動化パイロットを通じてグローバルのコントラクト・ロジスティクス部門を拡大しましたが、医薬品GDPの認証も追加してヘルスケア分野での信頼性を強化しています。Logistics4Pharmaのような中堅専門業者は超低温対応と法令遵守コンサルティングに特化することで、より小規模なフットプリントにもかかわらず高マージンのニッチ市場を獲得しています。
持続可能性へのコミットメントが競争態勢を形成しています。DB SchenkerとDHLはドイツでの幹線輸送を2030年までに100%化石燃料フリーにすることを目標とし、バッテリー電動19トン小型トラックの発注や、ハブ間路線における水素燃料電池トラクターのパイロット運用を進めています。プロバイダーは、特にデュイスポルト拠点の鉄道リンクを活用したインターモーダルへの転換を推進し、排出削減とユーロビネット(Eurovignette)CO₂トール負担の軽減を図っています。顧客は3PLの入札を温室効果ガス排出強度でますます評価するようになっており、より小規模な事業者はアセット・ライトのグリーンテクノロジー・プラットフォームとパートナーシップを組むか、ドイツのコントラクト・ロジスティクス市場からの排除リスクに直面しています。
ドイツのコントラクト・ロジスティクス業界のリーダー企業
DHL Supply Chain & Global Forwarding
Dachser SE
Kuehne + Nagel
Rhenus Logistics
DSV Solutions
- *免責事項:主要選手の並び順不同

市場機会と将来展望
荷主がサービスパフォーマンスを維持しながらdue diligenceおよびサステナビリティ報告のニーズを満たすことを支援する、コンプライアンス重視でデータの豊富な契約物流サービスにおいて、ホワイトスペースが拡大している。モビリティパッケージIの実施による業務への影響、特にBALMが指摘する2026年7月からの一部軽商用車に対する国際利用時のスマートタコグラフ要件は、複数拠点ネットワーク全体で輸送文書、労働力計画、監査証跡を標準化できる3PLの価値を高めている。これは、報告書の文脈で言及されているサプライチェーンdue diligence法の下でガバナンス要件が厳格化する製造業者や小売業者にとって特に、輸送管理と倉庫管理、可視化プラットフォーム、サプライヤー文書化サービスを組み合わせたプロバイダーの根拠を強化するものである。
技術とマルチモーダル対応の取り組みは、モード間で相互運用可能なデータ交換と倉庫自動化を連携できる統合プロバイダーへの実需も支えている。複数モード貨物輸送に関する戦略的対話やInnovationsprogramm Logistik 2030などのBMDVの取り組みは、デジタル標準とプラットフォーム中立的アプローチに対する政府の支援を示しており、AIを活用した計画、ロボティクス、標準化された電子貨物情報プロセスへの市場シフトと整合している。実務面では、市場はより深いオムニチャネル統合ニーズも見せており、Nagel-GroupとB+S GmbH Logistik und Dienstleistungenが2026年6月にKoRo Handels GmbH向けのスケーラブルなオムニチャネル物流プラットフォームの構築に着手したことがその証左であり、eコマース、リテール補充、越境フローを単一の運用モデルに統合する契約物流体制への需要を示している。
最近の業界動向
- 2026年3月:DHL Supply Chainは、ラインバッハに26,600平方メートルのカーボンニュートラル物流センターの建設を開始し、2026年8月に稼働開始予定である。このプロジェクトは、最新かつサステナビリティに整合した倉庫能力を追加し、排出量とコストの制約が厳しくなる中で複数顧客向けの契約物流ニーズに対応するDHLの能力を強化する。
- 2025年9月:Kuehne+Nagelは、Sysmex Europe SEおよびSysmex Deutschland GmbH向けにハンブルクで10,000平方メートルのヘルスケア配送センターを開設した。この施設は、ドイツにおける専門的なヘルスケア物流の展開を拡大し、進化する取り扱い基準に準拠した温度・品質管理配送を可能にする。これは、ライフサイエンス分野におけるコンプライアンス対応の契約物流に対する需要の高まりを示すものであり、病院ネットワークや診断薬サプライヤーとの統合を強化する。
- 2024年7月:Dachserは、Brummer Logistik GmbH(ドイツ)およびBrummer Logistic Solutions GmbH & Co KG(オーストリア)の買収を完了し、温度管理食品物流機能をそのネットワークに統合した。この取引により、Dachserの温度管理領域の展開が拡大し、サービス品質、追跡可能性、ネットワーク密度が契約獲得に影響する食品物流セグメントでの地位が強化された。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、専門プロバイダーが統合された倉庫管理と輸送、および合意された付加価値活動を長期サービス契約の下で運営する、ドイツにおけるアウトソーシング契約物流取引から得られる収益として定義される。
対象範囲外:純粋な自社内物流費、単発のスポット貨物輸送、郵便、および単独の宅配便または速達小包サービスは除外する。
セグメンテーション概要
- サービス別
- 輸送管理
- 道路
- 鉄道
- 航空
- 海運
- 倉庫・配送
- コールドチェーン・温度管理
- 非コールドチェーン・非温度管理
- 付加価値サービス(キッティング、梱包、組立など)
- 輸送管理
- エンドユーザー産業別
- 製造・自動車
- 消費財・小売(Eコマース含む)
- ハイテク・電子機器
- ヘルスケア・医薬品
- 石油・ガス・化学
- その他のエンドユーザー
- 契約期間別
- 短期(1年未満)
- 長期(1年以上)
- 地域別
- ノルトライン=ヴェストファーレン州
- ハンブルクおよびシュレースヴィヒ=ホルシュタイン州
- ニーダーザクセン州およびブレーメン
- ヘッセン州・ライン=マイン地域
- バイエルン州
- バーデン=ヴュルテンベルク州
- ラインラント=プファルツ州およびザールラント州
- 東ドイツ(ベルリン、ブランデンブルク、ザクセン、ザクセン=アンハルト、テューリンゲン)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ドイツの需要状況を設定し、観測可能な貿易・活動シグナルにモデルを固定するために使用された。外部貿易についてはDestatisおよびDeutsche Bundesbankの発表、Eurostatの輸送統計、およびドイツの税関貿易統計などの公開ソースを参照し、輸出入フローと倉庫関連のスループット動向を理解した。
物流インフラおよび運営状況については、連邦デジタル・運輸省、および空港・港湾当局の刊行物などのソースを、モードシフトや供給能力制約の理解に役立つ範囲で確認した。
これらのシグナルを実用的な市場モデルに変換するために、企業の年次報告書、投資家向け説明資料、業界団体の刊行物、および信頼できる経済メディアの報道も活用し、サービスミックスの変化、顧客業種の露出度、価格動向に関する言及を追跡した。必要に応じて、企業財務・インテリジェンス、ニュースおよび財務情報、出荷レベルの輸出入チェックについて、有料サブスクリプションを限定的に利用し、仮定の相互検証を行った。上記の具体的なデスクソースは例示であり、データ収集、検証、および調査の明確化のために他の多くの公開資料も使用された。
一次インタビューおよび調査
一次調査は、物流サービスプロバイダー、アウトソーシングを行う大規模荷主、および施設運営者や業界アドバイザーなどの支援エコシステム参加者へのインタビューおよび構造化調査に重点を置いた。これらの議論は、契約サービスに通常含まれるものと、都度対応活動として処理されるものを確認するのに役立った。また、ドイツ全体における利用率、価格の転嫁、契約更新パターンについても検証を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:28% | 経営幹部(CXO):13% |
| ミドルティア:56% | 機能/事業部門リーダー:34% |
| 小規模プレーヤー:16% | マネージャー:53% |
市場規模算定と予測
規模算定は、ドイツの貨物活動と貿易関連フローを再構築するトップダウン方式から始まり、その後、アウトソーシング強度と長期契約物流契約の下にある貨物の割合によってフィルタリングされる。需要プールが形成された後、サプライヤーの収益開示、サンプリングされた契約レートカード、倉庫・輸送バンドルの数量×ASPチェックを用いた選択的なボトムアップ推計により裏付けを行い、これによりギャップが見られる場合に合計額を調整する。
モデルで使用される主要インプットには、ドイツの輸出入価値・トン数の方向性、鉱工業生産・自動車生産動向、倉庫展開状況・空室率シグナル、指数化に影響する労働・燃料コストの動き、そして付加価値タスクを促す配送複雑性の代理指標としてのeコマース小包量が含まれる。予測は、契約の再価格設定の速さ、自動化が単位コストに与える影響、国内・国境間ルート間での産業需要のシフトに関する専門家の見解に支えられたシナリオ分析を用いて行われる。ボトムアップの参照情報が不完全な場合、欠落している収益は、最終確定前にインタビューのフィードバックとともに見直される調整済みのカバレッジ率によって処理される。
データ検証と更新サイクル
検証は、物流雇用動向、倉庫需要指標、ドイツの貨物パフォーマンス統計などの独立したシグナルに対して最終合計額を三角測量することで行われ、これにより異常値は平均化されるのではなく説明可能なものとなる。分散チェックは複数年にわたって実施され、段階的な変化がエネルギー価格の急変、産業活動の減速、輸送に影響を与える主要な政策変更などの既知の出来事と整合しているかを確認する。
承認前には、第二の分析担当者がモデルロジック、主要な仮定、および変換手順を確認する。大きな偏差が確認された場合は、選定された一次回答者への再連絡が行われる。本報告書は毎年更新され、価格、供給能力、または需要に重大な影響を与える出来事が発生した場合には中間更新が行われる。納品直前には最終データチェックを行い、顧客に最新の情報を提供する。
Mordor Intelligenceによるドイツ契約物流市場規模算定と他の公開推計の比較
ドイツの契約物流に関する公開されている市場価値は、同じ国について議論している場合でも異なることがある。これは、サービスの範囲や取引形態の定義が常に一致しているわけではないためである。差異は、基準年として使用される年、通貨および インフレ調整の扱い方、数値の更新頻度からも生じる。
ここでの実質的な差異の要因は、スポット貨物や単独の宅配便・速達小包が合計に含まれているか、あるいは長期の統合契約のみが計上されているかである。もう一つの要因は価格設定の考え方であり、一部の推計では、指数化条項によって遅延を伴って再価格設定される市場の一部があっても、すべてのサービスに積極的なASP成長を適用している。この差異は、ドイツに関連する国境間の移動が契約収益の一部として計上されているかどうかにも反映され、Mordor Intelligenceが使用するモデルで範囲が固定された時点で、対象プールが変わることになる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 31.06 B (2026) | |
| グローバルコンサルティング会社A | USD 19.96 B (2024) | 異なる基準年と成長期間を使用しており、サービスカテゴリーの定義がより広範であるため、契約物流として計上される範囲と隣接する物流サービスとの区分が変わる可能性がある。 |
| 業界出版社B | USD 13.14 B (2024) | アウトソーシングされた統合契約のより狭い捕捉範囲を適用している可能性が高く、見出し的な成長仮定に依存する傾向が強く、複数年契約収益と他のアウトソーシング物流費との明確な区分が少ない。 |
全体として、この表は、時期と範囲の選択が推計間の差異の大部分を説明していることを示している。対象プールが複数年のアウトソーシング契約に結び付けられ、貿易・産業活動シグナルに対する検証が行われる場合、結果として得られる数値は明確な変数と再現可能な手順に追跡可能なままとなり、これにより回避可能な過大計上が減少する。


レポートで回答される主要な質問
ドイツのコントラクト・ロジスティクス市場の現在の規模は?
市場は2026年にUSD 310億6,000万と評価されており、2031年にはUSD 344億2,000万に達すると予測されています。
ドイツのコントラクト・ロジスティクス市場をリードする地域はどこですか?
ノルトライン=ヴェストファーレン州が最大の地域であり、密なインフラと欧州の消費者ハブへの近接性を背景に2025年において23.20%のシェアを保有しています。
最も速く成長しているエンドユーザー産業はどれですか?
ヘルスケア・医薬品部門が、厳格なコールドチェーン要件とバイオロジクス生産の増加に牽引され、CAGR 4.65%で拡大しています。
サプライチェーン・デュー・ディリジェンス法は物流アウトソーシングにどのような影響を与えていますか?
同法は広範な人権・環境チェックを義務付けており、企業が強固なコンプライアンス体制を持つ3PLに物流をアウトソーシングする動きを促進し、契約量と契約価値を増大させています。
ドイツのコントラクト・ロジスティクス市場において自動化はどのような役割を果たしていますか?
倉庫ロボティクスとAIが生産性を向上させ、労働力不足を緩和することで、長期的なアウトソーシング契約を支え、プロバイダーが賃金インフレの中でもマージンを維持する助けとなっています。
最終更新日:



