
徐放性ドラッグデリバリー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
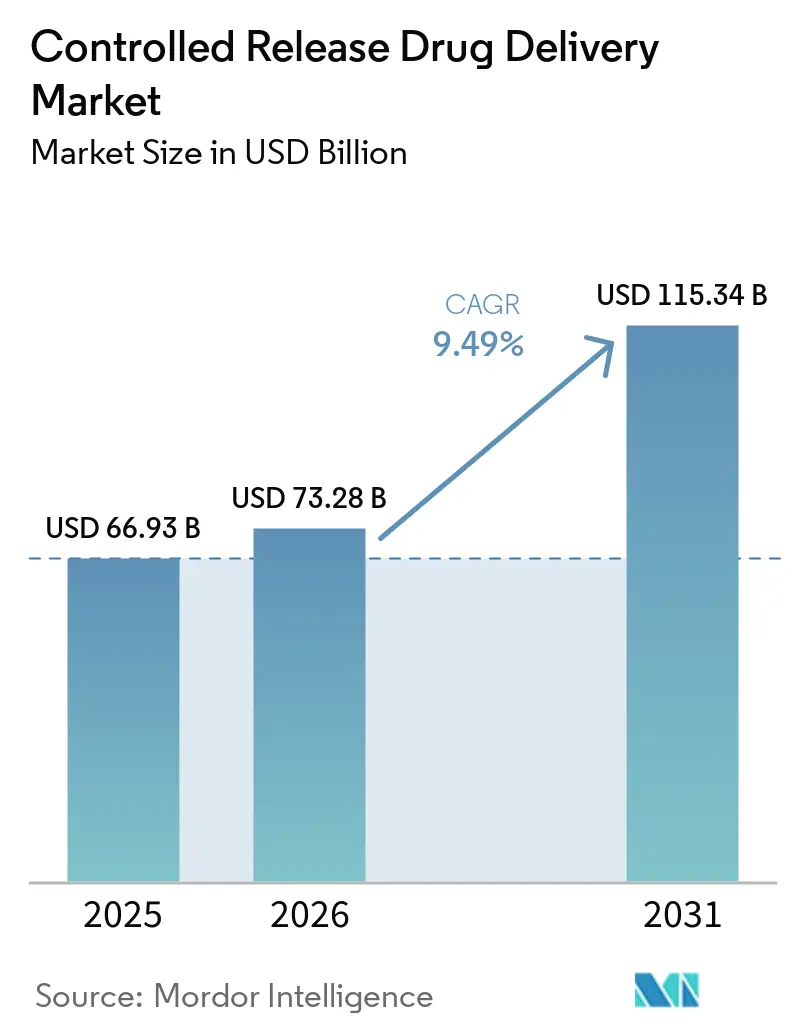
| 市場規模 (2026) | 73.28 十億米ドル |
| 市場規模 (2031) | 115.34 十億米ドル |
| 成長率 (2026 - 2031) | 9.49 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
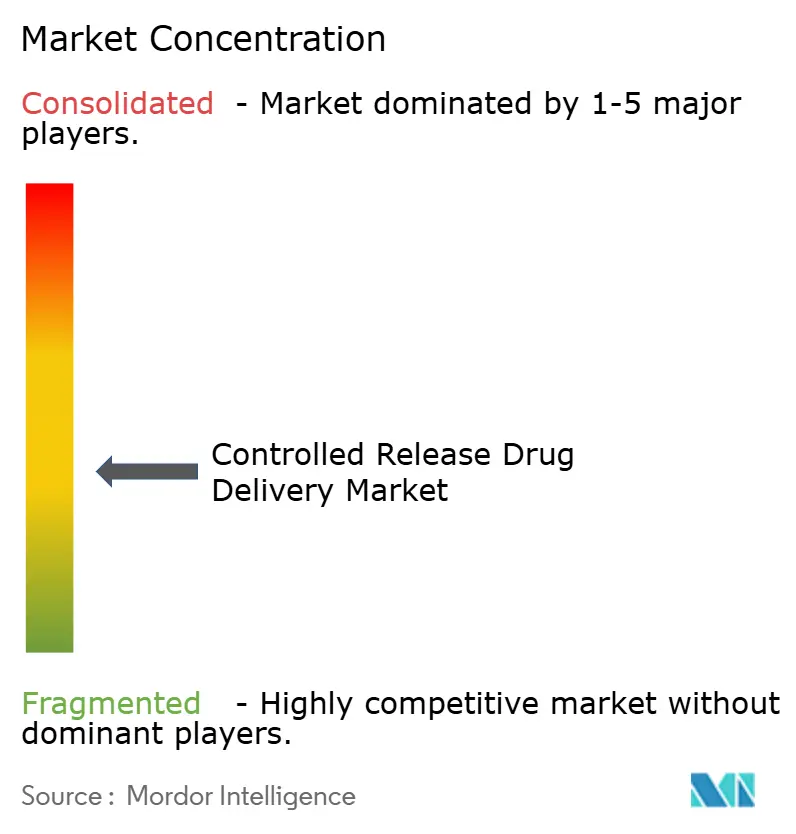
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる徐放性ドラッグデリバリー市場分析
徐放性ドラッグデリバリー市場規模は2025年に669億3,000万米ドルと評価され、2026年の730億2,800万米ドルから2031年には1,153億4,000万米ドルへと、予測期間(2026年~2031年)中に9.49%のCAGRで成長すると推計されています。慢性疾患罹患率の拡大、バイオロジクスの利用拡大、およびポリマー科学における新たな進歩が、この成長勢いをともに牽引しています。投資家は、薬物曝露プロファイルを改善し、全身性副作用を軽減し、製品ライフサイクルを延長する長時間作用型製剤に注目しています。大分子医薬品製造への積極的な資本流入、患者中心の投薬採用の拡大、および脂質ナノ粒子インフラの有意義な転用が、徐放性ドラッグデリバリー市場の治療的・商業的な成長余地をさらに広げています。社内製剤ノウハウと幅広い商業化ネットワークを組み合わせる企業が戦略的優位を享受する一方、機動力のあるCDMO(医薬品受託製造機関)は動きの速い専門プレイヤー向けに複雑製剤ニッチを開拓しています。
主要レポートのポイント
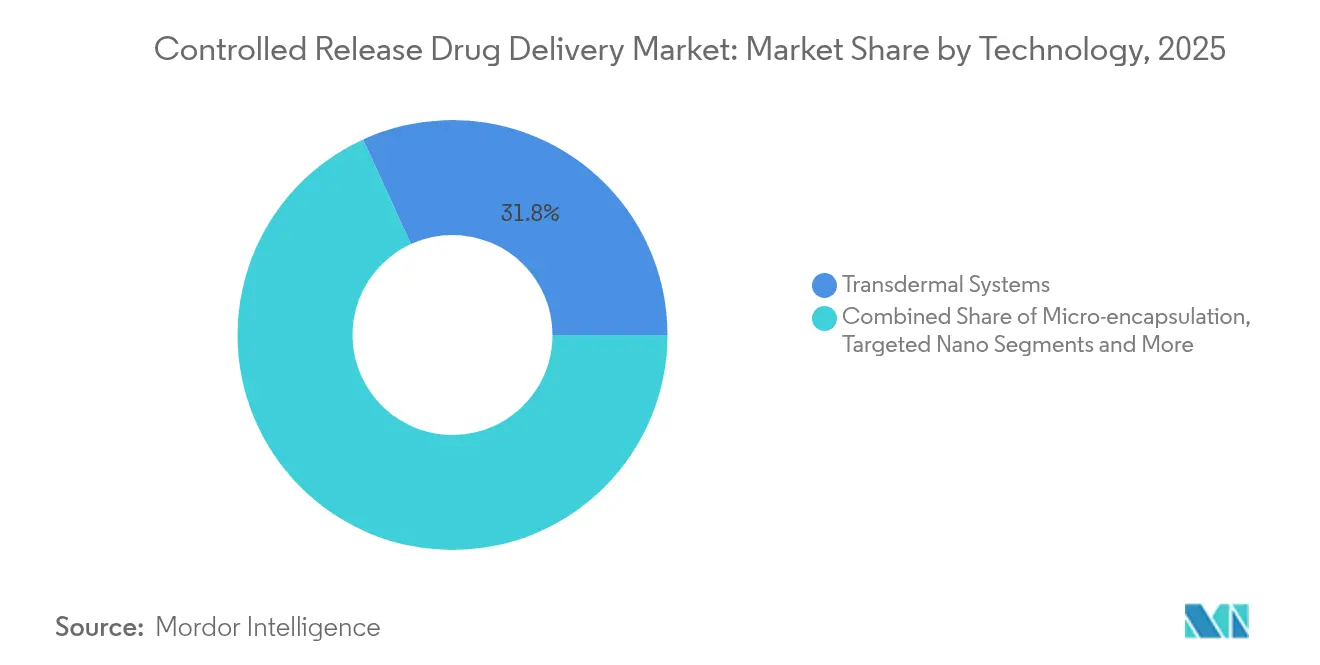
- 技術別では、経皮システムが2025年の徐放性ドラッグデリバリー市場シェアの31.83%を占め、標的型ナノ/脂質キャリアは2031年にかけて12.05%のCAGRで拡大する見込みです。
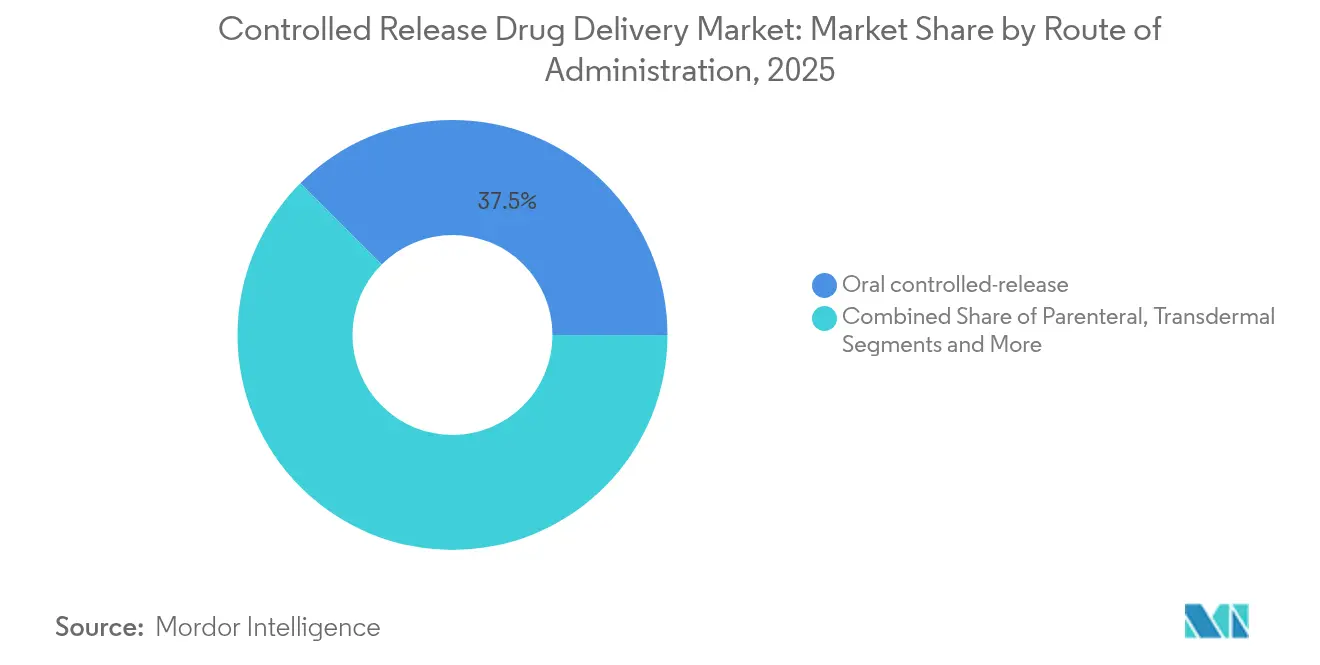
- 投与経路別では、経口製剤が2025年の徐放性ドラッグデリバリー市場規模の37.52%を占め、非経口注射剤は2031年にかけて11.23%のCAGRで拡大しています。
- ポリマー別では、PLGA/PLAシステムが2025年の徐放性ドラッグデリバリー市場規模の25.94%を占め、脂質ナノ粒子がmRNAプロセスノウハウを背景に12.28%のCAGRでトップの成長を示しています。
- 地域別では、北米が2025年に36.02%のシェアで首位を維持していますが、アジア太平洋地域は2031年にかけて11.52%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (約)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 慢性疾患負担の増大 | +2.1% | 北米および欧州を中心に世界全体 | 長期(4年以上) |
| 高齢者および小児コホートの急速な成長 | +1.8% | アジア太平洋地域および北米を中心に世界全体 | 中期(2年~4年) |
| マイクロ/ナノエンカプセレーションポリマーの革新的進歩 | +1.5% | 北米およびEU、アジア太平洋地域へ拡大中 | 中期(2年~4年) |
| 週1回/月1回投与へのシフト | +1.2% | 先進国市場主導、世界全体 | 短期(2年以内) |
| mRNA脂質インフラの転用 | +0.9% | 北米およびEU、一部アジア太平洋地域市場 | 中期(2年~4年) |
| AI主導の製剤最適化プラットフォーム | +0.7% | イノベーション拠点に集中、世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性疾患負担の増大
糖尿病、心血管疾患、がんは合わせて15億人以上に影響を与えており、長年にわたる服薬アドヒアランスを促進する治療法を必要としている。徐放性ケタミン錠などの徐放性錠剤は、プラセボと比較してMADRSスコアを6.1ポイント低下させながら副作用を抑制することが示されており、安定した血漿中濃度プロファイルがもたらす臨床的な恩恵を実証している。[1]バリューベースの支払い規則のもとで医療購買者は再入院を減らす治療レジメンを好む傾向があり、これが徐放性ドラッグデリバリー市場の継続的な拡大を支えている。また、企業は長時間作用型プラットフォームを活用してジェネリック分子を刷新し、バイオロジクスがバイオシミラーの圧力に直面する中で独占的地位を守っている。
高齢者および小児コホートの急速な成長
高齢者は1日に5種類以上の処方薬を服用することが多く、小児には少量で口当たりの良い選択肢が必要です。Lonzaのエンプロテクト(Enprotect)サイズ9カプセルなどの革新的製品は、酸感受性の有効成分を追加コーティングなしで腸内に放出することを可能にし、製剤工程を簡略化しています。週1回投与の経口リスペリドンは統合失調症患者において安定した血漿レベルを維持し、第3相試験で満足度スコアを向上させており、徐放性ドラッグデリバリー市場が脆弱な患者集団のアドヒアランス課題に対応できることを示しています。
マイクロ/ナノエンカプセレーションポリマーの革新的進歩
PLGAインプラントは現在、個別の代謝に合わせて薬物を放出する患者適合型形状のための3Dプリンティングと組み合わされています。[2]ウェアラブル浸透圧マイクロニードルパッチは24時間にわたり安定した薬物デリバリーを維持し、不快感を最小限に抑え、ポリマー科学が成熟した分子をいかに再活性化するかを示しています。[3]こうした進歩は治療域を広げ、徐放性ドラッグデリバリー市場の競争プロファイルを強化しています。
週1回/月1回投与へのシフト
長時間作用型レナカパビルは5,300人の被験者においてHIV感染件数をゼロに抑制し、毎日の服薬から年2回の注射への移行に対する需要を示しています。Tevaのコポリマー技術を用いた月1回投与のオランザピンは患者満足度92%を達成し、受診負担の軽減が精神科ケアをいかに再構築し得るかを示しています(ir.tevapharm.com)。こうした設計上のシフトは、支払者と患者の嗜好に応えることで徐放性ドラッグデリバリー市場の成長上限を引き上げています。
抑制要因の影響分析*
| 抑制要因 | (約)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 従来製剤に対するCMC(化学・製造・管理)とスケールアップコストの高さ | −1.4% | 新興市場でより顕著、世界全体 | 中期(2年~4年) |
| 複雑な多管轄規制経路 | −1.1% | 地域により異なる、世界全体 | 長期(4年以上) |
| 長時間作用型マトリクス内のAPI(有効医薬品成分)安定性の課題 | −0.8% | バイオロジクスで顕著、世界全体 | 中期(2年~4年) |
| 専門GRAS(一般的に安全と認められた)添加剤の世界的供給逼迫 | −0.6% | アジアに供給基盤が集中、世界全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
従来製剤に対するCMCとスケールアップコストの高さ
高度な放出コーティングおよび多層錠剤は、即時放出錠剤と比較して開発期間を最大2年延長し、コストと複雑性を高める分析プロトコルを必要とします。中小企業はしばしばCDMOに外注しており、コスト敏感な市場での価格競争力を低下させるプレミアムを支払うことで、徐放性ドラッグデリバリー市場における普及を抑制しています。
複雑な多管轄規制経路
FDA、EMA、および新興市場の規制当局間における生物学的同等性と溶出基準の相違により、重複した試験とサイト監査が求められ、徐放性ドラッグデリバリー市場全体の開発の複雑性が増している。二酸化チタンに関する欧州の規制保留は、突然の添加剤政策の変更が全面的な再製剤化を引き起こし、上市を遅延させ、収益の見通しを悪化させる可能性を示している。こうした不確実性は、徐放性ドラッグデリバリー市場における国境を越えた展開を遅らせている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
経皮優位の中でナノキャリアがイノベーションを牽引経皮プラットフォームは、自己投与の容易さと実績ある製造ラインにより、2025年に31.83%の収益シェアで徐放性ドラッグデリバリー市場をリードしました。しかし、精密医療の台頭に伴い、ナノおよび脂質ベースのシステムは2031年にかけて12.05%のCAGRを記録する見通しです。浸透圧ポンプ錠剤は食事摂取の影響を受けない零次速度論を持続させ、埋め込み型ポンプは局所マイクロドーシングに対する腫瘍科のニーズを満たしています。脂質ナノ粒子(LNP)はパンデミック時代の製造能力を活用して腫瘍科およびタンパク質補充プログラムを加速させ、徐放性ドラッグデリバリー市場における地位を確固たるものにしています。
競争の焦点は今やキャリアアーキテクチャに集まっています。分枝型テールLNPはmRNAペイロードを肺樹状細胞に誘導し、呼吸器への応用を広げています。プッシュプル浸透圧錠剤は胃内pHの変動を排除し、慢性疾患管理を支援しています。これらの進歩により、メーカーは分子、経路、および患者ニーズを組み合わせる柔軟性を獲得し、徐放性ドラッグデリバリー市場が堅牢なイノベーションサイクルを維持するのに貢献しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
投与経路別:
非経口の成長が経口の優位性に挑戦経口製剤は2025年の徐放性ドラッグデリバリー市場規模の37.52%のシェアで最大の経路にとどまり、コスト効率の高い製造ラインと高い患者馴染みに支えられています。バイオロジクスの進展とデバイスメーカーによる安全シリンジの改良により、非経口注射剤は2031年にかけて11.23%のCAGRを記録する見通しです。経皮製品はオピオイド回避型疼痛管理とホルモンケアに対応し、吸入製剤は急性発作時の全身移行を加速させます。
直接的なバイオアベイラビリティは引き続き核心的な優位性です。Tevaのジェネリックサンドスタチンラー(Sandostatin LAR)は、デポ注射の習得が特許失効後でも大きな収益プールを開放し得ることを示しました。プログラマブルインジェクターと長期間隔の組み合わせはクリニックへの来院負担を軽減し、徐放性ドラッグデリバリー市場内で差別化を求める新規参入者にとって注射剤が最優先ターゲットとなっています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
ポリマー/キャリアタイプ別:
脂質システムが従来型ポリマーを超えて加速PLGA/PLAマトリクスは、予測可能な侵食性と規制上の馴染みにより、2025年の徐放性ドラッグデリバリー市場シェアの25.94%を依然として占めています。しかし、mRNA成功を背景に脂質ナノ粒子が12.28%のCAGRで上昇しています。イオン化脂質、リン脂質、コレステロール、およびPEG脂質は、科学者が臓器特異性と免疫回避のためにチューニングするモジュール型キットを形成し、LNPに複数の治療領域への応用可能性を与えています。
代替ポリマーも存在感を増しています。PEGブレンドは疎水性APIの溶解性を高める一方、セルロースエーテルは世界規模での即時スケールアップのコストを低減します。Evonikの幅広いCDMOメニューは脂質ナノ粒子、ポリマー系マイクロ粒子、および薬物含有インプラントをカバーし、プログラムのニーズの変化に応じてキャリア間をスムーズに移行することを顧客に可能にしています。この拡大する材料ツールキットは、対応可能な適応症を広げ、徐放性ドラッグデリバリー市場の高成長見通しを確固たるものにしています。
地域分析
北米徐放性ドラッグデリバリー市場
北米は2025年に36.02%の収益シェアでリーダーシップを維持しており、これは強力な研究開発支出、FDAによるブレークスルー指定の迅速な取得、および豊富な熟練労働力によって支えられている。リリーがチルゼパチドのためにインディアナ州で進める90億米ドルの施設建設は、複雑な製造工程を国内で行うことへの継続的なコミットメントを示している。ノボノルディスクがノースカロライナ州で実施する41億米ドルの拡張投資はペプチド製造能力を倍増させ、長時間作用型注射剤の供給を確保するものである。これらの投資は、徐放性ドラッグデリバリー市場における現地調達基盤を強化する。
アジア太平洋徐放性ドラッグデリバリー市場
アジア太平洋地域は11.52%のCAGRで最も成長の速い地域になると予測されており、医薬品査察協定スキームを通じた制の調和および大規模な資本プロジェクトがその原動力となっている。中国は2023年に加速審査のもとで40品目の革新的医薬品を承認し、18,503件の登録申請を記録しており、パイプラインの厚みを示している。LonzaのインドおよびChinaにおけるカプセル製造ラインと、WuXi STAの泰興市における169エーカーのAPI拠点は、国内外の需要を支えるサプライサイドのコミットメントを示している。
欧州徐放性ドラッグデリバリー市場
欧州では着実な普及が見られる。同地域の厳格な品質基準は、多国籍スポンサーにとって魅力的な信頼性の優位性をもたらしている。CordenPharmaがコロラド州および欧州拠点にわたって実施する9億ユーロのペプチドプラットフォーム拡張は、肥満および糖尿病治療におけるGLP-1化合物の大西洋横断的なサプライを橋渡しするものである。LonzaのフランスにおけるInnovaformアクセラレーターは製剤の共同開発を加速し、EUのクライアントに徐放性の専門知識への迅速なアクセスを提供する。欧州医薬品庁のもとでの汎地域的な整合化は、中小企業が重複する申請を減らしながら徐放性ドラッデリバリー市場に参入することを支援する。

規制環境
徐放性薬物送達に関する規制は、医薬品、医療機器、コンビネーション製品の要件にまたがり、米国FDAと欧州医薬品庁(EMA)が主要な基準を定めています。2024年6月、FDAは医薬品および生物学的製剤を送達することを意図した医療機器に関する「Essential Drug Delivery Outputs」の最終ガイダンスを発表し、送達性能が用量と安全性に不可欠な薬物・機器コンビネーション製品に対する設計アウトプットの期待値を明確化しました。放出調節経口製剤については、EMAの科学的ガイドラインが引き続き、薬物動態をin vitro溶出挙動と結びつけ、商業スケールでの検証を求める明確な医薬品開発アプローチを重視しています。
規制上の精査は、ライフサイクル管理と開発の近代化にも及んでいます。放出調節製剤に関するFDAの変更管理フレームワークは、承認後の変更レベル(例えば、成分、拠点、または工程)に応じた文書化を求めており、製剤および製造の更新に伴う運用負荷が高まっています。2026年3月、FDAは医薬品開発における新規アプローチ手法(NAMs)の使用に関する一般的考慮事項の草案ガイダンスを公表し、代替的でより人間関連性の高いエビデンス生成への流れを後押ししました。これは、徐放性製剤や薬物・機器コンビネーション製品が申請書類の中でどのように正当化されるかに影響を与える可能性があります。
バリューチェーン分析
バリューチェーンは、原材料(PLGA/PLAなどのGMPグレードポリマー、脂質賦形剤、浸透促進剤、粘着剤、機器部品)から始まり、製剤開発、分析方法開発、スケールアップ、医薬品のGMP製造を経て、充填・仕上げ、包装、流通、市販後調査へと続きます。文書および品質パッケージ(DMF、COA、バリデーションファイルなど)は、チェーン全体にわたる重要な引き継ぎポイントであり、特に薬物・機器コンビネーション製品において薬物と構成部材のインターフェースを特性評価し管理する必要がある場合に重要です。
供給の継続性と製造モデルは、活発な圧力点となっています。輸入高純度生分解性ポリマーへの依存は一部のサプライチェーンにとって顕著な脆弱性であり、長いリードタイムがスケールアップおよび商業化の際にリスクを高めています。2026年6月、FDAはEli Lilly、Regeneron、Amneal、Cellares、Fujifilm Biotechnologies、Kriyaなどの企業による、国内医薬品製造を支援・強化するための取り組みへの参加を強調しました。これは、長時間作用型注射剤や高度な徐放性システムなどの複雑な製品に対する供給の強化と対応時間の短縮を図る業界全体の取り組みと一致しています。2026年7月、FDAは複数の物理的拠点で操業する分散製造施設に対する単一の登録経路を創設するため、医薬品製造施設登録要件の改正を提案しました。これは、徐放性製品のスケールアップと供給方法に影響を及ぼしうる新しいマルチサイト生産ネットワークに対する規制上の適応を示すものです。
競争環境
徐放性ドラッグデリバリー市場は中程度の統合を示しています。上位の製薬企業は垂直統合を活用して創薬と独自デリバリーを組み合わせ、小分子価格圧力が高まる中でマージンを守っています。Johnson & JohnsonのTAR-200システムはFDAブレークスルー指定を取得し、高リスク非筋肉浸潤性膀胱がん(NMIBC)において82.4%の完全奏効率を示し、デバイスと薬物の組み合わせがいかにプレミアム価格を実現し得るかを示しています。分枝型脂質、シリル脂質、および核酸キャリアの特許出願が、主要企業全体にわたる安定したイノベーションペースを強化しています。
CDMOは、資本や専門知識が不足しているスポンサー向けにターンキー能力を提供することでシェアを獲得しています。Lonzaはコア CDMO事業を中心に再編し、2025年のコアEBITDAマージンを30%近くと見込んでおり、複雑製剤サービスにおける規模の恩恵を示しています。Evonikはポリマー系システムの優先パートナーとして位置づけ、HovioneのZerion Pharmaとの合弁事業はDispersome(ディスパーソーム)を活用して薬物溶解性のギャップを解消しています。MerckのCyprumedとの4億9,300万米ドルの経口ペプチドに関するライセンス契約などの戦略的取引は、大手製薬企業が社内構築よりも実績あるプラットフォームの獲得を好む意向を示しています。
デバイス企業は注射ペン、スマートポンプ、マイクロニードルウェアラブルでアクセスを拡大しています。BDのYpsoMateに統合されたガラス製プレフィラブルシリンジは高粘度バイオロジクスを投与し、皮下GLP-1薬のバリアを解消しています。Medtronicの適応型脳深部刺激システムはリアルタイム信号から洞察を引き出し、将来のクローズドループデリバリーの可能性を示唆しています。こうしたデバイスは製剤科学とデジタルヘルスを結びつけることで徐放性ドラッグデリバリー市場を拡大させています。
徐放性ドラッグデリバリー産業のリーダー企業
-
Johnson and Johnson
-
GlaxoSmithKline
-
Pfizer
-
Merck & Co.
-
Novartis
- 注:主要企業の掲載順は順位を示すものではありません。
徐放性ドラッグデリバリー市場 このレポートでカバーされる企業
- Johnson & Johnson
- GlaxoSmithKline
- Pfizer
- Merck
- Novartis
- Viatris
- Solventum
- Lonza Group
- Adare Pharma Solutions
- Colorcon
- Corium, Inc.
- Bayer
- Abbvie
- Hisamitsu Pharmaceutical
- Teva Pharmaceutical Industries
- AstraZeneca
- Amgen
- Evonik Industries
- Medtronic
- Beckton Dickinson
市場機会と将来展望
投与頻度を減らし、頻回投与から月1回以上の間隔へとケアを移行させる長時間作用型注射デポ剤や局所薬物放出システムに、短期的な機会があります。Tevaが2026年2月に受理された、Medincellの共重合体技術SteadyTeqを用いたオランザピン徐放性注射懸濁液TEV-749のNDA受理は、既存分子を徐放性技術によって差別化し、製品ライフサイクルを延長しようとするスポンサーの意欲を示しています。
製造・開発ツールチェーンにも、プログラムがバッチ式の多段階コーティングや乳化からより制御可能でスケーラブルな手法へと移行する中で、ホワイトスペースが存在します。2026年の研究から得られたエビデンスは、プログラム可能なプラットフォーム(3Dプリント式のモジュール型脈動放出デバイスなど)や、より迅速な粒子合成経路(PLGAナノスフィアの連続反応器カスケードなど)を示唆しており、これらは開発サイクルを短縮し再現性を向上させる可能性があります。これは、規制当局が方法論の堅牢性とライフサイクル管理を重視する中で特に重要であり(ICH Q14と並んで参照される進化する期待事項との整合性を含む)。
最近の産業開発事情 徐放性ドラッグデリバリー市場
- 2026年6月:Johnson & Johnsonは、中リスク非筋層浸潤性膀胱がんに対する膀胱内薬物放出システムErda-iDRS(旧称TAR-210)のフェーズ1の良好な結果をEAU 2026年次総会で発表しました。この更新は、疾患部位で薬物を送達しつつ全身曝露を抑える、局所的で機器を活用した徐放技術への継続的な投資を裏付けています。
- 2025年11月:Lupinは、米国においてリスペリドン徐放性注射懸濁液を発売しました。これは同社独自の長時間作用型注射プラットフォームPrecisionSphereからの最初の製品であり、180日間のCGT独占権を伴います。この発売は、放出動態に対するプラットフォームの制御が他の分子へのライフサイクル拡大を支えうる複雑な注射デポ剤分野における、Lupinの地位を強化するものです。
- 2024年9月:Johnson & Johnsonは、BCG不応性非筋層浸潤性膀胱がんに対する膀胱内薬物放出システム(iDRS)であるINLEXZO(ゲムシタビン膀胱内システム)について、米国FDAの承認を取得しました。この承認は、高い未充足ニーズを持つ腫瘍学領域を対象とした徐放技術における薬物・機器コンビネーションアプローチの規制的・臨床的な進展を裏付けるものでした。
徐放性ドラッグデリバリー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、6時間以上にわたって計画された速度で有効成分を放出するよう設計された処方箋グレードの剤形および薬物送達システムから生じるグローバル収益を対象としている。その目的は、より長い投与間隔内で治療的血中濃度を維持することであり、通常は投与頻度の低減につながる。
対象外の範囲:即時放出製品、バルク原薬の販売、および市販の栄養補助食品の徐放性製品は除外する。
セグメンテーション概要
- 技術別
- マイクロエンカプセレーション
- 経皮システム
- 長時間作用型注射デポ剤
- 標的型ナノ/脂質キャリア
- 埋め込み型ポンプおよびステント
- 浸透圧ポンプ錠剤
- 投与経路別
- 経口徐放性
- 非経口(注射剤)
- 経皮
- 吸入
- 眼科
- ポリマー/キャリアタイプ別
- PLGA/PLA
- PEGおよびPEGブレンド
- セルロース誘導体
- 脂質ナノ粒子/SLN(固体脂質ナノ粒子)
- ポリ酸無水物
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他アジア太平洋地域
- 中東・アフリカ
- GCC(湾岸協力会議)諸国
- 南アフリカ
- その他中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を構築し、公開された再現可能なデータに基づいて前提条件を維持するために活用した。米国FDA(ラベリングおよび医薬品承認データベースを含む)や米国国立衛生研究所の臨床試験登録などのソースから規制・臨床的背景を精査し、どの徐放性フォーマットが実際に使用・開発されているかを特定した。需要シグナルについては、慢性疾患の負担と治療アクセスを追跡するOECD保健統計、世界銀行の保健指標、WHO刊行物なども参照した。
導入タイミングと収益パーンを把握するため、企業の年次報告書、投資家向けプレゼンテーション、上市および技術導入に関する信頼性の高い報道を通じて業界シグナルを確認した。一部のケースでは、企業財務・インテリジェンス、特許データベース、ニュースおよび財務情報の有料サブスクリプションを活用し、過去の収益マッピングのギャップを補完するとともに、製品移行タイミングのクロスチェックを行った。上記のソースはあくまで例示であり、データ収集、検証、および明確化のために他の公開文書やデータセットも使用している。
一次インタビューおよびサーベイ
一次調査は、実際の購買状況において何が徐放性収益として計上されるかを検証し、デスクリサーチでは不明確なままになりがちな価格設定とミックスの前提条件をストレステストすることに重点を置いた。主要地域にわたる製剤・製造の専門家、商業リーダー、および医療関連のステークホルダーと幅広く対話し、同一の徐放性定義を用いて地域別の導入パターンと投与経路の選好を比較できるようにした。回答に相違が生じた場合は、数量、価格帯、および治療領域のエクスポージャーについて安定した範囲に達するまで追加質問で前提条件を再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:15% | アジア太平洋:53% |
| 中位層:46% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ:29% |
| 小規模プレイヤー:20% | マネージャー:44% | 南北アメリカ:18% |
市場規模算定と予測
市場規模は、治療患者数と処方パターンを徐放性または放出制御フォーマットを使用する治療法のシェアに結びつけることで、徐放性需要プールを再構築するトップダウン方式で算定した。次に、投与経路および剤形別の価格帯を用いてその需要を金額に換算した。合計値は選択的なボトムアップ近似によって検証し、サプライヤー収益の積み上げ、サンプリングされた平均販売価格と数量の積、およびチャネルチェックを用いて桁の確認と外れ値の調整を行った。
主要インプットには、慢性疾患の治療患者数、服薬アドヒアランスへの圧力(徐放性への切り替えに影響する)、投与路ミックス(経口、経皮、注射、吸入、眼科、インプラント)、長時間作用型および徐放性製品の上市ペース、ならびに従来型と先進的な薬物送達フォーマット間で観察された価格分散が含まれる。予測にはシナリオ分析を用いた。規制タイミング、支払者の行動、および技術導入が成長率を急速に変化させる可能性があるためである。最終的な予測パスは、一次専門家が今後5〜7年間において現実的と述べた内容に沿って調整した。ニッチな投与経路についてボトムアップの詳細が不足している場合は、保守的な普及率の範囲を適用し、最終市場がトップダウンの需要シグナルと引き続き一致するようにミックスを再調整した。
データ検証と更新サイクル
最終値が単一のデータセットや前提条件に依存しないよう、複数の整合性テストを用いてアウトプットを検証した。モデルの合計値を、投与経路レベルの導入トレンド、製品承認タイミング、および観察された価格帯などの独立したシグナルと比較した。大きな乖離が生じた場合は、インプットを再確認し、承認前に第二のアナリストレビューを施した。
レポートは年次で更新され、主要な承認、安全性措置、または需要を変化させる可能性のある償還変更など、重要なイベントが発生した場合には中間更新を行う。納品前にアナリストが主要な前提条件と最新の公開シグナルについて最新の確認を行い、クライアントが古いスナップショットではなく最新の見解を受け取れるようにしている。
Mordor Intelligenceの徐放性ドラッグデリバリー市場規模と他の公表推計値との比較
徐放性ドラッグデリバリーの公表市場数値はしばしば異なる。同一の用語が異なるスコープ定義を指す場合があり、価格設定や製品ミックスの前提条件が再現可能な形で提示されていないことがあるためである。また、一方の推計が治療需要シグナルから構築されているのに対し、もう一方が技術的な説明や広範な薬物送達の合計値を重視している場合にも差異が生じる。
ここでの主な乖離要因は、スコープとカウントルール、ならびに投与経路間での収益の割り当て方法、および隣接カテゴリーが混在しているかどうかである。一部のソースはデバイスやステン関連の収益、またはより広範な薬物送達技術を含んでいるように見受けられる一方、より狭い定義を適用することで高価値治療における長時間作用型フォーマットを過小評価している場合もある。その後、単一のCAGRを用いてそれらの合計値を延長することがある。こうした選択が起点となる値を変化させ、予測年数にわたってより大きな乖離へと複利的に拡大する。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 66.93 ビリオン 米ドル(2025年) | |
| 金融ニュースメディアA | 37.50 ビリオン 米ドル(2025年) | メカニズムレベルの定義を組み合わせたより狭い市場ベースを使用しており、いくつかの徐放性アプリケーションをオプションの付加機能として扱っている可能性があり、主流の経口および長時間作用型フォーマットの計上収益が減少する場合がある。 |
| 産業材料サプライヤーB | 56.00 ビリオン 米ドル(2024年) | 2024年の方向性を示す値と広範な見通しを提供しているが、処方箋徐放性収益を隣接する薬物送達技術から明確に分離しておらず、包含の選択と年度換算によって計値が変動する可能性がある。 |
この表は、最大の乖離が徐放性収益として何がカウントされるか、および投与経路とアプリケーションの境界がどのように扱われるかによって説明されており、単純な計算上の差異によるものではないことを示している。放出期間ルール、投与経路の対象範囲、および包含・除外基準を年度間で一貫して維持することで、推計値は再現可能な需要と価格チェックに基づいている。これはMordor Intelligenceが適用するモデリング上の選択である。
レポートで回答される主要な質問
徐放性ドラッグデリバリー市場の現在の価値はいくらですか?
市場は2026年に730億2,800万米ドルの規模であり、2031年までに1,153億4,000万米ドルに達する軌道にあります。
最も成長が速い技術セグメントはどれですか?
標的型ナノおよび脂質ベースのキャリアが12.05%のCAGRで拡大しており、技術成長のリーダーとなっています。
なぜアジア太平洋地域はこの分野で急速に成長しているのですか?
規制調和の加速、大規模な患者プール、および新たな製造工場が、アジア太平洋地域を11.52%のCAGRへと押し上げています。
この市場に参入する企業の主な障壁は何ですか?
CMC(化学・製造・管理)コストの高さと多地域規制の複雑性が、資本要件と時間要件の双方を増加させています。
徐放性は慢性疾患患者にどのようなメリットをもたらしますか?
長時間作用型製剤は投与頻度を削減し、アドヒアランスを改善し、血漿中濃度プロファイルを平滑化することで副作用を軽減することが多いです。
現在の徐放性製品ではどのポリマーが主流ですか?
PLGA/PLAシステムが現在最も多く使用されているポリマーですが、mRNAワクチンインフラを背景に脂質ナノ粒子が最速で台頭しています。