
新規薬物送達システム(NDDS)市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 311.65 十億米ドル |
| 市場規模 (2031) | 417.88 十億米ドル |
| 成長率 (2026 - 2031) | 6.04 % |
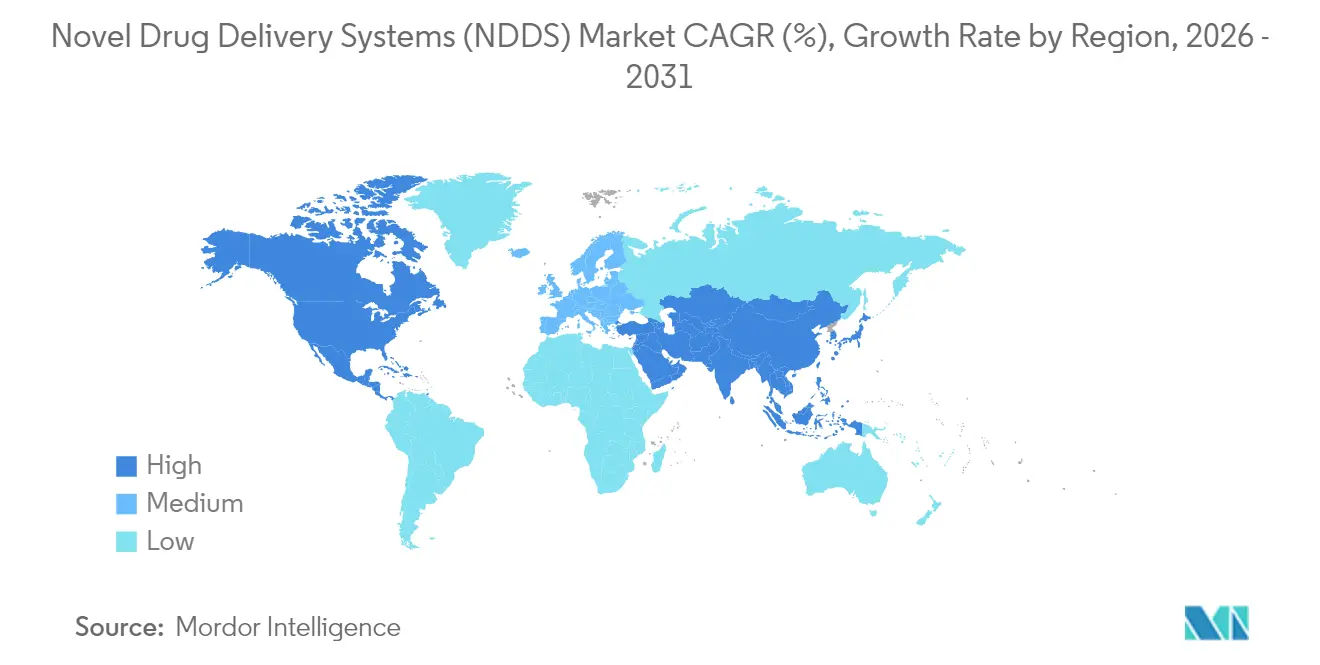
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる新規薬物送達システム(NDDS)市場分析
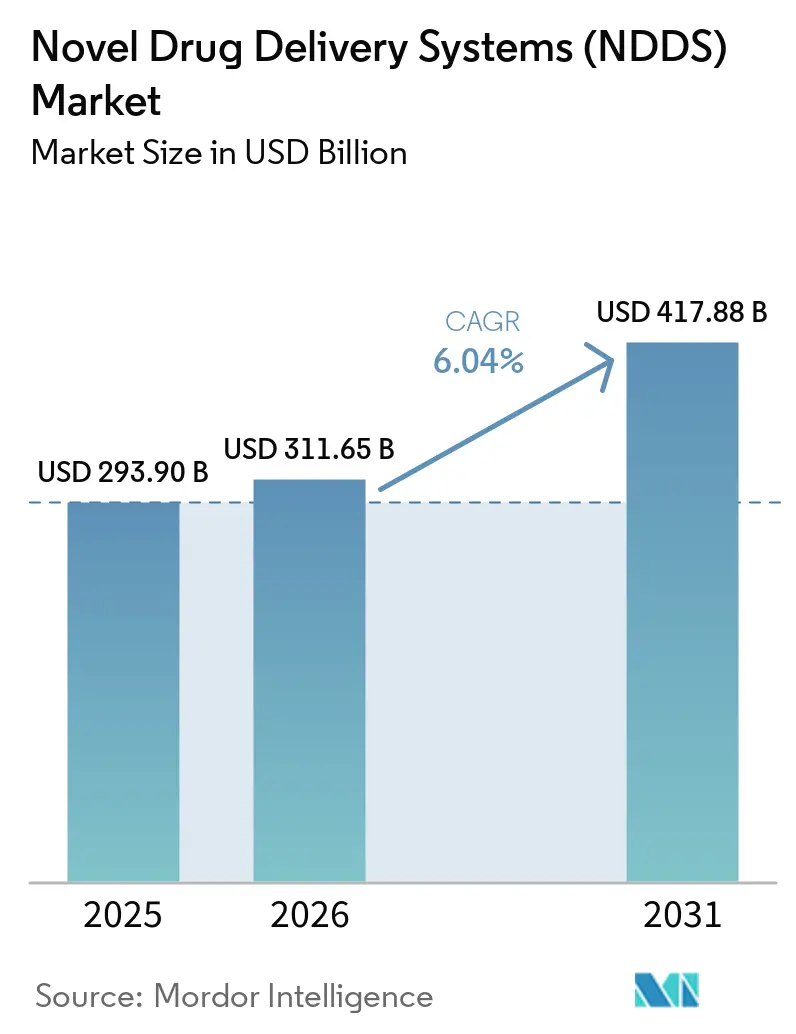
新規薬物送達システム市場規模は2026年に3,116億5,000万米ドルと推定され、2025年の2,939億米ドルから成長し、2031年には4,178億8,000万米ドルに達する見通しで、2026年から2031年にかけてCAGR 6.04%で拡大します。患者中心の治療法の加速、バイオロジクスおよび遺伝子治療への臨床的シフト、そしてコネクテッドヘルステクノロジーの融合が、この成長軌道を総合的に推進しています。自己投与デバイスへの需要の高まり、コンビネーション製品に対する継続的な規制支援、およびスマート送達プラットフォームへの投資拡大が競争的モメンタムを維持しています。Novo NordiskによるCatalent買収などの戦略的M&Aは、高度な製剤ノウハウをめぐる競争の激化を示しています。一方、欧州における持続可能性要件は、温度完全性を維持しながらリサイクル可能な包装へとベンダーを誘導しています。
レポートの主要ポイント
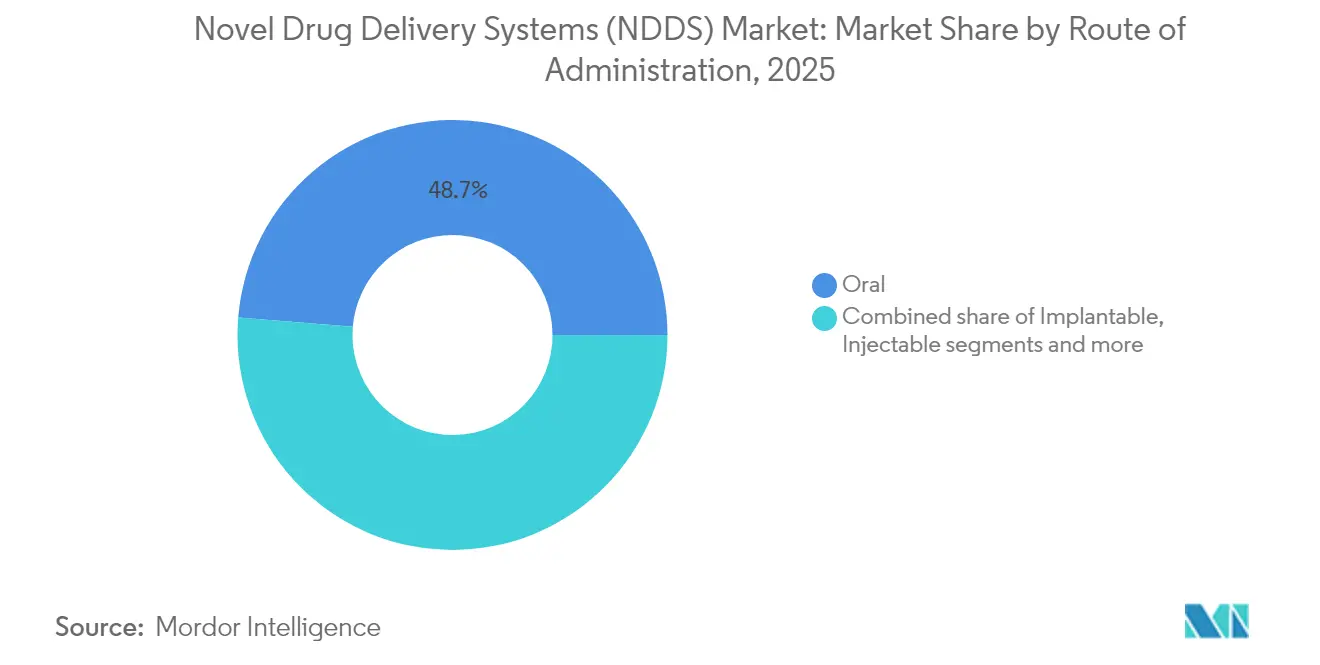
- 投与経路別では、経口システムが2025年に48.70%の売上シェアを主導し、植込み型システムは2031年までにCAGR 8.72%で成長する見込みです。
- 技術別では、オートインジェクターが2025年の新規薬物送達システム市場規模の22.05%を占め、スマート・コネクテッドデバイスは2026年から2031年にかけてCAGR 9.18%で成長すると予測されています。
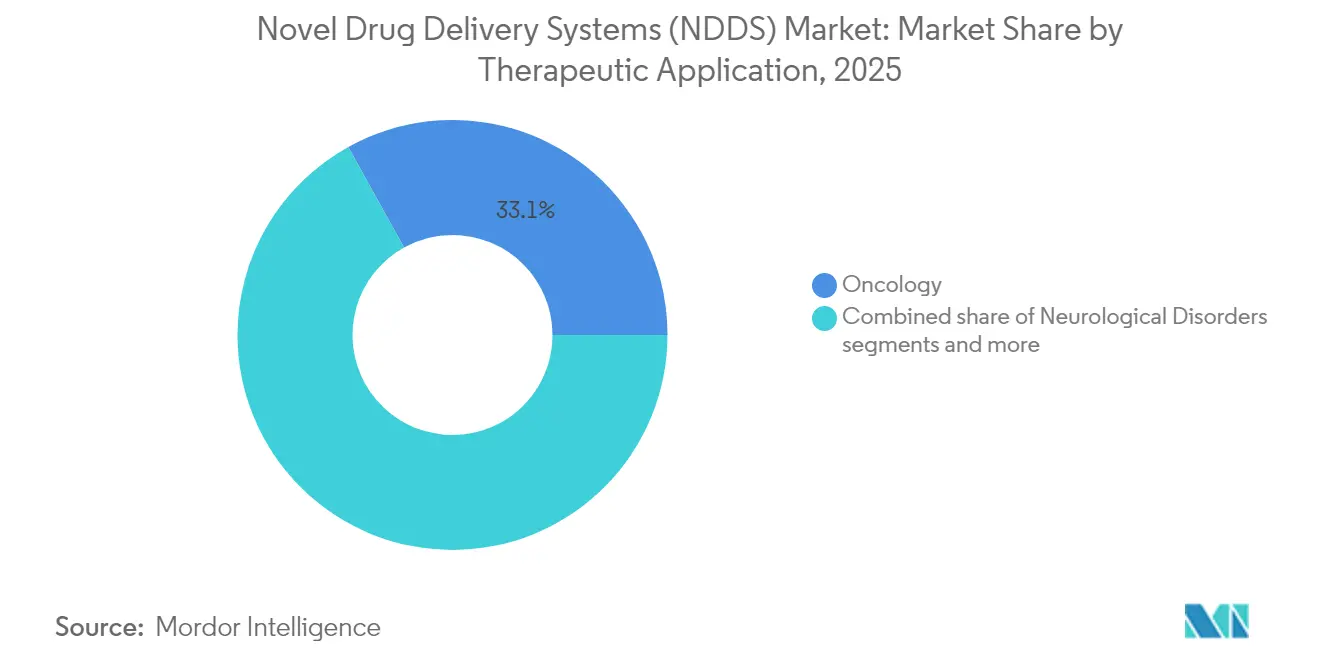
- 治療用途別では、腫瘍学が2025年の新規薬物送達システム市場規模の33.05%のシェアを生み出し、神経疾患用途は2031年までにCAGR 9.36%に達する見込みです。
- エンドユーザー別では、病院が2025年の新規薬物送達システム市場シェアの53.10%を占め、在宅ケア環境は予測期間にわたりCAGR 10.12%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 慢性疾患の有病率の上昇 | +1.5% | グローバル、北米・欧州で最大の影響 | 中期(2~4年) |
| バイオロジクスおよび大分子薬物の採用拡大 | +2.1% | 北米・EUが主導、アジア太平洋が加速 | 長期(4年以上) |
| スマート送達を可能にするデジタル治療の統合 | +1.8% | 北米・EUが中心、アジア太平洋へ波及 | 短期(2年以内) |
| mRNA・遺伝子治療パイプラインの拡大 | +1.2% | 北米・EU、アジア太平洋の一部市場 | 長期(4年以上) |
| 自己投与・在宅ケアへの患者志向 | +0.9% | グローバル、先進市場で加速 | 中期(2~4年) |
| 長時間作用型製剤を支持する脱炭素化推進 | +0.7% | EUが主導、北米が追随、アジア太平洋が台頭 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性疾患の有病率の上昇
心血管疾患および糖尿病は2024年に世界全体で12億3,000万人以上に影響を与えており、投与頻度を低減する徐放性治療薬に対する臨床需要は引き続き拡大している[1]出典:世界保健機関、「血管疾患(CVD)」、who.int 。膀胱内留置型TAR-200デバイスのような長時間作用型プラットフォームはこの変化を体現しており、数ヶ月にわたってゲムシタビンを持続的に送達し、奏効持続期間の中央値25.8ヶ月を達成することで、間欠的投与レジメンを大幅に上回る成績を示している。糖尿病および心血管疾患の管理を目的とした政府の取り組みは、農村部における長時間作用型パッチへの需要を高め、経皮薬物送達システム市場を押し上げている。規制当局はアドヒアランスの改善が可能な薬剤・デバイス統合製品を優遇するガイダンスを策定することで対応しており、埋め込み型および経皮型フォーマットへの投資を強化している。
バイオロジクスおよび大分子薬物の採用拡大
モノクローナル抗体およびRNAベースの治療薬の増加は製剤の複雑性を高め、ナノ粒子イノベーションを促進しています。Pfizerのポンセグロマブ試験はその恩恵を強調しており、最適化された送達ながんカヘキシー患者のパフォーマンスを改善しました。これを受けてベンダーは脂質ナノ粒子容量を拡大しており、Lonzaは2025年に供給不足を解消するため複数の専用スイートを追加しました。コールドチェーン物流と患者の使いやすさは引き続き重要であり、温度制御包装および自己注射ウェアラブルの見通しを広げています。
スマート送達を可能にするデジタル治療の統合
コネクテッドデバイスは、受動的な投薬から継続的なデータ収集へと進化しています。スマート送達システムのグローバル売上は2024年に120億米ドルに近づきました。2024年にFDAが公表したサイバーセキュリティガイドラインはセキュア・バイ・デザイン要件を課しており、初期段階の再設計を促す一方で長期的な患者安全を確保しています[2]出典:米国食品医薬品局、「医療機器におけるサイバーセキュリティ:受領拒否ポリシー」、fda.gov。注射器および吸入器に組み込まれた人工知能は、アルゴリズムによる用量調整をサポートしています。
mRNA・遺伝子治療パイプラインの拡大
2024年に200件を超える遺伝子治療試験が開始され、ベクターおよびLNP(脂質ナノ粒子)の製造能力におけるボトルネックが顕在化した。CytivaおよびLonzaをはじめとするサプライヤーは、2030年までの需要予測に対応するため、数百万ユニット規模の製造施設への投資を確約した。組織ターゲティングの課題および免疫原性に関する懸念が、新規カプシドおよび生分解性キャリアに関するR&Dを持続させており、規制当局はウイルス性または非ウイルス性ベクターに対して厳格な安全基準を維持している。非ウイルス性薬物送達システム市場は、スケーラブルなプロセスと組織ターゲティングの精度を組み合わせたプラットフォームに優位性をもたらしており、エクソソームエンジニアリングは現在、精製技術およびペイロード搭載手法の改善によって恩恵を受けている。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 厳格なコンビネーション製品規制 | -1.8% | グローバル、EU・北米で最も厳格 | 中期(2~4年) |
| 低・中所得国における高いデバイスコスト | -1.1% | 主にアジア太平洋、中南米、中東・アフリカ | 長期(4年以上) |
| コネクテッドインジェクターにおけるサイバーセキュリティリスク | -0.9% | 北米・EUが中心、グローバルに拡大 | 短期(2年以内) |
| LNP製造容量の限界 | -0.7% | グローバル、北米・EUに集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
厳格なコンビネーション製品規制
改訂されたFDAおよびEMAガイドラインは、薬剤・デバイス相互作用の徹底的な試験を要求しており、予算を最大1億米ドル膨らませ、タイムラインを最大2年延長しています。Johnson & JohnsonはTAR-200のブレークスルーセラピー指定を取得しながらも、広範な市販後コミットメントを余儀なくされており、中小規模のイノベーターにとっての困難を浮き彫りにしています。地域ごとに異なる規制はグローバルローンチをさらに複雑化させています。
低・中所得国における高いデバイスコスト
コネクテッドオートインジェクターおよび植込み型デバイスは経口ジェネリック薬の10~20倍のコストがかかり、資源制約地域でのアクセスを制限しています。中南米およびアフリカの調達機関は現地製造または段階的価格設定を要求していますが、規制能力の限界が高度なデバイスの承認を遅らせています。企業は、コア治療効果を維持しながらコストを下げるため、よりシンプルな単機能バリアントを試験展開しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
投与経路別:
経口の優位性がデジタル化による変革に直面経口療法は2025年の新規薬物送達システム市場シェアの48.70%を占めましたが、デジタルインプラントおよび長時間作用型注射薬が優れたアドヒアランスを示す中、成長は緩やかになっています。植込み型フォーマットは、4週間で最初の臨床試験への組み入れを完了したVivani MedicalのGLP-1インプラントなどの革新に支えられ、2031年までにCAGR 8.72%を達成する見込みです。注射経路はバイオロジクスの波の恩恵を受け、吸入送達は神経疾患および呼吸器パイプラインへの投資を引きつけています。
患者の好み、製造スケーラビリティ、および償還の利便性が2030年まで経口システムの持続性を支えます。しかし、投薬を記録するスマートピルセンサーやマイクロ流体インプラントが慢性疾患管理に新たな価値提案を生み出しています。鼻腔および眼科オプションは、ニッチな神経疾患および眼科的用途で繁栄しています。最終的に、経路の選択は歴史的な利便性よりも、分子特性とパーソナライズドケアモデルによってますます決定されています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


技術・システムタイプ別:
スマートコネクティビティが従来型プラットフォームを再形成オートインジェクターは、確立されたサプライチェーンと臨床医の親しみやすさを背景に、2025年の新規薬物送達システム市場規模の22.05%のシェアを維持しました。しかしながら、スマート・コネクテッドデバイスは、クラウド連携パッチおよびアプリ統合ペンが投薬をデータストリームに変えるにつれ、CAGR 9.18%で進展しています。mRNA治療薬に不可欠なナノ粒子キャリアは、Lonzaおよび同様のCDMOにおける容量拡大を支えています。
ニードルフリージェットインジェクターは予防接種の不安を軽減し、大規模免疫プログラムを加速させる一方、マイクロニードルパッチは皮膚科学およびワクチン送達で普及しつつあります。在宅で5~50ミリリットルのバイオロジクスを送達できるウェアラブルインフューザーは、輸液センターのボトルネックを解消しています。技術競争は、分子をまたいで適応可能なモジュラープラットフォームをますます支持しており、開発サイクルの短縮とポートフォリオROIの向上を実現しています。
治療用途別:
腫瘍学のリーダーシップが神経学的イノベーションに挑戦される腫瘍学は2025年の新規薬物送達システム市場売上の33.05%を占め、抗体薬物複合体、放射性医薬品、およびデバイスが可能にする腫瘍内治療に支えられました。Johnson & Johnsonのパスリタミグは、6週間ごとの外来投与で初期の抗腫瘍活性を示しました。パーキンソン病やアルツハイマー病を含む神経疾患は、血液脳関門を通過するナノ粒子および持続注入ポンプが未充足ニーズに対処することで、CAGR 9.36%を記録すると予測されています。
糖尿病はリアルタイムグルコースデータを統合したクローズドループインスリンシステムにより勢いを維持し、心血管治療は四半期に一度のデポ注射へとシフトしています。感染症プラットフォームは、パンデミック準備のためにラピッドフィルニードルフリーインジェクターを活用しています。クロスアプリケーションプラットフォームはスケールメリットを可能にし、研究開発コストと拡大する適応症の幅を整合させています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
病院インフラが在宅ケアへの移行を支援病院は2025年の新規薬物送達システム市場の53.10%のシェアを保有しており、組み込まれた輸液スイートおよび外科的植込み能力を反映しています。在宅ケア環境はCAGR 10.12%を達成すると見込まれており、在宅でのバイオロジクス投与を財源とする償還改革を活用しています。外来センターは低侵襲インプラントを活用し、日帰り退院を可能にしています。
専門クリニックは疾患に焦点を当てたプログラムのためにデバイスメーカーと提携しています。コネクテッドインジェクターに連携したリモートモニタリングダッシュボードは予定外の入院を減らし、分散型ケアへの移行をさらに強化しています。したがって、成功するシステムは臨床精度と患者の自己使用の容易さのバランスを取る必要があります。
地域分析
北米新規薬物送達システム(NDDS)市場
北米は2025年に新規薬物送達システム市場収益の41.90%を維持し、迅速な規制経路および高付加価値デバイスに対するペイヤーの受容によって支えられています。ブレークスルーセラピー指定が採用を加速させる一方、コネクテッド型送達ツーに対するサイバーセキュリティ審査の強化が市場投入までの期間を長期化させています。脂質ナノ粒子の製造能力不足により、アジアのCDMOとのパートナーシップが促進されています。
アジア太平洋新規薬物送達システム(NDDS)市場
アジア太平洋地域は2031年までに10.66%のCAGRを記録すると予測されています。各国政府は国民皆保険の拡充と国内製造の奨励を進めています。中国のハイエンド医療技術の国産化政策がスマートオートインジェクターに関する合弁事業を促進する一方、インドのジェネリック医薬品メーカーはコスト効率の高いマイクロニードルパッチにおける付加価値獲得を目指しています。
欧州新規薬物送達システム(NDDS)市場
欧州は成熟した市場であるものの、規制が厳格です。医療機器規制により二重のコンプライアンス要件が生じ、製品上市が遅延する一方で安全基準は向上しています。サステナビリティへの要請が、リサイクル可能な包装材および長時間作用型製剤への関心を加速させています。ブレグジットによる英国独自の審査経路は並行申請を必要とし、複雑性を増しているものの、需要を実質的に損なうには至っていません。

規制環境
新しい薬物送達システムに関する規制は、コンビネーション製品の管理とハーモナイズされた品質システムを主要市場全体で重視し続けている。米国では、FDA品質マネジメントシステム規則(QMSR)が2026年2月2日に施行され、ISO 13485:2016を参照規格として取り込み、薬物送達デバイスおよび薬剤・デバイスコンビネーション製品の製造業者に対する新たな品質システム上の要求事項を設定した。
欧州における一体型薬剤・デバイスコンビネーションについては、EU MDR第117条により、デバイス構成部分がCEマーキングを保有していない場合、附属書Iの一般安全性・性能要求事項(GSPR)への適合を確認するためにノーティファイドボディの見解(NBOp)が必要とされている。これにより、販売承認申請書に対する早期のノーティファイドボディとの連携の重要性が高まっている。規制当局は、必須薬物送達アウトプット(EDDO)に関するFDAの取り組みや経皮システムに影響を与えるガイダンスなど、性能・安全性に関するエビデンスの重視も続けており、これにより送達性能、ヒューマンファクター、ライフサイクルリスク管理に関する文書化・検証要求が高まっている。
バリューチェーン分析
NDDSのバリューチェーンは、原薬・添加剤サプライヤー(特殊ポリマー、接着剤、ナノ粒子原料を含む)、デバイス部品メーカー(一次容器、針、装着型機構、センサー)、プラットフォーム開発企業、そして製剤、デバイス統合、充填・仕上げにわたるエンドツーエンドサービスをますます提供する統合型CDMOをカバーしている。CROおよび専門試験機関は、デバイス性能、生体適合性、送達検証作業を通じて臨床開発を支援し、コールドチェーンおよび専門物流プロバイダーは、温度に敏感な生物製剤、mRNA、遺伝子治療関連製品の流通を支援している。
ボトルネックは、複合製品のスケールアップと品質管理、特に脂質ナノ粒子の製造能力、およびナノテクノロジーを活用した送達システムに必要な特性評価とバッチ間の一貫性試験に集中している。ポートフォリオが自己投与および大容量皮下注射フォーマットへ移行するにつれて、プラットフォームの標準化とサプライヤーの適格性評価は、部品トレーサビリティから市販後調査に至るまでチェーン全体でより重要になっており、特に安全なデジタル追跡とライフサイクルソフトウェア管理を要するコネクテッドデバイスにおいて顕著である。
競争環境
新規薬物送達システム市場は中程度に断片化されていますが、近年の注目すべきM&Aは集中度の高まりを示しています。Novo NordiskによるCatalentの165億米ドルの買収は、統合された製剤・充填仕上げ容量を提供し、Lantheusの放射性医薬品買収は垂直統合の専門性を構築しています。大企業はスケールを活用してコンビネーション製品の申請書類を処理し、サイバーセキュリティコンプライアンスコストを吸収しています。
スタートアップはAI主導の投薬アルゴリズム、生分解性キャリア、およびユーザー中心の工業デザインによって差別化を図っています。ファーマとメドテックの戦略的アライアンスはプロトタイピングを加速させており、Enable Injectionsが複数のバイオロジクスのスポンサーと大容量ウェアラブルインフューザーで協力しているのがその好例です。複数のAPIに対応できるプラットフォーム技術は現在プレミアム評価を受けています。
顧客の購買決定は、臨床アウトカムデータ、経済的エビデンス、環境フットプリントをますます重視しています。その結果、リアルワールドエビデンスをコネクテッドダッシュボードと組み合わせて提供するサプライヤーは、より強力なフォーミュラリーポジショニングを享受しています。この環境において、迅速な規制承認とモジュラー生産能力が決定的な競争上の優位性として浮上しています。
新規薬物送達システム(NDDS)業界リーダー
Abbott Laboratories
Bayer AG
F. Hoffmann-La Roche AG
GlaxoSmithKline Plc
Merck & Co., Inc
- 注:主要企業の掲載順は順位を示すものではありません。
新規薬物送システム(NDDS)市場
- Johnson & Johnson
- Pfizer
- Novartis
- Roche
- Merck
- Sanofi
- GlaxoSmithKline
- AstraZeneca
- Bayer
- Beckton Dickinson
- 3M
- Medtronic
- Insulet
- Amgen
- Teva Pharmaceutical Industries
- Abbvie
- Eli Lilly and Company
- Boston Scientific
- Antares Pharma
- West Pharmaceutical Services

市場機会と将来展望
複雑な生物製剤を輸液環境から自己投与へ移行させる、高容量皮下投与および在宅送達フォーマットを中心に機会が拡大している。最近の企業活動はこの方向性を示す具体的な証拠を提供しており、HalozymeがGSKとの2026年の協業においてENHANZEを皮下投与型オンコロジー標的(抗体薬物複合体を含む)に適用し、VertexおよびOrukaとHypercon技術を適用して注射容量を減らす取り組みが含まれる。
生物製剤の経口投与も、目に見えるライセンス活動を通じて近い将来の商業化の勢いを示している。Novo Nordiskは2026年2月にVivtexと提携し、肥満症および糖尿病における経口生物製剤医薬品向けの経口薬物送達技術をライセンスした。これは慢性代謝疾患における患者中心の非注射型投与への需要を反映している。同時に、FDAコンビネーション製品局が必須薬物送達アウトプット(EDDO)を2026年の優先事項として維持していることは、送達性能の標準化された検証・管理に対する動機を高めており、薬剤・デバイスコンビネーションおよびスマート送達システムに対して、再現可能な試験方法、設計管理、規制準拠製造を工業化できるプラットフォームデバイスメーカーおよびCDMOの明確な需要を生み出している。
Recent Industry Developments in 新規薬物送システム(NDDS)市場
- 2026年7月:SanofiはSarclisa(isatuximab-irfc)Escenaの皮下投与版について、多発性骨髄腫を対象に、Enable InjectionsのenFuseプラットフォームを用いた装着型注射器による投与で米国FDA承認を取得した。この承認はオンコロジー領域における装着型投与を強調し、複雑な臨床起源のレジメンにおけるウェアラブル注射器の広範な採用を支えるものである。
- 2026年3月:Abbott LaboratoriesはExact Sciencesの買収を完了し、オンコロジーおよび診断分野での地位を拡大した。統合された能力により、検査・モニタリングと治療経路を組み合わせる能力が強化され、コネクテッド送達および患者管理ツールがますます中心的な役割を果たすより統合されたケアモデルを支えている。
- 2024年8月:AbbottとMedtronicは、AbbottのFreeStyle Libre持続血糖モニタリングとMedtronicの自動インスリン送達・スマートインスリンペンシステムを接続するグローバルパートナーシップを発表した。この統合は、クローズドループおよびデータ活用型送達エコシステムを推進し、糖尿病管理における相互運用可能なコネクテッド薬物送達プラットフォームへの需要を強化している。


新規薬物送システム(NDDS)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、生物学的利用能、安定性、安全性、またはアドヒアランスの改善など、アウトカムを向上させるために薬物の体内への送達方法を変える技術およびプラットフォームから得られる収益を対象としており、主要な投与経路およびシステムタイプ全体を網羅している。
調査範囲の除外事項:通常の製剤化またはパッケージング以外に有効な送達技術を持たない、従来の剤形の標準的・非新規バージョンは除外する。
セグメンテーション概要
- 投与経路別(金額)
- 経口
- 注射
- 吸入
- 経皮
- 植込み型
- 眼科
- 鼻腔
- その他
- 技術・システムタイプ別(金額)
- ナノ粒子ベースシステム
- ウェアラブルインジェクター
- スマート・コネクテッドデバイス
- ニードルフリー注射システム
- マイクロニードルパッチ
- オートインジェクター
- 腸溶コーティングカプセル
- その他
- 治療用途別(金額)
- 腫瘍学
- 糖尿病
- 心血管疾患
- 感染症
- 呼吸器疾患
- 神経疾患
- その他
- エンドユーザー別(金額)
- 病院
- 外来外科センター
- 在宅ケア環境
- 専門クリニック
- その他
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
本市場では、デスクリサーチを用いて基本的な需給コンテキストを設定した後、インタビューで検証可能な構造化された前提条件を設定している。主な情報源は、米国FDA(配合製品ガイダンスを含む)、CDC、WHO、OECDの医療統計、および送達技術の進歩と普及障壁を記録した査読済みの薬剤学ジャーナルなど、公衆衛生および医薬品科学の公開情報である。
また、企業の年次報告書、投資家向け資料、プレスリリースを精査、プラットフォームの上市、製造規模の拡大、パートナーシップ活動を把握することで、どの送達経路がより速く拡大しているかのマッピングに活用している。必要に応じて、企業財務情報・ニュースの有料サブスクリプションや特許データベースを補完的に活用し、技術的な焦点がどこに移行しているか(例えば、制御放出型および標的型フォーマットへの移行)を把握している。ここに記載したデスクリサーチのソースは網羅的なものではなく、相互確認および明確化のために他の多くの公開情報も参照している。
一次インタビューおよびサーベイ
一次調査は、特定の送達モードがどの程度の速さで普及しているか、価格がどのように推移しているか、そして各地域において実際にどのような制約が存在するかを検証することに重点を置いており、モデルが公開されている情報のみに依存しないようにしている。送達技術サプライヤー、医薬品開発企業、デバイスおよびパッケージング関連のステークホルダー、医療分野の専門家など多様な対象者と対話し、規制環境や普及状況の違いを反映するため、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたって調査対象を分散させている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | 最高経営幹部(CXO):20% | アジア太平洋地域:38% |
| 中位層:40% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ地域:36% |
| 中小規模プレイヤー:21% | マネージャー:41% | 南北アメリカ地域:26% |
市場規模の算定と予測
市場規模の算定は、国レベルの医薬品支出シグナル、治療ミックスの変化、および有効な送達システムを使用する新規製品とライフサイクル管理製品の割合を用いて投与経路別需要を再構築するトップダウンアプローチから始まる。その需要プールを送達モード別に分割し、送達プラットフォームプロバイダーのサンプル収益集計や一部の高視認性フォーマットに対する平均販売価格×数量の近似値など、選択的なボトムアップ検証によって合計値を精査する。
成長曲線に大きく影響する主要インプットには、バイオロジクスおよび複雑な治療薬のシェア、慢性疾患治療の数量、注射剤と非注射剤の比率、配合製品に対する規制の勢い、ならびに病院対自己投与環境におけるプラットフォーム固有の普及状況が含まれる。予測には、普及速度に関する専門家の見解に裏付けられたシナリオ分析を用いており、製造スケーラビリティ、デバイス互換性、または償還の浸透の遅れなど、制約が顕在化した場合にはベースケースを調整する。小規模な地域でボトムアップデータが不足している場合は、比較可能な市場に基づいた普及率の前提条件によってギャップを補完し、フォローアップ通話で再確認する。
データ検証と更新サイクル
最終数値の承認前に、医療費支出動向、発表済みの製品承認、および投与経路レベルの成長パターンなど、独立した複数のシグナルによる三角測量を通じてアウトプットを検証する。大きな乖離が生じた場合は、前提条件、通貨タイミング、および成長ドライバーを再検証する追加レビューを実施し、変化が構造的なものと判断された場合は回答者に再連絡することもある。
レポートは年次サイクルで更新され、及または価格の見通しを変える可能性のある重大なイベントが発生した場合には中間更新を行う。納品前に最新のリリースおよび政策変更の最終確認を行い、最新の市場状況を反映した見解を提供する。
Mordor Intelligenceの新規薬物送達システム市場規模と他の公表推計値との比較
新規薬物送達システムの公表値がしばしば一致しないのは、調査範囲の境界線の引き方が異なり、その後の計算が異なる需要指標と価格ロジックに従うためである。また、ある調査が異なる基準年、より速い普及曲線、またはより低頻度の更新サイクルを使用している場合にも差異が生じる。
主な乖離の原因は、推計が医薬品の全価値を計上しているか、送達技術と有効成分のみを計上しているかという点にある。Mordor Intelligenceのアプローチでは、有効なプラットフォームを必要としない広範な医薬品売上を混在させることなく、投与経路およびモード全体にわたって新規送達システムに紐づく収益を計上している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 3,116.5 ビリオン 米ドル(2026年) | |
| 業界出版社A | 897.4 ビリオン 米ドル(2025年) | プラットフォームおよびデバイス対応の送達価値に傾いた、より狭い収益レンズを使用しており、基準年が早いため、同等の調査範囲で比較した場合に合計値が低くなる。 |
| グローバル出版社B | 1,449.9 ビリオン 米ドル(2025年) | 異なるセグメンテーション区分と基準年を適用しており、調査範囲は特定の送達メカニズムに近いと見られ、投与経路およびモードをマッピングしたモデルで捕捉される広範な投与経路レベルの普及を過小評価する可能性がある。 |
表中の乖離は主に調査範囲と基準年の選択によって説明され、次いで普及と価格が予測にどのように反映されるかによって説明される。明確な投与経路需要シグナルに紐づいた構築を維持し、サプライヤー側の近似値で相互確認することで、最終数値は追跡可能な状態を保ち、前提条件が更新された際に再現しやすくなっている。


レポートで回答される主要な質問
新規薬物送達システム市場は2026年にどの程度の売上水準に達しますか?
当セクターは2026年に3,116億5,000万米ドルを生み出し、2031年までに4,178億8,000万米ドルに上昇すると予測されています。
2031年までに最も早く成長する投与経路はどれですか?
植込み型システムはCAGR 8.72%を記録すると見込まれており、他の経路を上回っています。
スマート・コネクテッドデバイスはどの程度の速さで進展しますか?
この技術セグメントは、データ対応プラットフォームが普及するにつれ、2026年から2031年にかけてCAGR 9.18%を見込んでいます。
どの治療領域が2025年の売上をリードしますか?
腫瘍学用途は2025年のセクター売上の33.05%のシェアを保有しています。
どの地域が最も高い予測成長を示しますか?
アジア太平洋は医療アクセスの拡大を背景に、2031年までにCAGR 10.66%を見込んでいます。
どのドライバーがCAGRの押し上げに最も貢献しますか?
バイオロジクスおよび大分子薬物の採用が予測CAGRに約+2.1パーセントポイントを加算しています。
最終更新日:



