
GCC建設機械レンタル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
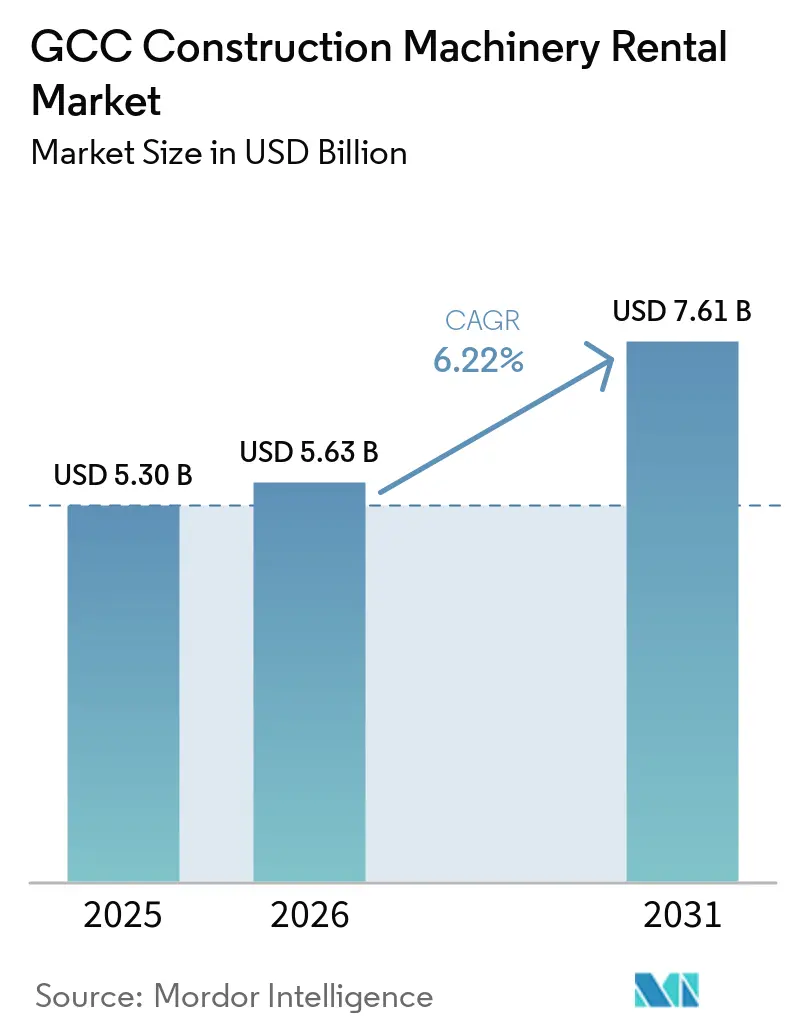
| 基準年の市場規模 (2025) | 5.30 十億米ドル |
| 市場規模 (2026) | 5.63 十億米ドル |
| 市場規模 (2031) | 7.61 十億米ドル |
| 成長率 (2026 - 2031) | 6.22 % |
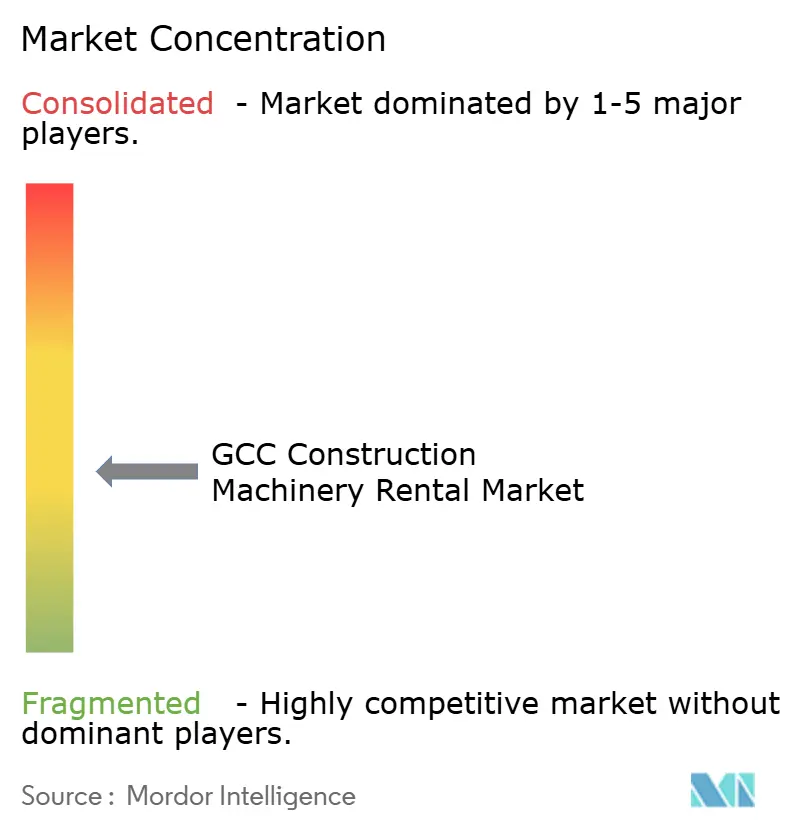
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCC建設機械レンタル市場分析
GCC建設機械レンタル市場規模は2025年に53億米ドルと評価され、2026年の56億3,000万米ドルから2031年には76億1,000万米ドルに達すると推定され、予測期間(2026年~2031年)中にCAGR6.22%で成長する見込みです。この成長は、ビジョン主導のメガプロジェクトが調達サイクルを短縮する中で、請負業者がアセットライトモデルへ転換していること、また利ざやの縮小がペイ・パー・ユース方式の機械調達の魅力を高めていることを反映しています。デジタルフリート最適化が稼働率保証コミットメントを支える一方で、ティア4ファイナル/EUステージVの義務的輸入規制が低排出資産へのフリート更新を加速させています。サウジアラビアのNEOM、アラブ首長国連邦のデータセンター急増、およびカタールのLNG拡張が複数年にわたる需要を牽引し、過酷な砂漠環境が専門的に整備されたレンタルフリートの価値をさらに高めています。今後は、より厳格なグリーン調達基準とCOP28に連動したインセンティブにより、ハイブリッドおよび完全電動機械がGCC建設機械レンタル市場の次なる性能フロンティアとして位置づけられます。
主なレポートの知見
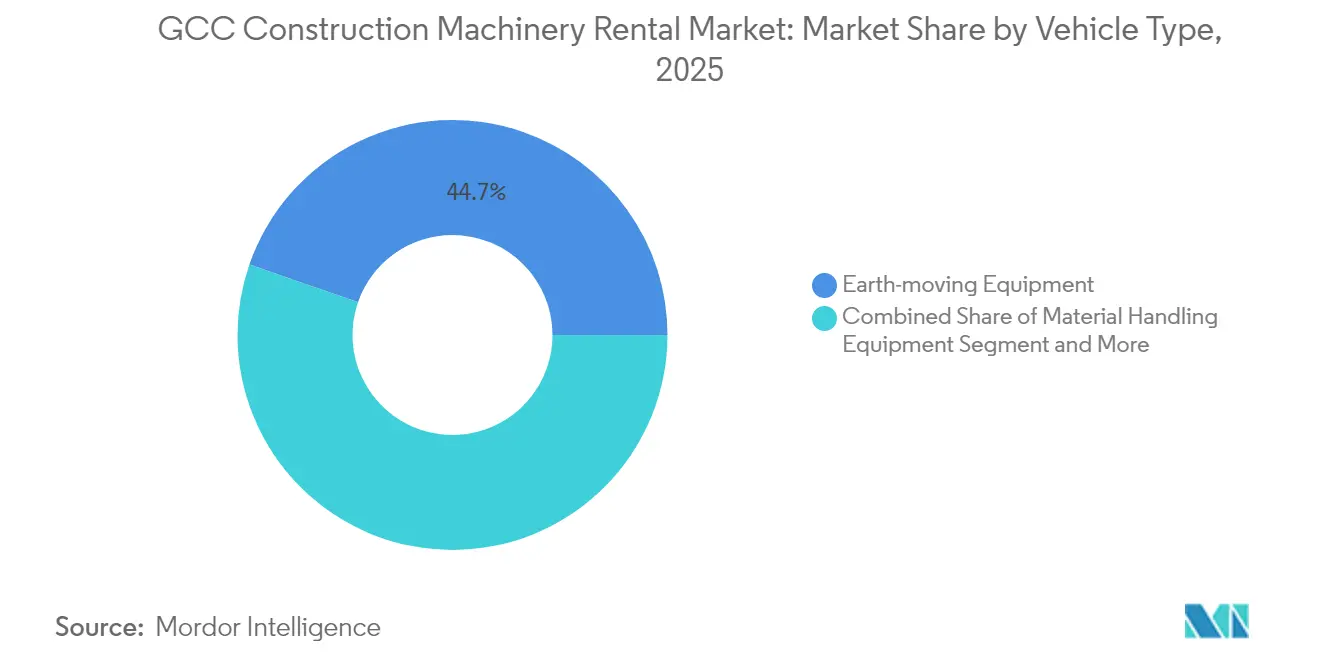
- 車両タイプ別では、土工機械が2025年のGCC建設機械レンタル市場規模の44.68%を占め、コンクリート・巻上機械は2031年にかけてCAGR6.88%で拡大しています。
- 推進タイプ別では、ICエンジン機械が2025年のGCC建設機械レンタル市場規模の87.65%を保持し、完全電動・バッテリー駆動ユニットはCAGR10.18%で成長しています。
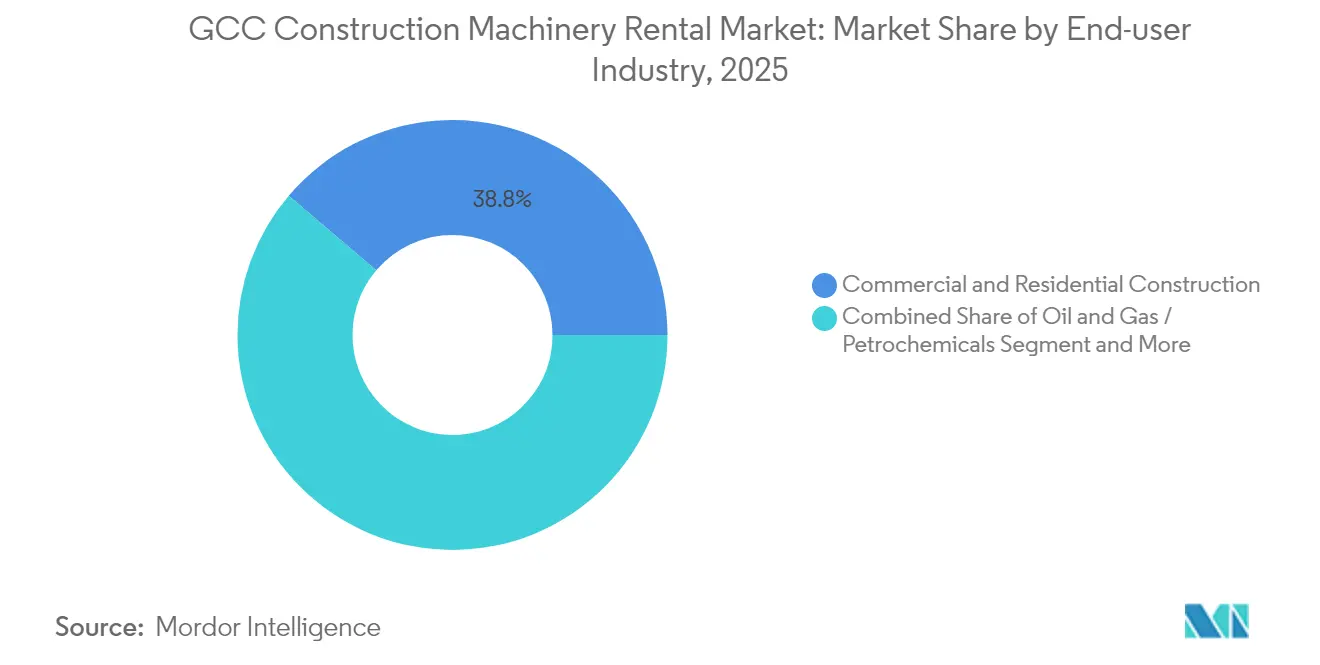
- エンドユーザー産業別では、商業・住宅建設が2025年のGCC建設機械レンタル市場規模の38.78%を占め、電力・再生可能エネルギーは2026年~2031年にかけてCAGR6.76%で拡大すると予測されています。
- 国別では、サウジアラビアが2025年のGCC建設機械レンタル市場シェアの54.52%を占め、カタールは2031年にかけて最速の7.44% CAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| GCCビジョンプログラムのもとでのインフラブーム | +1.8% | サウジアラビア、アラブ首長国連邦、カタール | 長期(4年以上) |
| データセンターおよび再生可能エネルギー建設の急増 | +1.2% | アラブ首長国連邦、サウジアラビア、オマーン | 中期(2年~4年) |
| OPEXライトモデルへのシフト | +0.9% | GCC | 短期(2年以内) |
| ティア4ファイナル/EUステージV義務基準 | +0.7% | アラブ首長国連邦、サウジアラビア | 中期(2年~4年) |
| デジタルフリート管理とテレマティクス | +0.5% | アラブ首長国連邦、サウジアラビア、カタール | 短期(2年以内) |
| COP28に連動したグリーン調達インセンティブ | +0.4% | GCC | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
GCCビジョンプログラムのもとでのインフラブーム
NEOM、レッドシーグローバル観光回廊、ドバイ2040などのメガプロジェクトが前例のない機械需要を生み出し、従来の購入サイクルをレンタル優先の意思決定へと圧縮しています。サウジアラビアの公共投資ファンドはNEOMに投資しており、一方でWolffkranとザミルの新たなジョイントベンチャーが地域プロジェクトへの供給を目指して年産150台のタワークレーン工場を建設しています[1]。アラブ首長国連邦の不動産取引は2024年に成長し、クレーンやコンクリートポンプを必要とする安定した垂直建設パイプラインを強化しています。カタールの第三次国家開発戦略は2030年までのPPP制度への投資を概説し、請負業者の資本をさらに延伸させています。オマーンのドゥクムSEZおよびバーレーンのメトロ計画にわたる長期プロジェクトリストは、ビジョンアジェンダが柔軟なフリートのニーズをいかに高めているかを裏付けています。その結果、GCC建設機械レンタル市場はメガプロジェクトのスケジューリングの変動性と設備投資規律の要件から構造的な恩恵を受けています。
データセンターおよび再生可能エネルギー建設の急速な拡大
ドバイサウスおよびサウジアラビアのキング・サルマン・エネルギーパークにおけるハイパースケールデータセンタークラスターは、精密基礎工事、プレファブモジュールの重量物搬送、および現場での継続的な電力供給を必要としています。同時に、アラブ首長国連邦の2GWアル・ダフラ太陽光発電プロジェクトやオマーンのグリーン水素特許といったユーティリティ規模の太陽光発電所は、複数年にわたって専門的な杭打ち機、クローラークレーン、および大容量テレハンドラーを必要としています[2]。レンタル事業者は砂漠環境に適した熱ストレスキットと防塵機能を備えた機械パッケージを提供し、デベロッパーの初期コストを低減させています。再生可能エネルギーが2050年を目標とした地域のクリーンエネルギー目標に向けて加速する中、専門的なレンタルフリートは厳しいコミッショニング期限を満たすために不可欠となっています。
プロジェクト利ざや縮小を背景とした請負業者のOPEXライトモデルへのシフト
サウジアラビアにおける公共部門の支払いサイクルおよび散発的な変更発注の承認が運転資本を圧迫し、請負業者を直接購入から遠ざけています。金利の上昇とバーゼルIIIの融資制限が機械所有のハードルレートを引き上げ、ALECエンジニアリングなどの企業が流動性確保を優先する方向へと向かわせています。レンタルにより減価償却、維持管理、および転売リスクがフリートオーナーに移転し、稼働率保証条項がプロジェクトスケジュールを守ります。アイドルタイム報告から生産性ダッシュボードに至るテレマティクスデータの収益化が、機械コストをプロジェクトの資金流入と連動させるパフォーマンスベースの請求構造を支え、レンタルの魅力をさらに高めています。
ティア4ファイナル/EUステージV義務的輸入基準(アラブ首長国連邦およびサウジアラビア)
2024年より、ドバイの税関当局はディーゼル機械に対して認定後処理システムの搭載を義務付けており、粒子物質の排出基準を満たせないTier 3フリートの更新が進んでいる [3]。コンプライアンス対応のアップグレードにより購入コストが上昇する一方、UAE建設機械レンタル事業者は大規模フリートにわたってプレミアムコストを償却し、DPF再生の誤操作による高額損失を防ぐオペレーター研修パッケージを組み込んでいる。その結果、建設業者はバランスシートへの影響なくコンプライアンス適合資産を確保するためにレンタルを採用し、地域の販売代理店はアフリカの二次市場に向けた下取りプログラムを加速させている。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 中国系レッサーによる価格競争の激化 | −1.1% | GCC | 短期(2年以内) |
| 公共メガプロジェクトのプロジェクト遅延 | −0.8% | サウジアラビア、カタール、クウェート | 中期(2年~4年) |
| 認定オペレーターの不足 | −0.6% | GCC | 長期(4年以上) |
| 気候ストレスによる減価償却の加速 | −0.4% | GCC | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国OEMアフィリエイト系レッサーによる価格競争の激化
山東省を拠点とするクレーンメーカーがゼロ金利融資をレンタルオファーとバンドルし、ダンマームおよびジェベルアリに地域部品保管ハブを拡充しながら地域の既存事業者を価格で下回っています。その統合モデルは国内工場からの大量調達を活用し、欧州調達フリートに依存するオペレーターの利ざやを圧迫しています。厳格なサウジアラビアのローカライゼーション規則が確立されたプレーヤーを優遇しているものの、価格感応度の高い中堅請負業者は中国系の代替手段に引き寄せられ、既存事業者がテレマティクス対応稼働率保証と付加価値研修を強調せざるを得ない状況をもたらしています。
公共部門メガプロジェクトにおけるプロジェクト遅延と支払い滞留
リヤドメトロ延伸の修正およびクウェートの空港ターミナルの再交渉が完工スケジュールを契約期間を超えて押し延ばし、部分的に動員されたサイトで機械がアイドル状態になっています。レンタル企業はフリートの稼働率低下を吸収しながら信用を延伸しなければならず、収益が侵食されています。カタールのワールドカップ後のプロジェクト優先順位の見直しも同様に資本集約的フェーズを先送りし、巻上カテゴリー全体の需要にギャップをもたらしています。効果的な売掛金管理と複数国にわたる分散配置が防御策として浮上しているものの、物流面での追加的な複雑さを伴います。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
土工機械がインフラ急増を牽引土工資産は2025年のGCC建設機械レンタル市場規模の44.68%を占め、NEOMの回廊、アラブ首長国連邦の貨物鉄道延伸、およびカタールのガス処理プラットフォームのための大規模土工事業を背景に成長しています。ブルドーザーのデジタルブレード制御と3D-GPS誘導グレーダーは厳しいプロジェクト工期に対する高い生産性を支え、請負業者が所有リスクなしに最新ファームウェアを求めてレンタルを採用する動きを強化しています。マテリアルハンドリングクレーンはオマーンのドゥクム港拡張で勢いを増し、コンクリートポンプとプレーシングブームはリヤド・ブールバードおよびドバイ・クリーク沿いの高層ビルクラスターの増加によりCAGR6.88%を記録しています。
レンタル企業はOEMテレマティクスをダッシュボードに統合して複数サイト間で機械を最適配置し、稼働率を向上させてダイナミック・プライシングモデルを支援しています。GCC建設機械レンタル市場は、認定オペレーター、4時間以内のメンテナンス対応、および現場部品保管を含むバンドルサービスパッケージから恩恵を受けています。請負業者は時間単位の機械レートよりも掘削1立方メートルあたりの総プロジェクトコストをベンチマークするようになり、パフォーマンス指標を組み込んだレンタル契約へのシフトを固定化しています。
注記: 全個別セグメントのシェアはレポート購入後に確認可能
推進タイプ別:
電動化への移行が加速ICエンジン機械は2025年に87.65%の支配的シェアを維持しているものの、電動スキッドステア、ミニ油圧ショベル、およびラフテレンフォークリフトは、自治体が住宅地周辺の排気ガスと騒音規制を強化する中でCAGR10.18%を記録しています。レンタル企業はハイブリッド発電機で駆動するモバイル充電トレーラーを配備し、航続距離に関する不安を軽減しながら柔軟な現場電力を確保しています。バッテリーエネルギー密度が300Wh/kgを超え、30トン油圧ショベルでの8時間稼働サイクルが可能になる2030年までに、GCC建設機械レンタル市場におけるバッテリー電動モデルのシェアは成長する見込みです。
ハイブリッドドライブのバリアントは、分散した物流パーク全体で稼働するテレハンドラーやナックルブームリフトに特に有効な移行期ソリューションとして台頭しています。予測分析がハイブリッドとディーゼルのバリアント間の燃料消費量を比較し、請負業者を最適な持続可能性とコストのトレードオフへと導いています。リース条件には二酸化炭素削減目標が組み込まれており、検証済みテレメトリーがティア3ベースラインフリートに対して排気削減を実証した後、レンタル料金が低下する仕組みとなっています。
エンドユーザー産業別:
再生可能電力が専門的需要を促進商業・住宅建築は2025年に38.78%のシェアで最大のレンタル利用セグメントにとどまり、ドバイの大規模な不動産取引とホテルキー数百室以上を含むサウジアラビアのギガプロジェクトに支えられています。それにもかかわらず、電力・再生可能エネルギーは地域が15GWの太陽光発電容量を追加し、グリーン水素パイロット事業を加速させる中でCAGR6.76%という最速成長セグメントとなっています。
ノースフィールドLNGのパイプラインインフラ、オマーンのドゥクム製油所、およびアラブ首長国連邦のADNOCアンモニア輸出ターミナルは、一般的にレンタルプールを通じてのみ入手可能な専門的なパイプレイヤー、真空リフトトレーラー、およびモジュラートランスポーターシステムに依存しています。そのため、GCC建設機械レンタル産業はセクター固有のサイクルに合わせてフリートミックスを調整し、住宅ブームと発電所建設の複数年にわたるサイクルのバランスを取っています。
注記: 全個別セグメントのシェアはレポート購入後に確認可能
地理的分析
サウジアラビア建設機械レンタル市場
サウジアラビアは2025年に54.52%のシェアを占め、GCC建設機械レンタル市場の中核を担っており、NEOM、キディヤ、ザ・ライン地区にまたがる大規模なプロジェクトパイプラインによって支えられている。政府契約において最低25%のサウジ製コンポーネントを義務付けるローカライゼーション規定は、国内組立パートナーを持つレンタル企業に有利に働いており、その好例として年間150基を目標とするWolffkran-Zamilタワークレーン工場が挙げられる。
GCC建設機械レンタル市場
アラブ首長国連邦は地域の商業ハブとしての役割を活かし、不動産取引と堅固な物流インフラを背景に、首長国間での迅速な機械再配備を可能にすることで重要な地位を占めている。UAEのネットゼロ憲章は、環境許認可の迅速化を通じてバッテリー電気式コンパクト機械の採用を促進し、ハイブリッド対応フリートの国内シェアを押し上げている。 カタールは2031年までに7.44%のCAGRで最も急成長する市場であり、複数の計画プロジェクトおよびLNGの優位性を延伸するノースフィールド生産持続可能性フェーズ2と連動している。オマーン、クウェート、バーレーンは合わせて地域収益の安定したシェアを担っており、オマーンのドゥクムSEZだけでも輸送・石油化学工事への投資を呼び込み、ロングリーチ掘削機や重量物運搬リグの需要を生み出している。2024年末以降の政策主導による金融緩和は借入コストを低下させ、GCC全6か国における建設着工とレンタル普及率を間接的に押し上げている。
規制環境
GCC全域における建設機械レンタルを形づくる規制は、(i)工事現場における安全性、(ii)輸入機器の製品適合性、(iii)大型車両の走行適格性に関する制約を中心としている。ドバイでは、建設作業の安全に関する2025年勅令第(19)号が、建設安全実施規範への準拠を義務付けており、これは請負業者およびエンジニアリング会社を拘束し、記録された保守、検査、安全操作手順を通じてレンタル事業者の運用基準を高めている。
サウジアラビアは、重機規制センター(2021年4月設立)や税関通関で用いられるSABER適合性システムを含むSASOを通じて、多くの機械カテゴリーの市場アクセスを管理している。2025年1月1日から、輸入建設機械にはSABER適合性証明が義務付けられ、適用される技術規制はSASO ISO 12100やSASO ISO 3471(ROPS)などの安全基準を参照しており、より新しく規制に準拠したレンタル車両群への移行を後押ししている。UAEでは、2023年連邦勅令第(12)号および2023年閣議決定第138号が大型車両の重量および寸法を規制しており、ローベッドトランスポーター、大型トラック、および過大寸法機器の移動に関するレンタル利用に影響を与えている。技術承認制度は、インフラ関連要件についてQCCなどのアブダビの機関によっても支えられている。
バリューチェーン分析
GCCの建設機械レンタルのバリューチェーンは、新品機器、部品、サービス能力を供給するグローバルOEMおよび正規地域ディーラーから始まり、次にフリート所有者(大手レンタルグループおよび専門リース会社)へ流れ、最終的には短期のスポットレンタルや稼働率保証条項付きの複数年フレームワーク契約を通じて請負業者やプロジェクト所有者に至る。ディーラーおよびサービスネットワークは、過酷な運用条件下でのフリートの準備状況を支えている。例えば、Mohamed Abdulrahman Al-Baharは、UAE、カタール、バーレーン、クウェート、オマーン全域でCaterpillarの正規ディーラーとして事業を展開し、部品の入手可能性やレンタルフリートのライフサイクルコストに影響する再生経路を支援している。
運用面での価値創出は、フリート構成(土工機械、クレーン/巻き上げ機、専門アタッチメント)、動員および重量物輸送ロジスティクス、現場保守、そしてリヤド/ジェッダやUAEの物流回廊(ジェベル・アリを含む)などのハブにおけるテレマティクス対応スケジューリングから生まれる。国境を越えた再配置やコンプライアンスチェック(輸入適合性、現場安全、輸送制限)は摩擦を生み、文書化および検査ワークフローの役割を高める。テレマティクスとIoTの統合が進むことで、稼働率管理、予知保全、成果ベースの請求が支えられる一方、SASOなどの機関からの規制圧力は、排出および安全基準に準拠した資産への更新サイクルを加速させている。
競争環境
GCC建設機械レンタル市場は中程度の断片化を呈しています。Al Faris Groupのような地域チャンピオンはクレーン専門化と垂直統合型重量物輸送ロジスティクスを活用し、Wolffkran Arabiaは高層建設請負業者向けのタワークレーンターンキーサービスに注力しています。中国OEMアフィリエイト系レッサーであるZoomlionおよびXCMGリーシングは、ダンマームおよびドバイのジョイントベンチャーデポを通じて参入し、日次レートを圧縮するバンドルファイナンスを提供しています。
デジタル差別化が次の競争の主戦場を定義しています。Al Farisは2025年にテレマティクス対応の「稼働率95%保証」プログラムを導入し、NEOMクラスター全体の4G/5G接続性を活用しながら機械交換遅延に対する違約金を相殺しています。Wolffkran ArabiaはラフィングジブフリートにアンチコリジョンテクノロジーをBIMモデルと統合して搭載し、リヤドのキング・サルマン・パークにおけるタワークレーンのダウンタイムを削減しています。中国系参入者はAIベースの荷重モーメントインジケーターと複数年保証を武器に対抗し、低い取得コストによる短い回収期間を強みとしています。
電動機械対応能力が戦略的な堀として台頭しています。ボルボおよびJCBの地域ディストリビューターがレンタル企業と提携し、ドバイ・ロジスティクス・シティおよびリヤド工業団地に急速充電ハブを設置しています。排気規制適合フリートを保証できるオペレーターは公共入札での優先サプライヤー地位を獲得する一方、中小の独立系事業者は電動機械と充電器調達に関連する設備投資の障壁に直面しています。データセンター開発の激化が、レンタルと電力供給ソリューションを組み合わせて提供できるプレーヤーへのスケールのさらなる傾斜をもたらしています。
GCC建設機械レンタル産業のリーダー企業
-
Al Faris Group
-
Bin Quraya
-
Byrne Equipment Rental LLC
-
Zahid Tractor & Heavy Machinery Co.
-
Johnson Arabia LLC
- 注:主要企業の掲載順は順位を示すものではありません。
GCC建設機械レンタル市場 このレポートでカバーされる企業
- Al Faris Group
- Bin Quraya
- Arabian Machinery & Heavy Equipment Co. (AMHEC)
- Byrne Equipment Rental LLC
- Mohamed Abdulrahman Al-Bahar LLC
- Zahid Tractor & Heavy Machinery Co.
- Johnson Arabia LLC
- Rezayat Sparrow Arabian Crane Hire Co. Ltd.
- Abdullah H. Al Shuwayer Company
- Hertz Dayim Equipment Rental
- Wolffkran Arabia
- Al Mutawa Crane
- ACT Crane & Heavy Equipment
- Sarens Nass Middle East
- United Gulf Equipment Rentals
- Rapid Access LLC
- Kanoo Machinery Rental
市場機会と将来展望
GCCの建設機械レンタル市場における未開拓の余地は、3つの分野で広がっている。専門的な吊り上げおよびエンジニアリング輸送パッケージ、請負業者のバランスシート負担を軽減する排出基準準拠フリート更新プログラム、そしてメガプロジェクトの短縮された調達サイクルに適合するデジタル稼働率保証型契約である。サウジアラビアは地域内で最大の獲得可能プールであり、市場は既に、2~4年のプロジェクト期間と資金繰り制約を管理するための請負業者のレンタル選好を反映している。これは、保守、認定オペレーター、現場対応文書(検査記録、適合性証明書)をフレームワーク契約に組み込むことができる事業者にとっての機会を支えている。
電動化とコンプライアンス主導の調達は、保証された稼働率を維持しながらバッテリー電動小型機器と対応インフラ(工事現場充電トレーラー、デポ充電ハブ)を供給できるレンタル会社にとって、第2の収益化ルートを生み出している。証明書および文書要件の厳格化の証拠は機器のみならず建設資材にも及んでおり、湾岸標準化機構(GSO)は2026年に主要インフラおよび産業プロジェクトで使用される資材に対する相互承認および適合性マーキング制度に向けて動いている。これにより、プロジェクトへのアクセスや審査のためにエンドツーエンドのコンプライアンスおよび品質記録を管理できるレンタルパートナーの価値が高まる。統合および資本提携も、フリートの規模拡大やネットワークカバレッジの余地を開いており、GFH Financial GroupによるByrne Equipment Rentalへの過半数出資がその例であり、GCCのハブ全体で運用を標準化できるプラットフォームに対する投資家の関心の高さを示している。
最近の産業開発事情 GCC建設機械レンタル市場
- 2026年7月:Al Faris Groupは、スタジアムプロジェクトでのタワークレーン解体のためにLiebherr LTM 1750-9.1(800トン級モバイルクレーン)を配備した。この動きは、単なる機器レンタルではなく、レンタルサービスとして提供される高容量モバイルクレーンとエンジニアリング吊り上げ計画への需要を強化し、重量物吊り上げ能力および安全な実行への競争上の重点を高めている。
- 2026年2月:GFH Financial Groupは、Byrne Equipment Rental LLCの60%の過半数株式取得を完了した。この取引により、フリート拡大およびネットワークアップグレードのための資本へのByrneのアクセスが強化され、稼働率保証型フレームワークおよび複数拠点カバレッジが受注決定に影響するGCCのプロジェクトハブ全体でのプラットフォーム拡張が支えられる。この取引は、運用を標準化し地域カバレッジを拡大できるプラットフォーム事業者に対する投資家の関心を示している。
- 2024年5月:170kmのパイプラインをカバーするMaster Gas System IIIパッケージ5の一括請負契約が、Saudi Aramcoによって授与された。この受注は、複数の作業区間にわたるレンタルの土工機械、吊り上げ機器、支援機器への需要を高め、保守および物流を含む標準化されたフリートを動員できる事業者を有利にする。
GCC建設機械レンタル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、GCC諸国の顧客に対して建設機械を賃貸することで得られる収益を対象としており、資産は一定期間提供され、日次・週次・月次またはプロジェクト単位の料金体系で請求される。
対象外の範囲:機械の購入・販売収益、建設業者が自社内で使用する自己所有機械、およびレンタル請求書から切り離せない場合を除くオペレーター単独の労務費は対象外とする。
セグメンテーション概要
- 車両タイプ別
- 土工機械
- マテリアルハンドリング機械
- 道路建設・締固め機械
- コンクリート・巻上機械
- 電力・ユーティリティ発電機
- 推進タイプ別
- ICエンジン
- ハイブリッドドライブ
- 完全電動/バッテリー駆動
- エンドユーザー産業別
- 商業・住宅建設
- 石油・ガス/石油化学
- インフラ・輸送(道路、地下鉄、港湾、空港)
- 電力・再生可能エネルギー
- 産業・製造業
- 国別
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- オマーン
- バーレーン
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、確認・更新が可能なGCC建設活動のシグナルを起点とし、それをレンタル需要の牽引要因に転換することから始まった。GCC各国政府の国家統計発表や経済報告、インフレ・金利に関する中央銀行の刊行物、入手可能な税関・貿易統計、交通・公共事業当局によるインフラパイプラインの最新情報など、公開情報源を精査した。
機械分野の分析を深めるため、業界団体・標準化機関の資料や、機械稼働率・フリート生産性に関する査読済み論文も活用した。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高いビジネス報道は、レンタル浸透率、フリート更新サイクル、および一般的な価格慣行の推定に使用した。企業財務情報の有料サブスクリプションおよび輸出入の船積みレベルデータベースは、フリートの成長を検証し、大型機械の流入量をクロスチェックするために選択的に活用した。これらのデスクリサーチ情報源は例示であり、データ収集・検証・明確化を完了するために追加の公開情報源も使用した。
一次インタビューおよびサーベイ
フィールドワークは、公開情報だけでは確認が困難な価設定と稼働率のメカニズムに焦点を当て、レンタル会社、大手建設業者、プロジェクトプランナーへのヒアリングを実施した。その後、稼働可能性の制約を現場で把握しているメンテナンス担当者およびフリートマネージャーと調査結果を照合した。
回答者からの情報は、レンタル期間、季節的な稼働率の変動、長期プロジェクトにおける値引き行動、およびオペレーター付きレンタルと機械のみのレンタルの比率(両者が一つの請求項目として計上される場合を含む)に関する前提条件の精緻化に活用した。GCC全域をカバーすることで、国別のプロジェクトサイクルとコスト動向がモデルの前提条件に反映されるよう努めた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:25% | CXO:14% |
| 中位層:55% | 部門・ユニットリーダー:31% |
| 中小規模プレーヤー:20% | マネージャー:55% |
市場規模算定と予測
規模算定は、建設活動を必要機械稼働時間に結びつけるトップダウン型の需要プール構築から始まり、その稼働時間をレンタル浸透率と平均レンタル金を用いてレンタル収益に換算する手法を採用した。GCC各加盟国の国別合計を積み上げて統合し、機械ミックスが非現実的に偏らないよう主要機械グループ別にも同様のロジックを適用した。
モデルで使用した主要インプットには、建設支出の方向性とプロジェクト着工件数、種別(交通・商業・住宅・産業)ごとのアクティブプロジェクトパイプライン、フリートクラス別の標準的な機械稼働率、プロジェクト規模別の平均レンタル期間パターン、および燃料・労務・スペアパーツコストの変動に伴う日次・月次レンタル料金の実績推移が含まれる。予測は、想定されるプロジェクト実行速度と建設業者のキャパシティを基準としたシナリオ分析を用いて作成し、値引きおよびフリート増強の見通しに関する一次情報を用いて調整した。サンプリングしたレートカードに合理的な稼働率を乗じるなどのボトムアップ近似による選択的な検証を行い、公開財務情報が限られる地域の中小フリートについてはギャップ処理を適用した。
データ検証と更新サイクル
アウトプットは、建設活動の方向性、機械輸入パターン、報告されたフリート拡張計画などの独立したシグナルと照合して算出されたレンタル強度を比較することで検証し、大きな乖離が生じた場合は承認前に再検討した。数値が高すぎる、または低すぎると判断された場合は、料金前提・稼働率・プロジェクト立ち上げのタイミングを再確認し、乖離が説明できない場合は情報源に再問い合わせを行った。
レポートは年次で更新され、主要なイベントによってプロジェクトのタイムライン、資金調達条件、またはレンタル価格が大幅に変化した場合には中間更新を実施する。納品前にアナリストが主要インプットを最新の状態に確認し、クライアントが最新の指標とインタビューの知見に基づいた最新の見解を受け取れるようにしている。
Mordor IntelligenceのGCC建設機械レンタル市場規模と他の公表推計値との比較
GCC建設機械レンタルの公表数値が一致しない場合があるのは、更新タイミング、通貨換算の時期、および平均レンタル料金の更新方法が、市場のラベルが類似していても合計値を変化させる可能性があるためである。また、モデルがプロジェクト実行の実態に紐付いているか、それとも主に広範な建設成長の前提に基づいているかによっても差異が生じる。
レートデッキと稼働率の確認は同一の基準年の通貨タイミングに合わせて調整され、建設業者およびフリートマネージャーとの検証コールを通じて再テストされた。この更新主導のステップが、Mordor Intelligenceの数値をGCCのアクティブプロジェクトで実際に発行されるレンタル請求書に近い水準に保つ要因となっている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.30 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 4.28 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、公開ページでは車両グループの分類が狭く、料金構築は現在のプロジェクト実行に紐付いた日次料金・稼働率の確認よりも、設定されたCAGRへの依存度が高いと見られる。 |
| 業界出版社B | 2.50 ビリオン 米ドル(2025年) | 対象範囲が建設機械レンタルとして設定されており、高付加価値の機械カテゴリーやバンドルされたレンタル項目が過少計上される可能性があり、長期レンタルに対してより保守的な料金推移の前提が反映されている場合もある。 |
情報源間の乖離は主に、タイミングと対象範囲の境界、次いでインフレと競争的値引きのもとでレンタル料金をどのようにトレンド推計するかによって説明される。インプットをプロジェクト活動・稼働率・再確認可能なレンタルレートカードに紐付けることで、最終的な数値は再現性が高まり、新たなプロジェクトや価格情報が入手された際に照合しやすくなる。
レポートで回答されている主な質問
2026年のGCC建設機械レンタル市場の規模はどのくらいですか?
市場は2026年に56億3,000万米ドルと評価され、2031年までに76億1,000万米ドルに達すると予測されています。
GCC全体でレンタル建設機械の需要をリードしている国はどこですか?
サウジアラビアは6,800億米ドルのプロジェクトパイプラインに牽引されて地域収益の54.52%を占めています。
現在最大のレンタルシェアを持つ機械タイプはどれですか?
土工機械は、大規模な整地、掘削、および現場準備作業を背景に44.68%のシェアでトップとなっています。
2031年にかけての市場全体のCAGRはどのくらいと予測されていますか?
GCC建設機械レンタル市場は2026年~2031年にかけてCAGR6.22%で成長すると予測されています。