
GCCカーレンタル市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
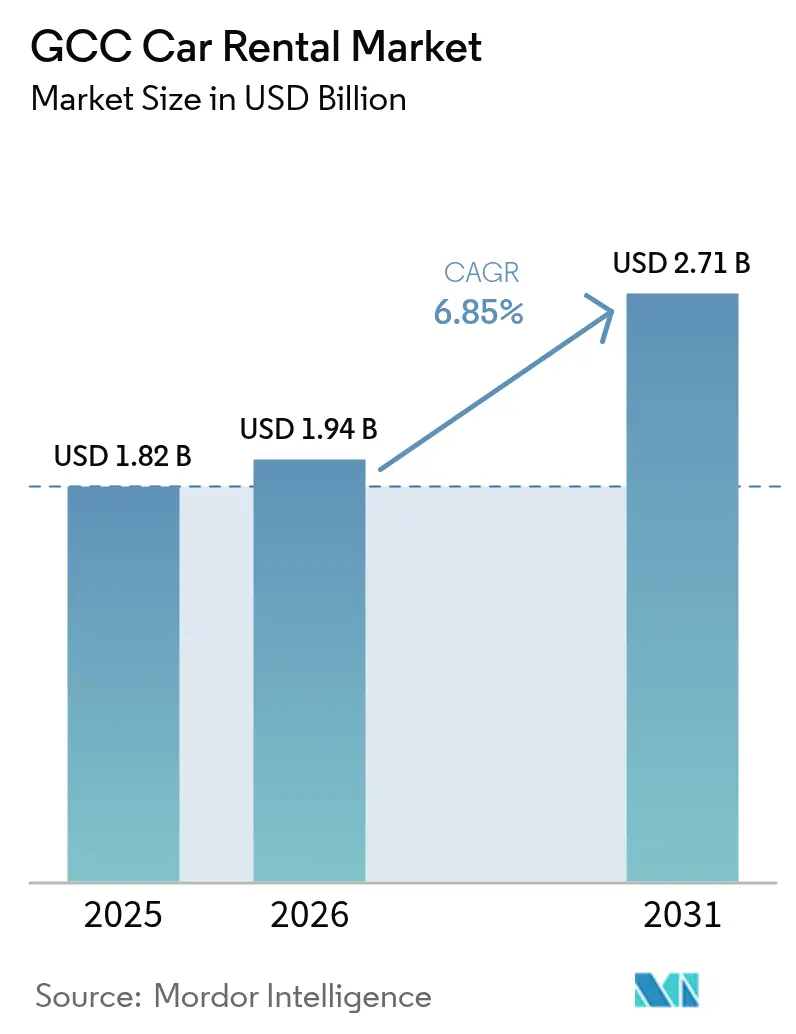
| 基準年の市場規模 (2025) | 1.82 十億米ドル |
| 市場規模 (2026) | 1.94 十億米ドル |
| 市場規模 (2031) | 2.71 十億米ドル |
| Growth Rate (2026 - 2031) | 6.85 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCCカーレンタル市場分析
GCCカーレンタル市場規模は、2025年のUSD 18億2,000万から2026年のUSD 19億4,000万へと成長し、2026年〜2031年にかけて6.85%のCAGRで、2031年までにUSD 27億1,000万に達すると予測されています。この成長は、当地域の観光主導型多角化への取り組み、スーパーアプリの急速な台頭、そして所有よりもアクセスを優先するという明確な志向を反映しています。航空座席供給量の拡大、国境を越えた週末旅行、および企業モビリティ予算の柔軟化が当セクターの底堅さを支えています。同時に、レンタルサービスのデジタルエコシステムおよびサブスクリプションプラットフォームへの統合が競争優位の構造を変えつつあり、電気自動車(EV)普及促進インセンティブは、車両フリートの転換に備えた事業者に新たな収益源をもたらすことが期待されています。
レポートの主要な示唆
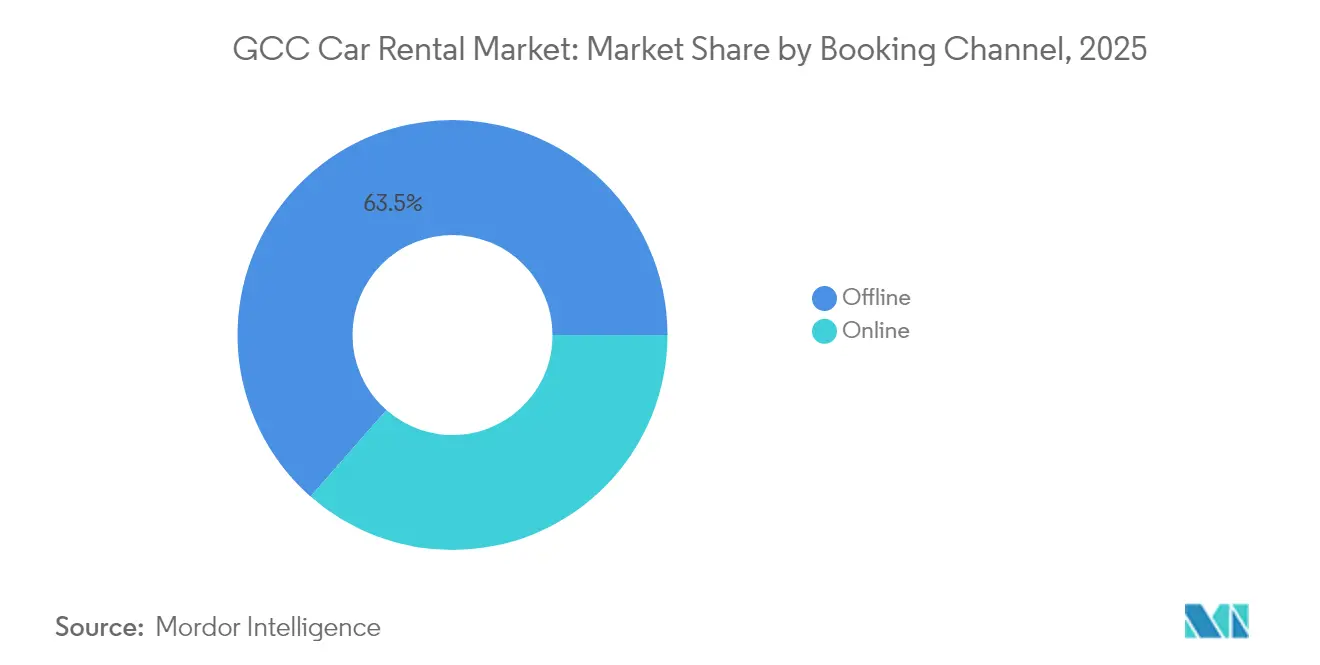
- 予約チャネル別では、オフラインカウンターが2025年のGCCカーレンタル市場シェアの63.52%を占め、オンラインプラットフォームは2031年に向けて7.18%のCAGRで成長する見通しです。
- レンタル期間別では、短期予約が2025年のGCCカーレンタル市場規模の70.74%を占め、長期レンタルおよびオペレーティングリースは2026年〜2031年にかけて7.46%のCAGRで拡大する見込みです。
- 車両タイプ別では、セダンが2025年にシェア38.12%でGCCカーレンタル市場を主導しており、SUVおよびラグジュアリーモデルは2031年に向けて最速の6.98%のCAGRが見込まれています。
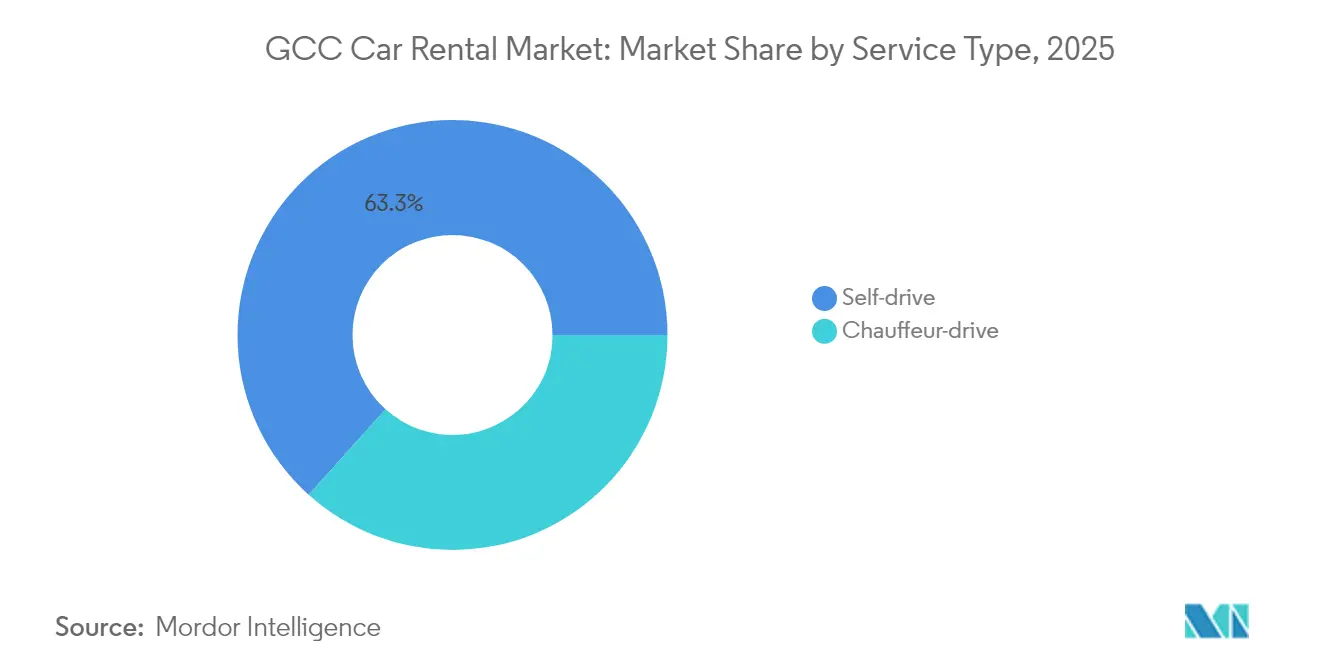
- サービスタイプ別では、セルフドライブレンタルが2025年のGCCカーレンタル市場シェアの63.34%を占め、2031年に向けて7.55%のCAGRで拡大しています。
- エンドユーザー別では、個人が2025年のGCCカーレンタル市場シェアの48.21%を占めましたが、法人セグメントは2031年に向けて7.24%のCAGRで上回る成長を見せる見込みです。
- 国別では、アラブ首長国連邦が2025年のGCCカーレンタル市場シェアの39.58%をリードし、サウジアラビアは2031年にかけて最速の7.42%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
GCCカーレンタル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への(〜)%影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 観光の回復 | 1.8% | アラブ首長国連邦、サウジアラビア、カタール | 中期(2〜4年) |
| 政府のビジョンプログラム | 1.5% | サウジアラビア、アラブ首長国連邦、カタール | 長期(4年以上) |
| デジタルアグリゲーションプラットフォームの台頭 | 1.2% | グローバル(アラブ首長国連邦およびサウジアラビアが主導) | 短期(2年以内) |
| ギグエコノミーによる柔軟なモビリティ需要 | 0.9% | アラブ首長国連邦、サウジアラビアがコア、クウェートへの波及 | 短期(2年以内) |
| EV普及促進インセンティブ | 0.7% | アラブ首長国連邦、サウジアラビア | 長期(4年以上) |
| 国境を越えた片道レンタル | 0.4% | アラブ首長国連邦〜オマーン、サウジアラビア〜バーレーン回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
観光の回復とメガイベントのパイプライン
湾岸諸国政府はフォーミュラ1レースやワールドカップなどのグローバルスペクタクルのカレンダーを同期させており、それぞれが予測可能な需要急増をもたらし、レンタル企業はダイナミックプライシングと車両フリートの再配置によって対応しています。サウジアラビアが掲げる2030年までに年間1億5,000万人の訪問者を受け入れるという目標と、アラブ首長国連邦が目指す4,000万人の宿泊滞在者数が、長期的な需要の可視性を支えています。ドバイは2024年上半期に930万人の訪問者を迎え、前年同期比9%増となり、これを受けてDubizzleは流入客を取り込むための専用アグリゲーションサービスを開始しました。[1]ドバイ経済観光局、「ドバイ観光パフォーマンス 2024年上半期」、det.gov.ae 2022年ワールドカップにおけるカタールの経験は、上振れリスク(Careemが国境を越えたライドサービスを一時的に拡大)と、イベント終了後の下振れリスクの両面を明らかにしました。空港やエンターテインメント施設への継続的な投資は、カーレンタルを訪問者経済にとって不可欠なインフラとして定着させています。
インバウンドモビリティを後押しする政府のビジョンプログラム
サウジビジョン2030およびUAEエネルギー戦略2050に組み込まれた政策フレームワークは、観光と持続可能性の目標を規制上の明確性と組み合わせています。サウジアラビアの交通省はリース仲介業者に関する規則を成文化し、スケール化を可能にする一方、カタールとバーレーンはそれぞれ710万人および1,410万人の訪問者目標を公表しています。[2]サウジアラビア交通省、「車両リースおよび仲介業者活動に関する規制 2025年」、mot.gov.sa アラブ首長国連邦当局はGCC免許を相互承認することで国境を越えたモビリティを簡素化し、観光客の対象プールを拡大しています。ハイブリッドまたは電気フリートを優遇する調達ガイドラインは事業者に車両の環境化を促しており、これはESG指標を追求する法人顧客にも訴求しています。
デジタルアグリゲーションプラットフォームとスーパーアプリの台頭
Careemのようなスーパーアプリは現在、Swappとのカーレンタルパートナーシップを含む十数種のサービスをバンドルしており、顧客獲得コストを抑制しながら単一インターフェース内にユーザーを囲い込むことで稼働率を向上させています。DubizzleのDubiCarsとの統合により、オンライン自動車マーケットプレイスで合計73%のシェアを活かした2024年10月のサービス展開は、プラットフォームエコノミクスの威力を示しています。直近でUSD 190万の資金調達を受けたサブスクリプション専門のinvygoは、柔軟なアクセスモデルへの消費者の親和性を示しています。小規模事業者は多額のマーケティング費用を掛けずに知名度を獲得できる一方、大手ブランドはプラットフォームが借り手と顧客の間に割り込み、ブランドエクイティを商品化するにつれ、マージン圧力に直面しており、自社の直接消費者向けチャネルを強化しない限りこの構造は変わりません。
ギグエコノミーによる柔軟なモビリティ需要
200万回のトリップを超え、Cultiv8およびOman Holding InternationalからUSD 500万を調達したUdriveは、都市交通を再構成するマイクロレンタルの波を象徴しています。リヤドやジェッダの若い専門職はデリバリーやライドシェアの仕事のためにサブスクリプションモデルを活用し、車両を収入創出ツールとして位置づけています。分単位の料金制は日次レンタルとライドヘイリングの間の費用格差を埋め、フルシフトではなくバーストで働くドライバーのコストを最適化しています。MENAのライドシェアセクターは2028年に向けて指数関数的に成長すると予測されており、ドライバーが自家用車、レンタル、オンデマンドリースを使い回す中で、インクリメンタルなレンタル需要に直結しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの(〜)%影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高額な保険料 | -1.1% | アラブ首長国連邦、カタール、クウェート | 短期(2年以内) |
| 断片化した規制ルール | -0.8% | GCC全域(国境を越えた業務が最も影響を受ける) | 中期(2〜4年) |
| 限られた中古市場 | -0.5% | アラブ首長国連邦、サウジアラビア | 長期(4年以上) |
| グローバルOTAにおけるアラビア語UXの不足 | -0.3% | GCC全域(サウジアラビアおよびアラブ首長国連邦が最も影響を受ける) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
駐在員ドライバーに対する高額な保険料
アラブ首長国連邦の自動車保険料は2024年に40%上昇し、レンタル車両の保険料は資産価値の2%から8.5%に跳ね上がりました。駐在員は現地での運転履歴が限られているため追加料金が課せられ、事業者の利益率を圧迫するか小売価格を押し上げています。GCC保険セクター全体はIFRS 17のコンプライアンスコストと再保険会社の強硬化によって推進されており、その影響は最終顧客に転嫁されています。異常気象による損失イベントは損害の深刻度を増幅させており、国境を越えた補償ニーズと組み合わさると、保険会社は複数管轄のレンタル保険料を引き上げる特約を付帯することが多くなっています。
首長国・王国をまたぐ断片化した規制ルール
ライセンス、車両仕様、および保険義務のモザイク状の規制が、事業者に各管轄ごとに個別のコンプライアンス体制を維持することを強いています。差異はアラブ首長国連邦内の首長国レベルにまで及び、サウジアラビア、カタール、オマーン、バーレーンにわたって存在し、フリートの配分と管理プロセスを複雑にしています。顧客にとっては、不均一なルールが片道レンタルの利便性を損ない、国境をまたぐと書類手続きと補償範囲がほとんど一致しないという問題が生じています。統一されたデジタル決済基準の欠如により、企業はバックオフィスシステムを二重化せざるを得ず、運営コストが上昇し、国境を越えた成長を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
予約チャネル別:オフラインの優位性が続く中、デジタルプラットフォームが加速
GCCカーレンタル市場は2025年にオフラインシェア63.52%を維持しており、初めての訪問者や対面での車両状態・保険内容の確認を好む法人予約者にとって対面インタラクションの魅力が際立っています。それでも、オンラインチャネルは7.18%のCAGRで拡大する見通しであり、60秒未満でシームレスな予約を約束するスーパーアプリがその後押しをしています。若い余暇旅行者は透明な価格設定と同一アプリ内でフライトの旅程と車の受け取りを同期できる機能を重視しており、法人モビリティマネージャーは経費管理のための予約データを統合するダッシュボードを採用し始めています。
Dubizzleの2024年10月の参入により、デジタル供給が即座に拡大し、そのマーケットプレイストラフィックを活用して観光客(ドバイは2024年上半期に930万人の訪問者を記録)をレンタル予約に誘導しました。Drifeのようなゼロ手数料の革新者は、アグリゲーターの経済性によって手数料をさらに圧縮し、伝統的な仲介業者を脅かす可能性を示しています。それでも、オフラインカウンターはカスタムパッケージ、追加保険の説明、またはその場で交渉するラグジュアリー車両へのアップグレードを求めるプレミアム予約においては引き続き優位性を発揮します。チャネルモデルの共存は、GCCカーレンタル市場が純粋なデジタル環境ではなくハイブリッドエコシステムへと進化することを示唆しています。


レンタル期間別:短期のリーダーシップが続く中、長期リースが勢いを増す
短期契約は2025年のGCCカーレンタル市場規模の70.74%を創出し、ブロック内の国境を越えて移動する休暇旅行者、出張者、および週末の買い物客に支えられています。しかし、長期・オペレーティングリースは成長においてこれを上回り、7.46%のCAGRで拡大しています。法人が減価償却費用からバランスシートを解放するアセットライトアプローチを採用するためです。地域の企業や工事請負業者は、頭数の変動に応じて増減可能な12か月契約に、メンテナンス、保険、テレマティクスをバンドルしています。
この構造的転換は、USD 190万を調達してサウジアラビアおよびアラブ首長国連邦全域でオールインクルーシブパッケージを拡大するinvyGoが主導するサブスクリプションブームに反映されています。長期顧客は日次料金よりもモビリティの総コストを優先し、予測的メンテナンスとダウンタイム保証を提供する事業者を高く評価します。短期レンタルの利用者にとっては、フリートの幅広さと空港カウンターの効率性が依然として決定的な要因です。両期間タイプの共存は、GCCカーレンタル市場が旅行者の自発的な需要に応える一方で、法人のサプライチェーンにも組み込まれていることを示しています。
車両タイプ別:スポーツユーティリティビークルカテゴリーが台頭
セダンは2025年のGCCカーレンタル市場シェアの38.12%を占め、コスト意識の高い観光客や経営幹部に好まれる燃費効率と快適性のプロフィールが支持されています。スポーツユーティリティビークルブランドは6.98%のCAGRを記録すると予測されており、可処分所得の増加と、高級車がクライアント訪問時のブランドポジショニングを強化するという法人の認識が追い風となっています。中国ブランドは2024年6月に150%の需要急増を経験し、価格と機能が合致すれば消費者が代替プレミアム提案にも開かれていることを示しました。
Mohamed Yousuf Naghi MotorsがBudgetにBMWおよびMINIモデルを供給する契約は、ハイエンドへのシフトに信頼性を付与しています。同時に、湾岸当局が充電インフラを補助することでEV普及が勢いを増しています。アラブ首長国連邦は2035年までにEV販売台数の25%を目指し、サウジアラビアは2025年までに5万基のパブリックチャージャーを設置しており、よりグリーンなレンタルフリートへの道を開いています。長期リースの顧客は多目的性(家族の遠出に十分な積載量と砂漠地形に対応した高い車高)のためにSUVをますます選択しており、都市の週末レンタル利用者は駐車のしやすさからセダンを好む傾向が続いています。
サービスタイプ別:セルフドライブが優勢、チャーファーサービスがニッチを開拓
セルフドライブは2025年のGCCカーレンタル市場の63.34%を占め、7.55%のCAGRで成長しており、訪問者が独自の旅程を設計する自由を楽しんでいることが背景にあります。この上昇は、整備されたハイウェー、英語・アラビア語併記の標識、および外国人ドライバーの不安を軽減するスマートフォンナビゲーションツールによって支えられています。チャーファードライブパッケージは規模は小さいものの、地元の知識と時間効率を重視するVIP旅行者、法人のロードショー、および富裕層個人に対応しています。
Dubai Taxi Companyの2025年〜2029年ロードマップは、タクシーメーターと数時間のハイヤーの境界をまたぐチャーファーグレードのレンタルへの拡大を示唆しています。ハイブリッドオファリングにより、同じ予約でセルフドライブとプロドライバー追加オプションを切り替えることが可能となり、変化する日程に合わせてサービスを提供できます。その結果、GCCカーレンタル市場は事業者にとって、繰り返し訪問の際にエコノミーセルフドライブからエグゼクティブチャーファーサービスへと顧客を価値の高いサービスへと誘導する機会を提供しています。
エンドユーザー別:個人が優位、法人が勢いを増す
個人は2025年のGCCカーレンタル市場シェアの48.21%を占め、湾岸経済における観光の重みを反映しています。しかし、法人および中小企業ユーザーはより急峻な7.24%のCAGRを示しており、減価償却する車両フリートを所有する代わりにレンタルコストを費用計上できるポリシーが後押しとなっています。Enterprise MobilityのUSD 380億のグローバル収益は、外部委託による車両管理への需要の大きさを裏付けています。GCCカーレンタル産業内では、大規模な建設・エネルギープロジェクトが契約にレンタル条項を盛り込み、資本投下なしに現場スタッフ専用のフリートを確保しています。
ギグエコノミーの成長はさらなる変化をもたらしており、フリーランスドライバーがピーク需要の時間帯にのみ車両をレンタルし、個人と法人という明確な区分を歪めています。政府機関は外交イベント用の電気セダンなどの専門フリートをオーダーすることがあり、全体のフリートミックスに影響を与えるニッチな注文を創出しています。これらの証拠は、事業者が小売ボリュームと件数は少ないが高価値の法人アカウントの両方を管理しなければならない成熟した市場を指し示しています。
地域分析
アラブ首長国連邦は2025年の収益の39.58%をリードし、ドバイの「デスティネーション2030」観光ブループリントとMICEの拠点としてのアブダビの地位を活かしています。2024年上半期の訪問者流入は前年同期比9%増となり、空港拠点での高い車両稼働率を支えましたが、保険料が40%上昇し、価格モデルに挑戦をもたらしました。当局はGCC免許を相互承認することで国境を越えた摩擦を軽減しており、この政策により一部のサウジアラビアおよびクウェートの観光客は到着後にセルフドライブを選択するよう誘導されています。一方、電気自動車インセンティブ(サリクの通行料引き下げや電気自動車の無料駐車を含む)は、事業者が一部フリートに電池式電気セダンを試験導入するよう促しています。
サウジアラビアは最速の7.42%のCAGRを示しており、大規模なインフラ投資とリース仲介業者のための正式な規制体制を組み合わせたビジョン2030が牽引しています。プレミアム嗜好の進化は、Mohamed Yousuf Naghi MotorsがBudgetに供給するBMWおよびMINIユニットの調達に見られ、同国のラグジュアリーへの需要を浮き彫りにしています。EVの勢いは2025年までに5万基のチャージャーが設置される予定で高まっており、invygoのようなライドサブスクリプションアプリはリヤドを柔軟なアクセスモデルのテストベッドとして活用しています。
カタール、クウェート、オマーン、バーレーンは、それぞれ観光と多角化アジェンダを持ちながら全体像を形成しています。カタール観光局は2024年を好調に締めくくり、グローバル観光における同国の高まる地位を示しました。年末の訪問者数は507万6,640人という注目すべき数値を記録し、2023年の404万6,281人から堅調な25%増となりました。オマーンとアラブ首長国連邦の間、またはバーレーンとサウジアラビア東部州の間の国境を越えた週末レンタルが需要のマイクロスパイクを生み出しています。しかし、保険裏書きに関する断片化したルールが自発的な予約を阻害することがあります。それでも、小規模市場のコンパクトな地理は高いフリート回転率を可能にし、規制上のニュアンスを習得した企業の運営コストを抑制しています。
規制環境
GCC全域における規制は、賃貸契約、価格開示、車両適格性に影響を与える国別、場合によってはエミレート(首長国)レベルの許認可、許可、データ報告要件によって形成され続けている。サウジアラビアでは、運輸総局(TGA)が主要な規制当局であり、2025年の電子ブローカー申請および運用基準に関する主要な更新に続く、2026年6月に公表された改正(理事会決定9/2 TR/4/2026)を含め、個人向け自動車賃貸およびブローカー業務に関する施行規則を継続的に更新している。これらの変更は、事業者が電子契約やプラットフォーム参加を含む規制当局定義の要件に車両運用プロセスを整合させなければならないコンプライアンス環境を強化するものである。
UAEでは、ドバイ道路交通局(RTA)が、2017年閣僚評議会決議第47号に基づく許可の取得と、活動の追跡・標準化のための輸送活動賃貸システム(TARS)の使用を賃貸事業者に義務付け、認可オフィスや契約実行に対する監督を強化している。オマーンの陸上交通法もまた車両賃貸活動の許認可を規定しており、賃貸データのオマーン王国警察(ROP)との統合、および車両検査・文書化基準の順守を義務付けている。この結果生じる多国間の枠組みは、越境ワンウェイ賃貸における準拠したIT統合、標準化された契約、保険整合の運用上の重要性を高めている。
バリューチェーン分析
GCCの自動車賃貸バリューチェーンは、事業者がOEMおよび販売代理店網(トヨタ、ヒュンダイ、日産などの高販売量ブランドを含むことが多い)から車両を調達し、銀行融資やリース構造を活用して空港、都市部、法人需要向けに車両群を拡大するフリート調達・資金調達から始まる。フリートの準備状況は次に、登録、検査、保険付保、および整備能力に依存し、OEM認定サービスセンターと専門保守パートナーが稼働率、安全コンプライアンス、残存価値管理を支えている。デジタル層はこの物理的チェーンの上に増々位置づけられ、事業者アプリ、スーパーアプリ統合、OTA型アグリゲーターを通じた予約、本人確認、決済、カスタマーサポートを包含している。
下流の実行は、準インフラとして機能する義務化されたデジタル契約および規制当局向け報告システムによって、ますます形作られている。サウジアラビアでは、TGA主導の規則が電子ブローカー業務と標準化された運用要件を重視しており、ドバイRTAは認可事業者に対し追跡・契約管理のためのTARS使用を義務付けており、API接続性、データセキュリティ、監査対応可能なワークフローがサービス提供の中核となっている。これは準拠技術スタックを持たない小規模プレーヤーにとっての参入障壁を高める一方、事業者が複数のGCC法域にわたって規制上および顧客体験上の期待に対応するのを助けることのできるプラットフォームパートナーやバックオフィスプロバイダー(テレマティクス、フリート管理ソフトウェア、決済ゲートウェイ)の役割を強化している。
競争環境
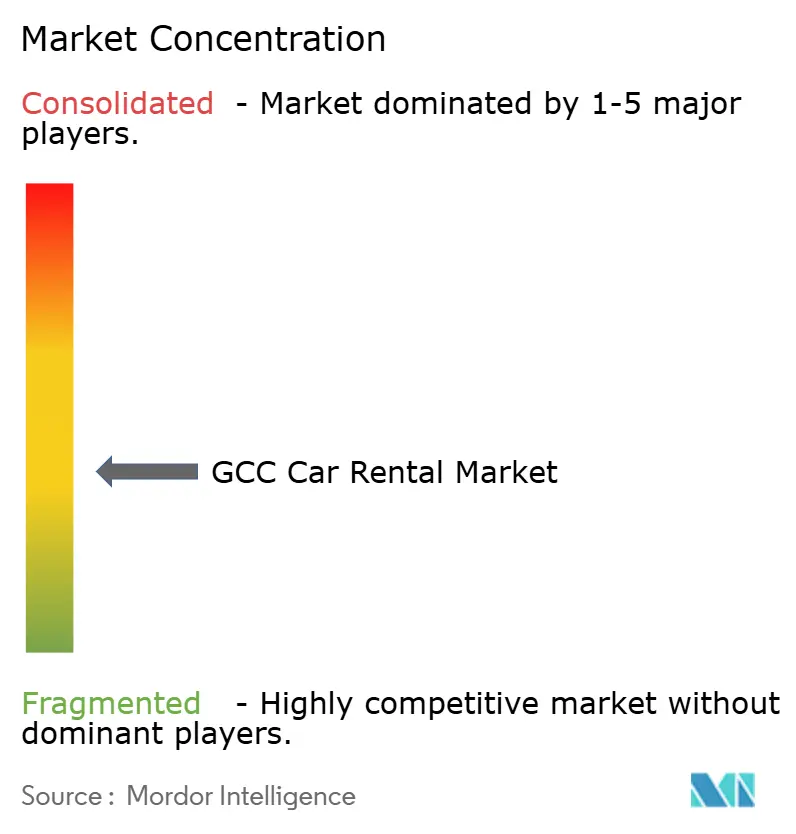
競争は中程度で断片化しています。Hertz、Enterprise、SIXTのような多国籍企業がAl-Futtaim Automall、Yelo、Thriftyなどの地域大手とせめぎ合う一方、デジタル新興企業のekarとUdriveはアプリ中心のマイクロレンタルを通じてレガシーの市場シェアを侵食しています。車両フリートの電化のタイミングを誤った既存企業にとって実行リスクは高く、Hertzが2万台のEVを売却し最高経営責任者を交代させた経験は、過度に積極的な転換の危険性を示しています。
Enterprise Mobilityのタイへの拡大は、主要グループが成長市場にノウハウを移植する野心を確認するものです。スーパーアプリ統合により、Careemのようなプラットフォーム事業者がゲートキーパーの役割を担い、顧客へのアクセスをコントロールしながらも車両フリートのリスクをパートナーに転嫁しています。
ホワイトスペースの機会は依然として存在します。アラビア語UXは未だ十分にサービスされておらず、国境を越えた片道レンタルは保険の一元化を必要とし、ギグワーカー向けの特化パッケージが潜在需要を解き放つ可能性があります。勝者となるのは、フリートマネジメントの規律をデータドリブンなプライシングと組み合わせ、顧客がすでに信頼するエコシステムの中に組み込める企業でしょう。
GCCカーレンタル産業のリーダー企業
Hertz Corporation
Yelo
Sixt SE
Avis Budget Group
Enterprise Holdings
- *免責事項:主要選手の並び順不同

市場機会と将来展望
標準化とデジタル化のプログラムは、準拠した電子契約、規制当局への報告、企業レベルのガバナンスを規模を持って運用化できる事業者にホワイトスペースを生み出している。ドバイRTAが2026年3月にTARSを通じて統一自動車賃貸契約を実施したことは、ドバイ内のすべての認可オフィスに対する契約実行を制度化し、シームレスに統合できて受取・返却時の摩擦を減らせる賃貸ブランドやアグリゲーターに有利に働く。サウジアラビアでは、購入よりリースを推奨する政府主導の取り組み(閣議決定第545号、2025年2月)が、政府機関や大企業雇用主の間での長期・オペレーティングリースパッケージのさらなる浸透を支えている。それはひいては、保守、保険管理、テレマティクスを監査可能なモビリティプログラムに統合できるプロバイダーにとっての機会を強化する。
容量拡大とプラットフォームパートナーシップも、特に観光と法人出張が主要な需要層であるサウジアラビアとUAEにおいて、流通と利用形態を再構築している。Legend Holding GroupがSwappプラットフォームに対し2,000万米ドル超相当の1,000台規模のフリートを提供することへのコミットメント(2026年5月)は、フリート規模がプラットフォーム流通と結び付けられている様子を示しており、一方Lumiがタブーク、タイフ、ジェッダに新拠点を設けサウジアラビアの20都市で44拠点に拡大したこと(2026年6月)は、進行中の拠点網拡充を強調している。EV対応運用への並行投資はもう一つの機会層を加え、ALSAYER Groupがクウェートのアル・ライにデジタルファーストのシステムと電気自動車サービス用インフラを備えた4,550平方メートルの自動車センターを開設(2026年6月)したことは、賃貸フリートに電動モデルが増える中での保守能力への需要拡大と施設能力を整合させている。
最近の業界動向
- 2026年5月:Hertzは、既存のUberとのライドシェア賃貸提携を基盤として、ドライバー主導型および自律走行型のエンドツーエンドフリート管理ソリューションを提供する関連運営会社Oro Mobilityの立ち上げを発表した。この動きは、Hertzの運営モデルを従来型賃貸からマネージドモビリティサービスへと拡大するものであり、GCC市場におけるフリート利用および法人モビリティ契約の構成方法に影響を与える可能性がある。
- 2025年11月:Udriveは、Al-Futtaim Electric MobilityおよびBYDと提携し、500台のハイブリッド電気自動車をフリートに統合した。取引はHertz B2Bリースが仲介した。この展開はアプリベースの賃貸における電動化オプションの可用性を高め、競合他社に対し、規模を持ってフリートを更新するための同等のOEMおよび販売代理店との提携確保を迫るものとなっている。
- 2024年10月:Dubizzleは自社マーケットプレイスプラットフォーム上で賃貸車集約サービスを開始し、住民や観光客の賃貸在庫へのデジタルアクセスを拡大した。この展開は、顧客獲得におけるマーケットプレイスおよびスーパーアプリ型エコシステムの役割を強化し、主にオフラインカウンターや直接来店客に依存する事業者への競争圧力を高めた。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、GCC諸国における有料乗用車賃貸サービスを対象とし、オンラインまたはオフラインの予約を通じて自走式またはドライバー付きで車両が賃貸される場合に計上され、税抜きの賃貸収益として価格付けされる。
対象範囲の除外事項:長期車両リース、ライドヘイリングおよびタクシー乗車、中古フリート車両の再販は除外する。
セグメンテーション概要
- 予約チャネル別
- オンライン
- オフライン
- レンタル期間別
- 短期
- 長期/オペレーティングリース
- 車両タイプ別
- ハッチバック
- セダン
- スポーツユーティリティビークル
- 多目的車
- サービスタイプ別
- セルフドライブ
- チャーファードライブ
- エンドユーザー別
- 個人
- 法人・中小企業
- 政府・NGO
- 国別
- アラブ首長国連邦
- サウジアラビア
- カタール
- クウェート
- オマーン
- バーレーン
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インタビューを実施する前に需要と供給の外枠を設定するのに役立った。我々は、来訪者数、空港交通発表、GCC諸国の政府観光機関や空港運営者が発表するホテル業績更新情報など、賃貸需要に影響を与える公共交通・観光指標を検証した。
また、国家統計機関、中央銀行の報告書、交通当局の発表など、公式のマクロおよびモビリティ関連情報源にも依拠した。車両導入に関連する場合には、車両輸入に関連する税関・貿易発表を確認した。市場構造の兆候については、企業の年次報告書、投資家向け説明資料、フリート追加・価格設定・利用に関する信頼できる報道を利用した。企業の収益スナップショットや企業構造の違いの正規化が必要な場合には、企業財務・インテリジェンス用の有料サブスクリプションを利用した。これらの例は網羅的ではなく、我々は入力仮定を収集、検証、明確化するために他の多くの公開情報源も確認した。
一次インタビューおよび調査
一次調査は、主要GCC諸国間の利用率、季節的価格設定、フリート構成の違いの検証に重点を置いた。これらの要因は収益を急速に変化させる可能性があるためである。我々は賃貸事業者、フリート管理者、旅行・法人モビリティ購買担当者、チャネルパートナーと対話し、予約分割、平均賃貸期間、プレミアム車両の比率に関する仮定を検証した後、モデルを地域全体で観察された運用パターンに整合させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:34% | CXO:16% |
| ミッドティア:47% | 機能/事業部門リーダー:28% |
| 小規模プレーヤー:19% | マネージャー:56% |
市場規模算定と予測
我々の規模算定は、移動・モビリティ指標を用いて需要プールを再構築するトップダウン方式から始まり、検証済みの利用率と価格設定の仮定を用いて賃貸日数と収益に変換される。国別の抽出フリート規模、典型的な利用率の範囲、車両クラス別の平均日額料金チェックなど、選択的なボトムアップ近似法によって総計を相互検証し、ギャップが判明した場合には調整を行う。
モデルで使用される主要な入力には、推定アクティブ賃貸フリート数、平均賃貸期間、季節別利用率、オンライン対オフライン予約比率、エコノミー対プレミアム車両の平均日額料金の推移が含まれる。空港、観光イベント、法人需要はUAE、サウジアラビア、より小規模なGCC市場間で異なるため、国別の重み付けは明示的に維持される。
予測にあたっては、インバウンド観光、空港処理量、市場参加者から共有された想定フリート拡大計画といった主要な推進要因のトレンド平滑化を伴うシナリオ分析を用いた。ボトムアップチェックが小規模事業者をカバーできない場合には、収益は保守的なフリートおよび利用率の帯を通じて近似され、その後追加の対話によって検証された。
データ検証および更新サイクル
モデルの出力結果は、旅行需要の変化、報告されたフリート追加、ピーク期における目に見える価格変動といった独立した指標と三角検証された。国別またはチャネル別の大きなばらつきは見直され、仮定は再検討され、季節性や通貨換算のタイミングでは説明できない不一致がある場合には回答者に再度連絡を取った。
最終承認の前に、この作業は推進要因の論理チェック、単位の整合性、前年比の変動チェックを含む複数段階の内部レビューを経る。報告書は年次で更新され、主要な政策変更、急激な観光変動、フリート供給の顕著な変化など重大な事象が発生した場合には中間更新が行われる。提供の直前には、最新の入手可能な情報を反映していることを確認するための最終確認を行う。
他の公開推定値と比較したMordor IntelligenceのGCC自動車賃貸市場規模
GCCの自動車賃貸に関する公開市場値は、サービス範囲と収益項目が常に同一ではないこと、および利用率と日額料金に関する仮定が国や季節によって異なることから、大きく異なって見えることがある。差異は、通貨換算の処理方法や、基準年が通常の観光年か回復年を反映しているかによっても生じる。
一部の外部推定値には、賃貸に隣接する長期リース型の収益やより広範なモビリティサービスが組み込まれているため、総数が急速に拡大する。Mordor Intelligenceでは、短期自動車賃貸収益のみが計上され、リース、ライドヘイリング、車両再販収益は総額から除外され、需要プールを賃貸日数および平均日額料金と整合的に保つ。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.82 B (2025) | |
| 業界レポートA | USD 3.75 B (2025) | 賃貸を隣接するリース型サービスと組み合わせ、より広範な収益定義を使用する傾向がしばしば見られ、賃貸日数ベースのモデルと比較して総数が膨張する可能性がある。 |
| 業界ブログB | USD 1.80 B (2025) | 通常、利用率、季節性、価格設定の仮定に関する可視性が限られたまま見出し数値を再掲載する傾向があり、国別・チャネル別の相互検証時の追跡可能性を低下させる。 |
この差異は主に、何が賃貸収益として計上されるか、そして需要プールがフリート利用と平均日額料金にどの程度一貫して結び付けられているかによって説明される。除外事項を明示的に保ち、インタビューを通じて利用率と価格設定を確認することで、得られる総計は観察可能な旅行およびフリートの兆候とより整合させやすくなる。


レポートで回答されている主要質問
GCCカーレンタル市場の現在の規模はどれくらいですか?
GCCカーレンタル市場は2026年にUSD 19億4,000万と評価されています。
市場はどの程度の速さで成長すると予測されますか?
収益は6.85%のCAGRで成長し、2031年までにUSD 27億1,000万に達すると予測されています。
GCC諸国の中でどの国が最大の市場シェアを持っていますか?
アラブ首長国連邦が2025年のシェア39.58%でトップです。
どの予約チャネルが最も急速に成長していますか?
オンラインプラットフォームは7.18%のCAGRで拡大しており、依然として優位なオフラインカウンターを上回っています。
最も強い将来的な勢いを示すレンタル期間セグメントはどれですか?
長期・オペレーティングリースは、企業がアセットライトのフリート戦略にシフトするにつれて7.46%のCAGRで成長すると予測されています。
電気自動車はGCCのレンタルフリートにどのような影響を与えていますか?
政府のインセンティブと充電ステーションの整備が事業者にEVの統合を促しており、総保有コストを低減しながら新たな収益機会を開いています。
最終更新日:



