
ゲーミングアクセサリー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 14.39 十億米ドル |
| 市場規模 (2031) | 23.14 十億米ドル |
| 成長率 (2026 - 2031) | 9.96 % |
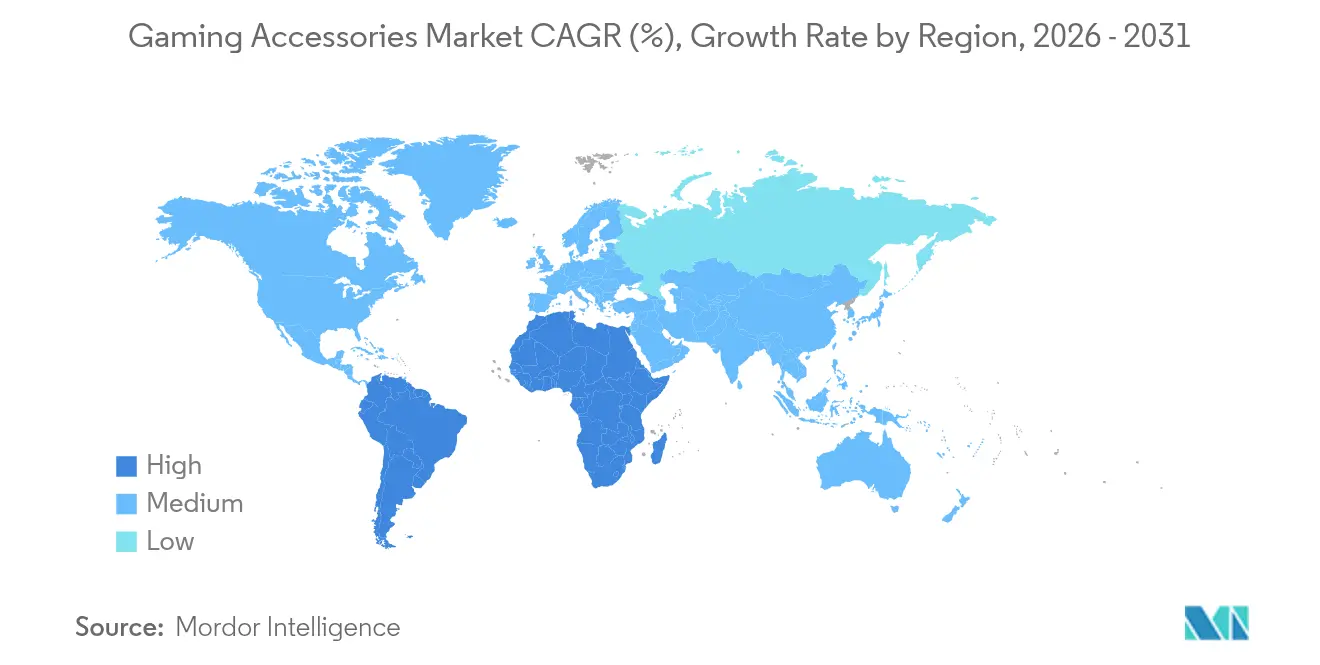
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
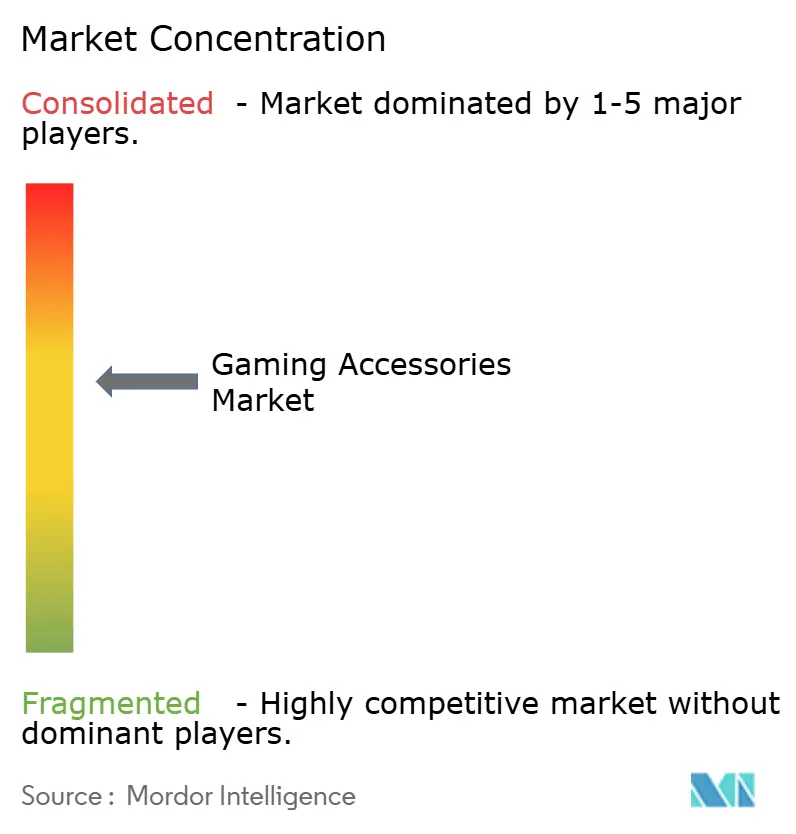
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるゲーミングアクセサリー市場分析
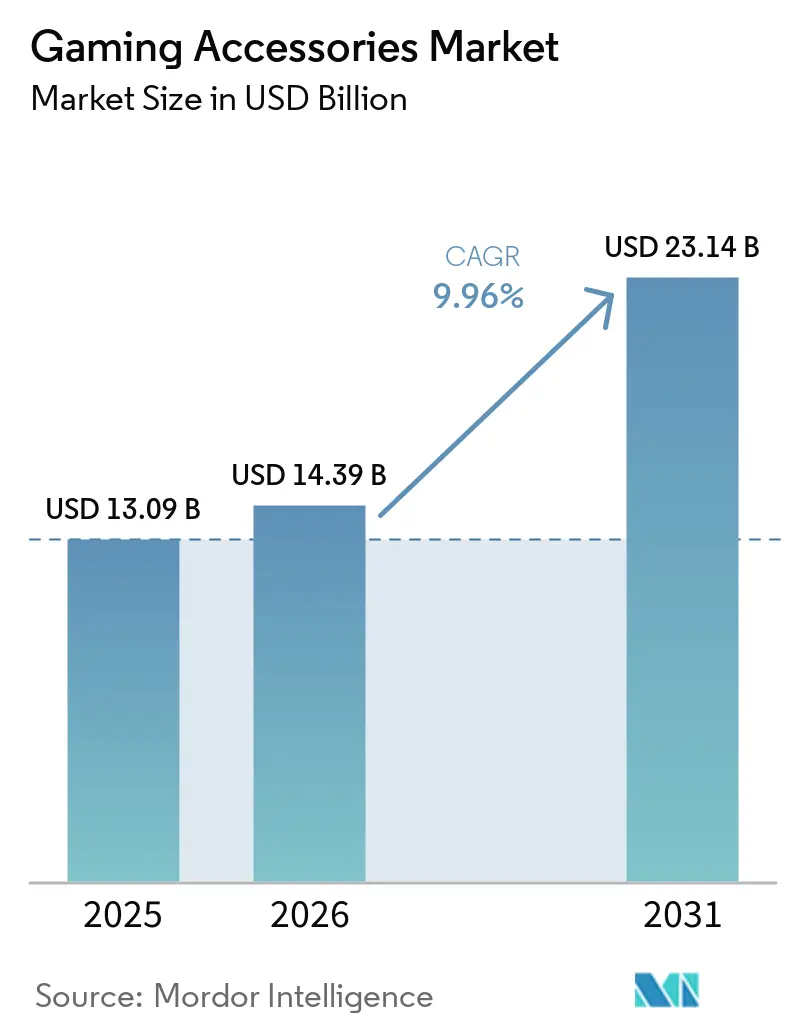
ゲーミングアクセサリー市場規模は、2025年の130億9,000万米ドルから2026年には143億9,000万米ドルに成長し、2026年〜2031年の年平均成長率(CAGR)9.96%で2031年までに231億4,000万米ドルに達すると予測されています。この軌跡は、単純な周辺機器からソフトウェア統合型エコシステムへの転換を捉えており、プレイ、生産性、コンテンツ制作を一体化させています。成長はeスポーツのプロ化、ハードウェアの参入障壁を低下させたクラウドゲーミングプラットフォームの台頭、低レイテンシーインターフェースを要求するAI搭載周辺機器の第一波によって牽引されてきました。メーカーはクロスプラットフォームへの関与の高まりにも対応し、ユニバーサル互換性を設計ロードマップに組み込む一方、ハプティクスフィードバックおよび初期のニューラルインターフェース研究が、アクセサリーを受動的な入力デバイスを超えた能動的な感覚フィードバックへと押し上げています。2024年9月のCorsairによるFanatec買収に代表される戦略的動向は、主要企業が差別化技術とサプライチェーンの管理を確保するために垂直統合を追求していることを示しています。
レポートの主要な考察
- 製品タイプ別では、ヘッドセットが2025年のゲーミングアクセサリー市場シェアの27.92%を占めてトップとなり、ゲーミングチェアは2031年にかけてCAGR 11.02%で最も速い拡大を記録しました。
- デバイス互換性別では、PCペリフェラルが2025年のゲーミングアクセサリー市場規模の43.25%のシェアを保持し、モバイルアクセサリーは2031年にかけてCAGR 12.11%で加速しました。
- 流通チャネル別では、オンライン小売が2025年に55.38%の売上シェアを獲得し、2031年にかけてCAGR 12.86%で拡大しました。
- 価格帯別では、ミッドレンジ機器が2025年のゲーミングアクセサリー市場規模の46.25%を占め、プレミアム機器は2031年にかけてCAGR 13.03%で伸長しました。
- 地域別では、北米が2025年に31.74%のシェアを占め、アジア太平洋地域は2031年にかけてCAGR 12.21%で成長しました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界のゲーマー人口およびeスポーツ視聴者数の急増 | +2.8% | 北米およびアジア太平洋地域に集中する世界全体 | 中期(2〜4年) |
| 継続的な製品革新(RGB、ハプティクス、ワイヤレス) | +2.1% | 北米および欧州主導の世界全体 | 長期(4年以上) |
| クラウドゲーミングおよびクロスプラットフォームエコシステムの拡大 | +1.9% | 北米および欧州での早期普及を伴う世界全体 | 長期(4年以上) |
| 新興経済国における可処分所得の増加 | +1.7% | アジア太平洋地域が中核、中東・アフリカおよびラテンアメリカへの波及 | 中期(2〜4年) |
| ゲーミングチェアへの需要を促すエルゴノミクス規制 | +1.2% | 欧州および北米、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| 女性ゲーマーセグメント向けの審美性重視アクセサリー | +0.8% | 北米および欧州で最も強い世界全体 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
世界のゲーマー人口およびeスポーツ視聴者数の急増
競技ゲームへの参加者数が急増し、プレミアム周辺機器はプロ仕様から一般ユーザーが当然期待する水準へと変貌しました。2024年に世界のeスポーツ収益が43億米ドルに近づく中、ライブストリーミングされたトーナメントでプロ仕様の機材が披露され、カジュアルプレイヤーがこれを模倣するようになりました。[1]教育機関も標準化された機材を採用し、高性能ヘッドセット、キーボード、マウスをカリキュラムに組み込むようになりました。このプロ化の流れにより、ミリ秒単位の精度が購買決定の中心に置かれ、低レイテンシーインターフェースへの需要が持続しました。デモンストレーション効果により潜在的な顧客基盤が広がり、パフォーマンス志向のアマチュアがトーナメントグレードの技術を求めることで、買い替えサイクルも長期化しました。
継続的な製品革新(RGB、ハプティクス、ワイヤレス)
周辺機器は装飾的な機能を超え、機能的なパフォーマンスドライバーへと進化しました。ワイヤレスヘッドセットおよびマウスは有線と同等のレイテンシーを実現し、デスクスペースを確保しエルゴノミクスを改善しました。ハプティクスフィードバックは振動を超えて進化し、ノースウェスタン大学エンジニアリング学部の研究チームがねじれや圧力の感覚をシミュレートするフレキシブルワイヤレスデバイスを発表し、ゲームにおけるより豊かな空間認識への道を切り開きました。[2] RGBライティングは装飾からリアルタイムのテレメトリーへと移行し、ゲームの状態やデバイスの健全性を通知するようになりました。メーカーにとって、こうした多層的な機能性は、コモディティ化の圧力がライフサイクルを短縮する市場において製品の関連性を長期化させるものです。
クラウドゲーミングおよびクロスプラットフォームエコシステムの拡大
クラウドゲーミングは高品質なゲームプレイの参入コストを引き下げる一方で、ユニバーサルなアクセサリー対応への期待を高めました。Microsoftは2024年に26本のXbox Cloud Gamingタイトルでマウスおよびキーボード機能を有効化し、「コンソール」の境界を再定義する収束トレンドを確認しました。[3]ゲーマーはPC、コンソール、モバイルセッションをまたいでシームレスな周辺機器プロファイルをますます求めるようになりました。ベンダーはホストプラットフォームを自動検出し、ユーザーの設定をオンボードメモリに保存するファームウェアで対応し、作業とゲームのシームレスな移行を実現しました。
新興経済国における可処分所得の増加
アジア太平洋地域全体での急速な所得増加がユニット需要を強化し、特にインドでは国内ゲーム市場が5億9,100万人のアクティブプレイヤーとともに2029年までに92億米ドルに達すると予測されました。そのユーザー層は若年層に偏り、女性の参加率が44%に達し、主要都市圏を超えて拡大していることから、幅広い消費者基盤を示しています。5Gネットワークの展開に伴い、モバイルeスポーツリーグが盛んになり、スマートフォンプレイに特化したコントローラー、冷却ドック、低レイテンシーイヤバッドへの新たな需要が生まれました。
阻害要因の影響分析*
| 阻害要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子機器に対する高い輸入関税 | -1.8% | 米国と中国の貿易において深刻な影響を受ける世界全体 | 短期(2年以下) |
| 製品のコモディティ化と短い買い替えサイクル | -1.4% | 成熟市場で最も顕著な世界全体 | 中期(2〜4年) |
| 半導体およびセンサーのサプライチェーン制約 | -1.1% | アジア太平洋地域の製造拠点に集中する世界全体 | 短期(2年以下) |
| コンプライアンスコストを増加させる電子廃棄物規制 | -0.7% | 欧州および北米、世界全体へ拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子機器に対する高い輸入関税
貿易摩擦によりゲーミングハードウェアに突然のコスト上昇が生じました。2025年4月、ベトナムで組み立てられたNintendo Switch 2に46%の米国関税が課せられ、日本製ゲームカードは24%の関税に直面しました。アクセサリーメーカーは関税免除のハブへ生産を移管し、物流の複雑化と在庫リスクの増大を招きました。消費者技術協会(Consumer Technology Association)は、高い関税により米国の購買力が年間最大1,430億米ドル損なわれる可能性があり、周辺機器への裁量的支出が抑制されると警告しました。8BitDoなどの一部のニッチブランドは米国倉庫への出荷を停止し、国内在庫が逼迫して価格が上昇しました。
製品のコモディティ化と短い買い替えサイクル
マルチプラットフォーム互換性が標準化されるにつれ、差別化はDPIの段階的な向上やより軽量なシャーシ設計へとシフトしました。典型的な買い替えサイクルが12〜18か月であることから、小売価格が値引き圧力に直面する中でも研究開発費は増加しました。規模を欠く中小企業は、新規IP(知的財産)を求めるコングロマリットの買収対象となりました。2024年のCorsairによるシミュレーション機材分野への参入に代表される垂直統合は、規模を持つ企業がポートフォリオを拡充し中核コンポーネントを内製化することでマージンを確保した方法を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
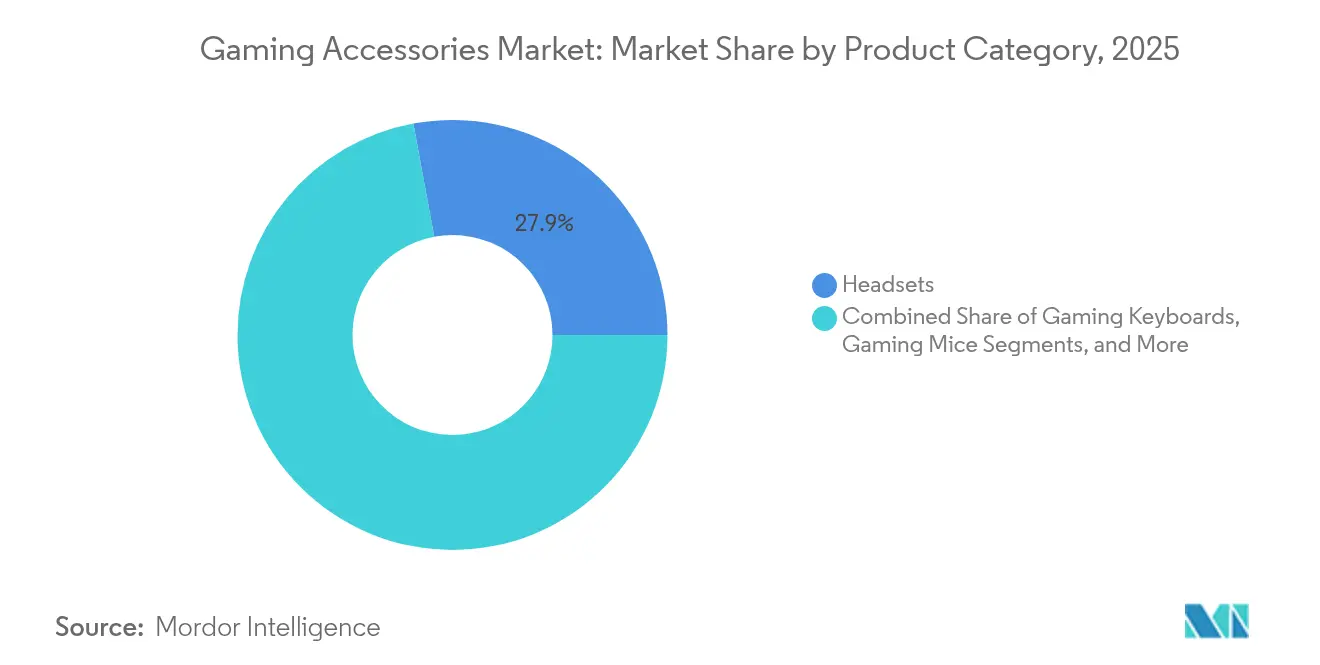
ヘッドセットが売上を牽引し、ゲーミングチェアが加速ヘッドセットは2025年のゲーミングアクセサリー市場シェアの27.92%を占めた。これは、競技プレイにおいて方向性のある音響と明瞭なボイスチャットが依然として決定的な要素であったためである。同セグメントの優位性は、ノイズキャンセリングマイクと、トーナメント環境を再現する空間音響ファームウェアによってさらに強化されたゲーミングチェアは2031年に向けて11.02%のCAGRを示し、長時間オンラインで活動するストリーマーやコンテンツクリエイターに対して人間工学的な着座を義務付ける労働安全規則によって牽引された。キーボードおよびマウスカテゴリーは確立された定番製品として安定を維持し、メカニカルキーボードのデザインと光学スイッチの進化がアクチュエーション時間を短縮した。コントローラー、マウスパッド、ケーブルマネジメントキットはエコシステムのニーズを満たし、クロスセルを促進した。Razerの2025年製Skibidiヘッドセットは、オンボードAI言語翻訳機能を搭載し、ソフトウェア機能が生のドライバー性能ではなく価値を定義する次のフロンティアを示した。
没入型シーティングも同様の軌跡をたどった。Project Carolのプロトタイプは、ニアフィールドサラウンドサウンドとハプティクスをチェアのヘッドレストに直接統合し、家具を受動的なサポートから感覚的なポータルへと昇華させた。こうしたイノベーションは、将来の差別化がファームウェアアップデート、クラウド連携プロファイル、機械学習駆動のパーソナライゼーションを中心に展開され、製品寿命を延ばしサブスクリプションのアドオンを促進することを示唆している。

デバイス互換性別:
PCの優位性にモバイルの勢いが迫るPCペリフェラルは2025年のゲーミングアクセサリー市場規模の43.25%のシェアを保持し、マクロ機能豊富なキーボードや重量調整可能なマウスを必要とするコンテンツ制作ワークフローの恩恵を受けました。しかし、モバイル向け機器は競技スマートフォンタイトルや通信事業者スポンサーのリーグに支えられ、2031年にかけてCAGR 12.11%を記録しました。コンソールアクセサリーはPlayStationおよびXboxの設置基盤に連動して安定した需要を維持し、クロスプラットフォームデバイスは複数のゲームエンドポイントを抱える家庭でのトラクションを高めました。ゲーミングアクセサリー市場では、クラウドプラットフォームが応答の範囲を圧縮するにつれてレイテンシー要件が厳しくなり、PC機器、携帯型コンソール、スマートテレビをまたいで相互運用可能な高ポーリングレートのワイヤレスドングルへの投資が促進されました。
メーカーはホストシステムを検出してリアルタイムで感度曲線を再設定するファームウェアスイートをバンドルしました。Logitechの2024年製Meta Quest向けMX Inkスタイラスは、ハイブリッドなクリエイティブ・ゲーミングのユースケースがデバイスの境界を曖昧にする様子を示しました。今後、クラウドサービスがローカル処理と入力応答性を完全に切り離せば、PCの強みは侵食される可能性があります。
流通チャネル別:
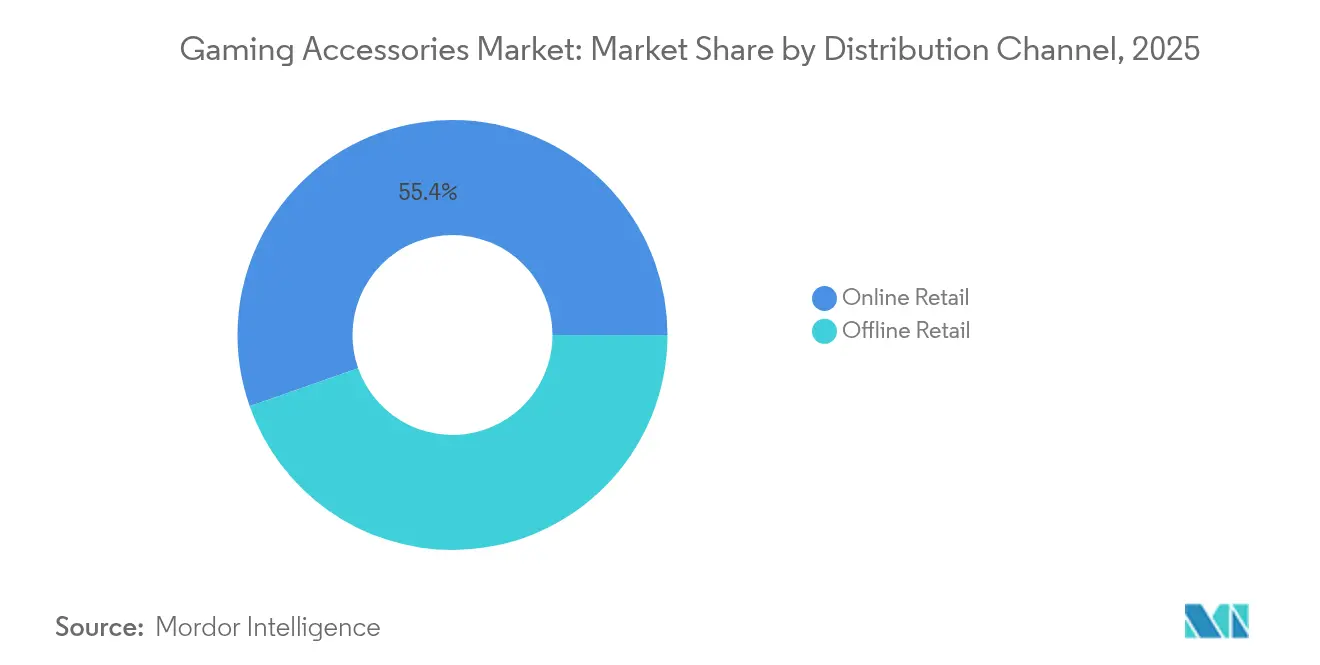
オンライン小売がリードを強化オンライン小売業者は2025年に55.38%の市場シェアを保有し、CAGR 12.86%で成長しました。これは比較ショッピング、インフルエンサーレビュー、カスタマイズツールがバイヤーをデジタルカートへと誘導したためです。ダイレクト・トゥ・コンシューマーポータルにより、SCUF Gamingのような企業がリアルタイムのコンフィギュレーターを提供し、パンデミック期の急増した需要に対しても顧客満足を損なうことなく対応できました。専門ゲーミング店舗はデモを提供することで高価格帯の購買においても存在感を維持し、大型家電量販店は主流のSKUに注力しました。Eコマースのアルゴリズムによるマーチャンダイジングはニッチ製品を表面化させ、テール販売を拡大し、インディブランドにグローバルリーチをもたらしました。
交換用イヤーパッドやジョイスティックモジュールのサブスクリプション配送モデルも支持者を増やし、予測可能な収益ストリームを支え、ファームウェアアップデートやコスメティックアドオンを中心としたブランドコミュニティを育成しました。
価格帯別:
ミッドティアが優位を保ち、プレミアムが加速51〜150米ドルの価格帯のアクセサリーは2025年に46.25%の市場シェアを占め、価値と顕著なパフォーマンス向上のバランスを取りました。150米ドル超のプレミアム機器はCAGR 13.03%を記録し、ゲーマーがわずかな優位性と美観を追求する姿勢を反映しています。50米ドル未満のエコノミー機器は新規ユーザーをゲーミングアクセサリー市場へと引き込み、しばしばミッドティアへのアップグレードへの足がかりとなりました。限定版のカラーウェイやeスポーツチームとの共同ブランディングにより、企業はハードウェア変更なしにプレミアム価格を設定でき、希少性の効果を活用しました。AIファームウェアがアダプティブプロファイルとリアルタイム翻訳を解放するにつれ、ベンダーはソフトウェアサブスクリプションをプレミアムSKUにバンドルし、周辺機器を継続的収益のゲートウェイへと転換しました。
地域分析
北米ゲーミングアクセサリー市場
2025年における北米の31.74%のシェアは、統合されたeスポーツインフラ、強力なスポンサー資金、および定着したストリーミングクリエイター文化を反映していた。小売業者は、インフルエンサーによる開封動画を活用して販売促進を加速する、協調的な発売カレンダーの恩恵を受けた。2025年には関税ショックが輸入コストを押し上げ、資本ロックを最小化するために在庫プーリングとジャストインタイム補充が促進された。
アジア太平洋ゲーミングアクセサリー市場
アジア太平洋地域の二桁台のCAGRは、設計から納品までのサイクルを短縮した中国の製造エコシステム、および東南アジアの堅調なモバイルeスポーツシーンに大きく起因していた。インドおよびマレーシアにおけるテクノロジーパークへの政府支援は、地域の美的感覚と価格帯をターゲットとしたアクセサリースタートアップの育成を促した。地域の通信事業者が5G契約にゲームパスサブスクリプションをバンドルしたことで、ウェルカムキトに同梱されたコントローラーの販売が促進された。
欧州・中東・アフリカおよびラテンアメリカゲーミングアクセサリー市場
欧州市場は人間工学的コンプライアンスを中心に成熟した。ドイツは椅子の安全認証を義務付け、それが事実上のグローバルベンチマークとなった。北欧諸国は持続可能な素材を優先し、世界的な調達基準に影響を与えた。ラテンアメリカのゲーマーは、リチウム電池製品への輸入関税が高いため、中価格帯の有線デバイスを好む傾向があったが、アルゼンチンとブラジルは地域トーナメントの開催を開始し、ヘッドセットのアップグレード需要を喚起した。中東およびアフリカでは、プレミアムコンソールの販売がアクセサリーの連動需要を促進し、特に小売業者が分割払いオプションを拡充するラマダンのプロモーションシーズンに顕著であった。
規制環境
ワイヤレスかつ接続型のゲーミングアクセサリーは、主要な輸入地域全体で、RF、安全性、サイバーセキュリティに関する要件がますます厳格化する中に置かれている。米国では、連邦通信委員会(FCC)が、ワイヤレスヘッドセット、コントローラー、ドングルを含むRF放射型電子製品に対し、輸入・販売前にSupplier Declaration of ConformityまたはCertificationによる適合確認を求めている。欧州連合では、取り締まりが無線性能を超えて接続機器のセキュリティにも及び、無線機器指令(RED)が2025年8月1日から、対象となるインターネット接続無線製品にサイバーセキュリティ、プライバシー、不正防止に関する要件を適用している。
新興輸入市場においても、地域ごとの規制対応の摩擦が増している。ブラジルでは、ワイヤレス機器に関連するANATEL措置(Ato No. 18086)が2026年5月25日に発効し、輸入ワイヤレスゲーミングコントローラーの通関を、認証保持者または認可代理人に結び付け、輸入書類における認証識別子の記載を義務付けており、チャネルパートナーや越境リセラーにとっての基準を引き上げている。聴覚衛生は、ヘッドセットやイヤバッドにとって隣接する規格設定分野であり、WHOとITUはITU-T H.872の安全なリスニングに関するガイダンス(2025年)を公表し、メーカーの自主的な採用を促している。これは、各国が聴取安全政策を運用化する中で、製品設計(音量管理やユーザー警告)に影響を与え得る。
バリューチェーン分析
バリューチェーンは、部品エコシステム(スイッチとセンサー、PCBとマイクロコントローラー、ワイヤレスチップセット、バッテリー、ドライバー、フォームとプラスチック、椅子用の金属と繊維)から始まる。その後、アジア太平洋のハブに大きく集中するODM/OEM生産と最終組立を経て、グローバルブランド、ソフトウェア層(デバイス設定、RGB/ハプティクス制御、プロファイル)、そして流通へと分岐していく。低遅延ワイヤレス、デバイス内プロファイル、AI対応機能といった特徴が継続的な更新と認証管理を必要とするため、ブランドオーナーはファームウェアと専用アプリを部品構成の一部として扱うようになっている。半導体とメモリの供給側の変動は依然として繰り返し発生する制約であり、2026年の報道では、AIデータセンター需要が消費者向けハードウェアの供給可用性を歪める可能性があること、また、ゲーミングハードウェアの小売価格が上流の供給変化に数か月遅れて反応し、発売タイミングや販促カレンダーを複雑化させることが強調された。
下流では、需要創出と販売実績が、eスポーツチーム、パブリッシャー、プラットフォームエコシステムによって媒介される度合いが高まり、マーケティング提携と製品ロードマップの間の連携が強化されている。2026年の例としては、CORSAIRとFaZe Esportsとの3年間の提携(マウス、キーボード、ヘッドセット、マウスパッドを対象)、およびLogitech Gが『Call of Duty: Modern Warfare 4』の公式PCペリフェラルパートナーに指定された事例があり、アクセサリーとゲームフランチャイズ間の統合と共同マーケティングの機会を制度化している。隣接するシミュレーションや愛好家向けカテゴリーでも、ライセンシングを活用して差別化された部品やデザインをチェーンに取り込んでおり、Fanatecと日産のライセンス提携(2026年7月、公式ライセンスのシムレーシング用ステアリングホイール)がその一例であり、シムレーシングチャネルを通じたプレミアムアタッチと専門的な流通を支えている。
競合状況
主要ブランドが垂直統合を実行するにつれ、競争は激化しました。CorsairによるFanatec買収はコックピット周辺機器を拡充し、プラスチックおよびPCB調達における規模効率を維持しながらシミュレーションIPを吸収しました。Logitechはメタバース向けMX Inkスタイラスで複合現実(MR)領域へと多角化し、純粋なゲーミングを超えた野心を示しました。Razerは2025年3月にWYVRNエコシステムを公表し、そのカタログ全体でデバイステレメトリー、音声翻訳、アダプティブライティングを統合するAIレイヤーを位置づけました。
戦略的パートナーシップはブランドエクイティをめぐる競争を浮き彫りにしました。100 ThievesはRazerを2025年6月にヘッドセットおよびチェアプロバイダーとして採用し、FURIAは同月Logitech Gのサポートを確保し、ラテンアメリカへのリーチを強化しました。Turtle Beachはホールエフェクトサムスティックとトリガーをもつ価格209.99米ドルのVictrix Pro BFG Reloadedコントローラーをリリースし、ドリフト耐性コンポーネントへのシフトを強調することでモジュール性を高めました。低消費電力ハプティクスコイルおよびグローブ型フィードバックに関する特許出願は将来の方向性を示唆しています。サプライチェーンの強靭性が差別化要因となり、ティア1チップ同盟を持つベンダーはセンサー不足を乗り越え、主要PCリリースに合わせたハロー効果を狙ってローンチウィンドウを整合させました。
予測される業界再編は、ファームウェアの複雑化の増大が社内ソフトウェアチームを持つ企業に有利に働くにつれて激化する可能性があります。独自の接続スタックやニッチなエルゴノミクス特許を保有する中規模の競合企業は、買収提案を受ける可能性が高いでしょう。サステナビリティの評価が認知を高めており、再生アルミニウムシャーシおよび生分解性パッケージングは欧州では最低限の要件となり、その他の地域では先進的なマーケティングレバーとなっています。
ゲーミングアクセサリー業界のリーダー企業
-
Logitech International SA
-
Razer Inc.
-
Mad Catz Global Limited
-
Turtle Beach Corporation
-
Dell Technologies Inc.(Alienware)
- 注:主要企業の掲載順は順位を示すものではありません。
ゲーミングアクセサリー市場 このレポートでカバーされる企業
- Corsair Gaming, Inc.
- Logitech International S.A.
- Razer Inc.
- Turtle Beach Corporation
- Kingston Technology Company, Inc. (HyperX)
- Sony Group Corporation (PlayStation Accessories)
- Microsoft Corporation (Xbox Accessories)
- SteelSeries ApS (GN Store Nord A/S)
- Cooler Master Technology Inc.
- Anker Innovations Limited
- Thermaltake Technology Co., Ltd.
- ASUS Tek Computer Inc. (ROG)
- Acer Inc. (Predator)
- Dell Technologies Inc. (Alienware)
- Lenovo Group Limited (Legion)
- HP Inc. (OMEN)
- Mad Catz Global Limited
- PDP Performance Designed Products LLC
- Hyperkin Inc.
- Scuf Gaming International, LLC
市場機会と将来展望
ソフトウェア統合型のパフォーマンスとトーナメント対応の予測可能性が、プレミアムおよびミッドレンジのペリフェラル市場に空白地帯を生み出しており、差別化の軸は基本仕様からプラットフォーム横断で検証された応答性へと移行している。2024年、Microsoftは26本のXbox Cloud Gamingタイトルでマウス・キーボード対応を実現し、リビングルームやモバイル中心のプレイセッションでもPCクラスの入力デバイスやクロスプラットフォームプロファイルをサポートできる範囲を拡大した。2025年のブランド戦略も製品ロードマップの方向性を示しており、Razerはカタログ全体にわたるAI層としてWYVRNエコシステムを公表し、Turtle Beachはホール効果コンポーネントを採用したVictrix Pro BFG Reloadedコントローラーでモジュール性とドリフト耐性を強調した。両者とも、耐久性のあるハードウェアと継続的なソフトウェアサービスを組み合わせられる企業にとっての機会を示している。
規制および適合性の変化も、特に接続型ペリフェラルにおいて、チャネルや製品の再設計の余地を生み出している。2025年8月1日からの無線機器指令に基づくEUのサイバーセキュリティ要件の施行は、メーカーに対して、セキュアバイデザインのワイヤレススタックと更新機構の構築を促し、自社内ファームウェアチームと確立された認証プロセスを持つサプライヤーを優位に立たせる。ラテンアメリカでは、ブラジルの輸入ワイヤレスコントローラーに対するANATEL連携の通関・認証要件が2026年5月25日に発効することで、適合した現地代理、認可された輸入体制、SKUレベルのラベリング規律の価値が高まり、非公式なグレーチャネルよりも、確立された流通業者や認証済み輸入業者との提携が支持される。
最近の産業開発事情 ゲーミングアクセサリー市場
- 2026年6月:Logitech GがActivisionと提携し、『Call of Duty: Modern Warfare 4』の公式PCペリフェラルパートナーとなった。この契約は、主要なAAAフランチャイズをLogitechのアクセサリーエコシステムに結び付け、発売時期、インフルエンサー活用、ペリフェラルのバンドル販売に関する共同マーケティングの活用力を強化する。
- 2025年8月:Turtle Beachが、ホール効果スティックとトリガーを搭載したワイヤレスモジュール式コントローラーVictrix Pro BFG Reloadedを発表し、2025年9月に予約受付を開始した。この発売は、デバイスの寿命を延ばしプレミアム価格設定を支えるドリフト耐性コンポーネントとモジュール設計への移行を強化するものである。
- 2024年9月:Corsairは、Fanatecの買収を完了し、シムレーシング用ホイール、ペダル、コックピットアクセサリーへと事業を拡大した。この動きにより、専門的かつ高価格帯のセグメントにおける垂直統合が深化し、パフォーマンス志向および愛好家向けゲーマーへのクロスセルに向けたCorsairのポートフォリオが拡大した。
ゲーミングアクセサリー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、ゲーミングアクセサリー市場は、PC、コンソール、モバイルデバイスにおけるゲームプレイの向上または快適性の改善を目的として使用されるアドオンデバイスを対象とする。オンラインおよびオフライン小売を通じて購入される入力・音響周辺機器およびその他のコンパニオンハードウェアを含む。
対象外の範囲:コアゲーミングハードウェア(PCおよびコンソール)、ゲーミングソフトウェア、ゲーム内デジタルグッズは本市場価値に含まれない。
セグメンテーション概要
- 製品タイプ別
- ヘッドセット
- ゲーミングキーボード
- ゲーミングマウス
- ゲームパッド/コントローラー
- ゲーミングチェア
- その他の製品タイプ
- デバイス互換性別
- PC
- コンソール
- モバイル
- クロスプラットフォーム/ユニバーサル
- 流通チャネル別
- オンライン小売
- オフライン小売
- 専門ゲーミング店舗
- 家電量販店
- ハイパーマーケットおよびスーパーマーケット
- 価格帯別
- エコノミー(51米ドル未満)
- ミッドレンジ(51〜150米ドル)
- プレミアム(150米ドル超)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、業界関係者へのヒアリング前に基本的な需要プールを構築し、前提条件を現実的に保つために活用された。米国国勢調査局の小売取引リリース、ユーロスタットの家計およびICT統計、関連電子機器カテゴリーに関する国連コムトレードの貿易フロー、OECDの家計消費およびデジタルアクセスに関するデータなどの公開情報源を参照した。また、消費者技術協会などの業界・標準化団体、ならびに公開申告書および投資家向けプレゼンテーションを活用し、カテゴリーミックスの変化と価格動向を把握した。
数量と製品モメンタムの妥当性確認のため、インストールベースのトレンド、コンソールサイクルのタイミング、PCおよびモバイルゲーミングの参加状況、小売チャネルミックスの変化などの指標を検討した。企業レベルの財務的背景が追加で必要な場合、企業財務および情報インテリジェンスの有料サブスクリプションは、既に公開されている情報を補完する目的にのみ使用した。上記の情報源は例示であり、データのギャップを明確化・検証・補完するために他の多くの公開情報源も活用した。
一次インタビューおよびサーベイ
一次調査は、主要なゲーミング地域のアクセサリーメーカー、ディストリビューター、小売業者、およびプラットフォーム特化型チャネルパートナーへのインタビューおよび構造化サーベイに重点を置いた。回答者の意見は、標準的な価格体系、ワイヤレスと有線の率、買い替えサイクル、ならびにPC・コンソール・モバイルユーザー間の需要の違いを確認するために活用された。これらの点は、デスクリサーチが不十分な箇所の前提条件を精緻化するために使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:16% | アジア太平洋:41% |
| 中位層:54% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ:33% |
| 中小規模プレイヤー:18% | マネージャー:50% | 南北アメリカ:26% |
市場規模算定と予測
規模算定は、トップダウンの需要再構築から始まる。地域別にアクティブゲーマー数とデバイスミックスをマッピングし、アクセサリーのアタッチレートと買い替えサイクルを適用してユニット需要を算出する。その後、カテゴリーおよびチャネル別に標準的な平均販売価格を適用し、結果を当該年の単一市場価値に換算する。合計値の妥当性を確保するため、公開情報からのサンプリングによるカテゴリー別売上集計、チャネルの販売実績確認、主要周辺機器のASP×数量クロスチェックなど、選的なボトムアップ推計によって結果を裏付ける。
モデルを形成する主要インプットには、コンソールおよびゲーミングPCのインストールベース、ゲーミングハードウェア購入におけるオンライン小売の比率、ワイヤレス周辺機器へのシフト、ヘッドセットおよびコントローラーの買い替え頻度、機能アップグレード(ハプティクスや空間音響など)に対する価格プレミアムが含まれる。小規模国のデータポイントが直接入手できない場合は、デバイス普及率と小売構造が類似する地域の比較市場を用いて前提条件を補完し、インタビューのフィードバックを受けて調整する。
予測は主にシナリオ分析によって行われる。コンソールのリフレッシュサイクル、マクロ支出、eスポーツ参加状況が年によって需要を異なる方向に動かす可能性があるためである。シナリオは、予想されるゲーマー数の成長、プラットフォーム間のミックス変化、インタビューに基づく価格動向の見解を基準とし、最終的に小売および貿易シグナルと整合するよう正規化ステップを経る。
データ検証と更新サイクル
検は多層的に実施され、主要な前提条件はそれぞれ承認前に複数回確認される。モデルのアウトプットは、貿易動向の方向性、申告書における公開カテゴリーコメンタリー、小売チャネル行動の変化といった独立したシグナルと照合され、異常値はその要因が明確に説明されるまで再検討される。
地域またはカテゴリーで大きな乖離が生じた場合、ユニットロジック、通貨換算のタイミング、価格ステップを再確認し、市場イベントによって実行レートが変化したかどうかを確認するために選定したインタビュー対象者に再連絡する。レポートは年次で更新され、重要なイベントが発生した際には中間更新が行われ、クライアントが最新の更新済みビューを受け取れるよう最終的な納品前確認が完了する。
Mordor Intelligenceのゲーミングアクセサリー市場規模と他の公表推計値との比較
ゲーミングアクセサリーの公表市場価値は、トピックが類似して見えても大きく異なる場合がある。これは、計上される製品と価格の基準が必ずしも同一ではないためである。また、各出版社がプラットフォームの重、小売価格対出荷価値の扱い方、主要ローンチ後に最新年が更新されているかどうかによっても差異が生じる。
最大のギャップは通常、一方の推計がゲーミングチェア、ウェブカメラ、またはより広範なPC周辺機器などの隣接品目を含む場合、あるいはチャネルの実態に対する明確な確認なしに積極的な価格成長が想定される場合に現れる。もう一つの一般的な要因は、プラットフォーム別に定義されたアクセサリーのアタッチおよび買い替えロジックにモデルが紐付けられているかどうかであり、これによりPCとコンソールユーザー間の二重計上が削減される。この規律はMordor Intelligenceによる本調査において適用されている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 13.09 ビリオン 米ドル(2025年) | |
| 業界調査出版社A | 11.40 ビリオン 米ドル(2025年) | より狭いアクセサリーバスケットを反映していることが多く、選定されたコア周辺機器を重視する傾向があり、オンラインチャネルおよびクロスプラットフォーム利用を通じて強く販売されるカテゴリーを過小評価す可能性がある。 |
| 業界専門誌B | 20.00 ビリオン 米ドル(2025年) | 周辺機器およびアクセサリーとして分類されたより広範な支出プールを捉えている可能性があり、ゲーミング特化型アクセサリーを超えた隣接機器やより広範なPC周辺機器支出を含む小売価値の見出しに依拠している場合がある。 |
全体として、この乖離はアクセサリーバスケットに何が含まれるか、および価値がゲーミング専用の厳密な範囲を表すのか、より広範な周辺機器支出の視点を表すのかによって主に説明される。インプットをプラットフォームミックス、アタッチレート、買い替えサイクル、および現実的なASPの動きに追跡可能な形で保つことで、算出された数値は再現性が高く、新製品やチャネルが需要を変化させた際にも照合が容易となる。
レポートで回答される主要な質問
2026年のゲーミングアクセサリー市場規模はどのくらいでしたか?
143億9,000万米ドルであり、2031年に向けて年平均成長率(CAGR)9.96%の成長見通しを持っていました。
どの製品カテゴリーが最も高い売上シェアを保有していましたか?
ヘッドセットが2025年のゲーミングアクセサリー市場シェアの27.92%をリードしており、競技プレイにおける定位音響の必要性が裏付けとなっています。
2031年にかけて最も速い成長が予測される地域はどこですか?
アジア太平洋地域はCAGR 12.21%での拡大が予測されており、可処分所得の増加とモバイルeスポーツの普及が原動力となっています。
プレミアム価格帯のアクセサリーの成長を牽引するものは何ですか?
熱心なゲーマーおよびプロのストリーマーが高性能機器に投資し、150米ドル超のプレミアム機器はCAGR 13.03%を記録しています。
関税はアクセサリー価格にどのような影響を与えていますか?
輸入電子機器への米国関税の引き上げにより仕入れコストが上昇し、ブランドは生産の多角化を促され、短期的に小売価格が上昇しています。
次世代周辺機器を形成する技術は何ですか?
AI統合、高度なハプティクス、クロスプラットフォームワイヤレスプロトコルが今後5年間の差別化を定義すると予測されています。