
ヨーロッパオンラインギャンブル市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
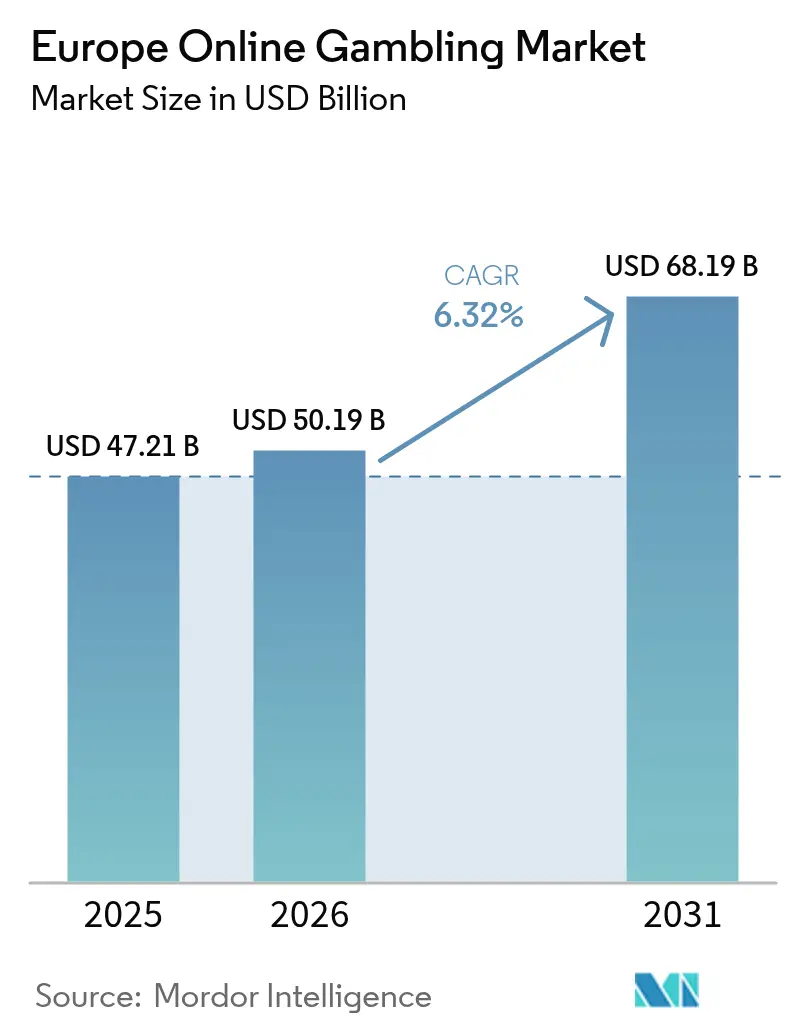
| 基準年の市場規模 (2025) | 47.21 十億米ドル |
| 市場規模 (2026) | 50.19 十億米ドル |
| 市場規模 (2031) | 68.19 十億米ドル |
| Growth Rate (2026 - 2031) | 6.32 % |
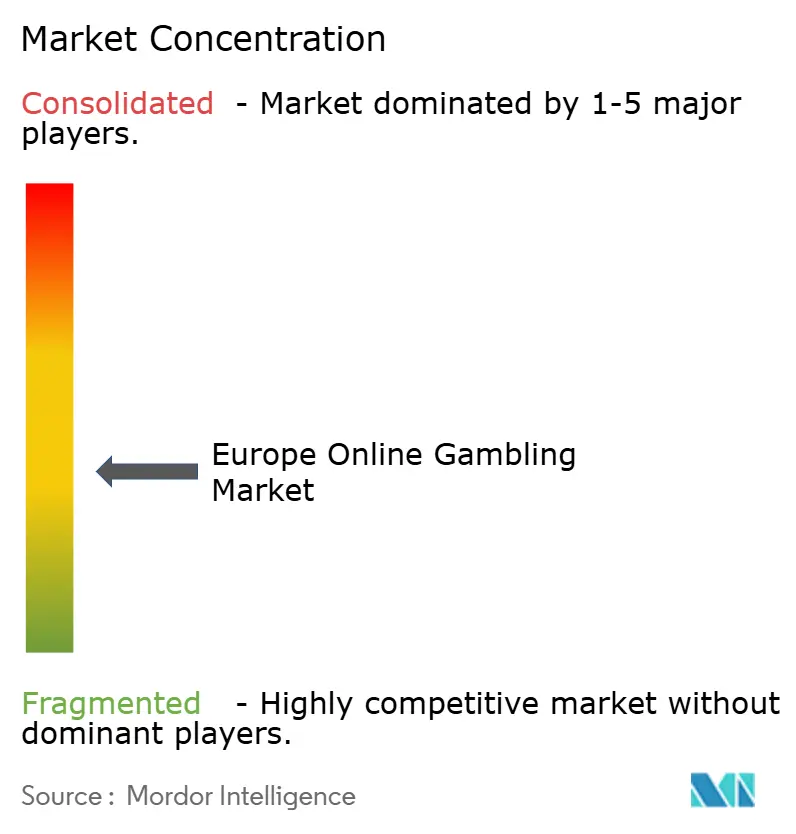
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパオンラインギャンブル市場分析
ヨーロッパオンラインギャンブル市場は、2025年の471億2,100万USDから2026年には501億9,000万USDへと成長し、2026〜2031年の年平均成長率(CAGR)6.32%で2031年までに681億9,000万USDに達すると予測されています。スマートフォンは、その利便性と広範な普及により市場を牽引しています。カジノゲームのイノベーションは、他の人気カテゴリーとの差を縮めつつあります。デジタルプラットフォームを好むテクノロジーに精通した若年層が市場需要を押し上げています。人工知能(AI)はパーソナライズされたレコメンデーションと改善されたギャンブル依存防止対策によってユーザー体験を向上させています。スポーツベッティングは、主要トーナメントおよびインプレイ・ウェジャリングに支えられ、引き続き最も人気のあるセグメントです。イタリアの制度改革やフランスにおけるギャンブル法自由化の期待といった規制変更は、多様なコンプライアンス要件に適応する事業者に機会をもたらしています。ヨーロッパオンラインギャンブル市場は中程度の競争状態にあり、上位10社の事業者が総収益の半分未満を占めるにとどまり、中小事業者が成長する余地が残されています。
主要レポートのポイント
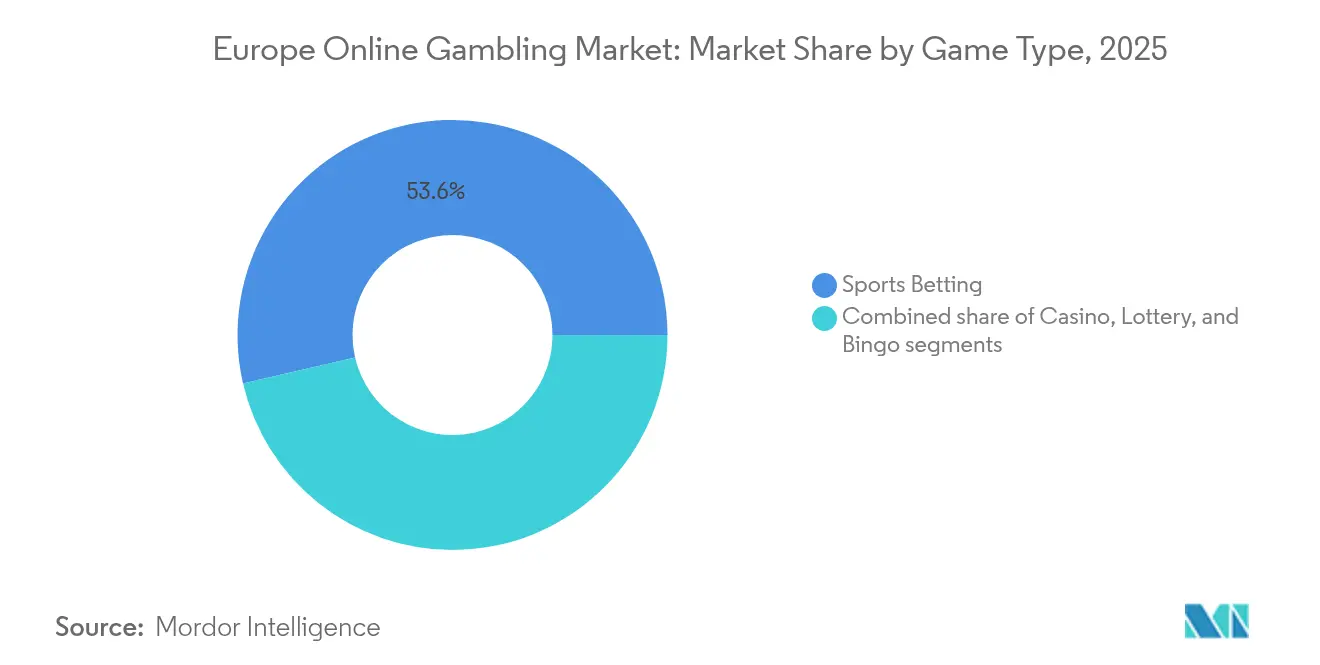
- ゲームタイプ別では、スポーツベッティングが2025年に53.62%の収益シェアで首位を占め、カジノゲームは2031年までにCAGR 7.78%で拡大する見込みです。
- デバイス別では、モバイルが2025年にヨーロッパオンラインギャンブル市場シェアの58.74%を占め、CAGR 8.18%で成長しています。
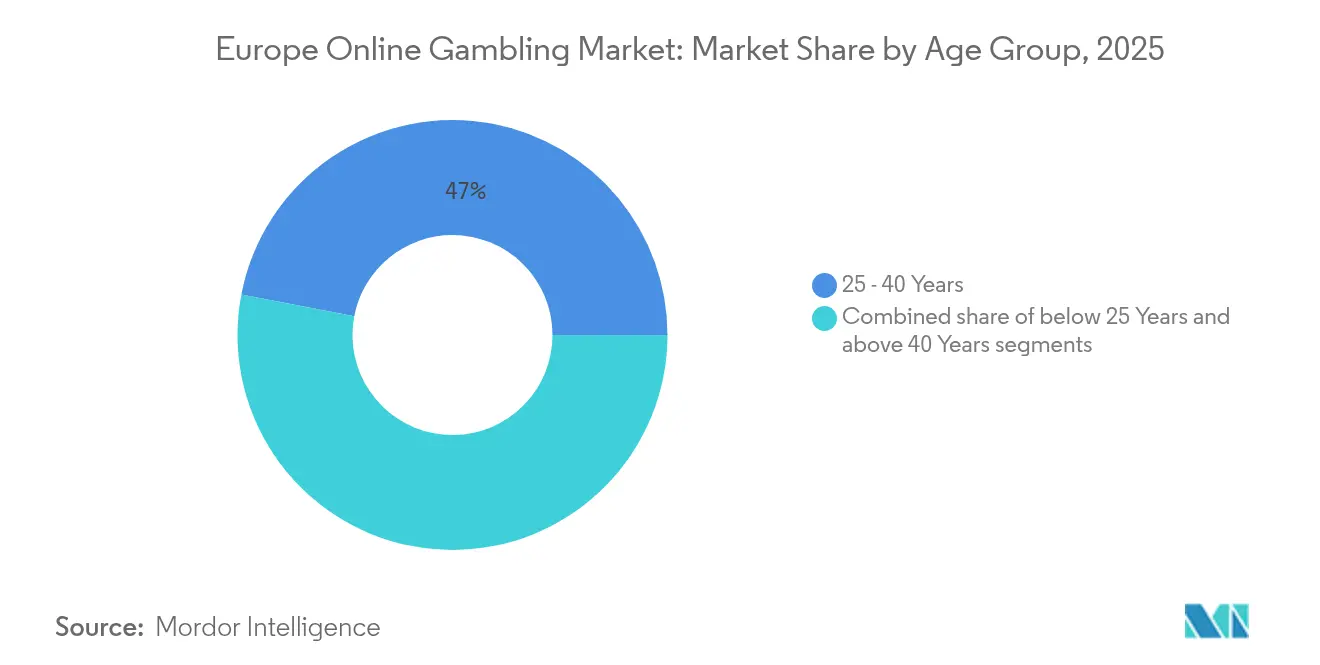
- 年齢層別では、25〜40歳のコホートが2025年のヨーロッパオンラインギャンブル市場規模の46.98%のシェアを保持し、25歳未満のセグメントは2031年にかけてCAGR 8.06%で成長する見通しです。
- 性別では、男性プレイヤーが2025年に66.35%のシェアで優勢を保っており、女性の参加率は特にモバイルチャネルを通じてCAGR 7.92%で拡大しています。
- 地域別では、イギリスが2025年に24.78%のシェアで首位に立ち、イタリアは2031年までに最速のCAGR 7.41%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因影響テーブル*
| 推進要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 5Gおよびスマートフォンが市場を牽引 | +1.2% | イギリス、ドイツ、北欧諸国市場 | 中期(2〜4年) |
| インタラクティブかつモバイルフレンドリーな体験に対する消費者需要の増加 | +1.8% | 南ヨーロッパおよびその他の新興市場 | 短期(2年以内) |
| 人工知能およびバーチャルリアリティの統合がユーザー体験全体を向上 | +0.9% | イギリス、ドイツ、オランダ、スウェーデン | 長期(4年以上) |
| 国内および地域トーナメントが機会の拡大と消費者エンゲージメントの向上によりベッティング活動を促進 | +1.1% | 汎ヨーロッパ、主要スポーツイベント開催時にスパイク発生 | 短期(2年以内) |
| 多様なゲームオプションの提供が幅広い消費者基盤の獲得に貢献 | +0.8% | 成熟した規制が整備されたヨーロッパ市場 | 中期(2〜4年) |
| 戦略的マーケティング施策およびスポンサーシッププログラムがギャンブルブランドの認知度を向上 | +0.6% | イギリス、スペイン、イタリア、ドイツ、フランス | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
5Gおよびスマートフォンが市場を牽引
ヨーロッパのオンラインギャンブル市場は、スマートフォンの普及と5Gネットワークに牽引され急速に成長しています。欧州連合[1]出典:欧州連合、デジタル経済・社会統計 — 家庭および個人、
ec.europa.euによると、2024年にはヨーロッパの家庭の94%がインターネットにアクセスできる環境にありました。Bet365、LeoVegas、Unibetなどのオペレーターはモバイルフレンドリーなプラットフォームでユーザーを引きつけることに注力しています。プログレッシブウェブアプリ(PWA)はアプリストアの制限を回避し、ブラウザ経由でギャンブルサイトにアクセスできることから普及が進んでいます。5Gの展開により、高品質なライブストリーミング、高速なレスポンスタイム、リアルタイムインタラクションを通じたモバイルゲーミングが向上しました。コネクト・ヨーロッパ[2]出典:コネクト・ヨーロッパ、デジタル通信の現状2025年、
connecteurope.orgによると、2024年末にヨーロッパにおける5G導入率は87%増加しました。Bwinなどのプラットフォームはこれを活用してライブリーダーボード、マルチプレイヤーベッティングルーム、チャット統合機能を導入し、体験重視の若年ユーザーにアピールしています。これらの技術的進歩により、音声操作によるベッティングやインタラクティブなチャットルームなどの機能が実現し、体験をより魅力的なものにしています。
技術的進歩と没入型ゲーミングがユーザー体験を向上
ヨーロッパのオンラインギャンブル市場は、技術的進歩と拡大するゲーマー基盤により急速に成長しています。EntainやFlutter Entertainmentなどの企業はAIを活用してオッズ、プロモーション、リスクアラートをカスタマイズし、エンゲージメントを高めつつ責任あるギャンブルを確保しています。バーチャルリアリティ(VR)は、実際のカジノを模倣したライブカジノ体験を提供することで市場を再形成しており、テクノロジーに精通した若年ユーザーに訴求しています。ブロックチェーンは透明性の高い取引を保証し、厳格な規制が存在する地域での信頼構築に貢献しています。クラウドベースのシステムにより、事業者は複数の国にまたがって事業を拡大し、汎ヨーロッパ運営向けの国境を越えた流動性プーリングをサポートできます。ミレニアル世代およびZ世代は、ゲームの習慣に合致したミッション、リーダーボード、ソーシャルインタラクションなどの機能に引きつけられています。
国内および地域トーナメントがベッティング活動を促進
国内外のスポーツトーナメントは、ベッティング活動とユーザーエンゲージメントを高めることで、ヨーロッパのオンラインギャンブル市場の成長を牽引しています。UEFAチャンピオンズリーグやユーロリーグなどのイベントでは、bet365のような事業者が特別オッズ、ライブベッティング、ストリーミングなどの機能を提供する際にベッティングが急増します。事業者はまた、BetssonによるInternational Padel Federation(国際パデル連盟)ツアーへのスポンサーシップに見られるように、小規模で急成長しているスポーツへのターゲティングも進めています。国連観光機関によると、2024年にヨーロッパは7億4,700万件の国際的な到着者数を記録し、その多くが主要トーナメント中にベッティングに参加しました[3]出典:国連観光機関、国際観光、2024年にパンデミック前水準を回復、
unwto.org。これらのコラボレーションは事業者がファンとつながるのを助け、スポーツ関連エンゲージメントを競争市場における主要戦略としています。
人工知能およびバーチャルリアリティの統合がユーザー体験全体を向上
AI主導のパーソナライゼーションとバーチャルリアリティ(VR)などの没入型技術は、ヨーロッパのオンラインギャンブルを変革し、よりエンゲージメントが高くユーザー中心のものにしています。EntainやKindred Groupなどのプラットフォームは機械学習ツールを使用してカスタマイズされたコンテンツを提供し、ベット推奨を行い、リスクのあるギャンブル行動を特定してより安全な行動を促進しています。PokerStars VRやEvolution Gamingなどのプラットフォームは、VRカジノラウンジやホログラフィックディーラーを導入し、テクノロジーに精通した若年層を惹きつけるインタラクティブで没入型の体験を創出しています。ただし、これらの進歩と並行してより厳格な規制も生まれています。2026年を目処に施行予定のEU AI法(EU人工知能法)は、消費者保護のためにアルゴリズムの透明性確保、バイアス検出、および独立した監査の受審を事業者に義務付ける予定です。
制約要因影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 消費者 保護および責任あるギャンブルへの懸念 | -1.4% | イギリス、 ドイツ、オランダが規制監視の最前線 | 中期 (2〜4年) |
| 高い課税が 事業者の収益性を低下 | -0.9% | ドイツ (ステーク税5.3%)、スウェーデン(GGR税22%)、フランス(引き上げ提案) | 短期 (2年以内) |
| ギャンブル依存への 懸念の高まりがより厳格な管理につながる | -1.1% | 北欧 諸国、イギリス、オランダが最も厳格な措置を実施 | 長期 (4年以上) |
| 規制されていない事業者および ブラック市場事業者との競争 | -0.7% | 東 ヨーロッパ、制限的なライセンス制度を持つ市場 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高い課税が事業者の収益性を低下
ヨーロッパのオンラインギャンブル市場は、ステークおよびグロスゲーミングレベニュー(GGR)に対する高い課税という課題を抱えており、これは特に中小規模の事業者に重くのしかかっています。例えばドイツでは、ステークに対する5.3%の課税がオッズの競争力を損なうとして批判を受けており、特にオンラインスロットやポーカーの魅力に影響を与えています。スウェーデンでは22%という高いGGR税が事業者の利益率を圧迫し、マーケティングを縮小したり市場から撤退したりする事業者も出ています。フランスの税制改革も大きな影響をもたらしており、FDJの2025年の収益に対して4,500万ユーロの打撃が予測されており、業界大手にとってさえ税制の実質的な影響が浮き彫りになっています。イタリアのライセンス制度も独自の課題を抱えており、9年間のライセンスに対する700万ユーロの手数料と収益ベースの各種税金が、新規参入者にとって大きな障壁となっています[4]出典:欧州ベッティング・ゲーミング協会、EGBAはオンラインギャンブルライセンス手数料を再編するイタリアの新法令への懸念を表明、
egba.eu。このような課題は中小事業者を苦境に追い込むことが多く、大手企業による吸収や市場からの排除を通じて市場統合が進む土壌を作っています。
消費者保護および責任あるギャンブルへの懸念
ヨーロッパのオンラインギャンブル市場の事業者は、より厳格な消費者保護および責任あるギャンブルに関する規制により課題に直面しています。多くの国では現在、支払い能力チェック、入金限度額、自己排除ツールなどの対策が義務付けられています。例えば、27カ国がプレイヤーに登録時にギャンブル上限を設定することを義務付けています。イギリスでは、提案されている改革により高額消費プレイヤーに対する規制強化が目指されており、VIPプログラムと財務リスク評価を対象とし、高価値顧客からの収益が大幅に減少する可能性があります。コンプライアンスを維持しながらスムーズなユーザー体験を確保するため、事業者は高度なコンプライアンスシステムへの投資を進めています。しかし、これらの要件とのバランスが崩れると、プレイヤーが規制外のプラットフォームへ流れ、プレイヤーの安全が脅かされ、規制された事業者の市場シェアが低下するリスクがあります。コンプライアンスと顧客満足のバランスをとることは、この分野での持続可能な成長にとって現在最重要課題となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ゲームタイプ別:
カジノのイノベーションが差を縮めるスポーツベッティングは2025年も最大の収益貢献セグメントとして53.62%のシェアを占めて首位を維持していますが、ルーレット、ブラックジャック、バカラなどのカジノゲームが急速に人気を高めています。リガやマルタなどの場所にある専門スタジオからストリーミングされるこれらのゲームは、没入型体験を提供し、より多くのプレイヤーを惹きつけています。カジノ事業者はブランドテーブルを創出するためにコンテンツスタジオとのコラボレーションを増やしており、国境を越えたジャックポットによって賞金額が大幅に増加し、これらのゲームをさらに魅力的なものにしています。ヨーロッパにおけるカジノゲームの市場は着実に成長することが期待されており、ライブカジノセグメントだけでも予測期間中にCAGR 7.78%という堅調な成長を達成すると予測されています。
スロットゲームは、魅力的なグラフィックスとマルチ通貨プログレッシブジャックポットの魅力により、依然としてプレイヤーに人気があります。一方、バーチャルポーカールームは、スペイン、フランス、ポルトガルなどの国々にまたがって流動性プールを共有することでロイヤルなコミュニティの構築に注力し、ゲーム体験を向上させています。宝くじのデジタル化が勢いを増しており、シンジケートプレイなどの革新的な機能を提供する民間プラットフォームと競争しながら国家政府が収益を生み出すのを助けています。シンジケートプレイ、即時抽選、アプリベースの購券などのイノベーションは、宝くじが政府の収益を促進しながら時代に合い続けるのを助けています。これらのトレンドは、プレイヤーの嗜好の変化と、変化する市場ダイナミクスに適応しようとする事業者の取り組みを浮き彫りにしています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


デバイス別:
スマートフォンのリーダーシップが深化2025年、モバイルデバイスはオンラインギャンブル市場の収益の58.74%を占め、CAGR 8.18%で最も速いペースで成長しています。片手操作、アプリ内ウォレットの統合、生体認証ログインなどの機能がモバイルゲーミングをよりユーザーフレンドリーでアクセスしやすいものにしています。デスクトッププラットフォームは依然としてマルチスクリーンオプションや詳細な分析ツールなどの高度な機能を好む大口プレイヤーを引きつけていますが、その市場シェアは徐々に縮小しています。事業者はまた、スマートテレビやゲームコンソールなどの新しいプラットフォームを試み、より広い視聴者層へのリーチを図っています。バーチャルリアリティ(VR)ヘッドセットは没入型カジノ体験の提供を始めていますが、この技術はまだ初期段階にあり、より少数のユーザー層にしか訴求できていません。
クロスプラットフォームクラウドプロファイルは、プレイヤーが進捗を失うことなくデバイス間を切り替えられるようにし、全体的なゲーム体験を向上させることから、ますます普及しています。このデバイス間のシームレスな移行は、事業者が強固な顧客ロイヤリティを構築するのに役立っています。モバイルゲーミングが引き続き市場を支配する中、マーケティング戦略はアプリストアの最適化やインフルエンサーとのパートナーシップ、特に短編動画コンテンツへの注力にシフトしています。これらの技術とマーケティングにおけるイノベーションが合わさって、モバイルデバイスをオンラインギャンブルの中核ハブとして位置づけ、事業者がプレイヤーベースを惹きつけ、エンゲージし、維持する方法を再定義しています。
年齢層別:
デジタルネイティブが需要を再形成25〜40歳のプレイヤーは現在、安定した収入とスポーツベッティングへの深い理解を背景に、46.98%という最大の収益シェアを占めています。このグループは、従来のベッティングオプションを頻繁に利用し、一貫した支出パターンを示すため、事業者の主要ターゲットとなっています。一方、25歳未満の年齢層はCAGR 8.06%で急速に成長しています。若年プレイヤーは、ソーシャルメディアプラットフォームと統合されることが多いeスポーツ、マイクロベッティング、インタラクティブチャレンジなどの現代的なトレンドに特に引きつけられています。このオーディエンスを惹きつけるため、事業者はユーザーフレンドリーなオンボーディングプロセスの構築と、ゲームやベッティングシステムをより深く理解するための教育ツールの提供に注力しています。これらの取り組みは、若年ユーザーにとってベッティング体験をよりアクセスしやすく魅力的なものにすることを目指しています。
若年プレイヤーの関心を維持するため、事業者はゲーミファイドロイヤリティプログラム、ルートボックスに似た報酬システム、人気インフルエンサーが出演するライブストリームコンテンツなどの機能も導入しています。これらの追加機能は、インタラクティブでコミュニティ主導の体験を重視するテクノロジーに精通したプレイヤーに対応するものです。ただし、この年齢層はギャンブル関連リスクに対してより脆弱であるため、規制当局が対策を講じています。当局は早期介入システムを導入し、若年プレイヤーに責任あるギャンブル行動を教育するための学校での啓発キャンペーンを展開しています。これらの措置は、特に高リスクのプレイヤーの安全と福祉を優先しながら市場が成長し続けることを確保することを目的としています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
性別別:
インクルージョンが参加を拡大男性ベッターは現在、ヨーロッパオンラインギャンブル市場において総シェアの66.35%を占め市場を支配しています。しかし、女性ユーザーの参加は年平均成長率(CAGR)7.92%で急速に拡大しています。より多くの女性を惹きつけるために、企業はソーシャルインタラクションツール、クイックベットオプション、エンターテインメントやリアリティTV ベッティングなどライフスタイルの関心に合致したマーケットなどの機能を追加することでプラットフォームデザインの改善に注力しています。これらの変更は、オンラインギャンブルプラットフォームを女性ユーザーにとってよりインクルーシブで魅力的なものにすることを目的としています。プラットフォームがユーザー体験を向上させ、提供内容を多様化し続けるにつれて、市場における女性のシェアは今後数年で大幅に増加することが期待されています。
アイトラッキング技術を使用した研究は、男性と女性がギャンブルプラットフォームのナビゲーション方法が異なることを示しており、企業はカラースキームや情報の表示方法などのデザイン要素をテストおよび改善することを促しています。これらの調整は、両性の嗜好に対応したインターフェースの構築に役立っています。責任あるギャンブルツールは性別固有のメッセージングで更新されており、これは研究によって男性と女性が損失追随などのリスク行動に対して異なるきっかけを持つことが示されているためです。これらの行動上の違いに対処することで、事業者はより広い層に対するリーチを拡大しながら安全なギャンブル行動を促進することを目指しています。このアプローチは責任あるギャンブルをサポートするだけでなく、市場の均衡ある成長を確保するものです。
地理分析
イギリスオンラインギャンブル市場
イギリスは2025年の収益の24.78%を占め、強固なライセンス制度、効果的な消費者保護政策、そしてスポーツへ長年にわたる情熱に支えられています。ホワイトラベルソリューションや高度な決済システムの利用可能性により、業務の円滑化と効率化が図られており、ギャンブル事業者にとって魅力的な市場となっています。しかし、新たなアフォーダビリティチェックにより高額プレイヤーの支出が減少し、全体的な収益に影響を与える可能性があります。高度なコンプライアンス技術を採用した企業は、こうした変化への対応力が高く、この規制の整った市場において競争上の優位性を維持することができます。
イタリアオンラインギャンブル市場
イタリアは現在、ヨーロッパで最も成長が速い市場であり、7.41%のCAGRでの成長が見込まれています。この成長は、2025年から2026年にかけて予定されているライセンス更新プロセスと、広告禁止を定めた尊厳令の規制緩和の可能性によって牽引されており、事業者がより広い顧客層にリーチできるようになることが期待されています。9年間のライセンスに対して700万ユーロという高額な参入費用は、資金力のある大規模事業者に有利に働き、この拡大する市場において競争上の優位性をもたらします。さらに、チャネリゼーションの改善により税収の増加が見込まれており、ヨーロッパでのプレゼンス拡大を目指す既存のギャンブル企業にとって、イタリアは魅力的な投資先となっています。これらの要因により、イタリアはオンラインギャンブル業界における将来の成長の主要市場として位置づけられています。
ヨーロッパの広域市場
ドイツの規制市場では、2024年末時点でスポーツベッティング30件、スロット39件、ポーカー5件の許可が発行されていますが、5.3%のステーク税が事業者のマーケティング予算を圧迫し、課題を生じさせています。それにもかかわらず、一部の企業は各州にまたがるプールド・リクイディティを活用することで業績を改善し、業務の最適化に成功しています。一方、フランスはオンラインカジノの合法化を検討しており、ステークホルダーの懸念が解消されれば、ヨーロッパのオンラインギャンブル市場に大きな機会をもたらす可能性があります。北欧諸国などの地域では、責任あるギャンブルを確保するために厳格な被害防止措置注力しています。同時に、スペイン、オランダ、ベルギーは、スポンサーシップおよびボーナスに関する明確なルールのもとで着実な成長を続けています。
規制環境
欧州のオンラインギャンブルは主に国レベルで規制されており、加盟国はTFEUの原則の下でライセンス供与や製品承認の管理権を保持しつつ、デポジット限度額、自己排除、支払能力に関するチェックなどの消費者保護要件を強化している。この分断状況を示す最近の重要な出来事として、2026年4月16日に欧州司法裁判所(事件番号C-440/23)が、監督下にあるサービスへ利用を誘導するなどの目的で正当化される場合、EU法は特定のオンラインギャンブルゲームに対する国内禁止を排除しないことを確認した。
EUレベルでは、横断的な規則が複数の法域にわたる事業者のコンプライアンス設計に影響を与えつつある。規則(EU) 2024/1624は、2027年7月10日から効力を発するEUレベルのギャンブルサービスの法的定義を導入しており、また2026年4月にはオンライン安全に関するEUの活動も追加された。これには、未成年者保護のための年齢確認技術の共通フレームワークに関する委員会勧告(EU) 2026/1035(2026年4月29日)が含まれる。これに加え、加盟国レベルの更新は日常的なコンプライアンス業務を左右し続けており、プレイヤー保護要件を強化するためのエストニアのギャンブル法改正(2025年11月21日発効)や、マルタが2026年4月1日に公表したゲーミング税(改正)規則2026(LN 84/2026)が含まれる。
競争環境
ヨーロッパオンラインギャンブル市場の競争は中程度に分散しており、単独で市場を支配するプレイヤーは存在しません。事業規模を拡大し、国境を越えたコンプライアンス要件を満たすために、企業は合併・買収を進めています。例えば、FDJがKindredを買収し、AllwynはNovibetの過半数株式を取得しました。同様に、Superbetは3億5,000万〜4億ユーロでNapoleon Sports & Casinoを買収することでベネルクス地域への進出を拡大しました。これらの統合は事業者が市場ポジションを強化し、複数の地域にまたがる業務を効率化するのに役立っています。
テクノロジーは市場の競争環境を形成する上で重要な役割を果たしています。Flutterなどの大手企業は、シングルウォレットシステムやリアルタイムリスクエンジンなどの高度なツールを活用して提供内容を強化し、新機能の迅速な展開を確保しています。一方、Entainは人工知能(AI)への多大な投資を行い、パーソナライズされたベッティングオッズの提供と顧客エンゲージメントの向上を図っています。また、暗号資産決済に特化したBC.GAMEや、eスポーツ専門のComeOnなどの新興プレイヤーは、革新的な決済方法と統合されたゲーミング体験を好む若年層をターゲットにしています。これらの技術的進歩により、事業者は多様な顧客の嗜好に対応し、市場での優位性を維持できます。
スポーツチームとのパートナーシップは、ギャンブル事業者にとって価値あるマーケティング戦略であることが証明されています。プレミアリーグ、セリエA、ラ・リーガなどのリーグにおけるジャージ前面スポンサーシップなどの契約は、多大なブランド認知度をもたらします。例えば、ユベントスとWhiteBITのスリーブスポンサーシップは、暗号資産プラットフォームとメインストリームのスポーツクラブとの協業の拡大を示しています。店舗型キオスクとオンラインプラットフォームの両方からデータを組み合わせた事業者は、顧客の支出習慣を包括的に把握できます。このオムニチャネルアプローチにより、より正確なライフタイムバリュー予測と、顧客ニーズに合わせたサービスの提供が可能となります。
ヨーロッパオンラインギャンブル産業リーダー
Betsson AB
Entain PLC
Bet365 Group Ltd
Flutter Entertainment PLC
Evoke PLC
- *免責事項:主要選手の並び順不同
ヨーロッパオンラインギャンブル市場
- Bet365 Group Ltd
- Flutter Entertainment PLC
- Entain PLC
- Kindred Group PLC
- Evoke PLC
- Betsson AB
- LeoVegas Mobile Gaming Group
- Tipico Co. Ltd
- Super Group
- Bragg Gaming Group
- Bally's Corporation Company
- Kaizen Gaming
- OPAP S.A.
- Zeal Network SE
- Hero Gaming Ltd
- 888 Holdings
- Mystake
- PlayOJO
- Spin Casino
- SpinArena

市場機会と将来展望
国境を越えた取締り活動と、ギャンブルサービスに対するより明確なEUの枠組みは、複数の法域にわたってコンプライアンス業務を標準化できる事業者やサプライヤーにとっての余地を生み出している。オーストリア、フランス、ドイツ、英国、イタリア、ポルトガル、スペインの規制当局が2025年11月25日に合意した、違法な国境を越えたギャンブルに対抗するための複数規制当局の共同フレームワークは、アフィリエイト監視、決済・トラフィックスクリーニング、法域ごとのジオフェンシングといった違法ギャンブル対策能力の向上に向けたライセンス事業者の意欲を高めている。年齢確認に関する委員会勧告(EU) 2026/1035(2026年4月29日)も、モバイルファーストのオンボーディング全体で標準化された年齢・本人確認統合を展開する機会を生み出しており、これは2025年の欧州収益におけるモバイルのシェアが58.74%であることを踏まえると意義がある。
プラットフォームと製品設計は、市場ごとに規則へ対応するという継続的なアプローチに適合する2つ目の機会群を示している。2026年4月16日のCJEU判決により、オンラインギャンブルライセンスはEU域内の国境を越えて移転可能ではないことが示されたことで、ウォレット、KYC、ゲームカタログ、責任あるギャンブル管理を国別に適応できる、モジュール式でAPIファーストなプラットフォームへの需要が一層高まっている。統合やポートフォリオ再編の動きは、コスト効率の高い運営や的を絞った市場参入をめぐるベンダーおよび事業者の機会をさらに後押ししている。この文脈で、Entainが2026年7月に確認した500ポジションの人員削減は、税制および競争からの圧力を反映している一方、規則(EU) 2024/1624(2027年7月10日から適用)に基づくEUレベルのギャンブルサービスの法的定義は、ライセンス供与が国レベルのままであっても、複数国にわたるガバナンスやリスク評価のより明確な基準点を提供している。
Recent Industry Developments in ヨーロッパオンラインギャンブル市場
- 2026年6月:Entainは、Entain Holdings (CEE) Ltd.の20%の持分を、合弁パートナーであるEMMA Capitalに約4億2,500万ユーロで売却することに合意した。この取引は、中東欧の一部事業への関与を縮小し、資本を中核的な優先事項に再配分することで、ポートフォリオの再調整アプローチを支えるものである。
- 2026年5月:bet365は、国立ゲーム管理局(ANJ)から必要な認可を取得した後、bet365.frドメインでフランスでの事業を開始した。この参入により、規制の厳しい市場に大手事業者が加わり、フランス向けスポーツブック提供に対する競争圧力が高まっている。
- 2024年10月:FDJはKindredの買収を完了し、より広範な製品・法域を持つ、より大規模な複数市場型の欧州ギャンブルグループを創出した。この取引は統合の勢いを強め、規制下の欧州市場において統合されたコンプライアンス、技術、ブランドポートフォリオの重要性を高めた。


ヨーロッパオンラインギャンブル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場は欧州全体におけるオンラインギャンブル活動の価値を対象としており、ウェブサイトやモバイルアプリなどのデジタルチャネルを通じて生成される事業者収益として計上する。
対象範囲の除外事項:実店舗におけるランドベースのギャンブル収益は除外し、プレイヤーの賭け金は市場価値としてカウントしない。
セグメンテーション概要
- ゲームタイプ別
- スポーツベッティング
- フットボール
- 競馬
- テニス
- その他のゲームタイプ
- カジノ
- ライブカジノ
- バカラ
- ブラックジャック
- ポーカー
- スロット
- その他のカジノゲーム
- 宝くじ
- ビンゴ
- スポーツベッティング
- デバイス別
- デスクトップ
- モバイル
- その他
- 年齢層別
- 25歳未満
- 25〜40歳
- 40歳超
- 性別
- 男性
- 女性
- 地域別
- イギリス
- ドイツ
- フランス
- スペイン
- イタリア
- スウェーデン
- その他ヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、欧州全体の対象国を整合させ、規制下オンラインギャンブル収益の一貫した時系列を構築するために用いられた。主に、独立して確認可能な公開データポイント、例えば欧州ゲーミング・ベッティング協会の発表、各国ギャンブル規制当局のリリース、各国統計局のデータセット、中央銀行やEurostat形式の為替レート系列を活用した。
これらの情報を規模算定モデルへ変換するため、上場事業者の年次報告書や投資家向け資料、監査済み財務諸表、ライセンス供与、税制変更、より安全なギャンブルに向けた施策に関する信頼性の高い報道も確認した。必要に応じて、企業財務やニュースに関する有料データベースの契約を用いて、報告されたオンライン収益の内訳や企業構造を相互確認し、モバイルベッティングや本人確認などの分野における製品動向を追跡するため、特許データベースの契約も軽く活用した。ここに記載したデスクリサーチのソースは例示にすぎず、データの収集、検証、明確化のために他にも多くの公開文書を参照した。
一次インタビューおよび調査
一次調査は、実務上オンラインギャンブル収益として何が計上されているか、事業者が報告においてボーナスやプロモーションをどのように扱っているか、そして国別のチャネルミックスがどのように変化しているかを検証することに重点を置いた。欧州の主要サブリージョン全域で、事業者、アフィリエイトおよびメディアパートナー、決済・不正対策の専門家、現地の規制または助言関係者と幅広く対話を行い、前提条件を確定する前に公開報告における抜け漏れを補完した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:26% | 経営幹部(CXO):16% |
| ミドルティア:58% | 部門/事業単位のリーダー:25% |
| 小規模プレイヤー:16% | マネージャー:59% |
市場規模算定と予測
規模算定は、規制当局および協会の総計を用いて報告される粗ゲーミング収益の指標を欧州レベルで再構築し、その後一貫したオンライン限定の定義に正規化するトップダウン方式から始まる。需要プールが形成された後、サンプル事業者のオンライン収益の集計や、推定アクティブアカウント数に典型的なプレイヤー1人当たりの年間収益を乗じた妥当性チェックなど、選択的なボトムアップの確認を用いて総額を検証する。
モデルで使用される主要な入力には、国別の規制市場の対象範囲、オンラインカジノとオンラインベッティング間の製品ミックスの変化、アクセスの代理指標としてのスマートフォンおよびブロードバンド普及率、裁量的支出に影響する可処分所得と物価動向、より厳格な支払能力チェックや広告制限などの政策指標が含まれる。事業者の開示がヨーロッパのオンライン収益を明確に区別していない場合、開示された地域別内訳、ライセンス供与の範囲、インタビューに基づく配分幅を通じてギャップを処理し、その後整合性を確認する。
予測に関しては、規制や税制の扱いが単一のトレンドラインよりも速く成長経路を変える可能性があるため、シナリオ分析を用いる。成長シナリオは、期待されるプレイヤー獲得コスト、リテンションパターン、ランドベースからオンラインへのチャネル移行の見込まれるペースに関する一次情報に基づいて固定される。
データ検証と更新サイクル
成果物は、協会の総計、国レベルの規制当局のリリース、企業が報告する収益内訳などの独立した指標と照合され、その後、既知の出来事と一致しない前年比の急変について検証される。異常が見つかった場合、前提条件を再検討し、必要に応じて専門家に再度連絡を取り、その変化が報告上の定義、通貨換算のタイミング、または実際の市場変動によるものかを確認する。
承認前に、単位の論理、通貨換算、および国別集計が定義された対象範囲と一致するよう、モデルは複数のステップで見直される。レポートは年次で更新され、重大な規制変更、税制の動き、または消費者保護規則の大幅な変化が見通しに影響する場合は、暫定的な更新が行われる。提供直前には、最新版が最新の公開情報を反映するよう、改めてアナリストによる見直しが行われる。
Mordor Intelligenceの欧州オンラインギャンブル市場推定値と他の公表推定値との比較
欧州のオンラインギャンブルに関する公表値は、この用語が異なる意味を持ち得ることや、選択された年、通貨換算のタイミング、収益の定義によって最終的な合計が変わり得ることから、常に一致するわけではない。また、一部の発行元がオンライン収益とランドベース収益を混在させている場合や、プレイヤーの賭け金が誤って市場価値として扱われている場合にも差異が生じる。
公開されている協会の総計や国レベルの規制当局のリリースは、Mordor Intelligenceの推定値をプレイヤーの取引高ではなくオンライン粗ゲーミング収益の対象範囲に結び付けるための証拠確認であり、この整合性が、より広範なギャンブル収益の見出しやマルチチャネル集計と比較した際に数値を変動させることが多い。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 47.21 B (2025) | |
| 業界団体A | USD 52.10 B (2024) | オンライン市場をユーロで粗ゲーミング収益として報告しており、本調査よりも対象国の範囲やタイミングが広い可能性があり、年も異なるため換算後の米ドル値が変化する。 |
| 業界誌B | USD 55.20 B (2025) | 協会形式のユーロ数値からの単一時点の換算を用いており、国レベルの内訳や収益の定義を再検証せずに、規制下および非規制の活動に関する前提を混在させている可能性がある。 |
各出典間の差異は、主に使用された年、ユーロから米ドルへの換算方法、そして推定がオンライン事業者の収益に厳密に限定されているかどうかによって説明される。対象範囲をオンライン粗ゲーミング収益に厳密に結び付け、複数の公開情報とインタビューによる検証で相互確認することにより、算出された市場価値は、次回の更新でも再現可能な明確なステップに沿って追跡可能な状態を保っている。


レポートで回答される主な質問
ヨーロッパオンラインギャンブル市場の現在の規模は?
市場は2026年に501億9,000万USDと評価されており、2031年までに681億9,000万USDに達すると予測されています。
最も収益を生み出しているゲームタイプはどれですか?
スポーツベッティングが2025年の収益の53.62%で首位を占め、カジノゲームはCAGR 7.78%で最速の成長を示しています。
ヨーロッパにおけるモバイルギャンブルはどの程度普及していますか?
モバイルチャネルは2025年の収益の58.74%を占め、今後数年で60%を超えると予測されています。
最も成長が速い国はどこですか?
イタリアは新しいライセンス規制と潜在的な広告改革により、CAGR 7.41%で最高の成長を遂げると見込まれています。
最終更新日:



