
フランス レンタカー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
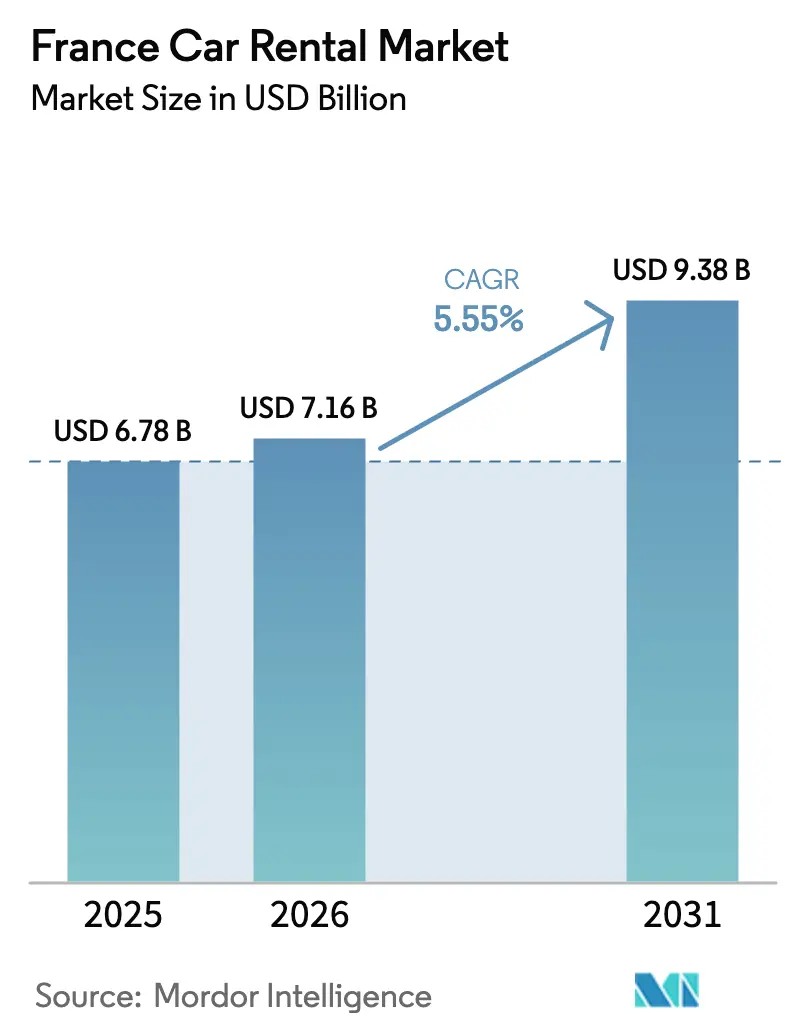
| 基準年の市場規模 (2025) | 6.78 十億米ドル |
| 市場規模 (2026) | 7.16 十億米ドル |
| 市場規模 (2031) | 9.38 十億米ドル |
| 成長率 (2026 - 2031) | 5.55 % |
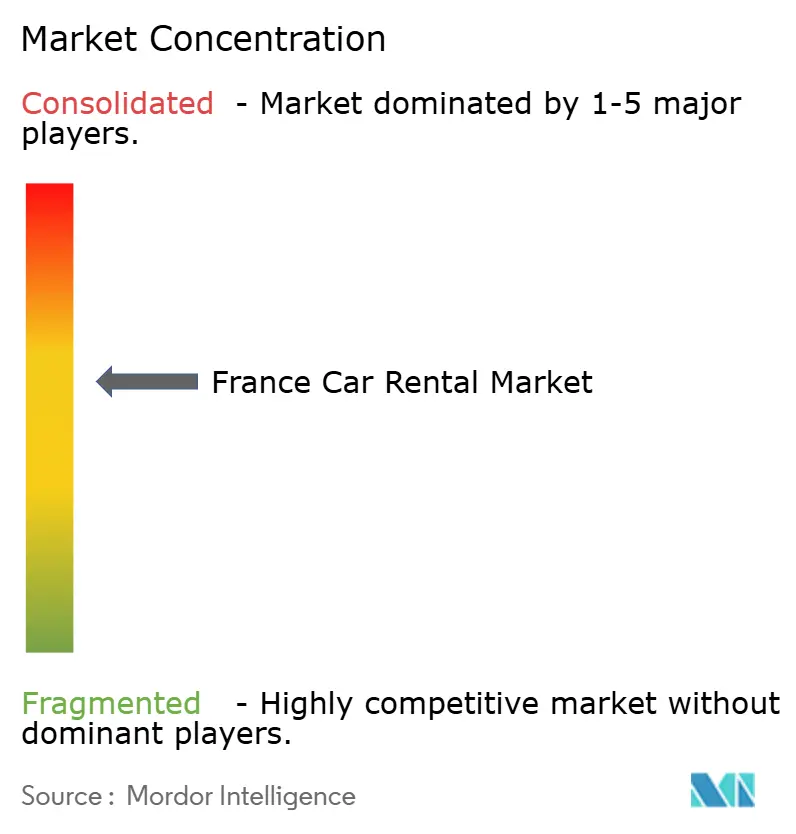
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランス レンタカー市場分析
フランスのレンタカー市場規模は、2025年の67億8,000万USDから2026年には71億6,000万USDに成長し、2026年〜2031年の期間において5.55%のCAGRで2031年には93億8,000万USDに達すると予測されています。堅調なインバウンド観光、より厳格な低排出ゾーン規制、および急速なデジタル普及がこの成長軌道を支えています。市場は、2024年に受け入れた1億人の海外訪問者、国内旅行の回復、ならびに観光インフラを整備する政府のDestination Franceプログラム(19億ユーロ)の恩恵を受けています。同時に、2025年にCrit'Air 3車両の規制を開始する25の活動中の低排出ゾーンが、よりクリーンなパワートレインへのフリート刷新を加速させています。
主要レポートの知見
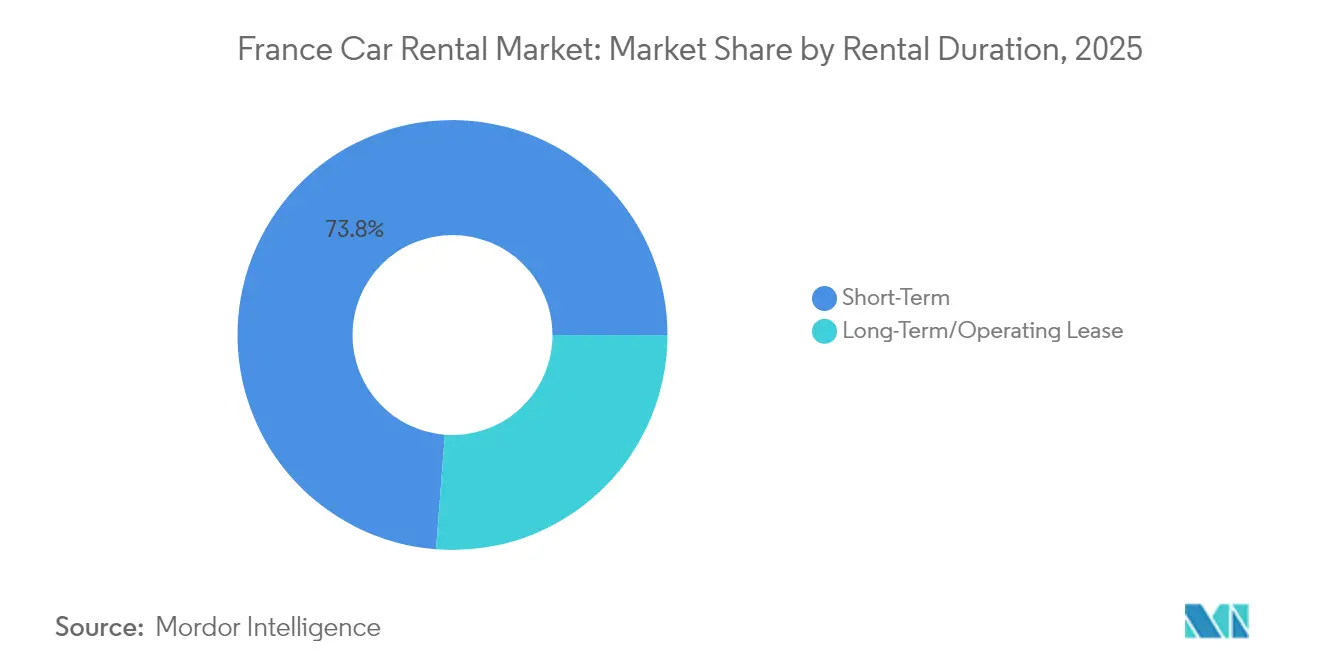
- レンタル期間別では、短期サービスが2025年のフランス レンタカー市場シェアの73.78%を占めており、一方で長期契約は2031年にかけて9.05%のCAGRで成長する見込みです。
- 予約チャネル別では、オンラインプラットフォームが2025年のフランス レンタカー市場シェアの64.10%を占め、同チャネルは2031年にかけて9.76%のCAGRで拡大すると予測されています。
- 用途別では、レジャーおよび観光が2025年のフランス レンタカー市場規模の58.10%を占め、一方でビジネスおよび法人需要は8.55%のCAGRで拡大しています。
- 車両クラス別では、バジェットおよびエコノミーカーが2025年のフランス レンタカー市場シェアの68.15%をリードし、プレミアムおよびラグジュアリーレンタルは12.08%のCAGRで成長すると予測されています。
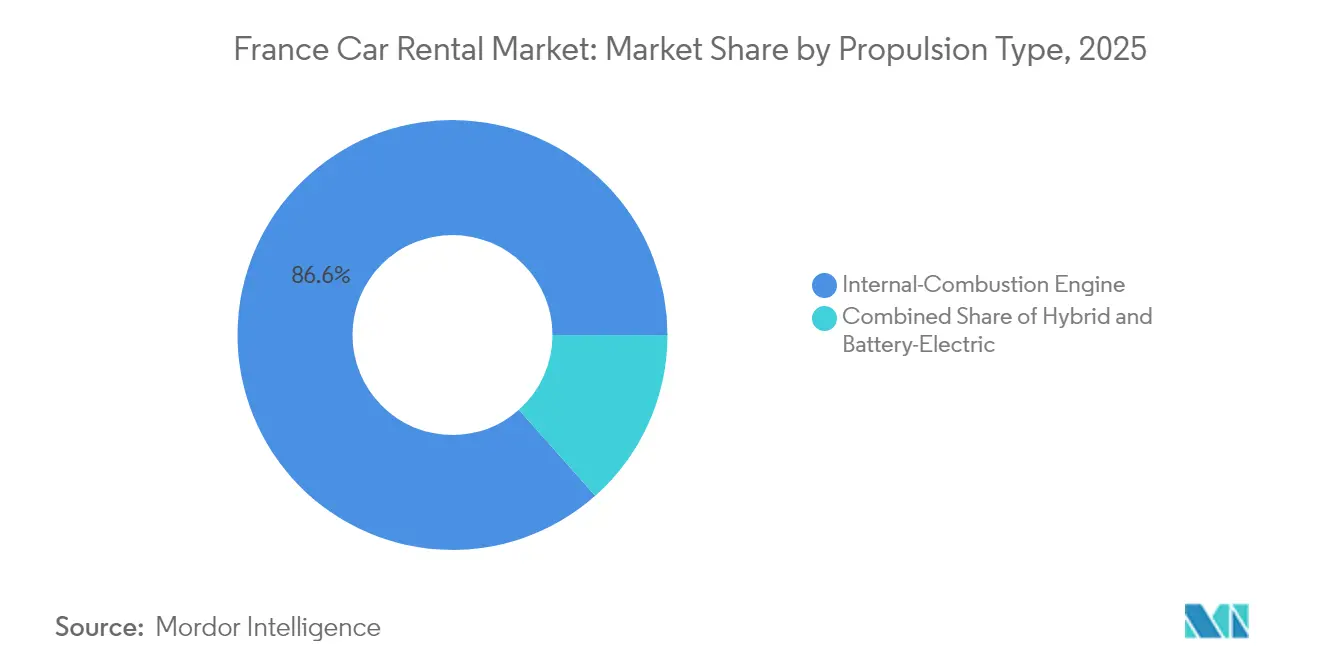
- 推進タイプ別では、内燃機関エンジンが2025年のフランス レンタカー市場シェアの86.55%を依然として占めていますが、バッテリー式電気自動車が15.30%のCAGRで最も速く成長しています。
- 引き取り場所別では、空港が2025年のフランス レンタカー市場シェアの53.05%を供給しており、空港外のサービスは9.15%のCAGRを記録する見込みです。
- 顧客タイプ別では、個人レンタルが2025年のフランス レンタカー市場シェアの70.65%を占めており、一方で法人フリートは11.22%のCAGRで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
フランス レンタカー市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRに対する影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インバウンドおよび国内観光流入の増加 | +1.4% | 全国的、パリ、ニース、リヨンに集中 | 中期(2〜4年) |
| オンデマンドおよびアプリベース予約プラットフォームの急増 | +1.2% | 都市部中心、農村部へ拡大中 | 短期(2年以内) |
| 法人によるフレキシブル・モビリティ・ソリューションへの需要 | +0.9% | パリ、リヨン、マルセイユのビジネス地区 | 中期(2〜4年) |
| 電気自動車(EV)レンタルへの政府インセンティブ | +0.6% | 全国的、ZFE都市での普及率が高い | 長期(4年以上) |
| 法人によるESG主導のフリート電動化目標 | +0.5% | 主要都市の企業本社 | 長期(4年以上) |
| 鉄道・航空事業者とのマルチモーダルパッケージ | +0.4% | 全国の空港ハブおよびSNCF駅 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
インバウンドおよび国内観光流入の増加
フランスが2024年に1億人の海外訪問者を受け入れて記録的なパフォーマンスを取り戻し、同年の観光収入は710億ユーロとなりました。[1]「観光に関する公式統計情報はどこで入手できるか?」、経済省、economie.gouv.fr Destination Franceプランはホスピタリティの整備に19億ユーロを投入し、ラグビーワールドカップや2024〜25年のオリンピックサイクルなどのイベントが世界的な注目度を高めています。公共交通機関が充実していない農村地域は、旅行者がワイナリー、歴史遺産、スキーのルートのために車を確保することで特に恩恵を受けています。世界旅行ツーリズム協議会(World Travel & Tourism Council)は、2034年までに観光セクターのGDP貢献額が3,105億ユーロに増加すると予測しており、持続的な需要の兆候となっています。[2]「フランスの旅行・観光業は昨年すべての記録を破った」、WTTC、wttc.orgこの観光の勢いが、地方都市における安定したレジャーレンタルの数量と長期予約を下支えしています。
オンデマンドおよびアプリベース予約プラットフォームの急増
Free2moveの新モビリティアプリは、レンタル、カーシェアリング、およびサブスクリプション車両を集約し、世界中で50万台以上の車両にアクセスできます。[3]「Free2moveが新モビリティアプリを発表」、Stellantis、stellantis.com Getaroundが2,000万USDの資金調達を背景にグローバルアプリを刷新したことは、モバイルファーストデザインの競争優位性を裏付けています。統合決済、ワンクリック保険、リアルタイム車両追跡が顧客獲得コストを削減し、フリート稼働率を向上させます。ユーザーインターフェースの改善に遅れをとる従来型代理店は、ピアツーピアプラットフォームが在庫の透明性とソーシャルレビューを拡充する中で、顧客を失うリスクに直面しています。
法人によるフレキシブル・モビリティ・ソリューションへの需要
企業顧客は所有から利用ベースの契約への移行を進めています。Enterprise Mobilityは法人プログラムの会員数が15%増加したと報告しており、持続可能性との整合性強化と総モビリティコストの低減を主な要因として挙げています。Mobilize Financial Servicesは2024年上半期にオペレーティングリースを35%拡大し、101,450台の車両に融資して2030年までに100万台のフリートを目標としています。企業は、ESGマイルストーンを達成しながらフリートコストを設備投資(キャペックス)から運営費(オペックス)に移転する予測可能な月額料金を好んでいます。この傾向は、一台あたりの平均収益を増加させ、事業者が充電、テレマティクス、および一元化請求をバンドルで提供するよう促します。
電気自動車レンタルへの政府インセンティブ
月額100ユーロのソーシャルリース制度は、6週間で90,000件以上の申請を集め、一時的な中断を余儀なくされ、手頃な価格のEVアクセスへの潜在的な需要が明らかになりました。ADVENIRプログラムの下での追加2億ユーロは、2030年までに40万基の公共充電器を目標としており、フリートの電動化を後押ししています。そのため、バッテリー式電気自動車モデルは、ICEユニットが現在も主流であるにもかかわらず、最高のCAGRを示しています。EV調達を前倒しするレンタル会社は、ZFE都市への優先的な参入を確保し、総所有コストを緩和する補助金を獲得します。
抑制要因の影響分析*
| 抑制要因 | CAGRに対する影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 競争の激化 | -1.2% | 都市部中心、特にパリとリヨン | 短期(2年以内) |
| 高い運営コストおよびフリート減価償却費 | -1.1% | 全国的、すべての事業者に影響 | 中期(2〜4年) |
| 都市部での自動車不要なライフスタイルへのシフト | -0.7% | 公共交通機関が発達した大都市圏 | 長期(4年以上) |
| 内燃機関レンタルへの低排出ゾーン(ZFE)規制 | -0.6% | 25のZFE都市、2025年までに40以上に拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ライドヘイリングおよびカーシェアリングとの競争激化
ライドヘイリングアプリとカーシェアリングフリートが、高密度な都市中心部での従来のレンタルシェアを侵食しています。Turoによるピアツーピアの先駆者であるOuiCarの買収により、1日20ユーロから利用可能な個人所有車両が数千台追加され、価格帯と車種の多様性が広がりました。EuropeeにフォーカスしたGetaroundの刷新と、Heetchのライセンスを受けた夜間サービスが組み合わさり、ミレニアル世代ユーザーの利便性への期待を高めています。この競争環境が空港カウンターのマージンを圧迫し、より高い日額料金を正当化するロイヤルティ特典、バレットデリバリー、またはプレミアムサブスクリプション階層のバンドルを既存事業者に強いています。
高い運営コストおよびフリート減価償却費
資金調達金利は2022年から2024年の間に2%から8%に跳ね上がり、フランスのレンタカー市場全体で車両保有コストが膨らみました。Hertzが20,000台のEVを売却し、2億4,500万USDの減損を計上した決定は、バッテリーモデルが予期しない修理費用と残存価値の変動に直面した際のリスクを浮き彫りにしています。自動車メーカーが上位グレードの生産を優先しているため、レンタカー会社はエコノミー旅行者のニーズに合わない高コストな車両を調達せざるを得ません。減価償却の変動を吸収できない小規模事業者は市場から撤退する可能性が高く、供給は逼迫しますが、大手ブランドへの交渉力の集中が進みます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
レンタル期間別:長期がモメンタムを獲得
短期レンタルは2025年のフランス レンタカー市場において73.78%のシェアを維持しており、観光需要が重いパターンを反映しています。それにもかかわらず、長期およびオペレーティングリースは9.05%のCAGRで拡大すると予測されており、2031年までに契約レンタルのフランス レンタカー市場規模は22億8,000万USDに成長します。この普及は、減価償却リスクを回避する法人フリートのアウトソーシングやサブスクリプションプログラムによって推進されています。
長期契約は、ESG目標の下で排出量を追跡し、予測可能な月額料金を求める企業に魅力的です。Mobilize Financial Servicesのポートフォリオ成長がこのシフトを示している一方、レジャー旅行者は短時間の旅行のために日単位のレンタルを引き続き好んでいます。フランスのレンタカー市場は、したがって、安定した観光客数と高マージンの法人契約のバランスを保っています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時にご利用いただけます


予約チャネル別:デジタルの優位性が加速
オンラインポータルが2025年のフランス レンタカー市場シェアの64.10%を提供し、2031年までにフランス レンタカー市場規模にさらに16億2,000万USDを追加します。このチャネルの9.76%のCAGRは、カウンターの待ち時間を短縮するモバイル決済、生体認証、および即時損傷記録によって支えられています。
空港や鉄道駅のオフラインカウンターは、依然として飛び込み客や地元のアプリに不慣れな旅行者を引き付けています。しかし、ほとんどの既存事業者はオムニチャネル戦略を追求しており、同じプロモーションコード、ロイヤルティポイント、および任意の補償がデジタルおよびリアル販売ポイント全体で統一され、ブランドの一貫性が維持されています。
用途別:ビジネスセグメントが台頭
レジャー旅行が2025年のフランス レンタカー市場収益の58.10%を占め、堅調な観光流入に支えられています。しかし、法人旅行は8.55%のCAGRでより速く成長しており、2031年までにフランス レンタカー市場規模のほぼ3分の1にそのシェアを押し上げる見込みです。
企業の出張方針は、マイレージ精算を、オンデマンドのレンタル手当や共有サブスクリプション車両に置き換えることが増えています。統合された経費ソフトウェアと一元化された請求が管理サイクルを短縮し、財務部門がグレーフリートの取り決めから切り替えるインセンティブを与えています。
車両クラス別:プレミアムセグメントが加速
バジェットおよびエコノミーカーが2025年のフランス レンタカー市場シェアの68.15%を占めていますが、プレミアムおよびラグジュアリーモデルは12.08%のCAGRで成長し、2031年までにフランス レンタカー市場価値におけるシェアを拡大します。コートダジュールの資産家旅行者や厳しいスケジュールをこなす法人幹部は、高度な安全技術、ブランドの威信、およびコンシェルジュデリバリーを求めています。
エコノミーユニットはコスト重視のバックパッカーや国内ロードトリップ旅行者にとって不可欠ですが、燃料費と保険料が日額料金を上回るにつれてマージン圧縮が続いています。事業者は、GPS、チャイルドシート、およびゼロ過剰免責パッケージのアップセルでこれを相殺しています。
推進タイプ別:電動化革命の始まり
内燃機関車は、低い調達コストと高密度な給油インフラにより、2025年のフランス レンタカー市場シェアの86.55%を依然として占めています。しかし、排出規制の強化と法人のESG義務がフリートをハイブリッドおよびフル電気自動車へと押し進めています。プラグインハイブリッドは充電ポイントの渋滞を懸念する長距離旅行者に移行オプションを提供し、コネクティッドカーデータにより代理店が充電状態を監視してアイドル時間中に車両を急速充電器にリルートすることができます。
バッテリー式電気自動車は2025年のレンタル全体への貢献は小さかったものの、セグメント最速の15.30%のCAGRを達成し、2031年までにフランス レンタカー市場におけるEVフリートの規模がほぼ3倍になる軌道に乗っています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時にご利用いただけます
引き取り場所別:空港外が普及
空港カウンターが2025年のフランス レンタカー市場シェアの53.05%を生み出しており、シャルル・ド・ゴール、オルリー、リヨン・サン=テグジュペリ、マルセイユ・プロヴァンスターミナルの統合デスクにより、長距離旅行者の大半の玄関口となっています。これらの拠点は、確立されたシャトルループと航空会社のコードシェアプロモーションの恩恵を受けており、ゼロ過剰免責保険やGPSユニットなどの高マージンのアンシラリー販売を確保しています。
空港外支店はすでに9.15%のCAGRを記録しており、2031年までにフランス レンタカー市場規模に追加で6億7,500万USDを取り込むと予測されています。事業者はホテルロビー、鉄道駅、地下駐車場にデジタルキーボックスを設置し、シャトルコストを削減して希少な空港の不動産をプレミアムアップグレードのために解放しています。
顧客タイプ別:法人成長が加速
個人レンタルが2025年のフランス レンタカー総予約数の70.65%を占めており、フランスの記録的な1億人の観光客到着と週末ドライブ旅行を好む国内文化に牽引されています。観光客は通常、燃料費を管理し不慣れな充電作法を避けるためにコンパクトなガソリン車を選択し、数量とベースラインのフリート回転率を維持しています。航空会社ポータルを通じて事前予約する家族は、依然として前払い収益の大部分を生み出し、夏のピーク時に高走行距離で車両を満たしています。
法人フリート顧客は依然として小規模ながら、11.22%のCAGRで拡大しており、2031年までにフランス レンタカー市場シェアのほぼ3分の1に押し上げる見込みです。Enterprise MobilityのフランスでのEVのfr法人会員数の年間15%増加は、財務チーム向けにキロメートルあたりのCO₂を追跡して請求書を統合するESGリンクのレポートツールから生まれています。
地理分析
フランスのレンタカー市場はイル=ド=フランスを中心に展開しており、パリの空港が予約の玄関口となっています。シャルル・ド・ゴールには、グローバルロイヤルティ会員がスマートフォン認証でカウンターをバイパスできるマルチブランドのピックアッププラザがあります。リヨンとマルセイユは、充実した法人地区と週末レンタルを促進する拡大するクルーズ交通を組み合わせた第二のハブとして台頭しています。
ニース、カンヌ、モナコを中心とする南東部地域は、高級観光の集積により全国日額平均を45%上回るプレミアム料金を誇っています。アルプスの県では冬のピーク時にスノーチェーン付きSUVのフリート稼働率が2倍になり、ボルドーとブルゴーニュのワイナリーがオフシーズンの需要を牽引しています。
ZFEの展開により、コンプライアンス要件のパッチワークが生まれています。パリとリヨンは2025年にCrit'Air 3の規制を開始し、事業者はこれらの都市に新しいユーロ6または電気自動車を配備することを余儀なくされています。そのため、サービス設計が適応しており、フリートは古いディーゼル車を農村支店に回し、EVを急速充電器を備えた都市デポに移動させています。全国ネットワークを持つ事業者は、進化するローカルルールに合わせて資産を再配置することで効率を得ています。
規制環境
フランスのレンタカー事業は、料金の透明性や契約の公正性を審査するDGCCRF(競争・消費・不正取締総局)による消費者保護の監督と、車両構成や契約設計にますます影響を与えるモビリティ脱炭素政策とが混在する環境下に置かれている。同局の最近の管理では、検査対象施設のかなりの割合でコンプライアンス上の問題が指摘されており、これを受けて事業者は料金開示、事前承認、クレーム処理の厳格化を進めている。
環境面では、2025年の低排出ゾーン(ZFE)規制の実施、パリやリヨンといった主要都市におけるCrit'Air 3規制を含む取り組みにより、対象都市部の営業所ではより新しいユーロ6、ハイブリッド、バッテリー式電気自動車の配備が加速している。2026年1月1日より、フランスは新車向けの自動車環境ペナルティ制度を改定し、CO2排出量と車両重量に連動する税制を導入した。これはレンタル車両の入れ替え経済性や残存価値戦略に影響を与える。EV導入支援には、新車の電気自動車に限定された社会的リース資格や、サービス・支払庁(ASP)を通じた登録などのプログラム管理も含まれ、インセンティブ連動型オファーに参加する事業者にはコンプライアンス文書の整備がより一層求められている。
バリューチェーン分析
フランスのレンタカーのバリューチェーンは、車両調達・資金調達(OEMおよびリースパートナー)から始まり、車両準備(登録、保険、テレマティクス搭載)、運営(空港・非空港拠点、車両配送やキーボックス物流)を経て、最終的にリマーケティングと残存価値管理へとつながる。Enterprise、SIXT、Europcarといった大手事業者は空港と地方デポにまたがる多拠点ネットワークを運営しており、デジタルプラットフォームによる非対面での引き渡し・返却により、カウンター業務の負担軽減とピーク観光時期の稼働率向上が図られている。
コストとコンプライアンスに関するシグナルは、上流の調達および中流の車両ローテーションにますます反映されるようになっている。ZFE規制と2026年の新車向け環境ペナルティは、都市部デポにおける低排出モデルの優先度を高めるインセンティブとなる一方、旧式の内燃機関車両は規制の緩やかな地域へと移されており、拠点間の再配置パターンが変化している。付帯サービス層では、業務効率化プログラムとITの近代化がチェーンにおいてより重要な位置を占めるようになっており、Europcar Mobility Groupが2025年から2026年にかけて業務の合理化とシステム刷新に取り組んでいることにもそれが表れている。ADEMEなどの公的機関は、研究パートナー(例えば6t-Bureau de recherche)とともに、シェアードモビリティに関する市場・利用データを提供しており、ステーション型・ループ型モデル向けの車両規模や配置の判断材料となっている。
競争環境
フランスのレンタカー市場は中程度に集中しています。Enterprise Holdings、Hertz、Europcar Mobility Group、SIXTなどの国際大手は、空港コンセッション、規模による購買力、および認知度の高いブランドを活用しています。SIXTによる最大25万台のStellantis車の注文は、コネクティッドビークルを確保し、修理費の高さによるTesla車の段階的廃止とともに欧州拡大に弾みをつけています。Enterprise Mobilityは、技術アップグレードと差別化されたサービス層を通じてフランスで2桁成長を達成し、2024年度に380億USDを超える記録的なグローバル収益を達成しました。
デジタルチャレンジャーが競争を激化させています。Free2moveの統合アプリは、モビリティ製品の統合を反映して、シングルログインでレンタル、カーシェアリング、サブスクリプションをカバーするようになりました。TuroによるOuiCarの買収後、ピアツーピアシェアリングはコミュニティの信頼と全国的な保険パッケージを獲得して正当性を高めています。
フリート電動化による資本要件の増大と高度なテレマティクスの必要性により、規模の小さな独立系事業者は撤退または買収に向かう可能性が高いです。一方、プレミアムポジショニングとフレキシブルサブスクリプションは、EVインフラと直感的なアプリの両方に継続投資できるブランドに収益の安定性をもたらします。
フランス レンタカー業界のリーダー企業
SIXT SE
Avis Budget Group
The Hertz Corporation
Europcar Mobility Group
Enterprise Holdings, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
都市部のコンプライアンスおよび手頃な価格を実現するプログラムは、特にアクセス規制が強化されているZFE都市において、EV志向のレンタルおよびサブスクリプション提案に具体的な機会を生み出している。政府支援による社会的EVリースプログラムは2026年7月16日から再開され、3年契約で月額200ユーロ未満の賃料が宣伝されており、消費者の電動運転に対する馴染みを高め、EVに抵抗のない利用者層を拡大している。同時に、ADVENIR助成金の追加(2億ユーロ)や2030年までに公共充電器を40万基設置するという広範な取り組みといった国の充電支援策は、特にデポ充電やコネクテッドビークル監視と組み合わせることで、電気自動車のレンタル車両運用の実現性を高めている。
非対面アクセスとマルチモーダル拠点を中心とした機会も広がっている。Enterprise Mobility Franceは、リヨンやモンパルナス駅などの交通結節点でコネクテッドキーボックスを利用したカウンターレス受け渡しの需要が高まっていることを指摘しており、これはカウンター容量が限られる密集した回廊における非空港型成長と車両回転率の向上を後押ししている。カーシェアリングとの統合も、隣接する成長経路のひとつである。モビリティ基本法(LOM)は地方モビリティ当局(AOM)に対しカーシェアリングを含む代替手段の提供を義務付けており、2031年までにシェア車両7万台という目標を含む政策目標は、事業者と自治体のパートナーシップと合致している。ADEMEの調査指標によれば、運転免許保有者の間でカーシェアリングに対する認知度は広く浸透しており、これはレンタル、サブスクリプション、短時間シェアリングを組み合わせた商品バンドル、特に通勤や従来の空港需要以外のファーストマイル・ラストマイル用途を後押ししている。
最近の業界動向
- 2026年4月:SIXT SEがSignature Aviationと提携し、パリ・ル・ブルジェやニースを含む欧州30以上のプライベート航空ターミナルでプレミアムモビリティサービスを提供。この提携により、高付加価値な国際旅行者へのアクセスが拡大し、フランスおよび欧州におけるプラットフォームエコシステムが強化される。
- 2026年4月:Europcar Mobility GroupがMIC Co., Ltd.と独占パートナーシップを締結し、Europcarプラットフォームを通じたグローバル予約を可能に(2026年4月10日発効)。この提携により、グローバルなクロスマーケットでの車両アクセスと在庫拡大が実現し、フランス国内のプレミアム・国際セグメントにおける競争力が強化される。
- 2024年1月:SIXT SEとStellantisが、2026年までにSIXTのレンタル車両向けに最大25万台の供給を行う契約を締結。この供給能力の拡大は、フランス市場の動向に関連する車両拡大と電動化対応を後押しする。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本調査では、フランスのレンタカー市場は、空港および市内の各拠点において、オフラインおよびオンラインのチャネルを通じて予約される、運転手なしで貸し出される乗用車およびバンへの有償・短期アクセスを対象とする。
対象外の範囲:運転手付きサービス、タクシー、配車サービス、カーシェアリングの会員料金、および長期契約として構成される純粋な車両リース商品は除外する。
セグメンテーション概要
- レンタル期間別
- 短期(30日以内)
- 長期/オペレーティングリース(30日超)
- 予約チャネル別
- オンライン
- オフライン
- 用途別
- レジャー/観光
- ビジネス/法人
- 車両クラス別
- バジェット/エコノミー
- プレミアム/ラグジュアリー
- 推進タイプ別
- 内燃機関エンジン
- ハイブリッド
- バッテリー式電気自動車
- 引き取り場所別
- 空港
- 空港外(鉄道駅、都心部、ホテルなど)
- 顧客タイプ別
- 個人
- 法人フリート
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークでは、まずフランスにおける現実的な需要・供給の状況を設定することから始め、市場規模算定が旅行および車両保有の実態から乖離しないようにしている。公的資料が多く利用されており、マクロ指標や家計旅行指標にはINSEE、観光宿泊数や旅行フローにはEurostat、旅客数にはフランス民間航空局(DGAC)や空港運営会社の交通実績発表、為替レート系列にはフランス銀行(Banque de France)が用いられている。
また、車両の入れ替えや稼働可能性のタイミングへの影響、ひいては価格への影響を把握するため、生態系移行省の発表資料や低排出ゾーンに関する地方自治体の最新情報も確認している。企業の年次報告書、投資家向け資料、信頼性の高い報道機関の情報は、車両動向、稼働率に関する見解、チャネル構成の変化を照合するために用いられており、いくつかの有料契約サービスは企業財務情報、ニュースおよび財務データ、車両更新サイクルに関連する輸出入の出荷レベルの確認を支えている。これらのデスクリソースは網羅的なものではなく、データ収集、前提条件の検証、調査中の疑問点の明確化のために、他にも多くの資料が用いられている。
一次インタビューおよび調査
一次調査は、デスクリサーチで得られたシグナルを実際の前提条件へと落とし込むことに重点を置いており、特に季節ごとの平均日額料金、付帯オプション(保険や追加サービス)の付帯率、空港と市内の構成比を中心としている。事業者側の関係者、仲介業者、車両関連の担当者、法人旅行担当者など、さまざまな立場の関係者に聞き取りを行い、フランス国内の異なる地域で同じ前提条件を再確認することで、単一都市の動向が全国的な状況を歪めることのないようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:34% | 経営幹部(CXO):12% |
| 中堅層:48% | 機能・部門責任者:37% |
| 小規模事業者:18% | マネージャー:51% |
市場規模算定と予測
市場規模算定はトップダウンとボトムアップの両方のロジックを用いて構築されており、トップダウン側では旅行活動とレンタル浸透率から対象需要プールを再構築した上で、選定されたサプライヤーおよびチャネルの確認を通じて総数を補正している。空港旅客数、観光客の入国者数・宿泊数、レジャーとビジネス旅行の割合といった指標から出発し、これらを全国レベルでの推定レンタル日数へと変換している。
収益は、日額料金水準、レンタル期間パターン、季節性、および付帯サービス(保険商品や片道利用料など)からの収益割合を反映したASPロジックを用いてモデル化している。車両の入れ替えサイクルとパワートレイン構成は、可用性、運営コスト、ピーク期間の料金変動に影響するため、実務的な確認手段として用いられている。直接的な入力データが欠落している場合は、インタビューに基づく範囲を用いて対応し、その後、示唆される稼働率や1台あたり収益が妥当な範囲に収まるよう整合性の確認を行っている。
予測については、主にシナリオ分析を用い、需要ドライバーに関する軽量な多変量回帰分析で補完している。観光需要の勢い、都市部の規制、価格の正常化は長期平均が示唆する以上に速く変化しうるためである。最終的な見通しは、予想される日額料金の推移やチャネル構成の変化に関する一次情報とモデルの経路を整合させた上で選定される。
データ検証および更新サイクル
検証は、モデルの出力結果と、空港交通の動向、観光宿泊数、レンタル1日あたりの示唆収益といった独立したシグナルとの繰り返し比較によって行われている。大きな変動があった場合はフラグを立てて確認し、既知の出来事で説明がつかない場合は、前提条件を見直し、関連する回答者に再度連絡を取って確認している。
最終承認の前には、計算ロジック、単位の整合性、為替の取り扱いを再確認するため、複数の段階で見直しが行われる。レポートは毎年更新され、重要な出来事が発生した際には随時更新が行われるほか、納品直前にアナリストが最終確認を行い、クライアントには最新の見解が提供される。
Mordor Intelligenceによるフランスのレンタカー市場規模と他の公表推計値との比較
フランスのレンタカー市場に関する公表値は、同じ国について語っているにもかかわらず異なる場合がある。これは、為替のタイミング、季節をまたいだ日額料金の平均化方法、そして何をレンタル収益とみなし何をモビリティサービスとみなすかが標準化されていないためである。
日額料金カーブおよびユーロ・米ドル換算時点は公表直前に更新され、旅客数や観光宿泊数といった旅行シグナルと照合して再確認されるため、Mordor Intelligenceが算出する2025年の値は、古い料金スナップショットや単純な年間平均に依拠する推計値とは異なる場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.78 B (2025) | |
| 貿易ポータルA | USD 6.95 B (2024) | ユーロ建てのフランスのレンタカー収益として提示され、一般的には異なる為替換算時点を用いて変換されており、付帯的なモビリティ料金がレンタル料金と併せて含まれているかどうかについて、対象範囲が必ずしも明確でない。 |
| 業界ニュースレターB | USD 5.90 B (2024) | より保守的な日額料金の前提を採用しており、季節変動による上乗せが弱く、空港主導の需要を過小評価しているように見受けられ、その結果、示唆されるレンタル日数と総収益が減少している。 |
全体として、この差異は主に対象年の選定、為替換算のタイミング、平均日額料金の算出における季節性や付帯サービスの扱い方の違いによって説明できる。これらの要因を明示化し、単純な需要・稼働率の確認と照合することで、市場規模はより追跡しやすく、今後の更新においても再現しやすいものとなる。


レポートで回答される主要な質問
フランスのレンタカー市場の現在の規模はいくらで、どのくらいの速さで成長していますか?
市場は2026年に70億1,600万USDの規模を持ち、5.55%のCAGRで2031年には約93億8,000万USDに達すると予測されています。
フランスでレンタカーへの最も強い需要を牽引している要因は何ですか?
2024年の海外訪問者1億人という記録的な観光、19億ユーロのDestination Franceプログラム、および64.10%のオンライン予約普及率が主要な成長エンジンです。
フランスのレンタカーフリートにおける電気自動車のシェア拡大はどのくらいの速さで進んでいますか?
バッテリー式電気自動車レンタルは15.30%のCAGRで拡大しており、EVリースインセンティブと充電ポイントの拡充に支えられて、2031年までにフリート規模がほぼ3倍になると予測されています。
低排出ゾーン(ZFE)はレンタル業務にどのような影響を与えますか?
2025年1月から、25のZFEがCrit'Air 3車両を規制し、代理店はよりクリーンな車両を配備することを強いられますが、それらのフリートには都市中心部への無制限なアクセスが付与されます。
空港外の引き取り場所がより人気になっている理由は何ですか?
空港外の場所は、旅行者が渋滞料金を避け、より迅速かつ安価な車両の受け取りのために都市中心部のデジタルキーボックスを好むため、9.15%のCAGRで成長しています。
レンタカーへの法人需要はどのくらいの速さで拡大していますか?
法人フリート顧客は、2031年にかけて11.22%のCAGRで拡大しており、CO₂追跡と一元化請求を含む長期レンタル契約で所有車を置き換える企業によって牽引されています。
最終更新日:



