
フローコンピューター石油ガス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
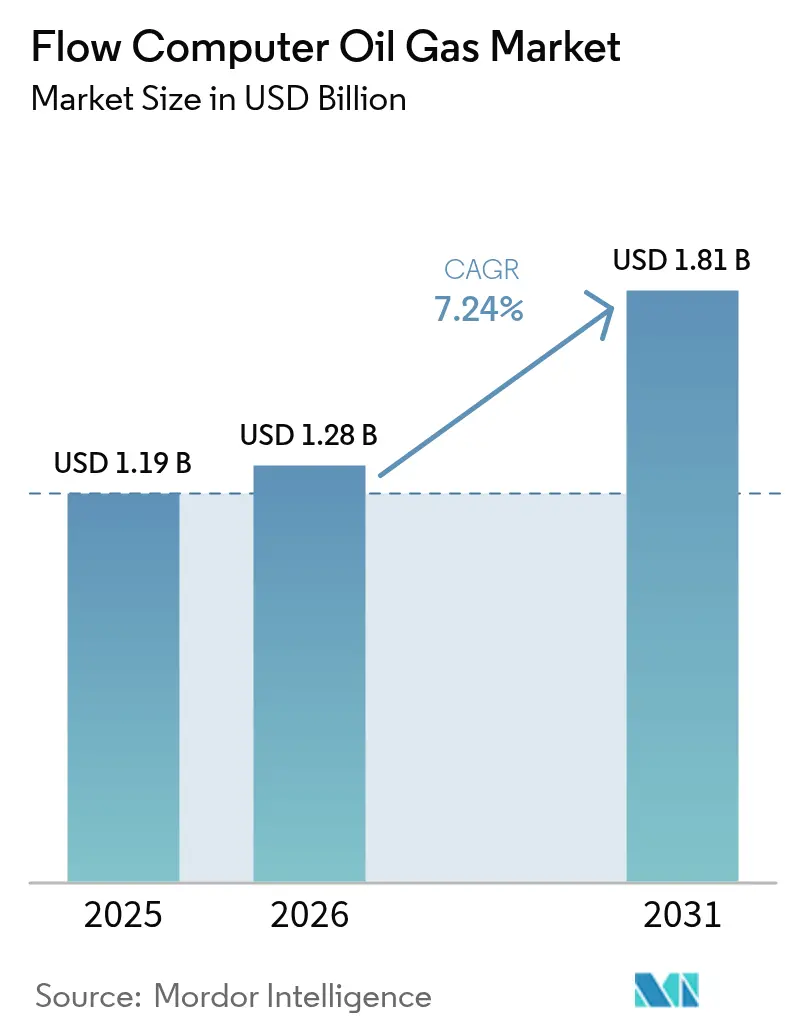
| 市場規模 (2026) | 1.28 十億米ドル |
| 市場規模 (2031) | 1.81 十億米ドル |
| Growth Rate (2026 - 2031) | 7.24 % |
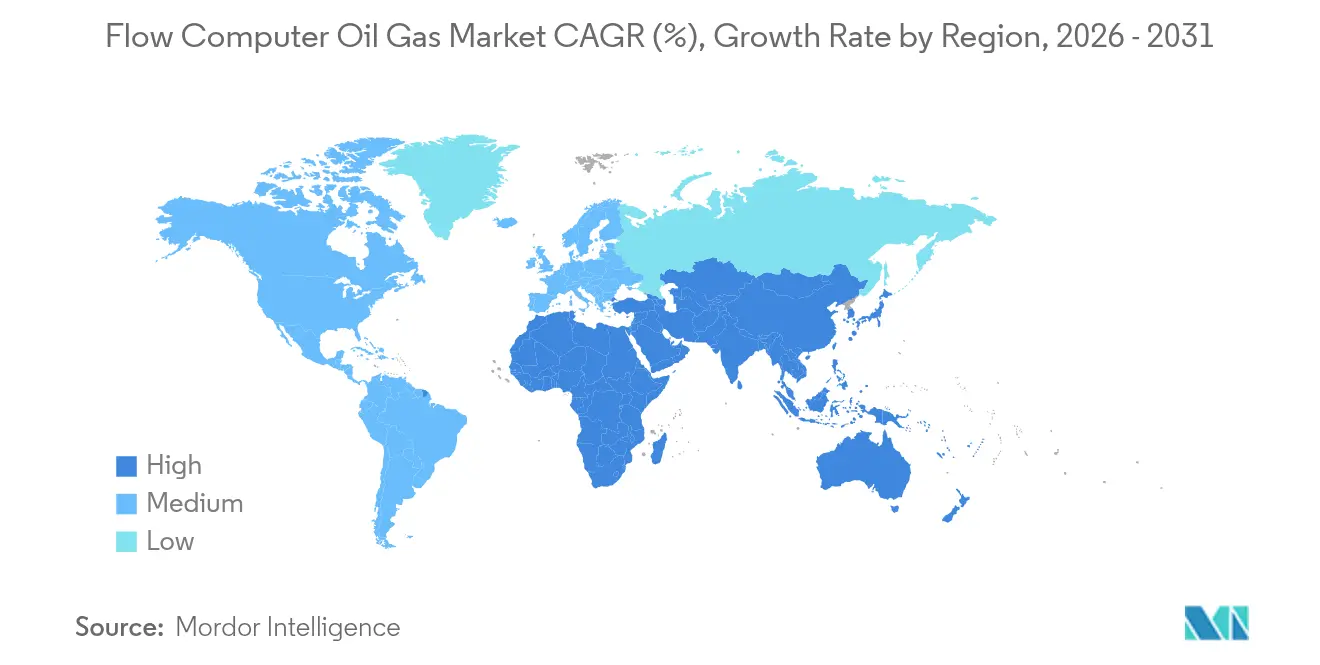
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
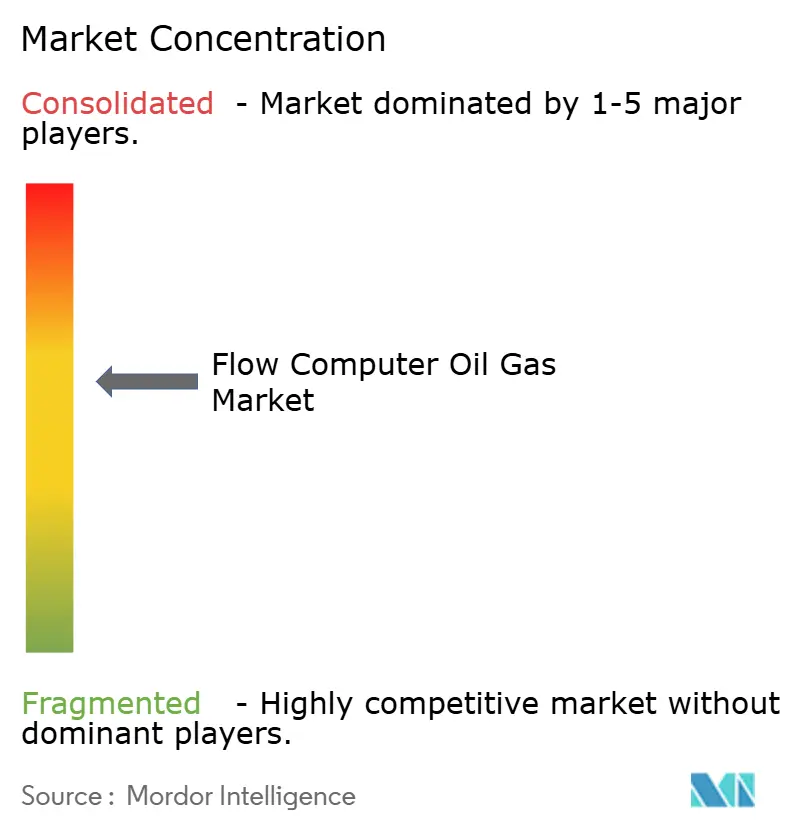
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフローコンピューター石油ガス市場分析
フローコンピューター石油ガス市場規模は2025年に12億1,900万米ドルと評価され、2026年の12億8,000万米ドルから2031年には18億1,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは7.24%です。成長は、より厳格なネットゼロおよびフレア削減義務、AI対応漏洩検知分析の急速な普及、ならびに運用コストを削減しつつ測定精度を向上させるエッジ対応IIoTアーキテクチャの広範な導入によって支えられています。カストディトランスファー用途では依然としてAPIの厳格な規格に認定されたコリオリおよび超音波技術が求められるため、ハードウェアが市場の根幹をなしています。同時に、オペレーターが高度な分析および規制報告向けのサブスクリプションモデルへと移行するにつれ、サービスとしてのソフトウェア(SaaS)ソリューションが急速に拡大しています。地域別では、北米がシェールガス生産基盤と厳格なメタン規制を背景に最大の収益シェアを占めており、一方アジア太平洋地域はLNG能力の追加とデジタルトランスフォーメーション推進を背景に最も急速な拡大を記録しています。 [1]米国環境保護庁、「40 CFR Part 60 Subpart OOOOb」、ecfr.gov
主要レポートの重要事項
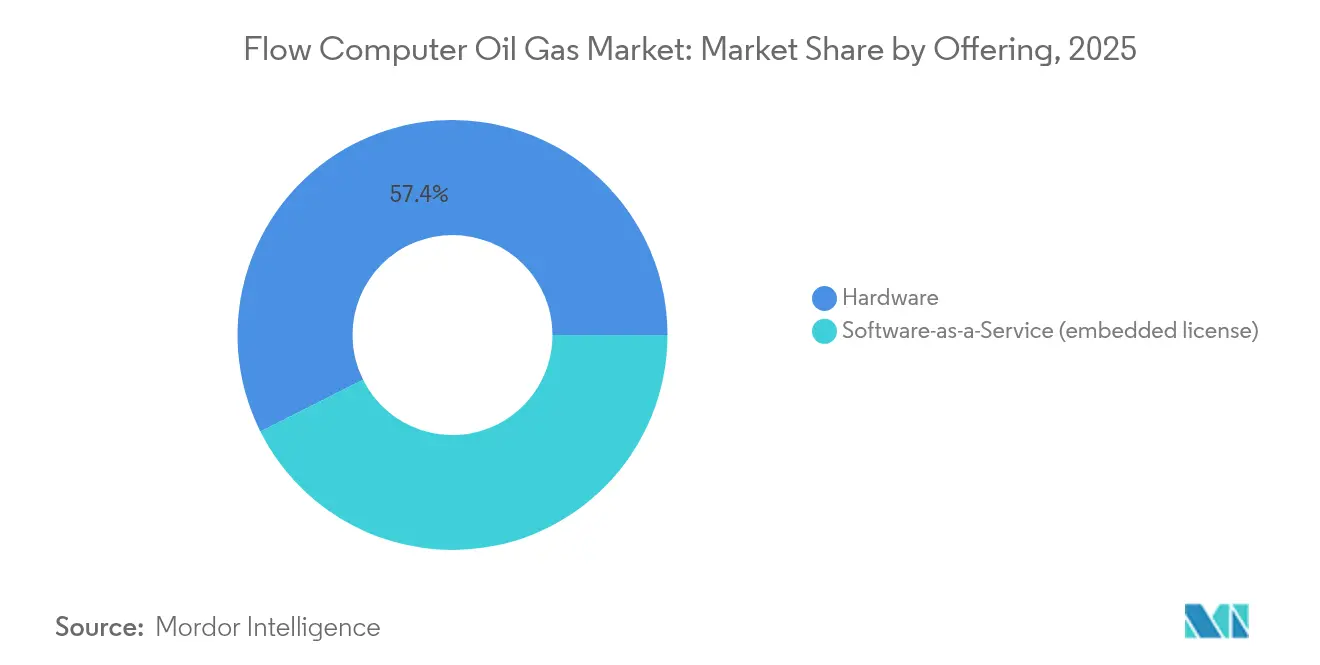
- 提供内容別では、ハードウェアコンポーネントが2025年のフローコンピューター石油ガス市場シェアの57.40%をリードし、SaaSは2031年に向けて最高9.96%のCAGR見通しを示しています。
- 測定原理別では、コリオリ技術が2025年のフローコンピューター石油ガス市場規模の33.40%を占め、超音波システムは2031年まで9.21%のCAGRで成長する見込みです。
- 用途別では、中流カストディトランスファーが2025年の収益の39.10%を占め、LNGおよびFLNG事業は2031年まで11.08%のCAGRで拡大すると予測されています。
- 導入環境別では、陸上サイトが2025年収益の62.35%を占めていますが、洋上資産は2031年まで8.31%のCAGRで拡大すると予測されています。
- 地域別では、北米が2025年の収益シェアの40.60%を占め、アジア太平洋地域は2031年まで9.34%のCAGRを記録すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRの予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 信頼性の高いフローと高速コンピューティングに対する高まるニーズ | 1.80% | 北米およびアジア太平洋地域に集中したグローバル | 中期(2〜4年) |
| AI対応漏洩検知分析の統合 | 1.50% | 北米および欧州連合、アジア太平洋地域へ拡大 | 短期(2年以内) |
| ネットゼロおよびフレア削減義務へのシフト | 1.20% | 北米および欧州が主導するグローバル | 長期(4年以上) |
| エッジ対応IIoTアーキテクチャによるOPEX削減 | 1.00% | アジア太平洋地域が中核、中東・アフリカへの波及 | 中期(2〜4年) |
| デュアルメーター超音波カストディトランスファーの採用 | 0.80% | 北米および中東 | 中期(2〜4年) |
| LNG浮体式生産・カストディユニットの台頭 | 0.70% | アジア太平洋地域およびアフリカに集中したグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
信頼性の高いフローと高速コンピューティングに対する高まるニーズ
リアルタイム最適化への圧力が高まり、カストディトランスファーにおける±0.1%の精度を維持しながら、より多くのセンサーからのデータを処理することがオペレーターに求められています。高度なコリオリメーターおよび超音波メーターは、分離なしに多相流を処理するようになり、エッジコンピューティングプラットフォームは自動化された分析によりインサイト取得までの時間を48時間から2時間以内へと短縮しています(onepetro.org)。坑口に組み込まれた機械学習モデルは予知保全を支えており、これは流れのプロファイルが急速に変化する非在来型シェール坑井にとって不可欠な機能です(krohne.com)。堅牢な設計により、遠隔地フィールドでの継続的な運用が確保され、高い計算要求と過酷な環境条件の間のギャップを埋めています。 [2]Jason Pitcher & Mike Pry、「自律的坑井制御へのエッジコンピューティングの適用」、onepetro.org
AI対応漏洩検知分析の統合
AIを活用したアルゴリズムは数分以内に異常なフローシグネチャを特定し、メタンの損失を抑制するとともに規制文書作成を自動化します。洋上使用に認定されたシステムは10ppm未満の検出閾値に達し、即時シャットダウンまたはベント隔離をトリガーできるため、四半期ごとの手動検査の遅れを解消します。2024年に施行されたEPAのメタン規制は、コンプライアンスがリアルタイムの漏洩検証に依存するようになったため、普及を大幅に加速させています。エッジに展開されたニューラルネットワークは誤検知を軽減し、太陽光発電センサーは無人施設へのカバレッジを拡大します。 [3]Hazem Ramzey他、「I2OT-EC:スマートリアルタイムモニタリングのためのフレームワーク」、mdpi.com
ネットゼロおよびフレア削減義務へのシフト
米国土地管理局(BLM)の規制は、今後10年間にわたってキャプチャー目標を85%から98%へと引き上げており、オペレーターは前例のない精度でフレア量を追跡することを余儀なくされています。2050年までのネットゼロを誓約している国際大手企業(スーパーメジャー)は、炭素回収システムと連携し、貯留CO₂量を検証するフローコンピューターを必要としています。改訂されたAPI MPMS 14.10規格により校正要件が強化され、フローコンピューターの性能基準が引き上げられています。環境的インセンティブと財務的インセンティブの収束が、検証可能な排出量会計を支えるデジタル高精度メーターへの移行を加速させています。
エッジ対応IIoTアーキテクチャによるOPEX削減
データをローカルで処理することにより、エッジ対応フローコンピューターは衛星通信費を最小化し、通信障害時の耐障害性を維持します。フィールド試験では、自律ノードが中央接続なしに数週間稼働しながら完全なカストディトランスファー精度を維持することが示されています。モジュール式の展開により、生産者は多額の初期CAPEX負担なしに段階的に計測能力を拡張できます。組み込み分析により、オーストラリアの遠隔地ガス田における計画外保守訪問が二桁のパーセンテージで削減され、運用費の直接的な低減につながっています。
制約の影響分析*
| 制約 | (〜)CAGRの予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーSCADAにおけるサイバーセキュリティの脆弱性 | -1.20% | グローバル、特に北米および欧州 | 短期(2年以内) |
| 油価変動による上流CAPEX支出の不安定性 | -0.90% | グローバル、北米および中東に集中 | 中期(2〜4年) |
| APIコンプライアンスのための計量技術人材の不足 | -0.70% | 北米および欧州、アジア太平洋地域で新興 | 長期(4年以上) |
| 成熟した陸上フィールドにおける改修サイクルの遅さ | -0.50% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーSCADAにおけるサイバーセキュリティの脆弱性
現代の脅威モデル以前に構築された老朽化したSCADAアーキテクチャは、パッチが適用されていないファームウェア、フラットなネットワークトポロジー、および重要な測定データを悪意ある行為者にさらす平文プロトコルという問題を抱えています。ランサムウェアによる攻撃が成功した事例では一時的なシャットダウンが強いられており、オペレーターはセグメント化されたゼロトラストアーキテクチャが整備されるまで新しいフローコンピューターの導入を遅らせています。新興のIEC 62443ガイドラインへの準拠により実装コストが増大し、プロジェクトのタイムラインが長期化して市場成長を抑制しています。
油価変動による上流CAPEX支出の不安定性
油価の下落は、正確な計量が収益性を向上させるにもかかわらず、計測アップグレードへの支出凍結を繰り返し引き起こします。ベンダーは受注量の波が大きく、生産計画が複雑化し、回復期にはリードタイムが延長されます。オペレーターはレガシー機器の使用寿命を最適サイクルを超えて延長しており、測定ドリフトおよびコンプライアンス違反のリスクが高まっています。このような景気循環的なダイナミクスが、次世代フローコンピューターへの安定した投資を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
ハードウェアの優位性が市場の基盤を牽引カストディトランスファー契約には依然として認定された計測機器の設置が義務付けられているため、ハードウェアは2025年の収益の57.40%を占めています。質量流量コリオリメーター、超音波伝搬時間システム、および差圧トランスミッターが法定計量の基盤をなし、APIおよびISOの精度目標においてソフトウェアのみのソリューションを上回っています。ハードウェア中心の展開は、契約上のリスクが最も大きい中流パイプラインおよびLNG荷役において引き続き標準的な選択肢となっています。一方、SaaSプラットフォームは9.96%のCAGRを記録しており、支出をCAPEXからOPEXへと移行させながらクラウドベースの分析を活用可能にするサブスクリプション価格設定がその要因となっています。組み込みライセンスソフトウェアは両者の中間に位置し、規制報告向けのサイバーセキュアなクラウドルーティンとともにオンボード処理を組み合わせています。AIモデルがエッジに向けて移行するにつれ、ハードウェアとソフトウェアの境界が曖昧になりつつあり、システムインテグレーターは堅牢なエレクトロニクスと継続的に更新される分析エンジンを組み合わせた統合パッケージをリリースするようになっています。
SaaS普及の拡大は認定機器の中心的な役割を損なうものではありません。むしろオペレーターは既存のメーターの上にSaaSダッシュボードを展開し、性能診断の強化とコンプライアンス申請の自動化を実現しています。したがって、フローコンピューター石油ガス市場は二本の軌道で進展しており、ハードウェアはカストディ精度において不可欠であり続ける一方、SaaSはデータ駆動型のインサイトを企業全体に拡大しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能


測定原理別:
コリオリのリーダーシップが超音波の挑戦に直面コリオリは、圧力や温度の変動に左右されない直接質量流量測定という特性から、2025年のフローコンピューター石油ガス市場規模の33.40%のシェアを占めています。高密度シェールコンデンセートおよび多相流は、相分離なしに±0.1%の精度を維持できるコリオリメーターの需要をさらに高めています。しかし超音波技術は9.21%のCAGRで急速に台頭しています。デュアルメーター超音波パッケージは、プルーバーチェックに取って代わる冗長性を実現し、ウェットガスパイプラインにおけるメンテナンスの削減と精度の維持を可能にします。クランプオン型は、ダウンタイムコストが増大する洋上タイバックにおいてプロセス側の中断を排除することで改修を簡素化し、決定的な優位性をもたらします。
差圧メーターは、最高精度よりも予算が優先される低付加価値サイトにとどまっています。タービン式およびポジティブディスプレイスメント式ユニットは依然として従来の設備に多く存在していますが、デジタル診断および可動部品の少なさを優先する総所有コスト計算が有利に働くにつれ、そのシェアを失い続けています。診断が標準化された現在、超音波ベンダーは早期のファウリングや液体キャリーオーバーを警告し、動的なプロセス条件においても規制目標が達成されることを確保しています。
用途別:
中流カストディトランスファーが商業的基準を確立中流パイプラインおよびカストディトランスファーサービスは2025年の収益の39.10%を創出しており、フローコンピューター石油ガス市場における契約上の決済および規制コンプライアンスにおける中心的な役割を示しています。±0.1%という厳格な精度閾値により、オペレーターは財務的な受け渡しごとに認定されたコリオリまたはデュアル超音波メーターを備えたプレミアムフローコンピューターを導入することを余儀なくされています(ifsolutions.com)。計量された量がロイヤルティ、関税、税金を決定するため、わずかなドリフトでも多大な財務リスクとなります。LNGおよびFLNGインフラが拡大するにつれ、オペレーターは温度変動を補償しながら暗号化されたデータをエンタープライズリソースプランニングシステムにストリーミングできる極低温対応メーターとスマートコンピューターを採用しています。現代のユニットに組み込まれた継続的な自己検証ルーティンにより、プルーバーループの頻度を削減でき、中流企業が精度を犠牲にすることなくメンテナンス予算を抑制するのに役立っています。
LNGおよびFLNG事業は最も急成長しているニッチ分野を形成しており、アジア太平洋地域とアフリカが新たな液化および再ガス化資産を建設する中、2031年まで11.08%のCAGRを記録しています(offshore-mag.com)。これらの施設は、急速な製品切り替えおよび双方向貿易フローを処理できるコンピューターを必要としています。上流ウェルパッド用途は、非在来型鉱区がリアルタイムのフローバックモニタリングによってチョーク設定および人工揚力スケジュールを最適化するため、安定した需要源であり続けています。下流精製所は多変数コンピューターを適用してユニットバランスデータをラックローディングポイントのカストディメーターと照合し、損失管理プログラムを強化しています。炭素回収ネットワークは新たな機会の層を加えており、捕集されたCO₂ストリームは税額控除の収益化前に検証が必要であるため、コンピューターが新興コンプライアンスサービスの役割を担うようになっています。
接続性/プロトコル別:
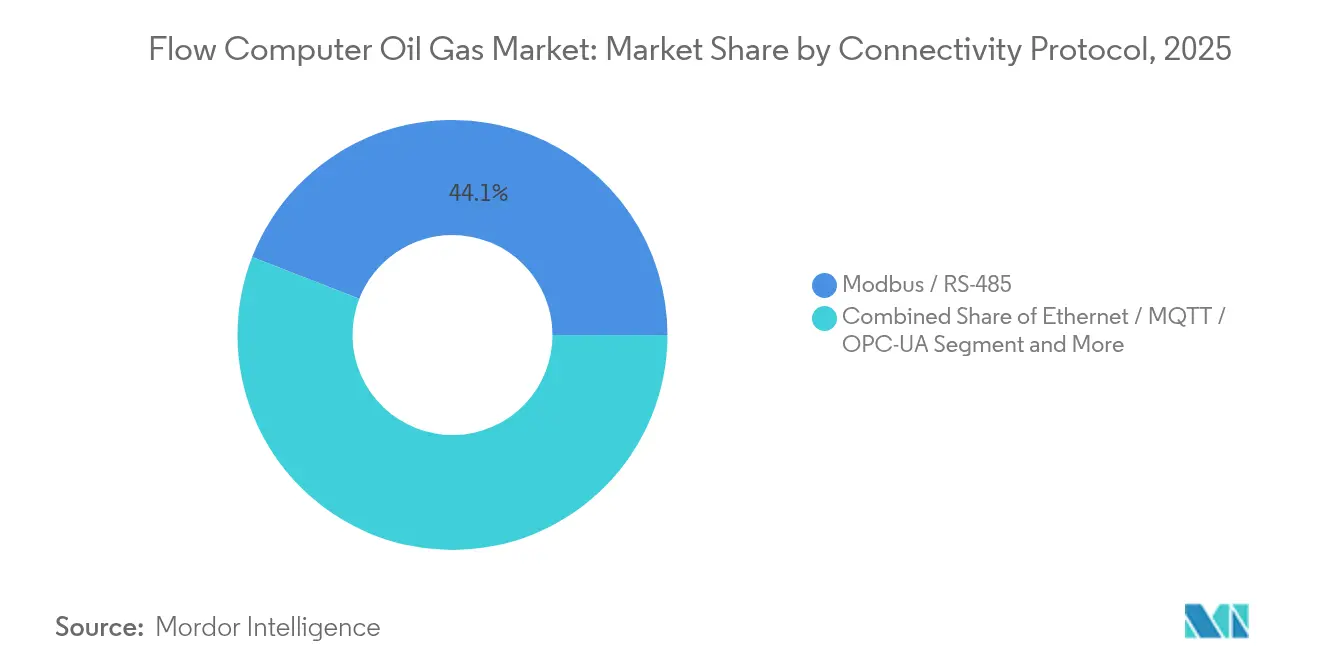
イーサネットおよびMQTTがデジタル融合を推進レガシーのModbus-RTUおよびRS-485リンクは依然として褐色地帯資産を支配していますが、オペレーターがより豊富な分析を実行するためにデータパイプラインを近代化するにつれ、そのシェアは年々低下しています。新設プロジェクトでは、高解像度データをクラウドヒストリアンに直接ストリーミングするためのイーサネットベースのOPC-UAまたはMQTTが指定されており、複数のカストディトランスファーポイントにわたるマイクロ秒レベルの照合が可能になっています。高帯域幅はエッジホスト型AIモデルをサポートしており、過渡現象や漏洩をリアルタイムで検知し、日常的な手動トレンド分析に取って代わっています。暗号化および証明書ベースの認証はサイバーリスクを軽減し、保険会社や規制当局が求める前提条件となりつつあるIEC 62443ガイダンスへの準拠を満たしています。
ワイヤレスISA-100、Wi-Fi 6、および新興の5Gプライベートネットワークは、タンクファームや仮設フレア計測スキッドなど、ケーブル配線が危険または不経済な場所に設置の柔軟性をもたらします。低エネルギーシリコンおよびアダプティブスリープファームウェアにより、電池式トランスミッターは5年間稼働可能であり、メンテナンス訪問を減らしています。ベンダーは現在、有線と無線のデュアルネットワークカードをバンドルしており、一方の通信経路が障害を起こしてもカストディ品質のデータストリームが途絶えない仕組みになっています。OTとITの融合が加速する中、一部のオペレーターは生のフローデータをSAPやAzure環境に直接送り込み、自動請求書処理および炭素会計に活用しています。その結果、通信の状況は帯域幅が制限されたシリアルループから、耐障害性の高い高スループットファブリックへとシフトしており、計測投資の将来性を確保しながらフローコンピューター石油ガス市場の前進を支えています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能
導入環境別:
陸上の規模と洋上の複雑性陸上資産は、特に北米の豊富なシェール盆地において地上設備のアクセス、統合、保守が容易であることから、2025年の売上の62.35%を占めました。成熟したサプライチェーン、豊富な技術人材、および低い設置コストが標準化されたフローコンピュータースキッドの大量展開を促進しています。太陽光バックアップと低消費電力無線を備えたエッジ対応ユニットが遠隔地パッドをカバーし、診断を集中型サポートハブに中継することでフィールド訪問を削減しています。一方、各国の規制当局は地上レベルのメタン監査を強化しており、オペレーターはレガシーメーターを、環境機関への提出用コンプライアンスファイルを自動生成するAI対応プラットフォームにアップグレードするよう促されています。
固定式および浮体式設備を含む洋上生産は、ブラジル、ガイアナ、西アフリカの深海プロジェクトが進展するにつれ、8.31%のCAGRで拡大しています。スペースと重量の制約から、デュアルメーター超音波方式を実行し、海底ファイバー上で暗号化されたデータを送信できるコンパクトで高MTBF(平均故障間隔)のコンピューターの需要が高まっています。過酷な環境要件(ATEX、IECEx、SIL-2/3)により乗り換えコストが上昇し、確立されたベンダーに競争上の優位性を与えています。海底タイバックフィールドでは、15,000 psiを超える高圧ハウジングとウェットメートコネクターが指定されるケースが増えており、フローコンピューターを回収なしに数十年間海底に設置することを可能にしています。洋上ダウンタイムのコストは1日当たり200万米ドルに達することがあるため、最新ユニットに組み込まれた予知保全分析は、センサードリフトが生産を中断させる前に警告することで迅速なROIをもたらします。
地理的分析
北米フローコンピュータ石油ガス市場
北米は2025年の収益の40.60%を占め、豊富なシェール生産量およびEPAメタン規制とBLMフレアキャプチャー目標から生じる即時のコンプライアンス義務によって支えられています。オペレーターはAI対応フローコンピュータを導入し、自動規制レポートを生成してコンプライアンス違反ペナルティを回避しています。堅牢なテクノロジーエコシステムを有する一方、経験豊富な技術者が後継者の育成ペースを上回る速度で退職しているため、計量技術の人材不足が拡大しており、サービスのボトルネックが生じています。
アジア太平洋フローコンピュータ石油ガス市場
アジア太平洋地域は、LNG端末の新規稼働および浮体式生産設備の展開が相次いでいることにより高度な取引移転システムの需要が高まり、9.34%のCAGRで最も急成長している地域です。インド、中国、東南アジアで進行中のデジタルトランスフォーメーションプログラムが、エッジ対応フローコンピュータへの需要をさらに刺激しており、現場の専門人材不足を補うために予知保全サービスとしてのソフトウェア(SaaS)とバンドル提供されるケースも多くなっています。野心的なCCUSロードマップが追加の計測要件をもたらし、CO₂対応フローコンピュータを持つベンダーに大きなビジネス機会をもたらしています。
EMEAフローコンピュータ石油ガス市場
欧州および中東では、規制主導による安定した更新サイクルが見られます。欧州のオペレーターは、強化されるメタン排出規制を満たすために既存設備を改修しており、炭素会計を効率化する計測・分析統合ソリューションを優先しています。中東の国営石油会社(NOC)は、石油増進回収および酸性ガス処理への投資を拡大しており、硫化水素(H₂S)および高濃度CO₂に耐性を持つ堅牢なフローコンピュータが求められています。アフリカはいまだ黎明期にありますが、ガーナおよびナミビアの洋上FPSO(浮体式生産貯蔵積出設備)プロジクトが、サプライチェーンの複雑さにもかかわらず、コンパクトで高信頼性の計量パッケージを必要としており、有望な市場として注目されています。

規制環境
財務、割当、および所有権移転サービスで使用されるフローコンピュータは、仕様、検証、および監査可能性の要件を形成する排出性能規則と計量適合性制度の組み合わせの下にあります。米国では、EPAの石油・天然ガス部門性能基準が計量・文書化システムの中心的なコンプライアンス推進要因となっています。EPAは2025年12月に、識別可能な排出検査タイミングを含む一部の期限を2027年1月22日まで延長する措置を発出し、2026年には性能基準の一部側面を調整する追加の最終規則を公表しました。これらの規則措置は、上流、中流、および関連設備全体でより頻繁で追跡可能な報告と迅速な異常検知をサポートできる計測システムへの需要を強化します。
計測面では、所有権移転の実装は一般的に、フローコンピュータが変換、診断、検証をどのように実行するかを定義する国際的に認知された規格・指針に沿っています。BS EN 12405-3:2015は、燃料ガス用の高精度容積変換装置としてのフローコンピュータの性能・試験要件を規定しており、SS-EN 1776:2025などの新しい欧州ガスインフラ規格は、水素混合やCCUS計測用途に関連するCO2処理など、変化するガス組成に関する考慮事項を組み込んでいます。オフショア要件も運用整合性を強化しました。BSEEは2026年6月、米国大陸棚沖合の石油・ガスおよび硫黄操業を対象とする最終規則を発出し、2026年8月10日に施行され、更新された生産計測業界標準を参照により組み込みました。その結果、オフショア資産全体で認証済み計測構成と文書化された変更管理を維持することがより重要になっています。
バリューチェーン分析
石油・ガス用フローコンピュータのバリューチェーンは、(1) 中核となる電子部品と産業用コンピューティング(マイクロコントローラ、I/O、信号変換)、(2) 計測センサーおよびパッケージ(コリオリ式、超音波式、差圧式および関連トランスミッタ)、(3) フローコンピュータのハードウェアおよび組込みソフトウェア、(4) PLC/DCS/SCADAおよびサイバーセキュリティアーキテクチャへのシステム統合、(5) 立ち上げ、校正、検証、およびライフサイクルサービスにまで及びます。ABB、Honeywell、Emerson、Schneider Electric、Yokogawaを含む世界的なオートメーション大手は、フローコンピュータをより広範な制御、履歴管理、報告スタックと組み合わせることで複数のステップに関与しています。専門業者やインテグレーターも、スキッドエンジニアリング、危険区域適合性、現場受入試験のギャップを埋めています。
立ち上げおよびコンプライアンスサービスは、特に校正と検証の準備が立ち上げを遅延させる可能性がある所有権移転メーターランにおいて、一貫したボトルネックとなっています。業界の実務では、サイト固有のメーターランスプールが準備できていない場合のスケジュールリスクを軽減するため、認定試験所での代替スプール校正の使用を拡大しており、これによりクリティカルパスの検証を製作および現場の制約から分離することができます。供給面では、2025~2026年の半導体および専用計測部品のリードタイム圧力が調達とプロジェクトの順序付けに影響を与え、事業者やEPCをフレームワーク購買、在庫戦略、より強力なインテグレーター連携へと押し進めており、計測パッケージ、ファームウェア、試験文書を配送・設置全体を通じて整合させています。
競争環境
競争は中程度であり、オートメーション大手企業は幅広いポートフォリオとグローバルなサービスカバレッジを活用してニッチな専門企業からシェアを奪っています。ABB、Schneider Electric、Honeywell、およびEmersonはフローコンピューターをより広範なDCSおよびSCADAスイートに組み込み、単体製品ではなくエンドツーエンドのプラットフォームを販売しています。HoneywellのExperion Operations AssistantはアラームのRationalizationにAIを適用し、一方EmersonのクラウドネイティブSCADAはリモートキャリブレーションおよびサイバーセキュアなファームウェアアップデートを可能にしています。
M&Aは引き続き活発です:Baker HughesはPanametricsブランドを11億5,000万米ドルでCrane Companyに売却し、脱炭素化設備への注力を強化しました;TechnipFMCは計測ソリューション事業を2億500万米ドルでOne Equity Partnersに売却し、EmersonはDanielフロー計測ラインをTurnspire Capital Partnersに分離させ、ソフトウェアリッチな資産を重視する戦略を示しました。中小企業は、サイバーセキュリティ強化、水素対応校正、または自動コンプライアンス書類作成に対応する専門的なソフトウェア層によって差別化を図っています。したがって、フローコンピューター石油ガス産業は、コモディティ化されたハードウェア単体ではなく、統合プラットフォーム、クラウド連携診断、およびドメイン固有のSaaSニッチを中心に進化していくでしょう。
フローコンピューター石油ガス産業リーダー
Emerson Electric Co.
Honeywell International Inc.
ABB Ltd.
Schneider Electric SE
Yokogawa Electric Corporation
- *免責事項:主要選手の並び順不同
フローコンピュータ石油ガス市場
- ABB Ltd.
- ABB Measurement and Analytics
- Schneider Electric SE
- Honeywell International Inc.
- Emerson Electric Co.
- Yokogawa Electric Corp.
- Baker Hughes Co. (Panametrics)
- Siemens AG
- KROHNE Messtechnik GmbH
- Bedrock Automation Platforms Inc.
- OMNI Flow Computers Inc.
- Dynamic Flow Computers Inc.
- Quorum Business Solutions Inc.
- TechnipFMC PLC (Measurement Solutions)
- Badger Meter Inc.
- Cameron Intl. (Schlumberger) - Scanner
- Spirit IT BV (Flow-X)
- Kepware Technologies
- Brooks Instrument LLC
- ProSoft Technology Inc.

市場機会と将来展望
大きな空白地帯は、より厳格な排出性能監視と、SCADA、所有権移転システム、環境報告ワークフロー全体で照合できる監査対応のほぼリアルタイムの計測データの必要性との交差点にあります。2025~2026年のEPA措置を含む石油・ガス大気基準に関連するコンプライアンスプログラムは、認証済み計測、安全なデータ伝送、自動記録管理を組み合わせたフローコンピュータ展開の価値を高めています。これは事業者が定期的な手動チェックから連続監視へ移行するにつれて特に関連性が高まります。規格・適合性制度もアップグレードの牽引力を生み出しています。API 21.1(電子ガス計測)などの所有権移転フレームワークやMeasurement Canada S-G-05などの検証プログラムは、設置実務、再検証準備、および構成管理の重要性を高めています。この組み合わせは、完全で文書化された計測・ソフトウェアパッケージを提供できる販売業者やインテグレーターに有利に働きます。
より自律的な運用に向けた事業者のロードマップは、単なる受動的な計算機ではなく、リアルタイムの制御・分析ノードとして機能するエッジ対応フローコンピュータへの需要も開いています。2026年6月、SLBはIntelligent Production Studioを発表し、複数の井戸ストリーム全体で実際の三相流を管理する自律的なウェルパッド環境を実現しました。これは、高品質のフローデータが主要な入力である生産設備、ソフトウェア、運用インテリジェンスの統合が続いていることを示しています。2026年7月、Halliburton and Eniは、Halliburton技術を用いてインドネシア沖の深海ウェルで閉ループのリグオートメーションと管理圧力掘削を実証し、センサー情報に基づく閉ループワークフローへの広範な移行を強化しました。これにより、堅牢なプロトコル(Ethernet/OPC-UA/MQTT)、サイバーセキュリティの強化、そして上流、中流、LNGバリューチェーン全体における計測、制御、エンタープライズアプリケーション間の緊密な統合への要件が高まっています。
Recent Industry Developments in フローコンピュータ石油ガス市場
- 2026年7月:Emersonは携帯型超音波流量計の新世代を発表し、迅速な展開と検証を必要とする用途向けの非侵襲型計測ポートフォリオを拡大しました。この製品更新は、一時的な計測と検証によりダウンタイムを削減し、永久的な所有権移転システムと並行して計測の完全性への信頼を強化する保守・立ち上げワークフローをサポートします。
- 2026年6月:Ex-i Flow Measurementは炭化水素・ガス計測用のSfc3000フローコンピュータを発表し、グローバルな所有権移転および関連計測用途向けに位置付けました。このプラットフォームはまた、CO2排出監視および炭素回収・貯留計測能力を強調しており、従来の課金グレード計測を排出およびCCUS会計と組み合わせる要件の高まりを反映しています。
- 2025年1月:EmersonはRoxar 2600マルチフェーズ流量計の統合強化としてRoxar 5726マルチフェーズトランスミッタを発表し、従来別々であったフィールドエレクトロニクスとフローコンピュータの機能を統合しました。この統合は、上流のマルチフェーズ計測におけるシステムの複雑性と設置作業を削減しつつ、最適化・報告ワークフロー向けのデータ可用性を向上させます。


フローコンピュータ石油ガス市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、現場および施設環境における液体・ガスのフロー計測を測定、計算、記録、制御支援するために石油・ガス操業で使用されるフローコンピュータから得られる収益を対象としています。
対象範囲外:汎用のPLC/SCADAシステム、フローコンピュータ機能を持たずに販売される単体の流量計、およびフローコンピュータ供給の一部ではない設置のみの土木工事は除外します。
セグメンテーション概要
- 提供内容別
- ハードウェア
- サービスとしてのソフトウェア(組み込みライセンス)
- 測定原理別
- コリオリ
- 超音波
- 差圧/オリフィス
- タービンおよびポジティブディスプレイスメント
- 用途別
- 上流生産ウェルパッド
- 中流パイプラインおよびカストディトランスファー
- 下流精製および石油化学
- LNG施設およびFLNGユニット
- 導入環境別
- 陸上
- 洋上(固定式および浮体式)
- 接続性/プロトコル別
- Modbus / RS-485
- イーサネット / MQTT / OPC-UA
- ワイヤレスISA-100 / Wi-Fi
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、石油・ガス計測需要の運用背景を構築することから始まり、次にフローコンピュータが実際に必要とされる領域に絞り込みます。米国エネルギー情報局(EIA)や国際エネルギー機関などの出典からの公的エネルギー・生産指標を活用し、また電子機器やプロジェクトコストに影響を与えるインフレ信号については米国労働統計局を参照しました。
所有権移転および計量実務に対象範囲を整合させるため、APIやISOなどの機関から入手可能な規格・指針を確認し、フレア削減や排出監視の推進要因を理解するために米国EPAの資料などの安全・環境刊行物を使用しました。企業の年次報告書、投資家向け資料、信頼できる業界紙は、製品ミックスの変化(例えばハードウェア対ソフトウェアライセンス)やチャネルの動きを把握するために使用されました。必要に応じて、当社アナリストは企業財務・インテリジェンスの有料サブスクリプション、特許データベース、輸出入出荷レベルデータも使用して供給トレンドの妥当性を確認しました。ここに記載されている特定のデスクソースは例示にすぎず、収集、クロスチェック、明確化のために他の多くの公開・サブスクリプションソースも確認されました。
一次インタビューおよび調査
一次調査は、需要プールと典型的な展開の背後にある価格ロジックを検証するために使用され、特に上流のウェルパッド、中流のパイプラインと所有権移転、下流の精製およびLNG型施設全体にわたって行われました。設備供給業者、システムインテグレーター、EPC関連の関係者、およびエンドユーザーの組み合わせと話し、導入タイミング、更新サイクル、そして地域全体でソフトウェアサブスクリプションがどのように認識されているかを検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:34% | 経営幹部:12% | アジア太平洋:45% |
| 中堅層:52% | 機能・部門リーダー:36% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:14% | マネージャー:52% | 南北アメリカ:23% |
市場規模算定・予測
市場規模算定は、トップダウンとボトムアップの両方のロジックを用いて構築されました。まず生産活動と所有権移転の強度を地域別にマッピングし、それを対象となる計量・フローコンピュータ需要プールに変換しました。実際には、モデルは石油・ガススループット信号と稼働中のインフラ構築から始まり、続いてコンプライアンスおよび計測精度のために電子フロー計算が通常指定される場所についての仮定が続きます。
モデルを現実的にするために、上流・中流のプロジェクト活動、パイプラインおよびターミナルの追加、LNG施設の拡張、計測スキッドの典型的な更新・改修サイクル、提供物(ハードウェアおよびソフトウェア)別の平均販売価格帯などの入力を使用しました。グリーンフィールドとブラウンフィールド作業の分割、リモート監視とデジタル報告が計量ポイントに追加される速度など、いくつかのチェックは単純ながら効果的なものに保たれました。このトップダウンビューが形成されると、既知の出荷・入札信号のサンプリング、一般的な用途に対する合理的なASP×ユニット量の適用、調達がインテグレーターを通じて一括される場合のギャップ調整など、選択的なボトムアップ近似値と合計を相互検証します。
予測については、資本支出サイクル、計測完全性に対する規制の推進、石油・ガス施設におけるデジタルアップグレードの速度に関する専門家の見解に支えられたシナリオ分析を適用しました。入力が矛盾する場合は、仮定を保守的に保ち、要因を文書化することで、最終的な出力が入手困難な専有データセットを必要とせずに再現・更新可能となるようにしました。
データ検証・更新サイクル
検証は、モデル化された値が上流・中流活動、プロジェクト承認動向、電子機器価格インフレなどの独立した信号と整合して動くかどうかを確認することによって行われ、外れ値は数値が確定される前に調査されます。差異が現れた場合、単位の仮定を再確認し、ハードウェア対ソフトウェアの構成比を見直し、変化が年次見通しを変えるほど大きい場合は関連する取材対象者に再度連絡します。
各レポートは複数段階のアナリストレビューを経ることで、定義、入力、計算が地域および時系列全体で一貫性を保ちます。当社はモデルを毎年更新し、主要な石油・ガス資本支出の変化、政策変更、または供給の混乱が出荷タイミングや価格設定を大幅に変える場合には中間更新を実施します。提供直前には、最新の通貨換算と主要な仮定が現在の市場環境と整合していることを確認するための最終チェックが行われます。
Mordor Intelligenceのフローコンピュータ石油ガス市場規模と他の公表推定値との比較
石油・ガス用フローコンピュータの公表市場規模は、テーマが同一に見えても、更新のタイミングや価格の取り扱いが発行者間で一致していないため、大きく異なる場合があります。差異は、フローコンピュータの収益として計上されるものと隣接する計測・オートメーション項目との区別、そして値が現在のドルで示されているか、実質的に古い価格ポイントに固定されているかからも生じます。
その差は、ある推定が単年の通貨換算と固定ASP仮定を使用し、別の推定がインフレとハードウェア・ソフトウェア間のミックスシフトを用いて価格を先送りする場合に、通常拡大します。更新主導のアプローチは、大規模な中流・LNGプロジェクトの受注が年をまたいで収益を移動させる可能性があるため、プロジェクトタイミングの影響をより適切に分離する傾向もあります。各更新サイクルでASP帯とハードウェア対ソフトウェアの割合を再検証し、明示された年に対して一貫した通貨タイミングを適用することで、Mordor Intelligenceは複数年予測に蓄積し得るずれを低減しています。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.19 B (2025) | |
| グローバル出版社A | USD 0.66 B (2024) | より早い基準年をより狭い収益範囲と短い予測期間で使用しており、価格と通貨を仮定を明示された年に先送りするのではなく、開始年時点で扱っているように見えます。 |
| 業界出版社B | USD 0.64 B (2023) | 市場を古い基準年に固定しており、インテグレーターを経由した一括システム収益を過小評価している可能性があります。これはハードウェア、ソフトウェア、サービスの認識が正規化されていない場合に合計を下げる可能性があります。 |
全体として、この表はタイミングと範囲の選択が成長ストーリー自体よりも数値を大きく変動させる可能性があることを示しています。当社のアプローチは、需要プール、ASPの推移、および年次固有の通貨処理が各更新時に再確認され、その後、実際の石油・ガス活動指標と照合されてから公表されるため、追跡可能性を維持しています。


レポートで回答される主な質問
2031年までのフローコンピューター石油ガス市場の予測規模はいくらですか?
市場は7.24%のCAGRで成長し、2031年までに18億1,000万米ドルに達すると予測されています。
現在、フローコンピューター石油ガス市場をリードしているのはどの地域ですか?
北米は、広大なシェールインフラと厳格なメタン規制を背景に、2025年の収益の40.60%を占めリードしています。
フローコンピューター石油ガス市場内で最も急速に成長しているセグメントはどれですか?
オペレーターが分析およびコンプライアンス向けのサブスクリプションモデルへと移行するにつれ、SaaSベースの提供内容が9.96%のCAGRで拡大しています。
超音波フローメーターがコリオリ技術に対して優位性を高めているのはなぜですか?
超音波メーターは非侵襲的な設置、低いメンテナンスコスト、および組み込みの冗長性を提供し、2031年まで9.21%のCAGRを牽引しています。
AI対応フローコンピューターは新しいメタン規制への対応にどのように貢献しますか?
10ppm未満の感度によるリアルタイム漏洩検知を実現し、EPAの2024年メタン規制が要求するコンプライアンス報告書を自動生成します。
新しいフローコンピューターの導入において直面する主なサイバーセキュリティ上の課題は何ですか?
ゼロトラストアーキテクチャを欠くレガシーSCADAネットワークと現代機器を統合することで、ランサムウェアおよびデータ侵害のリスクが高まり、アップグレードプロジェクトが遅延しています。
最終更新日:



