
Taille et part du marché des ordinateurs de débit pour le pétrole et le gaz
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
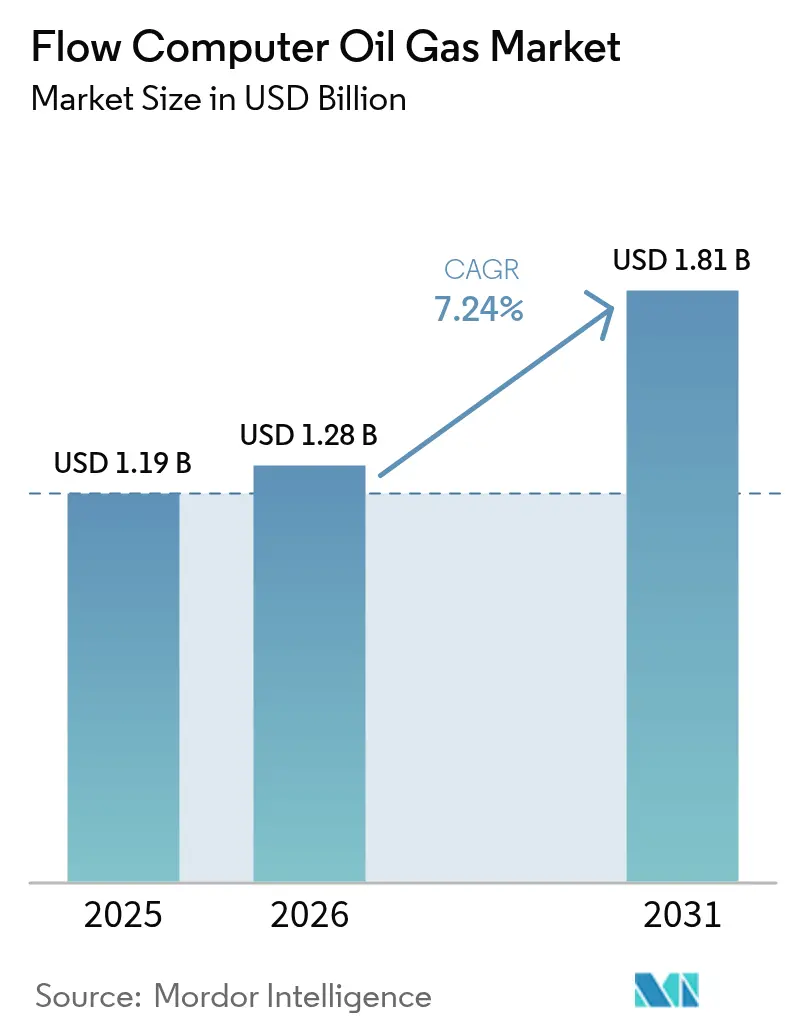
| Taille du Marché (2026) | 1.28 Milliards de dollars |
| Taille du Marché (2031) | 1.81 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.24 % |
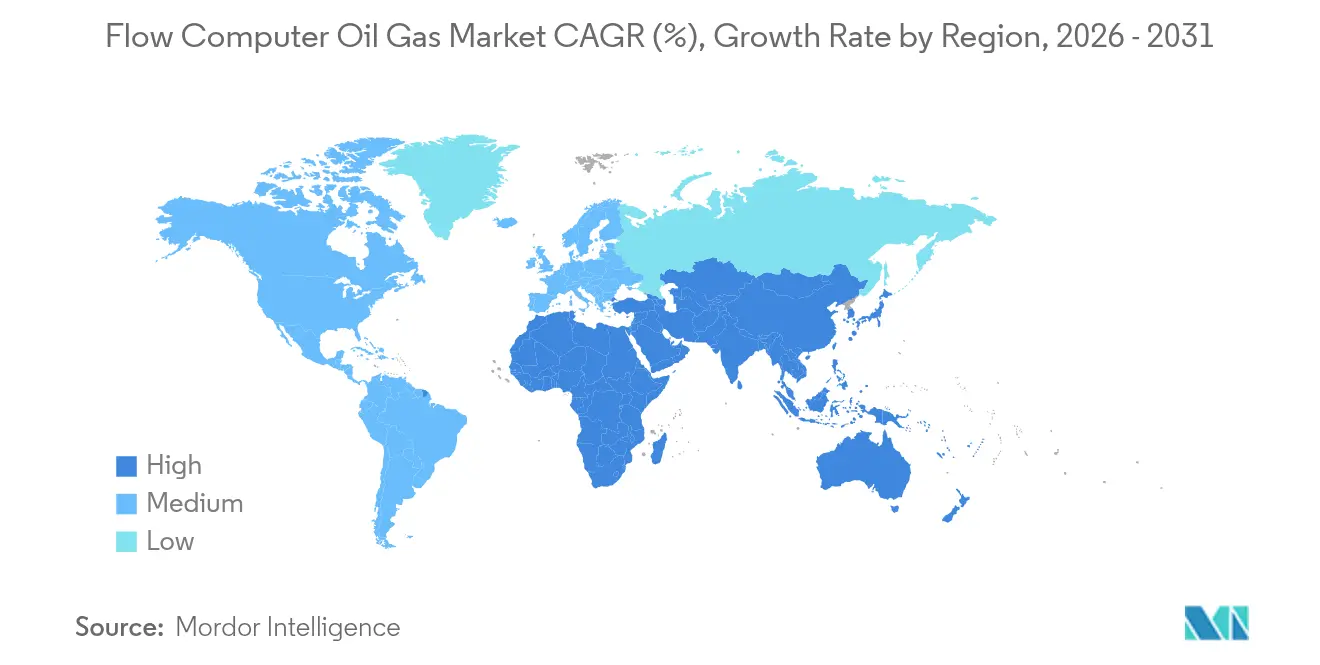
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
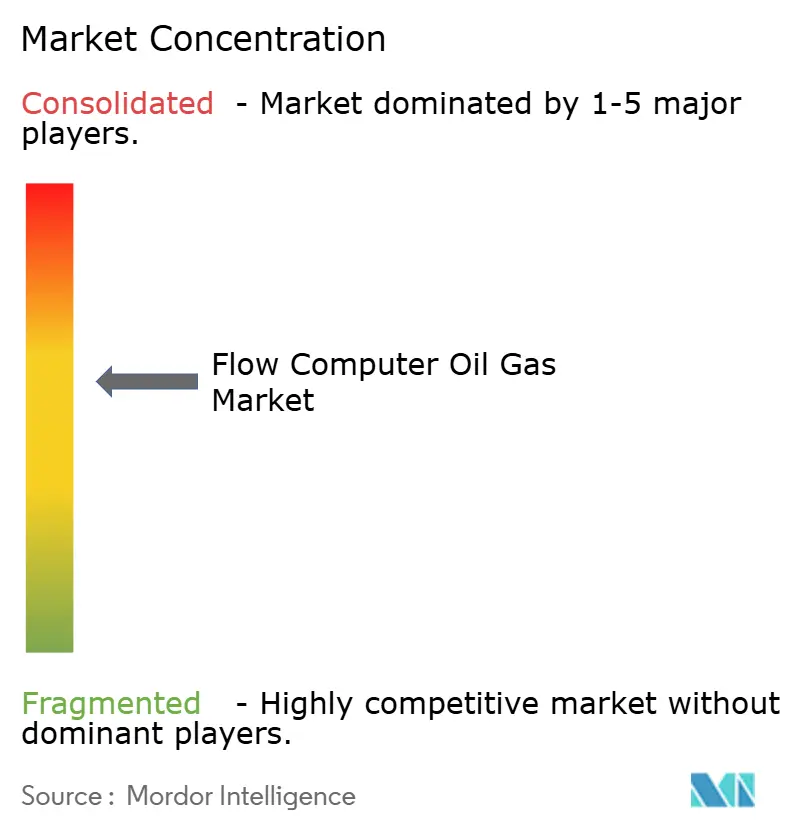
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ordinateurs de débit pour le pétrole et le gaz par Mordor Intelligence
La taille du marché des ordinateurs de débit pour le pétrole et le gaz était évaluée à 1,19 milliard USD en 2025 et devrait croître de 1,28 milliard USD en 2026 pour atteindre 1,81 milliard USD d'ici 2031, à un TCAC de 7,24 % pendant la période de prévision (2026-2031). La croissance est soutenue par des mandats plus stricts de neutralité carbone et de réduction du torchage, l'adoption rapide d'analyses de détection des fuites basées sur l'IA, et le déploiement plus large d'architectures IIoT prêtes pour la périphérie qui réduisent les coûts d'exploitation tout en améliorant la précision des mesures. Le matériel reste l'épine dorsale du marché, car les applications de transfert de garde exigent toujours des technologies Coriolis et ultrasoniques certifiées selon les normes API strictes. Dans le même temps, les solutions Logiciel en tant que Service évoluent rapidement à mesure que les opérateurs se tournent vers des modèles d'abonnement pour les analyses avancées et les rapports réglementaires. Sur le plan régional, l'Amérique du Nord détient la plus grande part de revenus grâce à sa base de production de schiste et à ses réglementations rigoureuses sur le méthane, tandis que l'Asie-Pacifique affiche la croissance la plus rapide grâce aux ajouts de capacité de GNL et à l'accélération des initiatives de transformation numérique. [1]Agence de protection de l'environnement, "40 CFR Partie 60 Sous-partie OOOOb," ecfr.gov
Principaux enseignements du rapport
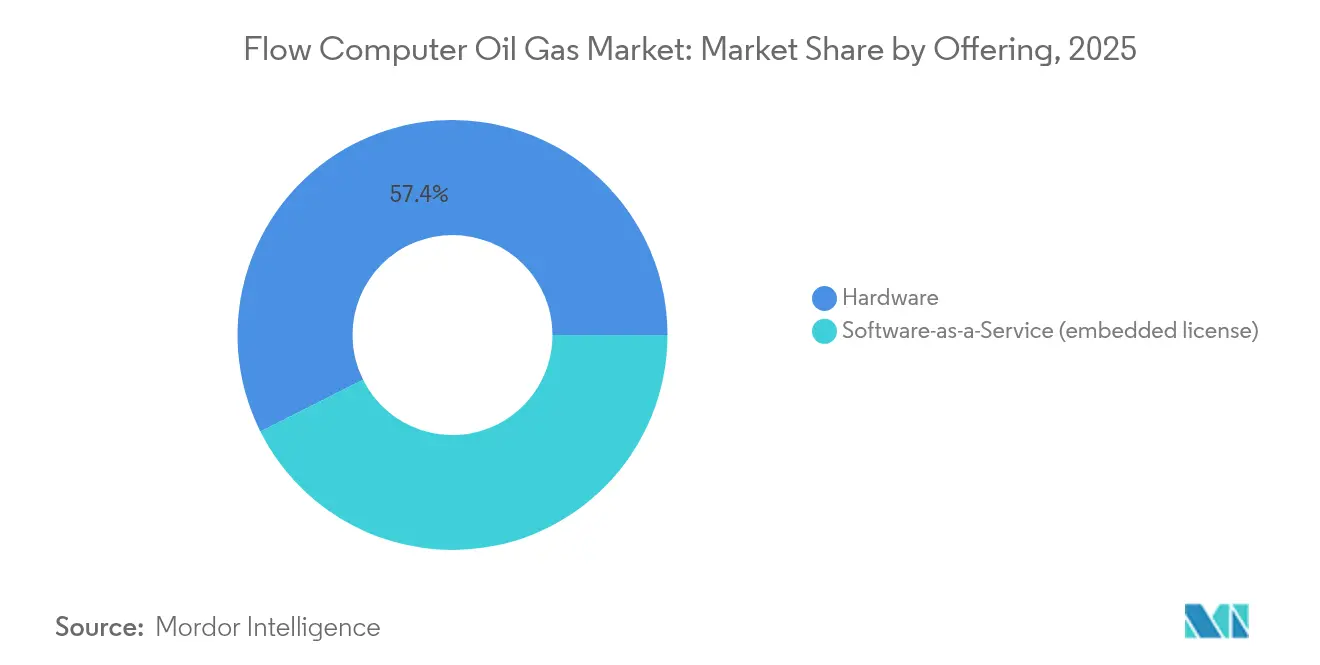
- Par offre, les composants matériels ont dominé avec 57,40 % de la part de marché des ordinateurs de débit pour le pétrole et le gaz en 2025, tandis que le Logiciel en tant que Service a affiché la plus forte perspective de TCAC à 9,96 % jusqu'en 2031.
- Par principe de mesure, la technologie Coriolis détenait 33,40 % de la taille du marché des ordinateurs de débit pour le pétrole et le gaz en 2025 ; les systèmes ultrasoniques devraient croître à un TCAC de 9,21 % jusqu'en 2031.
- Par application, le transfert de garde intermédiaire représentait 39,10 % des revenus en 2025 ; les opérations de GNL et de GNL flottant devraient augmenter à un TCAC de 11,08 % jusqu'en 2031.
- Par environnement de déploiement, les sites terrestres représentaient 62,35 % des revenus de 2025, mais les actifs offshore devraient se développer à un TCAC de 8,31 % jusqu'en 2031.
- Par région, l'Amérique du Nord dominait avec une part de revenus de 40,60 % en 2025, tandis que l'Asie-Pacifique devrait afficher un TCAC de 9,34 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Besoin croissant d'un débit fiable et d'un calcul à haute vitesse | 1.80% | Mondial, avec une concentration en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration d'analyses de détection des fuites basées sur l'IA | 1.50% | Amérique du Nord et Union européenne, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Transition vers la neutralité carbone et les mandats de réduction du torchage | 1.20% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| L'architecture IIoT prête pour la périphérie réduit les OPEX | 1.00% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Adoption du transfert de garde par double débitmètre ultrasonique | 0.80% | Amérique du Nord et Moyen-Orient | Moyen terme (2-4 ans) |
| Essor de la production flottante de GNL et des unités de garde | 0.70% | Mondial, concentré en Asie-Pacifique et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Besoin croissant d'un débit fiable et d'un calcul à haute vitesse
Les pressions d'optimisation en temps réel se sont intensifiées, obligeant les opérateurs à traiter les données d'un nombre bien plus important de capteurs tout en maintenant une précision de ±0,1 % pour le transfert de garde. Les débitmètres Coriolis et ultrasoniques avancés gèrent désormais les flux multiphasiques sans séparation, et les plateformes informatiques de périphérie réduisent le délai d'obtention d'informations de 48 heures à moins de 2 heures grâce à des analyses automatisées [onepetro.org]. Les modèles d'apprentissage automatique intégrés à la tête de puits sous-tendent la maintenance prédictive, une capacité essentielle pour les puits de schiste non conventionnels dont les profils d'écoulement évoluent rapidement [krohne.com]. Les conceptions renforcées assurent un fonctionnement continu dans les champs isolés, comblant le fossé entre la forte demande de calcul et les conditions environnementales difficiles. [2]Jason Pitcher & Mike Pry, "Application de l'informatique de périphérie au contrôle autonome des puits," onepetro.org
Intégration d'analyses de détection des fuites basées sur l'IA
Les algorithmes basés sur l'IA identifient les signatures de débit anormales en quelques minutes, limitant les pertes de méthane et automatisant la documentation réglementaire. Les systèmes certifiés pour une utilisation offshore atteignent des seuils de détection inférieurs à 10 ppm et peuvent déclencher un arrêt immédiat ou un isolement de l'évent, éliminant ainsi le retard des inspections manuelles trimestrielles. Les règles de l'Agence de protection de l'environnement sur le méthane, en vigueur depuis 2024, accélèrent massivement l'adoption, car la conformité dépend désormais de la vérification des fuites en temps réel. Les réseaux de neurones déployés en périphérie atténuent les faux positifs, tandis que les capteurs alimentés à l'énergie solaire étendent la couverture aux installations non gardiennées. [3]Hazem Ramzey et al., "I2OT-EC : Un cadre pour la surveillance intelligente en temps réel," mdpi.com
Transition vers la neutralité carbone et les mandats de réduction du torchage
Les réglementations du Bureau de gestion des terres font désormais passer les objectifs de captage de 85 % à 98 % au cours de la prochaine décennie, obligeant les opérateurs à suivre les volumes de torchage avec une précision sans précédent. Les supermajors s'engageant à atteindre la neutralité carbone d'ici 2050 ont besoin d'ordinateurs de débit qui s'interfacent avec les systèmes de captage du carbone et valident les volumes de CO₂ stockés. La mise à jour des normes API MPMS 14.10 renforce les exigences d'étalonnage, élevant ainsi le niveau de performance des ordinateurs de débit. La convergence des incitations environnementales et financières accélère le passage à des débitmètres numériques de haute précision qui sous-tendent une comptabilité vérifiable des émissions.
L'architecture IIoT prête pour la périphérie réduit les OPEX
En traitant les données localement, les ordinateurs de débit à périphérie activée minimisent les frais de bande passante satellite et maintiennent leur résilience lors des coupures de communication. Les essais sur le terrain montrent que des nœuds autonomes fonctionnent pendant des semaines sans connectivité centrale tout en maintenant une précision totale pour le transfert de garde. Les déploiements modulaires permettent aux producteurs d'augmenter la capacité de mesure de manière progressive plutôt que d'engager d'importants investissements initiaux. Les analyses intégrées ont réduit les visites de maintenance non planifiées d'un pourcentage à deux chiffres dans les champs gaziers australiens isolés, réduisant directement les frais généraux d'exploitation.
Analyse de l'impact des facteurs contraignants*
| Facteur contraignant | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vulnérabilités en matière de cybersécurité dans les systèmes SCADA hérités | -1.20% | Mondial, particulièrement en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Volatilité des dépenses d'investissement en amont avec les fluctuations du prix du pétrole | -0.90% | Mondial, concentré en Amérique du Nord et au Moyen-Orient | Moyen terme (2-4 ans) |
| Pénurie de talents en métrologie pour la conformité API | -0.70% | Amérique du Nord et Europe, émergence en Asie-Pacifique | Long terme (≥ 4 ans) |
| Cycles de rénovation lents dans les champs terrestres matures | -0.50% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vulnérabilités en matière de cybersécurité dans les systèmes SCADA hérités
Les architectures SCADA vieillissantes, construites avant les modèles de menace modernes, souffrent de microprogrammes non corrigés, de topologies réseau plates et de protocoles en texte clair qui exposent les données de mesure critiques à des acteurs malveillants. Des incidents de rançongiciel réussis ont forcé des arrêts temporaires, incitant les opérateurs à retarder les nouveaux déploiements d'ordinateurs de débit jusqu'à ce que des architectures segmentées à confiance zéro soient en place. La conformité aux lignes directrices émergentes IEC 62443 entraîne des coûts de mise en œuvre plus élevés, prolongeant les délais des projets et freinant la croissance du marché.
Volatilité des dépenses d'investissement en amont avec les fluctuations du prix du pétrole
Les baisses du prix du pétrole déclenchent régulièrement des gels de dépenses sur les mises à niveau de mesure, même si une mesure précise améliorerait la rentabilité. Les fournisseurs font face à des carnets de commandes irréguliers, ce qui complique la planification de la production et allonge les délais pendant les phases de reprise. Les opérateurs prolongent la durée de vie des appareils hérités au-delà des cycles optimaux, augmentant le risque de dérive des mesures et de non-conformité. La dynamique des cycles d'expansion et de récession freine ainsi les investissements réguliers dans les ordinateurs de débit de nouvelle génération.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
la domination du matériel constitue le fondement du marchéLe matériel a capturé 57,40 % des revenus de 2025, car les contrats de transfert de garde stipulent toujours des dispositifs de mesure certifiés. Les débitmètres Coriolis à débit massique, les systèmes ultrasoniques à temps de transit et les transmetteurs de pression différentielle ancrent la métrologie légale, répondant mieux aux objectifs de précision API et ISO que les solutions logicielles uniquement. Les déploiements centrés sur le matériel restent la norme dans les pipelines intermédiaires et le déchargement de GNL, où l'exposition contractuelle est la plus grande. À l'inverse, les plateformes Logiciel en tant que Service enregistrent un TCAC de 9,96 %, aidées par une tarification par abonnement qui fait passer les dépenses des investissements aux charges d'exploitation tout en débloquant des analyses basées sur le cloud. Le logiciel à licence intégrée chevauche les deux mondes, associant le traitement embarqué à des routines cloud cybersécurisées pour les rapports réglementaires. À mesure que les modèles d'IA migrent vers la périphérie, les frontières entre matériel et logiciel s'estompent, incitant les intégrateurs à publier des packages unifiés qui associent des composants électroniques renforcés à des moteurs d'analyse continuellement mis à jour.
La pénétration croissante du Logiciel en tant que Service n'érode pas la centralité des dispositifs certifiés. Au lieu de cela, les opérateurs déploient des tableaux de bord Logiciel en tant que Service sur les débitmètres existants pour augmenter les diagnostics de performance et automatiser les dépôts de conformité. Le marché des ordinateurs de débit pour le pétrole et le gaz progresse donc sur deux voies : le matériel reste indispensable pour la précision de garde, tandis que le Logiciel en tant que Service étend les informations basées sur les données à l'ensemble de l'entreprise.


Par principe de mesure :
le leadership Coriolis fait face au défi des ultrasonsCoriolis détenait une part de 33,40 % de la taille du marché des ordinateurs de débit pour le pétrole et le gaz en 2025, car sa lecture directe du débit massique est insensible aux variations de pression et de température. Les condensats de schiste à haute densité et les flux multiphasiques intensifient la demande de débitmètres Coriolis qui maintiennent une précision de ±0,1 % sans séparation de phase. Pourtant, la technologie ultrasonique progresse rapidement avec un TCAC de 9,21 %. Les packages ultrasoniques à double débitmètre permettent une redondance qui surpasse les vérifications par débitmètre étalon, réduisant la maintenance et maintenant la précision dans les pipelines à gaz humide. Les variantes à fixation externe simplifient les rénovations en éliminant la perturbation côté processus, un avantage décisif dans les raccordements offshore où les coûts d'arrêt s'escaladent.
Les débitmètres à pression différentielle persistent dans les sites à faible valeur où le budget prime sur la précision maximale. Les unités à turbine et à déplacement positif peuplent encore les installations héritées, mais continuent de céder du terrain à mesure que les calculs du coût total de possession favorisent les diagnostics numériques et moins de pièces mobiles. Avec les diagnostics désormais standard, les fournisseurs ultrasoniques signalent rapidement l'encrassement ou l'entraînement de liquide, garantissant que les objectifs réglementaires sont atteints malgré des conditions de processus dynamiques.
Par application :
le transfert de garde intermédiaire établit la référence commercialeLes services de pipeline intermédiaire et de transfert de garde ont généré 39,10 % des revenus de 2025, soulignant leur rôle central dans le règlement contractuel et la conformité réglementaire au sein du marché des ordinateurs de débit pour le pétrole et le gaz. Des seuils de précision stricts de ±0,1 % obligent les opérateurs à déployer des ordinateurs de débit haut de gamme avec des débitmètres Coriolis accrédités ou double-ultrasonique pour chaque transfert fiscal [ifsolutions.com]. Les volumes mesurés déterminent les redevances, les tarifs et les charges fiscales, de sorte que même une légère dérive se traduit par une exposition financière considérable. À mesure que l'infrastructure de GNL et de GNL flottant se développe, les opérateurs adoptent des débitmètres certifiés cryogéniques et des ordinateurs intelligents qui compensent les variations de température tout en diffusant des données chiffrées vers les systèmes de planification des ressources d'entreprise. Les routines d'autovalidation continue intégrées aux unités modernes réduisent désormais la fréquence des boucles de vérification par débitmètre étalon, aidant les entreprises intermédiaires à réduire les budgets de maintenance sans sacrifier la précision.
Les opérations de GNL et de GNL flottant constituent le créneau à la croissance la plus rapide, affichant un TCAC de 11,08 % jusqu'en 2031, alors que l'Asie-Pacifique et l'Afrique mettent en service de nouveaux actifs de liquéfaction et de regazéification [offshore-mag.com]. Ces installations exigent des ordinateurs capables de gérer des changements rapides de produits et des flux commerciaux bidirectionnels. Les applications de plateforme de puits en amont restent une source stable de demande, car les gisements non conventionnels s'appuient sur la surveillance du reflux en temps réel pour optimiser les réglages des duses et les programmes de relevage artificiel. Les raffineries en aval appliquent des ordinateurs multivariables pour réconcilier les données de bilan unitaire avec les débitmètres de garde aux points de chargement sur rack, renforçant les programmes de contrôle des pertes. Les réseaux de captage du carbone ajoutent une nouvelle couche d'opportunité, car les flux de CO₂ capté nécessitent une vérification avant la monétisation des crédits d'impôt, poussant les ordinateurs vers un service de conformité émergent.
Par connectivité / protocole :
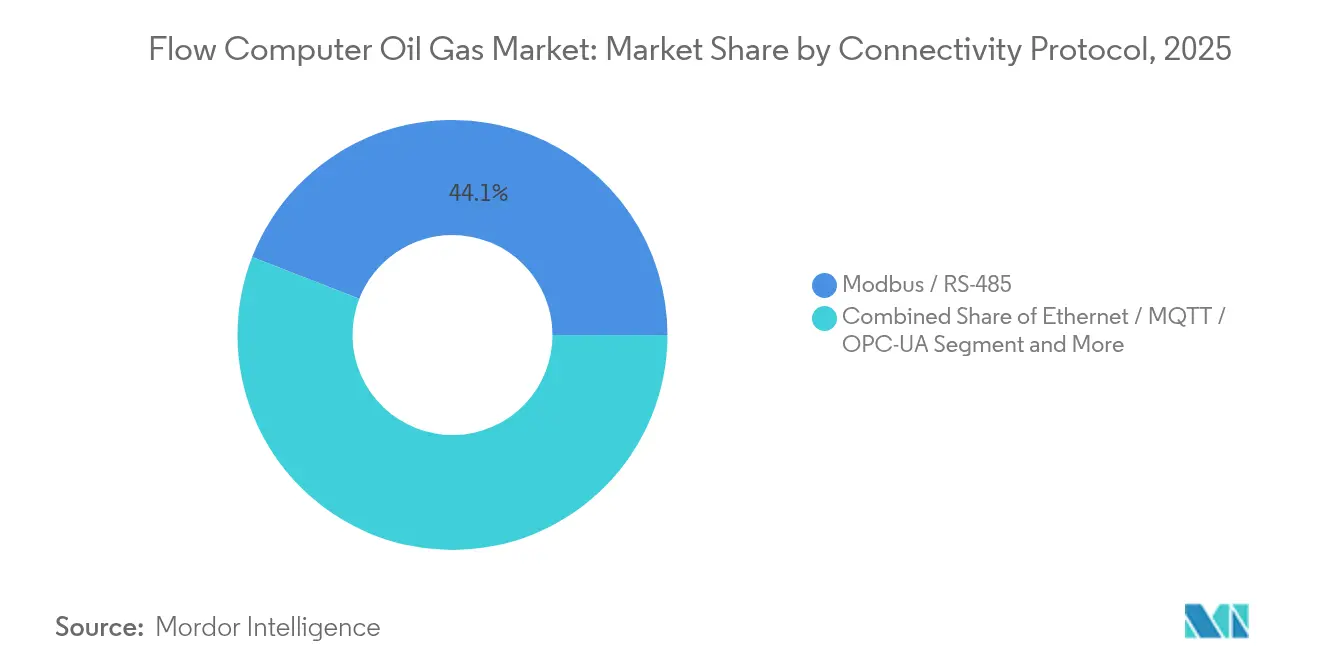
Ethernet et MQTT propulsent la convergence numériqueLes liaisons Modbus-RTU et RS-485 héritées dominent encore les actifs existants, mais leur part diminue chaque année à mesure que les opérateurs modernisent les pipelines de données pour exécuter des analyses plus riches. Les nouveaux projets spécifient l'OPC-UA ou le MQTT basés sur Ethernet pour diffuser des données haute résolution directement dans des historiens cloud, permettant une réconciliation à la microseconde sur plusieurs points de transfert de garde. Une bande passante plus élevée prend en charge les modèles d'IA hébergés en périphérie qui détectent les transitoires ou les fuites en temps réel, remplaçant les tendances manuelles quotidiennes. Le chiffrement et l'authentification basée sur les certificats atténuent le risque cybernétique tout en satisfaisant les directives IEC 62443, une condition préalable croissante pour les assureurs et les régulateurs.
Les réseaux sans fil ISA-100, Wi-Fi 6 et les réseaux privés 5G émergents débloquent la flexibilité d'installation là où la pose de câbles en tranchée est dangereuse ou non économique, comme les parcs de réservoirs ou les cadres de mesure de torchage temporaires. Les transmetteurs à batterie durent cinq ans grâce à des semi-conducteurs à faible consommation d'énergie et à des microprogrammes de sommeil adaptatif, réduisant les interventions de maintenance. Les fournisseurs regroupent désormais des cartes réseau doubles — filaire plus sans fil — de sorte qu'une panne sur un support n'interrompe pas les flux de données de qualité garde. À mesure que la convergence OT-TI s'accélère, certains opérateurs alimentent directement les données de débit brutes dans les environnements SAP ou Azure pour la facturation automatisée et la comptabilité carbone. Le résultat net est un paysage de communication qui passe de boucles série à bande passante limitée à des structures résilientes et à haut débit qui pérennisent les investissements en mesure et maintiennent l'avancée du marché des ordinateurs de débit pour le pétrole et le gaz.
Par environnement de déploiement :
l'échelle terrestre rencontre la complexité offshoreLes actifs terrestres ont conservé 62,35 % des ventes de 2025, car les installations de surface sont plus faciles d'accès, d'intégration et d'entretien, notamment dans les bassins de schiste prolifiques d'Amérique du Nord. Les chaînes d'approvisionnement matures, l'abondance de main-d'œuvre technique et les coûts d'installation plus faibles favorisent les déploiements à grand volume de cadres d'ordinateurs de débit standardisés. Les unités prêtes pour la périphérie avec alimentation solaire de secours et radios à faible consommation couvrent désormais les plateformes isolées, réduisant les déplacements sur le terrain en relayant les diagnostics vers des centres de support centralisés. Pendant ce temps, les régulateurs nationaux intensifient les audits de méthane au sol, incitant les opérateurs à mettre à niveau les débitmètres hérités vers des plateformes basées sur l'IA qui génèrent automatiquement des fichiers de conformité pour soumission aux agences environnementales.
La production offshore, y compris les installations fixes et flottantes, progresse à un TCAC de 8,31 % à mesure que les projets en eaux profondes au Brésil, en Guyane et en Afrique de l'Ouest avancent. Les restrictions d'espace et de poids stimulent la demande d'ordinateurs compacts à haute fiabilité qui exploitent des schémas de double débitmètre ultrasonique et transmettent des données chiffrées via des fibres sous-marines. Les exigences pour les environnements difficiles — ATEX, IECEx et SIL-2/3 — augmentent les coûts de changement, donnant aux fournisseurs établis un avantage concurrentiel. Les champs de raccordement sous-marins spécifient de plus en plus des connecteurs à accouplement humide et des boîtiers haute pression classés au-delà de 15 000 psi, permettant aux ordinateurs de débit de rester sur le fond marin pendant des décennies sans récupération. Étant donné que les coûts d'arrêt offshore peuvent atteindre 2 millions USD par jour, les analyses de maintenance prédictive intégrées dans les unités les plus récentes offrent un retour sur investissement rapide en signalant la dérive des capteurs avant qu'elle ne perturbe la production.
Analyse géographique
Marché des Ordinateurs de Débit pour le Pétrole et le Gaz en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 40,60 % des revenus de 2025, soutenue par une production de schiste prolifique et des obligations de conformité immédiates découlant des règles de l'EPA sur le méthane et des objectifs de capture de torchage du BLM. Les opérateurs intègrent désormais des ordinateurs de débit dotés d'intelligence artificielle pour générer des rapports réglementaires automatiques et éviter les pénalités de non-conformité. Malgré un écosystème technologique robuste, la région fait face à un déficit croissant de compétences en métrologie, les techniciens expérimentés prenant leur retraite plus vite qu'ils ne sont remplacés, ce qui crée des goulets d'étranglement dans les services.
Marché des Ordinateurs de Débit pour le Pétrole et le Gaz en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 9,34 %, en raison d'une vague de démarrages de terminaux GNL et de déploiements de production flottante nécessitant des systèmes avancés de transfert de garde. Les programmes de transformation numérique en cours en Inde, en Chine et en Asie du Sud-Est stimulent davantage la demande d'ordinateurs de débit prêts pour la périphérie, souvent associés à des solutions SaaS de maintenance prédictive pour pallier le manque d'expertise sur site. Les feuilles de route ambitieuses en matière de CCUS ajoutent des exigences de mesure supplémentaires, positionnant les fournisseurs dotés d'ordinateurs de débit compatibles CO₂ pour des opportunités exceptionnelles.
Marché des Ordinateurs de Débit pour le Pétrole et le Gaz en EMEA
L'Europe et le Moyen-Orient affichent des cycles de remplacement stables, pilotés par la réglementation. Les opérateurs européens modernisent leurs actifs pour satisfaire aux directives de plus en plus strictes sur les émissions de méthane, privilégiant des solutions intégrées de mesure et d'analyse qui simplifient la comptabilité carbone. Les compagnies pétrolières nationales du Moyen-Orient orientent leurs investissements vers la récupération assistée du pétrole et le traitement du gaz acide, nécessitant des ordinateurs de débit robustes tolérant le H₂S et les fortes fractions de CO₂. L'Afrique reste un marché naissant mais prometteur, avec des projets FPSO offshore au Ghana et en Namibie réclamant des ensembles de comptage compacts et hautement fiables, malgré la complexité des chaînes d'approvisionnement.

Paysage réglementaire
Les calculateurs de débit utilisés dans les services fiscaux, d'allocation et de transfert de garde relèvent d'un ensemble de règles de performance environnementale et de régimes de conformité de mesure qui déterminent les exigences en matière de spécification, de vérification et d'auditabilité. Aux États-Unis, les normes de performance du secteur pétrolier et gazier de l'EPA restent un moteur central de conformité pour les systèmes de mesure et de documentation. L'EPA a publié en décembre 2025 une action prolongeant certains délais, notamment sans calendrier identifiable pour les inspections d'émissions, jusqu'au 22 janvier 2027, et a publié une règle finale supplémentaire en 2026 pour ajuster certains aspects des normes de performance. Ces actions réglementaires renforcent la demande de systèmes de mesure capables de prendre en charge des rapports plus fréquents et traçables ainsi qu'une identification plus rapide des anomalies sur les équipements amont, intermédiaire et associés.
Du côté de la mesure, les mises en œuvre de transfert de garde s'alignent généralement sur des normes et lignes directrices reconnues à l'échelle internationale qui définissent la manière dont les calculateurs de débit effectuent la conversion, le diagnostic et la vérification. La norme BS EN 12405-3:2015 spécifie les exigences de performance et d'essai pour les calculateurs de débit en tant que dispositifs de conversion volumétrique à haute précision pour les gaz combustibles, tandis que des normes européennes plus récentes sur les infrastructures gazières, telles que SS-EN 1776:2025, intègrent des considérations relatives à l'évolution des compositions de gaz, y compris les mélanges d'hydrogène et la gestion du CO2 associée aux cas d'usage de mesure pour le CSC. Les exigences offshore se sont également resserrées en matière d'alignement opérationnel : le BSEE a publié en juin 2026 une règle finale couvrant les opérations pétrolières, gazières et de soufre sur le plateau continental extérieur des États-Unis, entrant en vigueur le 10 août 2026, et incorporant par référence des normes industrielles de mesure de la production mises à jour. Par conséquent, le maintien de configurations de mesure certifiées et d'un contrôle documenté des modifications sur les actifs offshore est devenu plus important.
Analyse de la chaîne de valeur
La chaîne de valeur des calculateurs de débit pour le pétrole et le gaz couvre (1) les composants électroniques de base et l'informatique industrielle (microcontrôleurs, E/S, conversion de signal), (2) les capteurs de mesure et leurs ensembles (Coriolis, ultrasoniques, à pression différentielle et transmetteurs associés), (3) le matériel des calculateurs de débit et les logiciels embarqués, (4) l'intégration système dans les architectures PLC/DCS/SCADA et de cybersécurité, et (5) la mise en service, l'étalonnage, la vérification et les services de cycle de vie. Les grands acteurs mondiaux de l'automatisation, notamment ABB, Honeywell, Emerson, Schneider Electric et Yokogawa, interviennent sur plusieurs étapes en regroupant les calculateurs de débit avec des piles plus larges de contrôle, d'historisation et de rapport. Les spécialistes et intégrateurs comblent également les lacunes en matière d'ingénierie de skid, de conformité en zone à risque et de tests de réception sur site.
Les services de mise en service et de conformité constituent un point d'engorgement constant, en particulier pour les lignes de comptage de transfert de garde où l'étalonnage et la préparation à l'épreuvage peuvent retarder le démarrage. La pratique du secteur a élargi l'utilisation de l'étalonnage de spool substitutif dans des laboratoires accrédités afin de réduire les risques de calendrier lorsque les spools de comptage spécifiques au site ne sont pas prêts, ce qui permet de découpler la vérification du chemin critique des contraintes de fabrication et de terrain. Du côté de l'offre, la pression sur les délais de livraison des semi-conducteurs et des composants d'instrumentation spécialisés en 2025-2026 a influencé les achats et l'ordonnancement des projets, poussant les exploitants et les EPC vers des achats-cadres, des stratégies d'inventaire et une coordination renforcée avec les intégrateurs afin de maintenir l'alignement des ensembles de mesure, des firmwares et de la documentation d'essai tout au long de la livraison et de l'installation.
Paysage concurrentiel
La concurrence est modérée, les grands groupes d'automatisation utilisant des portefeuilles étendus et une couverture de services mondiale pour éroder la part des spécialistes de niche. ABB, Schneider Electric, Honeywell et Emerson intègrent les ordinateurs de débit dans des suites DCS et SCADA plus larges, vendant des plateformes de bout en bout plutôt que des boîtiers autonomes. L'assistant des opérations Experion de Honeywell applique l'IA à la rationalisation des alarmes, tandis que le SCADA natif du cloud d'Emerson permet l'étalonnage à distance et les mises à jour de microprogramme cybersécurisées.
Les fusions et acquisitions restent soutenues : Baker Hughes a cédé sa marque Panametrics à Crane Company pour 1,15 milliard USD, concentrant ainsi Baker Hughes sur les équipements de décarbonation ; TechnipFMC a cédé ses solutions de mesure via une vente de 205 millions USD à One Equity Partners, et Emerson a scindé sa ligne de mesure de débit Daniel à Turnspire Capital Partners pour mettre l'accent sur les actifs riches en logiciels. Les petites entreprises se différencient grâce à des couches logicielles spécialisées traitant le renforcement de la cybersécurité, les étalonnages prêts pour l'hydrogène ou la paperasserie de conformité automatisée. Le secteur des ordinateurs de débit pour le pétrole et le gaz évoluera donc autour de plateformes intégrées, de diagnostics connectés au cloud et de créneaux de Logiciel en tant que Service spécifiques au domaine plutôt que du matériel seul banalisé.
Leaders du secteur des ordinateurs de débit pour le pétrole et le gaz
Emerson Electric Co.
Honeywell International Inc.
ABB Ltd.
Schneider Electric SE
Yokogawa Electric Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Ordinateurs de Débit pour le Pétrole et le Gaz
- ABB Ltd.
- ABB Measurement and Analytics
- Schneider Electric SE
- Honeywell International Inc.
- Emerson Electric Co.
- Yokogawa Electric Corp.
- Baker Hughes Co. (Panametrics)
- Siemens AG
- KROHNE Messtechnik GmbH
- Bedrock Automation Platforms Inc.
- OMNI Flow Computers Inc.
- Dynamic Flow Computers Inc.
- Quorum Business Solutions Inc.
- TechnipFMC PLC (Measurement Solutions)
- Badger Meter Inc.
- Cameron Intl. (Schlumberger) - Scanner
- Spirit IT BV (Flow-X)
- Kepware Technologies
- Brooks Instrument LLC
- ProSoft Technology Inc.
Lire l’analyse des entreprises de ordinateur de débit pétrole et gaz

Opportunités de marché et perspectives d'avenir
Un espace blanc majeur se situe à l'intersection d'une surveillance plus stricte des performances en matière d'émissions et du besoin de données de mesure prêtes pour l'audit, en quasi temps réel, pouvant être réconciliées entre les systèmes SCADA, les systèmes de transfert de garde et les flux de reporting environnemental. Les programmes de conformité liés aux normes sur l'air pour le pétrole et le gaz, y compris les actions de l'EPA en 2025-2026, augmentent la valeur des déploiements de calculateurs de débit combinant mesure certifiée, transmission de données sécurisée et tenue de registres automatisée. Cela est particulièrement pertinent alors que les exploitants s'éloignent des contrôles manuels périodiques pour se tourner vers une surveillance continue. Les normes et régimes de conformité créent également un effet d'entraînement en matière de modernisation : les cadres de transfert de garde tels que l'API 21.1 (mesure électronique du gaz) et les programmes de vérification tels que Mesures Canada S-G-05 accroissent l'importance des pratiques d'installation, de la préparation à la revérification et du contrôle de configuration. Cette combinaison favorise les fournisseurs et intégrateurs capables de fournir des ensembles complets et documentés de mesure et de logiciels.
Les feuilles de route des exploitants vers des opérations plus autonomes ouvrent également la demande pour des calculateurs de débit prêts pour l'edge, agissant comme des nœuds de contrôle et d'analyse en temps réel plutôt que comme de simples calculateurs passifs. En juin 2026, SLB a lancé Intelligent Production Studio pour permettre un environnement de plateforme de puits autonome gérant un débit triphasique réel à travers plusieurs flux de puits, ce qui signale une intégration continue des équipements de production, des logiciels et de l'intelligence opérationnelle, où des données de débit de haute qualité constituent une entrée primaire. En juillet 2026, Halliburton et Eni ont démontré une automatisation en boucle fermée des installations de forage et un forage à pression contrôlée sur un puits en eaux profondes au large de l'Indonésie utilisant la technologie Halliburton, renforçant l'évolution plus large vers des flux de travail en boucle fermée informés par capteurs. Cela accroît les exigences en matière de protocoles résilients (Ethernet/OPC-UA/MQTT), de renforcement de la cybersécurité et d'intégration étroite entre les applications de mesure, de contrôle et d'entreprise à travers les chaînes de valeur amont, intermédiaire et GNL.
Recent Industry Developments in Marché des Ordinateurs de Débit pour le Pétrole et le Gaz
- Juillet 2026 : Emerson a lancé une nouvelle génération de débitmètres ultrasoniques portables, élargissant son portefeuille de mesure non intrusive pour les applications nécessitant un déploiement et une vérification rapides. Le renouvellement de produit soutient les flux de travail de maintenance et de mise en service où le comptage temporaire et la validation réduisent les temps d'arrêt et renforcent la confiance dans l'intégrité de la mesure, en complément des systèmes de transfert de garde permanents.
- Juin 2026 : Ex-i Flow Measurement a dévoilé le calculateur de débit Sfc3000 pour la mesure des hydrocarbures et du gaz, le positionnant pour des cas d'usage mondiaux de transfert de garde et de mesure associés. La plateforme met également en avant la surveillance des émissions de CO2 et la capacité de mesure de la capture et du stockage du carbone, reflétant les exigences croissantes de combiner la mesure traditionnelle de qualité facturation avec la comptabilisation des émissions et du CSC.
- Janvier 2025 : Emerson a introduit le transmetteur multiphasique Roxar 5726 comme amélioration intégrée pour le débitmètre multiphasique Roxar 2600, consolidant des fonctions d'électronique de terrain et de calculateur de débit auparavant séparées. Cette intégration réduit la complexité du système et l'effort d'installation pour la mesure multiphasique en amont, tout en améliorant la disponibilité des données pour les flux de travail d'optimisation et de reporting.


Marché des Ordinateurs de Débit pour le Pétrole et le Gaz Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus tirés des calculateurs de débit utilisés dans les opérations pétrolières et gazières pour mesurer, calculer, enregistrer et aider à contrôler la mesure du débit des liquides et des gaz sur les sites de champ et d'installation.
Exclusions du périmètre : Nous excluons les systèmes PLC/SCADA à usage général, les débitmètres autonomes vendus sans fonctionnalité de calculateur de débit, et les travaux de génie civil d'installation seule qui ne font pas partie de la fourniture du calculateur de débit.
Aperçu de la segmentation
- Par offre
- Matériel
- Logiciel en tant que service (licence intégrée)
- Par principe de mesure
- Coriolis
- Ultrasons
- Pression différentielle / Orifice
- Turbine et déplacement positif
- Par application
- Plateforme de puits de production en amont
- Pipeline intermédiaire et transfert de garde
- Raffinage en aval et pétrochimie
- Installations de GNL et unités de GNL flottant
- Par environnement de déploiement
- Terrestre
- Offshore (fixe et flottant)
- Par connectivité / protocole
- Modbus / RS-485
- Ethernet / MQTT / OPC-UA
- Sans fil ISA-100 / Wi-Fi
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Israël
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du contexte opérationnel de la demande de mesure pétrolière et gazière, puis se resserre sur les endroits où les calculateurs de débit sont réellement requis. Nous nous sommes appuyés sur des indicateurs publics d'énergie et de production provenant de sources telles que l'U.S. Energy Information Administration (EIA) et l'Agence internationale de l'énergie, et nous avons également consulté le U.S. Bureau of Labor Statistics pour les signaux d'inflation affectant les coûts d'électronique et de projet.
Pour maintenir le périmètre aligné sur les pratiques de transfert de garde et de comptage, nous avons examiné les normes et lignes directrices disponibles auprès d'organismes tels que l'API et l'ISO, et nous avons utilisé des publications de sécurité et environnementales telles que les documents de l'EPA américaine pour comprendre les facteurs incitatifs à la réduction du torchage et à la surveillance des émissions. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse spécialisée crédible ont été utilisés pour repérer les évolutions de mix produit (par exemple, matériel versus licences logicielles) et les mouvements de canal. Le cas échéant, nos analystes ont également utilisé des abonnements payants pour les données financières et l'intelligence d'entreprise, des bases de données de brevets et des données d'expédition d'importation-exportation au niveau granulaire pour vérifier la cohérence des tendances d'offre. Les sources documentaires spécifiques citées ici sont uniquement illustratives, et de nombreuses autres sources publiques et payantes ont également été examinées pour la collecte, les vérifications croisées et la clarification.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester la robustesse du bassin de demande et la logique de prix derrière les déploiements typiques, en particulier sur les plateformes de puits amont, les pipelines intermédiaires et le transfert de garde, ainsi que les installations de raffinage en aval et de type GNL. Nous nous sommes entretenus avec un ensemble de fournisseurs d'équipement, d'intégrateurs de systèmes, de parties prenantes liées aux EPC et d'utilisateurs finaux pour valider le calendrier d'adoption, les cycles de remplacement et la manière dont les abonnements logiciels sont comptabilisés selon les régions.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Cadres dirigeants : 12 % | APAC : 45 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 32 % |
| Acteurs plus petits : 14 % | Managers : 52 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été construit selon une logique descendante et ascendante, où l'activité de production et l'intensité du transfert de garde ont d'abord été cartographiées par région, puis converties en un bassin de demande adressable de comptage et de calculateurs de débit. En pratique, le modèle commence par les signaux de débit pétrolier et gazier et la construction d'infrastructures actives, suivis d'hypothèses sur les endroits où le calcul de débit électronique est généralement spécifié pour la conformité et la précision de mesure.
Pour rendre le modèle réaliste, nous avons utilisé des données telles que l'activité des projets amont et intermédiaire, les ajouts de pipelines et de terminaux, les extensions d'installations GNL, les cycles typiques de remplacement et de rénovation des skids de mesure, et les fourchettes de prix de vente moyens par offre (matériel et logiciel). Quelques vérifications ont été maintenues simples mais efficaces, notamment la répartition entre travaux greenfield et brownfield, et le rythme auquel la surveillance à distance et le reporting numérique sont ajoutés aux points de comptage. Une fois cette vue descendante formée, nous corroborons les totaux avec des approximations ascendantes sélectives, telles que l'échantillonnage de signaux d'expédition et d'appels d'offres connus, l'application de prix de vente moyens raisonnables multipliés par les volumes unitaires pour les cas d'usage courants, puis l'ajustement pour les écarts où les achats sont regroupés via des intégrateurs.
Pour les prévisions, nous avons appliqué une analyse de scénarios étayée par des avis d'experts sur les cycles de capex, la pression réglementaire pour l'intégrité de la mesure, et la vitesse des mises à niveau numériques dans les installations pétrolières et gazières. Lorsque les données étaient contradictoires, nous avons maintenu des hypothèses conservatrices et documenté les facteurs déterminants afin que les résultats finaux puissent être reproduits et mis à jour sans nécessiter d'ensembles de données propriétaires difficiles d'accès.
Validation des données et cycle de mise à jour
La validation consiste à vérifier si les valeurs modélisées évoluent conformément à des signaux indépendants tels que l'activité amont et intermédiaire, les tendances d'approbation de projets et l'inflation des prix de l'électronique, puis les valeurs aberrantes sont examinées avant la finalisation des chiffres. Lorsque des écarts apparaissent, nous revérifions les hypothèses unitaires, révisons le mix matériel versus logiciel, et recontactons les personnes interrogées pertinentes lorsqu'un changement est suffisamment important pour modifier la vue annuelle.
Chaque rapport passe par un examen analyste en plusieurs étapes afin que les définitions, les données et les calculs restent cohérents entre les régions et les séries chronologiques. Nous actualisons le modèle annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des changements majeurs de capex pétrolier et gazier, des changements de politique ou des perturbations d'approvisionnement modifient sensiblement le calendrier des expéditions ou les prix. Juste avant la livraison, une dernière vérification est effectuée pour s'assurer que les dernières conversions de devises et les hypothèses clés restent alignées sur l'environnement de marché actuel.
Taille du marché des calculateurs de débit pour le pétrole et le gaz selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les calculateurs de débit dans le pétrole et le gaz peuvent sembler très éloignées, même lorsque le sujet semble identique, car le calendrier de mise à jour et le traitement des prix ne sont pas cohérents entre les éditeurs. Les différences proviennent également de ce qui est comptabilisé comme revenu de calculateur de débit par rapport aux éléments adjacents de mesure et d'automatisation, et de savoir si les valeurs sont exprimées en dollars courants ou sont effectivement ancrées à des points de prix plus anciens.
L'écart s'élargit généralement lorsqu'une estimation utilise une conversion de devise sur une seule année et une hypothèse de prix de vente moyen fixe, tandis qu'une autre fait progresser les prix en utilisant l'inflation et les évolutions de mix entre matériel et logiciel. Une approche fondée sur des actualisations tend également à mieux séparer les effets de calendrier des projets, car les grands contrats intermédiaires et GNL peuvent déplacer les revenus entre les années. En revalidant les fourchettes de prix de vente moyens et la part matériel versus logiciel à chaque cycle de mise à jour, et en appliquant un calendrier de devise cohérent pour l'année indiquée, Mordor Intelligence réduit la dérive susceptible de s'accumuler dans les prévisions pluriannuelles.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,19 milliard USD (2025) | |
| Éditeur mondial A | 0,66 milliard USD (2024) | Utilise une année de base antérieure avec un périmètre de revenus plus restreint et une fenêtre de prévision plus courte, et semble traiter les prix et la devise à l'année de départ plutôt que de faire progresser les hypothèses jusqu'à l'année indiquée. |
| Éditeur sectoriel B | 0,64 milliard USD (2023) | Ancre le marché sur une année de base plus ancienne et peut sous-estimer les revenus de systèmes regroupés acheminés via des intégrateurs, ce qui peut réduire le total lorsque la comptabilisation du matériel, des logiciels et des services n'est pas normalisée. |
Dans l'ensemble, le tableau montre que les choix de calendrier et de périmètre peuvent modifier le chiffre davantage que la trajectoire de croissance elle-même. Notre approche reste traçable car le bassin de demande, la progression des prix de vente moyens et le traitement des devises spécifique à l'année sont revérifiés à chaque actualisation, puis réconciliés avec les indicateurs d'activité réels du secteur pétrolier et gazier avant publication.


Questions clés abordées dans le rapport
Quelle est la valeur projetée du marché des ordinateurs de débit pour le pétrole et le gaz d'ici 2031 ?
Le marché devrait atteindre 1,81 milliard USD d'ici 2031, avec un TCAC de 7,24 %.
Quelle région mène actuellement le marché des ordinateurs de débit pour le pétrole et le gaz ?
L'Amérique du Nord est en tête avec 40,60 % des revenus de 2025 en raison de son vaste réseau d'infrastructure de schiste et de ses réglementations strictes sur le méthane.
Quel segment connaît la croissance la plus rapide sur le marché des ordinateurs de débit pour le pétrole et le gaz ?
Les offres basées sur le Logiciel en tant que Service se développent à un TCAC de 9,96 % à mesure que les opérateurs se tournent vers des modèles d'abonnement pour les analyses et la conformité.
Pourquoi les débitmètres ultrasoniques gagnent-ils du terrain sur la technologie Coriolis ?
Les débitmètres ultrasoniques offrent une installation non intrusive, une maintenance réduite et une redondance intégrée, entraînant un TCAC de 9,21 % jusqu'en 2031.
Comment les ordinateurs de débit basés sur l'IA aident-ils à respecter les nouvelles réglementations sur le méthane ?
Ils fournissent une détection des fuites en temps réel avec des sensibilités inférieures à 10 ppm et génèrent automatiquement des rapports de conformité requis par la règle sur le méthane 2024 de l'Agence de protection de l'environnement.
Quel est le principal défi en matière de cybersécurité pour les nouveaux déploiements d'ordinateurs de débit ?
L'intégration d'appareils modernes avec des réseaux SCADA hérités dépourvus d'architecture à confiance zéro augmente le risque de rançongiciels et de violations de données, retardant les projets de mise à niveau.
Dernière mise à jour de la page le:



