
航空宇宙プラスチック用難燃剤市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 34.71 百万米ドル |
| 市場規模 (2031) | 40.52 百万米ドル |
| Growth Rate (2026 - 2031) | 3.14 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空宇宙プラスチック用難燃剤市場分析
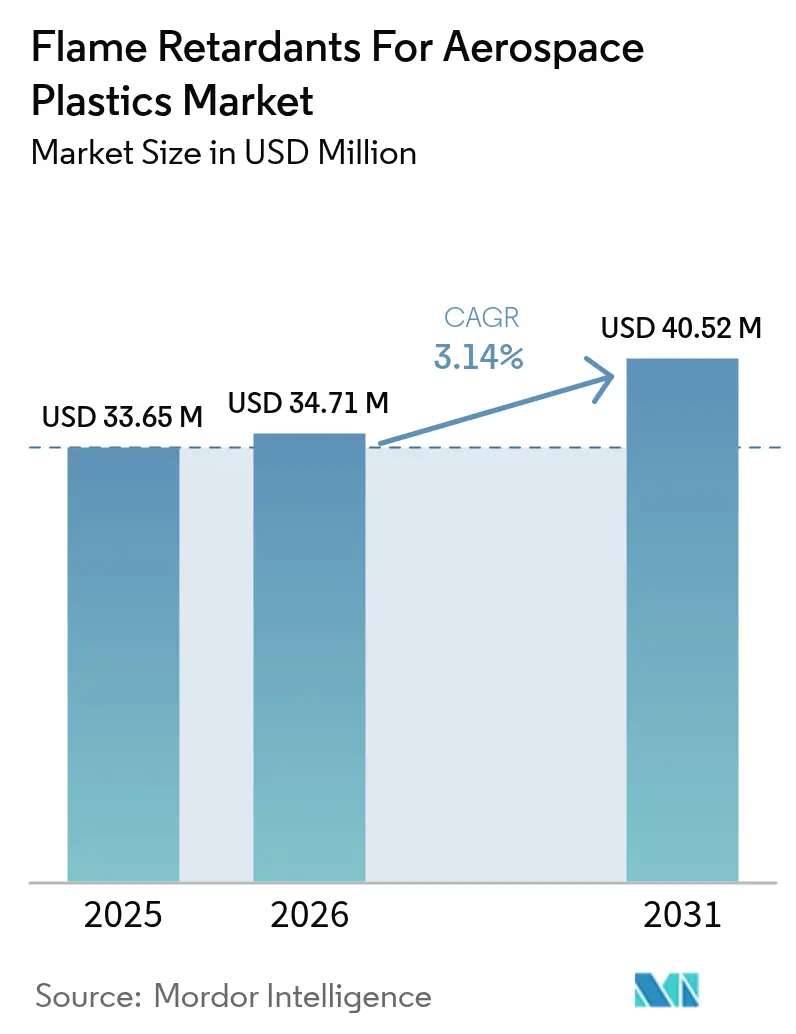
航空宇宙プラスチック用難燃剤市場規模は2025年に3,365万米ドルと評価され、2026年の3,471万米ドルから2031年には4,052万米ドルへと成長すると推定され、予測期間(2026年~2031年)中の年平均成長率(CAGR)は3.14%です。航空機製造数の増加、ハロゲン系システムの段階的廃止、および軽量複合材エアフレームへの移行が需要を下支えしていますが、新規処方はいずれも2~3年の認定審査を経る必要があり、短期的な数量成長を抑制しています。中国が2024年9月に三酸化アンチモンの輸出規制を実施したことで、OEMにおける原材料リスクの計算が刷新され、ボーイングが737の月産を38機に引き上げ、787の月次納入を5機で安定化させる中でも、水酸化アルミニウムおよびリン系代替品の探索が加速しています。このため、サプライチェーンの混乱は生産回復と同時進行しており、航空宇宙プラスチック用難燃剤市場において供給可能性とコンプライアンスの間の微妙なバランスをもたらしています。競争上の焦点は価格譲歩よりも、PFASフリーのポートフォリオおよびクローズドループリサイクルソリューションを重視したハロゲンフリーイノベーションへと急速に移行しています。
主要レポートの要点
- 製品タイプ別では、三酸化アンチモンが2025年の航空宇宙プラスチック用難燃剤市場シェアの36.62%をリードし、一方でリン系化学品を筆頭とする「その他の製品タイプ」が2031年までに最速となる年平均成長率(CAGR)3.99%を記録すると予測されています。
- ポリマータイプ別では、炭素繊維強化ポリマーが2025年の航空宇宙プラスチック用難燃剤市場規模の40.92%のシェアを占め、ポリエーテルエーテルケトンは2031年にかけて年平均成長率(CAGR)4.08%で拡大しています。
- 航空機部品別では、内装パネルと床材が2025年の航空宇宙プラスチック用難燃剤市場規模の52.43%を占め、構造用複合材・パネルは2031年にかけて年平均成長率(CAGR)4.44%で成長する見込みです。
- 地域別では、北米が2025年の航空宇宙プラスチック用難燃剤市場において35.28%のシェアを保有し、アジア太平洋が2031年にかけて最高地域年平均成長率(CAGR)3.94%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の航空宇宙プラスチック用難燃剤市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地域関連性 | 影響期間 |
|---|---|---|---|
| 客室および構造用プラスチックに関する厳格な防火安全規制 | +0.80% | グローバル | 長期(4年以上) |
| 航空機生産増加と機体更新プログラムの拡大 | +0.70% | 北米およびEU、アジア太平洋への波及 | 中期(2~4年) |
| 軽量非金属エアフレームへの移行 | +0.50% | グローバル、北米およびEUに集中 | 長期(4年以上) |
| ハロゲンフリー難燃化学品への移行 | +0.40% | EU・北米が中核、アジア太平洋へ拡大中 | 中期(2~4年) |
| 難燃剤を必要とする3Dプリント航空宇宙部品の利用拡大 | +0.30% | 北米・EUが早期採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
客室および構造用プラスチックに関する厳格な防火安全規制
航空当局はFAR 25.853を超えた材料レベルの試験を強化しています。2024年に米国連邦航空局(FAA)は20席以上の輸送カテゴリー航空機に対してより厳格な熱放出基準を導入し、欧州航空安全機関(EASA)の2025年ハロン代替ガイドは2025年12月までの消火設備転換を義務付けており、間接的に内装用プラスチックへの障壁を高めています[1]米国連邦航空局、「熱放出率試験に関する諮問通達」、faa.gov。OEMは地域間の規制裁定機会が消滅しつつあるため、最も要求水準の高いグローバル規則セットに基づいて設計を行っています。A321neo XLRなど新型航空機における新規燃料タンクレイアウトに関連する特別条件は、新しい設計が新たな防火保護条項を生じさせる可能性を示しています。運航中機体へのレトロフィット義務と新造機への要件が組み合わさることで、航空宇宙プラスチック用難燃剤市場はレガシープログラムと次世代プログラムの双方によって継続的に支持される状況となっています。
航空機生産増加と機体更新プログラムの拡大
ボーイングは5,600機を超える受注残を抱えており、複数年にわたる生産拡大を裏付けています。同社の2025年第1四半期のガイダンスでは月産737機を38機と確認し、787の月次生産を7機へ段階的に引き上げる計画を示しています[2]Boeing、「ボーイング2025年第1四半期業績発表」、boeing.com。航空機1機あたりの複合材含有量は先行プラットフォームより増加しているため、難燃剤の消費量は機体数の増加を上回るペースで拡大します。燃費改善を目的とした機体更新の要請により複合材含有率の高い小型機新型バリアントへの発注が加速しており、防衛近代化プログラムも同一の化学品を採用することで対応規模をさらに拡大しています。この生産主導の引き需要は、航空宇宙プラスチック用難燃剤市場に内在する認証上の障壁を相殺しています。
軽量非金属エアフレームへの移行
複合材胴体セクションはアルミニウム比で20~30%の重量削減をもたらしますが、客室の生存性を維持するために高度な防火性能が求められます。787での試験では、複合材外板が高い毒性を引き起こすことなく燃焼貫通を抑制できることが示されており、露出時に炭化するリン強化エポキシマトリックスの有効性が実証されています。成長はもはや主要構造体に限定されず、客室ブラケット、ダクト、さらには座席フレームまでもが熱可塑性複合材への移行を進めており、これらは依然として垂直バーナー試験および煙密度基準を満たす必要があります。難燃機能をポリマー主鎖に直接組み込むことができるサプライヤーは後加工上の妥協を回避できるため、採用上の優位性を享受しています。
ハロゲンフリー難燃化学品への移行
臭素系添加剤に対する環境面からの精査が強まり、EUおよび米国市場からの撤退が加速しており、OEMはリン系、窒素系、および金属水和物系ソリューションへの転換を余儀なくされています。Clariantは2023年12月にPFASフリーポートフォリオを完成させており、先進的な処方変更の商業的価値を示しています。高充填量は機械特性を低下させる可能性がありますが、新しいインチュメセントパッケージはポリリン酸アンモニウムとメラミンを組み合わせることで、ハロゲンを使用せずにV-0評価を達成しています。消費者市場におけるカリフォルニア州のPFAS規制は航空宇宙分野の先行指標として機能しており、OEMは規制施行の前倒しで将来性のある化学品を確定しようとしています。
阻害要因影響分析*
| 阻害要因 | (~)CAGRへの影響(%)予測 | 地域関連性 | 影響期間 |
|---|---|---|---|
| 三酸化アンチモンの価格変動と中国への供給集中 | -0.60% | グローバル、北米・EUへの深刻な影響 | 短期(2年以内) |
| 既存臭素系システムに対する毒性審査 | -0.40% | EU・北米が中核、グローバルへ拡大 | 中期(2~4年) |
| フェノール系複合材などの代替品の入手可能性 | -0.20% | グローバル、大量輸送クロスオーバー用途に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
三酸化アンチモンの価格変動と中国への供給集中
中国が世界供給量の約3分の2を担っている状況下で、2024年9月の輸出規制は三酸化アンチモン(最大製品セグメント、シェア37.28%)の供給安全性を根底から覆しました。米国の輸入依存度は60%を超えており、タジキスタンやオーストラリアの代替供給源は18~24ヶ月の航空宇宙認定期間を要します。スポット価格は100~200%急騰しており、OEMは各新規添加剤が通過すべき厳格な試験マトリックスにもかかわらず、水酸化アルミニウムおよびリン系システムの認定を急速に推進しています。このため、代替化学品が完全認定を取得するまでは、短期的な価格変動が航空宇宙プラスチック用難燃剤市場の重荷となります。
既存臭素系システムに対する毒性審査
北米サプライチェーンからのデカBDEの自主的撤退は規制潮流の変化を示し、REACHは臭素系物質を引き続き高懸念物質として再分類しています。リサイクル義務が迫るなか、OEMは防火性能と並んで廃棄段階のコストも考慮に入れ、より清潔な毒性プロファイルを持つ化学品へと誘導されています。しかしハロゲンフリーパッケージはしばしば高い投与量を必要とし、技術者は強度対重量比の目標を維持するよう迫られます。規制の見通しの不確実性は仕様確定を停滞させ、航空宇宙プラスチック用難燃剤市場における即時の採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:供給圧力下での三酸化アンチモンの優位性
三酸化アンチモンは2025年の航空宇宙プラスチック用難燃剤市場において36.62%と最大のシェアを占めています。しかし中国の輸出規制によりこのリーダーシップは脆弱となっており、2年間にわたる価格変動を引き起こすとともに、より低い煙毒性で吸熱的に水を放出し炭化を促進する水酸化アルミニウムおよび水酸化マグネシウムブレンドの認定をOEMが急ぐきっかけとなっています。これらの代替品と次世代リン系化合物を包含するその他の製品タイプは、2031年にかけて全カテゴリー中最速となる年平均成長率(CAGR)3.99%を記録すると予測されています。認定ギャップを埋める広範なポートフォリオを持つサプライヤーは、希少性に直面する三酸化アンチモン中心のラインからシェアを吸収できる位置にあります。特に、ポリマー鎖にグラフトするオルガノリン化合物の一部は、添加剤の移行を抑制し、運用中の防火性能を長期化するとして採用が進んでいます。
代替競争は、航空機OEMが多種化学品対応を提供できる単一ソースパートナーを求めるなか、調達の優先順位を再構築しています。ホウ素-窒素ハイブリッドを開発するスタートアップ企業は難燃性と煙低減の両立を目指していますが、認定上の慣性により航空宇宙実績を持つ既存サプライヤーが購買の中核を依然として担っています。したがって、航空宇宙プラスチック用難燃剤市場は現時点では引き続き既存企業が優位な市場ですが、多様化への明確なインセンティブが存在しています。
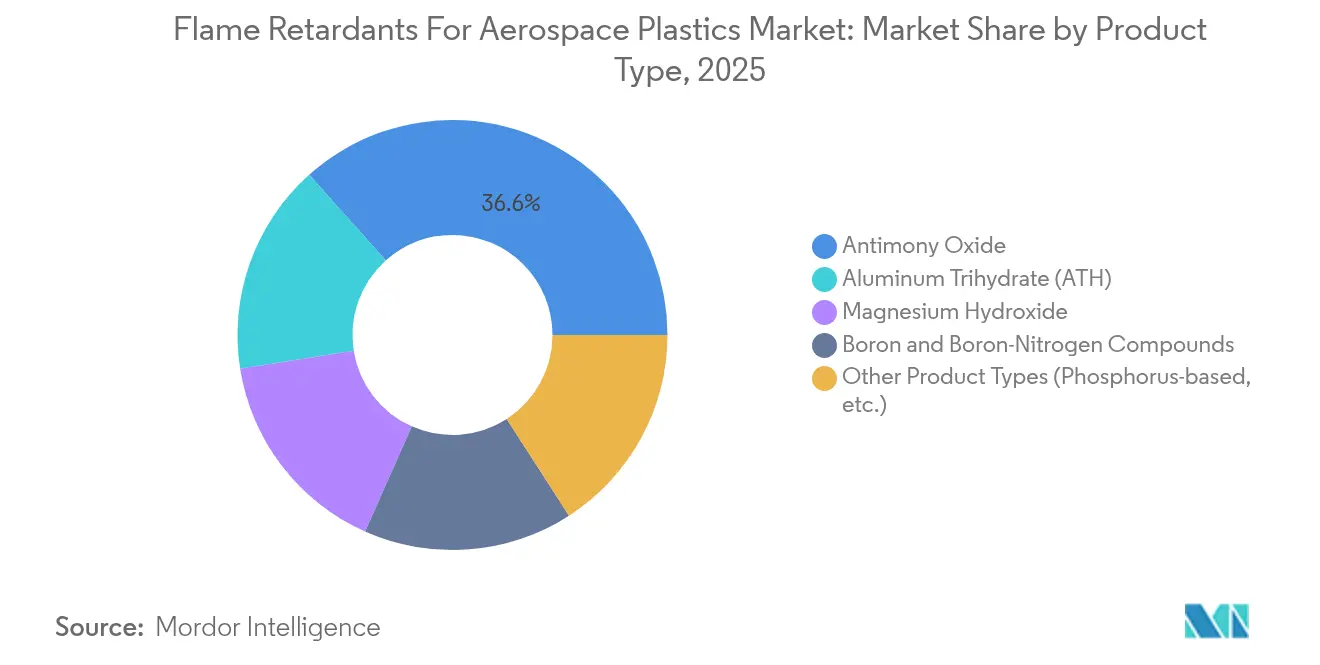
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


ポリマータイプ別:CFRPのリーダーシップが高度な処方を牽引
炭素繊維強化ポリマーはポリマー需要のトップに位置し40.92%のシェアを占めており、強度対重量比の最大化という航空宇宙の命題を反映しています。CFRPのエポキシマトリックスは、界面接合を劣化させることなく絶縁性炭化膜を形成するリン系添加剤に良好に応答します。ポリエーテルエーテルケトンは数量規模では小さいものの、エンジンナセルおよびホットドアでの300°Cに及ぶサービス条件に対応する能力から、最高となる年平均成長率(CAGR)4.08%に向けて推移しています。この熱可塑性への移行はリサイクル可能性目標とも連動しており、複数の溶融サイクルを経ても機能する難燃剤パッケージの開発をサプライヤーに促しています。
ポリカーボネートおよび熱硬化性ポリイミドのニッチ市場は、それぞれ光学特性および高温耐性を通じて存在感を維持しており、いずれも専用の添加剤調整が求められます。加工温度はポリカーボネートの200°C以下から一部の高性能熱可塑性プラスチックの400°C超まで幅広いため、汎用ソリューションは依然として実現困難であり、航空宇宙プラスチック用難燃剤市場のオーダーメイド志向を強固にしています。
航空機部品別:内装用途が構造成長をリード
客室パネルと床材は2025年の数量の52.43%を占め、密閉された旅客空間における厳格な煙密度・毒性制限を反映しています。設計者は現在、熱によって膨張し有害ガスの発生を抑えながら下地の複合材積層板を保護するハロゲンフリーインチュメセントコーティングを好む傾向にあります。一方、構造用複合材・主翼ボックスパネルは、次世代中距離プラットフォームがより大型の一体成形バレルを採用するにつれ、最速の年平均成長率(CAGR)4.44%を記録する見込みです。
一方で、配線ハーネス、シール、ダクトは引き続き柔軟性を維持する低腐食性添加剤を必要としています。付加製造(アディティブマニュファクチャリング)はカスタム空気拡散グリルなどの新たな部品クラスを切り開いており、これらはすべて垂直燃焼性・煙試験を通過しなければなりません。用途の多様性がゆえに専門的な処方技術の需要が高まり、航空宇宙プラスチック用難燃剤市場をコモディティ化から守っています。
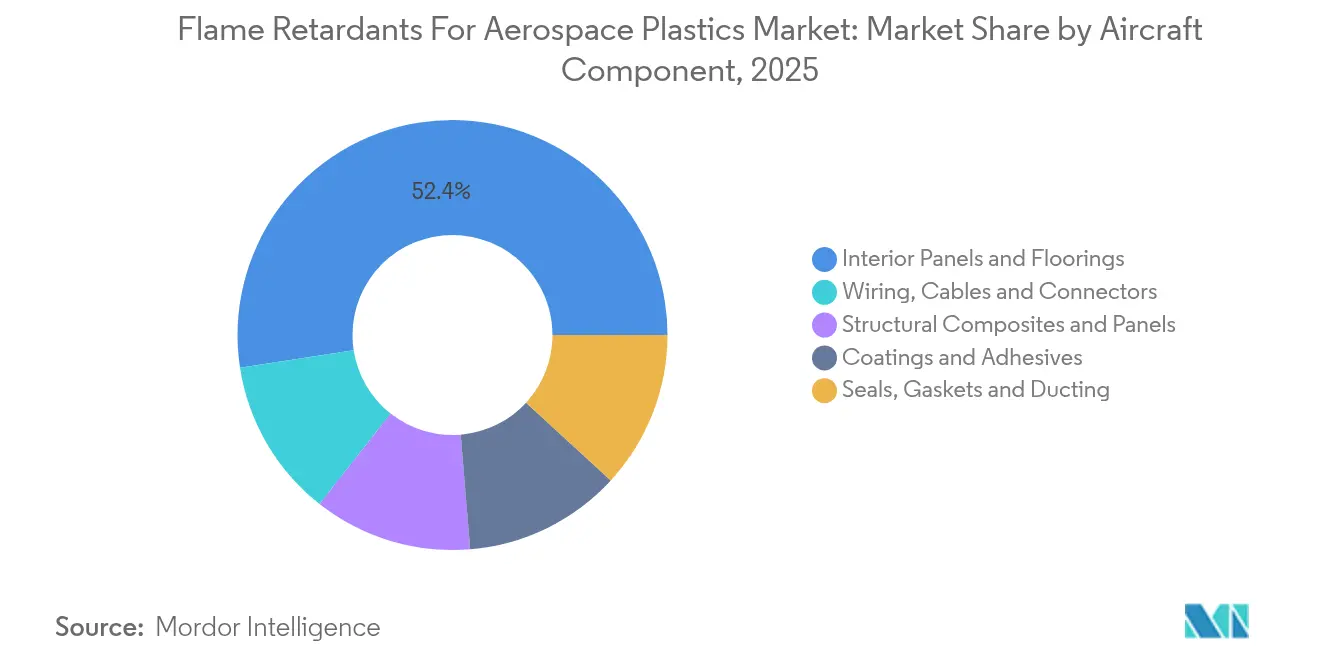
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
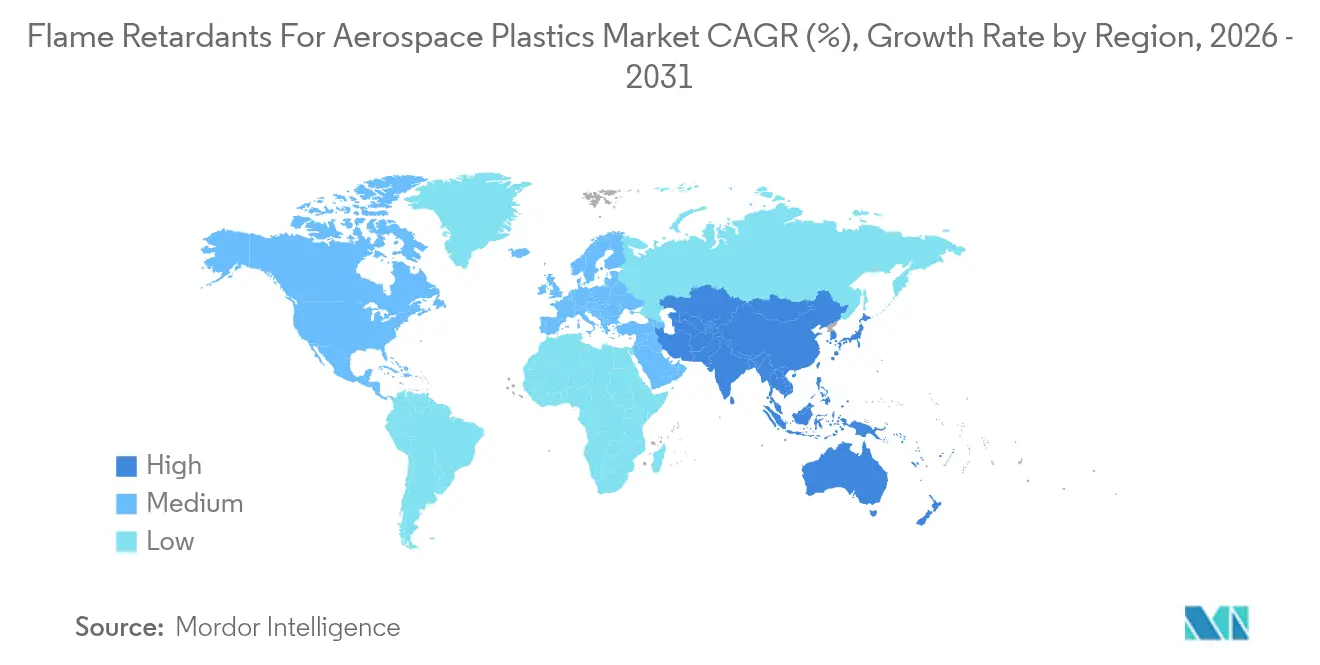
北米は2025年シェア35.28%で首位を占めており、ボーイングのワシントン州およびサウスカロライナ州のクラスターと、迅速な材料認定が可能な強固なサプライヤーエコシステムが支えています。米国連邦航空局(FAA)の諮問通達は透明な認定経路を提供しており、新規添加剤の早期採用を促進しています。防衛予算は商業プロジェクトに加えて追加需要をもたらし、地域全体の数量をさらに支えています。航空宇宙プラスチック用難燃剤市場はこのように、米国における民間・軍需双方の生産増加という二重チャンネルの恩恵を享受しています。
アジア太平洋は規模では小さいものの、2031年にかけて年平均成長率(CAGR)3.94%と最速の成長を遂げています。中国、インド、日本のOEMプログラムは材料供給の現地化を進めており、欧米のサプライヤーが同等の品質基準をより低いコスト基盤で満たすためのジョイントベンチャー設立を促しています。中国の民間航空開発計画からインドの生産連動型インセンティブ制度まで、政府インセンティブが難燃剤の新たな製造拠点を惹きつける磁石として機能しています。エンドマーケットの成長は、地域系航空会社が小型機機材を拡充することからも生じており、1機あたりの複合材含有量、すなわち添加剤集約度の上昇につながっています。
欧州は環境規制の厳格さを前面に押し出しています。REACH登録および欧州航空安全機関(EASA)のハロン代替期限は、OEMをハロゲンフリー、さらにはバイオベースのソリューションへと誘導しており、コンプライアンス保証に対してサプライヤーがプレミアム価格を設定することを可能にしています。特に複合材リサイクルに関するサーキュラーエコノミーの試験的取り組みは、新たな難燃剤パッケージが材料回収を妨げるのではなく可能にしなければならないことを意味します。その結果、欧州の需要は高付加価値の添加剤システムに偏り、世界の航空宇宙プラスチック用難燃剤市場内での利益率向上をもたらしています。

規制環境
航空宇宙用プラスチックおよびその難燃性パッケージの認証は、輸送カテゴリーの難燃性および発熱量要件、特にFAA 14 CFR 25.853(付録F)および並行するEASA CS-25.853の枠組みに基づいている。多くの客室内装部品では、適格性確認は一般的に付録Fの垂直/水平燃焼試験法とOSU発熱量試験(55/55)を中心に行われる。EASAのガイダンスは、FAAポリシーステートメントPS-ANM-25.853-01-R2で参照されているFAAの適合方法と密接に整合しており、これにより管轄区域間で試験要求が標準化され、地域仕様の裁量の余地が減少している。
性能規制と並んで、化学物質適合性への圧力が許容される添加剤の選択肢を再形成している。REACH主導のSVHC審査およびPFASへの注目の高まりにより、OEMおよびティアサプライヤーによるハロゲンフリーおよびPFASフリーの材料宣言とトレーサビリティの要求が加速しており、これが難燃剤サプライヤーの文書化および変更管理の負担を増大させている。AmerichemによるPFASフリーのColorFast SFT5500プラットフォームの2026年3月の発売は、FAA 25.853 55/55 OSU要件を満たすことを目指しており、製品開発が防火試験の経路と進化する物質規制の両方によって導かれていることを示している。
バリューチェーン分析
バリューチェーンは、上流の原料および基礎化学物質(三酸化アンチモン、ATHや水酸化マグネシウムなどの金属水和物、リン系システム)から始まり、その後、CFRPエポキシシステム、ポリカーボネート、PEEKなどの高耐熱性熱可塑性樹脂を含む航空宇宙用ポリマー向けにパッケージを調整する専門難燃剤メーカーおよびコンパウンダーに移行する。配合の後には、樹脂コンパウンダー、プリプレグおよび複合材製造業者、そして内装、ダクト、配線部品、シール、コーティング向けにティアサプライヤーを支えるプラスチック加工業者が続き、その後OEMの適格性確認と航空機生産に至る。航空宇宙分野での採用は規制された難燃性、発煙性、毒性、OSU発熱量試験によって統制されているため、実験室での検証と文書化は製造プロセスと連動しており、後付けの下流工程とはならない。
主要な障壁は適格性確認の安定性のままである。添加剤の供給元、添加量、または担体樹脂に変化があると、再試験と複数の関係者による承認プロセスが発生し、供給リスクが深刻であっても代替が遅れる。2024年9月の中国による三酸化アンチモンの輸出規制はこの制約を強め、OEMおよびティアサプライヤーはアンチモンフリーおよびハロゲンフリーの代替品の適格性確認を進める一方で、再認証の長いリードタイムを管理せざるを得なくなっている。最近の企業の動きは価値がどこに蓄積しているかを示しており、Americhemは2026年3月に航空機内装向けのPFASフリー熱可塑性プラットフォームを発表し、Clariant、Albemarle、Evonikといった主要な難燃剤メーカーは、航空宇宙調達における環境宣言の厳格化に対応する非ハロゲン系およびポリマー系ポートフォリオを重視している。
競争環境
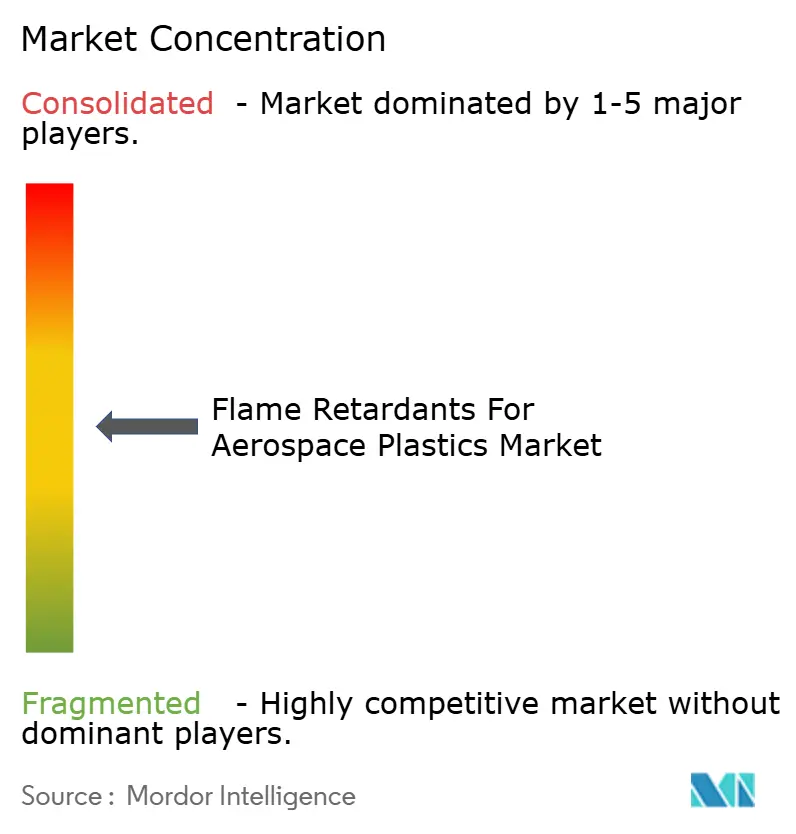
当該分野は適度に分散しているが、技術集約型です。BASF、Clariant、およびSABICはそれぞれ多様化した化学品と自社内試験センターを活用してOEMの認定サイクルを短縮しています。2023年のClariantによるPFASフリー展開は、欧州および北米の顧客から好意的に評価されており、将来の規制を先取りするコンプライアンス対応の商業的価値を示しています。BASFはポリマーマトリックスと共有結合するオルガノリン系イノベーションを推進してアウトガスを抑制しており、SABICは上流樹脂生産との垂直統合によりサプライチェーン全体での添加剤適合性を確保しています。
アンチモンに対する中国の輸出規制は、航空機OEMと化学大手の間で水和物およびリン系ブレンドを共同開発するための戦略的パートナーシップを引き起こしています。新規参入者はバイオベース原料を探索していますが、必須の防火・煙・毒性(FST)試験マトリックスが参入障壁を形成しています。付加製造対応パウダーは新たなホワイトスペースニッチとして浮上しており、2024年11月のEvonikによるPA12の発売は、3Dプリント製エアダクトがプロトタイプから客室設置へと移行するにつれてこの方向性を裏付けています。難燃剤コストは機体総価値に対して限界的であるため、価格は二次的なレバーにとどまり、技術的性能と規制上の保証が航空宇宙プラスチック用難燃剤市場全体における主要な差別化要因となっています。
航空宇宙プラスチック用難燃剤業界リーダー
BASF SE
Clariant
HUBER CORPORATION
LANXESS
DuPont
- *免責事項:主要選手の並び順不同

市場機会と将来展望
FAA 14 CFR 25.853および整合するEASA要件をクリアできる、過剰な添加剤の充填や高性能ポリマーの機械的特性の犠牲を伴わないハロゲンフリー・PFASフリーの難燃性ソリューションを中心に、明確な空白領域が形成されている。これは、内装および構造用途向けに事前適格性確認済みのプラットフォームを提供できるサプライヤーにとっての機会につながっており、Americhemの2026年3月のColorFast SFT5500の発売は、55/55 OSU発熱量要件への適合と航空機内装部品における低発煙・低毒性要件に対応する位置付けとなっている。需要は、添加剤の移行を減らし、複合材や熱可塑性樹脂の加工を簡素化する、統合された固有難燃性の樹脂・オリゴマーシステムにも及んでいる。
持続可能かつ高耐熱性の複合材システムに関する技術革新も、航空宇宙の軽量化と認証制約に結びついた開発領域を開いている。2026年1月、住友ベークライトは、14 CFR Part 25 FST要件下で航空機内装向けにフェノール系相当の難燃性に対応することを目指した、バイオマス由来のPFA樹脂ベースのプリプレグの開発を発表し、持続可能性目標が規制された防火性能と交差する商業化の道筋を示した。構造面では、SABICが2026年5月に発表した、固有の難燃性を持つ熱可塑性複合材向けULTEM反応性オリゴマーは、一次構造および二次構造向けに靱性、耐熱性、防火性能を兼ね備えた多機能材料への需要を裏付けており、適格性確認の期間とデザインフリーズの時間枠は、即座に試験可能で用途特化のデータパッケージを提供できるサプライヤーを優位にする傾向がある。
最近の業界動向
- 2026年3月:AmerichemはFAA 14 CFR 25.853付録F第IV部の55/55 OSU発熱量要件、および低発煙・低毒性の性能目標に対応するよう設計されたPFASフリー熱可塑性プラットフォーム「ColorFast SFT5500」を航空機内装向けポートフォリオに追加した。この発売は、フッ素系化学物質から脱却する客室材料の切り替えを支援しつつ、大面積内装部品向けの明確な認証経路を維持している。また、コンパウンダーおよび添加剤サプライヤーに対し、規制対象の内装プログラム向けに適合済みで文書化準備済みの代替品を提供するよう競争圧力を高めている。
- 2025年11月:Clariantは四川省楽山市においてFUHUAとの合弁事業を発表し、リン系ハロゲンフリー難燃剤の開発に注力する。この動きは、化学品と航空宇宙サプライチェーンの両方にとって重要な地域である中国での現地生産および開発リソースへのClariantのアクセスを強化する。また、OEMが物質規制を強化し、供給の強靭性を求める中で、ハロゲンフリー化学物質への市場移行を反映している。
- 2024年11月:Evonikは、航空宇宙関連用途を含む高耐熱・耐光性が求められる部品向けに、難燃性PA12およびカーボンブラック配合パウダーを積層造形向けに発表した。この発売は、内装およびダクト用途の厳格な難燃性・発煙性要件を依然として満たす必要がある3Dプリント部品の利用拡大を支えている。これにより、対象となる難燃剤ツールキットが従来のコンパウンディングを超えて、認証済みAMパウダープラットフォームへと拡大している。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
この市場は、航空機の防火・発煙・毒性要件を満たすために航空宇宙グレードのプラスチック部品に使用される化学添加剤を対象とし、航空宇宙用プラスチック配合へのこれらの添加剤の供給から生じる収益を計上している。
範囲の除外:このサイジングには、プラスチック内部の添加剤として使用されるのではなく、別個の表面層として適用される難燃性コーティング、フィルム、および織物は除外される。
セグメンテーション概要
- 製品タイプ別
- 三酸化アンチモン
- 水酸化アルミニウム(ATH)
- 水酸化マグネシウム
- ホウ素およびホウ素-窒素化合物
- その他の製品タイプ(リン系など)
- ポリマータイプ別
- 炭素繊維強化ポリマー(CFRP)
- ポリカーボネート
- 熱硬化性ポリイミド
- ポリエーテルエーテルケトン(PEEK)
- その他のポリマータイプ(ポリエーテルケトンケトン(PEKK)など)
- 航空機部品別
- 内装パネルと床材
- 配線・ケーブル・コネクタ
- 構造用複合材・パネル
- シール・ガスケット・ダクト
- コーティングおよび接着剤
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、難燃剤が航空機のプラスチック部品内でどこに消費されているかを特定し、その利用を航空機の製造活動および材料代替のトレンドに結びつけることから始めた。ICAOおよび各国の航空当局が発表しているような公開の航空宇宙生産・引き渡し統計を参照し、UN ComtradeやUS International Trade Commissionなどの貿易データを用いて、ポリマーおよび添加剤の流れを検証した。
技術的な前提を裏付けるために、FAAおよびEASAの防火安全ガイダンスの要約、アクセス可能な場合のSAE刊行物、FST性能や添加量範囲を議論する査読済みのポリマー・添加剤研究といった公開文献および規格参考資料を使用した。企業の開示資料、持続可能性報告書、および投資家向け資料は、製品構成と航空宇宙最終用途への露出を理解するために使用され、有料の加入データベースは企業財務や特許検索のために選択的に使用された。ここに列挙したソースは例示であり、データ取得、確認、および相互検証のために他多数の公開ソースが検討された。
一次インタビューおよび調査
一次調査は、各プラスチックファミリーが航空機の内装および配線システムでどの程度使用されているか、そして適格性確認後の一般的な難燃剤添加量がどのようなものかを検証することに重点を置いた。主要需要地域全体の添加剤サプライヤー、コンパウンダー、航空宇宙材料流通業者、および航空機サプライチェーンの専門家と対話し、デスクリサーチからのギャップを埋め、モデルに反映させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:37% | 経営幹部(CXO):15% | アジア太平洋(APAC):53% |
| 中堅層:41% | 機能別/事業部門リーダー:31% | 欧州・中東・アフリカ(EMEA):29% |
| 小規模企業:22% | マネージャー:54% | 米州:18% |
市場規模算定と予測
サイジングは主に、航空機の生産および改修活動から添加剤需要を再構築するトップダウン需要プールから構築され、その後、認証されたFST性能を必要とするプラスチック部品の割合によってそのプールを絞り込んだ。需要プールを設定した後、典型的な添加剤添加量範囲と価格帯を適用して暗示される数量を収益に変換し、その結果を地域間で整合させた。
主要なモデル入力には、航空機の引き渡しと機体利用の指標、軽量内装プラスチックおよび高性能ポリマーへの構成比の変化、ポリマーファミリー別の一般的な配合添加率、採用を遅らせる適格性確認のリードタイム、原料コスト圧力が現れる主要化学物質の平均販売価格の動きが含まれた。予測にあたっては、航空機の製造率と客室リフレッシュサイクルに関するシナリオ分析を用い、最終的な経路は、インタビューを受けた専門家が最も可能性の高い計画ケースとして説明したものに整合させた。確認のため、航空宇宙露出に紐づくサンプルサプライヤーの収益を用いた選択的なボトムアップ近似、および用途別の数量構築をいくつか実施し、データが依然として不足している箇所では、保守的な浸透率の仮定を適用してギャップに対処した。
データ検証と更新サイクル
検証は段階的な相互確認によって行われ、各出力結果が実際の需要信号にまで追跡できるようにし、その後地域および年ごとの整合性について確認した。航空機引き渡しのトレンド、航空機クラスごとの材料使用強度、および既知の適格性確認のタイムラインといった独立した指標に対して総計を比較し、承認前に異常値を修正した。
発行前に、モデルと前提条件は第二のアナリストによるレビューを経て、大きな変動があれば業界関係者への追加質問が行われる。レポートは年次で更新され、急激な製造率の変化や大きな規制変更などの重大な事象が発生した場合には中間的な更新が行われる。納品直前には最終確認が行われ、クライアントが入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceの航空宇宙用プラスチック向け難燃剤市場規模算定と他の公表推定値との比較
このトピックに関する公表された市場規模は、同じ航空機とポリマーのトレンドを見ていても、しばしば異なる結果となる。これは、算定が航空宇宙用プラスチック難燃剤の販売として何を計上するかに大きく依存するためである。差異はまた、開始年、価格の米ドルへの変換方法、および予測が安定した引き渡しの増加を想定しているか、より速い追い上げサイクルを想定しているかによっても生じる。
難燃性フィルムおよび表面適用コーティングはここには含まれておらず、Mordor Intelligenceのこの市場の範囲外にあるが、これは一部の数値が高く見える主な理由の一つである。その他のギャップは通常、異なるポリマーに対して添加量がどのように想定されているか、改修需要が反復的か一回限りとして扱われるか、および認証部品において従来の化学物質をハロゲンフリーシステムがどれだけ速く置き換えると想定されているかに現れる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | 34.71百万米ドル(2026年) | |
| グローバルコンサルティングA | 36.09百万米ドル(2025年) | より早い基準年を使用し、航空宇宙以外のポリマー最終用途を含むと見られる、より広範な用途リストを用いており、また複数の樹脂ファミリーに対してより速い価格および採用の増加を想定している。 |
| 産業リサーチグループB | 35.80百万米ドル(2025年) | 製造率の回復に結びついたより高い短期成長経路に依拠し、高性能ポリマーに対してより強い代替の仮定を適用しており、これにより航空機当たりの暗示される添加剤量が増加する可能性がある。 |
出典間の差異は主に、隣接する材料がどのように計上されているか、選択された特定の基準年、および認証主導の採用中に添加量と価格設定がどのように扱われているかによって説明される。各ステップを航空機の活動、ポリマーの使用状況、および現実的な配合範囲に結びつけることで、推定値を年ごとに再現・検証できる十分な透明性を保っている。


レポートにて回答されている主要な質問
航空宇宙プラスチック用難燃剤市場の現在の規模はどのくらいですか?
市場は2026年に3,471万米ドルと評価されており、2031年までに4,052万米ドルに達すると予測されています。
どの製品タイプが需要をリードしていますか?
三酸化アンチモンが36.62%のシェアでトップを占めていますが、中国の輸出規制によりその将来は不透明となっています。
どの地域が最も速く成長していますか?
アジア太平洋は、中国、インド、日本が航空宇宙製造を拡大するなか、2031年にかけて最高となる年平均成長率(CAGR)3.94%を記録しています。
なぜハロゲンフリー処方が普及しているのですか?
特に欧州と北米における環境規制の強化により、臭素系添加剤はリン系、窒素系、および金属水和物系ソリューションへと段階的に代替されています。
3Dプリントは航空宇宙プラスチック用難燃剤市場にどのような影響を与えますか?
客室および交換部品への付加製造(アディティブマニュファクチャリング)の採用は、特殊難燃性パウダーの新たなニッチを開拓しており、従来の射出成形用途を超えた需要の拡大をもたらしています。
アンチモン輸出規制は市場にどのような影響を与えますか?
中国の規制によりスポット価格は2倍に上昇しており、水酸化アルミニウムおよびリン系代替品の緊急認定を促しており、供給・価格両面における短期的な変動を引き起こしています。
最終更新日:



