
フィンランド中古車市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
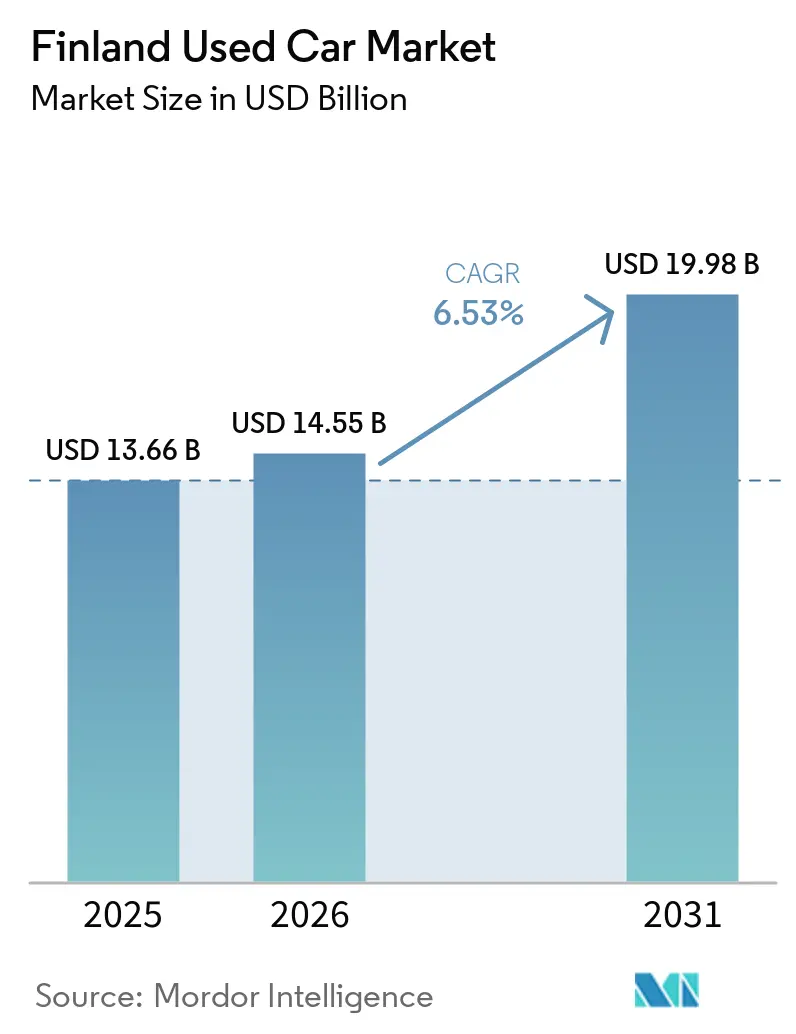
| 基準年の市場規模 (2025) | 13.66 十億米ドル |
| 市場規模 (2026) | 14.55 十億米ドル |
| 市場規模 (2031) | 19.98 十億米ドル |
| 成長率 (2026 - 2031) | 6.53 % |
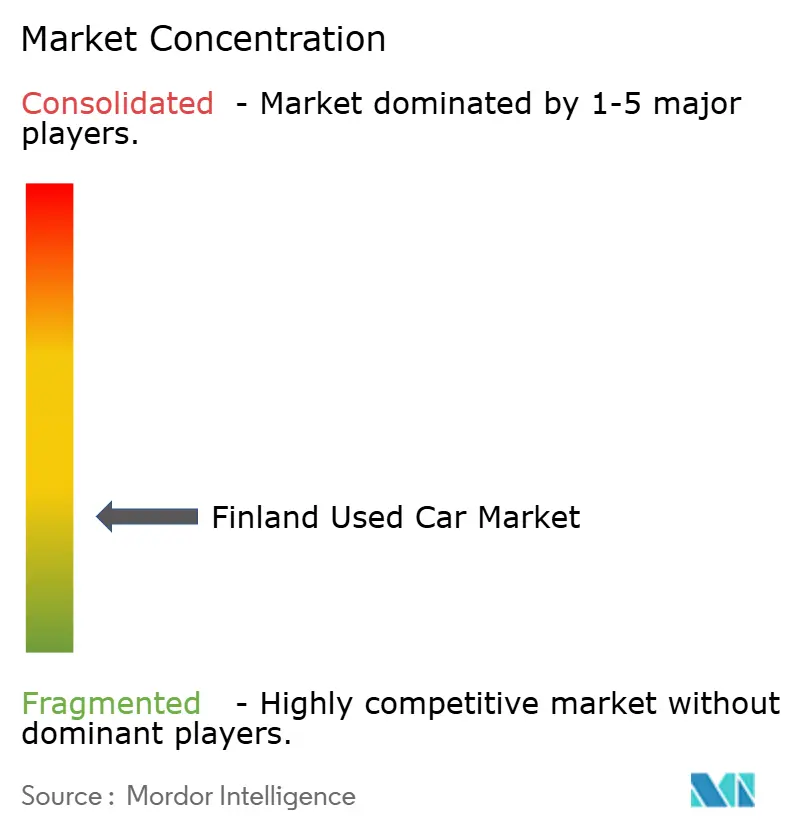
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィンランド中古車市場分析
フィンランド中古車市場規模は、2025年の136億6,000万米ドルから2026年には145億5,000万米ドルへと成長し、2026〜2031年にかけて年平均成長率(CAGR)6.53%で拡大、2031年には199億8,000万米ドルに達すると予測されています。この成長は、コスト効率の高いモビリティへの持続的な需要、デジタル小売の急速な拡大、および国家の2030年電動化目標に沿ったバッテリー電気自動車(BEV)およびハイブリッド車の供給拡大を反映しています。組織化された小売業者は、認定品質・透明な価格設定・統合型ファイナンスに対する消費者期待の高まりから恩恵を受けており、依然として断片化された競争環境における業界再編を促進しています。プレミアム化傾向は、新しい車両・SUV・高価格帯の需要増加に明確に現れており、ハイブリッド対応の「将来性ある」内燃機関(ICE)モデルのリセールバリューも底堅く推移しています。新車納車の遅延が継続する中、EU近隣国からの在庫調達が供給の深度と車種の多様性を支え、消費者を二次市場チャネルへと誘導しています。
レポートの主な知見
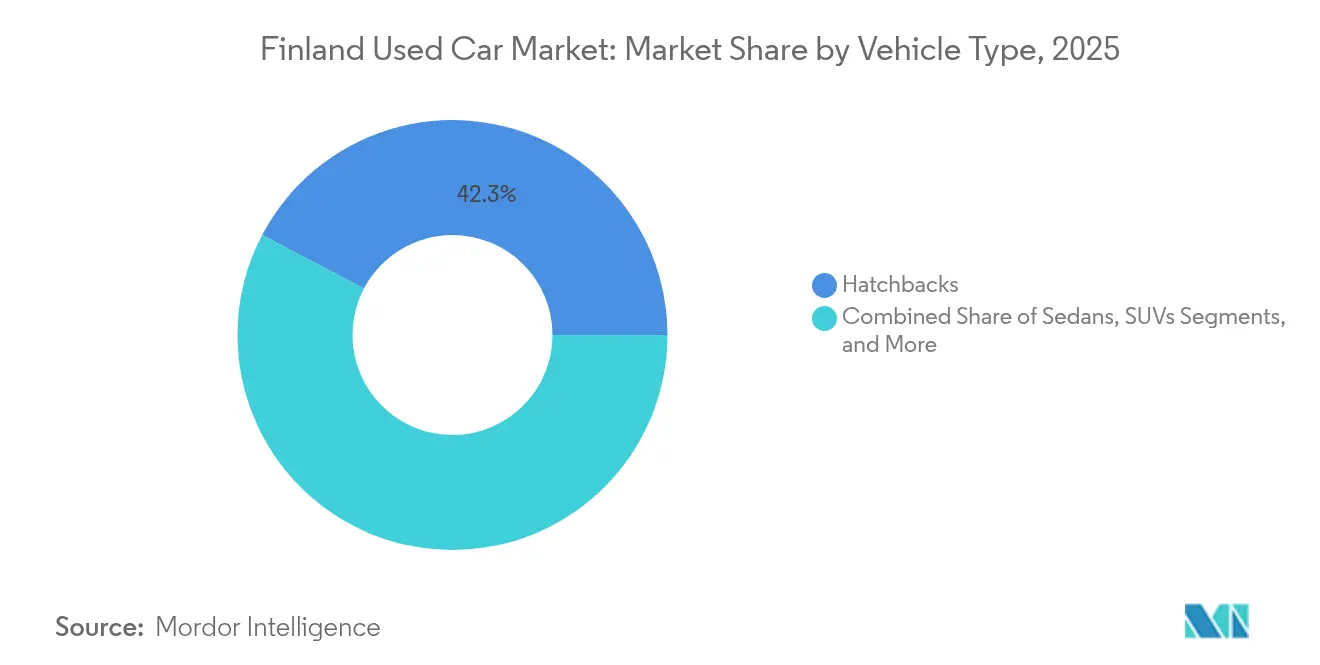
- 車両タイプ別では、ハッチバックが2025年のフィンランド中古車市場において42.31%の収益シェアをリードし、SUVは2031年にかけてCAGR9.05%で拡大する見込みです。
- 販売業者タイプ別では、非組織化セグメントが2025年のフィンランド中古車市場シェアの54.22%を占め、組織化チャネルは2031年にかけてCAGR8.67%と最速の成長率を記録すると予想されています。
- 燃料タイプ別では、ガソリン車が2025年のフィンランド中古車市場規模の48.95%を占め、バッテリー電気自動車(BEV)は同期間においてCAGR11.78%で拡大しました。
- 販売チャネル別では、オンラインプラットフォームが2025年のフィンランド中古車市場で64.12%のシェアを獲得しており、2031年にかけてCAGR9.19%で成長する見込みです。
- 車両年式別では、車齢12年超の車両が2025年のフィンランド中古車市場で41.32%のシェアを占め、0〜2年の車両は2031年にかけてCAGR9.96%と最高の成長率を記録しています。
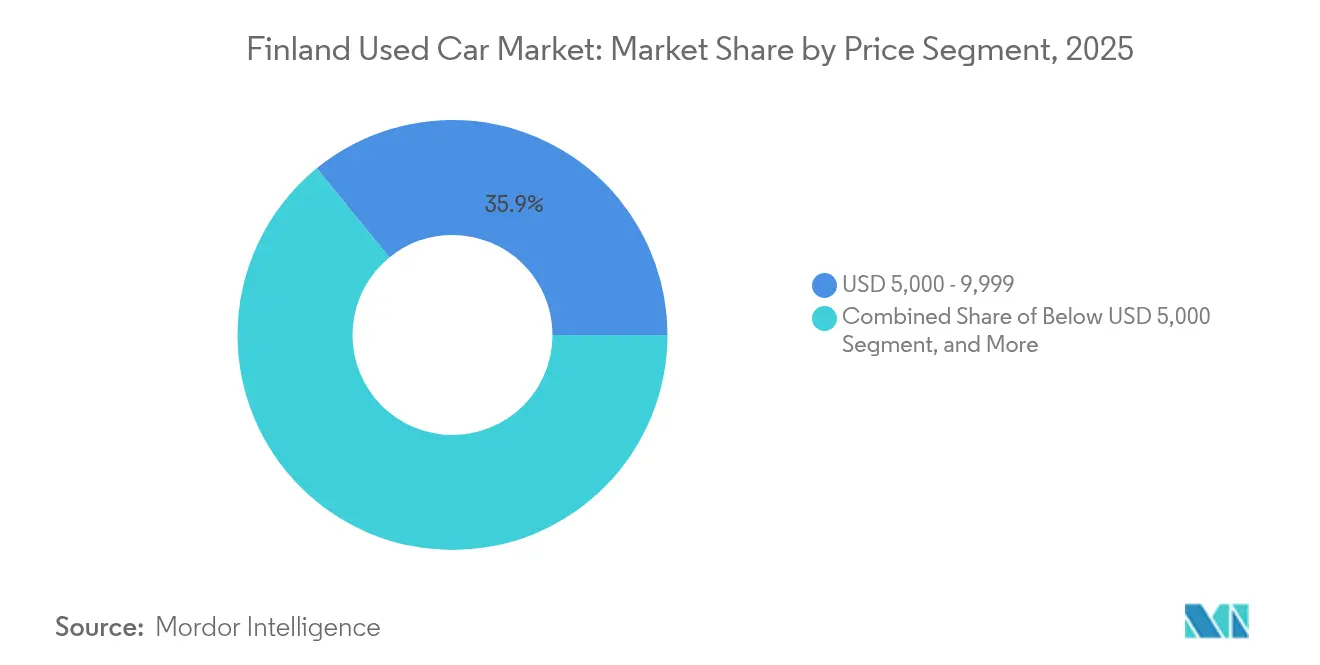
- 価格帯別では、5,000〜9,999米ドルの車両が2025年のフィンランド中古車市場で35.88%のシェアをリードし、20,000〜29,999米ドルの価格帯が2031年にかけてCAGR9.22%で加速しています。
- 所有形態別では、複数オーナーの車両が2025年のフィンランド中古車市場で67.66%のシェアを占め、初代オーナー転売は2031年にかけてCAGR10.92%で成長しました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
フィンランド中古車市場のトレンドと洞察
推進要因影響分析*
| 推進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響時期 |
|---|---|---|---|
| コスト効率の高いモビリティへのシフト | +1.5% | 全国、特にヘルシンキ都市圏に集中 | 中期(2〜4年) |
| 新車販売の減少および納車遅延 | +1.2% | 全国、北部地域でより強い影響 | 短期(2年以内) |
| 中古車プラットフォームのデジタル化 | +1.1% | 全国、都市部で加速 | 長期(4年以上) |
| 二次流通バッテリー電気自動車(BEV)およびハイブリッド車の増加 | +0.8% | 全国、フィンランド南部が普及をリード | 中期(2〜4年) |
| 電動化対応内燃機関(ICE)モデルの高いリセールバリュー | +0.7% | 全国、プレミアムセグメントは主要都市に集中 | 中期(2〜4年) |
| 法人リース返却台数の増加 | +0.6% | 全国、ヘルシンキ・タンペレ・トゥルクの企業拠点 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
パンデミック後のコスト効率の高いモビリティへのシフト
リモートワークがより多くのナレッジワーカーに普及し、通勤習慣を恒久的に変容させるとともに、価格感応度を高めました。中古車は新車の実用的な代替手段として位置づけられ、家庭が社会的地位よりも総所有コスト(TCO)を重視するようになったことで、フィンランド中古車市場を支えています。組織化された小売業者は保証と予測可能なファイナンスを組み合わせることでこの需要を取り込み、一方で企業は車両の更新サイクルを延長し、非管理職向け社用車予算を中古車にシフトしています。プレミアム化の側面は、購入者が生涯コストの低さを技術的に最新の良質な車両と結びつけることで顕在化しており、高価格帯のセグメントにおける取引価値を押し上げています。
新車販売の減少および納車リードタイムの長期化
2024年の登録台数は15.4%減の74,072台となり、消費者はすぐに入手可能な中古車に流れています[1]。人気モデルの納車待ちが6〜12か月に及ぶことで0〜2年車のリセールバリューが上昇し、組織化されたディーラーはドイツ・スウェーデン・オランダから在庫を輸入して需要に対応しています。リセールバリューの強化はトレードインの担保価値を高め、オーナーをフィンランド中古車市場のサイクルに引き留め、流動性を深めています。
中古車小売プラットフォームの急速なデジタル化
オンラインチャネルはすでに64.75%のシェアを占め、バーチャル検査・AI価格設定・ワンクリックファイナンスの普及に支えられてCAGR9.37%で拡大しています[2]。Nettiauto単独で年間64万件超の取引を処理し、検索摩擦を低減するとともに、地方の小規模ディーラーのリーチを拡大しています。デジタルスケールは競争を激化させる一方、価格透明性を高め、フィンランド中古車産業における消費者信頼という従来の障壁を克服しています。
法人リース返却台数の急増
ヘルシンキ、タンペレ、トゥルクの企業によるフリート廃棄は、完全なサービス記録を持つ新車に近い供給を増加させ、フィンランド中古車市場において信頼性の高い選択肢を求める購買者のニーズに応えている。Keskoの自動車部門は、こうした車両のスループット増加を報告しており、組織化されたチャネルに在庫の深みと品質面での優位性をもたらしている。低排出フリートに対する税制優遇措置を企業が追求するにつれてリース返却サイクルが短縮され、良好な状態で維持された在庫の定期的な流入が強化され、取引量の成長を支えている。
阻害要因影響分析*
| 阻害要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響時期 |
|---|---|---|---|
| 欧州中央銀行(ECB)金利上昇に伴うファイナンスコストの増加 | -0.9% | 全国、価格感応度の高いセグメントへの影響が不均衡 | 短期(2年以内) |
| 信頼性および透明性に関する根強い懸念 | -0.8% | 全国、特に非組織化ディーラーへの影響 | 長期(4年以上) |
| ディーゼル需要の縮小によるリセールバリューの低下 | -0.6% | 全国、農村部への影響が最大 | 中期(2〜4年) |
| EU持続可能性開示義務によるリコンディショニングコストの上昇 | -0.4% | 全国、主に組織化ディーラーへの影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
欧州中央銀行(ECB)金利上昇に伴うファイナンスコストの増加
2024年中にカーローン金利が急上昇し、入門価格帯の購入者の購買力を低下させるとともに、ディーラーのファイナンス手数料収入を圧迫しました[3]。銀行は与信基準を厳格化し、見込み客を現金取引や代替貸し手へと誘導しました。フィンランド銀行が2025年初頭に消費者向け融資金利の緩和を示唆したものの、遅延効果によりフィンランド中古車市場の短期的な勢いは依然として抑制されています。
信頼性および透明性に関する根強い懸念
大手チェーンにおけるクレーム件数は、フィンランド中古車市場、特に非組織化セクターにおける車両状態の開示に対する根強い懐疑心を浮き彫りにしている。規制当局は、コンプライアンスコストを引き上げる可能性がある一方で信頼性を高める、より厳格な検査基準の導入を検討している。組織化されたディーラーは認定中古車プログラムおよびサードパーティレポートを活用して不安を軽減しているが、透明性の基準が高まるにつれ、小規模販売業者はマージン圧縮のリスクに直面している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:SUVがプレミアム化トレンドを牽引
ハッチバックはフィンランド中古車市場で依然として最大のシェア(42.31%)を占め、SUVはCAGR9.05%と最速の成長を記録しています。購入者は乗車高・安全性・冬季走行性を重視し、農村部や凍結路面に適した四輪駆動(AWD)搭載のクロスオーバーへの需要を高めています。組織化された小売業者は人気モデルを輸入しウィンタータイヤパッケージを組み合わせることで、より高い取引単価を実現しています。セダンおよびミニバン(MPV)は従来の家族向け・フリートニッチに対応していますが、多目的クロスオーバーにシェアを奪われています。クーペおよびコンバーチブルは富裕層の都市生活者向けライフスタイル選択肢として残存しています。多様化するボディタイプの広がりにより、小売業者は在庫を戦略的に段階化し、幅広い予算とライフスタイルにわたって顧客を確保することが可能となっています。
注記: 全セグメントの個別シェアはレポートご購入後に提供
販売業者タイプ別:組織化チャネルが市場シェアを拡大
2025年における非組織化セグメントのシェアは54.22%と依然として優勢ですが、組織化された販売チャネルはCAGR8.67%で2031年にかけて上回ると予測されており、消費者信頼の向上・デジタル投資・ファイナンスパートナーシップが成長を牽引しています。コンプライアンスおよびテクノロジーコストの上昇に伴い業界再編が迫っています。組織化チェーンは複数拠点の在庫を全国オンラインストアフロントと連携させ、競争的な価格設定にもかかわらずスケールを維持しグロスマージンを向上させています。非組織化事業者は低い間接費と価格の機動性を強みとしていますが、リコンディショニング費用を増大させるEUの厳格化した持続可能性規制という課題に直面しています。一部はフランチャイズモデルへの移行やデジタルマーケットプレイスとの統合を通じて競争力を維持しています。スケールメリットが蓄積されるにつれ、組織化事業に帰属するフィンランド中古車市場規模は今後10年で非組織化の売上高を上回ると予想されます。
燃料タイプ別:電気自動車(EV)が市場変革を加速
ガソリン車はフィンランド中古車市場で48.95%のシェアを占めて優勢ですが、バッテリー電気自動車(BEV)は全国4,600か所の公共充電拠点の整備および法人EVリース返却の増加に支えられ、最速のCAGR11.78%を記録しています。充電インフラの拡充と二次電池保証の出現により、BEVのリセールバリューのボラティリティは和らいでいます。ディーゼル需要は政策的なディスインセンティブと都市部の排出規制強化を反映して縮小しています。ハイブリッド車(HEV・PHEV)は移行期の架け橋となり、法人フリート向けの税制優遇を享受しています。代替燃料は引き続きニッチにとどまりますが、特定の商業用途を支えています。その結果、エネルギー構成の多様化がフィンランド中古車市場における供給リスクを緩和し、購入者の選択肢を拡大しています。
車両年式別:プレミアムセグメントが価値の移行を牽引
車齢12年超の車両はフィンランド中古車市場で41.32%のシェアを占め、0〜2年の車両はCAGR9.96%と最速で成長しています。高い法人回転率により、新車の待機時間を敬遠する購入者を引き付けるテクノロジーが充実した新車に近い在庫が市場に供給されています。フィンランドにおけるこの最新コホートの中古車市場規模は、最新モデルのBEVおよびSUVの輸入に支えられ、2030年までに倍増すると予測されています。車齢3〜5年の車両は信頼性と価値のバランスを提供し、6〜8年の車両は予算ニーズの基盤となっています。9〜12年の車両は「修理か買い替えか」という判断を促し、安定した買い替えサイクルをもたらしています。ディーラーはリスクと購入者の期待に合わせた保証ティアを設け、在庫流動性を最大化しています。
価格帯別:中間市場の拡大が成長を牽引
5,000〜9,999米ドルの価格帯がフィンランド中古車市場で35.88%のシェアをリードしており、中央値所得の購買力と合致しています。しかし、20,000〜29,999米ドルの価格帯はCAGR9.22%で加速しており、先進的な安全機能・インフォテインメント・効率性を提供する高仕様車へのシフトを浮き彫りにしています。組織化されたディーラーは認定ステータスとファイナンスバンドルを活用して購入意欲の高い消費者を取り込み、フィンランド中古車市場のマージンを拡大しています。5,000米ドル未満の価格帯では、古い車両が厳格化する安全・排出基準に苦しむ中、供給が縮小しています。中間価格帯は引き続き販売台数の基盤となり、30,000米ドル超の取引は愛好家およびラグジュアリークロスショッパーに対応しています。動的な価格帯セグメンテーションにより、小売業者はマーケティングおよび在庫戦略を精緻化しています。
注記: 全セグメントの個別シェアはレポートご購入後に提供
販売チャネル別:デジタルプラットフォームが市場構造を再構築
オンラインプラットフォームは2025年のフィンランド中古車市場で64.12%のシェアを獲得しており、2031年にかけてCAGR9.19%で成長すると予想されています。査定から納車までをワンストップで完結するジャーニーが標準となり、購買行動に大きな変革をもたらしています。Nettiautoのリアルタイムデータ分析は価格発見を促進し、透明な交渉を後押ししています。ディーラーはオムニチャネルモジュールを導入してショールームの在庫とウェブ掲載を連動させ、在庫回転率とリーチを向上させています。オフラインの販売拠点は実際の試乗や下取り査定を必要とする顧客に引き続き対応しています。OEMバックの認定プログラムはメーカーサポートを求めるプレミアム顧客を取り込んでいます。物理オークションは、消費者入札者がオンライン入札を好む傾向が強まる中、ディーラー間取引へとシフトしています。
所有形態別:初代オーナー車両がプレミアムポジショニングを確立
複数オーナーの車両が取引の67.66%を占める一方、初代オーナー転売はCAGR10.92%で増加しており、リース返却の流入と認知される品質保証を反映しています。認定販売店は単一オーナー履歴を強調することで価格プレミアムを正当化し、販売までの時間を短縮しています。フリート処分車両は完全な整備記録と低走行距離を兼ね備えることが多く、不明な履歴を懸念する購入者にとって満足のいく価値を提供しています。こうした車両の供給が増加するにつれ、リセールバリューが安定し、フィンランド中古車産業全体にわたって組織化チャネルへの信頼が強化されています。
地域分析
ヘルシンキ都市圏を中心とするフィンランド南部は、可処分所得の高さ・オンライン普及の広さ・プレミアムセグメントの需要増加に牽引され、フィンランド中古車市場で最大のシェアを占めています。この地域のテクノロジーに精通した消費者層は完全デジタル購買フローを積極的に取り入れ、迅速な在庫回転と堅調な価格形成を支えています。冬用タイヤの装着義務と短い都市内通勤距離はコンパクトSUVおよびハッチバックへの需要を促し、プレミアムブランドは事業主の社用車制度の恩恵を受けています。タンペレおよびトゥルク周辺の中央部廊下には大規模な法人フリートが集中しており、地域のディーラーロットに安定したリース返却車両の流れをもたらしています。物流上の優位性により、組織化されたディーラーは在庫を全国に再配分し、地域間の価格変動を平準化してパイプラインの安定性を強化しています。デジタルプラットフォームは都市部と農村部のギャップをさらに橋渡しし、地方の小都市の購入者に全国在庫の可視性を提供するとともに、競争的な緊張感を醸成して地域価格水準を収れんさせています。フィンランド北部は厳しい気候と長い移動距離を特徴とし、AWDディーゼル車および頑丈なSUVへの需要を維持しています。物流は複雑になりますが、競争密度の低さが確立されたディーラーに広いマージンをもたらしています。スウェーデンとの国境近接性が双方向の貿易を促進しており、輸出業者は現地の道路・気候条件に適したモデルを対象としています。EU域内の規制調和により書類手続きが簡素化され、フィンランドのディーラーはドイツおよびオランダからの車両流入を活用できます。これらの大規模市場は最新モデルの車両を豊富に供給しています。
規制環境
フィンランド交通通信庁(Traficom)は、フィンランドにおける車両登録、免許、コンプライアンスを監督する主要な規制当局であり、車両法(82/2021)に基づく技術要件や承認も対象としている。中古車に関しては、この枠組みが再販市場に流入する車両の合法性、特にM、N、Lカテゴリーに影響を与え、組織化された販売業者が国内供給と輸入の両面で管理すべき文書やコンプライアンスチェックの在り方を形作っている。
フィンランドのEU車両市場への統合は国境を越えた調達を支えているが、コンプライアンス要件はTraficomが管理するプロセスに依然として根ざしている。中古車販売がデジタル化するにつれ、車両文書の整合性、所有権移転の正確性、追跡可能性が、大量の掲載・取引を扱うマーケットプレイスや大規模ディーラーグループにとってより重要な要件となっている。
バリューチェーン分析
フィンランドの中古車バリューチェーンは、トレードイン、企業リース返却、近隣EU市場からの国境を越えた調達による車両流入から始まる。その後、検査、再整備、価格設定、再販というプロセスを経る。組織化されたプレイヤーは通常、標準化された入庫・再整備のワークフローを運用し、金融、保証、サービス契約、アクセサリーを通じて下流で収益化を図る一方、非組織的な販売業者は付帯サービスの少ない直接販売に依存する傾向が強い。
デジタルプラットフォームは主要な需要集約層として機能しており、Nettiautoのようなマーケットプレイスが個人販売者、ディーラー在庫、購買者を全国規模で結びつけ、検索と価格発見のコストを圧縮している。大手リテールグループは隣接するモビリティサービスも統合している。例えば、K-Autoは車両販売とアフターマーケット、充電関連サービスを組み合わせており、これが所有サイクル全体を通じた顧客維持を支え、中古車供給(トレードイン)や継続取引を取り込む追加的な接点を生み出している。
競争環境
フィンランドの中古車市場は適度に断片化されており、上位の組織化事業者が支配的なシェアを持たないため、小規模独立系業者の参入余地がある一方で、コンプライアンスおよびテクノロジーコストの上昇という課題にさらされています。Kamuxは複数店舗展開における標準化された調達とリコンディショニングを強みとしていますが、顧客サービスに関する苦情は残存する信頼のギャップを示しています。K-AutoはKeskoの小売力を活用し、新車下取りとサービス契約を統合することで収益性を安定させています。
テクノロジーが主要な競争の軸となっています。AUTO1グループのヨーロッパ規模のオークションネットワークは、フィンランドのディーラーに500か所のドロップオフポイントへのアクセスを提供し、国境を越えた調達と価格裁定を強化しています。Autoverkkokauppaのようなピュアプレイ電子小売業者はヘッドレスコマーススタックを活用してターゲット型キャンペーンを展開し、プロモーションから開始までのサイクルを短縮し、コンバージョンを高めています。小規模事業者はホワイトラベルのマーケットプレイスツールを採用するか、分類広告サイトと提携することで、多大な設備投資なしにデジタル上の存在感を維持しています。
EU持続可能性開示義務の強化によりリコンディショニング基準が高まり、業界再編が進む見通しです。規模のある事業者は監査・データ・保証コストをより多くの販売台数に配分し、非組織化事業者との格差を広げることができます。バッテリー診断と高電圧技術者トレーニングへの投資を行うディーラーにとって、プレミアム・EV特化はニッチな戦略として台頭しており、既存事業者では対応が不十分な領域です。デジタル効率性・調達リーチ・コンプライアンス対応力の相互作用が、フィンランド中古車市場全体の競争結果を形成することになります。
フィンランド中古車産業リーダー企業
-
Kamux Corporation
-
Kesko-Auto
-
Veho Oy Ab
-
Saka – Suomen Autokauppa Oy
-
Nettiauto
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
オンライン主導の販売は収益化の中心的な経路であり続けている。Nettiautoのようなプラットフォームは年間約60万件の車両所有権変更を促進しており、ディーラーやサービス提供者にとって、金融、保証、検査、配送物流をマーケットプレイス主導のジャーニーに組み込む余地を生んでいる。オンラインチャネルが既に取引の過半数を占める中、差別化の軸は検証済みの車両履歴、より速い再整備のスループット、より一貫した価格設定へと移りつつあり、これらは組織化された販売業者が複数拠点にわたって事業規模を活かせる領域である。
コンプライアンス、透明性、再整備要件がより工程集約的になるにつれ、特に新しいパワートレインや高価格帯において、統合と専門化が明確なギャップとして表れている。事業拠点と調達力は規模の具体的な裏付けとなる。Sakaはフィンランド全土で29のショールームを運営しており(2024年度売上7億6,100万ユーロ)、K-Autoは2025年に中古車販売台数が13.3%増加したと報告しており、組織化されたチャネルにおける勢いの継続を反映している。供給面では、Vehoが持続可能なモビリティやBYDなどのEVブランドを重視するなど、サステナビリティ志向の製品ポートフォリオとサービス能力が、中古BEVやハイブリッド車における機会を支えており、購買者はバッテリー診断、充電ガイダンス、標準化されたアフターセールスサポートを求める傾向が強まっている。
最近の業界動向
- 2026年4月: Veho Oy Abが傘下企業全体でISO統合プロジェクトを推進し、2026年までにISO 9001および14001を導入する。この標準化により、品質・環境マネジメントが強化され、Vehoのフィンランド中古車ネットワーク全体での部門間効率が改善し、データ品質と報告の一貫性が向上する。
- 2026年3月: Kamuxが2025年年次報告書を発表し、2025年に57,518台の販売と8億7,590万ユーロの売上を記録したことを詳述。この報告書は、組織化されたフィンランド中古車チャネルにおけるKamuxの規模と収益性の軌道を強調しており、市場全体の競争地位や金融判断に影響を与える可能性がある。
- 2026年2月: Kamuxが株式買戻しプログラムの総株式数を増加。これは資本規律を示すものであり、フィンランド中古車セクターの買い手・売り手の間で株式関連の期待を形成する可能性がある。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、市場は組織化チャネルおよび非組織化チャネルを通じてフィンランド国内で販売された中古乗用車の価値を対象とし、販売年における購買者が支払った取引価値で計上している。
対象外の範囲:本規模算定には、新車販売、二輪車、または大型商用車は含まれない。また、単独修理や詳細整備など、別途請求される非車両サービスも除外している。
セグメンテーション概要
- 車両タイプ別
- ハッチバック
- セダン
- スポーツ・ユーティリティ・ビークル(SUV)
- 多目的車(MPV)
- 販売業者タイプ別
- 組織化
- 非組織化
- 燃料タイプ別
- ガソリン
- ディーゼル
- ハイブリッド(HEVおよびPHEV)
- バッテリー電気自動車(BEV)
- その他
- 車両年式別
- 0〜2年
- 3〜5年
- 6〜8年
- 9〜12年
- 12年超
- 価格帯別(米ドル)
- 5,000未満
- 5,000〜9,999
- 10,000〜14,999
- 15,000〜19,999
- 20,000〜29,999
- 30,000超
- 販売チャネル別
- オンライン
- オフライン
- 所有形態別
- 初代オーナー転売
- 複数オーナー
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、主にフィンランドの車両保有台数、中古車所有動向輸入フロー、および中古車需要に影響を与える広範な価格環境に関して、モデルの事実的基盤を構築するために使用された。市場ロジックが説明可能かつ再現可能であるよう、公開データセットおよび公式刊行物を優先的に精査した。
主要なソースには、Statistics Finland、Traficomの車両登録刊行物、Eurostatを含むEUレベルの輸送・貿易統計などの機関からの公開統計および発表が含まれる。乗用車フローに関する税関形式の貿易表も精査した。並行して、中央銀行およびインフレ関連の発表をマクロ的文脈として活用し、チャネル動向および価格に関するコメントを裏付けるため、上場企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い自動車専門誌を精査した。一部では、企業財務・ニュースの有料サブスクリプション、輸出入の積荷レベルのシグナル、車両保有台数・販売データセットを方向性の相互確認および情報の補完に使用した。このデスクリストは例示的なものであり、データ収集、検証、および明確化のために追加のソースも参照した。
一次インタビューおよびサーベ
一次調査は、中古車価格の設定方法、全国における在庫制約の実態、およびICE車、ハイブリッド車、バッテリー電気自動車間の需要シフトの検証に重点を置いた。これらの点について、ディーラーグループ、独立系小売業者、マーケットプレイス、フリートおよびリース関係者、ならびにファイナンスおよび保険に関わる参加者と議論した。目的は、仮定の範囲を確認し、デスクリサーチを通じて生じたバイアスを修正することであった。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:35% | CXO:14% |
| 中位層:51% | 部門・ユニットリーダー:27% |
| 中小規模プレイヤー:14% | マネージャー:59% |
市場規模算定と予測
コアとなる規模算定は、登録情報および所有権変更シグナルを中古車取引量に変換するトップダウン型の需要再構築から始まる。これらの取引量は、ミックスを反映した平均販売価格(ASP)カーブを用いて価格付けされる。合計値を現実に即したものとするため、小売業者レベルの販売ランレートサンプリング、広告価格帯のチャネルチェク、および入手可能な財務開示に対する取引量対価値の整合性確認といった選択的なボトムアップ検証によって出力を裏付けた。
モデルに最も影響を与えたインプットは、フィンランドの乗用車保有台数とその車齢プロファイル、中古車移転活動と輸入、燃料タイプのミックスシフト(特にハイブリッドおよびバッテリー電気自動車のシェア)、観察されたリスティングから取引への価格行動、ならびに金利およびインフレに連動したファイナンスの手頃さシグナルであった。予測においては、供給の正常化と価格冷却に関するシナリオ分析を適用し、前年比の動きが急激にならず現実的なものとなるよう時系列平滑化を使用した。ボトムアップの視認性が限られている場合は、チャネルおよび車齢帯別に保守的な普及率レンジを適用してギャップを処理し、その後、専門家のフィードバックを通じてそれらの仮定を再検証した。
データ検証と更新サイクル
最終値が実際のシグナルと整合していることを確認するため、複数のチェックを通じて出力を検証した。登録関連活動、車両保有台数の変、および輸入強度を含む独立した指標に対して、示唆される単位取引量とASPを比較し、セグメントレベルで外れ値にフラグを立てて精査した。
承認前に、モデルは多段階のアナリストレビュープロセスを経て、仮定が検証され、主要変数が合意された範囲を超えて変動した場合には再コンタクトが実施された。レポートは年次で更新され、価格、供給、または消費者需要に影響を与える重要なイベントが発生した場合には中間更新が行われる。納品前に最終確認が完了し、数値が最新の利用可能なデータポイントを反映していることが確認される。
Mordor Intelligenceのフィンランド中古車市場規模と他の公表推計との比較
フィンランド中古車の公表市場価値は、同一の基礎概念を測定しようとしている場合でも、価格基準、タイミング、および取引として計上されるものが必ずしも一致していないため、ソース間で異なる場合がある。また、各調査が輸入および非公式販売をどのように扱うか、および価値が実際の移転から算定されるかリスティングから推定されるかによっても差異が生じる。
際には、この差異は更新頻度と通貨タイミング(例えば、どの年平均為替レートが使用されるか)、および実際のミックス変化を追跡するか固定価格パスを仮定するかのASPロジックによって説明されることが多い。移転活動を示唆される取引量と照合し、最新の市場シグナルでASPカーブを更新することで、推計は取引プールをより正確に追跡する。これが、Mordor Intelligenceの数値が古い価格スナップショットや広範な自動車支出バケットから構築された数値と異なる場合がある理由の一つである。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 136.6 ビリオン 米ドル(2025年) | |
| 業界団体A | 124.0 ビリオン 米ドル(2025年) | 通常、報告されたディーラー側の売上高のみを反映しており、個人間取引を見逃す可能性があり、新しい車両および電動化モデルが取引においてより大きなシェアを占める場合に価値を過小評価する可能性がある。 |
| 業界誌B | 151.0 ビリオン 米ドル(2025年) | 広告価格とリスティング数を取引の代理指標として使用することが多く、割引、販売までの期間、および車齢帯別のミックスが実現販売価格に調整されていない場合に価値を過大評価する可能性がある。 |
全体として、この表は、最大の差異が取引価値を検証済みの所有権変更活動と更新されたASPカーブから構築するか、部分的な売上高とリスティング主導の代理指標から推定するかによって生じることを示している。モデルのステップを単位活動、ミックス、および価格チェックに対して追跡可能に保つことで、最終的な市場規模は意思決定者にとって再現およびストレステストが容易となる。
レポートで回答される主要な質問
フィンランド中古車市場の現在の市場規模はどのくらいですか?
本市場は2026年に145億5,000万米ドル規模に達しており、2031年までに199億8,000万米ドルに達すると予測されています。
フィンランドの中古車分野で最も成長の速い車両タイプはどれですか?
ハッチバックが販売台数でリードを維持しているものの、SUVは2031年にかけて予測CAGR9.05%で成長をリードしています。
フィンランドにおけるオンライン販売チャネルの中古車市場における存在感はどの程度ですか?
オンラインプラットフォームはすでに取引の64.12%を占めており、CAGR9.19%で拡大しています。
電気自動車(EV)は二次市場にどのような影響を与えていますか?
バッテリー電気自動車(BEV)モデルはCAGR11.78%で成長しており、リース返却台数の増加と充電インフラの整備が後押ししています。
欧州の金利上昇は中古車購入にどのような影響を与えていますか?
ファイナンスコストの上昇は価格感応度の高い購入者の需要を一時的に抑制しましたが、2025年初頭のフィンランド銀行による金利緩和が信用購入の再活性化をもたらす可能性があります。