
英国中古車市場規模・シェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
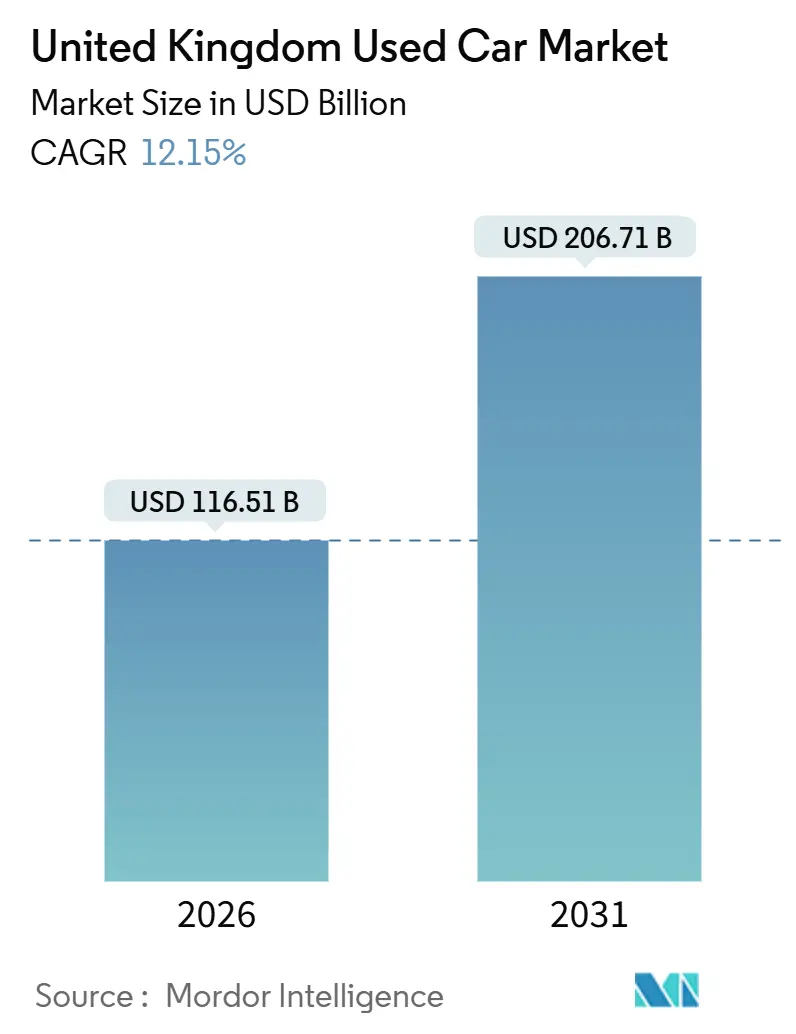
| 市場規模 (2026) | 116.51 十億米ドル |
| 市場規模 (2031) | 206.71 十億米ドル |
| 成長率 (2026 - 2031) | 12.15 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国中古車市場分析
英国の中古車市場規模は2026年に1,165億1,000万米ドルに達しており、2031年までに2,067億1,000万米ドルへ拡大する見通しで、予測期間における年平均成長率(CAGR)は12.15%となっています。成長は、都市部の排ガス規制ゾーンによる車両更新サイクルの加速、信頼性の高い認定中古車プログラムの普及、そしてデジタルマーケットプレイスへの取引移行の急速な進展によって牽引されています。購入者はサブスクリプションサービスなどの柔軟な所有モデルへの関心を高めており、バッテリー電気自動車(BEV)の残存価値保証が減価償却への懸念を緩和し、電動化の普及を加速させています。フランチャイズ販売店グループ、大手オークション事業者、純粋なオンラインプラットフォームが、販売完了までの日数を短縮し地理的リーチを拡大するデータ主導型の価格設定ツールを展開することで、競争力学は激化しています(Investegate調べ)。継続的な金利上昇の逆風と中古車価格の高止まりが、販売台数回復の主な抑制要因となっています。しかし、構造的に逼迫した新車供給により直近新車に近い在庫が不足しており、価格交渉力を支えています。
主要レポートのポイント
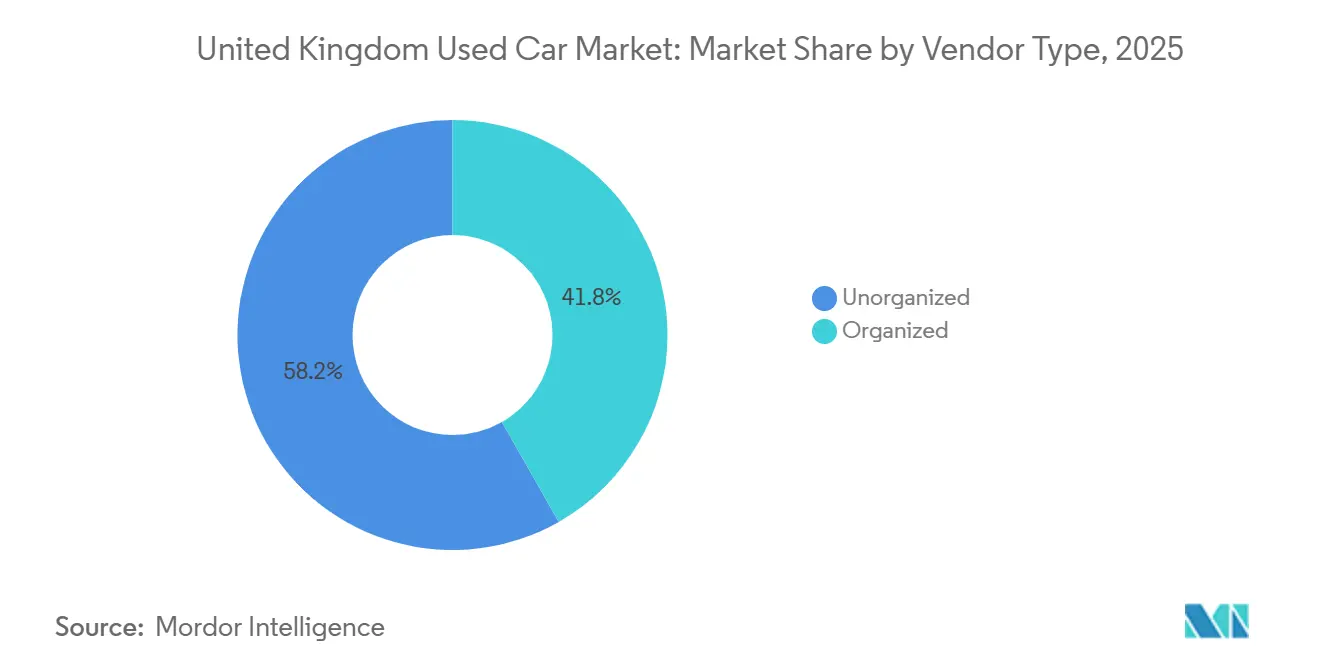
- 販売業者タイプ別では、非正規販売店が2025年の英国中古車市場において市場シェア58.23%をリードしており、正規販売店は2031年にかけてCAGR 12.82%で拡大する見込みです。
- 車両年式別では、3〜5年の車両が2025年の英国中古車市場シェアの34.28%を占め、0〜2年のカテゴリーは2031年にかけてCAGR 12.43%で伸長しています。
- 燃料タイプ別では、ガソリン車が2025年の英国中古車市場シェアの53.34%を占めてトップとなっており、一方で中古BEVはCAGR 19.23%で2031年にかけて拡大しています。
- ボディタイプ別では、ハッチバックが2025年の英国中古車市場シェアの41.93%を占め、スポーツ・ユーティリティ・ビークル(SUV)は2031年にかけてCAGR 13.21%で成長する見込みです。
- 販売チャネル別では、オフラインのフランチャイズ販売店が2025年の英国中古車市場シェアの34.84%を占め、オンライン専業プラットフォームは2031年にかけてCAGR 14.48%で拡大する見込みです。
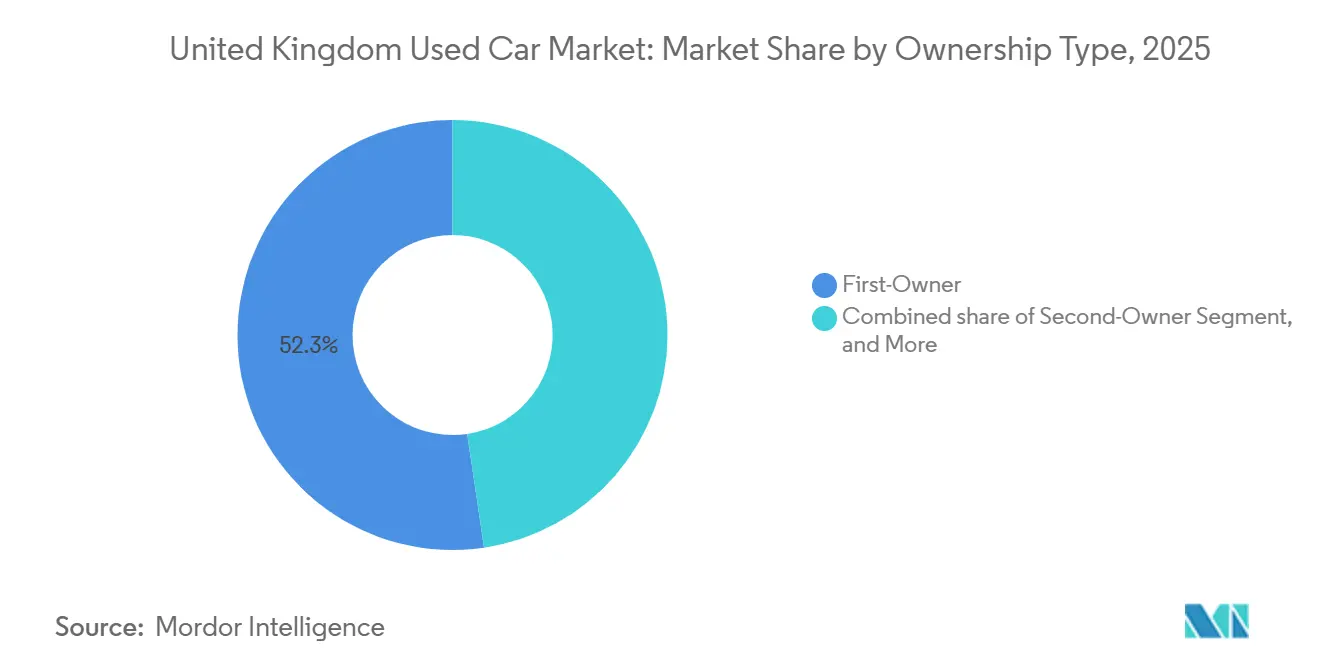
- 所有履歴別では、初代オーナー車両が2025年の英国中古車市場シェアの52.34%を占め、2031年にかけてCAGR 12.72%で成長する見込みです。
- 価格帯別では、7,000〜15,000米ドルの価格帯が2025年の英国中古車市場シェアの39.87%を占め、一方で30,000米ドル超の車両は2031年にかけてCAGR 13.73%で増加する予測です。
- 地域別では、イングランドが2025年の英国中古車市場シェアの80.34%を占め、北アイルランドはCAGR 12.61%(2031年まで)で最も急成長する見通しです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
英国中古車市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | ピーク影響時期 |
|---|---|---|---|
| オンライン専業マーケットプレイスの急成長 | +2.1% | 全国的、特にイングランド都市部およびスコットランドでの早期効果 | 短期(2年以内) |
| クリーン・エア・ゾーンによる車両更新の加速 | +1.8% | イングランド(ロンドン、バーミンガム、マンチェスター)、スコットランド(グラスゴー、エジンバラ、アバディーン、ダンディー)、ウェールズ(カーディフ) | 中期(2〜4年) |
| OEM認定中古車プログラムによる購入者の信頼向上と価格上昇 | +1.5% | 全国的、特にイングランドおよびスコットランドの販売店ネットワークに集中 | 中期(2〜4年) |
| 残存価値保証によるBEV・ハイブリッドの魅力向上 | +1.4% | 全国的、充電インフラが整備されたイングランドおよびスコットランドでより顕著 | 中期(2〜4年) |
| 中古車サブスクリプションによるリピート需要の創出 | +0.9% | 全国的、都市部(ロンドン、マンチェスター、バーミンガム)に集中 | 長期(4年以上) |
| テレマティクスによる旧型車の競争力低下 | +0.8% | 全国的、特にイングランドへの影響が大きい | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オンライン専業マーケットプレイスおよびクリック・アンド・デリバーモデルの急速な普及
Auto Traderはマーケットプレイスの閲覧時間においてトップを占めており、即時オファーツールと保証付き下取りオプションを活用して個人販売者の販売手続きを効率化しています。Carwowは販売店入札エンジンを採用し、小売在庫に対して透明性の高いオークション形式の価格設定を導入しています。この戦略は、苦情率の低さを示すトップ評価バッジを通じて表彰されるだけでなく、デジタルへの信頼も強化しています。Vertu Insightsなどのリアルタイム価格設定エンジンは在庫回転率を高め、利益率の向上に貢献しています。モバイルを主体とする購入者は短期間での自宅配送を当然のものとして期待しており、これにより従来型の販売グループでさえもオムニチャネル対応を迫られています。
ULEZ、ZEZおよびクリーン・エア・ゾーンによる新しい中古車への車両更新加速
ロンドンの超低排出ゾーン(ULEZ)はすべての区に拡大され、2024年半ばまでにコンプライアンス率96%を達成し、旧型エンジン搭載車のオーナーをユーロ6適合の中古車への乗り換えへと促しています[1]「大気質年次報告書2024年版」、ロンドン交通局、tfl.gov.uk。バーミンガム、マンチェスター、およびスコットランドの4つの低排出ゾーンにおける同様のクリーン・エア課金制度は、車齢8年以上の車両の運行経済性を損なう日次料金を課しています。これにより生じる需要の変化は英国の中古車市場を二極化させており、適合ガソリン車およびディーゼル車は都市部でのプレミアム価格を獲得しています。一方、非適合在庫は地方部に移転されるか廃車となっています。この政策の連鎖は取引速度を高め、比較的新しい車両の残存価値を下支えしています。カーディフが計画する2026年ゾーン導入を含む地域別の展開により、予測期間を通じて規制面の追い風が維持される見込みです。
OEM認定中古車プログラムによる購入者の信頼向上と価格上昇
メーカー主導の認定スキームは保証延長と包括的な検査を提供し、情報の非対称性を低減します。これにより販売店はプレミアム価格を設定できるとともに、車両販売に要する時間も短縮できます。Sytnerなどのプレミアムグループはユーロ6適合在庫の小売販売に注力し、低排出車両のワンストップショップとしての地位を確立しています。BEV認定に含まれるバッテリー健全性レポートは、航続距離の低下に関する懸念をさらに払拭します。より多くのOEMが直販形式へ移行するにつれ、認定プログラムは残存価値の維持と保守・アップグレードサービスに対する顧客ロイヤルティ確保のために不可欠な要素となっています。
中古BEVおよびハイブリッドに対する魅力的な残存価値保証
数年間の減価償却を抑制するOEMの買い戻し約束は、中古EV電池に歴史的に伴ってきたリスクを大幅に低減します。独立機関の調査によれば、BEVは同等のガソリン車と比較して発売時価格のより高い割合を維持しており、総所有コストの差が縮小しています。販売店での充電器設置の継続的な拡大により、EVの実用的な魅力はさらに高まっています。加えて、今後のゼロ・エミッション・ビークル(ZEV)割当制度の施行により、適合車両がより多く市場に流入しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | ピーク影響時期 |
|---|---|---|---|
| 高金利による中古車ファイナンスコストの上昇 | -2.3% | 全国的、特にイングランドおよびスコットランドで深刻 | 短期(2年以内) |
| 供給不足による中古車価格の上昇 | -1.6% | 全国的、特にイングランドに集中 | 短期(2年以内) |
| 燃料禁止前における内燃機関車の残存価値の不確実性 | -1.4% | 全国的、特にイングランド都市部およびスコットランドへの影響が大きい | 中期(2〜4年) |
| 所有権移転における個人情報保護に関する懸念 | -0.5% | 全国的、都市部において新たな懸念事項として浮上 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
購入者のファイナンスコストを押し上げる高金利環境
イングランド銀行が2025年5月までに基準金利を4.25%に引き下げたものの、プライム借入者向けの中古車年率(APR)は中程度の水準で推移しており、サブプライム金利は大幅に高い水準に達する場合があります[2]「金融政策サマリー」、イングランド銀行、bankofengland.co.uk。これにより標準ローンの月次コストが増加します。ファイナンス・アンド・リーシング協会(Finance & Leasing Association)は中古車ファイナンス取引量の減少を報告しており、エントリーレベルの購入者が市場から退出していることを指摘しています。販売を維持するため、販売店は金利補助を負担しており、これが粗利益率を圧迫しています。加えて、旧型内燃機関(ICE)車のネガティブエクイティにより、下取りがより困難になっています。
新車供給の逼迫に伴う中古車価格の急騰
半導体不足が英国における新車登録台数を通常水準以下に抑制しており、車両更新サイクルを遅らせ、新しい車両の価格を押し上げています。取引価格は上昇し、ほぼ新車に近い車両で最も顕著な上昇が観測されています。こうした課題にもかかわらず、Vertu Motorsは中古車粗利益率を改善しましたが、価格感応度の高い家計を多数排除するなど、購入しやすさの問題が依然として続いています。OEMの生産が時間をかけて安定するにつれ、緩やかな改善が見込まれます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
販売業者タイプ別:正規販売店がデジタルおよび認定中古車を通じて規模を拡大
伝統的に地方の集客エリアや低価格帯で優勢だった独立系・非正規販売店は、2025年の英国中古車市場規模の58.23%を占めていました。しかし、規制面での圧力が高まる中、そのシェアは着実に低下しています。コンステレーション(Constellation)によるアストン・バークレイ(Aston Barclay)買収に関する競争・市場庁(CMA)の第2フェーズ審査は、オークション統合に対する規制当局の監視強化を浮き彫りにしています。大手事業者はデータ分析、自社ファイナンス、物流における規模の優位性を活用しており、小規模で分散した販売業者は市場シェアを失うリスクが増大しています。
正規販売店は2025年の英国中古車市場シェアの41.77%を占めており、認定中古車スキームと全国的なデジタルショーフロントが信頼性と利便性を高めることで、グループ全体としては2031年にかけてCAGR 12.82%で販売台数を伸ばす見込みです。この構造的な追い風により、正規系事業者はほぼ新車に近い在庫で小規模競合他社を価格面で下回りながら、ファイナンスおよびサービス付帯商品を収益化する立場に優位に位置しています。


車両年式別:ほぼ新車に近い在庫がプレミアム需要を獲得
車齢3〜5年の車両は2025年の英国中古車市場シェアの34.28%を占め、従来の減価償却の「スイートスポット」を反映しています。しかし、0〜2年モデルに対する英国中古車市場需要は、短期サイクルによるフリート返却車やデモカーの過剰供給に牽引され、2031年にかけてCAGR 12.43%と最も急速に増加しています。
比較的新しい在庫はOEMの完全保証と認定プログラムの適用資格を持ち、プレミアム価格設定と迅速な販売回転を支えています。対照的に、車齢8年以上の車両は都市部へのアクセス料金の増加と保険料の上昇という課題に直面しており、都市圏外の現金購入者にとっての魅力にもかかわらず、再販価値を押し下げています。高走行距離または規制非適合在庫を輸出市場へ振り向ける動きが販売店の間で増加しており、国内残存価値の保護につながっています。
燃料タイプ別:電動化がパワートレイン・ミックスを再編
ガソリン車は2025年の英国中古車市場シェアで53.34%を占め依然としてトップでした。しかし、インフラの整備と保証付きバッテリー健全性レポートによる購入者の不安軽減により、BEVはCAGR 19.23%で急速に追い上げています。電動パワートレインに関連する英国中古車市場規模は2031年までに3倍以上になる見込みです。
クリーン・エア・ゾーンの課金によりディーゼル車の後退は加速しており、一方でハイブリッド車は航続距離と燃料補給の制約に対するヘッジとして好まれています。規制が緩やかな地域へのディーゼル車の輸出需要が国内価格下落をある程度緩和していますが、長期的な軌跡は依然として下向きです。
ボディタイプ別:SUVが全価格帯でシェアを拡大
ハッチバックは2025年の英国中古車市場において41.93%と最大のシェアを維持しており、その手頃な価格と都市部に適したサイズが評価されています。しかし、SUVの普及率は2031年にかけてCAGR 13.21%で加速する見込みです。Arnold Clarkはプレミアムコンセプトショップを展開し、高粗利益のSUVやクロスオーバーBEVを前面に打ち出しており、新車市場での好みを反映しています。
セダンやMPVはニッチな需要を維持し続けています。しかし、自動車メーカーからの投資が限られており、テスラ・モデルY(Tesla Model Y)などBEV中心のSUVモデルは同セグメントのガソリン車と比較して残存価格のパフォーマンスが向上しています。ボディタイプ構成の変化により、販売店のショーフロント再レイアウトと在庫変更が求められており、高価格帯でテクノロジーが豊富な車両への重点化が進んでいます。
販売チャネル別:デジタルプラットフォームが従来の販売店を変革
オフラインのフランチャイズ販売店は2025年の英国中古車市場シェアの34.84%を占め、サービスネットワークとOEMファイナンスに支えられています。しかし、オンライン専業チャネルは即時ファイナンス、透明な価格設定、自宅配送に牽引され、2031年にかけてCAGR 14.48%と最も急速に成長しています。
販売者が販売店入札プラットフォームの迅速さを選好するにつれ、個人間売買は減少傾向にあります。独立系販売店はオムニチャネルツールを採用するか、地盤を失うリスクに直面しています。Auto Traderのデータエコシステムと Carwowの品質スコアバッジはデジタル信頼の新たな基準を打ち立て、顧客の期待値を塗り替えています。
所有履歴タイプ別:初代オーナー車両がプレミアムを獲得
初代オーナー車両は2025年の英国中古車市場シェアの52.34%を占め、2031年にかけてCAGR 12.72%と英国中古車市場全体を上回るペースで成長する見込みです。融資機関は明確な履歴と低リスクプロファイルを重視しており、より有利な条件を提示することで購入者層を拡大しています。
二代目オーナー車両は手頃な価格と残存保証のバランスを持ち、三代目以上のオーナー車両は現金購買限定・価格感応度の高いサブセグメントに集中しています。この所有パターンはBEVにおいてより顕著であり、バッテリー状態レポートがファイナンス審査および再販評価に大きく影響します。

価格帯別:二極化が進む中でプレミアム層が拡大
7,000〜15,000米ドルの価格帯の車両が2025年の英国中古車市場シェアの39.87%を占めていましたが、30,000米ドル以上のプレミアム層はラグジュアリーSUVとほぼ新車に近い電気自動車モデルに支えられ、2031年にかけてCAGR 13.73%で拡大しています。予測期間末までに、プレミアム在庫に関連する英国中古車市場規模は2倍になる可能性があります。
正規販売店はコンシェルジュ形式のショールームと保証パッケージに投資し、高価値在庫を差別化しています。反対に、7,000米ドル未満の車両は卸売価格の上昇と再調整コストがプロの小売業者を遠ざけているため、供給が縮小しており、非正規の事業者が最低価格帯の需要を担っています。
地域分析
イングランドは英国中古車市場の中核を担っており、2025年のシェアは80.34%で、密度の高い販売店ネットワーク、成熟したオンラインプラットフォーム、そして最も広範なクリーン・エア・ゾーンの展開に支えられています。ULEZ規制が非適合エンジンの経済的寿命を短縮することで、大都市圏での取引速度が高まり、ユーロ6適合のガソリン車およびディーゼル車の残存価値プレミアムを押し上げています。
スコットランドは総販売台数において相当のシェアを保持しており、力強い成長を遂げています。グラスゴー、エジンバラ、アバディーン、ダンディーにおける低排出ゾーン(LEZ)の施行により、特に日次罰金の対象となるディーゼル車の更新サイクルが加速しています[3]「低排出ゾーン施行ガイダンス」、スコットランド交通局、transport.gov.scot。エジンバラおよびアバディーンにおける高所得層は、プレミアムSUVの需要と、主に雪道での走行ニーズによるバッテリー電気自動車(BEV)の採用増加を支えています。
北アイルランドは現在比較的小規模な市場シェアを持つものの、2031年にかけてCAGR 12.61%と最も急速な成長勢いを示しています。同地域の販売店はポンドとユーロの為替差を活用してグレートブリテン本島から車両を輸入し、国内市場よりも競争力のある価格でアイルランド共和国との開放的な国境を越えて販売しています。同地域の港湾インフラはこうした海峡横断取引の物流を簡素化しており、低い車両登録税がアイルランド共和国からの購入者を引き付けています。
最小市場のウェールズでは、カーディフのクリーン・エア・ゾーン導入に伴い、適合ガソリン車、ハイブリッド車、およびBEVモデルへのシフトが見込まれています。農村部の走行パターンと急速充電インフラの不足がガソリン車への選好を維持してきましたが、充電器設置に対する政府補助金がインフラ格差の解消を目指しています。
規制環境
英国の中古車市場における規制は、消費者金融の監督、道路税政策、そして厳格化する環境コンプライアンスによって形作られており、これらは車両の適格性と総所有コストに影響を与える。自動車金融分野では、金融行為監督機構(FCA)が2026年3月30日に最終的な自動車金融救済制度を発表し、中古車金融に関わるディーラー、ブローカー、貸し手全体にわたる行為要件および文書化要件を強化した。
運用コストおよび排出関連政策については、2017年4月以降に登録された車両の車両物品税(VED)標準税率が2026年4月1日より引き上げられ、一方でゼロエミッション車の税制上の取扱いは進化を続けている(業界で言及される閾値や付加税の変更を含む)。別途、廃車インフラに関する拡大生産者責任のガイダンスがDEFRAによって2025年後半に更新され、認定処理施設(ATF)ネットワーク全体でコンプライアンスへの注目が高まり、より古い高排出車両在庫のリマーケティング判断に影響を与えている。
バリューチェーン分析
英国における中古車供給は新車登録から始まり、その後フリート返却(リース、レンタル、法人)、ディーラーの下取りパイプライン、個人による処分を経て流通する。その後、オークション、ディーラーグループ、オンラインプラットフォームを通じてリマーケティングされる。統合の動きはこのチェーンの形を変え続けており、BCA、webuyanycar、cinch、Marshall Motorsにわたる資産を保有するConstellation Automotiveは、小売およびリマーケティングにおける足場を強化している。これには2026年5月時点で開示されたVertu Motorsの19.15%保有が含まれ、卸売処分と小売流通の間のより緊密な連携を示している。
下流の価値創造は検査、再整備、金融を中心としており、電動車が中古市場に流入するにつれて診断とバッテリー健全性レポートがより中心的な役割を果たすようになっている。廃車責任もまた、準拠した無害化処理およびリサイクルインフラへの注目を高めることでこのチェーンに影響を及ぼし、これが古い車両の残存価値に関する判断を形作り、規模を活かしてコンプライアンス、物流、データ処理を管理できる組織的な流通経路を優位に立たせている。
競争環境
英国の中古車市場では、上位の正規販売業者グループが国内販売量の相当部分を掌握しています。Auto Traderは広大なオーディエンス規模を活用して独自のデータ優位性を創出し、リードの質と価格設定インサイトを高めています。さらに、同社が継続的に実施している自社株買いは、経営陣が持続的な市場支配力に対する確信を持っていることを示しています。
Constellation Automotiveはより深い垂直統合を推進しています。大手B2Bオークション事業者であるAston Barclayの買収は、卸売価格の潜在的な上昇懸念から規制当局の審査を受けています。これに対応し、ステランティス(Stellantis)とCox AutomotiveはSpoticar Trade
という欧州全域のデジタルオークションを立ち上げ、処理量の増加と年間取扱高の拡大を目指しています。
販売店グループは高度な技術で競争力を強化しています。Vertuのリアルタイム価格設定エンジンは小売販売量の増加に貢献しています。一方、Arnold Clarkはプレミアムマージンを狙った「Luxe」体験型ストアを展開しました。OntoやWagonexなどのサブスクリプションモデルは需要を変革し、車両所有を月額利用料へと転換することで、車両回転率を加速させ残存価値を向上させています。
デジタルプレゼンスや社内ファイナンスを持たない独立系販売店は独自のニッチを切り開いています。競争力を維持するために、専門輸入、輸出チャネル、または予算重視の現金購買セグメントに注力しています。継続的な業界再編、規制コンプライアンスコストの上昇、そして透明性があり保証付きの取引への顧客選好のシフトを踏まえ、大手事業者は将来的にさらなるシェア獲得に向けて優位な立場にあります。
英国中古車業界のリーダー企業
Constellation Automotive Group Ltd
Arnold Clark Automobiles Ltd
Cazoo Group Ltd
Car Giant Ltd
Auto Trader Group plc
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
中核的な機会は、より新しい車両や電動化中古車向けに診断、保証、金融をまとめた組織的で信頼に基づく販売経路の継続的な拡大である。この変化は中古BEVの勢いに見られ、SMMTは2026年第1四半期に記録的な中古電気自動車の活動を報告し、32.0%の取引成長を含む結果を示した。これはディーラーグループやデジタルマーケットプレイス全体で、標準化されたバッテリー状態レポート、再整備能力、残存価値サポートプログラムへの需要を高めている。
税制およびアクセス政策の変更も、ディーラーやプラットフォームが準拠在庫をより効果的に位置付け、総所有コストを軸に提案を差別化する余地を生み出している。2026年4月1日から、ゼロエミッション車に対する高額車両付加税の閾値が40,000英ポンドから50,000英ポンドへ引き上げられるといった政策変更は、準新車およびプレミアムEV在庫への移行と交差し、カスタマイズされた金融、宅配、下取り調達プログラムといった付加価値サービスを後押ししている。同時に、供給の引き締まりが下取り車両の獲得に向けた競争を強めており、より強力な獲得エンジン、リマーケティング網、データ主導の価格設定ツールを持つプレーヤーが優位に立っている。
最近の業界動向
- 2026年7月: 2026年の年次株主総会において、株主は全ての決議(7.8ペンスの最終配当および取締役再選を含む)を承認した。この承認はガバナンスの継続性を強化し、株主への資本還元を支え、市場の逆風の中で投資家の信頼に貢献している。
- 2026年7月: 2026年従業員株式購入制度(SAYE)の開始。SAYE制度は従業員の株式所有を拡大し、インセンティブをプラットフォームの業績と結びつけ、競争が激しい市場において製品開発や人材維持への投資を促進する可能性がある。
- 2026年6月: Vertu Motorsへの出資比率を19.15%に増加(約2,000万ポンドの株式購入、2026年5月29日開示)。この出資比率の増加は主要ディーラー網との統合の可能性を強化し、英国中古車小売市場における統合圧力の高まりを示している。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本手法において、市場は英国における中古車取引から生じる価値を対象とし、ディーラーおよびオンライン小売、その他の組織的な再販経路を含む。市場は年次間の一貫性を保つため米ドルで測定される。
範囲の除外事項:新車販売、アフターサービス(修理、部品、保険、金融手数料)、および報告済み取引データに含まれない非公式な個人間の譲渡は除外される。
セグメンテーション概要
- 販売業者タイプ別
- 正規販売店
- 非正規販売店
- 車両年式別
- 0〜2年
- 3〜5年
- 6〜8年
- 8年超
- 燃料タイプ別
- ガソリン
- ディーゼル
- ハイブリッド
- バッテリー電気自動車(BEV)
- プラグインハイブリッド(PHEV)
- その他代替燃料(CNG/LPG)
- ボディタイプ別
- ハッチバック
- セダン
- スポーツ・ユーティリティ・ビークル(SUV)
- 多目的車(MPV)
- 販売チャネル別
- オンライン
- オフライン - フランチャイズ販売店
- オフライン - 独立系販売店
- 個人間売買
- 所有履歴タイプ別
- 初代オーナー
- 二代目オーナー
- 三代目以上のオーナー
- 価格帯別
- 7,000米ドル未満
- 7,001〜15,000米ドル
- 15,000〜30,000米ドル
- 30,000米ドル超
- 地域別
- イングランド
- スコットランド
- ウェールズ
- 北アイルランド
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、基本を正しく把握することから始まる。具体的には、英国で何台の中古車が取引されているか、どのような構成比の変化があるか、価格の方向性がどうなっているかである。当社は公的データセットや公式発表、例えば運転免許・車両登録庁(車両保有数および登録数)、自動車工業会(中古取引系列)、国家統計局(家庭支出および インフレーション)、イングランド銀行の発表(金利および信用状況)などを使用する。また、需要と供給に影響を与える政府の政策ページも確認し、排出規制や地域の清潔な大気対策に関連する規則をレビューする。これらは中古市場で見られる年式と燃料構成に変化をもたらす可能性があるためである。
それに加えて、当社は企業の開示資料、投資家向け説明資料、業界団体のウェブサイト、信頼できる報道を確認し、オンライン出品への流通チャネルの変化、ディーラー在庫のパターン、リードタイムの変化を追跡する。必要に応じて、アナリストは企業財務および ニュース監視を支援する有料サブスクリプションを参照し、車両小売技術に関する特許調査を実施し、国境を越えた流れについては出荷レベルの貿易データを使用する。ここに列挙したソースは例示的なものであり、当社はインプットの収集、数値の検証、仮定の明確化のために追加の参考資料を使用する。
一次インタビューおよび調査
英国全域のディーラー、オークション、金融、マーケットプレイス、フリート、車両リマーケティングの専門家への専門家インタビューおよび調査は、二次的な取引動向、車齢・燃料構成、チャネル比率、小売価格の変動、個人間販売の扱いを明確にする助けとなります。フォローアップの質問は、観測された英国市場データと整合しない報告された前提や予測シグナルに対応します。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 |
|---|---|
| トップ層: 28% | 経営幹部(CXO): 20% |
| 中堅層: 47% | 機能/部門責任者: 30% |
| 小規模プレーヤー: 25% | マネージャー: 50% |
市場規模算定と予測
規模算定はトップダウンとボトムアップを組み合わせて構築され、中古車取引を観測可能な市場シグナルに結び付ける需要プールの再構築から始まる。トップダウンの構築では、中古車取引総数、乗用車と小型商用車の比率、(可能な場合は年式および燃料別の)平均取引額、消費者信用の引き締まり、インフレ調整後の購買力といった指標を使用し、これらを年次市場価値系列に変換する。報告される系列は供給ショックの際に断絶を示すことがあるため、当社は準新車在庫の割合、ディーゼル対ガソリン対電動車の推移、小売チャネルの参加度合いを、価格と量の変化を説明する指標として追跡する。
これらの合計値は、サンプリングした価格帯に推定量を乗じたもの、ディーラーおよびオークションチャネルの確認、価値チェーンの関連部分に関する公開財務開示に基づく収益整合性チェックなど、選択的なボトムアップ近似によって相互検証される。ボトムアップの視点が小規模独立系事業者や特定の車両年式をカバーしきれない場合、当社は入手可能な最良の取引総数に基づく拡大係数を適用し、インタビューのフィードバックを用いて出力を再検証する。
予測にはシナリオ分析を用い、単純な多変量回帰分析によってこれを補強する。市場は単一のトレンドではなく、少数の可視的な要因に反応するためである。主要なインプットには、金利および信用の利用可能性、将来の中古車在庫に影響を与える新車供給効果、消費者信頼感、燃料価格の方向性、電動車比率の成長ペースの見込みが含まれ、これらは最終予測を確定する前に一次データによるストレステストを受ける。
データ検証と更新サイクル
検証は複数の層で行われ、単一の弱いデータ点が結果を左右しないようにしている。当社はモデルの出力を、公表された取引総数、年式別車両保有台数の変化、広く観測されている市場報告からの価格動向の方向性といった独立したシグナルと比較し、その後、供給不足や政策変更のような説明可能な事象について異常値を検討する。不一致が持続する場合、当社は回答者への追加確認を実施し、問題が価格設定、量の把握、あるいはチャネルカバレッジのいずれにあるかを確認する。
公開前に、モデル全体は複数のアナリストによるレビューを経る。これには通貨換算のタイミングや年次間の連続性の確認も含まれ、系列の一貫性が保たれるようにしている。レポートは毎年更新され、市場行動に大きな影響を与える重要な出来事が発生した際には中間更新が行われ、その後、最終的な提供前チェックを経てクライアントに最新の見解が提供される。
Mordor Intelligenceの英国中古車市場規模と他の発表済み推定値との比較
中古車の市場価値が発行元によって異なるのは一般的である。発行元は必ずしも同じ取引種別、年、価格算定基準を用いていないためである。一部の数値は出品価格や部分的なチャネルカバレッジに依存し、他の数値は最近の価格リセットを反映していない古い基準年を使用している。
一部の外部推定値は、金融やサービス付加分などの関連収益源を含めており、非公式な個人間の譲渡を総額に組み込むこともある。それに対し、Mordor Intelligenceは英国内で追跡可能な再販活動を通じて把握された中古車取引価値にモデルを限定し、陳腐化した価格前提を避けるため2026年1月時点の最新の入手可能なインプットで更新している。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上の限界 |
|---|---|---|
| Mordor Intelligence | USD 116.51 B (2026) | |
| 業界誌A | USD 104.80 B (2024) | より古い年を使用し、通常は広範な平均価格の前提を用いた取引件数に依拠しているため、2021年以降の価格水準や最新の燃料構成の変化を見落とす可能性がある。 |
| 業界出版社B | USD 135.20 B (2026) | 中古販売に隣接する収益層(ディーラーサービスや金融関連の価値など)を含めることが多く、あるいはより高い前提価格を適用しており、これが純粋な取引価値を超える値を押し上げている。 |
この表は、差異の大部分が年の選択と、取引価値の項目に何が含まれるかによって生じることを示している。インプットを観測可能な取引に結び付け、米ドルへの一貫した換算を維持することで、当社の推定値はクライアントが前提を更新する際に監査・再現しやすい状態を保っている。


レポートで回答される主要な質問
英国の中古車市場の現在の市場価値はどのくらいですか?
市場は2026年に1,165億1,000万米ドルと評価されており、2031年までに2,067億1,000万米ドルに達すると予測されています。
英国の中古車需要において最も急成長している車両年式の区分はどれですか?
元デモカーおよび短期リース返却車に牽引され、車齢0〜2年のほぼ新車に近い車両がCAGR 12.43%で拡大しています。
オンライン専業プラットフォームはどのくらいの速度でシェアを獲得していますか?
オンライン専業チャネルを通じた取引はCAGR 14.48%で増加しており、他のすべての販売形式を上回っています。
中古バッテリー電気自動車(BEV)需要の急増を牽引しているのは何ですか?
残存価値保証、保証付きバッテリー健全性レポート、および充電インフラの拡大が、BEV需要をCAGR 19.23%で押し上げています。
英国のどの地域が最も急成長している中古車市場を示していますか?
北アイルランドが越境取引の優位性に支えられ、2031年にかけてCAGR 12.61%の見込みでトップとなっています。
最終更新日:



