
脂肪酸メチルエステル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
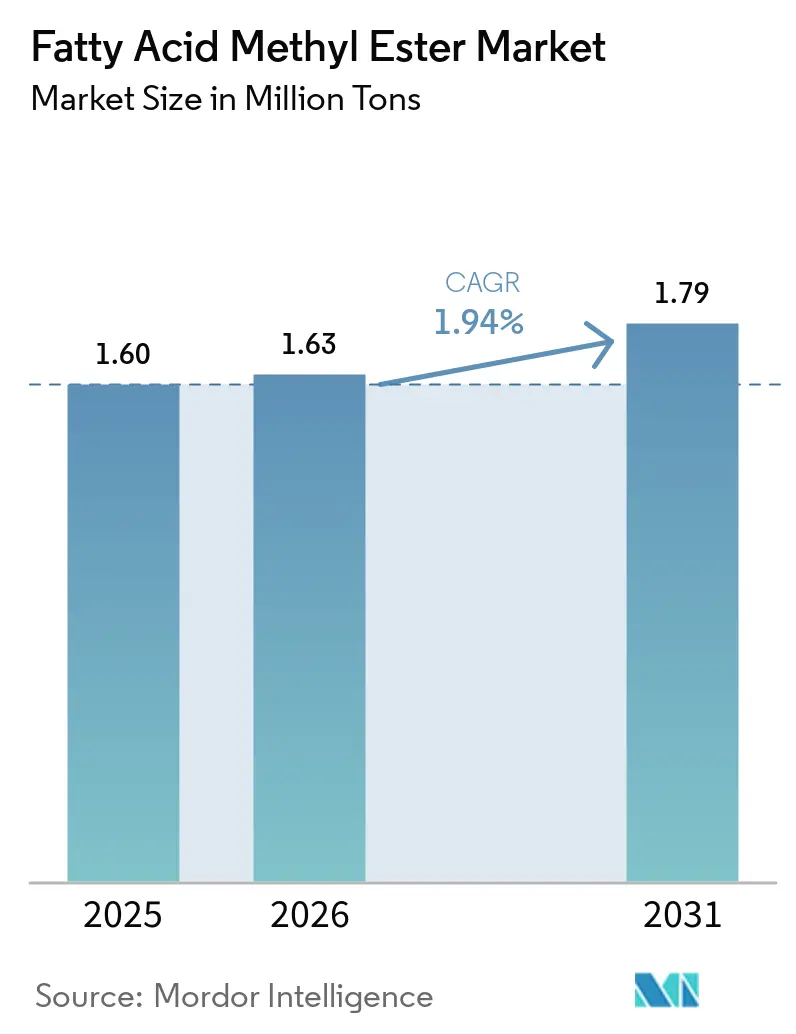
| 市場取引高 (2026) | 1.63 百万トン |
| 市場取引高 (2031) | 1.79 百万トン |
| 成長率 (2026 - 2031) | 1.94 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
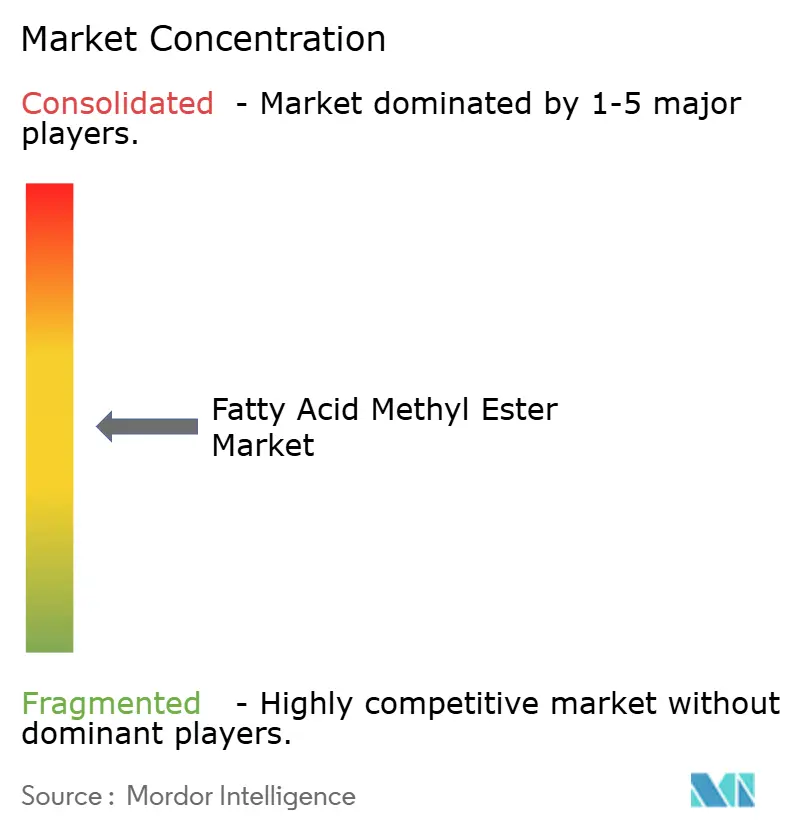
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる脂肪酸メチルエステル市場分析
脂肪酸メチルエステル市場規模は、2025年の160万トンから2026年には163万トンへと成長し、2026年~2031年にかけてCAGR 1.94%で2031年までに179万トンに達すると予測されています。インドネシア、ブラジル、欧州連合における固形ブレンド義務化規制が基礎的な消費量を下支えしていますが、廃食用油とバージンパーム油の価格プレミアムの拡大により、原料裁定取引が生産者マージンの主要な牽引力となっています。大手エネルギー企業による再生可能ディーゼルへの投資が廃油を水素化処理ユニットへと誘導し、従来のエステル交換プラント向けの供給を圧迫しています。パーソナルケア製品の処方業者は生分解性の観点から原料リストを見直しており、燃料グレードに対して60〜80%の価格プレミアムを獲得できるオレオケミカルグレードエステルの急速な成長を促しています。こうした背景のもと、長期的な廃油契約を確保するか、藻類油培養のパイロット事業を展開する企業は、脂肪酸メチルエステル市場がEU再生可能エネルギー指令IIIおよび北米・アジアにおける類似の枠組みのもとで厳格化する持続可能性基準に対応していく中で、競争力を高めることができます。
レポートの主要ポイント
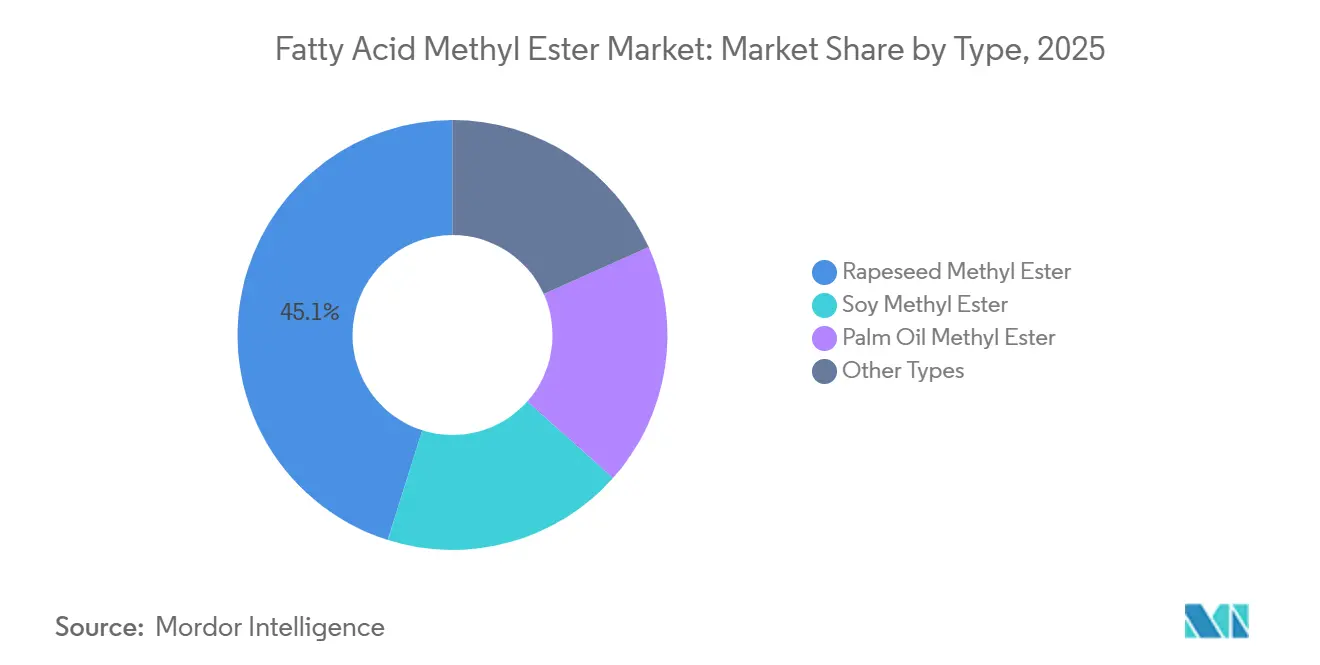
- タイプ別では、菜種メチルエステルが2025年の脂肪酸メチルエステル市場シェアの45.12%を占めてトップとなり、「その他のタイプ」セグメントは2031年にかけてCAGR 2.76%で加速すると予測されています。
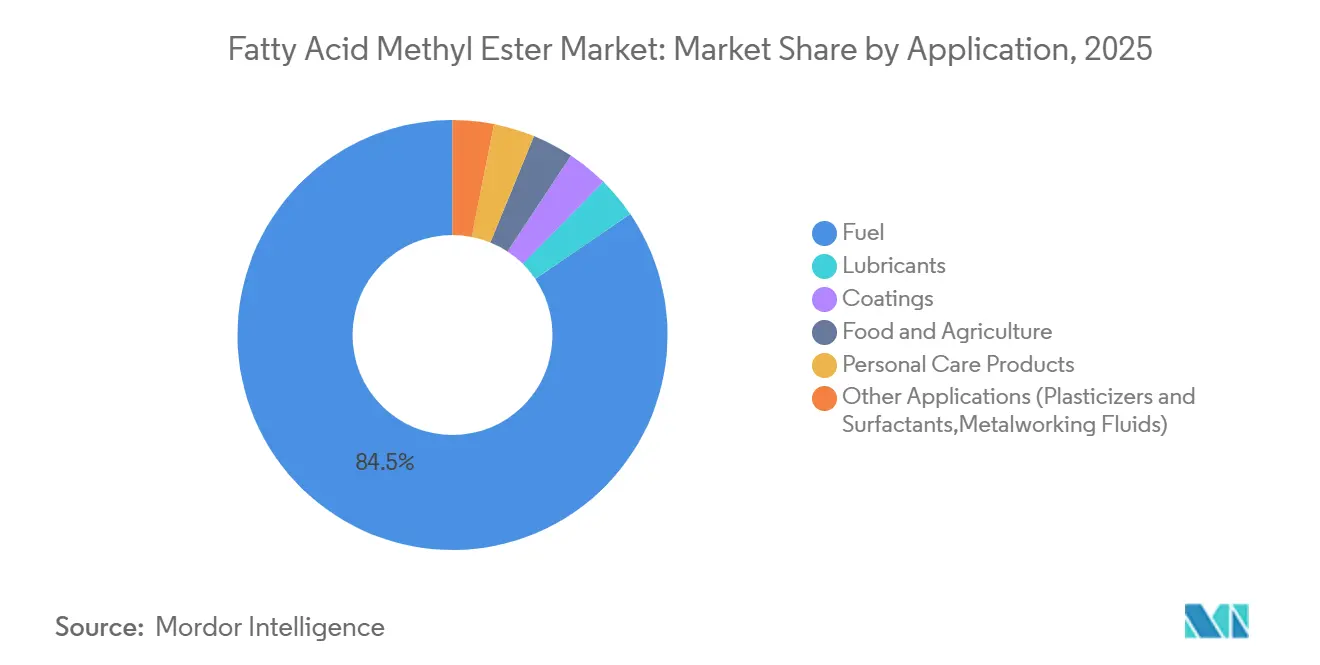
- 用途別では、燃料が2025年の脂肪酸メチルエステル市場規模の84.52%のシェアを維持しましたが、パーソナルケア製品は2031年にかけてCAGR 3.29%で最も急速な拡大を記録しています。
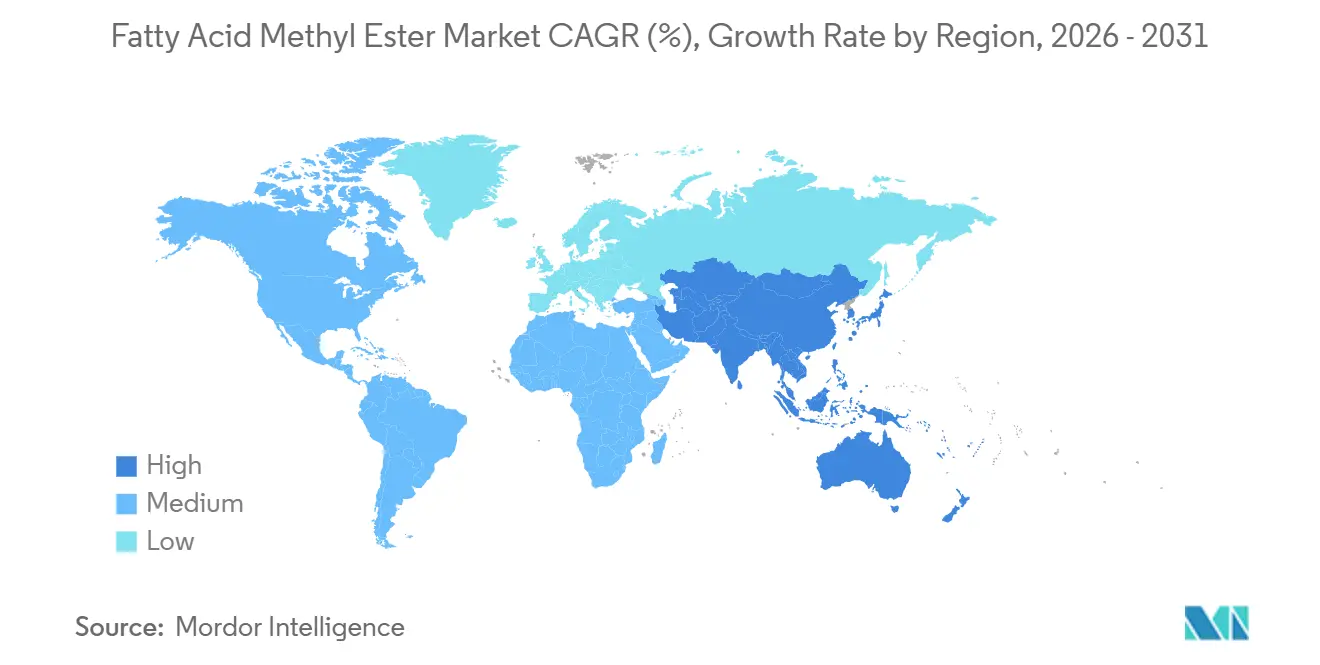
- 地域別では、欧州が2025年の数量の38.92%を占め、アジア太平洋地域はCAGR 3.54%で2031年にかけて最も急速な地域成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオディーゼルブレンド義務化の強化 | +0.8% | インドネシア、ブラジル、EU、インド | 中期(2〜4年) |
| 原料供給量の増加とコスト競争力の向上 | +0.5% | インドネシア、マレーシア、中国、ブラジル、アルゼンチン | 短期(2年以内) |
| 低硫黄再生可能ディーゼル代替品への需要増加 | +0.3% | 欧州、北米 | 中期(2〜4年) |
| FAMEブレンドを採用した海上バイオバンカリングパイロット事業 | +0.2% | シンガポール、ロッテルダム、ハンブルク | 長期(4年以上) |
| パーソナルケア産業からの需要増加 | +0.3% | 北米、欧州、アジア太平洋の都市部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バイオディーゼルブレンド義務化の強化
インドネシアは2026年にB50義務化を導入する予定であり、これにより年間約1,100万トンのパーム油が吸収され、国内生産者を輸出変動から保護することが期待されています[1]。ブラジルのB15への段階的移行はRenovaBioのもとで15億リットルの追加需要をもたらし、米国は72億〜75億RINのバイオマス由来ディーゼル量を提案していますが、輸入原料に紐づくクレジットを割り引く方針です[2]。欧州では、再生可能エネルギー指令IIIが輸送エネルギーの29%目標を維持しつつも、作物由来バイオ燃料を7%に上限設定しており、廃油エステルへの投資を促しています。ISCCやREDcert-EUなどの認証スキームは現在15,000以上のサイトをカバーしており、世界的な貿易アクセスを形成しています。
原料供給量の増加とコスト競争力の向上
自治体の回収プログラムにより、中国からEUへの廃食用油輸出量は2024年に120万トンに達し、ISCC認証によって支えられています。再生可能エネルギー指令IIIのダブルカウントクレジットにより、2024年の平均価格がトンあたり950ユーロであるにもかかわらず、欧州の廃食用油は経済的競争力を維持しています。パーム油は2024年末までにマレーシアリンギット3,800〜4,000リンギット/トンまで下落し、長期契約を保有する東南アジア生産者のマージンを押し上げました。ただし、南米の気候変動やインドネシアのパーム輸出割当は、コスト優位性を急速に逆転させる可能性があり、脂肪酸メチルエステル市場に内在する原料リスクを浮き彫りにしています。
低硫黄再生可能ディーゼル代替品への需要増加
国際海事機関の硫黄分0.5%上限規制により、船主は低硫黄代替品の採用を迫られており、B7〜B20のFAMEブレンドはスクラバーを搭載していない船舶にとって改造不要の選択肢となっています。シンガポールでの試験では、港湾タグボートにおけるB24ブレンドが10℃での安定した低温流動性を示すことが実証されました。再生可能ディーゼルは貯蔵寿命と低温流動性において優れていますが、その高価格により、特に沿岸輸送回廊においてパフォーマンスよりもコストを優先する事業者にとってFAMEは依然として魅力的です。
FAMEブレンドを採用した海上バイオバンカリングパイロット事業
ロッテルダムとハンブルクは2024年に専用バイオバンカリングインフラを開設し、認証廃油由来の場合にライフサイクル排出量を最大65%削減するB30ブレンドを供給しています。EUのFuelEU海事規則は2025年1月から温室効果ガスを2%削減することを義務付けており、CO₂換算トンあたり2,400ユーロのペナルティが、フェリーや洋上支援船などのニッチな船舶がエネルギー密度の低さにもかかわらずFAMEを採用するビジネスケースを強化しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 植物油価格の変動性 | –0.4% | インドネシア、マレーシア、南北アメリカ | 短期(2年以内) |
| 代替バイオ燃料および再生可能ディーゼルとの競合 | –0.3% | 北米、欧州 | 中期(2〜4年) |
| 規制の不確実性と政策依存 | –0.2% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
植物油価格の変動性
パーム油先物は2023年初頭のマレーシアリンギット5,200リンギット/トンから2024年12月にはマレーシアリンギット3,800リンギット/トンへと変動し、ヘッジを持たない生産者のFAMEマージンを最大20パーセントポイント圧縮しました。大豆油価格も米国で同様のパターンを示し、2024年3月にポンドあたり68セントでピークを迎えた後、ブラジルの収穫量急増により10月には42セントまで下落しました。原料が生産コストの最大85%を占めることから、こうした変動は収益性を急速に侵食する可能性があります。
代替バイオ燃料および再生可能ディーゼルとの競合
世界の水素化植物油生産能力は2024年末までに1,200万トンに達し、かつてFAMEプラントに流れていた廃油を吸収しています。米国およびカリフォルニア州の税額控除は水素化植物油のコンプライアンス価値を高め、再生可能エネルギー指令IIIは廃棄物由来の水素化植物油に対して作物由来FAMEよりも高いエネルギー乗数を付与しています。その結果生じた原料の入札競争により、2024年末までに牛脂はポンドあたり0.55米ドルまで上昇し、同じ残渣に依存するFAME精製業者を圧迫しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
廃棄物由来エステルの台頭廃油、動物性脂肪、藻類油メチルエステルを含む「その他のタイプ」は、脂肪酸メチルエステル市場全体を上回るCAGR 2.76%で2031年にかけて拡大する見込みです。中国における廃油エステルの生産量は2024年に180万トンに達し、シノペックとCOFCOが認証済みカーゴをロッテルダムとハンブルクに輸出しています。Darling Ingredientsなどの北米のレンダリング業者は、垂直統合された回収ネットワークを活用して40万トンの牛脂由来FAMEを供給しました。
菜種メチルエステルは、欧州の800万トンの精製基盤とEN 14214規格に適合した低温流動性の優位性により、2025年の世界数量の45.12%を維持しました。一方、大豆メチルエステルは南北アメリカで優位を保っています。インドネシアとマレーシアに集中するパーム油エステルは、輸入割当を2019年水準に凍結するEUの間接的土地利用変化規制の上限に直面しています。したがって、ISCCおよびREDcertによる認証は市場アクセスにとって極めて重要であり、ゼロ森林破壊サプライチェーンを証明できない生産者は排除されるリスクがあります。

用途別:
パーソナルケアが燃料を上回る成長燃料は2025年の数量において84.52%で最大のユーザーであり続けているが、その1.6%のCAGRは成熟市場におけるブンド比率の上限と再生可能ディーゼルによる代替を反映している。欧州のB7上限は2020年以降変わっておらず、米国は概ねB5〜B20の範囲で運用されており、インドネシアの近く予定されているB50は指数関数的ではなく漸進的な成長をもたらす。対照的に、パーソナルケア製品は3.29%のCAGRで拡大しており、脂肪酸エステル成分を含む生分解性エステルがシャンプー、ローション、クレンザーに浸透している。Cargillのビオエイチ(BiOH)ラインは2024年に18のブランドポートフォリオで石油由来のイソプロピルミリスチン酸エステルを代替し、脂肪酸メチルエステル市場のこのセグメントにおけるマージン安定性を支える価格非弾力的な顧客基盤を示している。
地域分析
ヨーロッパ脂肪酸メチルエステル市場
ヨーロッパは2025年の世界総量の38.92%を占めたが、再生可能ディーゼルプラントおよび先進バイオ燃料割当が従来のFAMEから原料を奪いつつある。ドイツの2024年生産量はUCO不足によるマージン圧迫により4%減の280 ミリオン トンに落ち込み、フランスはSaipol社の統合菜種資産に支えられ160 ミリオン トンで横ばいを維持た。イギリスは2024年にFAME向けに120 ミリオン件の再生可能輸送燃料証書を発行したが、精製業者がHVOへ転換したことで前年比8%減となった。北欧の需要は依然として限定的であるが、廃棄物由来の代替品へと急速にシフトしており、ヨーロッパの構造的な原料転換を強化している。
アジア太平洋脂肪酸メチルエステル市場
アジア太平洋地域は2031年までに3.54%のCAGRが見込まれる。マレーシアはフィリピンおよびタイへ余剰量を輸出したが、パーム油価格の軟化により精製スプレッドが縮小した。中国の国内生産は都市廃棄物油プログラムを中心としており、生産量の80%がダブルカウントインセンティブが適用されるEUへ輸出されている。インドはエタノール混合優先政策により遅れをとっており、日本および韓国は企業のサステナビリティ公約を果たすために少量の貨物を輸入している。
南北アメリカおよび中東・アフリカ脂肪酸メチルエステル市場
北アメリカは2025年に大きな市場シェアを占めた。アメリカ合衆国はアイオワ州およびイリノイ州における大豆油精製の急速な拡大を背景に、出した消費量でリードした。カナダはクリーン燃料規制のもとで320,000トンを消費し、メキシコは180,000トンを輸入に依存した。南アメリカは2024年に320 ミリオン トンを供給し、ブラジルのB12規則が63 ビリオン リットルを吸収し、アルゼンチンは貿易紛争の緩和後に120 ミリオン トンを輸出した。中東およびアフリカは依然として黎明期にあるが、サウジアラビアが2026年に予定される30 ミリオン トンの廃棄物油プロジェクトに500 ミリオン 米ドルを投じており、潜在的な成長が期待される。
規制環境
脂肪酸メチルエステルの需要は、原料と持続可能性の証明によって区別が進む混合・再生可能燃料規制体制に支えられている。欧州連合では、再生可能エネルギー指令III(指令(EU) 2023/2413)が輸送脱炭素化の枠組みを維持しつつ、作物由来バイオ燃料の取り扱いを厳格化し、認証された廃棄物由来経路の役割を拡大している。これにより、市場アクセスにおけるISCCやREDcertなどの制度の重要性が高まっている。国内実施ではさらに詳細が加わり、アイルランドのS.I. No. 664/2025(再生可能輸送燃料義務規則2025)は2026年カレンダーイヤーの再生可能輸送燃料に対して60%の義務率を設定(2026年1月1日施行)し、コンプライアンス主導の混合需要を強化している。
欧州以外では、量的義務化措置と国家プログラムが引き続きオフテイクの基準を設定している。インドネシアは2026年7月1日施行の義務的B50バイオディーゼル混合を確定し、パーム由来FAMEに対する国内需要を実質的に押し上げている。米国では、環境保護庁が2026年3月に再生可能燃料基準セット2要件を確定し、2026年のバイオマスベースディーゼル量を88.6億ガロンとするなど、物理的なバイオ燃料コンプライアンスを支え、追跡可能で適格な原料への注目を高めている。
バリューチェーン分析
脂肪酸メチルエステルのバリューチェーンは、バージン植物油(キャノーラ、大豆、パーム)や使用済み食用油・動物性脂肪などの廃棄物由来原料を含む脂質原料から始まる。上流の供給は、食用油向けの搾油業者・精製業者、および廃棄油とレンダリング副産物向けの専門的な収集ネットワークと集荷業者によって形成される。中流の変換工程は、FAMEとグリセリンを生産するトランスエステル化プラントが主体であり、欧州における燃料グレード混合向けEN 14214など、用途別仕様を満たすよう製品品質が管理される。下流の需要は、混合ターミナルおよび流通業者を通じて道路用燃料プールに供給され、また高純度用途向けの専門チャネルを通じてオレオケミカルやパーソナルケア用途に供給される。
制約要因とてこの入れどころは、原料集荷とロジスティクスにますます集中している。インドネシアでは、GAPKIが2025年7月に、バイオディーゼル生産者のFAME生産能力の限界がB50プログラムの拡大における主要な障害であると指摘し、設置済み変換能力と利用率が義務履行を制約し得ることを示した。欧州では、貿易フローと政策の変化が調達パターンを変え、2024年比で輸入が減少する中、認証済み廃油のロジスティクスと文書化が差別化要因となっている。各地域で、CPOや廃油を反応装置に輸送し、FAMEを混合拠点に輸送するためのトラックやタンカーの確保は依然として重要なコスト要因であり、これにより配送コストとコンプライアンスの信頼性を安定させるための垂直統合や長期ロジスティクス契約が促進されている。
競合環境
脂肪酸メチルエステル市場は中程度の集中度を維持しています。専門プレーヤーは収益性の高いニッチ市場を開拓しています。KLK OLEOを含む市場の主要プレーヤーは、純度99.5%以上、硫黄分5ppm以下を実現する分子蒸留技術への投資を進めており、パーソナルケアおよび潤滑剤グレードにおいてEBITDAマージン18〜22%を支えています。OllecやCrimson Renewable Energyなどのスタートアップや廃棄物集約プラットフォームは、自治体と直接契約することでサプライチェーンを破壊し、原料マージンの最大30%を獲得し、従来の搾油業者に挑戦しています。
脂肪酸メチルエステル業界リーダー
-
Wilmar International Ltd
-
Cargill, Incorporated.
-
Archer Daniels Midland Co.
-
BASF
-
KLK OLEO
- 注:主要企業の掲載順は順位を示すものではありません。
脂肪酸メチルエステル市場 このレポートでカバーされる企業
- Archer Daniels Midland Co.
- BASF
- Cargill, Incorporated.
- Emery Oleochemicals
- Godrej Industries Limited
- IOI Oleochemical
- KLK OLEO
- ABITEC, Larodan Research Grade Lipids
- Louis Dreyfus Company
- Mewah Group
- Chevron
- Tokyo Chemical Industry Pvt. Ltd.
- VERBIO North America LLC
- Wilmar International Ltd
市場機会と将来展望
明確な機会分野は、再生可能ディーゼルが同じ廃油や獣脂を求めて競合する中、変換経済性を改善しながら実用可能な原料を広げる工程技術である。ブラジルでは、Biopower(JBSの子会社)が2026年1月に、3つのバイオディーゼルプラント(Lins、Campo Verde、Mafra)を近代化し酵素エステル化を導入するために1.40億レアルの投資を発表した。これは、使用済み食用油や動物性脂肪などの高FFA原料の処理における柔軟性を高める経路である。これは、廃油の入手可能性が引き締まり、カーボンインテンシティ評価とトレーサビリティが収益に影響を与える中で、生産者が生産量を維持しようとする取り組みを支えている。
第二の機会は、義務主導型市場における生産能力と統合、および非道路用途におけるより厳しい品質・最終用途仕様である。Grupo Potencialは2026年7月、Lapa(パラナ州)の施設拡張を発表し、バイオディーゼル生産能力を年間9億リットルから16.2億リットルに引き上げる(2026年末までに完了予定)としており、大規模な統合コンプレックスがロジスティクスと原料確保を管理しながら義務化されたオフテイクを狙う様子を示している。需要側では、海運および産業ユーザーが規格更新を通じてFAME混合物の受容基準を正式化しており、ISO 8217(2024年改訂版)は海洋燃料混合物における高FAME含有率への対応を進め、EN 14214は燃料品質コンプライアンスにおいて引き続き役割を果たしている。この組み合わせにより、より厳しい汚染物質・安定性要件を一貫して満たし、複数の法域にわたる証明書類を提供できる供給業者にとっての空白地帯が生まれている。
最近の産業開発事情 脂肪酸メチルエステル市場
- 2026年6月:Cargillは、貿易・関税に起因する動物性脂肪の流通変化を受けて、ブラジルの自社工場においてビーフタローをバイオディーゼル原料として使用する可能性を評価するプロジェクトを開始した。この動きは、コンプライアンス経済性を改善し、輸出入の混乱への露出を減らし得る残渣への原料構成の積極的な再最適化を示している。
- 2025年1月:Wilmar Internationalは、インドネシアのDumaiに年間50万トンのパーム油メチルエステル精製施設を開設し、連続反応装置とゼロリキッドディスチャージ設計を特徴とする。この生産能力の追加は、より高い混合義務に対応する国内供給準備を強化し、パーム由来FAME生産における規模の優位性を高める。
- 2024年8月:CargillとBungeは、ブラジルにおける180万トンの大豆搾油・FAME生産能力を対象とした合弁事業を設立し、Petrobrasのバイオディーゼル入札に対する長期供給を確保した。この構造は上流の搾油と下流のエステル生産を連携させ、義務主導型市場における原料確保とコスト競争力を改善する。
脂肪酸メチルエステル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、油脂とメタノールのエステル交換反応によって製造され、国および地域レベルで燃料用途および非燃料用途に消費される脂肪酸メチルエステル(FAME)を市場対象としている。
対象外:水素化植物油(HVO)およびその他の非メチルエステル系再生可能ディーゼルは、同一の燃料ブレンドプログラムに使用される場合であっても対象外とする。
セグメンテーション概要
- タイプ別
- 菜種メチルエステル
- 大豆メチルエステル
- パーム油メチルエステル
- その他のタイプ(廃油メチルエステル、動物性脂肪由来メチルエステル、藻類油メチルエステル)
- 用途別
- 燃料
- 潤滑剤
- コーティング
- 食品・農業
- パーソナルケア製品
- その他の用途(可塑剤・界面活性剤、金属加工液)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、FAMEの生産・消費地点および公的統計における報告状況を把握することから始まり、モデルを実際の活動に基づいて構築できるようにする。バイオ燃料需要の文脈については国際エネルギー機関、ディーゼルおよびバイオディーゼルの指標については米国エネルギー情報局、欧州のエネルギーおよび産業データ系列についてはユーロスタットなどの公的情報源を参照した。
貿易・供給の確認には、国境を越えた流通についてはUN Comtradeなどの情報源を活用し、地域の生産・能力シグナルについては欧州バイオディーゼル委員会などの機関の刊行物を参照した。また、原料の入手可能性と、ブレンド義務および産業用途に関連する川下需要を検証するため、企業の年次報告書、投資家向けプレゼンテーション、サステナビリティ開示資料、および信頼性の高い報道も精査した。必要に応じて、能力増強とプロセスの焦点を確認するため、企業財務情報および特許調査に限り有料サービスを利用した。これらの例は網羅的なものではなく、データ収集、検証、および調査の明確化のために他の多くの公開文書やデータセットも活用した。
一次インタビューおよびサーベイ
一次調査は、国や用途によって報告カテゴリーが異なるため、FAMEの数量が実際にどこに配置されているかを検証することに重点を置いた。主要地域の生産者、流通業者、原料・加工の門家、および川下ユーザーと幅広く対話し、その情報をもとに稼働率、貿易依存度、燃料用途と非燃料用途の典型的な比率に関する前提を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:17% | アジア太平洋:45% |
| 中位層:45% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:35% |
| 小規模プレイヤー:22% | マネージャー:48% | 南北アメリカ:20% |
市場規模算定と予測
中核となる規模算定はトップダウンアプローチを用いており、バイオ燃料ブレンド要件、観測されたディーゼル消費シグナル、および地域の供給バランスを用いて国別需要を再構築し、典型的なブレンド比率および他のバイオ系燃料との代替に基づいてFAME需要に換算する。合計値が算出された後、生産者の能力と稼働率のサンプリング、報告された拡張計画の精査、数量と平均価格の積による方向性と桁の確認など、選択的なボトムアップ推計によって検証する。
モデルで使用する主要インプットには、国別バイオディーゼルブレンド義務、エステ交換反応設備の設置能力と稼働率、収率と入手可能性に影響する原料の構成(大豆、菜種、パーム、その他)、貿易フローに見られる輸入依存度、および燃料用途と潤滑油・コーティングなどの非燃料用途からの最終需要が含まれる。公的情報が限られる小規模国については、ディーゼルプールの規模、政策の強度、および既知の貿易パターンに基づく最近傍比較を用いてギャップを補完し、専門家のフィードバックを通じて再確認する。
予測については、政策のタイミング、原料価格、および再生可能ディーゼルとの競合が単純なトレンドラインよりも速く需要を変動させる可能性があるため、シナリオ分析を適用する。各シナリオは、予想されるブレンド変更、能力の立ち上がり、廃油のFAMEパスウェイからの移行割合など、インタビュー対象者が検証できる変数に紐付けられている。
データ検証と更新サイクル
検証は、FAMEブレンドの推計数量とディーゼル需要プールの比較、および生産量と純貿易量と推計消費量の比較など、独立したシグナルとの照合によって行われる。大きな乖離はフラを立て、換算係数、用途別分類、および価格設定に関する前提を最終承認前に再確認する。
数式、単位換算、および国別集計の検証には第二のアナリストによるレビューを実施し、義務、関税、または能力に関する発表の変更によって明確な不一致が生じた場合は情報源に再確認を行う。報告書は年次で更新され、重要な事象が発生した場合は中間更新を行い、クライアントが最新の情報を受け取れるよう納品前に最終確認を完了する。
Mordor Intelligenceの脂肪酸メチルエステル市場規模と他の公表推計との比較
FAMEの公表市場規模がしばしば異なるのは、対象製品の範囲、燃料用途と非燃料用途の組み合わせ、および価格に使用する年が調査間で一致していないためである。また、各調査における貿易の扱い方、現地ブレンド政策のタイミング、および数量をスポット価格または年間平均価格で換算するかどうかの違いも要因となっている。
HVOはMordor Intelligenceの本調査の対象外であり、再生可能ディーゼルの普及が進む中で二つの燃料パスウェイを一つの数値に混在させるリスクを低減してい。その他のギャップは通常、積極的な義務の段階的引き上げ前提の使用、地域をまたいだ単一のグローバル平均価格の適用、または国別合計値を供給量と純貿易量および能力稼働率シグナルと照合しないことから生じる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.00 ビリオン 米ドル(2026年) | |
| 業界出版社A | 174.6 ビリオン 米ドル(2023年) | タイプリストにより広範なエステルセットを使用しており、複数の脂肪酸エステルファミリーを同一の合計に含めている可能性があり、2023年の価格を地域間でどのように平均するかによって数値が変動する可能性がある。 |
| 業界ポータルB | 229.2 ビリオン 米ドル(2025年) | 燃料ブレンド需要と産業用途を明確に分離せずに単一の収益ビューを適用することが多く、価格の基準が国レベルの貿易および義務のタイミングに必ずしも紐付けられていない。 |
表中の乖離は主に、成長期待だけでなく、製品定義と価値換算の選択によって説明される。対象分子セットをFAMEに特定し、数量を政策主導の需要と供給バランスと照合するこで、推計値は年度ごとに繰り返し更新可能なインプットに対して追跡可能な状態を維持している。
レポートで回答される主要な質問
脂肪酸メチルエステル市場は2031年までにどの程度の数量を目標としていますか?
世界需要は1.94%のCAGRで成長し、2031年までに179万トンに達すると予測されています。
最も急速に拡大している原料セグメントはどれですか?
廃食用油、動物性脂肪、藻類油を含む廃棄物由来エステルは、2031年にかけてCAGR 2.76%で増加すると予測されています。
なぜパーソナルケア向けのエステル需要が増加しているのですか?
処方業者はEUおよびエコサート基準に準拠した生分解性でシリコンフリーの原料を好んでおり、パーソナルケア用途でCAGR 3.29%を牽引しています。
インドネシアのB50義務化は市場にどのような影響を与えますか?
2026年から始まるB50は年間約1,100万トンのパーム油を吸収し、国内の引き取りを確保してアジア太平洋地域の成長を支えます。
最も高い成長率が見込まれる地域はどこですか?
アジア太平洋地域はインドネシアの義務化強化と中国の廃食用油輸出インフラに支えられ、2031年にかけてCAGR 3.54%でトップとなる見込みです。
生産者はマージンを維持するためにどのような戦略的動向を取っていますか?
企業は長期廃油契約の締結、高純度オレオケミカルラインへの投資、転換コスト削減のためのプロセス強化特許の取得を進めています。