
脂肪族アルコール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
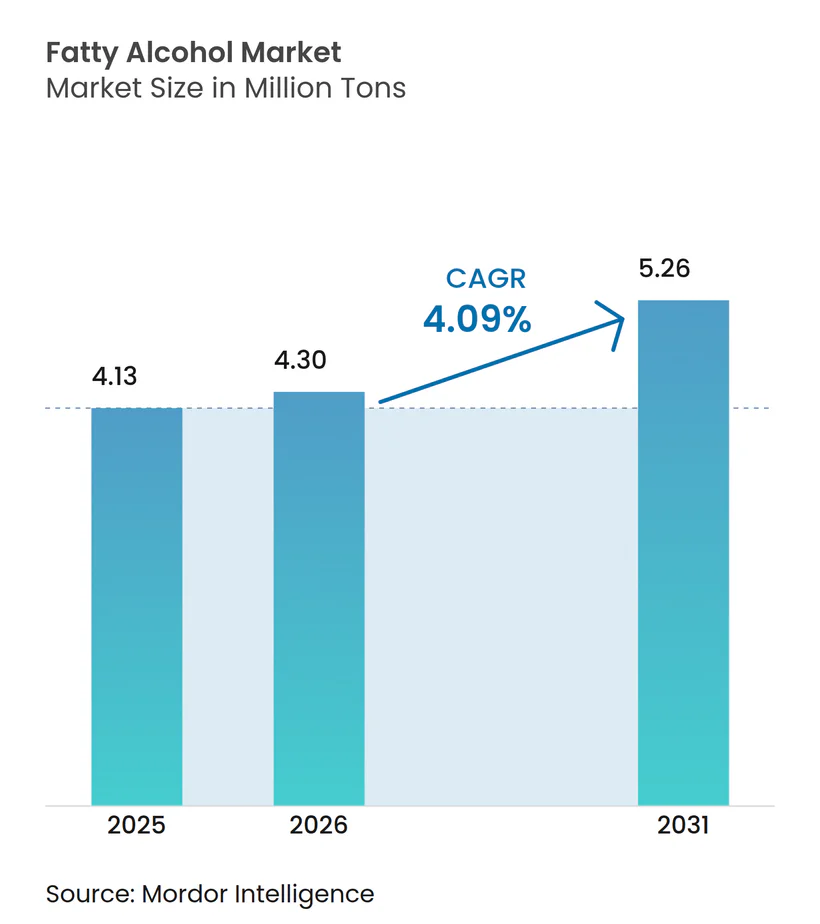
| 市場取引高 (2026) | 4.30 百万トン |
| 市場取引高 (2031) | 5.26 百万トン |
| 成長率 (2026 - 2031) | 4.09 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる脂肪族アルコール市場分析
脂肪族アルコール市場規模は2025年に413万トンと評価され、2026年の430万トンから2031年には526万トンに達すると推定され、予測期間(2026年~2031年)における年平均成長率は4.09%となっています。天然原料は2025年の数量において引き続き優位を保っているものの、エチレンコストが1ガロン当たり0.20米ドルを下回り、ラウリン油プレミアムが75%を超える地域では石油化学ルートがシェアを獲得しており、合成設備への経済的優位性が傾いています。日用消費財における処方変更の勢い、パーソナルケアのプレミアム化の進展、生分解性潤滑剤に関する規制上の推進力が、需要の主要な触媒となっています。アジア太平洋地域は、インドネシアの広大な油脂化学の基盤と、パーム油への依存を回避する中国の石炭由来合成ガス経路を背景に成長をリードしています。一方で、原料裁定取引、東南アジアにおける過剰設備、次世代ルートにおける未解決の技術的課題が、業界マージンに変動をもたらしています。競争戦略は大きく分岐しており、東南アジアの天然アルコール生産者は特殊グレードへの川下統合を進める一方、欧州および北米のサプライヤーは石油化学アルコールに対するEUDR(EU森林破壊規制)の適用除外を活用し、森林破壊に敏感なセグメントでシェアを獲得しています。
主要レポートのポイント
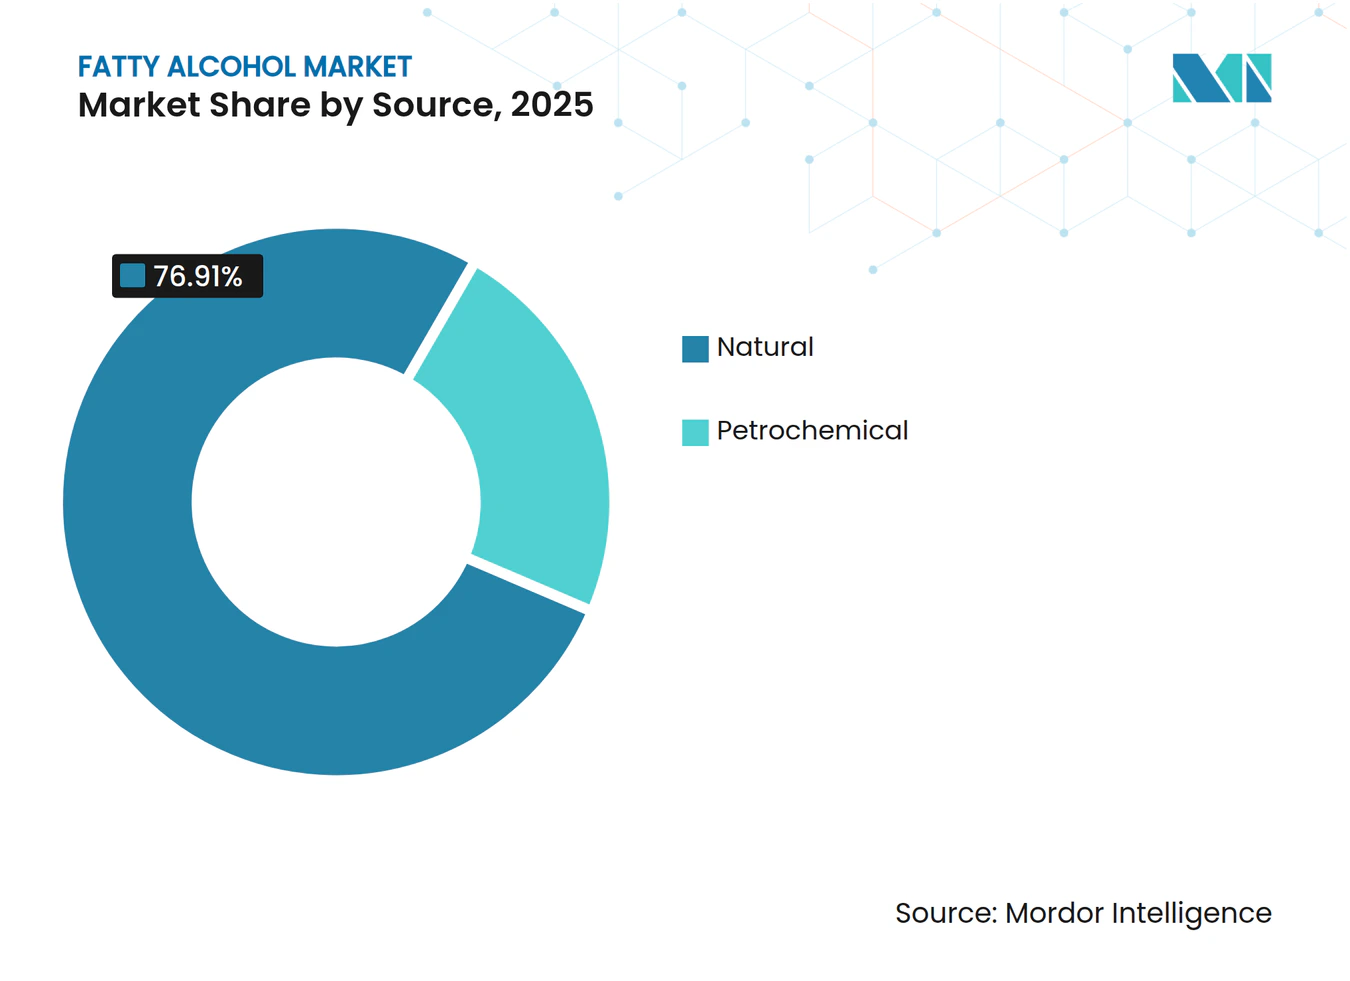
- 原料別では、天然アルコールが2025年の数量の76.91%を占め、石油化学ルートは2031年にかけて年平均成長率4.39%で拡大しています。
- 用途別では、界面活性剤が2025年の数量の56.88%を占め、パーソナルケアは2031年にかけて年平均成長率4.72%で拡大する見込みです。
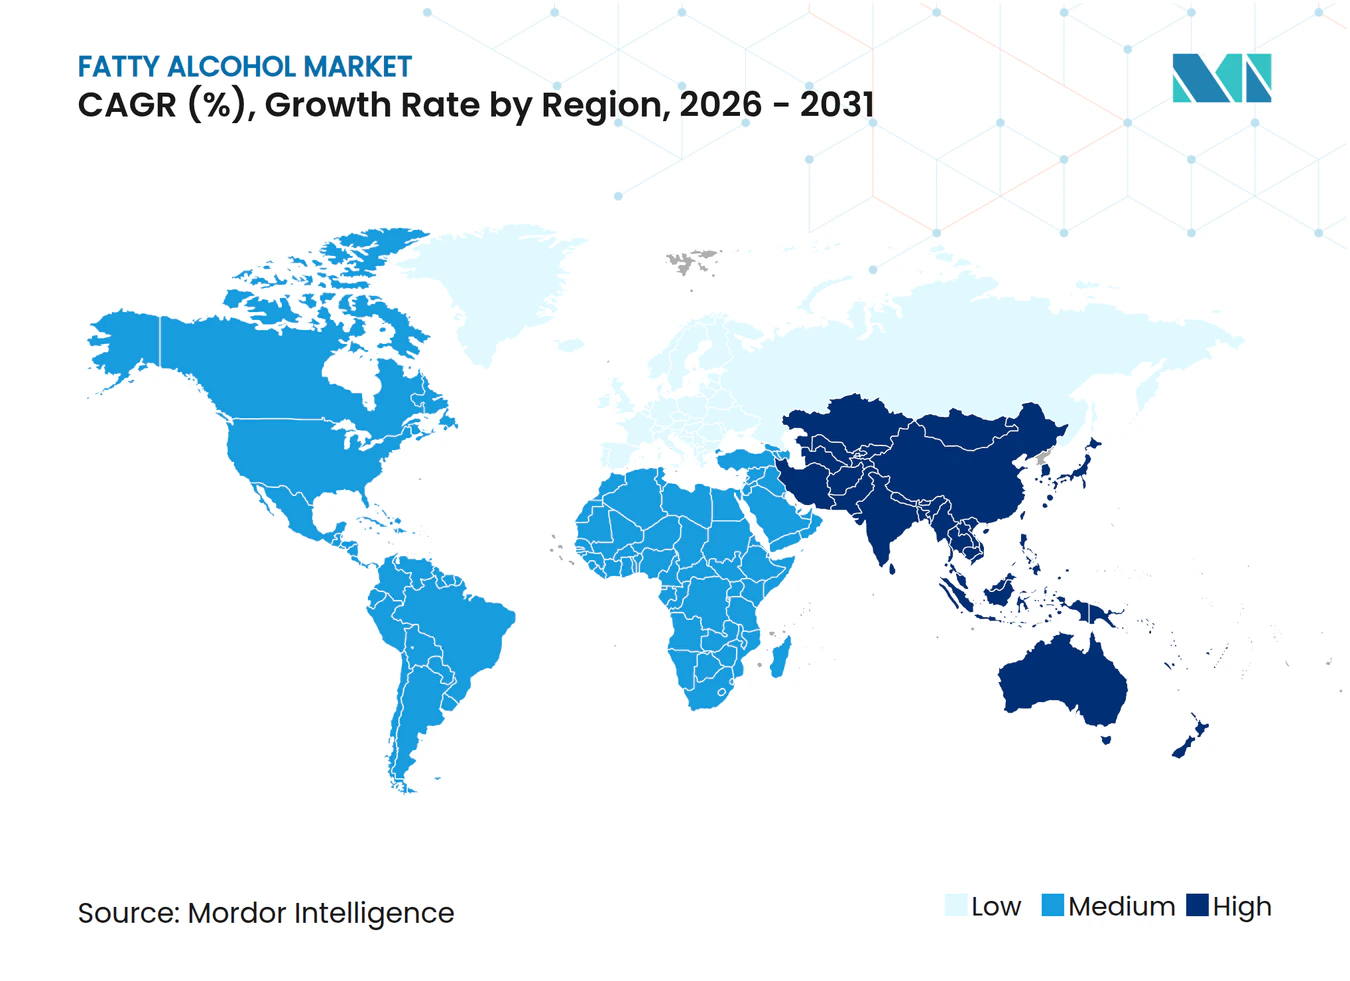
- 地域別では、アジア太平洋地域が2025年の脂肪族アルコール市場規模の44.28%を占め、2031年にかけて年平均成長率5.09%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 日用消費財セクターにおける界面活性剤需要の急増 | +1.8% | アジア太平洋地域を中核とするグローバル、中東・アフリカへの波及 | 中期(2~4年) |
| 硫酸塩フリーのパーソナルケア製品ラインへのシフト | +1.2% | 北米および欧州、アジア太平洋地域へ拡大 | 短期(2年以内) |
| 生分解性潤滑剤に関する規制上の推進力 | +0.7% | 北米および欧州の海洋セクター | 長期(4年以上) |
| 医薬品グレード需要の増加 | +0.4% | 北米および欧州、インドでの早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
日用消費財セクターにおける界面活性剤需要の急増
脂肪族アルコールエトキシレートを基盤とする非イオン界面活性剤は2024年の世界界面活性剤使用量の40%を占め、日用消費財大手は硬水性能を向上させるためにアニオン比率を削減しています[1]。Procter & Gambleの特許出願は、1本当たりの脂肪族アルコール配合量を最大20%増加させた硫酸塩フリーシャンプーを明らかにしています。アジア太平洋地域が震源地であり、可処分所得の上昇に牽引された都市部の洗剤消費量はすでに1人当たり8kgを超えています。バイオ界面活性剤のスケールアップの遅れにより、脂肪族アルコールエトキシレートは1トン当たり1,500米ドルを下回る水準に抑えられており、コスト優位性が強化されています。東南アジアの生産者は原料確保のためにパーム核搾油への後方統合を進めていますが、この戦略は2024年に発効したEU森林破壊規制へのエクスポージャーを高めるリスクをはらんでいます[2]。
硫酸塩フリーおよびマイルドなパーソナルケア処方へのシフト
硫酸塩フリーのパーソナルケア製品は2024年に従来品の2倍の速度で成長し、皮膚科学的懸念とソーシャルメディアによる拡散が後押ししました。このトレンドは、エモリエント性が評価されるC16~C18アルコールと、マイルドな洗浄基剤においてコ界面活性剤として機能するC12~C14アルコールの需要を押し上げています。EU化粧品規制は硫酸塩フリーの表示を義務付けていないものの、積極的な処方変更はブランドリスク管理の一環となっています。ClariantによるLucas Meyer Cosmeticsの8億1,000万米ドルでの買収は、「クリーンビューティー」訴求を可能にする特殊成分ポートフォリオに支払われるプレミアム評価額を示しています。カテゴリーを超えた採用はボディウォッシュやフェイシャルクレンザーにも広がり、予測期間中に脂肪族アルコールのアドレサブル市場をおよそ12~15%拡大させています。
生分解性潤滑剤に関する規制上の推進力
米国環境保護庁の2024年船舶一般許可は、スターンチューブ潤滑剤に対して28日以内に60%の生分解性を達成することを義務付けており、この仕様は鉱物油よりも脂肪族アルコールエステルの方が容易に満たすことができます。並行するEUエコラベル規則は生物由来炭素を50%以上とすることを要求しており、海洋および油圧システムを脂肪族アルコールエステルへと誘導しています。採用状況は一様ではなく、東南アジアおよび中東におけるコンプライアンス監視は依然として限定的であり、世界的な普及を抑制しています。産業用OEMは将来の保証を確保するためにエステル流体の事前認定を進めており、より厳格な規制義務化に先行して需要を引き出しています。
医薬品用途からの需要増加
脂肪族アルコールは徐放性錠剤における疎水性賦形剤として機能し、凍結乾燥中のタンパク質を安定化させますが、ICH Q3Eに基づく抽出物・溶出物のハードルにより、消費者セグメントと比較して採用は遅れています。セトステアリルアルコールは水酸基価および重金属に関する欧州薬局方基準に適合しており、経口固形製剤における幅広い使用を可能にしています。徐放性マトリックスにおけるグリセリルベヘネートに関するFDA GRAS通知895は規制上の明確性を示しており、革新者が脂質ベースのデリバリーシステムを活用する動機付けとなっています。医薬品グレードでは微量金属管理の厳格さから石油化学由来の供給が好まれる一方、天然原料はパーム油精製を通じた汚染リスクを抱えています。
抑制要因の影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ラウリン油およびエチレン原料価格の変動 | –1.1% | グローバル、アジア太平洋地域の天然アルコール生産者に深刻 | 短期(2年以内) |
| 東南アジアの天然アルコール設備における過剰能力 | –0.6% | マレーシア、インドネシア、タイ | 中期(2~4年) |
| CO₂由来アルカンの接触水素化分解における技術的課題 | –0.4% | グローバルな研究開発センター、欧州および中国での初期パイロット | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ラウリン油およびエチレン原料価格の変動
パーム核油価格は、エルニーニョがインドネシアおよびマレーシアの収量を圧迫した後、2025年3月に前年比75%急騰して1トン当たり2,063.59米ドルに達し、原料は天然アルコール生産コストの最大70%を占めています。米国のエタンは2024年を通じて1ガロン当たり0.20米ドルを下回る水準を維持し、米国のチーグラー法プラントと高いブレント価格にさらされた欧州のナフサクラッカーとのコスト格差を拡大させました。中国の石炭から合成ガスへの経路は、Zhejiang Jiahuaをラウリン油とエチレン双方の価格変動から保護しており、地域間のコスト非対称性を浮き彫りにしています。ヘッジ慣行が限定的であり、油脂化学企業の30%しかパーム核油価格を固定していないため、マージンは年間40%の変動にさらされています。
東南アジアの天然アルコール設備における過剰能力
インドネシアの油脂化学の銘板能力は年産2,300万トンを超える一方、地域需要の伸びは年率3%を下回っており、ラウリン油コストの上昇にもかかわらず2025年下半期にマージンを侵食する価格競争を引き起こしています。上流資産を持たない小規模な非統合プレーヤーが最も深刻な圧迫に直面しており、KLKが中国での設備を50万トン/年に拡張し、パーソナルケアの高マージングレードを目指したC16~C18特殊アルコールに注力する動きを促しています。EU森林破壊規制はRSPO認証原料に1トン当たり50~80米ドルのコンプライアンスコストを加算しますが、欧州のバイヤーは森林破壊審査から自由な石油化学アルコールを好む傾向があり、東南アジアの輸出をさらに圧迫しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
石油化学ルートが市場シェアを拡大天然原料は2025年の数量の76.91%を供給しましたが、石油化学ルートは米国の1ガロン当たり0.20米ドル未満のエタンと中国の石炭合成ガス経済性を背景に、2031年にかけて年平均成長率4.39%で脂肪族アルコール市場を上回るペースで成長すると予測されています。SasolはEUDR適用除外の合成グレードを明示的に販売しており、この価値提案は森林破壊審査を懸念する欧州の洗剤処方業者に響いています。天然原料生産者はRSPOおよび再生可能エネルギーの認証で対抗していますが、コモディティ界面活性剤セグメントでは価格が産地を凌駕しています。新興のバイオルートは第三の道を提供しており、BASFのCO₂からメタノールへのパイロットとYanchang Petroleumの年産15万トンのフィッシャー・トロプシュデモは、いずれもパーム油と化石エチレン双方から脂肪族アルコール生産を切り離すことを目指していますが、商業化はカーボンクレジット経済性にかかっています。
天然アルコールは界面活性剤用途における脂肪族アルコール市場シェアで優位を維持しています。数量を守るため、東南アジアのプレーヤーは特殊用途への投資を進めており、エモリエントグレードのセチルアルコールおよびステアリルアルコールはC12~C14洗剤グレードに対して30%のプレミアムを獲得しています。一方、石油化学生産者は効率向上を追求しており、米国ガルフコーストのサイトは安価なシェールエタン原料とガルフの物流を活用し、長い航路にもかかわらずマレーシアの輸出業者よりも低い着地コストでラテンアメリカに供給しています。


用途別:
プレミアム化がパーソナルケアを押し上げ界面活性剤は2025年の需要の56.88%を占め、洗剤および業務用洗浄の数量を支えていますが、パーソナルケア製品ラインは年平均成長率4.72%を記録し、脂肪族アルコール市場を上回る見込みです。硫酸塩フリーのシャンプーおよびコンディショナーは1単位当たり15~20%多くの脂肪族アルコールを使用し、小売価格で20~30%のプレミアムを獲得しており、ブランドオーナーが高い原料コストを吸収することを可能にしています。業務用ランドリーは濃縮液体への処方変更を進めており、同等の洗浄効果を低用量で達成するために脂肪族アルコールエトキシレートの投与量を8~10%増加させています。
潤滑剤およびグリースは脂肪族アルコール市場規模の小さなスライスを占めていますが、規制上の追い風を享受しています。米国環境保護庁およびEUの基準は海洋および油圧流体を脂肪族アルコールエステルへと誘導しており、高温自動車用オイルは依然として鉱物油の領域にとどまっています。プラスチック添加剤、医薬品賦形剤、食品乳化剤は合計で数量の10%未満を占めていますが、より高いマージンを提供しています。BaerlocherのグローバルなステアレートのPVC安定化需要を対象とした拡張と、医薬品グレードの脂肪族アルコールは厳格なバッチトレーサビリティおよび重金属制限により供給が逼迫しています。

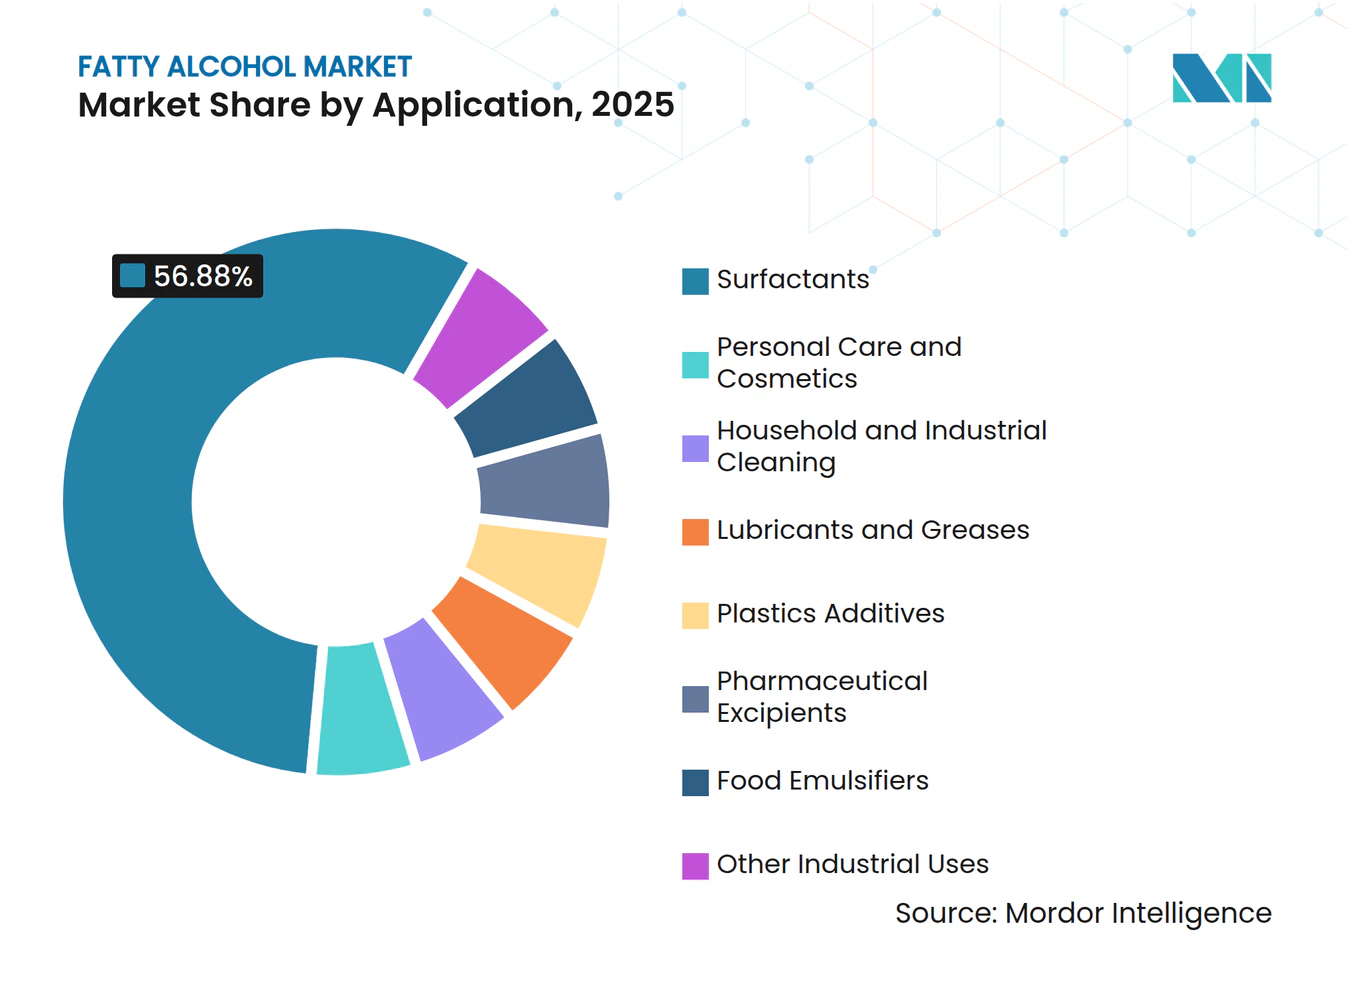
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域 脂肪族アルコール市場
アジア太平洋地域は2025年の数量の44.28%を占め、2031年までに5.09%のCAGRを達成すると予測されており、脂肪族アルコール市場の中心地となっている。中国は500万トン以上の年間オレオケミカル生産能力を有しており、浙江嘉化エネルギー化学の年20万トンの石炭合成ガスプラントは、東南アジアの天然アルコール供給業者とのコスト競争力を実現している。延長石油のフィッシャー・トロプシュパイロットプラントはさらに原料リスクを分散させ、中国の生産者をラウリン油およびエチレンの価格変動から保護する可能性がある。インドの需要成長は消費主導であり、Godrejは65カ国に輸出しているにもかかわらず、依然として医薬品グレードのアルコールを輸入しており、品質グレードの供給ギャップを示している。日本と韓国は技術輸出国であり続けており、Kao独自のアルコキシル化ラインがプレミアムパーソナルケア向けに機能している。膨大な生産能力にもかかわらず、ASEAN供給業者は中国および米国の合成原料が現地着値コストを下回ることで価格圧力に直面している。
北米 脂肪族アルコール市場
北米は2025年の世界全体の数量の約5分の1を占めた。平均日量280万バレルのシェール由来エタン生産量は、MMBtu当たり3米ドル未満の原料コストを支え、ガルフコーストのチーグラープラントのコスト優位性を確固たるものにしている。ShellのMonacaラッカー増設は米国東部のエタン需給を引き締めたが、同時にラテンアメリカへの輸出向け合成能力も追加した。EPA潤滑油規制および硫酸塩フリーのパーソナルケア採用がアジア太平洋地域を下回るペースながらも成長を支えている。
欧州 脂肪族アルコール市場
欧州は2025年に脂肪族アルコールの相当量の消費を占めた。洗剤消費は飽和状態にある一方、特殊用途の成長は豊富であり、BASFの2027年稼働予定のバイオメタノールアルコラート設備は、EUDRコンプライアンスが天然輸入品に対する参入障壁を高める高純度ニッチ市場を標的としている。Sasolの石油化学グレードは森林破壊規制を回避できるため、容易に買い手を見つけている。北欧の海運会社は、IFF–KemiraのフィンランドにおけるEUR 1億3,000万のバイオポリマー投資に支援され、船舶用潤滑油転換を主導している。
中東・アフリカおよび南米 脂肪族アルコール市場
南米および中東・アフリカでは脂肪族アルコールの需要が高まっている。ブラジルのバイオディーゼルブームは水素化向けグリセリン流を供給しているが、生産能力が要に追いつかず、脂肪族アルコール中間体の輸入を促している。サウジアラビアはアラムコからの有利なエタンを活用しており、SABICは余剰オレフィンをアジア輸出向け合成アルコールに転換している。サハラ以南のアフリカは規模が小さいものの、Sasolの地域的な事業展開によって供給されている。
規制環境
規制要件は、各地域における脂肪アルコールの調達、トレーサビリティ、および処方選択の形成に、ますます重要な役割を果たしている。欧州では、市場に投入される脂肪アルコールはECHAが管理するREACH規則(EC)No 1907/2006の義務に適合する必要があり、天然グレードと石油化学グレードの双方において、登録文書の維持と下流用途の文書化が重要となる。同時に、EU森林破壊防止規則(EUDR、規則(EU)2023/1115)により、パーム油やパーム核油に関連する原料に対するデューデリジェンスの要求が強化され、欧州の洗剤・パーソナルケア製剤メーカーを対象とするサプライヤーがEUDR適用除外として販売する合成グレードなど、森林破壊監査の負担が軽い代替品への調達転換が加速している。
EU域外においても、貿易政策やインセンティブ政策が着地コストや投資判断に影響を及ぼしている。インドは、主要な東南アジア原産国からの飽和脂肪アルコールカット(C10-C18)の輸入に対して相殺関税を維持しており、国内の界面活性剤およびパーソナルケアのバリューチェーンにおける調達判断に政策上の要素を加えている。米国では、2026年再生可能化学品法(S. 3632)が、ASTM D6866に基づき検証された非常に高いバイオベース含有率に関連する税額控除を提案しており、バイオベース脂肪アルコールの経路と誘導体に関するチェーン・オブ・カストディおよび分析による裏付けの必要性が一層強まっている。
バリューチェーン分析
脂肪アルコールのバリューチェーンは原料から始まり、その後2つの主要な生産経路に分岐する。天然(オレオケミカル)供給はパーム核油、ココナッツ油、牛脂を原料とし、加水分解、エステル交換、水素化を経て主要なカット(C12-C14洗剤用アルコールおよびC16-C18エモリエントグレードを含む)を生産する。合成供給は石油化学中間体(エチレン、パラフィン、または一部地域では合成ガス由来経路)を使用し、ジーグラー法またはオキソ法により、パーム関連のデューデリジェンスがコストや摩擦を生む用途において、トレーサビリティが重視される最終用途向けに位置付けられるアルコールを生産する。
中流の転換およびアップグレード工程には、精製、分留、界面活性剤化のためのエトキシ化または硫酸化、潤滑油ベースストック用のエステル化、および医薬品・パーソナルケアグレード向けのより厳格な仕様での処理が含まれる。JJ-Lurgi(Air Liquide)やJohnson Matthey(JM DAVY)などの技術・エンジニアリングパートナーは天然洗剤用アルコール向けのプロセスパッケージを提供しており、生産者はパーム核油の圧搾工程への後方統合を進めることで原料リスクを管理している。下流の流通は、東南アジアおよび北米から主要消費地(特に中国、インド、米国)への地域間貿易によって特徴づけられ、購買者は原料および物流の変動下で、価格と規制関連文書、持続可能性認証、供給の継続性とのバランスを取っている。
競合状況
市場集中度
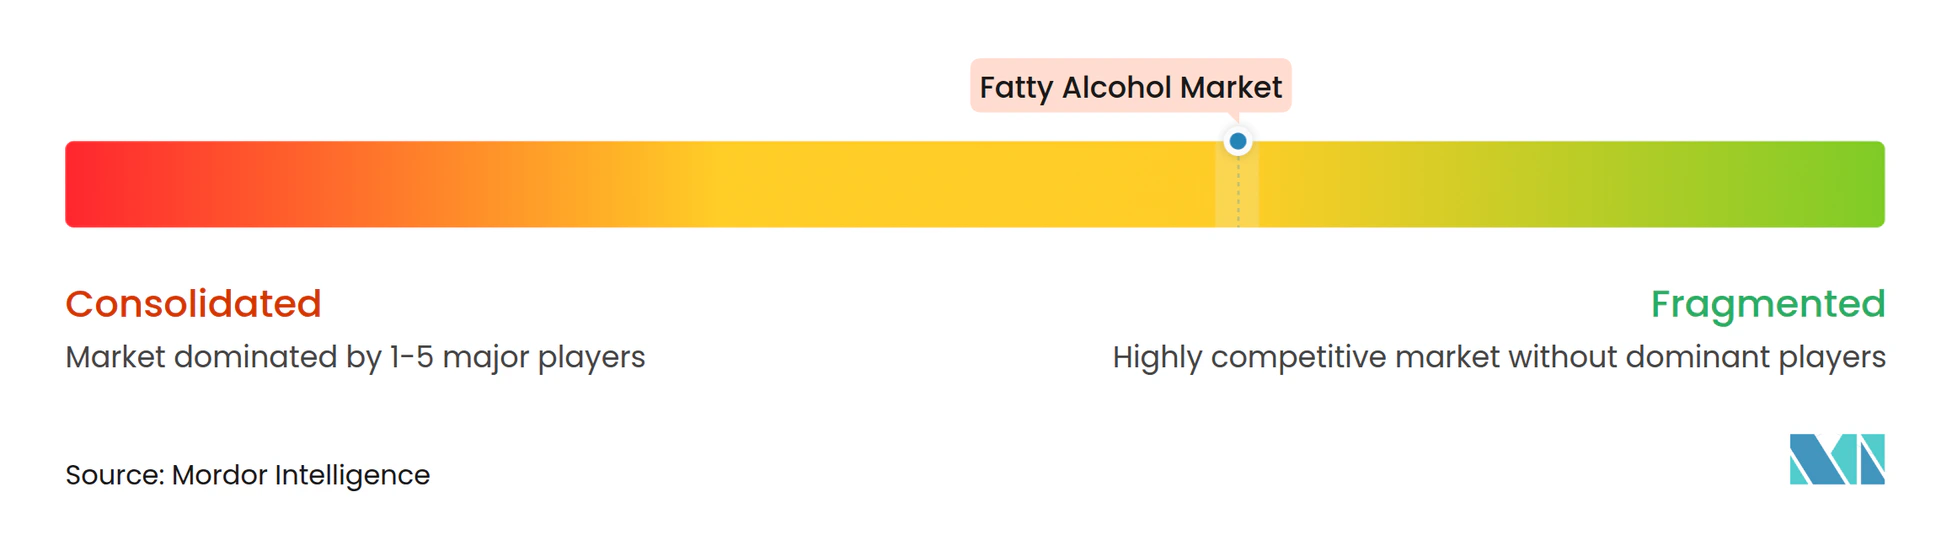
脂肪族アルコール市場は中程度に分散しており、多くの地域および国際的なプレーヤーが市場で事業を展開しています。KLKのような天然アルコール大手はパーム油原料を確保するための後方統合を強化しています。技術集約度は高まっています。BASFはヒマシ由来の2-オクチルアクリレートを商業化し、再生可能C8アルコールの準備が整っていることを示しましたが、インドおよびブラジルにおけるヒマシ栽培面積の制限が急速なスケールアップを妨げています。REACHの水生毒性更新は処方の余地を狭め、生産者をより高純度の誘導体へと誘導しています。
脂肪族アルコール産業のリーダー企業
-
KLK OLEO
-
Wilmar International Ltd.
-
Sasol
-
BASF
-
Musim Mas
- 注:主要企業の掲載順は順位を示すものではありません。
脂肪族アルコール市場 このレポートでカバーされる企業
- Arkema
- BASF
- Croda International Plc
- Emery Oleochemicals
- Godrej Industries Limited
- IOI Oleochemical
- Kao Chemicals Europe, S.L.U.
- KLK OLEO
- LG Chem
- Moeve
- Musim Mas
- Procter and Gamble
- PT Ecogreen Oleochemicals
- Sasol
- Shell
- VVF LLC
- Wilmar International Ltd.
- Zhejiang Jiahua Energy Chemical
市場機会と将来展望
パーソナルケアおよび界面活性剤中間体向けの、パーム代替かつ森林破壊監査負担の軽い脂肪アルコール供給において、新たな空白領域が生まれている。ブランドの処方見直しとEUのデューデリジェンス要件により、トレーサブルで非パーム由来の原料の価値が高まっている。製品イノベーションはこの潮流を反映しており、Sasol Chemicalsは2024年11月に、パーソナルケア用途向けの分離菜種油由来のパームフリー・バイオベースステアリルアルコールであるNACOL 18-98を発売した。同社はまた、EUDRのタイムラインがEU顧客向けのパーム由来製品ラインにどのように影響するかについても詳細を示している。これらの動きは合わせて、パーム・パーム核油原料の文書化に関連する顧客のコンプライアンス負担を軽減しつつ性能を維持できるサプライヤーにとっての機会を示している。
プロセスおよび生産能力のアップグレードもまた、コストおよびエネルギー効率の高い生産と、顧客に近い界面活性剤統合の余地を生み出している。2026年3月、JJ-LurgiはインドネシアのドゥマイにあるApical Group向けに、LP3技術を用いた1日400トンの脂肪アルコールプラントを稼働させ、水素化効率への生産者の注力を裏付けた。同月、BASF Hannong Chemicals Solutionsは韓国瑞山(ソサン)にて非イオン系界面活性剤拠点を開所した(2026年1月に試運転を開始)。これはアジアにおける脂肪アルコール系中間体を中心とした下流投資の継続を示している。別途、バイオベース高級アルコールについては、EUの支援を受けたスケールアップが進行している。2026年7月、Catalyxxは欧州初の商業用バイオベース高級アルコールプラントに対し、CBE JU RenewChemの2,000万ユーロの助成金を確保し、熱帯油や化石由来のオレフィンへの依存を減らす原料多様化の経路を支えている。
最近の産業開発事情 脂肪族アルコール市場
- 2026年7月:Catalyxxは、Circular Bio-based Europe Joint Undertaking(CBE JU)のRenewChemプロジェクトの下で2,000万ユーロの助成金を確保し、欧州初の商業用バイオベース高級アルコールプラントを建設する。本プロジェクトは、界面活性剤および関連処方に使用されるバイオベースアルコールのEU域内での供給選択肢を拡大するものである。また、特定用途において従来の脂肪アルコールバリューチェーンを補完または代替できるアルコールの新興代替経路エコシステムを強化する。
- 2026年5月:Sasol Chemicalsは脂肪アルコールに関するEUDRコンプライアンスガイダンスの更新版を発表し、EU森林破壊防止規則がパームおよびパーム核由来の製品ラインにどのように影響するかを概説し、規則の適用時期についても言及した。この更新は、欧州における森林破壊デューデリジェンスに対する顧客の監視強化と、サプライヤー側の文書化パッケージの必要性を反映している。また、森林破壊に敏感な最終市場において、EUDR適用除外としての位置付けやパームフリー代替品を軸とした差別化戦略を強化するものである。
- 2024年11月:Sasol Chemicalsは、パーソナルケア業界向けの分離菜種油由来のパームフリー・バイオベースステアリルアルコールであるNACOL 18-98を発売した。この発売により、処方担当者はパーム関連の調達制約への露出を減らしつつ、エモリエント重視用途での性能を維持できるドロップイン代替品を得られる。また、コンプライアンス重視市場でのアクセスを守る手段として、認証済みで地域由来の原料へのより広範なポートフォリオシフトを示唆している。
脂肪族アルコール市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、脂肪族アルコールの供給と消費をトン単位の製品量として測定したものであり、下流用途向けの脂肪族アルコールを製造するために使用される主要な天然ルートおよび石油化学ルートを対象としています。
対象外の範囲:洗剤、化粧品、潤滑剤などの下流完成品の価値は除外し、脂肪族アルコールの量のみを計上しています。
セグメンテーション概要
- 原料別
- 天然
- 石油化学
- 用途別
- 界面活性剤
- パーソナルケアおよび化粧品
- 家庭用および工業用洗浄
- 潤滑剤およびグリース
- プラスチック添加剤
- 医薬品賦形剤
- 食品乳化剤
- その他工業用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
出発点となるデータ層を構築するにあたり、元の発行者まで確認・追跡可能な公開情報を活用しました。主要な参照資料には、UN Comtrade貿易統計、化学原料に関連するUSGSおよび類似の国家鉱物・材料統計、石油化学の方向性シグナルに関する国際エネルギー機関のデータ、植物油および油糧種子の供給状況を説明するFAOデータなどが含まれます。
また、設備能力の変化、ボトルネック解消、および地域別供給パターンを把握するため、企業の年次報告書、投資家向けプレゼンテーション、サステナビリティ開示資料、および決算説明会のコメントも精査しました。特許データベースおよび信頼性の高い技術専門誌は、プロセスルート、収率の前提条件、および炭素鎖長別の典型的な製品スレートの妥当性確認に使用しました。ここに記載したデスクリサーチのソースは網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開文書も使用しています。
一次インタビューおよびサーベイ
一次調査は、各地域で実際に出荷・消費されている量を確認し、稼働率、天然ルートと石油化学ルートの間のミックスシフト、および供給がひっ迫した場合と緩和した場合の価格動向に関する前提条件を検証するために実施しました。生産者、流通業者、製剤メーカー、および調達チームなど、サプライチェーン全体の参加者と対話し、地域別の貿易フローとローカル需要ドライバーを照合できるよう、APAC、EMEA、およびアメリカ大陸にわたってカバレッジをバランスよく確保しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:18% | APAC:51% |
| 中位層:48% | 部門・ユニットリーダー:34% | EMEA:29% |
| 中小規模プレイヤー:18% | マネージャー:48% | アメリカ大陸:20% |
市場規模算定と予測
規模算定は、まずトップダウン構造を用いて構築し、生産および輸出入シグナルから地域別の供給、貿易、および見かけの消費量を再構成した後、インタビューで繰り返し指摘された在庫パターンについて調整を加えました。マクロ合計が安定した後、サンプリングした生産者の設備能力に稼働率を乗じた値や、主要アプリケーション分野への典型的な販売トン数に関するチャネルチェックなど、選択的なボトムアップ近似値を用いてクロスチェックを実施しました。
このモデルは、発表済みの設備増強・閉鎖計画、推定稼働率、植物油および石油化学中間体に連動した原料供給シグナル、地域別の輸入依存度、界面活性剤とその他工業用途の需要分割など、毎年更新可能な実務的インプットを使用しています。予測は、予想される設備立ち上がり、貿易の正常化、および最終用途需要の方向性を基軸としたシナリオ分析を用いて策定され、最終的な経路は一次回答者が最も可能性の高い操業・需要ケースとして説明した内容に整合させました。小規模国についてボトムアップの見解が不完全な場合は、貿易・消費プロキシに対して検証した地域別強度比率を用いてギャップを処理し、最終確定前に外れ値を確認しました。
データ検証と更新サイクル
各主要ステップは少なくとも1つの独立したシグナルと照合し、合計値が実際の市場動向から乖離しないようにするとともに、設備能力、貿易、または需要の変化では説明できない急激な変動がないかも確認しています。差異はフォローアップコールおよびインプット系列の再確認を通じて調査され、計算ミスや不整合な前提条件を排除するため、承認前に別のアナリストがモデルをレビューします。
データセットは年次サイクルで更新され、大規模なプラント停止、主要な新規設備の稼働開始、または貿易フローを変化させる政策措置などの重大なイベントが発生した場合には中間更新が実施されます。納品前に最終更新作業を完了し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの脂肪族アルコール市場規模と他の公表推計値との比較
脂肪族アルコールの公表市場規模がしばしば大きく乖離して見えるのは、調査によって必ずしも同じ対象を測定しているわけではなく、その違いが一見しただけでは明らかでない場合があるためです。最大の変動要因は、測定単位、下流製品が混入しているかどうか、および設備能力と稼働率を市場合計に変換する方法です。
主なギャップは、価値ベースの収益と量ベースの規模算定を混在させることから生じており、Mordor Intelligenceのモデルは市場をミリオントン単位で維持することで、価格や物価上昇の変動が需要成長と誤認されないようにしています。もう一つの要因はスコープの拡大であり、一部の推計では隣接する界面活性剤チェーンや完成製剤を暗黙のうちに追加している一方、実際の稼働率を確認せずに新規プラントに積極的な立ち上がり前提を適用しているものもあります。原料価格の変動が急速に価を動かす場合、特に貿易・設備能力シグナルに対してモデルが再確認されていない場合には、通貨タイミングと更新頻度も重要な要素となります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 430 ミリオン トン(2026年) | |
| グローバルコンサルタンシーA | 5.94 ビリオン 米ドル(2025年) | 米ドルによる価値ベースの規模算定は原料主導の価格変動に連動して変化する可能性があり、関連するオレオケミカルチェーンへとスコープが拡大する場合があるため、トン数定義の市場との比較に一貫性が欠けることがあります。 |
| 業界出版社B | 7.39 ビリオン 米ドル(2025年) | この推計は年間収益として提示されており、アプリケーション連動型製品ミックスおよびプラント稼働率に対して異なる算入ルールを適用している可能性があり、物理的な需要成長が緩やかであっても合計値が押し上げられることがあります。 |
表を見ると、乖離の大部分は物理的な量に関する真の見解の相違ではなく、単位の選択とスコープの取り扱いによって説明されます。モデルを設備能力、稼働率、よび貿易フローのチェックに結びつけることで、各ステップを説明し、市場環境の変化に応じてインプットを更新することができ、ユーザーが異なる公表数値を照合する際の助けとなります。
レポートで回答される主要な質問
脂肪族アルコール市場の現在の数量と予測成長率は?
市場は2026年に430万トンに達し、2031年には526万トンに達すると予測されており、年平均成長率4.09%を反映しています。
最も急速に拡大している用途セグメントはどれですか?
パーソナルケアは2031年にかけて年平均成長率4.72%でリードしており、硫酸塩フリーのシャンプーおよびコンディショナーが脂肪族アルコールの配合量を増加させています。
持続可能性への懸念にもかかわらず、石油化学由来の脂肪族アルコールがシェアを拡大している理由は何ですか?
米国の1ガロン当たり0.20米ドル未満のエタンと石炭合成ガス原料が生産コストを低下させ、欧州においてEUDR適用除外のポジショニングを可能にしています。
規制は潤滑剤需要をどのように形成していますか?
米国環境保護庁の船舶一般許可とEUエコラベル規則は高い生分解性を要求しており、海洋および油圧システムを脂肪族アルコールエステルへと誘導しています。
将来の需要に最も貢献する地域はどこですか?
中国とインドを中心とするアジア太平洋地域は、日用消費財およびパーソナルケア消費の増加を背景に、2031年にかけて年平均成長率5.09%を記録する見込みです。
供給を混乱させる可能性のある技術的進歩は何ですか?
BASFのCO₂からメタノールへのルートとYanchang Petroleumの石炭合成ガスフィッシャー・トロプシュユニットは、2027年以降に原料に依存しない合成設備をもたらす可能性があります。