
欧州ビルトイン冷蔵庫市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 7.36 十億米ドル |
| 市場規模 (2026) | 7.66 十億米ドル |
| 市場規模 (2031) | 9.39 十億米ドル |
| 成長率 (2026 - 2031) | 4.14 % |
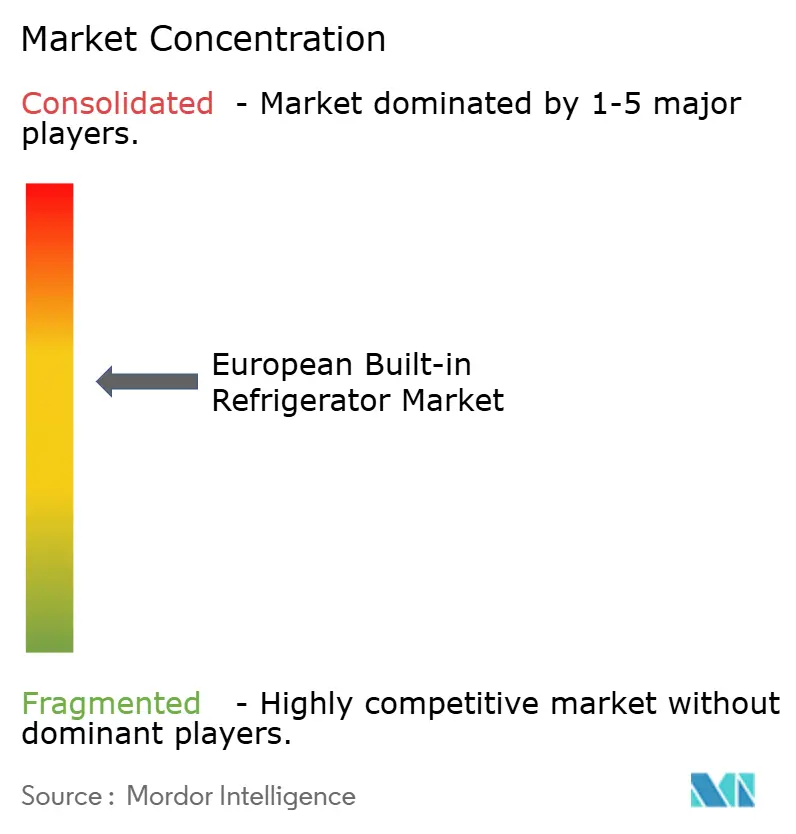
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州ビルトイン冷蔵庫市場分析
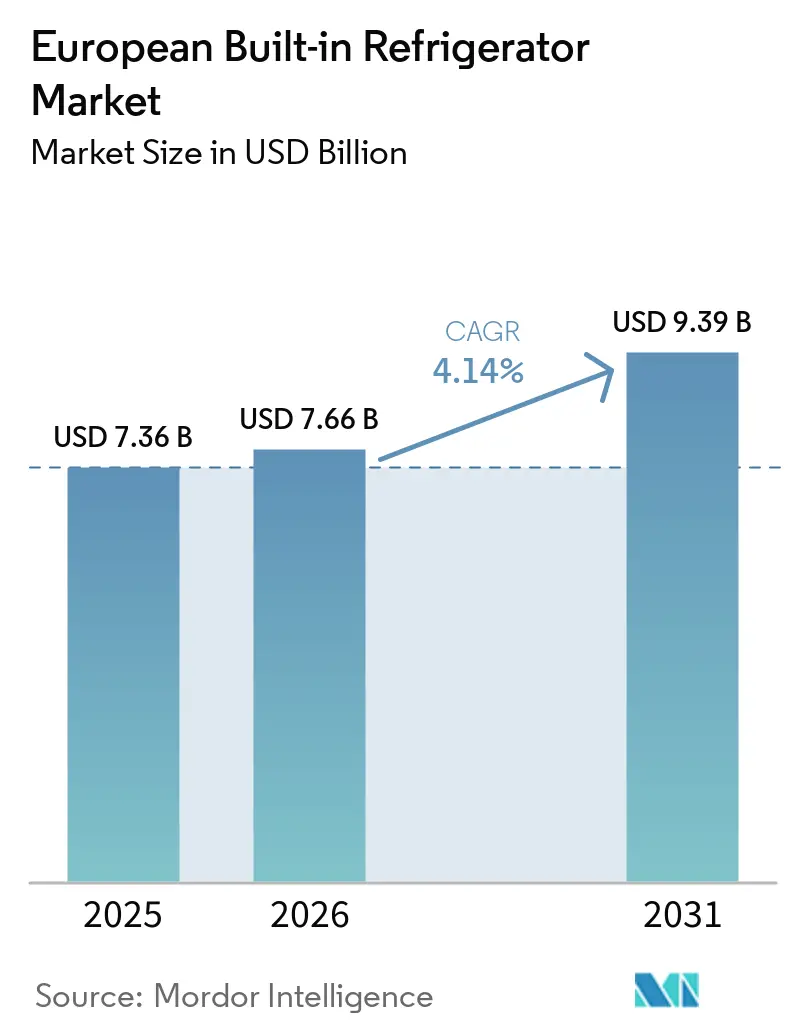
欧州ビルトイン冷蔵庫市場規模は、2025年の7.36 ビリオン 米ドルから2026年には7.66 ビリオン 米ドルへと成長し、2026年から2031年にかけて4.14%のCAGRで2031年までに9.39 ビリオン 米ドルに達すると予測されています。新築住宅の建設が鈍化する中でリノベーション支出が堅調を維持していること、またEU規制が旧型の低効率モデルの早期買い替えを促進していることから、需要は引き続き底堅く推移しています。市場参加者はまた、プレミアムかつ省スペースなキッチンへの消費者需要、主要経済圏における可処分所得の増加、および大型家電のeコマース普及の急速な拡大からも恩恵を受けています。一方で、銅価格が1メトリックトン当たり1万 米ドルを超え、アルミニウム価格も高止まりしていることから製造業者は原材料コストの上昇に直面しており、認定施工業者の不足が普及速度を制約しています。ホワイトプールの欧州部門がアルチェリクと合併し、サムスン電子とLGエレクトロニクスがスマートホームエコシステムを拡充し、ドイツブランドがエネルギー効率の高いイノベーションを通じて技術的卓越性の評判を守ろうとする中、競争環境は変化しつつあります。
主要レポートのポイント
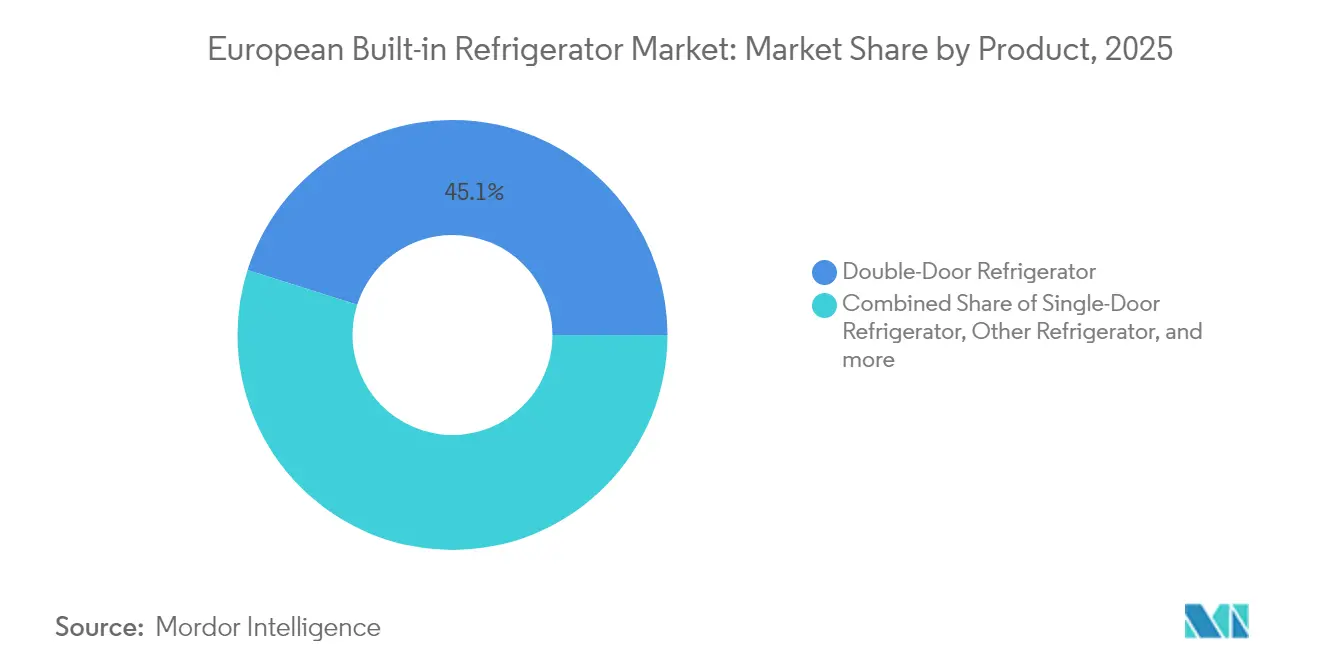
- 製品別では、両開き冷蔵庫が2025年に45.12%の収益シェアを占めてトップとなり、サイドバイサイド構成は2031年にかけて年平均成長率5.34%で拡大する見込みです。
- 容量別では、15立方フィート超のモデルが2025年の欧州ビルトイン冷蔵庫市場規模の67.10%を占め、2031年にかけて年平均成長率4.66%で拡大しています。
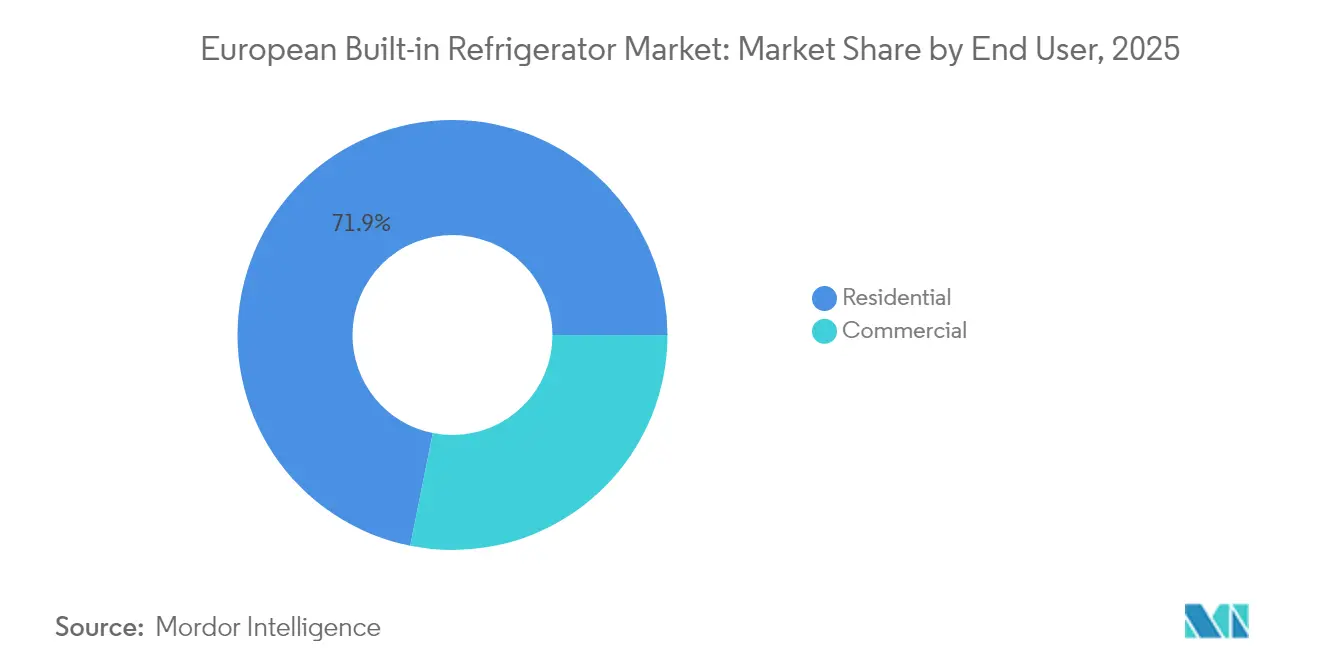
- エンドユーザー別では、住宅用途が2025年の欧州ビルトイン冷蔵庫市場シェアの71.85%を占め、商業用需要は2031年にかけて年平均成長率5.86%で成長する見込みです。
- 流通チャネル別では、B2C小売が2025年に75.70%の収益を占め、B2C内のオンライン小売は2031年にかけて年平均成長率6.28%を記録する見込みです。
- 地域別では、ドイツが2025年に17.30%のシェアを獲得し、北欧地域は2031年にかけて年平均成長率5.63%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市化による省スペースキッチンへの需要 | +0.8% | 西欧、北欧地域 | 中期(2〜4年) |
| プレミアム化と可処分所得の増加 | +0.6% | ドイツ、北欧、ベネルクス | 長期(4年以上) |
| 厳格なEUエネルギー効率規制による買い替え促進 | +0.9% | EU全域 | 短期(2年以内) |
| 大型家電のeコマースの急速な成長 | +0.7% | 英国、ドイツ、フランス | 中期(2〜4年) |
| パンデミック後のモジュラーキッチンリノベーションの急増 | +0.5% | 西欧 | 短期(2年以内) |
| 高級不動産開発業者によるスマートビルトインの組み込み | +0.3% | ドイツ、英国、フランス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市化による省スペースキッチンへの需要
欧州の主要都市では住居面積の縮小が続いており、住民の48%がすでにアパートに居住していることから、建築家や住宅所有者は床面積を節約できる組み込み型家電を選好するようになっています。世帯の16.8%が過密状態にあり、キャビネット内にシームレスに収まるフルハイトのビルトインモデルが魅力的となっています。2023年の新規住宅建設許可件数は19.8%減少しましたが、リノベーション活動は依然として活発であり、ビルトイン形式を好むキッチンのアップグレードへの支出が続いています。2024年初頭の月額住宅費用は平均765ユーロに上昇しており、使用可能スペースの最適化ニーズが高まっています。また、開発業者はプレミアム賃料を正当化するために組み込み型冷蔵庫を仕様に組み込むケースが増えています [1]。
プレミアム化と可処分所得の増加
消費者信頼感の安定化により、デザイン、接続性、食品保存機能に対して追加費用を支払う意欲が高まっています。2024年の食料品販売はインフレを上回る伸びを示しており、大型家電への裁量的支出余力があることを示しています。Mieleなどのブランドは、内部カメラと高度な鮮度管理システムを備えたMasterCoolユニットで富裕層の購買者をターゲットにしており、調査によると北欧の消費者はエネルギー効率と製品の耐久性を主要な購入基準として評価しています。スマート家電サブセグメントは拡大しており、ベネルクスおよび北欧諸国の消費者は、より広いスマートホームエコシステムと統合された接続モデルへの買い替えを積極的に行っていることが地域調査で確認されています。
厳格なEUエネルギー効率規制による買い替え促進
持続可能な製品のためのエコデザイン規制は、メーカーに対してより長持ちし、修理可能で、より効率的な冷蔵庫の提供を義務付けており、新たなラベリング規則により小売業者は広告にエネルギークラス評価を表示することが求められています。フッ素系温室効果ガス規制は2050年までのHFC冷媒の段階的廃止を定めており、天然代替品への設計変更を促進し、買い替えサイクルを前倒しにしています。2025年1月に5,000人を対象に実施した消費者調査では、回答者の80%がエネルギー料金を懸念しており、Aクラスモデルへの需要が高まっています。また、EPRELデータベースにより販売時点での効率データの検索が可能となっています。これらの措置は総じて、欧州ビルトイン冷蔵庫市場の近期成長見通しを押し上げています。
大型家電のeコマースの急速な成長
2024年にはEUのインターネットユーザーの77%がオンラインで商品を購入しており、家具およびホームアクセサリーはすでに購入の19%を占めています。ドイツの電気製品サイトのコンバージョン率は2.4%、平均注文金額は212米ドルであり、高額デジタル取引に対する消費者の安心感が示されています。当日・翌日配送への期待から小売業者はロジスティクスの高度化を迫られており、メーカーはホワイトグローブ施工業者と提携して複雑さを軽減しています。オンライン普及の拡大により地方都市へのリーチが広がり、プレミアムビルトインモデルの認知度を高めるオムニチャネルプロモーションが活性化しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自立型モデルに対する高い価格プレミアム | -0.4% | 東欧、南欧 | 中期(2〜4年) |
| 原材料および物流コストの変動 | -0.6% | EU全域 | 短期(2年以内) |
| 認定施工業者およびサービス技術者の不足 | -0.5% | EU全域、特に北欧およびベネルクス | 中期(2〜4年) |
| マイクロアパートにおけるキャビネット奥行きの制約 | -0.3% | 西欧の都市部、北欧の都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自立型モデルに対する高い価格プレミアム
ビルトイン冷蔵庫は同等の自立型ユニットと比べて30〜70%高価であり、東欧および南欧の価格に敏感な購買者の購入意欲を削いでいます。英国の35,000人を対象とした調査では、購買者の4分の1が最低価格を最優先事項としており、賃借人の住宅費比率が40%を超えてプレミアム家電への予算を圧迫しています。施工費用やキャビネット改修費用がさらなる負担となり、富裕層地域以外での普及を遅らせています [2]。
原材料および物流コストの変動
銅、アルミニウム、鉄鋼の価格変動により部品表コストが最大4.2%上昇する一方、海上輸送の混乱により予備在庫の確保が必要となり、運転資本ニーズが増大しています。欧州投資銀行の調査では、企業の37%が原材料の調達に支障をきたし、34%が物流の遅延に悩まされていることが明らかになっています。エネルギー価格は米国の2〜3倍の水準にとどまっており、利益率を圧迫し、メーカーは価格引き上げか生産拠点の移転かの選択を迫られています [3]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
サイドバイサイドの加速の中での両開きの優位性両開きモデルは、収納容量と使い慣れた使い勝手のバランスが取れているため、2025年の収益の45.12%を占めました。このセグメントは、標準的な高さとヒンジ位置に対応した広範なキャビネット設計の恩恵を受けています。一方、サイドバイサイドユニットは現時点では小さなベースを持つものの、広い間取りを持つ消費者が冷蔵室と冷凍室への素早いアクセスを求めるため、2031年にかけて年平均成長率5.34%で成長する見込みです。サイドバイサイドモデルの欧州ビルトイン冷蔵庫市場規模は、ドイツおよび北欧での採用拡大を背景に大幅に拡大する軌道にあります。
プレミアムブランドはWi-Fi接続、AI駆動のエネルギーモード、内部カメラを通じて差別化を図っています。Samsungの2024年EuroCucinaラインナップには、SmartThings最適化機能を備えたBRB6500Dが含まれており、MieleのMasterCoolシリーズはMiele@Homeアプリによるリモートモニタリングを可能にしています。これらの革新はプレミアムポジショニングを強化し、より高い価格帯を正当化することで、欧州ビルトイン冷蔵庫市場内の勢いを持続させています。

容量別:
大型フォーマットユニットが市場拡大を牽引15立方フィート超の冷蔵庫は2025年の販売の67.10%を占め、家庭がまとめ買いをし自炊の頻度が高まっていることから、最速の年平均成長率4.66%を達成する見込みです。大容量はキッチンを拡張するリノベーションプロジェクトと合致しており、WhirlpoolのSlimTech断熱材は既存のフットプリント内で使用可能な容積を増やし、スペースに制約のある都市居住者にアピールしています。そのため、大型フォーマットユニットの欧州ビルトイン冷蔵庫市場規模は、アパートの面積縮小にもかかわらず小型カテゴリーを上回るペースで成長するでしょう。
15立方フィート未満のモデルはワンルームマンションやパントリーのサブスペースでニッチな需要を維持していますが、消費者が多機能収納を求めるにつれて逆風に直面しています。都市開発業者は、通路の確保を維持しながら立方容積を最大化するフルハイトのコラムを組み込もうとしています。メーカーは壁の厚みを薄くし、可変冷却ゾーンを採用することで両グループを取り込み、欧州ビルトイン冷蔵庫市場内の製品の汎用性を高めています。
エンドユーザー別:
商業用の勢いを伴う住宅用の優位性住宅用購買者は2025年に71.85%のシェアを占め、建設全体の低迷にもかかわらずリノベーションプロジェクトが0.9%の微減にとどまったこと、および物件価値向上のためにキッチンをアップグレードするオーナーによって支えられています。エネルギー効率の高いビルトインは光熱費を削減し、EUの厳格化する基準を満たすことで、買い替えインセンティブを強化しています。欧州ビルトイン冷蔵庫市場シェアは依然として住宅用が大半を占めていますが、ホスピタリティの回復に伴い緩やかな侵食の兆しが見られます。
商業用需要は、ホテル、レストラン、コワーキングオフィスがエネルギー支出の管理とESG目標の達成のためにスマートで耐久性の高い冷蔵設備に投資することから、年平均成長率5.86%で成長する見込みです。接続型ユニットにより、オペレーターはリモートで温度を監視し、予知保全をスケジュールすることができ、食品廃棄とダウンタイムを削減できます。クイックサービス業態やプレミアムコーヒーチェーンの成長が追加的な需要をもたらし、欧州ビルトイン冷蔵庫市場全体の規模の経済を改善しています。
流通チャネル別:
オンラインの加速の中での小売のリーダーシップB2C小売は2025年の販売の75.70%を占め、マルチブランドストアや専売ショールームが高関与購買に対して実体験を提供しています。クリック&コレクトやライブビデオ相談などのオムニチャネルサービスが店舗のフットプリントを超えたリーチを拡大し、欧州ビルトイン冷蔵庫市場の強みを支えています。
オンライン小売は年平均成長率6.28%で最も急速に成長するチャネルであり、消費者が配送・施工に関する懸念を克服しつつあります。専門プラットフォームは廃棄処分、自宅設置、ファイナンスをバンドルで提供し、導入障壁を下げています。メーカーもダイレクト・トゥ・コンシューマーのウェブショップを活用して完全な仕様、コンフィギュレーター、エネルギーコスト計算機を表示し、情報に基づいた意思決定を促進することで、欧州ビルトイン冷蔵庫業界のデジタル対応販売へのシフトを強化しています。
地域分析
ドイツおよび西ヨーロッパのビルトイン冷蔵庫市場
ドイツは2025年の収益の17.30%を占めてトップとなった。これは、大規模な住宅ストック、国内エンジニアリングへの強いブランドロイヤルティ、そしてプレミアムキッチンシステムへの高い支払い意欲によるものである。エネルギーへの高い意識も早期買い替えを促進し、ヨーロッパのビルトイン冷蔵庫市場を同国において活性化させている。フランス、イタリア、スペインがこれに続き、活発なリノベーション活動と、シームレスなキャビネット統合を好むスタイル志向の消費者を背景に市場を牽引している。イギリスは、都市部のアパートがコンパクトながらも高級感のあるソリューションを必要としていることから、より広範な経済的不確実性の中でも相当規模の需要を維持している。
北欧およびベネルクスのビルトイン冷蔵庫市場
北欧地域は2031年にかけて最も速い5.63%のCAGRを記録する見込みであり、高い可処分所得、スマートホームの早期導入、そしてAクラス機器を評価するサステナビティ志向の価値観がその原動力となっている。スウェーデンとデンマークの小売業者は、使用パターンに基づいて冷却を調整するコネクテッド冷蔵庫の強い需要を報告しており、テクノロジーが文化的嗜好といかに合致しているかを示している。ベネルクス市場も同様に、高い都市化率とeコマースの普及率を享受しており、オンラインストアを通じたプレミアムビルトイン製品の急速な普及を可能にしている。
東ヨーロッパのビルトイン冷蔵庫市場
東ヨーロッパは絶対的な販売量では小規模にとどまるが、賃金上昇がプレミアム化を段階的に促進するにつれて着実に成長している。ルーマニアとハンガリーは、2014年から2024年にかけてそれぞれ43ポイントおよび37ポイントのeコマース成長を示しており、輸入ブランドへのアクセスが拡大している。建設動向は分岐しており、オーストリアとフィンランドでは建築許可件数が急減した一方、ギリシャとアイルランドでは増加したが、リノベーションはビルトイン製品へのアップグレードの手段として引き続き有効である。ヨーロッパ全体では、2010年降の住宅価格が48%上昇したことで購入可能性が課題となっており、住宅所有者は転居よりも既存キッチンのリノベーションを選択する傾向にある。これが多様な地域にわたってヨーロッパのビルトイン冷蔵庫市場を支え続けている。
規制環境
冷蔵機器に関するEUのエコデザインおよびエネルギーラベリングの枠組みは、規則(EU) 2019/2019(エコデザイン要件)および委任規則(EU) 2019/2016(エネルギーラベリング)に基づいている。エネルギーラベルは販売時点および関連する広告形式において表示されなければならず、これがEPREL連動の比較可能性を支え、効率クラスの視認性を小売業者やブランドにとって重要な販売上の制約としている。
主要な効率指標に加えて、規制体系はオフモード、スタンバイ、ネットワークスタンバイ時の二次エネルギー消費についても、規則(EU) 2023/826を通じて対応しており、これは最大電力制限を設定し、0.50Wのオフモード要件が適用開始2年後には0.30Wに厳格化される。欧州委員会は、委任規則(EU) 2019/2016を技術的進歩の観点から2025年12月25日までに見直すことが義務付けられており、委員会規則(EU) 2025/2262(2025年11月公表)はスタンバイ枠組みに関連する要素を改正し、ネットワーク機能を使用する接続型ビルトインモデルに対するコンプライアンス業務を継続的に発生させている。
バリューチェーン分析
欧州のビルトイン冷蔵庫のバリューチェーンは、上流の金属・プラスチック(銅とアルミニウムのコスト変動リスクを伴う)、コンプレッサー、電子制御・接続モジュール、断熱システム、冷媒から始まり、EUおよび近隣地域の組立工場を経て、キッチンOEM、家電ブランド、専門ディストリビューターへと至る。フィッテッドキッチンへの統合により、中流のエコシステムはフリースタンディング冷蔵よりも相互依存性が高くなる。これは、キャビネット規格、ヒンジ・ドアシステム、設置要件が、家電メーカー、キッチンスタジオ、住宅リノベーション業者間で整合する必要があるためである。
下流では、B2C小売が依然として最大の市場経路であるが、ビルトインユニットはキッチンショールーム、モジュラーキッチン施工業者、配送・設置サービスの一括提供による仕様指定に大きく依存している。これにより、認定技術者の確保能力が展開速度における継続的な制約要因となっている。再編は製造・販売網も再構築しており、2024年4月のWhirlpoolの欧州事業とArcelikの合併によるBeko Europe B.V.の設立が、その典型例であり、これによって調達、生産拠点、アフターサービス組織がより大規模な地域プラットフォームの下に統合された。
競争環境
市場は中程度に集中しています。BSH Hausgeräteは、信頼性とエネルギーリーダーシップを強調するBosch、Siemens、Gaggenau、Neffなどのブランドでリードしています。WhirlpoolのヨーロッパビジネスのArçelikへの売却により、2024年4月に合算収益55億ユーロを持つBeko Europe B.V.が誕生し、競争の序列を塗り替えました。この統合は、利益率の安定と地域集中への戦略的転換を示しています。
Samsungはビルトインモデルに9インチスクリーンと音声コントロールを組み込むことでAI Homeプラットフォームを拡大し、LGはThinQエコシステムにオランダのAthomのスマートホームソフトウェアを追加して相互運用性を拡大しています。これらの動きは、複数の家電とサービスにまたがる独自エコシステムに消費者を取り込む競争を反映しています。Miele、Liebherr、その他のドイツのプレミアムブランドは、優れた製造品質と地域のアフターサービスネットワークを通じてシェアを守り、EUの耐久性規則への準拠を強調するために製品の長寿命性を訴求しています。
中国メーカーが成長する欧州販売子会社に支えられ、低コストで機能豊富な代替品を引っ提げて参入するにつれ、価格競争が激化しています。フッ素系温室効果ガス規制およびエコデザイン基準への準拠は参入障壁を高め、強固な研究開発予算と認定サービスチームを持つ既存企業に有利に働いています。複雑なユニットの設置・保守が可能なパートナーの重要性が増しており、家電メーカーは技術者プールを拡大し欧州ビルトイン冷蔵庫市場の将来的な需要を支えるための研修プログラムを開始しています。
欧州ビルトイン冷蔵庫業界リーダー
-
BSH Hausgeräte(Bosch、Siemens、Neff、Gaggenau)
-
Electrolux AB(AEGを含む)
-
Whirlpool Corp.
-
Haier Europe(Candy、Hoover)
-
Samsung Electronics
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパのビルトイン冷蔵庫市場 このレポートでカバーされる企業
- BSH Hausgeräte (Bosch / Siemens / Gaggenau / Neff)
- Whirlpool Corp.
- Electrolux AB (AEG, Zanussi)
- Haier Europe (Candy, Hoover)
- Samsung Electronics
- LG Electronics
- Liebherr-Hausgeräte
- Miele & Cie. KG
- Beko (Arçelik)
- Sub-Zero Group
- Smeg S.p.A.
- Indesit
- Hisense Europe (Gorenje)
- Sharp Corporation
- Vestel Beyaz E?ya
- Fisher & Paykel
- CDA Group
- Fulgor Milano
- Amica SA
- Hitachi Global Life Solutions
市場機会と将来展望
コンプライアンス主導の買い替えサイクルと高級キッチンリノベーションは、製品ロードマップをより高い効率性と、販売時点での明確なエネルギー性能表示へと押し進めている。これはAクラス重視の製品構成や、ユーザーがエネルギー使用を管理できる接続機能への需要を支えている。欧州委員会は、エネルギー効率の高い家電への注目を維持しており(2025年2月のコミュニケーションでの重点化を含む)、委任規則(EU) 2019/2016の2025年12月25日までの義務的見直しサイクルにより、メーカーは最も競争力のあるラベルクラスを中心に、反復的な再設計と製品ポートフォリオの絞り込みを続けている。
主要メーカーの最近の動きも、増分機会がどこに集中しているかを示しており、特にビルトインセグメントの技術革新、接続性の相互運用性、製造最適化においてその傾向が見られる。BSHは2025年の売上高が150億ユーロ(2026年3月発表)であったと報告し、ビルトイン家電セグメントの売上は4%増加、研究開発費は8.47億ユーロに達した。これは統合フォーマットとスマート機能におけるさらなる差別化を支えている。2026年4月、Electrolux Groupは、今後3年間で約11億スウェーデンクローナの資本支出を伴う、Midea社との冷蔵製造・販売パートナーシップを発表した。これは、欧州全体のビルトイン冷蔵購入者にとって選択肢と価格性能比の拡大につながる、活発な生産能力拡大とポートフォリオ再構築の動きを示している。
最近の産業開発事情 ヨーロッパのビルトイン冷蔵庫市場
- 2026年4月:BSHは、ECOVACSと共同開発したビルトイン型掃除・モップロボットの商用提供を発表した。このロボットはキッチンキャビネットの背後に統合されるよう設計されている。この発表は、BSHの広範なビルトインキッチン統合提案を強化し、プレミアムリノベーション主導のチャネルにおける一括購入とエコシステム帯同に影響を与える可能性がある。
- 2026年4月:Electrolux Groupは、今後3年間で約11億スウェーデンクローナの資本支出を伴う、Midea社との冷蔵製造・販売パートナーシップを発表した。この協業は、欧州全体での製造能力と製品リーチを拡大し、ビルトイン冷蔵における積極的なポートフォリオ再構築の姿勢を示している。
- 2024年4月:Whirlpoolの欧州事業とArcelikの合併によるBeko Europe B.V.の設立が完了し、調達、生産拠点、アフターサービス組織がより大規模な地域プラットフォームの下に統合された。この統合は地域の供給網と流通戦略を再構築し、欧州全体でビルトイン家電向けのより統合された流通とアフターサービス体制を可能にした。
ヨーロッパのビルトイン冷蔵庫市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場は欧州全域で販売されるビルトイン冷蔵庫を対象とし、小売チャネルおよび直販チャネルを通じたエンドユーザーへの販売時点における金額ベースで測定されます。対象範囲には、キッチンキャビネット内に置するよう設計されたフル統合型およびセミ統合型フォーマットが含まれます。
調査対象外:フリースタンディング型冷蔵庫、ミニバーユニット、業務用冷蔵室、単独販売の独立型冷凍庫、ならびにアフターマーケット向けスペアパーツおよびサービス労務費は対象外となります。
セグメンテーション概要
- 製品別
- 片開き冷蔵庫
- 両開き冷蔵庫
- トップフリーザー
- ボトムフリーザー
- サイドバイサイドドア冷蔵庫
- フレンチドア冷蔵庫
- その他の冷蔵庫
- 容量別
- 15立方フィート未満
- 15立方フィート以上
- エンドユーザー別
- 住宅用
- 商業用
- 流通チャネル別
- B2C/小売
- マルチブランドストア
- 専売ブランドアウトレット
- オンライン
- その他の流通チャネル
- B2B/メーカー直販
- B2C/小売
- 地域別
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場境界を明確に設定し、業界関係者へのヒアリングを行う前に需要側のシグナルを確立するために活用されました。Eurostat(家計指標および貿易統計)、欧州委員会および各国エネルギー機関(エコデザインおよびエネルギーラベルに関するガイダンス)、APPLiA(家庭用電気機器業界刊行物)、ならびに建設・リノベーション指標に関する各国統計局など、公的・公式情報源を活用しました。また、家電製品の流通および製品カテゴリーの定義を明確にするため、税関・貿易統計も参照しました。
供給側については、企業の年次報告書、投資家向けプレゼンテーション、製品カタログ、および小売業者のリストを精査し、設置フーマットの構成、機能のプレミアム化、および各国における標準的な価格帯を把握しました。有料サブスクリプションは、ニュース報道に基づく企業財務スクリーニング、特許調査、および製品更新サイクルの確認を効率化する目的でのみ使用しました。ここで挙げたソースはあくまで例示であり、収集、相互確認、および明確化のために他の多くの公開情報も活用しています。
一次インタビューおよびサーベイ
欧州全域のメーカー、ディストリビューター、小売業者、キッチン施工業者、ならびにCXO、機能・部門リーダー、マネージャーを対象に、専門家インタビューおよびサーベイを実施しています。回答者は、二次データでは統合型ユニットと冷蔵庫カテゴリー全体を分離できない場合に、ビルトイン需要、価格設定、買い替えタイミング、およびチャネル状況の明確化に貢献しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:15% |
| 中位層:47% | 機能・部門リーダー:31% |
| 中小規模プレイヤー:25% | マネージャー:54% |
市場規模算定と予測
規模算定は、各国の世帯数、住宅の流通・リノベーション指標を用いて冷蔵庫需要を国別に再構築し、地域の住宅ストックに適したビルトインキッチン採用率でフィルタリングするトップダウン方式から始まります。結果の現実性を担保するため、チャネルチェックによって裏付けられたサンプル平均販売価格に販売台数を乗じたボトムアップ検証を選択的に実施し、専門店および大型家電小売業者からのチャネル情報で補完しました。
モデルに大きく影響するインプットとしては、統合型ユニットの買い替えサイクル、エネルギーラベルおよびエコデザインによるアップグレード需要の牽引、新規キッチンにおけるビルトイン冷蔵庫の採用率、オンラインとオフラインのチャネルミックス、ならびにフル統合型とセミ統合型フォーマット間の価格差が挙げられます。公開情報が乏しい国については、類似のキッチン普及率および所得水準を持つ比較対象国のプロキシを用いてギャップを補完し、インタビューのフィードバックを踏まえて調整しました。
予測にあたっては、需要がリノベーションの信頼感や住宅活動と連動しており急速に変化し得ることから、シナリオ分析を採用しました。価格推移とミックスに関する前提はインタビューのコンセンサスを用いて複数シナリオでストレステストを実施し、明確な規制上または マクロ経済上のトリガーが確認されない限り、非現実的な段階的変化を避けるよう年次値を平滑化しました。
データ検証と更新サイクル
アウトプットは、需要指標、供給側シグナル、および価格ベンチマークという3つのレイヤーにわたるトライアンギュレーションによって検証されました。世帯当たりの推計台数や推計価格がチャネルスキャンおよび製品ラインナップの示す範囲を逸脱する場合など、外れ値を検出するために国レベルの分散チェックを実施しています。最終承認前に、ロジック、換算、および前提の一貫性を確保するため、複数のアナリストによるレビューを行っています。
レポートは年次で更新され、大規模な規制変更、価格設定に影響する急激な原材料コストの変動、またはリノベーション活動の明確な変化など、重要なイベンが発生した場合には中間更新を実施します。納品直前には最終検証を行い、公表内容が最新の確認済み情報を反映していることを確認します。
Mordor Intelligenceの欧州ビルトイン冷蔵庫市場規模と他の公表推計値との比較
欧州のビルトイン冷蔵庫について異なる市場規模が見られることは一般的です。これは、調査機関によって対象製品の範囲、チャネル、およびエンドユーザーの用途が必ずしも統一されていないためです。また、価格の取り扱い方法(例:定価と実際の店頭価格の違い)、VATの取り扱いの一貫性、リノベーション需要の冷え込みや加速に応じた前提の更新速度の違いも、差異の要因となっています。
Mordor Intelligenceは、国レベルのビルトイン普及率の追跡、チャネル加重平均販売価格の確認、および専門家のフィードバックを踏まえた買い替え率前提の更新を通じて、フリースタンディング型プレミアム冷蔵庫や広義のキッチンパッケージ定義を混在させることなく、キャビネット統合型冷蔵庫の収益に合致した市場合計値を維持しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 7.36 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 6.80 ビリオン 米ドル(2025年) | 専門キッチンスタジオを通じて販売されるフル統合型モデルに偏った狭義の定義を採用しており、成熟市場における保守的なユニット買い替えタイミングを適用する傾向があります。 |
| 業界専門誌B | 8.20 ビリオン 米ドル(2025年) | プレミアム層においてビルトイン型とビルトインに近いフリースタンディング型フォーマットを混在させることが多く、各国にわたる一貫したチャネル加重なしに定価平均に依存する傾向があります。 |
この比較は、製品範囲と価格構築という2つの繰り返し発生するギャップ要因を示しています。ビルトインをプレミアムフリースタンディングから明確に分離し、価格設定を定価平均ではなくチャネルミックスの実態に基づいて算定することで、市場合計値は明確なインプットに遡って確認・再検証しやすくなります。
レポートで回答される主要な質問
欧州ビルトイン冷蔵庫市場の現在の価値はいくらですか?
市場は2026年に76億6,000万米ドルであり、2031年までに93億9,000万米ドルに達する見込みです。
最大のシェアを持つ製品タイプはどれですか?
両開きビルトイン冷蔵庫が2025年時点で45.12%の収益シェアでトップです。
オンライン販売はどのくらいの速さで成長していますか?
ビルトイン冷蔵庫のオンライン小売は2031年にかけて年平均成長率6.28%で拡大しており、他のどのチャネルよりも速い成長率です。
エネルギー規制がこの市場にとって重要な理由は何ですか?
EUのエコデザインおよびフッ素系温室効果ガス規制は、より高い効率性と低地球温暖化係数の冷媒を義務付けており、旧型モデルの買い替えを加速させ新規販売を促進しています。
最も急速な成長を示している地域はどこですか?
北欧地域は高い所得水準、持続可能性への優先意識、スマートホームの早期採用により、2031年にかけて年平均成長率5.63%で拡大しています。
原材料の変動は価格にどのような影響を与えますか?
銅とアルミニウムの価格の継続的な変動により製造コストが3.5〜4.2%増加し、効率化による相殺がなければ消費者価格の上昇につながる可能性があります。