
ヨーロッパソーシャルメディアアナリティクス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
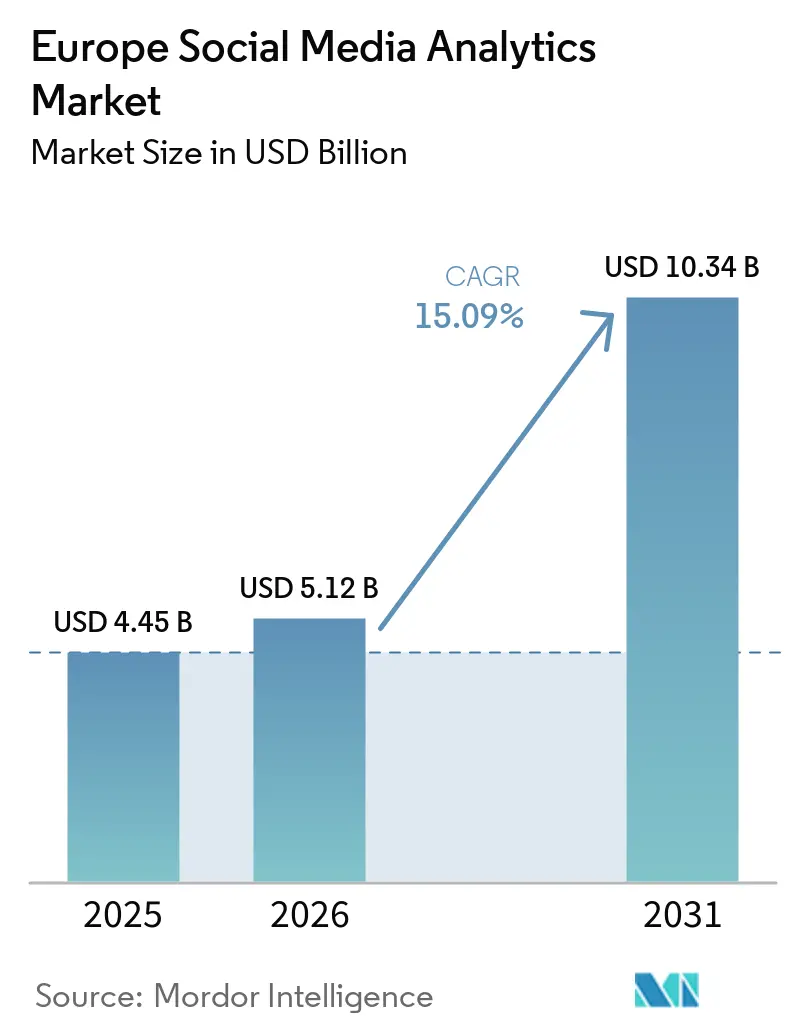
| 市場規模 (2026) | 5.12 十億米ドル |
| 市場規模 (2031) | 10.34 十億米ドル |
| 成長率 (2026 - 2031) | 15.09 % |
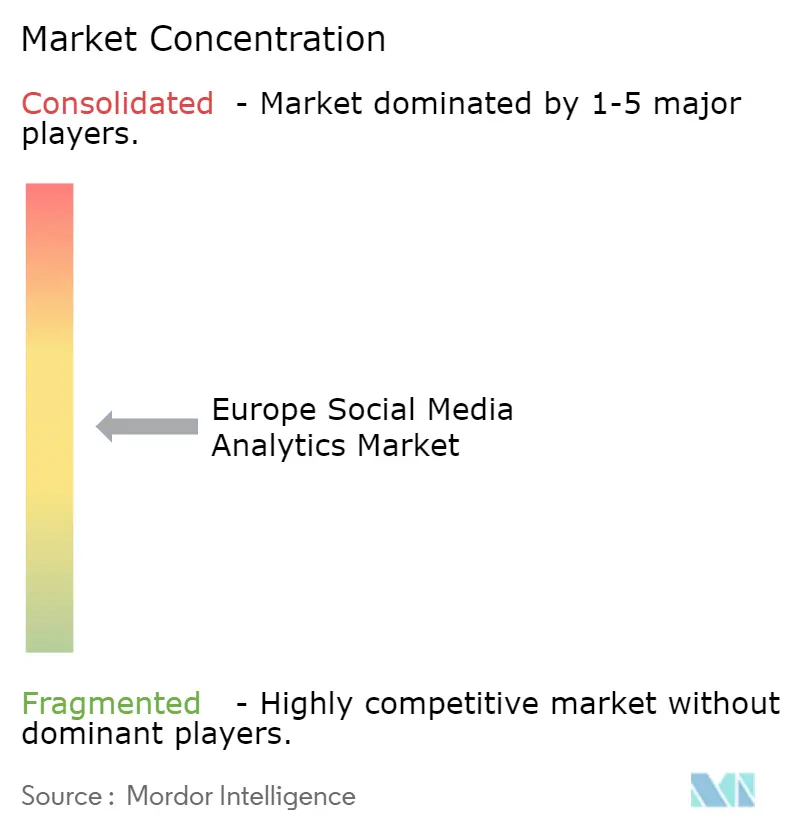
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパソーシャルメディアアナリティクス市場分析
ヨーロッパ ソーシャルメディア アナリティクス市場規模は、2025年の44.5 ビリオン 米ドルから2026年には51.2 ビリオン 米ドルに成長し、2026年から2031年にかけて15.09%のCAGRで2031年までに103.4 ビリオン 米ドルに達すると予測されている。
この成長は、基本的な指標追跡から予測的センチメントモデリングへの構造的転換を反映しており、欧州企業はデジタルサービス法に基づく規制上の開示要件に沿ったリアルタイムインテリジェンスを求めている。ソーシャル広告費が2024年に前年比32.8%増の150.394 ビリオン ユーロ(168.9 ビリオン 米ドル)に達するなど、デジタル広告予算の急増により、インプレッションをコンバージョンに結びつけるツールへの需要が高まっている。多言語自然言語モデルは中小企業がオンプレミスでホストできない弾力的なコンピューティングを必要とするため、クラウド提供が主流となっている。大規模言語モデルを組み込む既存企業が増える中、競争は激化しており、XおよびMetaにおけるデータアクセスの制約により、ベンダーは代替ソースへの移行を余儀なくされている。
レポートの主なポイント
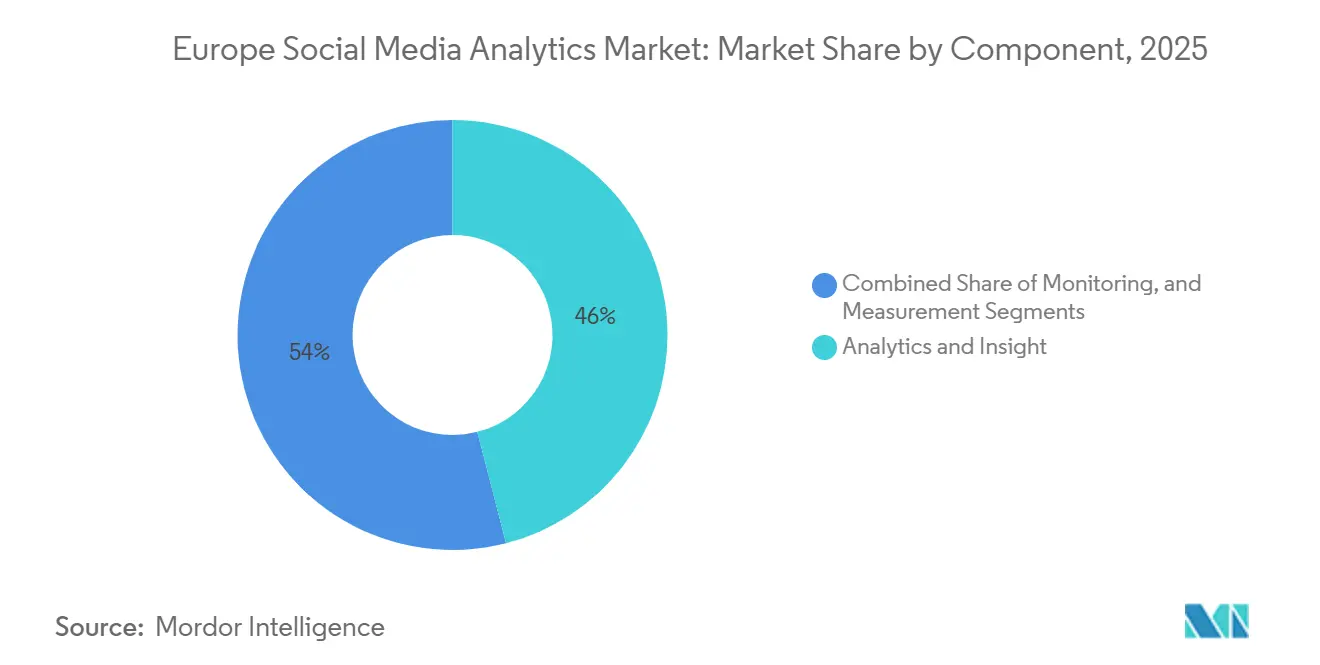
- コンポーネント別では、アナリティクスおよびインサイトが2025年の収益の46.00%を占め、2031年までに最も高い成長ペースである15.87%のCAGRで拡大すると予測されている。
- 展開モード別では、クラウドが2025年の価値の71.00%を占め、2031年まで16.12%のCAGRで成長する見込みである。
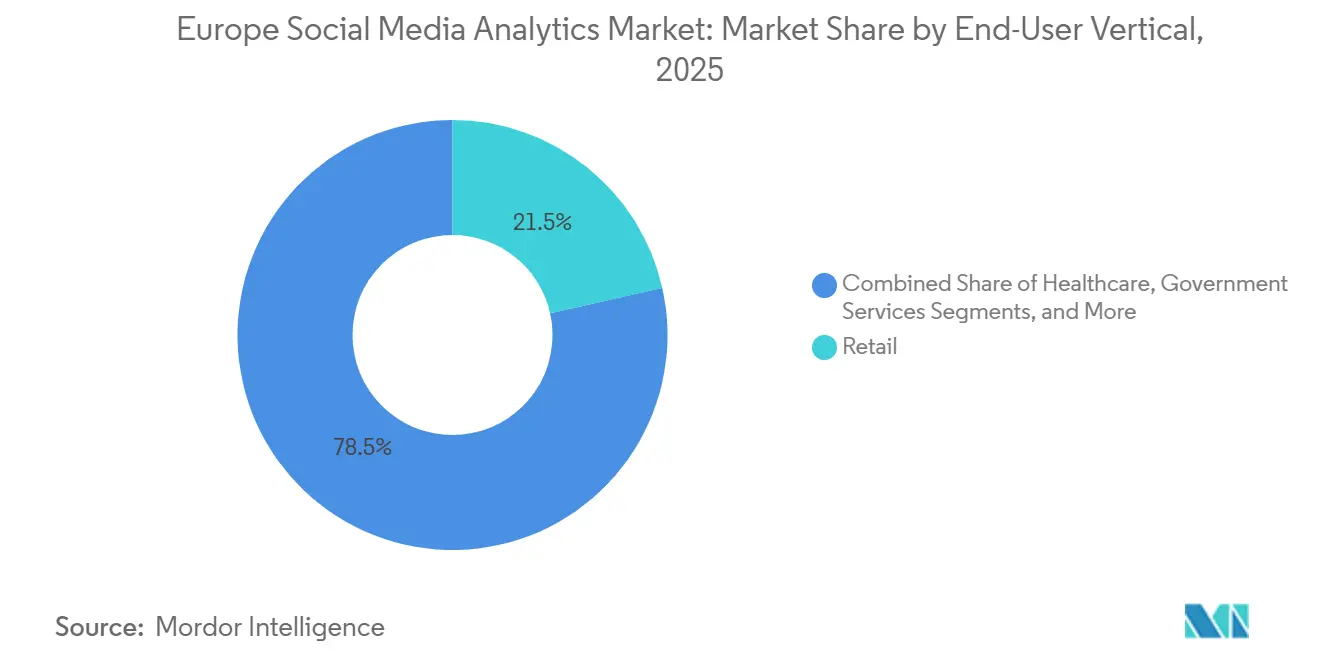
- エンドユーザー業種別では、小売が2025年に21.50%のシェアを保持し、ヘルスケアは2031年まで15.98%のCAGRで成長すると予測されている。
- 組織規模別では、大企業が2025年の収益の62.00%を占め、中小企業は2031年まで最も速い16.32%のCAGRで成長すると予測されている。
- 国別では、イギリスが2025年に28.30%のシェアでトップとなり、スペインは2031年まで最速の16.23%のCAGRが見込まれている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | 年平均成長率予測への(概算)影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ヨーロッパ全域でのソーシャルメディアユーザーの普及 | +2.8% | ヨーロッパ全域、特にイギリス、ドイツ、フランスで高い | 中期(2〜4年) |
| AI搭載型顧客インサイトプラットフォームの採用拡大 | +3.2% | イギリス、ドイツ、オランダ | 短期(2年以内) |
| ヨーロッパ企業によるデジタル広告費の増加 | +2.5% | イギリス、ドイツ、フランス、スペイン | 中期(2〜4年) |
| リアルタイムの消費者センチメント分析への需要拡大 | +2.1% | イギリス・ドイツの小売およびBFSI | 短期(2年以内) |
| アルゴリズムの透明性に関する規制義務の登場 | +1.9% | デジタルサービス法およびAI法が主導 | 長期(4年以上) |
| 多言語センチメントモデルのローカライゼーション需要 | +1.6% | スペイン、イタリア、ベルギー、スイス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI搭載型顧客インサイトプラットフォームの採用拡大
Adobeは2025年3月にIBM watsonxをAdobe Experience Platformに統合し、マーケターがSQLではなく平易な言語でセンチメントを照会できるようにすることで、インサイトのサイクルを数週間から数時間に短縮しました。[1] Salesforceは同月、13のプリビルドコネクタを搭載したマーケティングインテリジェンスをリリースし、有料ソーシャル指標とオーガニックセンチメントを単一のビューに統合しました。こうしたリリースにより、人工知能はアドオン機能からシステムの基幹へと再定義されています。センチメント分類器の多くが英語を中心に学習されており、ロマンス語やゲルマン語のニュアンスを誤解するという課題が欧州言語平等プロジェクトによって指摘されていることから、ベンダーはコーパスの幅と多言語精度を競うようになっています。
ヨーロッパ企業によるデジタル広告費の増加
AdExベンチマーク調査では、2024年のソーシャルメディア広告費が153億9,400万ユーロ(168億9,000万米ドル)と前年比32.8%増を記録し、ディスプレイおよび検索広告の成長を上回りました。ソーシャル動画はその支出の56%を占め、短尺クリップを優遇するプラットフォームのアルゴリズムを反映しています。その結果、ブランドはインプレッション配信を下流の販売と紐づける帰属エンジンを求めつつ、デジタルサービス法の情報開示要件にも対応しなければなりません。コンプライアンスレポートを自動化するアナリティクス製品は、任意から必須へと位置づけが変わっています。
リアルタイムの消費者センチメント分析への需要拡大
小売および銀行のチームは現在、ブランド危機を数日ではなく数分以内に封じ込めるため、ライブダッシュボードを監視しています。Pulsarが2025年8月に公表したレポートでは、TikTok上の「脱インフルエンサー」に関する会話が106%急増しており、急速に動く消費財メーカーが進行中のキャンペーン中にインフルエンサー契約を再編することを余儀なくされました。銀行はセンチメントシグナルを流動性・不正検知モデルに組み込み、製薬会社は副作用シグナルの検出に向けて患者フォーラムを解析しています。この手法は、2025年6月に欧州医薬品庁が実施した調査で回答者の43%が同庁のソーシャルメディアチャンネルが医薬品安全性の認知に貢献していると回答したことで有効性が裏付けられています。
アルゴリズムの透明性に関する規制義務の登場がアナリティクス需要を牽引
デジタルサービス法は超大規模プラットフォームにアルゴリズム推薦レポートの公表を義務付けており、広告主はキャンペーンのインタラクションを記録しなければなりません。人工知能法は、信用や採用の意思決定に使用される特定のセンチメントアプリケーションを高リスクとして分類し、適合性評価を義務付けています。アナリティクスベンダーは各データ変換を追跡する監査証跡を埋め込み、コンプライアンス機能を製品差別化要因に転換するとともに、リソースに制約のあるスタートアップへの参入障壁を高めています。
制約要因影響分析*
| 制約要因 | 年平均成長率予測への(概算)影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 厳格なGDPRコンプライアンス上の制約 | -1.8% | ドイツ、フランス、ベルギー | 長期(4年以上) |
| 高度なアナリティクスツールの高い導入コスト | -1.5% | 南欧および東欧の中小企業 | 中期(2〜4年) |
| 監視と見なされることへの消費者の反発 | -0.9% | ドイツ、オランダ、北欧諸国 | 中期(2〜4年) |
| プラットフォームAPI制限によるデータアクセスの断片化 | -1.3% | XおよびMetaデータに依存するすべての市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格なGDPRコンプライアンス上の制約
ドイツ、フランス、ベルギーの国内規制当局は、2018年以降、違法なプロファイリングに対して累計10億ユーロ(11億米ドル)を超える制裁金を科しています。プラットフォームは個人データを処理する前に明示的な同意を取得しなければなりませんが、センチメント分析はしばしば公開投稿からデモグラフィック情報を推測するものであり、規制当局がこれを精査する対象となっています。クラウドプロバイダーはデータのローカル保管義務にも対応しなければならず、ベンダーが顧客に転嫁せざるを得ないコストを押し上げています。
プラットフォームAPI制限によるデータアクセスの断片化
Xは2024年2月に月間1万件の投稿に対してベーシックプランを月額100米ドル、エンタープライズプランを42,000米ドルに設定し、無料の学術アクセスを終了しました。MetaはCrowdTangleを2024年8月に廃止し、ゲート式のコンテンツライブラリに移行しました。[2] こうした変化により市場は二分されており、資金力のある企業はエンタープライズライセンスを購入する一方、資金不足の中小企業はデータの深度を引き下げ、採用の遅れにつながっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
インサイトモジュールがデータ収集を上回るアナリティクスおよびインサイトは2025年の収益の46.00%を占め、ヨーロッパ ソーシャルメディア アナリティクス市場においてコンポーネント別トップシェアを誇り、2031年まで15.87%のCAGRを記録すると予測されている。このセグメントの勢いは生のダッシュボードよりも処方的なアウトプットを好む企業に起因しており、Adobe社のAgent Orchestratorがオーディエンスセグメンテーションとテストを自動化している事例がその典型である。モニタリングおよび測定は依然として重要なフィードを担っているが、Kafkaのようなオープンソーススタックがその価値を低下させ、センチメントの変曲点を事前に検知する予測ユーティリティへと予算がシフトしている。
一般データ保護規則の圧力は、ユーザーレベルのログよりも集計されたアウトプットの方が法的リスクが低いため、インサイトモジュールへの傾斜を強化している。ベンダーはドイツおよびフランスの規制当局の要件を満たすため、パイプラインに直接匿名化を組み込み、コンプライアンスと意思決定支援を単一のワークフローに統合している。

展開モード別:
クラウドが弾力的なコンピューティングで支配クラウド展開は2025年の収益の71.00%を生み出し、2031年まで16.12%のCAGRで拡大し、ヨーロッパ ソーシャルメディア アナリティクス市場においてオンプレミスの代替手段を凌駕している。多言語自然言語処理モデルはキャンペーン急増時にコンピューティングをスケールアップし、トラフィックが落ち着くとアイドル状態になるというパターンが、ユーティリティ型価格設定に有利に働いている。最も成長の速い顧客層である中小企業は、ハードウェア取得を回避できる運用費用型サブスクリプションを好む傾向にある。
オンプレミス設置は、データ居住要件により銀行および政府機関で継続している。金融機関は、クラウド契約においても取締役会がデータセキュリティの不備に対して責任を負うとする欧州中央銀行のアウトソーシングガイドラインに従っている。ハイブリッドパターンも出現しており、生データは企業のファイアウォール内に留まる一方、サニタイズされた集計データはモデルトレーニングのためにパブリッククラウドに移行される。
エンドユーザー業種別:
ヘルスケアが患者センチメントの抽出で急成長小売は2025年の支出の21.50%を占めているが、ヘルスケアは2031年まで15.98%のCAGRで最も急速に成長すると予測されている。製薬チームはソーシャルリスニングと有害事象追跡ソフトウェアを組み合わせてファーマコビジランスを強化しており、このワークフローは欧州医薬品庁が2025年の医薬品安全キャンペーン中にYouTubeエンゲージメントが10パーセントポイント上昇したことを確認した際に検証された。銀行・金融サービス・保険はセンチメントアラートを信用リスクおよび不正システムに統合し、早期警告を強化している。
メディアおよびエンターテインメント企業はシリーズのプレミアを視聴者の反応と照らし合わせ、マーケティングの集中投下タイミングを計っている。政府機関は政策発表に関する世論を調査し、公益事業者は停電に関する認識を監視してサービスチケットのトリアージを行っている。教育、ホスピタリティ、不動産における新興ユーザーはデジタル成熟度が低いが、クラウドベンダーが参入コストを引き下げるにつれて加速するだろう。
組織規模別:
中小企業がデジタルハブを通じて加速大企業は2025年の収益の62.00%を支配し、専任のアナリティクスチームと複数年契約を活用している。しかし中小企業は、補助金付きパイロットおよびトレーニングを提供する228のデジタルイノベーションハブに後押しされ、最速の16.32%のCAGRを記録するだろう。Eurofoundの2025年10月の調査では、欧州の中小企業の73%が基本的なデジタル強度に達していることが示されており、バンドル型ソーシャルリスニングおよびビジネスインテリジェンスのスイートにとって肥沃な土壌となっている。
月次請求のサービスとしてのソフトウェアプランは資金に敏感な企業に響き、71%のクラウドシェアと相乗効果を発揮している。ベンダーは同意管理を組み込み、プライバシー担当者を持たない企業の法的作業負荷を軽減し、非技術系チームの手の届く範囲に高度な機能をもたらしている。
地域分析
より広いヨーロッパ市場
イギリスは2025年の価値の28.30%を提供し、ロンドンの金融サービスおよびメディアクラスターが牽引している。しかしスペインは、2030年までに中小企業のデジタル化75.00%を目指すスペインデジタル2026プログラムに刺激され、2031年まで16.23%のCAGRでトップを走る見込みである。ドイツとフランスは相当な規模を誇るが、ベンダーのロードマップを形成する厳格なデータ保護体制に直面している。イタリアはブロードバンドおよびデジタルスキルトレーニングに資金を提供する国家復興・強靭化基金の下で加速しており、ヨーロッパ ソーシャルメディア アナリティクス市場のアドレサブルベースを拡大している。
ベルギー、スイスおよび北欧諸国のソーシャルメディア アナリティクス市場
ベルギーやスイスのような小規模な国々は、複数の公用語に対応したセンチメント エンジンを必要とする一、北欧諸国は英語優先の導入を支持しつつも、カスタマーケアにおいてはローカル言語の推論を依然として求めています。2030年までにデジタル格差を解消することを目指す欧州言語平等戦略により、ローカライゼーションは引き続き購買における中心的な基準であり続けるでしょう。
規制環境
欧州のソーシャルメディア分析市場は、透明性、合法的な処理、そしてターゲティングおよび自動意思決定に対する監査可能な管理を重視する、厳格化するEU全域の規則の下で運営されている。デジタルサービス法(規則(EU) 2022/2065)は、超大規模オンラインプラットフォームに対する広告透明性とレコメンダーシステムの開示に関するプラットフォーム義務を定めており、キャンペーンの報告と検証ワークフローを支援する広告主および分析ベンダーの文書化要件を増大させている。
プライバシーの観点では、不正なプロファイリングに対するGDPRの執行が、ベンダーが個人データを収集、保存、処理する方法を形成し続けており、市場を集約、匿名化、および同意管理機能へと推進している。欧州データ保護会議はソーシャルメディア利用者のターゲティングに関するガイダンスでこれらの制約を強化し、2026年7月には生成AIの文脈におけるウェブスクレイピングに関するガイドライン03/2026を採択し、特別カテゴリーのデータ処理を回避するための精密なフィルタリングを重視した。この要件は、大規模な公開データ収集に依存するソーシャルリスニングパイプラインを直接制約する。
バリューチェーン分析
バリューチェーンは、ソーシャルプラットフォームおよび許可される場合の隣接する公開ソース(フォーラム、レビュー、メッセージングコミュニティ)におけるデータ発生から始まり、その後、公式API、ライセンス供与されたフィード、および準拠したウェブ収集によるデータ取得が続く。欧州では、ベンダーがGDPR要件(合法的根拠、透明性、データ最小化、および越境転送メカニズム)、および適用範囲、コスト、継続性に影響を与える進化するプラットフォームアクセスポリシーに合わせて収集を調整しなければならないため、データ取得とガバナンスが関門的なステップとして機能する。
下流では、分析プロバイダーが取り込み、正規化、(許可される場合の)アイデンティティ解決、および自然言語処理を通じて多言語コンテンツを変換し、モニタリング、測定、そしてより高付加価値の分析・インサイト出力を生成する。これらの出力は、カスタマーエクスペリエンス、マーケティングオートメーション、およびリスクワークフローに統合される。流通は主にSaaSとクラウドマーケットプレイスであり、企業向け導入では法務、セキュリティ、調達の各層(データ処理契約、データレジデンシー管理、監査可能性)が追加される。欧州特有の注目すべき連携として、DSA透明性データベース(2023年9月から稼働)は理由声明を通じてモデレーション措置に関する構造化された信号を提供し、DSA第40条は、プラットフォームおよび分析関係者がデータ共有とコンプライアンスプロセスをどのように運用するかに影響を与える、審査済み研究者によるデータアクセスの規制された経路を創出している。
競争環境
ヨーロッパソーシャルメディアアナリティクス市場は中程度の断片化を示しています。Adobe、Oracle、Salesforce、SAP、IBMが提供するグローバルスイートが、Talkwalker、Brandwatch、Meltwater、Hootsuite等のヨーロッパ専業事業者と競合しています。Sprinklrによる2024年2月のTalkwalkerの買収は、欧州連合の24の公用語にわたる多言語モデルの学習コストの高さに起因する水平統合を示す事例です。[3]
三つの戦略的方向性が主流となっています。第一に、プラットフォームベンダーはセンチメント機能を完全な顧客体験クラウドに統合し、マーケティングオートメーション利用者にアナリティクスをクロスセルしています。第二に、ニッチプロバイダーは製薬や銀行など規制の厳しい業種に特化し、詳細な監査証跡を提供しています。第三に、地域スタートアップは母国語対応と地元市場のコンプライアンス専門性で差別化を図り、グローバル大手が見過ごしがちな中小企業をターゲットにしています。
データアクセスの摩擦が競争環境を変えています。XのアプリケーションプログラミングインターフェースAPIの高額な利用料金とMetaによるCrowdTangleの廃止により参入コストが上昇し、既存のプラットフォーム契約を持つ企業が有利になっています。新規参入企業は、フォーラム、レビューサイト、メッセージングアプリなどの代替データを収集し、生成的人工知能を活用した自動インサイト生成によって顧客側のスタッフィングニーズを削減することで対抗しています。
ヨーロッパソーシャルメディアアナリティクス業界のリーダー企業
-
International Business Machines Corporation
-
SAS Institute Inc.
-
Clarabridge Inc.
-
Adobe Systems Incorporated
-
Oracle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ ソーシャルメディア アナリティクス市場 このレポートでカバーされる企業
- Adobe Inc.
- Oracle Corporation
- Salesforce Inc.
- International Business Machines Corporation
- SAP SE
- SAS Institute Inc.
- Talkwalker Sarl
- Brandwatch (part of Cision US Inc.)
- Sprout Social Inc.
- Hootsuite Inc.
- Meltwater B.V.
- NetBase Solutions Inc.
- Khoros LLC
- Emplifi Czech Republic a.s.
- Qualtrics International Inc.
- Zoho Corporation Private Limited
- Google LLC
- Meta Platforms Inc.
- Ipsos Group S.A.
- Digimind
- Clarabridge (part of Qualtrics)
市場機会と将来展望
デジタルサービス法が透明性を自主的開示から構造化された義務へと移行させる中、コンプライアンス主導の分析とレポーティングは重要な空白領域となっている。この移行により、有料および自然発生的な活動を広告透明性記録、コンテンツモデレーション信号、および監査対応可能な文書にマッピングするツールへの需要が高まっている。具体的な後押し要因は、DSA第40条に基づき超大規模オンラインプラットフォームおよび超大規模オンライン検索エンジンが審査済み研究者とデータを共有するための技術的条件と手続きを定める欧州委員会委任規則(EU) 2025/2050(2025年7月)であり、標準化され統制されたデータアクセスを拡大している。これにより、分析ベンダーがデータパッケージング、ガバナンス管理、そして公式監督を支える再現可能な分析環境を提供する余地も生まれている。
2つ目の機会は、プライバシーを保護しつつユーザーレベルのプロファイリングへの依存を減らし、それでもリアルタイムのセンチメント分析やアトリビューションという企業のニーズを満たす多言語インサイト生成である。市場は既に、より高付加価値のインサイトモジュール(分析・インサイトは2025年の収益の46%を占めた)およびクラウド配信(2025年の価値の71%)へと移行しており、規制対象の購買者が求めるデータ最小化、監査証跡、およびデータレジデンシーの選択肢と、LLM支援クエリおよび自動化されたナラティブを組み合わせる製品の余地を残している。プラットフォームのAPI制限、および2024年にMetaがCrowdTangleを終了したことを含む従来の透明性ツールの廃止も、単一プラットフォームへの依存を減らしつつ欧州のガバナンス基準を維持する、ファーストパーティデータ、公共利益データセット、および準拠したサードパーティソースを組み合わせる多様化データ戦略の余地を生み出している。
最近の産業開発事情 ヨーロッパ ソーシャルメディア アナリティクス市場
- 2026年7月:欧州データ保護会議は、生成AIの文脈におけるウェブスクレイピングに関するガイドライン03/2026を採択し、特別カテゴリーの個人データ処理を回避するための精密なフィルタリングと保護措置を重視した。これにより、大量の公開投稿を収集するソーシャルリスニングパイプラインのコンプライアンス要件が高まり、ベンダーは欧州全域の導入においてデータ最小化、削除、および監査証跡機能を強化することを迫られている。
- 2025年9月:Adobeは、オーディエンスセグメンテーションと実験のための自律エージェントを追加したExperience Platform Agent Orchestratorを発表した。このリリースは、ダッシュボード中心のリスニングから行動指向のインサイト自動化への移行を強化し、企業のガバナンス期待に沿った、より迅速で説明可能な出力を提供する分析スイートへの競争圧力を高めている。
- 2024年2月:Xは、10,000件の投稿に対して月額100米ドルのベーシックプラン、および月額42,000米ドルのエンタープライズプランを含む有料API利用階層を導入し、大規模データ収集のアクセス条件を厳格化した。データコストの上昇とアクセス条件の厳格化により、既存のプラットフォーム契約を持つベンダーの優位性が高まり、代替ソースやハイブリッドデータ取得戦略への多様化が加速した。
ヨーロッパ ソーシャルメディア アナリティクス市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、欧州の組織がソーシャルメディアデータを収集、モニタリング、測定、分析し、センチメント、トレンド、キャンペーンパフォーマンス、ブランドヘルスなどのインサイトを生成するために使用するソフトウェアおよび関連サービスを対象としている。
対象外の範囲:本規模算定は、ソーシャルメディア広告費、アナリティクスを提供しないスタンドアロンのソーシャルメディア管理ツール、およびアナリティクス層を持たない純粋なデータ再販を除外している。
セグメンテーション概要
- コンポーネント別
- モニタリング
- 測定
- アナリティクスおよびインサイト
- 展開モード別
- オンプレミス
- クラウド
- エンドユーザー業種別
- 銀行・金融サービス・保険(BFSI)
- 情報技術および電気通信
- 小売
- ヘルスケア
- 政府サービス
- メディアおよびエンターテインメント
- 公共事業
- 輸送および物流
- その他のエンドユーザー業種
- 組織規模別
- 中小企業
- 大企業
- 国別
- イギリス
- ドイツ
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、カウント対象の境界を設定し、国別に確認できる公開シグナルでモデルを固定するために使用された。デジタル経済指標についてはEurostat、規制上の背景(デジタルサービス法関連項目を含む)については欧州委員会、欧州全域の企業デジタル導入パターンを把握するためにOECDデータセットなどのソースを参照した。
需要ロジックを現実的に保つため、デジタルマーケティング活動に関するIABヨーロッパの出版物、接続性と利用状況の背景に関するITUおよび各国通信規制当局のリリース、ソーシャルリスニングおよび自然言語処理導入に関する査読済み学術誌など、有料でない参考資料も参照した。企業の提出書類、投資家向けプレゼンテーション、製品ドキュメント、信頼性の高いプレスは、パッケージング、価格設定ロジック、一般的な展開パターンを理解するために使用された。一部の有料データベースサブスクリプションは、企業財務、ニュースチェック、アナリティクスおよび言語処理に関連する特許トレンドスキャンにのみ使用された。これらのデスクソースは例示的なものであり、作業中のデータ収集、検証、および明確化には他の参考資料も使用された。
一次インタビューおよびサーベイ
一次インタビューは、欧州で実際に購入されているものと、ソフトウェアサブスクリプション、サービス、および隣接ツール間での予算配分を検証することに焦点を当てた。主要な欧州経済圏のソリューションプロバイダー、実装パートナー、および企業ユーザーと幅広く対話し、クラウド導入、典型的な契約規模、業種別の利用強度などの主要な前提を確認するためにフォローアップアウトリーチを実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | 最高経営幹部(CXO):21% |
| 中位層:50% | 部門・ユニットリーダー:26% |
| 中小規模プレイヤー:22% | マネージャー:53% |
市場規模算定と予測
市場規模算定は、デジタル導入指標、業界レベルのマーケティングおよびカスタマーエクスペリエンス支出意向、ならびにソーシャルリスニングおよびアナリティクスユースケースの実際の普及率を通じて欧州企業の需要プールを再構築するトップダウンアプローチを用いて構築された。これらの合計は、利用可能な場合にはサンプリングされたベンダーの収益分割、パートナーとのチャネルチェック、および予想ユーザー数に適用された座席単価または契約単価パターンを使用した選択的なボトムアップ近似によって裏付けられた。
モデルで使用された主要インプットには、クラウド対オンプレミスの展開比率、規制産業(銀行・金融サービス・保険および公共部門など)からの需要シェア、欧州言語全体の多言語カバレッジ要件、更新サイクルと座席拡張行動、およびより広範なカスタマーエクスペリエンスまたはマーケティングスイート内にバンドルされたアナリティクスの割合が含まれた。小規模国のボトムアップシグナルが不完全な場合、同等のデジタル成熟度および企業密度指標に基づくプロキシスケーリングを使用し、その後インタビューフィードバックに対する手動チェックを実施した。
予測については、クラウド移行ペース、ソーシャルコマースおよびデジタルエンゲージメント強度、コンプライアンス主導のモニタリングニーズに成長を結びつけた単純な多変量回帰チェックに支えられたシナリオ分析に依拠した。前提は一次回答者とともに検討されたため、予測は過去のトレンドを延長するだけでなく、予算が通常どのように計画されるかを反映している。
データ検証と更新サイクル
検証は複数の層で行われ、単一のデータポイントが最終数値を支配しないようにしている。モデルアウトプットは、ベンダーの収益動向、報告された企業ソフトウェア支出状況、クラウド展開優先度の観察可能な変化などの独立したシグナルと照合され、大きな乖離はサインオフ前に調査される。
国レベルで異常急増が見られた場合、通貨タイミング、展開比率、および顧客一人当たりの暗示的支出を再確認し、変化した内容を確認するために一部の回答者に再連絡する。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう、納品直前に最終的なアナリストパスが完了する。
Mordor Intelligenceのヨーロッパ ソーシャルメディア アナリティクス市場推計と他の公表推計との比較
ヨーロッパ ソーシャルメディア アナリティクスの公表市場規模は、対象範囲の線引きが同一でなく、企業がサービス、バンドルスイート、展開モデルを常に一貫して扱っているわけではないため、異なって見える場合がある。更新サイクルや通貨換算の選択が見かけ上の当年度値を変動させるため、タイミングも重要である。
クラウドサブスクリプションの価格設定パターン、大企業における更新行動、および国レベルのデジタル導入シグナルとのクロスチェックが、Mordor Intelligenceの推計を欧州の組織がモニタリング、測定、およびアナリティクス機能のために通常購入するものに結びつけるために使用した根拠である。差異は通常、隣接カテゴリーが追加されているかどうか(アナリティクスなしのソーシャルメディア管理など)、積極的な導入シナリオが想定されているかどうか、および複数国の重み付けが現地調査で検証されているかどうかによって生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 51.2 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 36.6 ビリオン 米ドル(2025年) | この推計は以前の基準年と短い予測期間を使用しているようであり、サービスおよびスイートバンドルアナリティクスの対象範囲が狭い可能性があり、当年度のカウント支出が減少する場合がある。 |
| 地域コンサルタンシーB | 48.9 ビリオン 米ドル(2025年) | この数値はアナリティクスを関連するソーシャルツールと混在させる可能性のある広範なプラットフォーム定義に依拠しており、2034年までの異なる価格設定および成長前提セットも使用しており、暗示的な当年度の実行レートが変化する。 |
ソース間の差異は主に、基準年の選択、アナリティクスと隣接ツールとして何がカウントされるか、およびバンドル価格とサービスの扱い方によって説明される。対象範囲を明示的に保ち、反復可能な需要シグナルで前提を検証することで、市場状況が変化した際に規模算定の追跡と更新が容易になる。
レポートで回答されている主要な質問
ヨーロッパのソーシャルメディアアナリティクス市場はどの程度の速さで成長すると予測されていますか?
年平均成長率15.09%で成長し、2026年の57億1,200万米ドルから2031年には103億4,000万米ドルに拡大すると予測されています。
ヨーロッパにおける支出をリードしているコンポーネントはどれですか?
アナリティクスおよびインサイトは2025年の収益の46.00%を占め、モニタリングや測定モジュールよりも速いペースで拡大している。
クラウド展開はヨーロッパの購買企業にとってどれほど重要ですか?
クラウドは2025年の収益の71.00%を占め、多言語モデルをサポートする弾力的なコンピューティングの恩恵を受け、2031年まで16.12%のCAGRを牽引している。
最も成長が速いエンドユーザー業種はどれですか?
製薬企業が医薬品安全性監視のために患者センチメントを分析することで、ヘルスケアは2031年まで年平均成長率15.98%で成長すると予測されています。
中小企業の採用を阻む課題は何ですか?
高いツールコストと断片化されたデータアクセス規制が採用を制限していますが、デジタルイノベーションハブとサービスとしてのソフトウェア(SaaS)の価格設定がその障壁を緩和しています。