
ヨーロッパ注射剤デリバリー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
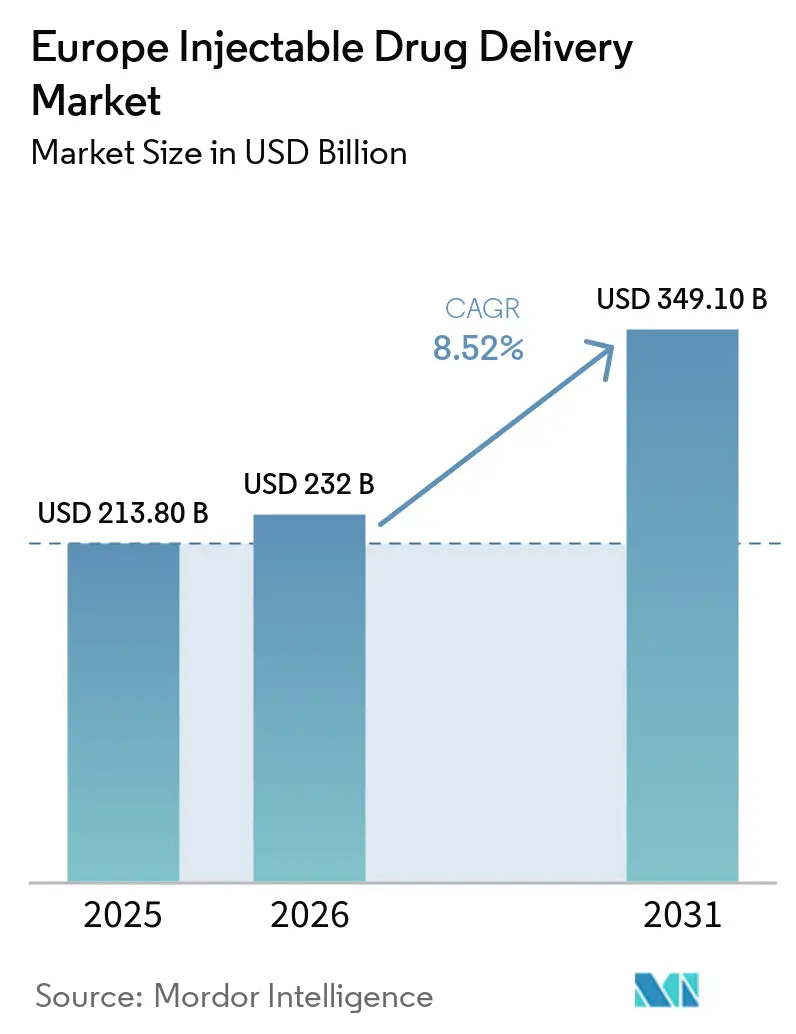
| 基準年の市場規模 (2025) | 213.80 十億米ドル |
| 市場規模 (2026) | 232 十億米ドル |
| 市場規模 (2031) | 349.10 十億米ドル |
| 成長率 (2026 - 2031) | 8.52 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ注射剤デリバリー市場分析
ヨーロッパ注射剤デリバリー市場規模は2025年に2,138億米ドルと評価され、2026年の2,320億米ドルから2031年には3,491億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは8.52%です。
慢性疾患の有病率の上昇、バイオシミラー承認の波、および深刻化する労働力不足により、非経口ケアが病院から在宅へと移行しており、自己注射型フォーマットおよびコネクテッドデバイスの採用が加速しています。人口の高齢化は長期的な生物学的製剤療法への需要を増幅させる一方、欧州連合の規模に基づくリサイクル義務がポリマーシリンジにおける素材革新を促進しています。大容量ウェアラブルインジェクターが数時間にわたる点滴を代替し、点滴室の椅子使用時間を節約するとともに患者の利便性を高めています。同時に、経口GLP-1アナログやマイクロニードルパッチなどの非侵襲的技術が従来の注射針に対する競争圧力を示しており、デバイスメーカーによる継続的な製品差別化が求められています。
主要レポートのポイント
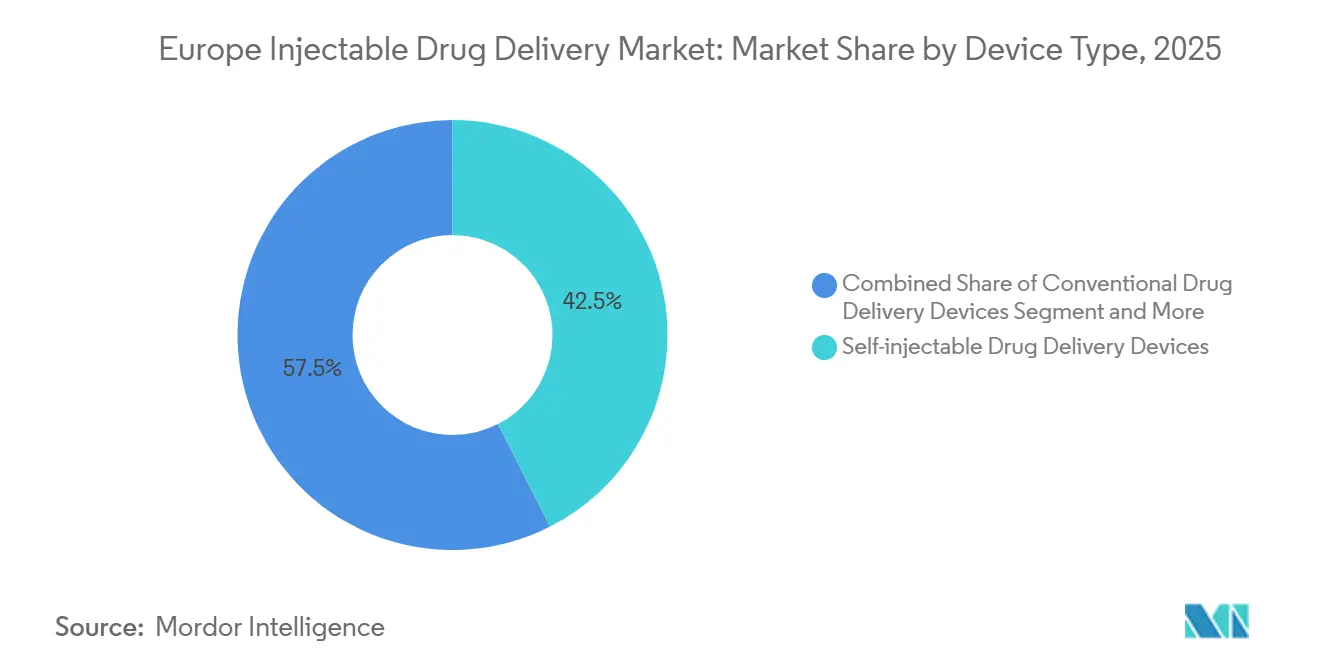
- 自己注射型デバイスは2025年のヨーロッパ注射剤デリバリー市場シェアの42.55%をリードし、同セグメントは2031年までに11.85%のCAGRで拡大する見込みです。
- 腫瘍学用途は2026年から2031年にかけて9.75%のCAGRで進展しており、2025年の収益の38.53%を維持した糖尿病を上回るペースで成長しています。
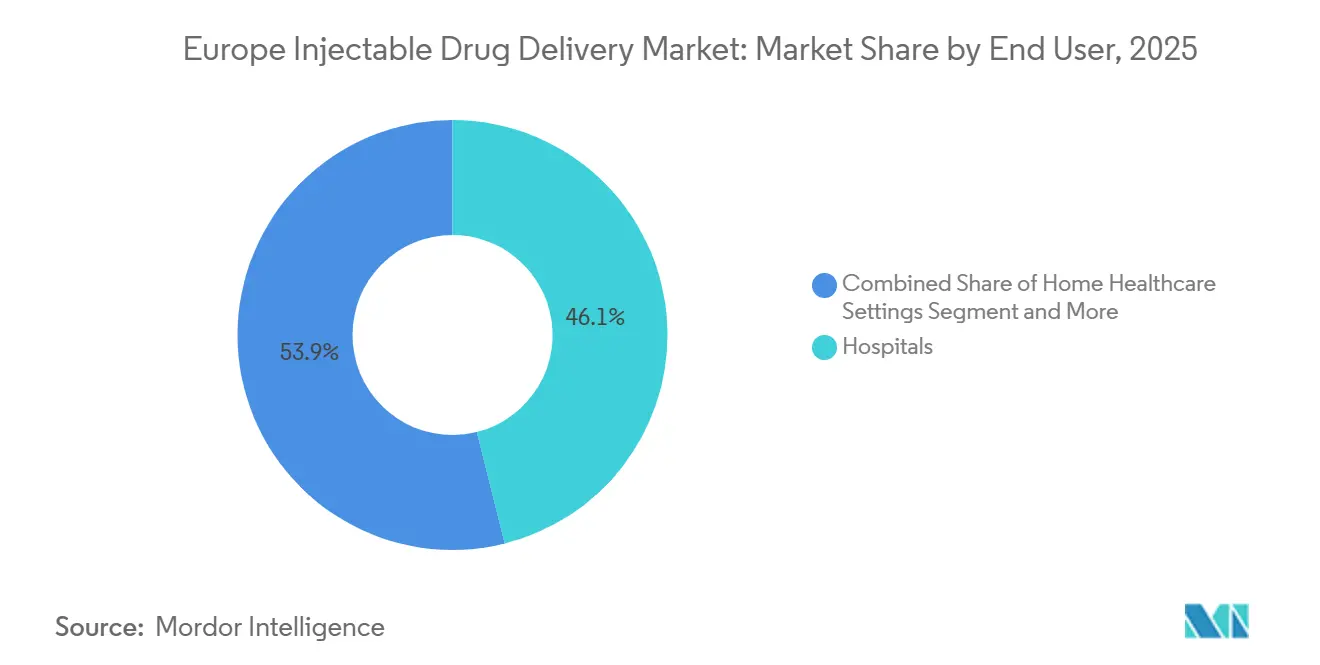
- 病院は2025年のエンドユーザー収益の46.15%を占めていますが、在宅医療環境は11.82%のCAGRで最も急速な成長軌道を示しています。
- ホウケイ酸ガラスは2025年の原材料収益の63.32%を占めており、持続可能なポリマーは2031年までに9.29%のCAGRで成長する見込みです。
- ドイツは2025年の地域収益の24.52%を占めてトップでしたが、イタリアは9.32%のCAGRで最も急速な地理的成長を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 慢性疾患の有病率の上昇 | +2.1% | 汎ヨーロッパ、ドイツ・フランス・イタリアで顕著 | 長期(4年以上) |
| 自己注射型デバイスへの選好 | +3.2% | 北ヨーロッパ(北欧諸国、ベネルクス)、南欧連合へ拡大中 | 中期(2年~4年) |
| 生物学的製剤およびバイオシミラーの成長 | +2.8% | ドイツ、フランス、英国、スペイン | 長期(4年以上) |
| 安全シリンジに向けた規制の推進 | +0.9% | EU全域(MDR/IVDR準拠ゾーン) | 短期(2年以内) |
| ポリマーシリンジを促進するEUエコデザイン規則 | +0.7% | ドイツ、オランダ、フランス(循環経済のリーダー) | 中期(2年~4年) |
| スマートインジェクターとeヘルスの統合 | +1.5% | 北欧諸国、ドイツ、エストニア(デジタルヘルスの先進国) | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患の有病率の上昇
心血管疾患、糖尿病、がんはヨーロッパの死亡率の60%を占めており、消化管での分解に耐えられない注射用生物学的製剤への持続的な需要を生み出しています[1]。2型糖尿病の有病率は2025年にヨーロッパの成人の9.2%に達し、予防インフラが遅れている東ヨーロッパで最も急速に増加しています。腫瘍学の発生率は2025年に270万件の新規症例に上昇し、皮下投与のトラスツズマブおよびペムブロリズマブは現在、椅子使用時間を75%削減し、外来ユニットのボトルネックを緩和しています。自己免疫疾患の負担も増加しており、リウマチ学における生物学的製剤の普及率は2025年までに40%を超え、プレフィルドシリンジに充填された腫瘍壊死因子およびインターロイキン阻害薬によって支えられています。欧州委員会の2024年医薬品戦略は国境を越えた償還を調和させ、高コストの注射剤への患者アクセスを拡大しています。
自己注射型デバイスへの選好
2024年に実施された3,200人のヨーロッパの生物学的製剤ユーザーを対象とした調査では、68%がスケジュールの柔軟性と感染リスクの低さを理由に、クリニック受診よりも自己注射を好むと回答しました。ドイツとオランダの法定保険者は、病院料金より最大40%低い料金で在宅点滴を償還しており、オートインジェクターおよびポータブルポンプの採用を財政的に促進しています。YpssomedのYpsoMate 2.5オートインジェクターはBluetoothセンサーを統合し、投与量とタイムスタンプを送信することで、非遵守にペナルティを課す価値に基づく契約をサポートしています。UCBのロザノリキシズマブは、全身型重症筋無力症に対する患者制御型皮下投与を可能にし、定期的な病院点滴を不要にしています[2]。ISO 11608規格への準拠により薬剤とデバイスの相互運用性が促進され、バイオシミラー代替における切り替えコストがさらに低下しています。
生物学的製剤およびバイオシミラーの成長
バイオロジクスは2025年のヨーロッパ製薬支出の38%を占めた。欧州医薬品庁(EMA)は2024年に28品目のバイオシミラーを承認し、医療システムに推定18億ユーロの節約をもたらした。ドイツのAMNOG規則はバイオシミラーの発売価格を参照品の85%に上限設定しているが、アダリムマブのバイオシミラーは18ヶ月以内に70%の数量シェアを達成した。プレフィルドシリンジはバイオシミラーの包装において主流であり、Stevanato GroupのEZ-fillポリマープラットフォームは現在ヨーロッパのバイオシミラーのフィル・フィニッシュ需要の40%を供給している。100 mg/mLを超える高濃度製剤は超低デッドボリュームシリンジと粘度低減賦形剤を必要とし、製剤科学者とデバイスエンジニアの間の協力関係を強化している。
スマートインジェクターとeヘルスの統合
コネクテッドインジェクターはデリバリーデバイスをデータ生成エンドポイントに変革します。BiocorpのMallya スマートキャップはインスリンペンにBluetoothを後付けし、投与データをMySugrやGlookoなどの糖尿病管理プラットフォームに同期させます。デンマークの国家eヘルスポータルは医療機器と電子記録の相互運用性を義務付けており、臨床医がリアルタイムで遵守状況を監視できるようにしています。SHL MedicalのMolly 2.5ウェアラブルインジェクターは近距離無線通信タグを内蔵しており、腫瘍学の看護師がデバイスを電子ログに直接スキャンでき、転記エラーを最小化しています。EU医療機器規則の下、固有デバイス識別コードは2025年5月に義務化され、市販後サーベイランスおよびアウトカムに基づく償還を支援しています。サイバーセキュリティは依然として懸念事項であり、欧州ネットワーク情報セキュリティ機関は2024年にコネクテッドポンプの複数の脆弱性を指摘し、ISO 81001準拠の監査を促しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 非侵襲的デリバリー経路へのシフト | -1.8% | ドイツ、英国、北欧諸国(経口GLP-1の普及) | 中期(2年~4年) |
| 欧州医薬品庁の配合製品に関するハードルとコスト | -1.3% | EU全域(MDR/医薬品二重準拠) | 短期(2年以内) |
| EUの「医薬品の水中排出」生産者責任 | -0.6% | ライン川流域諸国(ドイツ、オランダ、フランス) | 長期(4年以上) |
| ホウケイ酸ガラス/樹脂の不足 | -0.9% | 汎ヨーロッパサプライチェーン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
非侵襲的デリバリー経路へのシフト
経口、経皮、および吸入製剤は、十分なバイオアベイラビリティが達成されたセグメントにおいて注射剤の量を侵食しています。Novo Nordiskの経口セマグルチドは、バイオアベイラビリティが低いにもかかわらず、患者の強い注射嫌悪を反映して2025年後半までにドイツのGLP-1処方の15%を獲得しました。3Mの経皮マイクロニードルパッチは2025年にインスリンの第III相試験に入り、皮下注射と比較して85%の生物学的同等性を示しながら、鋭利廃棄物を排除しています。吸入インスリン(アフレッザ)は2024年にEU承認を再取得し、注射を望まない1型糖尿病患者の12%をターゲットにしています。経粘膜オピオイドフィルムは現在、緩和ケアで好まれており、注射用オピオイドへの需要をさらに抑制しています。この制約は、注射不安や手の器用さの問題が一般的な小児および高齢者コホートで最も顕著です。
欧州医薬品庁の配合製品に関するハードルとコスト
医薬品を投与するデバイスは、医療機器規則と医薬品ドシエの両方を満たす必要があり、承認サイクルが長引き、規制手数料が膨らみます。業界調査では、EU配合製品の平均審査期間は22か月と算出されており、純粋なデバイスより8か月長く、直接申請コストは50万ユーロを超えます。中小メーカーは並行した認証機関と欧州医薬品庁の審査に資金を調達するのに苦労しており、垂直統合された既存企業の優位性を強化しています。市販後義務も強化されており、MDR第83条はデバイスの性能と薬剤の安定性をリアルタイムで結びつける定期的な安全報告を要求しています。欧州委員会の2025年「シングルポータル」提案は二重申請の合理化を目指していますが、2028年以前には実現しない見込みです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
自己注射型がイノベーションパイプラインをリード自己注射型デバイスは2025年の収益の42.55%を生み出し、ヨーロッパ注射剤デリバリー市場内の他のすべてのフォーマットを上回り、2031年までに11.85%のCAGRで拡大する軌道にあります[3]。プレフィルドシリンジの需要は、150 mg/mLを超える高濃度生物学的製剤をサポートするタンパク質凝集を抑制するStevanato GroupのEZ-fillポリマーバレルによって支えられています。YpsoMate 2.5などのオートインジェクターはBluetoothセンサーを内蔵して投与確認を行い、遵守連動型償還モデルへの扉を開いています。ウェアラブルインジェクターは点滴のパラダイムを破壊しており、BDのLibertasは30分で5 mLを皮下投与でき、免疫グロブリンの数時間にわたる静脈内点滴を代替しています。針なしジェットインジェクターは患者の不快感から依然としてニッチですが、PharmaJetのTropisシステムが皮内ワクチン接種で欧州医薬品庁の承認を取得し、段階的な受け入れの兆しを示しています。
スマートコネクテッドインジェクターはヨーロッパ注射剤デリバリー市場で最も急速に動いているサブセグメントです。BiocorpのMallyaはレガシーインスリンペンをリアルタイムデータキャプチャに対応させており、東ヨーロッパのコスト意識の高い支払者が求める手頃な後付けソリューションです。従来のガラスシリンジ、バイアル、アンプルは、複数回投与バイアルが単位当たりの抗生物質コストを下げる病院の需要を依然として満たしています。MedtronicのSynchroMed IIなどの埋め込み型ポンプは、難治性疼痛管理においてニッチな役割を維持しています。BaxterのHomepump Eclipseなどの皮下在宅点滴ポンプは、英国のパイロットで嚢胞性線維症の再入院を40%削減しています。現在後期インスリン試験中のマイクロニードルパッチは、注射恐怖症の患者層に対して将来的な可能性を秘めています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
治療用途別:
腫瘍学が成長速度で糖尿病を上回る腫瘍学用途は2026年から2031年にかけて9.75%のCAGRで進展する見込みであり、ヨーロッパ注射剤デリバリー産業で追跡されているあらゆる適応症の中で最も速い成長率です。2024年に承認された皮下投与ペムブロリズマブは600 mgをわずか5分で投与し、点滴室の利用率を削減し、年間数千の椅子時間を解放します。トラスツズマブのバイオシミラーはドイツのHER2陽性乳がん新規治療の62%のシェアを占めており、コスト削減型注射剤に対する支払者の意欲を示しています。糖尿病は2025年の収益の38.53%を保持しましたが、経口セマグルチドの台頭が注射の増分成長を制限しています。関節リウマチやクローン病などの自己免疫疾患は、投与スケジュールを簡素化する四半期ごとのウェアラブルインジェクター製剤によって支えられ、堅調に推移しています。
Amgenのエボロクマブプレフィルドペンが主導する心血管注射剤は、ガイドラインの更新が高リスクLDLプロファイルに対するPCSK9阻害薬の使用を拡大するにつれて安定を維持しています。直接作用型抗ウイルス薬が経口フォーマットに移行するにつれて、肝炎注射剤は減少しています。疼痛管理注射剤はより厳格なオピオイド規制に直面しており、ワクチン量はCOVID-19後に正常化しています。皮下メトトレキサートが北欧市場でオートインジェクターに移行するにつれて、不妊治療ホルモンおよび成長因子は安定した需要を維持しています。
エンドユーザー別:
在宅医療が病院の優位性を破壊病院は2025年の売上の46.15%を占め、急性期腫瘍学、外科的麻酔、および救急心臓病学において重要な役割を維持している。しかし、在宅医療に関連するヨーロッパ注射薬物送達市場規模は、2031年までに11.82%のCAGRで拡大すると予測されている。ドイツの法定保険者は2025年に在宅バイオロジクスの診療報酬を18%引き上げ、病院の日帰り入院の診療報酬との収益性を均等化した。BaxterのHomepump Eclipseは在宅での抗生物質療法を可能にし、英国の再入院を40%削減し、外来輸液モデルの有効性を実証した。専門クリニックはリウマチ学および皮膚科学において引き続き重要なチャネルであり、フランスが2027年までに70%の外来適格性を推進する中、外来手術センターがシェアを拡大している。
オンライン薬局は現在、コールドチェーンおよび処方規則により注射剤の取扱量は限定的であるが、Amazon Pharmacyの2024年のドイツ参入は将来的な電子商取引の拡大を示唆している。在宅ケアは機器の入れ替えが最も速く、薬剤師に服薬遵守データを提供するコネクテッドオートインジェクターが有利となっている。外来環境が占めるヨーロッパ注射薬物送達市場シェアは、支払者契約が患者の入院を抑制するプロバイダーに報酬を与えるにつれて拡大すると予想される。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
原材料別:
持続可能なポリマーがガラスの覇権に挑戦ホウケイ酸ガラスは2025年の原材料収益の63.32%を占め、タイプIガラスの化学的不活性と既存の規制上の検証に支えられている。しかしながら、主に環状オレフィンコポリマーからなる持続可能なポリマーは、2031年までに9.29%のCAGRで増加すると予測されている。StevanatのEZ-fillポリマーシリンジはすでにヨーロッパのバイオシミラーのフィル・フィニッシュ生産量の40%を占めている。West PharmaceuticalのNovaPureフルオロポリマーコーティングプランジャーはタングステンおよびシリコーン汚染を抑制し、高濃度バイオロジクスにおいてプレミアム価格を実現している。生分解性ポリマーは、分解速度のばらつきがMDRの生体適合性コンプライアンスを不明確にするため、依然として実験段階にある。
SCHOTTおよびNiproは高マージンの製薬用チューブに向けて生産能力を再配分しており、散発的なガラス不足を引き起こしている。新しい持続可能な製品のためのエコデザイン規制は、材料組成を開示するデジタル製品パスポートを義務付けており、多材料インジェクターのコンプライアンスコストを1ユニットあたり約0.12ユーロ引き上げている。ステンレス鋼部品は再使用可能なオートインジェクターシェルにおいて引き続き使用されており、316L合金の耐食性が長い耐用年数をもたらしている。
地域分析
ドイツ、イギリス、フランスの注射剤ドラッグデリバリー市場
ドイツは2025年に地域収益の24.52%を創出した。これはAMNOG価格制度と薬剤師代替調剤義務がバイオシミラーの普及を加速させたためである。GerresheimerのBünde工場は2024年にレディトゥフィルシリンジの生産能力を30%増強し、増大するフィルフィニッシュ需要に対応した。イギリスは国民保健サービス(NHS)の予算逼迫に直面しているが、2025年に実施された免疫グロブリンの在宅輸液パイロットプログラムにより入院件数が35%削減され、外来デリバリーへの政策転換を予兆させている。フランスの外来手術計画は外来適格率70%を目標としており、単回投与プレフィルド鎮痛剤の需要を押し上げている。
イタリア、スペイン、およびヨーロッパのその他の市場
イタリアは2026年から2031年にかけて9.32%のCAGRで最も高い成長率を記録すると予測されている。これはAIFAが地域別バイオシミラー割当を課し、南部と北部の地域間における利用格差を縮小しているためである。スペインは血友病因子濃縮製剤向けウェアラブルインジェクターを支援しており、カタルーニャ州のパイロットプログラムにおいて輸液センターへの受診回数を半減させた。ヨーロッパ注射剤ドラッグデリバリー市場の残余地域——北欧諸国、ベネルクス、ポーランド、および東欧——はEU結束基金の配分から恩恵を受けており、医療サービスが不十分な地域における糖尿病サプライチェーンの整備を支援している。
北欧諸国、ベネルクス、エストニアの注射剤ドラッグデリバリー市場
北欧諸国はデジタル統合の先駆者である。デンマークのsundhed.dkはインジェクターデータと電子記録との相互運用性を義務付けており、エストニアのe-Prescriptionプラットフォームは外来処箋の99%を取り込み、国家データセットへのシームレスな連携を実現している。ベルギーは2025年に在宅生物学的製剤の診療報酬を22%引き上げ、入院医療との経済的均衡を図った。オランダはウェアラブルインジェクターの償還を、バリューベース契約を通じた患者報告アウトカムに連動させており、デバイスメーカーがリアルタイムのドヒアランス追跡のためにセンサーを組み込む動機付けとなっている。
規制環境
欧州において一体型の薬剤・デバイス複合製品として販売される注射剤送達システムは、二重の規制体制の下で運用されている。すなわち、医薬品関連法規(指令2001/83/ECおよび品質・安全性・有効性に関するEMAの監督を含む)と、デバイス構成要素に関するEU医療機器規則(規則(EU)2017/745、MDR)である。第117条に基づく協議や、一般安全性・性能要件(附属書I)への適合性の証明を含むMDR要件は、プレフィルドシリンジ、オートインジェクター、およびオンボディ型送達システムの開発期間や技術文書の詳細度に引き続き影響を与えている。
複合製品のサイクルタイム短縮のため、規制上の連携が一段と活用されるようになっている。欧州委員会および加盟国によるCOMBINEプログラム(2023年6月開始)は、MDR、IVDR、および臨床試験規則の接点における摩擦要因を対象としている。COMBINEプロジェクト1の第2段階は2026年6月に正式に開始され、加盟国間で複合試験申請に対する調整済みの一括評価手続きを可能にすることを目指しており、この段階における最初の手続きは2026年9月に開始される予定である。並行して、MDRについて2025年5月から施行されている固有デバイス識別要件は、病院および在宅医療の現場で使用されるコネクテッド型インジェクターやウェアラブルシステムに対する、トレーサビリティおよび市販後調査への期待を強化している。
競争環境
ヨーロッパ注射剤デリバリー市場は適度に集中したままです。上位サプライヤーであるGerresheimer、Eli Lilly and Company、Teva Pharmaceutical Industries Ltdなどは、垂直統合を通じてデバイス収益のかなりの部分を支配しています。Becton DickinsonのLibertasウェアラブルプラットフォームはシリンジ基盤を活用し、パートナーの市場投入時間を最大18か月短縮します。Novo HoldingsによるCatalentの165億米ドルの買収(2024年)はNovo Nordiskに内部充填・仕上げ能力を与えると同時に、サードパーティのCDMOサービスを拡大しています。Ypssomedは2024年に接続モジュールに関する14件のヨーロッパ特許を申請し、価値に基づく償還機会への注力を示しています。
大容量皮下デリバリーが主要なホワイトスペースの戦場です。Enable InjectionsのenFuseとSHL MedicalのMolly 2.5は、椅子不足に直面している病院での静脈内免疫グロブリン点滴を代替しようと競っています。BiocorpのMallyaスマートキャップは統合型スマートインジェクターの10分の1の価格で販売されており、コスト意識の高い東ヨーロッパの支払者に訴求しています。競争上の差別化は機械的精度から抽出物・溶出物性能へとシフトしており、West PharmaceuticalのNovaPureコンポーネントはタングステン残留物を排除し、高タンパク質製剤において25%の価格プレミアムを獲得しています。提案されているシングルポータル申請の下での規制合理化は中規模イノベーターの参入障壁を下げる可能性がありますが、完全な実施は数年先です。
ヨーロッパ注射剤デリバリー産業のリーダー企業
-
Baxter
-
Gerresheimer AG
-
Teva Pharmaceutical Industries Ltd
-
Eli Lilly and Company
-
Pfizer Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ注射剤ドラッグデリバリー市場 このレポートでカバーされる企業
- Antares Pharma (Halozyme)
- Baxter
- Beckton Dickinson
- Catalent Pharma Solutions
- Eli Lilly and Company
- Gerresheimer
- Haselmeier GmbH
- Medtronic
- Nipro
- Novo Nordisk
- Owen Mumford
- Pfizer
- Recipharm
- SCHOTT
- SHL Medical AG
- Stevanato Group
- Terumo Corp.
- Teva Pharmaceutical Industries
- Vetter Pharma International
- West Pharmaceutical Services
- Ypsomed
市場機会と将来展望
プラットフォームベースの開発と、より標準化された適合性評価のワークフローにより、欧州全域で自己注射製剤およびコネクテッド型送達システムのより迅速なスケールアップに向けた余地が生まれている。特に、開発者が複数のバイオ医薬品にわたってデバイス構造を再利用できる場合において、この傾向が顕著である。2025年10月にEMAが公表した分子非依存型デバイスブリッジングアプローチ(MIDBA)に関する取り組みは、オートインジェクタープラットフォームが参照モノクローナル抗体から得られた既存のPK知識を適用するための道筋を示しており、デバイス構成要素に対するMDRのエビデンス要件を維持しつつ、バイオシミラーおよび高濃度製剤に向けたデバイスプラットフォームの採用拡大を後押しする可能性がある。
適合性評価もまた、より統一的な要求事項へと移行しつつある。2026年5月に公表された規則(EU)2026/977は、認証機関に対するより一貫した品質管理および手続き要件を定めており、薬剤・デバイス複合製品にとって障壁となっていた評価実務のばらつきに直接対応するものである。同時に、欧州における生産能力の現地化は、在宅投与や大容量皮下投与に対応した一次包装、組立、および充填・仕上げのエコシステムに近い将来的な機会をもたらしている。West Pharmaceutical Servicesは2026年3月にダブリン拠点を165,000平方フィート拡張し、GLP-1治療薬を含む大量注射剤治療を支援した。またVetterは2026年5月、ドイツ・ザールルイに5万平方メートルの商業生産拠点の建設を開始し、当初4億8,000万ユーロの投資に支えられている。Sharpも2026年7月、ベルギーのハモント・アヘルおよびオランダのヘーレンフェーンにおけるオートインジェクターおよびプレフィルドシリンジの組立・包装能力の拡張に2,000万ユーロを投じると発表した。これらの拡張は、バイオシミラー、腫瘍学領域の皮下投与レジメン、および拡大する在宅医療チャネルで使用される即充填形式、デバイス組立、二次包装サービスのリードタイム短縮を支えるとともに、抽出物・溶出物管理および持続可能性要件を満たす部材への需要を引き続き牽引している。
最近の産業開発事情 ヨーロッパ注射剤ドラッグデリバリー市場
- 2026年7月:Sharpは、ベルギーのハモント・アヘルおよびオランダのヘーレンフェーンにおける注射剤包装能力の拡張に2,000万ユーロを投じると発表し、オートインジェクターおよびプレフィルドシリンジの組立・二次包装を対象とした。この地域内での能力増強は、在宅医療で使用される自己注射製剤の供給確保を強化し、非欧州の仕上げ拠点への依存に比べて、スポンサーの物流サイクルの短縮を可能にする。
- 2025年10月:Gerresheimerは、ドイツ・ヴェルトハイムの拠点において、即充填バイアル向けの新たな4,000平方メートルの生産施設の建設を開始し、完成は2027年半ばを目標としている。このプロジェクトは、バイオ医薬品に必要な高品質な一次包装の現地入手可能性を高め、注射剤ポートフォリオおよびバイオシミラーの上市を拡大している欧州の充填・仕上げネットワークを支えるものである。
- 2024年12月:Gerresheimerは、北マケドニアのスコピエ拠点において、ガラスシリンジ用の7,600平方メートルの生産棟の建設を開始し、総投資額は1億ユーロを超える。この拡張は、欧州向けガラスシリンジ供給の能力を増強し、プレフィルド形式に対する需要を支えつつ、ガラスおよび樹脂の供給が一時的に制約される中で製造拠点の多様化を図るものである。
ヨーロッパ注射剤ドラッグデリバリー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、ヨーロッパ注射薬物送達市場は、ヨーロッパ各国において注射による薬物投与に使用される注射送達製品およびシステムの価値を対象としており、病院、クリニック、および該当する場合は在宅での使用を含む。
対象外の範囲:非注射型の送達経路は除外し、同様の患者グループを共有する場合であっても、経口、局所、または吸入専用の薬物送達製品は計上しない。
セグメンテーション概要
- デバイスタイプ別
- 従来型薬剤デリバリーデバイス
- 自己注射型薬剤デリバリーデバイス
- プレフィルドシリンジ
- 注射ペン
- オートインジェクター
- 針なしインジェクター
- ウェアラブルインジェクター
- スマートコネクテッドインジェクター
- 埋め込み型薬剤デリバリーデバイス
- 点滴ポンプ(皮下)
- マイクロニードルシステム
- 治療用途別
- 心血管疾患
- 糖尿病
- 腫瘍学
- 自己免疫疾患
- 肝炎
- 疼痛管理
- 感染症およびワクチン
- その他
- エンドユーザー別
- 病院
- 専門クリニック
- 在宅医療環境
- 外来手術センター
- オンライン薬局
- 原材料別
- ホウケイ酸ガラス
- プラスチック(COP/COC、PP、PC)
- 持続可能/生分解性ポリマー
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチから開始し、境界を設定し、国別マップを構築し、ヨーロッパにおける注射剤の使用に影響を与える基本的な需要と供給のシグナルを収集する。通常確認される公的および公式情報源には、Eurostatの医療・貿易統計、欧州医薬品庁(EMA)の製品・安全性情報、OECDの医療統計、世界保健機関(WHO)ヨーロッパの医療指標、ならびに各国の保健省および診療報酬機関が含まれる。
次に、製品発売、生産能力拡大の発表、および治療使用の変化を追跡するため、年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道機関の記事などの補足資料を追加する。市場間で一貫性が必要な場合は、企業財務情報、ニュース・財務情報、および特許データベースの有料サービスを利用して、タイムラインと技術採用の方向性を相互確認する。上記のデスクリサーチ情報源は例示であり、データ収集、検証、およびギャップの明確化には他の参考資料も使用する。
一次インタビューおよびサーベイ
一次調査は、デスクデータだけでは十分に説明できない事項、特にヨーロッパ主要市場におけるデバイスミックス、チャネルパターン、および価格推移を検証するために使用する。製造業者、流通業者、および医療提供施設の関係者にインタビューおよびサーベイを実施し、単一国への依存を低減するため、西ヨーロッパおよび南ヨーロッパ全体でインプットを相互確認する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | 最高経営幹部(CXO):19% |
| 中位層:42% | 部門・ユニットリーダー:35% |
| 中小規模プレイヤー:22% | マネージャー:46% |
市場規模算定と予測
規模算定モデルは、実用的な順序でトップダウンとボトムアップの構造を採用している。トップダウン側では、医療支出シグナル、注射療法の普及状況、および国別需要プールをヨーロッパ全体の注射薬物送達の価値観として再構築し、観察されたデバイスおよび医療環境のミックスを用いて合計値を配分する。
アウトプットを現実的に保つため、主要デバイス形式別のサンプリングされた平均販売価格(ASP)レンジ、医療環境からの数量代理指標、およびインタビュー中に共有されたサプライヤー・チャネルの確認など、選択されたボトムアップチェックで合計値を裏付ける。一般的に検証するインプットには、慢性疾患の治療強度、注射が標準であるバイオロジクスの普及率、自己投与の割合、病院対外来の比率、ならびにミックスおよび調達サイクルによって推進されるASPの推移が含まれる。予測はシナリオ分析を用いて構築され、基本仮定は採用速度と価格設定に関する専門家の見解に合わせて調整され、その後、政策または診療報酬の変化に対してストレステストが実施される。国または製品ラインの公開情報が限られている場合は、類似市場からの代理ミックスシェアを使用してギャップを処理し、フォローアップ通話を通じて再検証する。
データ検証と更新サイクル
モデルのアウトプットは複数のチェックを通じて検証され、最終的な数値が単一の情報源タイプに依存しないようにする。規制活動、国別需要指標、および財務開示などの独立したシグナルと結果を比較し、承認前に異常値を確認する。
国別またはサブスコープレベルで差異が大きい場合は、仮定を再検討し、関連する専門家に再連絡して変化の内容と理由を確認する。レポートは年次で更新され、主要なイベントが数量、価格、またはアクセスに大きな影響を与える場合は中間更新が実施される。納品前に最新のアナリストによる確認が完了し、アウトプットが最新の利用可能な情報を反映するようにする。
Mordor Intelligenceのヨーロッパ注射薬物送達市場規模と他の公表推計値との比較
ヨーロッパ注射薬物送達の公表市場規模がしばしば異なって見えるのは、出版社間で対象範囲の境界が同じように設定されていないこと、および価格インプットと国別カバレッジの選択が異なることによる。基準年が一致しない場合や、通貨換算のタイミングおよびインフレの取り扱いが明確に記載されていない場合にも差異が生じる。
Mordor Intelligenceの推計を、主要ヨーロッパ市場全体で一貫した注射需要プールに基づかせるため、病院の購買シグナルおよび国別の治療利用パターンを使用しており、デバイスのみの狭い視点に依存しないようにしている。一部の情報源は送達デバイスのサブセットのみを報告し、他の情報源はより保守的なミックスおよびASPパスを適用しており、同一年の合計値を引き下げる可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 213.80 ビリオン 米ドル(2025年) | |
| Industry Analytics A | 166.90 ビリオン 米ドル(2025年) | 基準年においてより厳密に計上された対象範囲と、より保守的なデバイスおよび治療ミックスの仮定を反映していることが多く、より広範な医療環境にわたる注射送達の視点と比較して捕捉される価値が低下している。 |
| Research Desk B | 140.08 ビリオン 米ドル(2023年) | より早い基準年を使用し、米ドルミリオン単位で報告しており、カバレッジはよりデバイス主導型と見られ、年度の不一致と異なるASPタイミングにより、2025年の価値と比較して直接比較が低く見える。 |
この表は、差異の主な原因が対象範囲の境界、基準年の整合性、ならびにASPとミックスのモデルへの反映方法によって説明されることを示している。各ステップを国別需要指標に遡及可能な形で維持し、インタビューを通じてミックスと価格定を確認することで、最終的な数値は実用的で、時間をかけて更新しやすいものとなっている。
レポートで回答される主要な質問
ヨーロッパ注射剤デリバリー市場の現在の価値はいくらですか?
ヨーロッパ注射剤デリバリー市場規模は2026年に2,320億米ドルに達し、2031年までに3,491億米ドルに向けて上昇する見込みです。
市場はどのくらいの速さで成長していますか?
2026年から2031年にかけて、市場は自己注射型製品、バイオシミラーの普及、および在宅ケアモデルに後押しされ、8.52%のCAGRで成長すると予測されています。
どのデバイスカテゴリーが最も急速に拡大していますか?
ウェアラブルオンボディポンプを含む自己注射型プラットフォームは、患者と支払者が在宅投与を好むため、11.85%のCAGRで進展しています。
どの治療領域が最も高い成長勢いを示していますか?
腫瘍学は皮下チェックポイント阻害薬および抗体薬物複合体のおかげで9.75%のCAGRでリードしています。
どの国が最も急速な収益成長を記録しますか?
イタリアは地域バイオシミラー割当量が南部での生物学的製剤アクセスを拡大するにつれて、2031年まで9.32%のCAGRを達成すると予想されています。
どのような素材トレンドが将来のデバイス設計を形成していますか?
持続可能な環状オレフィンポリマーは、EUリサイクル義務と優れたタンパク質安定性プロファイルに後押しされ、最も急速に成長している原材料です。