
胃内滞留型薬物送達システムアウトソーシング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.53 十億米ドル |
| 市場規模 (2032) | 1.98 十億米ドル |
| 成長率 (2027 - 2032) | 5.22 % |
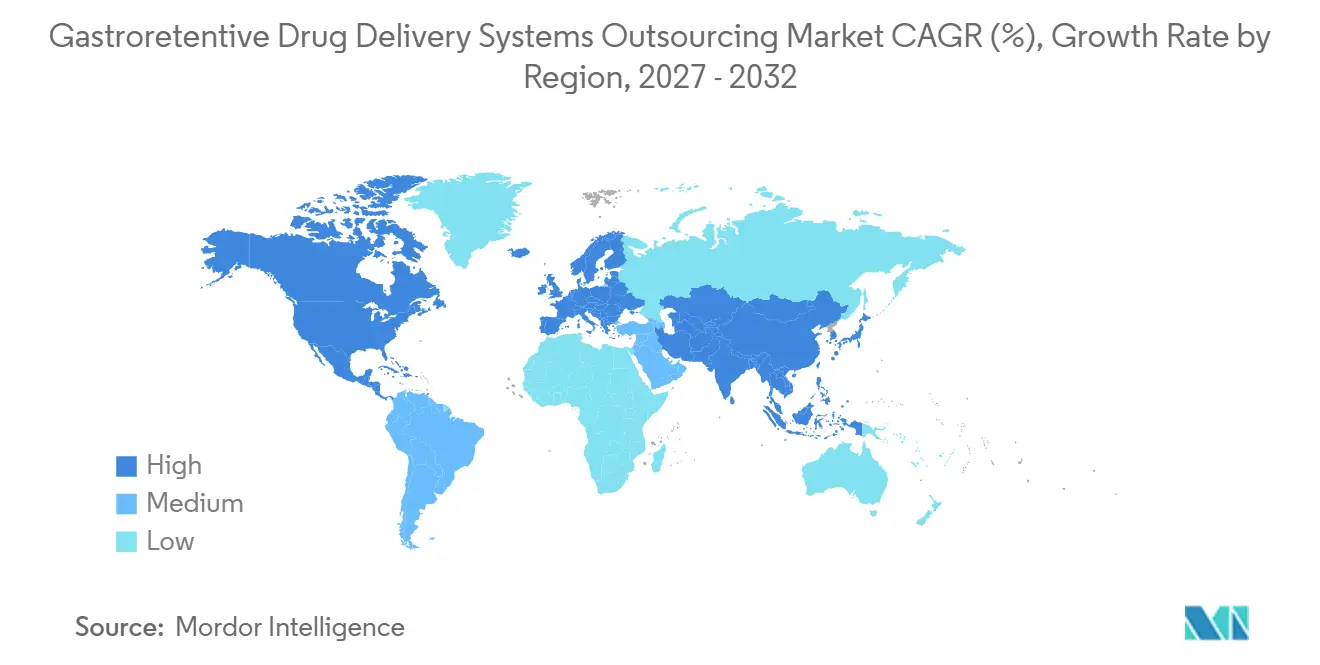
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
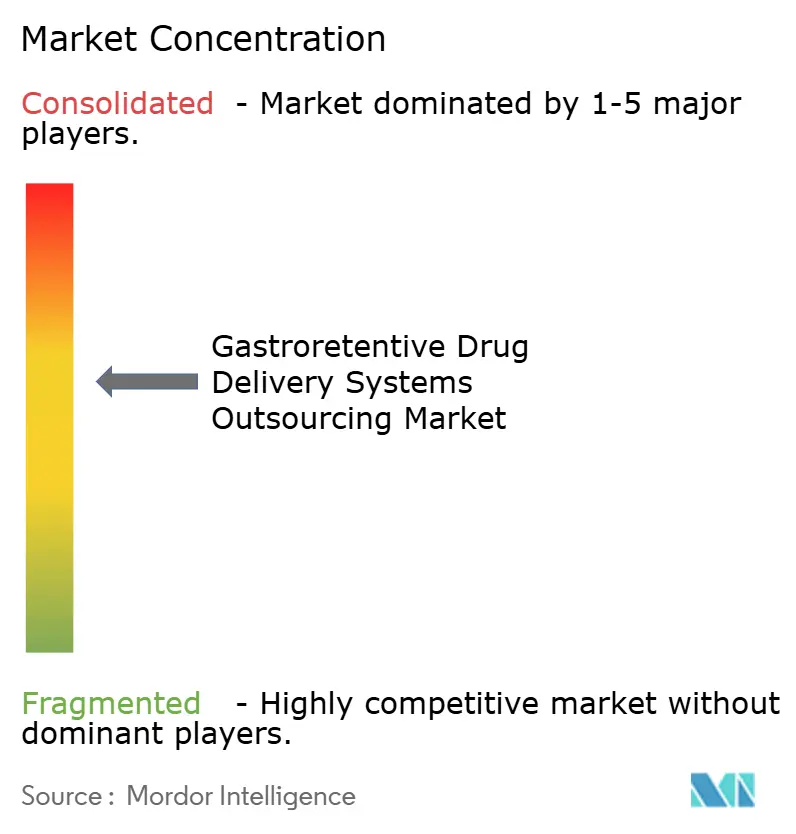
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる胃内滞留型薬物送達システムアウトソーシング市場分析
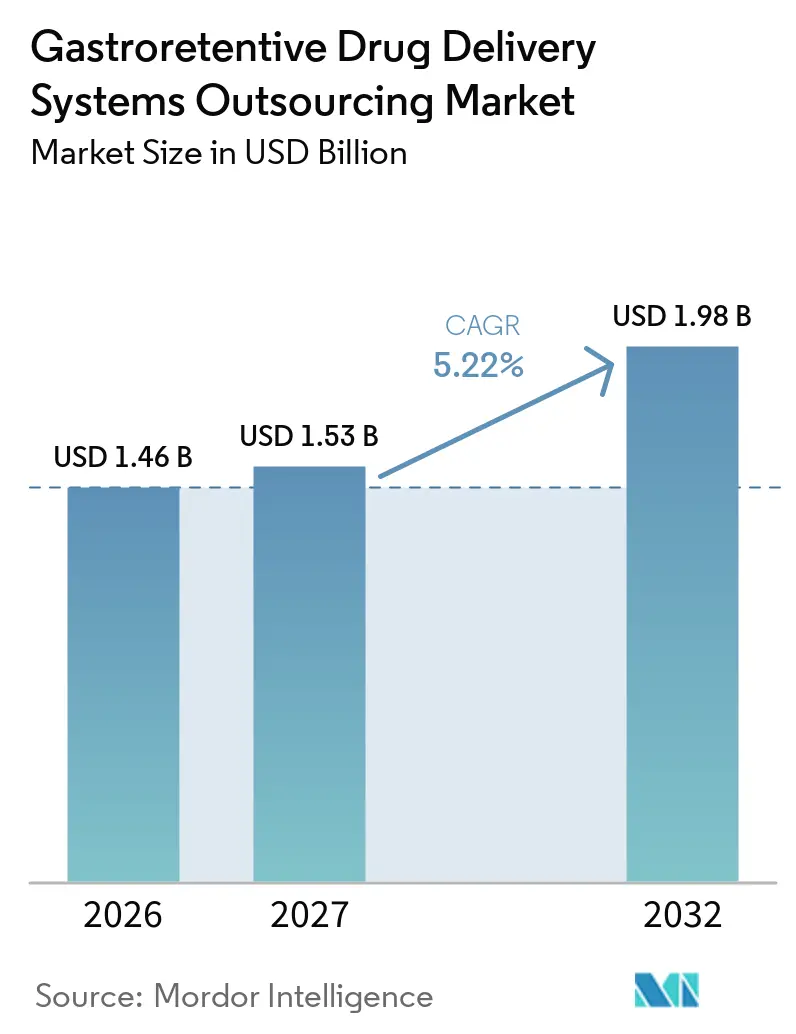
胃内滞留型薬物送達システムアウトソーシング市場規模は2026年に1.46 ビリオン 米ドルと評価され、2027年の1.53 ビリオン 米ドルから2032年には1.98 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.22%です。
この成長は、技術主導による価値創造への移行を反映しており、特にAIを活用した製剤設計およびハイブリッド滞留メカニズムが牽引しています。ブロックバスター分子の特許満了リスクにより、大手製薬企業は胃内滞留型フォーマットを活用して独占性を維持するライフサイクル管理プログラムへの移行を進めています。同時に、バイオテクノロジー企業はこれらのプラットフォームをペプチドおよびタンパク質の経口投与を実現するための手段として位置づけており、治療経済学を再構築しています。
主要レポートのポイント
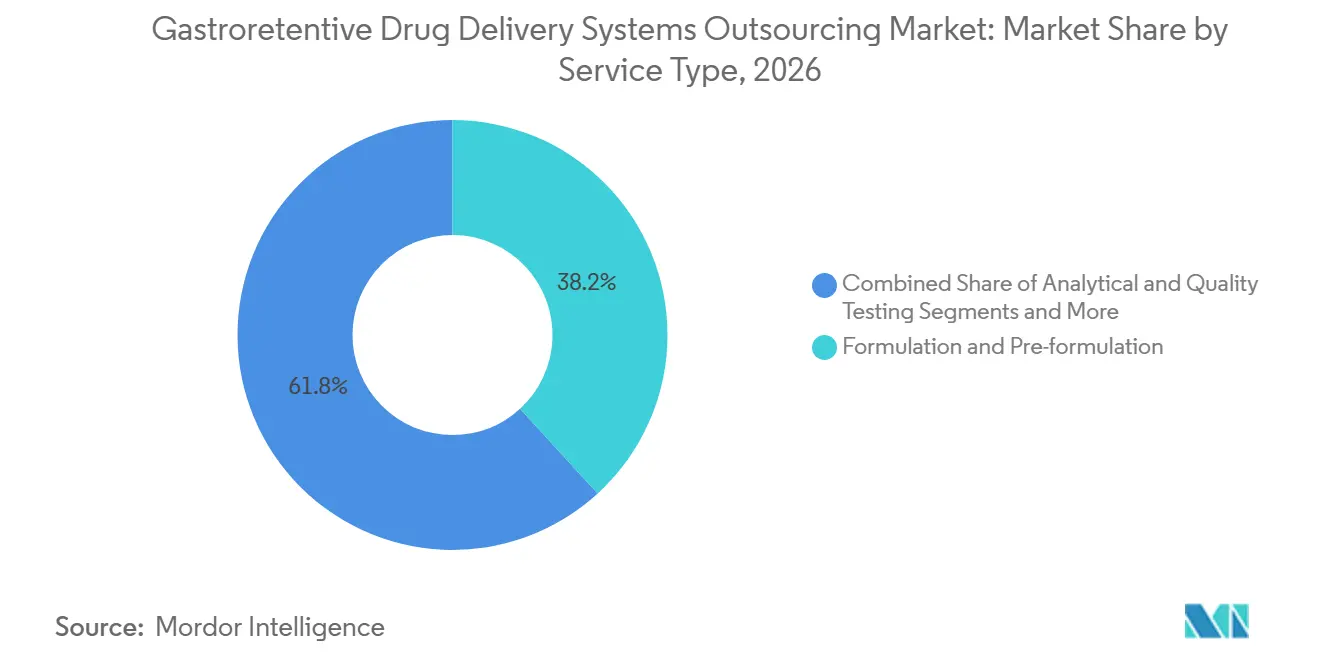
- サービスタイプ別では、製剤・前製剤が2026年の胃内滞留型薬物送達システムアウトソーシング市場シェアの38.2%を占め、臨床試験製造は2032年までに12.8%のCAGRで成長する見込みです。
- 剤形アプローチ別では、浮遊システムが2026年の胃内滞留型薬物送達システムアウトソーシング市場規模の42.5%のシェアをリードし、デュアルメカニズム・ハイブリッドプラットフォームは2032年までに14.6%のCAGRで拡大する見通しです。
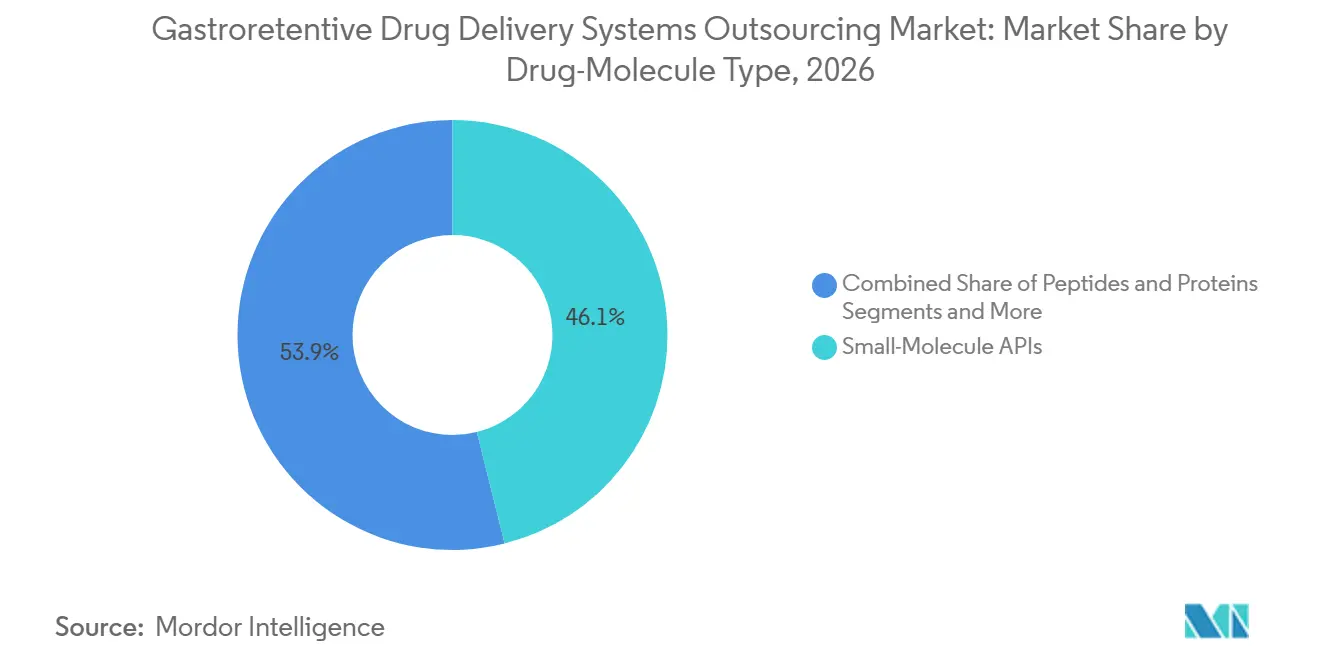
- 薬物分子タイプ別では、低分子APIが2026年収益の46.1%を占めましたが、ペプチドおよびタンパク質が最高の13.9%のCAGR見通しを示しています。
- エンドユーザー別では、大手製薬企業が2026年需要の54.6%を占め、バイオテクノロジー企業は12.3%のCAGRを示し、最も急成長している顧客基盤を代表しています。
- 地域別では、北米が2026年に38.9%の収益シェアをリードし、アジア太平洋地域は2027年~2032年に12.4%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 経口バイオアベイラビリティ向上への需要 | +1.30% | 北米および欧州連合に集中するグローバル | 中期(2~4年) |
| 特許崖ライフサイクル管理イニシアチブ | +0.80% | 主に北米および欧州連合 | 短期(2年以内) |
| 胃疾患(GERD、ピロリ菌)の有病率上昇 | +0.90% | グローバル、先進市場で最大の影響 | 長期(4年以上) |
| ペプチドおよびタンパク質の経口送達へのシフト | +1.20% | グローバル、北米での早期採用 | 中期(2~4年) |
| 3Dプリンティングによる個別化GRDDSプロトタイプの実現 | +0.80% | 北米および欧州連合、APACへ拡大 | 長期(4年以上) |
| AI主導のインシリコ製剤スクリーニングによるアウトソーシング障壁の低下 | +0.90% | グローバル、テクノロジーハブが先導 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
経口バイオアベイラビリティ向上への需要
製薬開発者は、吸収窓が狭い化合物やpH感受性安定性を持つ化合物を救済する手段として、制御された胃内滞留をますます重視しています。GERDの世界有病率13.98%は、困難な胃内条件下でも機能する製剤に対する患者ニーズの規模を示しています。[1] pH応答性ポリマーと浮遊性マトリックスを組み合わせることで、現代のシステムは全身性副作用を悪化させることなく溶解速度を向上させます。これらの進歩は開発パイプラインにおける減耗リスクを低下させ、棚上げされた分子を実行可能な資産に転換し、胃内滞留型薬物送達システムアウトソーシング市場をポートフォリオ最適化のための戦略的ツールとして強化します。
特許崖ライフサイクル管理イニシアチブ
推定1,830億米ドルの処方薬売上が2030年までにジェネリック侵食に直面しており、再製剤化を防衛戦略として高めています。胃内滞留型剤形は放出動態に関する追加特許を確保し、新規化学物質よりも迅速な規制審査を獲得してプレミアム価格を維持します。単一の滞留プラットフォーム内に複数の有効成分を統合することでジェネリック複製をさらに複雑にし、特許崖を差別化された治療提供のための踏み台として再位置付けします。
胃疾患(GERD、ピロリ菌)の有病率上昇
北米人の20%以上がGERDを抱えており、ピロリ菌感染率は特定地域で41%に達しています。[2] どちらの状態もpHおよび粘膜特性を変化させ、従来の剤形のパフォーマンスを損ないます。粘膜接着型およびpH非依存性滞留技術は長期滞留にわたって薬物曝露を安定させ、慢性胃疾患管理における服薬遵守と転帰を向上させるカスタマイズされたソリューションへの需要を支えています。
ペプチドおよびタンパク質の経口送達へのシフト
患者の好みと支払者のコスト圧力が、注射に代わる経口生物製剤の探索を促進しています。酵素分解から不安定なペプチドを保護する滞留プラットフォームと透過促進剤を組み合わせることで、臨床的に意義のあるバイオアベイラビリティが実証され、かつて非経口経路に限定されていた治療法の経口版に数十億ドルの見通しが開かれています。このトレンドは胃内滞留型薬物送達システムアウトソーシング市場における高度なハイブリッドシステムの採用を加速させます。
3Dプリンティングによる個別化GRDDSプロトタイプの実現
積層造形により形状と密度の迅速な反復が可能となり、高コストの工具変更なしに患者固有の浮力プロファイルと多区画錠剤を製造できます。北米および欧州のテクノロジーハブがこれらのパイロットを先導しており、APACの施設もパウダーベッド融合ラインのスケールアップを開始し、個別化薬物送達経済学の新時代を示しています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 患者間の胃生理学的変動性の高さ | -0.70% | グローバル、多様な集団で特に困難 | 長期(4年以上) |
| 複雑な国別制御放出規制 | -0.50% | グローバル、新興市場で最大の影響 | 中期(2~4年) |
| 次世代GRDDSに対する脆弱なIVIVCモデル | -0.40% | グローバル、先進製薬市場に集中 | 中期(2~4年) |
| 特殊低密度ポリマーの供給ボトルネック | -0.30% | グローバル、北米および欧州で深刻な影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
患者間の胃生理学的変動性の高さ
胃排出は30分から4時間に及ぶ可能性があり、滞留時間と薬物放出の予測を複雑にします。高齢患者、多剤併用レジメン、および消化管病理は変動性を増幅させ、スポンサーはより大規模な臨床コホートを実施せざるを得なくなり、コストが上昇します。脆弱なインビトロ・インビボ相関(IVIVC)モデルは規制上の不確実性を高め、開発サイクルを長期化させ、投資意欲を抑制します。
複雑な国別制御放出規制
FDA、EMA、および新興市場のガイドラインの相違により、スポンサーは申請書類をカスタマイズし、場合によっては製品を再製剤化する必要があり、タイムラインが数四半期から数年延長されます。配合製品および新規ポリマークラスは長期審査に直面し、規制予算が限られた中小企業を抑止し、グローバル上市を遅延させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
製剤サービスが早期段階のイノベーションを牽引初期段階の製剤・前製剤は2026年収益の38.2%を占め、下流の造戦略を定める上での重要な役割を強調しています。このサービスグループの胃内滞留型薬物送達システムアウトソーシング市場規模は、スポンサーがAIを活用したポリマー選択によりベンチ反復を削減するにつれて着実に拡大すると予測されています。ペプチドペイロードの複雑性の高まりにより、高度な添加剤スクリーニングへの需要が増加し、ニッチな専門知識を持つCDMOへのアウトソーシングを促進しています。
臨床試験製造は絶対値では小規模ながら、精密投与試験の増加に伴い12.8%のCAGRを示しています。スポンサーは柔軟な封じ込めと迅速な切り替え能力を持つ施設を好み、小規模かつ段階的なバッチ生産を必要とするアダプティブデザインをますます採用しています。分析・品質試験は規制当局の精査と歩調を合わせて成長し、プロセス開発・スケールアッププロバイダーは商業バッチの形状および浮力プロファイルを改良しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
剤形アプローチ別:
ハイブリッドシステムが技術ランドスケープを再形成浮遊錠は実証済みの設計規則と低い規制上の摩擦により、2026年収益の42.5%を維持しました。しかし、浮力と粘膜接着または膨張性マトリックスを統合したデュアルメカニズムハイブリッドは14.6%のCAGRで上昇しており、12時間を超える徐放を必要とする未充足の臨床ニッチを獲得しています。この急増により、心代謝および抗感染症治療全体に採用が広がり、胃内滞留型薬物送達システムアウトソーシング市場のフットプリントが拡大しています。
粘膜接着システムは活性物質を粘膜界面に固定することで局所的な胃疾患に対応し、膨張性フォーマットは体積膨張により高用量要件を満たします。高密度錠剤は運動性が低下した高齢者使用のニッチとして残っています。メーカーはこれらのメカニズムを組み合わせるために3Dプリントアーキテクチャを求めており、次世代アダプティブリリースデバイスの到来を予告しています。
薬物分子タイプ別:
ペプチド送達が市場ダイナミクスを変革低分子APIは依然として46.1%のシェアで価値を支配しており、主に特許満了が近づいている再製剤化ブロックバスターです。ペプチドおよびタンパク質の胃内滞留型薬物送達システムアウトソーシング市場シェアは現在小さいものの急速に拡大しており、13.9%のCAGRは内分泌および希少疾患適応症におけるパイプラインシフトを反映しています。浮遊性腸溶性マイクロスフェア内でGLP-1アナログを保護することへの成功が商業的可能性を実証しています。
抗生物質は局所的な胃ターゲティングを活用してより低い全身曝露でピロリ菌を根絶し、吸収窓が狭い心血管薬は延長滞留を通じて治療域を獲得します。腫瘍学および免疫学生物製剤を含むその他の高価値分子は、経口の利便性と制御された曝露プロファイルを組み合わせることを目指した前臨床プログラムに参入しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
バイオテクノロジー企業がイノベーション採用を加速大手製薬企業は2026年の受注の54.6%を占め、既存フランチャイズのライフサイクル防衛に注力しています。しかし、バイオテクノロジー企業に関連する胃内滞留型薬物送達システムアウトソーシング市場規模は最も急速に拡大しており、その12.3%のCAGRは経口投与バイオロジクス試験の急増と一致しています。したがって、胃内滞留型薬物送達システムアウトソーシング産業は、送達技術と新規モダリティを共同開発する新興イノベーターへの力の移行を目撃しています。
スペシャルティファーマプレーヤーはプレミアム価格設定でニッチな適応症を標的とし、ジェネリクスメーカーは第一世代特許の失効に伴い複雑なジェネリック機会に向けてポジショニングしています。学術機関はMITの拍動性デポなどの初期段階のブレークスルーをライセンス通じて商業パイプラインに供給し、コラボレーションネットワークを深化させています。
地域分析
北米胃内滞留型薬物送達システムアウトソーシング市場
北米は確立された臨床インフラと厳格かつ予測可能なFDA経路により、2026年収益の38.9%を生み出しました。Eli Lillyの500 ビリオン 米ドル規模のマルチサイト拡張やNovo Nordiskの4.1 ビリオン 米ドルの充填・仕上げ工場などの投資は、地域化された強靭なサプライチェーンへのコミットメントを強調しています。胃内滞留型薬物送達システムアウトソーシング市場は、製剤サイクルを加速させる隣接するAIおよび3Dプリントクラスターから恩恵を受けています。
アジア太平洋胃内滞留型薬物送達システムアウトソーシング市場
アジア太平洋地域はインドの受託研究ハブおよび中国の規制近代化に後押しされ、2032年までに12.4%のCAGRで最も急速に成長しています。ポリマー生産における規模の経済と成長する国内バイオテクシーンにより、この地域は重要なアウトソーシング先となっています。各国政府はICHガイドラインとの基準調和を進め、参入障壁を緩和し、アジア太平洋全域での胃内滞留型薬物送達システムアウトソーシング市場のプレゼンスを拡大しています。
欧州・中東・アフリカおよび南米胃内滞留型薬物送達システムアウトソーシング市場
欧州は技術的に成熟した市場であり、Sanofiの13億ユーロ規模のインスリン製造拠点に代表される高付加価値バイオロジクスおよびサステナビリティ重視の製造に投資を集中させています。改変放出製剤に関するEMAガイダンスは明確性をもたらしていますが、環境規制がよりグリーンなポリマーおよび無溶剤プロセスの採用を促進しています。南米および中東・アフリカは、主に多国籍製薬企業のテンダーおよび旧来の胃内滞留設計をライセンス供与するローカルジェネリクスを通じて、初期段階ながらも改善しつつある普及を示しています。
競合ランドスケープ
胃内滞留型薬物送達システムアウトソーシング市場は中程度の集約を示しており、上位5社のCDMOおよび製剤スペシャリストが合計で約55%の収益を占め、参入障壁は相当あるものの禁止的ではないことを反映しています。2025年のNovo NordiskによるCatalentの165億米ドルの買収は、高度な送達能力を内部化する戦略的必要性を示しています。
企業はAI対応製剤スイート、複数の管轄区域にわたる規制の深さ、およびハイブリッドメカニズム特許ポートフォリオで競争しています。アーカンソー大学のセルロースナノクリスタルマイクロスフェアなどの材料イノベーションが、クライアント関係を固定する独自プラットフォームに供給されています。[3]
ホワイトスペースの機会は、個別化医療、経口生物製剤、および単一の滞留シェル内の配合レジメンに集中しています。参入者はモジュール式3Dプリンティングとクラウド連携インシリコツールを活用して大規模な設備投資を回避し、徐々に集中度を低下させ競争を激化させています。
胃内滞留型薬物送達システムアウトソーシング産業リーダー
-
Catalent
-
Lonza
-
Thermo Fisher Inc.(Patheon)
-
Recipharm
-
Evonik Health Care
- 注:主要企業の掲載順は順位を示すものではありません。
胃内滞留型薬物送達システムアウトソーシング市場 このレポートでカバーされる企業
- Catalent
- Lonza Group
- Thermo Fisher Scientific (Patheon)
- Recipharm
- Evonik Health Care
- Aenova
- Jubilant Pharmova (CDMO)
- Curia
- Cambrex
- Alcami
- PCI Pharma Services
- Quotient Sciences
- SGS Life Sciences
- NextPharma
- Fareva
- Siegfried
- Ajinomoto Bio-Pharma
- Aragen Life Sciences
- CoreRx
- Capsugel (now Lonza)
最近の産業開発事情 胃内滞留型薬物送達システムアウトソーシング市場
- 2025年3月:LGM Pharmaは高度な胃内滞留型製剤における米国能力拡大のために600万米ドルを投資しました。
- 2024年12月:Lonzaは修正放出需要に対応するためインドと中国に新しいカプセル工場を稼働させました。
- 2024年4月:Amneal Pharmaceuticalsは徐放性ピリドスチグミン胃内滞留型錠剤を開発するための助成金を確保しました。
グローバル胃内滞留型薬物送達システムアウトソーシング市場レポートスコープ
セグメンテーション概要
| 製剤・前製剤サービス |
| 分析・品質試験 |
| プロセス開発・スケールアップ |
| 臨床試験製造 |
| 商業製造 |
| 浮遊型システム |
| 粘膜接着型システム |
| 膨張型・膨潤型システム |
| 高密度型システム |
| デュアルメカニズム・ハイブリッドシステム |
| 低分子API |
| ペプチドおよびタンパク質 |
| 抗生物質 |
| 吸収窓が狭い薬物 |
| その他の高価値分子 |
| 大手製薬企業 |
| スペシャルティ製薬 |
| バイオテクノロジー企業 |
| ジェネリクスメーカー |
| 学術・研究機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| サービスタイプ別 | 製剤・前製剤サービス | |
| 分析・品質試験 | ||
| プロセス開発・スケールアップ | ||
| 臨床試験製造 | ||
| 商業製造 | ||
| 剤形アプローチ別 | 浮遊型システム | |
| 粘膜接着型システム | ||
| 膨張型・膨潤型システム | ||
| 高密度型システム | ||
| デュアルメカニズム・ハイブリッドシステム | ||
| 薬物分子タイプ別 | 低分子API | |
| ペプチドおよびタンパク質 | ||
| 抗生物質 | ||
| 吸収窓が狭い薬物 | ||
| その他の高価値分子 | ||
| エンドユーザー別 | 大手製薬企業 | |
| スペシャルティ製薬 | ||
| バイオテクノロジー企業 | ||
| ジェネリクスメーカー | ||
| 学術・研究機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
胃内滞留型薬物送達システムアウトソーシング市場の現在の価値はいくらですか?
2026年に1.46 ビリオン 米ドルと評価され、2032年までに1.98 ビリオン 米ドルに達すると予測されています。
胃内滞留型技術において最も急速に成長している地域はどこですか?
アジア太平洋はCDMO能力の向上と規制改革により12.4%のCAGRで拡大しています。
将来の成長をリードすると予測される剤形アプローチはどれですか?
デュアルメカニズム・ハイブリッドシステムは2032年までに14.6%のCAGRで成長すると予測されています。
バイオテクノロジー企業が胃内滞留型プラットフォームに投資する理由は何ですか?
ペプチドおよびタンパク質の経口送達を実現し、患者のコンプライアンスを向上させ、新たな収益を解放することを目指しています。
GRDDSのグローバル商業化における主な障壁は何ですか?
開発タイムラインを長期化させコストを引き上げる、国別に異なる制御放出規制です。