
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
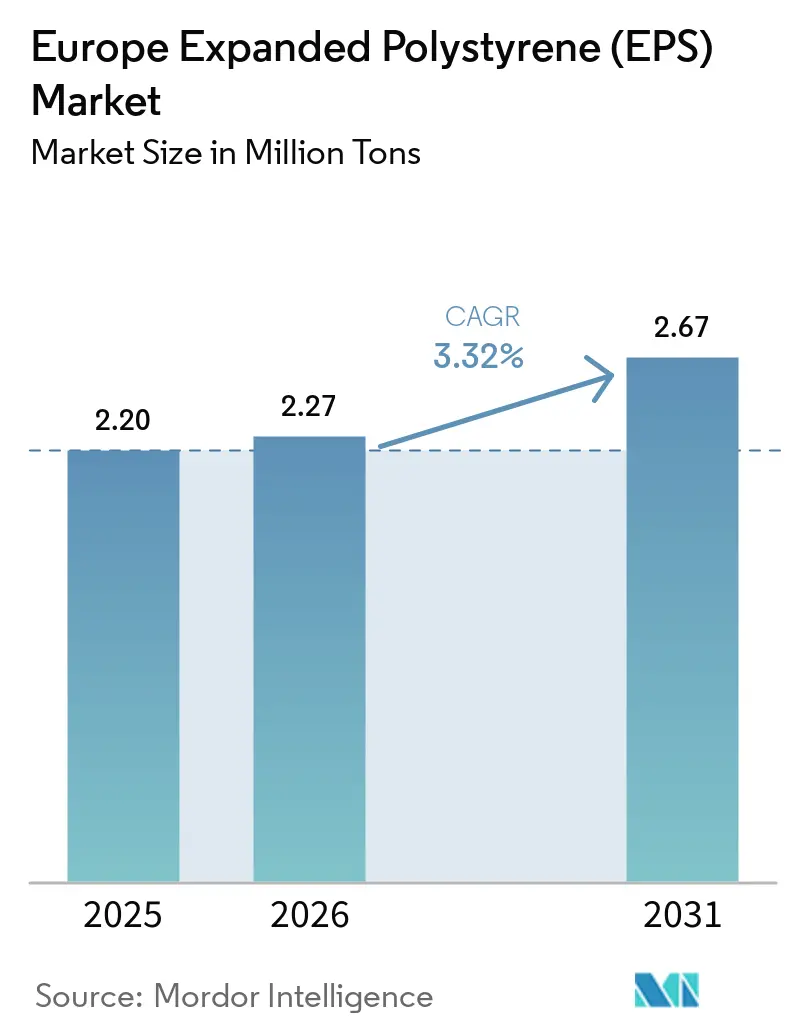
| 基準年の市場規模 (2025) | 2.20 百万トン |
| 市場取引高 (2026) | 2.27 百万トン |
| 市場取引高 (2031) | 2.67 百万トン |
| 成長率 (2026 - 2031) | 3.32 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ発泡ポリスチレン(EPS)市場分析
ヨーロッパ発泡ポリスチレン市場規模は2025年に220万トンと評価され、2026年に227万トンから2031年には267万トンへと成長し、予測期間(2026年〜2031年)中のCAGRは3.32%と推定されます。需要は主に建築断熱改修および精密機器向け保護包装に起因し、強固な国内サプライチェーン、段階的なリサイクル利益率の向上、内包炭素フットプリントを低減する技術革新によってセクターの耐性が強化されています。2025年より施行されるEU建築物エネルギー性能指令などの規制上の推進要因により、新築および改修工事を通じてより高いR値が求められ、代替品がシェアを拡大する中でも断熱材需要量は安定しています。同時に、mRNAバイオロジクスの物流急増と家電製品のリショアリングにより包装量が維持され、スチレン変動によるマージン圧縮からコモディティセグメントを保護する緩衝機能を果たしています。それでも、ヨーロッパ発泡ポリスチレン市場は、原料価格変動、密集した都市中心部における防火規制、紙・パルプ・菌糸体系代替品の顧客試験に関連するリスクの高まりに対応し続けています。
レポートの主要ポイント
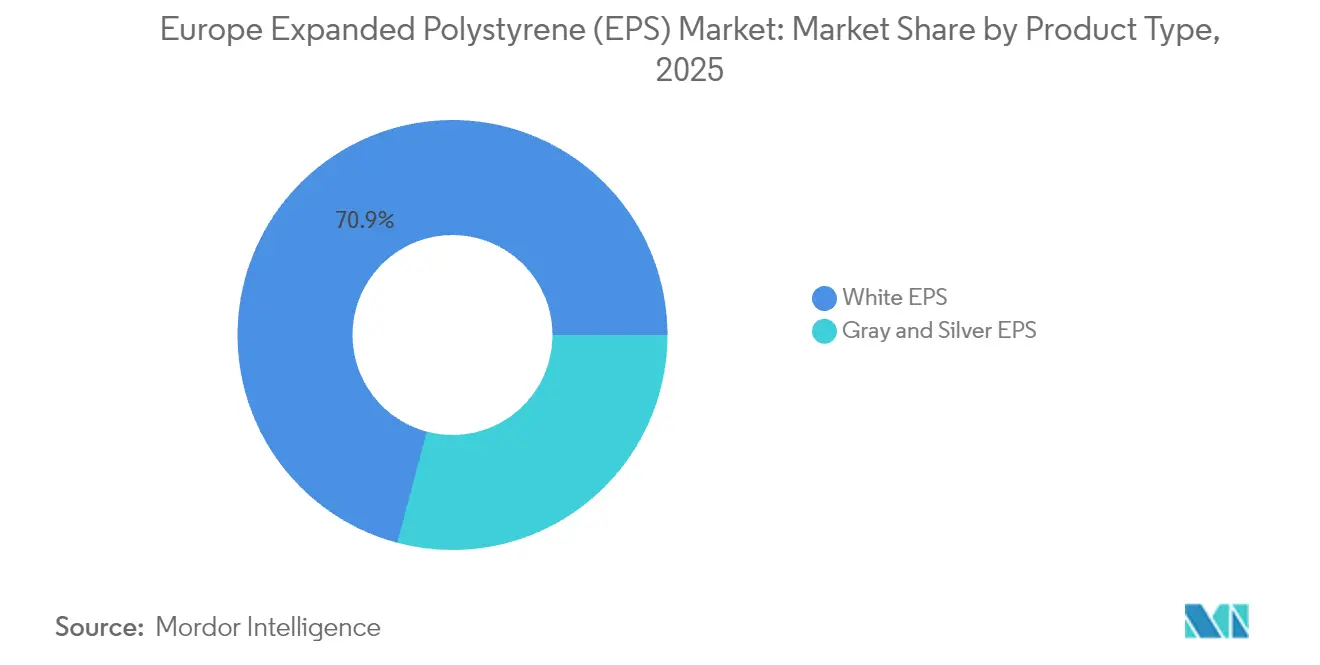
- 製品タイプ別では、ホワイトEPSが2025年のヨーロッパ発泡ポリスチレン市場シェアの70.86%を占めました。グレーおよびシルバーEPSは2031年までCAGR 3.74%で拡大する見込みです。
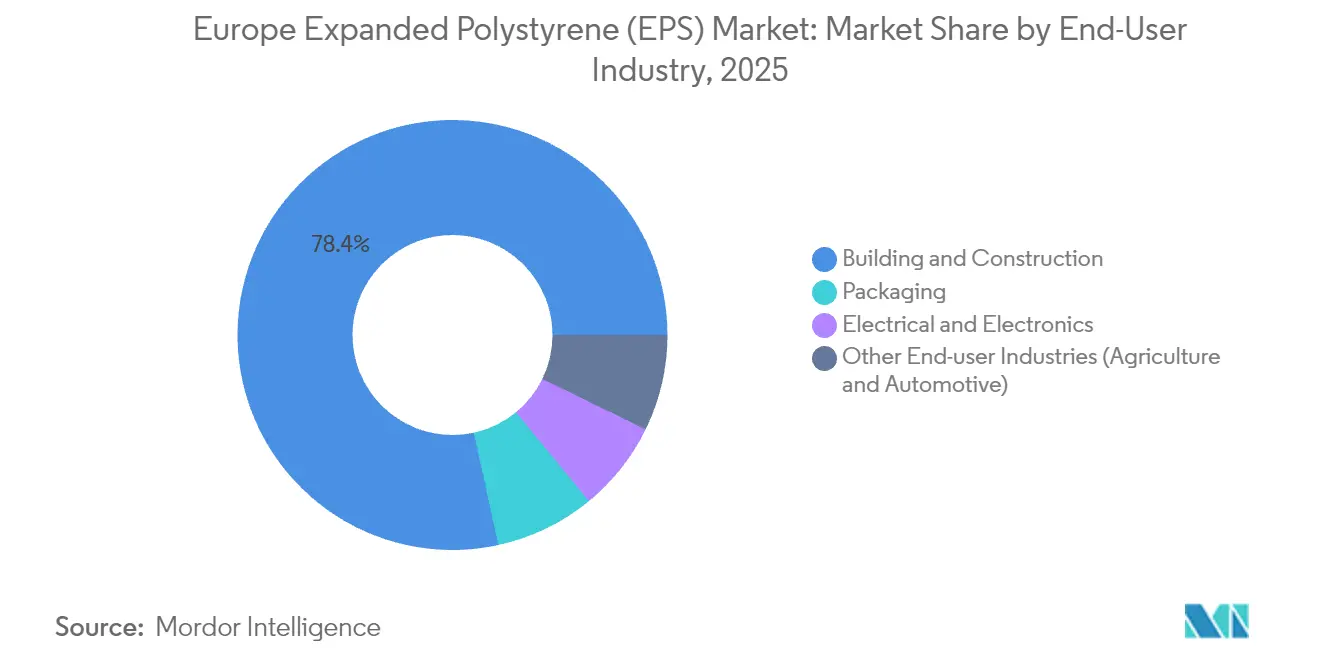
- エンドユーザー別では、建築・建設が2025年のヨーロッパ発泡ポリスチレン市場規模の78.42%を獲得しました。包装は2026年〜2031年にかけて最速の3.69% CAGRを記録すると予測されています。
- 地域別では、その他ヨーロッパが2025年のヨーロッパ発泡ポリスチレン市場規模の51.98%のシェアを占め、一方でスウェーデンは2031年に向けて3.71% CAGRで前進する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響度分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 2025年以降より高いR値を義務付ける建築エネルギーコード | +1.20% | ドイツ、フランス、北欧諸国(中央ヨーロッパへの波及効果あり) | 中期(2〜4年) |
| mRNAクラスバイオロジクス向け冷鎖能力の義務的追加 | +0.80% | オランダ、ベルギー、ドイツ(EU全域への配送網あり) | 短期(2年以内) |
| 家電生産のリショアリングによる国内保護包装需要の増加 | +0.60% | ドイツ、イタリア、ポーランド、チェコ共和国 | 中期(2〜4年) |
| EU「改修の波」改修プロジェクトにおけるグレーEPS採用 | +0.70% | 西ヨーロッパ、北欧諸国 | 長期(4年以上) |
| 低コスト・モジュラー住宅プログラム | +0.50% | スウェーデン、オランダ、ドイツ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建築エネルギーコードが熱性能要件を牽引
より厳格な国内およびEU全体のエネルギーコードにより、開発者は低いU値で壁・屋根・床を設計することが義務付けられ、断熱材の厚み要件が高まり、ヨーロッパ発泡ポリスチレン市場ソリューションへの安定した数量需要を支えています。ドイツの建築物エネルギー法(Gebäudeenergiegesetz)はすでに外壁U値を0.20 W/(m²K)前後に規定しており、これは通常12〜16 cmのEPSを必要とし、高さに基づく防火安全制限があるにもかかわらず、ドイツのファサードシステムにおいてフォームが約40%のシェアを確保しています。フランスおよび北欧諸国も同様の性能規定を設けており、2024年に改訂されたEU建築物エネルギー性能指令は2030年以降の新築建物にネットゼロ義務を設定し、長期的な断熱材需要を確保しています。EU改修の波のもとで改修量も増加しており、補助金が住宅所有者を熱効率の高い低コストなシステムへと誘導しています。メーカーはこのコンプライアンス主導の環境において、高価な構造改修を伴わずに優れたR値を提供するネオポールおよびグラファイト強化ラインを拡充しています。
mRNAバイオロジクス冷鎖の拡大
mRNAワクチンおよび先進的治療薬の急速な商業化には、工場から診療所まで2°C〜8°Cの安定性が求められます。EPSシッパーがこの分野を席巻しているのは、同素材の独立気泡マトリックスが長距離フライトおよびラストマイル配送において予測可能な断熱・緩衝機能を提供するためです。Cold Chain Technologiesなどのメーカーはオランダ・ブレダに欧州向け設備を新設し、EUのGDP中心部の80%を6時間以内のドライブ圏でカバーするファーマコリドーに対応しています。欧州薬局方補足11.7に基づく規制強化により、包装サプライヤーは抽出物および溶出物の検証が求められ、実績ある適合記録を持つ既存のEPS配合物が優位に立っています。冷鎖機会はプレミアムマージンをもたらし、コモディティ建設用フォームにおけるスチレンスプレッドの変動を部分的に相殺しています。
家電製品製造のリショアリング・モメンタム
ヨーロッパを拠点とする家電メーカーは、2024年以降、輸送ショックおよび地政学的リスクを軽減するためにサプライチェーンを短縮しています。ドイツ、イタリア、ポーランドに移転した生産ラインは、多様輸送手段による輸送中の洗濯機・冷蔵庫・HVAC機器を保護するための成形フォームクッション、コーナーブロック、リジッドインサートへの需要を段階的に生み出しています。包装材を組立工場の近くで調達すればリードタイムが短縮されるため、地元のEPSコンバーターがアジア輸入品に対して大きなシェアを獲得し、中央ヨーロッパにおける安定した設備稼働率を支えています。ヨーロッパ発泡ポリスチレン市場は保護包装重量の増加と付加価値コンポーネント(家電キャビネット内で省エネ断熱材を兼ねる構造ライナーなど)における恩恵を受けています。
EU改修の波がグレーEPS採用を加速
欧州委員会は2030年までに改修率を倍増させることを目指しており、特に建物外皮の改修を優先しています。密集した市街地ブロックに多い空間制約のあるファサードは、グラファイト添加グレーEPSが有利です。ホワイトグレードと比較して熱伝導率を最大20%低減できるため、R値を犠牲にすることなく薄型パネルの採用が可能です。ポーランドのメーカーは欧州全域に競争力のある価格でグレーEPSを供給し、アイルランドおよびスカンジナビアでの設置コストを推定24%低減しており、採用を加速させています。BEWiのCIRCULUMなどのサーキュラー製品ファミリーはリサイクル原料を統合し、EUの廃棄物削減目標と整合するとともに施工業者の受け入れを促進しています。
抑制要因影響度分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 原油スプレッドを追跡するスチレンモノマー価格の変動 | -0.90% | 北西ヨーロッパへの特別な圧力を伴うグローバルな影響 | 短期(2年以内) |
| 菌糸体系および成形パルプ系代替品の商業化 | -0.40% | オランダ、ドイツ、北欧諸国が採用をリード | 中期(2〜4年) |
| 石油由来ポリマーのScope-3フットプリントを膨らませるカーボンプライシング制度 | -0.60% | 全加盟国にわたるEU ETS対象範囲(ドイツ、オランダ、フランスで早期影響) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原料コストの変動がマージンを圧迫
スチレンはEPSの現金コストの最大70%を占めており、ベンゼン・ナフサの変動に対して収益性が敏感となっています。TrinseoがEURトン当たり55ユーロの2025年1月契約値上げを発表したことは、メーカーがマージン防衛を試みていることを示しています[1]。Versalisが2025年4月にブリンディジのクラッカーを閉鎖することで構造的な逼迫が深まり、同地域の輸入依存度が拡大し、輸送および為替リスクが増大しています。変動する原材料支出と固定価格の建設契約との間のミスマッチがコンバーターのキャッシュフローを圧迫し、北西ヨーロッパ全域の中小規模工場に課題をもたらしています。
持続可能な代替品が市場牽引力を獲得
ブランドオーナーおよび小売業者は、2030年までに100%リサイクル可能性を目標とするEU包装設計規則を満たすため、繊維系・菌糸体培養系・多用途プラスチックシステムを追求しています[2]。DS SmithのTailorTempコルゲートソリューションは、EPSと比較してCO₂フットプリントが40%低減されると主張しながら、36時間のファーマ温度管理を維持しており、特定のニッチ分野における信頼性の高い技術的競合を示しています。ドロップイン代替品が普及した場合、規制がシングルユースフォームを圧迫する中でプレミアム包装市場シェアを侵食する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
グレーEPSが性能革新を牽引ヨーロッパのポリスチレン市場において、ホワイトグレードのサイズは全体消費量の70.86%のシェアを占めた。ホワイトEPSは、コストが重要な選定基準となり、コード適合に適度なパネル厚で十分な空洞壁、スラブオングレード床、および周辺排水ボードに引き続き使用されている。しかし、グレーおよびシルバーグレードは、グラファイトの赤外線反射粒子がλ値を約0.030 W/(m·K)まで低下させることから、2031年までに最も速い3.74%のCAGRを記録している。外部断熱複合システム(ETICS)において、グレーEPSは同一U値に対して断熱層の厚みを16 cmから12 cmに削減し、敷地境界が狭い都市地区でのファサード改修を可能にする。BEWIのCIRCULUMラインは、この性能上の優位性とリサイクルビード含有量を組み合わせ、建築がエネルギーと循環性の目標を両立させるのを支援している。生産者は、インライン発泡剤回収および連続ブロック成形に投資し、機械的特性を損なうことなくリクレーム材をより多く組み込み、ヨーロッパ発泡ポリスチレン(EPS)市場においてグレーEPSを技術的かつエコ認証面でのアップグレードとして位置づけている。


注記: 各セグメントのシェアはレポートご購入後にご覧いただけます
エンドユーザー産業別:
建設の支配的地位が包装成長に直面建築・建設は外部断熱材、床下パネル、土木工事用ボイドフォーマーにより、ヨーロッパ発泡ポリスチレン市場シェアの78.42%を占めました。ドイツとイタリアのヒートポンプブームはスラブ下断熱材の販売を増加させ、スペインの観光業主導の改修はホスピタリティ改修を追加しています。支配的な基盤にもかかわらず、より厳格な防火コードに伴い中・高層クラッディングでミネラルウールが市場を獲得するにつれ、成長は緩やかになっています。一方、包装はバイオロジクス物流とeコマース精密機器配送に後押しされてCAGR 3.69%で拡大しています。製薬系シッパーはEPSの検証済み温度マッピングと落下試験データを評価し、家電OEMはジャストインタイムクッションセットを地元成形工場に依存しています。電気・電子包装は安定を維持しており、育苗トレーから自動車バンパーコアスペーサーまでの専門的用途が増分的な数量の多様性をもたらし、ヨーロッパ発泡ポリスチレン市場を建設サイクル性から守っています。

注記: 各セグメントのシェアはレポートご購入後にご覧いただけます
地域分析
より広いヨーロッパ市場
ポーランド、チェコ共和国、その他の中東欧生産国が大陸全体にコスト競争力のあるブロックおよび成形部品を供給していることから、ヨーロッパの発泡ポリスチレン市場規模の51.98%を2025年にヨーロッパのその他の地域が占めた。ドイツは依然として最大の単一国内消費国であり、厳格な断熱義務および継続的な住宅屋上改修によって支えられているが、高さ22メートル超における防火規制が多層階建物の需要を抑制している。英国では、建設業者が再外装工事において不燃材料を好む一方、低層住宅においてはEPS充填断熱コンクリート型枠を依然として採用しており、需要は横ばいとなっている。
スウェーデンは2031年にかけて3.71%のCAGRで最も高い成長を示しており、政府支援による改修工事、EPSコアを組み込んだプレハブ木造フレーム、および循環型断熱システムへの資金を充当する強力なクリーンテック投資によって牽引されている。デンマークおよびノルウェーは、EPSを凍結防止材として設置する地域暖房トレンチ工事によって前進しており、フィンラドは林業との相乗効果を活用して直交集成材床下への発泡材統合を進めている。南欧は複雑な状況を呈している。イタリアでは低金利ローンおよび住宅所有者向け税額控除がEPSベースのETICSを促進しているが、スチレン価格の急騰により供給が逼迫している。フランスではポリスチレン包装禁止の一時的な停止により、コンバーター向けの短期的な市場心理が改善している。スペインは沿岸地域における宿泊施設の改修工事に加え、農産食品輸出に関連した新たな冷蔵倉庫の建設によって恩恵を受けている。
バリューチェーン分析
欧州のEPSバリューチェーンは、上流の芳香族化合物およびスチレン生産から始まり、統合型樹脂メーカーによる発泡性ポリスチレン(EPS)ビーズへの重合が続く。下流のブロック成形および形状成形により、ビーズは断熱ボード(グラファイト強化グレードを含む)や保護包装形態に加工される。その後、材料は流通業者や加工業者を経て、建築・建設分野(特にETICS)および包装分野の最終需要者へと渡り、施工業者や物流事業者がサービスレベルやリードタイム、特に承認済みコールドチェーン輸送プログラムに影響を与える。
このチェーンは、使用後の回収、分別、リサイクルの循環にも影響を受けている。EPR(拡大生産者責任)に連動した回収・引き取りモデルが拡大しており、CiteoとEUMEPSは2026年1月から配送拠点でプロフェッショナル向け包装引き取りシステムを展開する。EUMEPSなどの業界団体は、EPS製魚箱に関する第29条の論点を含め、包装・包装廃棄物規制(PPWR)について技術的な意見を提供してきた。加盟国によって統一された回収・処理インフラの整備状況が異なるため、加工業者にとってリサイクル材の入手可能性や品質が新品ビーズの供給に比べて安定しないという課題が残る。これにより、成形製品や断熱製品の用途を機械的リサイクルの流れに合わせるため、業界団体主導の標準化やリサイクル配慮設計の役割が高まっている。
競合状況
市場集中度
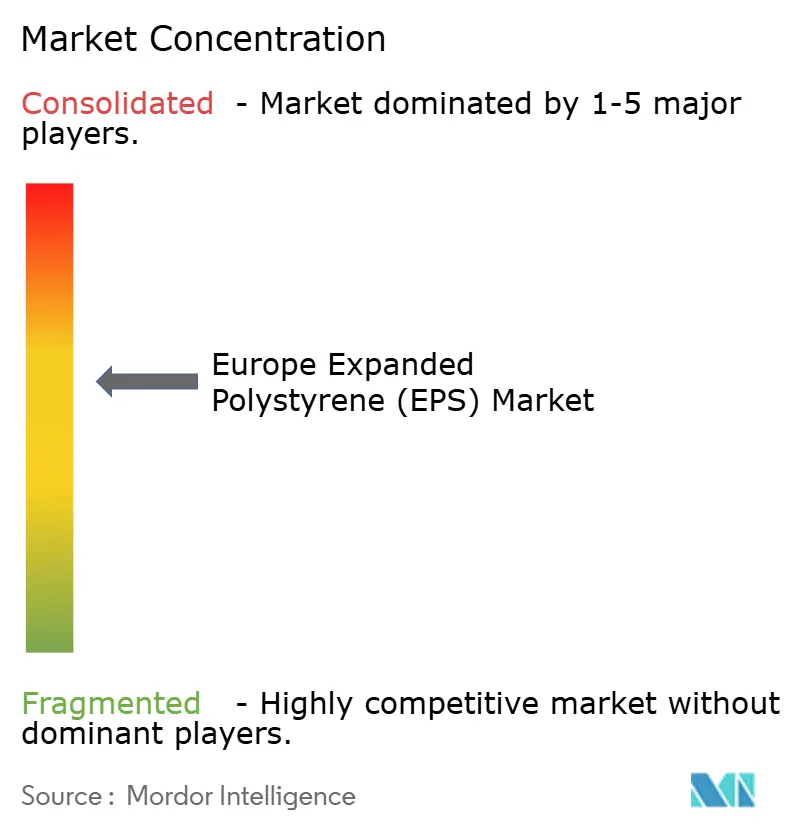
ヨーロッパ発泡ポリスチレン市場は集中した構造を示しており、5社の垂直統合型樹脂メーカーが地域のブロック成形・形状成形業者のネットワークを支えています。BASFがルートヴィヒスハーフェンで計画しているネオポール年産5万トンの能力増強(2027年稼働)は、エネルギー基準を満たしながらマージンを維持するためにプレミアムグラファイトラインに向けた既存企業の取り組みを示しています。BEWiは北欧拠点において月間約2,500トンの使用済みフォームを処理する閉ループスキームを運営し、リサイクルビーズをCIRCULUMグレードに還元することで循環性を重視する公共調達入札を獲得しています。Versalisは持続可能な化学への資産改修に20億ユーロを投資し、化石スチレンを超えた長期的な供給多様化を示唆しています。
再編が進行中です:TrinseoはPS資産の一部を売却してヨーロッパにおける事業集中度を低減しており、中小独立押出業者は高い電力料金と変動するスチレンスプレッドに直面しています。技術的差別化は先進リサイクルと連続プロセス革新を軸に激化しており、SulzerのカラムベースのEPS生産ラインは脱ガスペナルティなしに高いリサイクルコンテンツ率を実現し、コンバーターに2030年リサイクル性閾値を遵守するためのルートを提供しています。競争力学は今や、価格だけでなく、規模、循環サプライチェーン、およびより低いライフサイクル排出量を認証する能力に左右されています。このためヨーロッパ発泡ポリスチレン市場は、難燃剤レシピ、バイオベースの発泡剤、プレファブリケーテッドパネル内における構造フォーム配置を最適化するデジタル設計ツールを共同開発できる、より大規模な垂直統合グループへと傾斜しています。
ヨーロッパ発泡ポリスチレン(EPS)業界リーダー
-
BASF
-
BEWi
-
Alpek SAB de CV
-
SABIC
-
Synthos
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ発泡ポリスチレン(EPS)市場 このレポートでカバーされる企業
- Alpek SAB de CV
- Austrotherm
- BASF
- BEWi
- Epsilyte LLC
- Ineos
- Kaneka Corporation
- Ravago
- SABIC
- SIBUR International GmbH
- Sunde Group
- Sunpor
- Synthos
- TotalEnergies
- Versalis S.p.A.
市場機会と将来展望
循環型経済に連動した生産能力と規格の整備が、断熱材および包装グレード全体で短期的な余地を生み出している。BEWIは2026年2月、フレデリクスタッドの断熱材拠点に専用のEPSリサイクル施設を開設し、年間最大3,500トンのEPSを処理できる設計となっている。この施設は使用後の発泡材の受け入れ先となり、リサイクル原料を用いたブランド製品を支えている。設計面では、CENが2025年10月に発行したEN 18092:2025がEPS断熱材のリサイクル配慮設計ガイドラインを規定し、製品開発者、規格策定者、廃棄物処理業者に対し、パネル設計を回収・リサイクル要件に整合させるための明確な指針を示している。
機会は業界構造やプレミアムグレードの位置付けによっても再形成されている。BEWIとThe Rock Capital Groupは、両社のEPS原料事業の統合を完了し、4つの拠点と合計37万5,000メトリックトンの生産能力を持つ新会社を設立した。これにより下流の加工業者向けの供給選択肢が拡大し、地域全体でより協調的なグレード開発が可能となる。BASFがルートヴィヒスハーフェンで発表した年間5万メトリックトンのNeopor増産計画(2024年10月発表、2027年初頭に稼働予定)は、断熱材を薄くしても必要な熱性能を満たせる、リノベーション制約下でのグラファイト系EPSへの継続的な投資を強化するものである。2025年2月11日に発効したPPWRとその2030年を見据えたリサイクル可能性の枠組みのもとで、承認済みのリサイクル経路とDfR準拠の断熱材・成形包装仕様を組み合わせるサプライヤーは、循環型調達基準を重視する入札で優位に立つための実践的な基盤を持つことになる。
最近の産業開発事情 ヨーロッパ発泡ポリスチレン(EPS)市場
- 2026年6月:BASFは、韓国の蔚山プラスチック拠点におけるEPS生産設備の閉鎖を発表し、2026年6月中旬に発効した。同社は欧州のスチレン系事業には影響がないとしており、この決定は継続的なポートフォリオ最適化と、地域の需要・コスト状況への世界的なEPS拠点配置のさらなる調整を示すものとなった。
- 2025年2月:BEWIはThe Rock Capital GroupとEPS原料事業の統合に合意し、4拠点で年間合計37万5,000トンの生産能力を持つ新会社を設立した。この統合により、欧州の加工業者向け上流供給の規模が強化され、断熱材・包装要件に合わせたグレードへの、より協調的な投資が可能となる。
- 2024年10月:BASFはルートヴィヒスハーフェンにおいて、Neopor(グラファイト系EPS)の生産能力を年間5万メトリックトン拡大すると発表し、2027年初頭の稼働開始を予定している。この動きは、省エネ建築断熱材に使用される高性能EPSへの移行を強化し、リノベーション需要の拡大に対応する将来の生産能力の余裕を追加するものである。
ヨーロッパ発泡ポリスチレン(EPS)市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場は断熱材、保護包装、その他の一般的な最終用途向けにヨーロッパ全域で供給・消費される発泡ポリスチレン(EPS)材料を対象とする。スコープは、当該地域に販売されるEPS樹脂および加工製品の総価値にわたって測定される。
スコープの除外事項:ブレンドにおける微量添加剤としてのみ使される発泡ポリスチレン、および広義のポリスチレンフォームラベルで販売される非EPSフォームは除外する。
セグメンテーション概要
- 製品タイプ別
- ホワイトEPS
- グレーおよびシルバーEPS
- エンドユーザー産業別
- 建築・建設
- 電気・電子
- 包装
- その他エンドユーザー産業(農業および自動車)
- 地域別
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- ノルウェー
- スウェーデン
- デンマーク
- フィンランド
- その他ヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークはモデルのガードレール設定に使用され、ヨーロッパ全域のポリマー需要シグナル、建設活動、および包装量に注目した。工業生産および貿易系列(ユーロスタット)、プラスチックおよび廃棄物政策の方向性(欧州委員会)、ならびに包装およびリサイクル指標(欧州環境機関)については公開ソースを参照した。断熱材需要に追加的な文脈が必要な場合は、エネルギー性能指令および各国建築統計を確認し、国別トレンドを額面通りに受け取らないようにした。
これらの参考資料に加え、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道を精査し、設備能力の動向、プラント稼働率に関するコメント、および地域の供給パターンを把握した。企業財務データには有料サブスクリプションを使用し、輸出入の船積みレベルの確認には別のサービスを使用した。これにより、方向性のある数量動向の検証および外れ値年の特定が可能となった。上記のデスクソースはあくまで例示であり、データ収集、検証、および明確化の過程では他の公開資料も使用した。
一次インタビューおよびサーベイ
一次情報は、ヨーロッパ主要国の建設および包装分野におけるEPS原材料サプライヤー、コンバーター、ディストリビューター、および大口エンドユーザーとの専門家インタビューおよび構造化サーベイを通じて収集した。回答者の意見は、典型的な用途別配分、エネルギーおよびスチレンコストの価格転嫁の仕組み、ならびに代替材料採用とリサイクル普及のペースを確認するために活用した。これらの詳細情報は、本報告書で使用するEPSスコープに対して公開データが十分に具体的でない場合に、前提条件を調整する際の根拠となった。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:15% |
| 中位層:54% | 部門・ユニットリーダー:36% |
| 中小規模プレイヤー:20% | マネージャー:49% |
市場規模算定と予測
規模算定は、建設断熱活動、包装生産指標、およびポリマー消費シグナルから国別需要プールを再構築するトップダウン方式で開始した。これらのプールは、典型的な材料強度レンジを用いてEPS数量に変換した。結果の現実性を担保するため、モデルはサンプリングされたサプライヤーおよびコンバーターの収益、観察された設備能力の変化、ならびにグレードおよび用途別の平均販売単価(ASP)に基づく選択的なボトムアップ相互検証も使用した。合計値は、両者の見解が合理的な範囲を超えて乖離した場合にのみ調整した。
ヨーロッパのEPS市場をデータ上で可視的な形で動かすいくつかの実務的なインプットを注意深く追跡した。具体的には、住宅着工件数および改修工事の強度、断熱基準の強化、包装ミックスの変化、スチレンおよびエネルギー連動コストの転嫁、ならびに断熱用途におけるグレーおよびシルバーEPSのシェアが含まれる。建設サイクルおよび政策主導の包装変化は毎年一直線に動くわけではないため、予測は主にシナリオ分析に依拠した。小規模国のデータギャップが存在する場合は、類似市場から比率を推定し、予測に確定する前にインタビューフィードバックで再確認した。
データ検証と更新サイクル
アウトプットは、貿易フロー、設備能力および稼働率に関するコメント、ならびに国別の川下活動指標を含む独立したシグナルによるトライアングレーションを通じて検証した。ある国のトレンドが参加者の報告と比較して急峻すぎると判断された場合は、インプットを再検討し、感度チェックを再実施し、不一致が解消されない場合は情報源に再連絡した。
承認前には、前提条件、単位換算、および前年比変動に関するピアチェックを含む多段階レビューを実施する。報告書は年次で更新され、大規模な設備能力の追加、包装に影響する規制変更、または原料価格の急激な変動など、重要なイベントが発生した場合には中間更新を行う。納品前には最終的なアナリストによる確認を完了し、クライアントが最新の更新済み見解を受け取れるようにする。
Mordor Intelligenceのヨーロッパ発泡ポリスチレン(EPS)市場推計と他の公表推計との比較
ヨーロッパEPSの公表市場規模がしばしば一致しなのは、測定の基本単位、含まれる製品境界、および数量を価値に変換するために使用される価格構築が同一でないためである。また、ある推計が断熱材など単一の用途トレンドに依拠する一方、別の推計が異なる成長パターンを持つ包装やその他の用途に需要を分散させている場合にも差異が生じる。
押出ポリスチレン(XPS)断熱ボードは本報告書におけるMordor Intelligenceのスコープ外であり、これが隣接するフォーム断熱カテゴリーを統合した場合に一部の価値ベース推計が高く見える主な理由である。もう一つのギャップ要因は価値換算そのものであり、一部の出版社がヨーロッパ全体の単一ブレンドASPを適用する一方、他社はスチレンおよびエネルギー転嫁タイミングに応じて変動する国別・用途別価格を使用している。更新頻度も重要であり、大規模な建設減速や包装規制の更新は短期的な数量と価格を変動させる可能性があり、すべての推計が同一の基準日を使用しているわけではない。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 220万トン(2025年) | |
| グローバルコンサルタンシーA | 22.5億米ドル(2024年) | この数値は価値市場として提示されており、広範な価格前提および広いフォームスコープを適用している可能性があり、XPSやその他のポリスチレンフォーム収益など、本調査では計上されない非EPS品目を取り込む可能性がある。 |
| 業界団体B | 2.62 ミリオン 米ドル(2030年) | この推計は数量予測として示されており、異なる国別ウェイトを持つより短い期間を反映している可能性が高く、建設サイクルの変動を平滑化する同一の用途ミックス確認を適用していない可能性がある。 |
総じて、このばらつきは主に単位の選択(数量対価値)、隣接カテゴリーの包含、および国別・最終用途別の価格繰り越し方法によって説明される。EPS定義を厳密に保ち、合計値を観察可能な建設および包装指標に結びつけることで、結果として得られる数値は国別ベースで再現・説明しやすいものとなる。
レポートで回答される主な質問
2026年のヨーロッパ発泡ポリスチレン市場の規模はどれくらいですか?
2026年には227万トンに達し、2031年までに267万トンに到達する見込みです。
ヨーロッパのEPS消費量の予測CAGRはいくらですか?
数量は2026年〜2031年の間にCAGR 3.32%で増加する見込みです。
2031年に向けて最も成長が速い製品タイプはどれですか?
熱効率の向上に後押しされたグレーおよびシルバーEPSが、CAGR 3.74%で拡大しています。
最も高い成長を示すエンドユースセグメントはどれですか?
ファーマ冷鎖およびeコマース需要に牽引される包装がCAGR 3.69%を記録しています。
EPSの成長が最も速い国はどこですか?
スウェーデンがプレファブリケーテッド住宅および改修プログラムを活用し、予測CAGR 3.71%でリードしています。