
ヨーロッパ データセンター GPU 市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
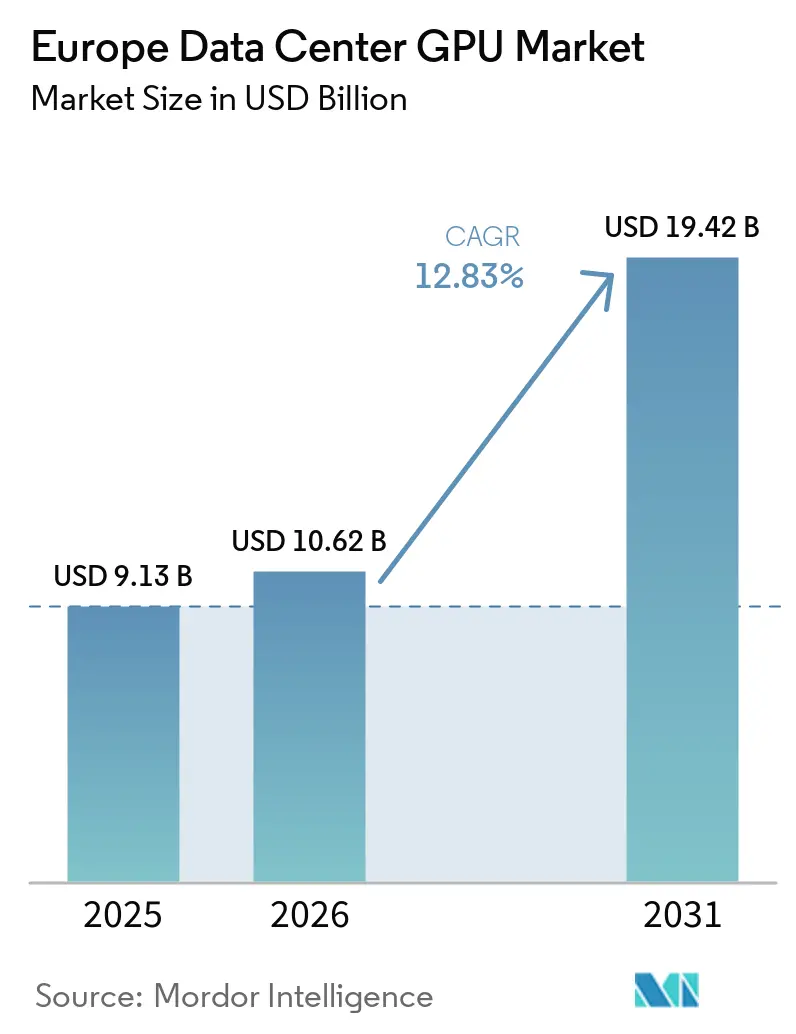
| 基準年の市場規模 (2025) | 9.13 十億米ドル |
| 市場規模 (2026) | 10.62 十億米ドル |
| 市場規模 (2031) | 19.42 十億米ドル |
| 成長率 (2026 - 2031) | 12.83 % |
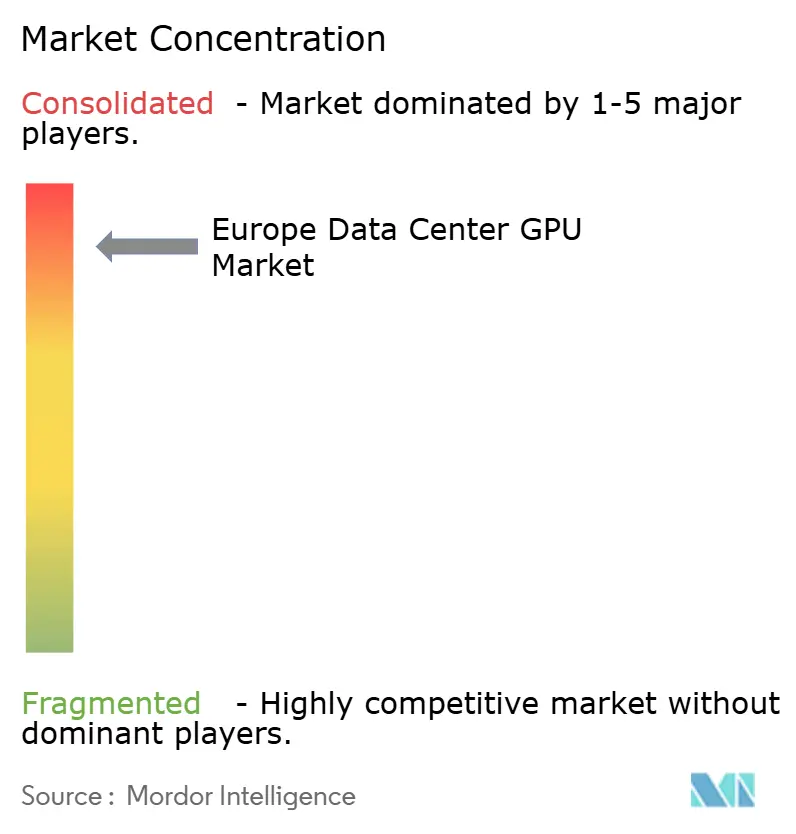
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるヨーロッパ データセンター GPU 市場分析
ヨーロッパ データセンター GPU 市場は、2026年の10.62 ビリオン 米ドルから2031年には19.42 ビリオン 米ドルへと、2026年~2031年にかけて CAGR 12.83%で成長する見込みです。レイテンシに敏感な推論処理がエンドユーザーに近い場所へ移行するにつれ、エッジ データセンターはクラウド キャンパスよりも速いペースで拡大しています。一方、ソブリン クラウドに関する規制が、オンプレミス GPU フリートへの資本投下を促しています。エンタープライズが引き続き需要の中核を担っていますが、EuroHPC の調達および各国の AI 戦略が公共部門の採用を加速させています。先端パッケージングにおける持続的なサプライチェーンの逼迫がリードタイムを高止まりさせており、オペレーターはアクセラレーター ベンダーおよび地理的な調達先の多様化を進めています。液冷レトロフィットとグリーンボンドのインセンティブがエネルギー効率の高いアップグレードを支え、欧州の高い電力価格がもたらすコスト圧力を緩和しています。
主要レポートのポイント
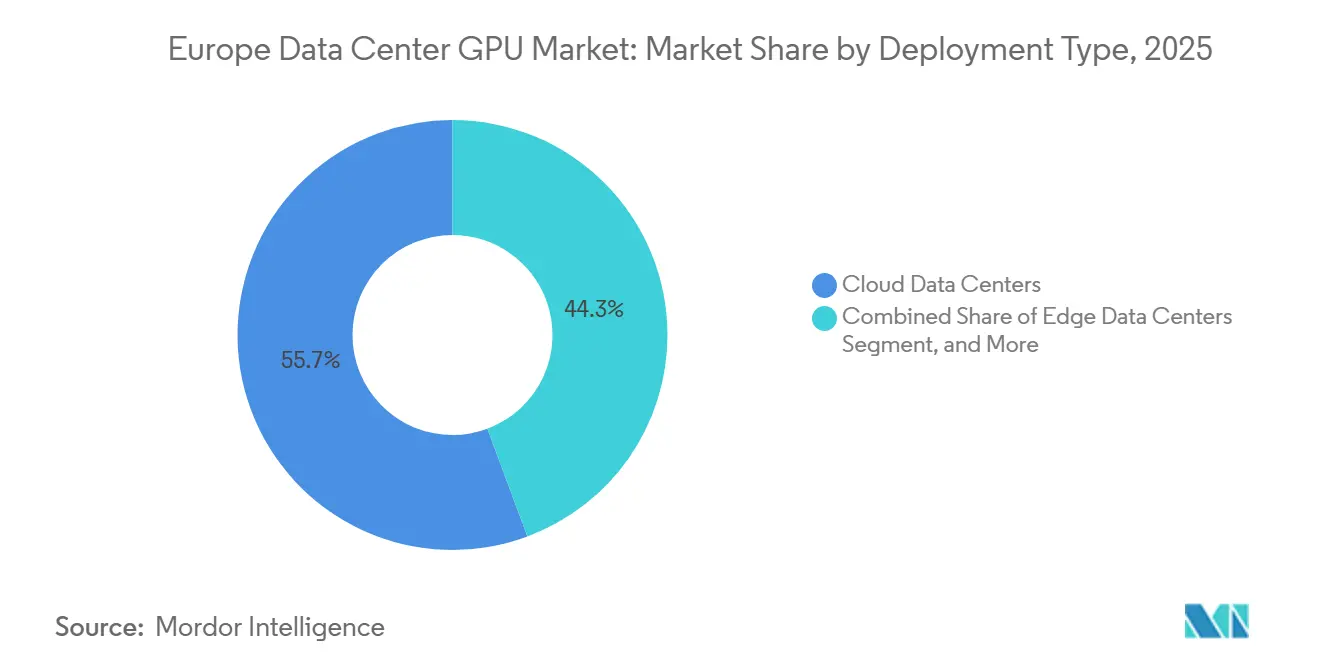
- 展開タイプ別では、クラウド データセンターが2025年に55.67%の収益シェアをリードし、エッジ施設は2031年にかけて CAGR 14.66%で拡大する見込みです。
- GPU タイプ別では、トレーニング アクセラレーターが2025年のヨーロッパ データセンター GPU 市場シェアの59.87%を占め、推論デバイスは2031年にかけて CAGR 14.78%を記録すると予測されています。
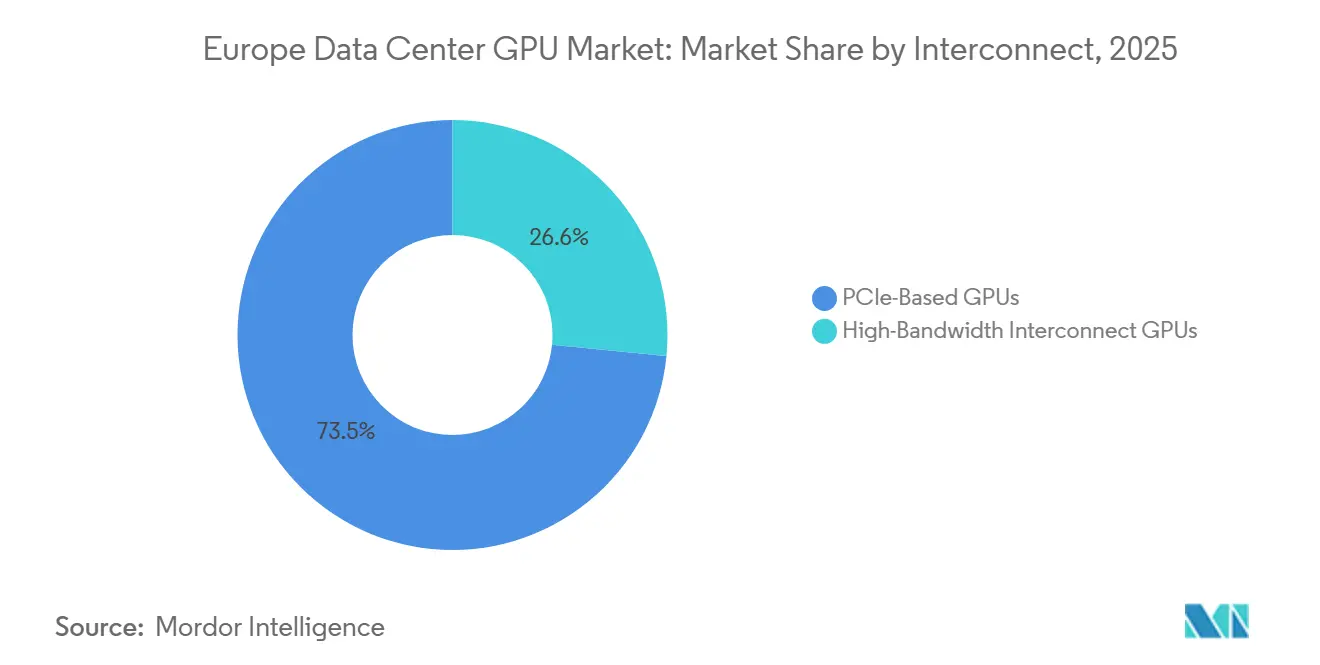
- インターコネクト別では、PCIe ソリューションが2025年のヨーロッパ データセンター GPU 市場規模の73.45%を占めましたが、高帯域幅ファブリックは2026年~2031年にかけて CAGR 15.21%で成長する見込みです。
- ワークロード別では、AI および機械学習アプリケーションが2025年の収益シェアの57.89%を獲得し、グラフィックスおよびビジュアライゼーション ワークロードは2031年にかけて CAGR 14.23%で上昇する見込みです。
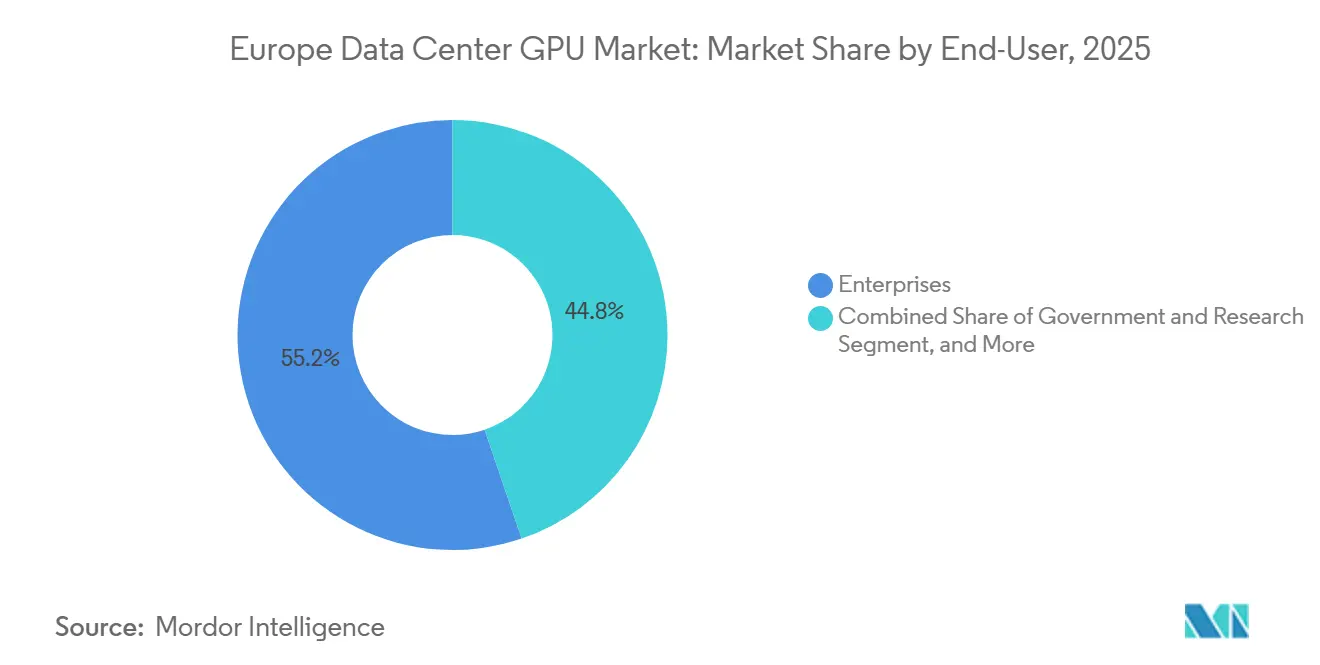
- エンドユーザー別では、エンタープライズが2025年収益の55.21%を生み出し、政府および研究機関は2031年にかけて CAGR 15.55%を記録すると予測されています。
- 地域別では、ドイツが2025年の収益の34.33%を占め、フランスは2026年~2031年にかけて CAGR 15.77%で最も成長の速い国になると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR 予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欧州ハイパースケール キャンパスにおける AI モデル トレーニング容量への需要加速 | +3.2% | ドイツ、フランス、北欧地域 | 中期(2~4年) |
| 金融サービスおよびテレコム セクターにおける GPU 搭載アナリティクス プラットフォームの採用拡大 | +2.8% | ドイツ、イギリス、フランス | 短期(2年以内) |
| EU グリーン ディールのインセンティブがデータセンターにおけるエネルギー効率の高い GPU アップグレードを促進 | +2.1% | EU 全域、特にドイツとオランダで顕著 | 長期(4年以上) |
| オンプレミス GPU クラスターを必要とするソブリン クラウド イニシアチブの採用増加 | +1.9% | フランス、ドイツ、イタリア | 中期(2~4年) |
| 液冷レトロフィットの登場により GPU ラック密度が向上 | +1.5% | ドイツ、イギリス、北欧地域 | 短期(2年以内) |
| 合成データ生成スタートアップの増殖が GPU リースの急増を牽引 | +1.2% | オーストリア、オランダ、フランス | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
欧州ハイパースケール キャンパスにおける AI モデル トレーニング容量への需要加速
ハイパースケール オペレーターは、基盤モデルのトレーニングに必要な計算集約度に対応するため、1万台以上のアクセラレーターを擁する GPU クラスターを整備しており、ミュンヘン、パリ、および北欧諸国への展開が地域のエクサスケール閾値を押し上げています。柔軟な電力契約と低炭素グリッドが北欧への資本を引き付ける一方、ドイツとフランスのソブリン クラウド規制により、この容量の相当部分が国内管理下に置かれることが確保されています。これらのクラスターの規模は、NVLink 6 などの高帯域幅ファブリックを必要とし、全削減レイテンシを低減して GPU 利用率を90%以上に維持します。これらの投資は総じて、補完的なインターコネクト、冷却システム、およびオンプレミス AI サービスのアドレス可能市場を拡大し、ヨーロッパ データセンター GPU 市場を後押ししています。しかし同時に、先端パッケージングのボトルネックへのエクスポージャーを拡大させており、オペレーターはサプライ リスクをヘッジするためにマルチベンダー契約の確保を余儀なくされています。
金融サービスおよびテレコム セクターにおける GPU 搭載アナリティクス プラットフォームの採用拡大
銀行や通信事業者は、不正検知、リスク モデリング、およびネットワーク最適化のパイプラインに GPU を組み込み、推論時間を数分からミリ秒単位に短縮しています。Deutsche Bank、ING、Vodafone、および Orange はいずれも、分析ワークロードを GPU クラスターに移行した後に二桁台のレイテンシ改善を報告しており、アクセラレーター アップグレードへの投資対効果を実証しています。欧州ネットワークを流れるトランザクションおよびテレメトリ データの急増はリアルタイム処理を必要とし、CPU のみのプラットフォームではコスト効率よく対応できません。その結果、ヨーロッパ データセンター GPU 市場は、定期的なハードウェア更新サイクル、ソフトウェア スタックの統合、および規制産業向けにカスタマイズされたマネージド サービスの恩恵をけています。オープンソース フレームワークへのベンダー サポートが採用障壁をさらに低下させ、中小規模の機関がプロプライエタリなロックインなしに GPU アクセラレーションを活用できるようにしています。
EU グリーン ディールのインセンティブがデータセンターにおけるエネルギー効率の高い GPU アップグレードを促進
エネルギー効率指令は、500 kW 超のデータセンターに対して電力使用効率および再生可能エネルギー指標の開示を義務付けており、PUE 1.20 未満を実現できる液冷 GPU ラックを優遇するコンプライアンス上の要請を生み出しています。[1]チップ直接冷却またはイマージョン ソリューションを採用したオペレーターは、ラックあたり約20%の電力削減を記録し、年間エネルギーコストを低減しています。EU タクソノミーに基づくグリーンボンド融資へのアクセスは、レガシー ホールを効率的な GPU でレトロフィットする施設の加重平均資本コストをさらに低下させ、ハードウェア需要を強化しています。これらのインセンティブは、更新サイクルを加速させ、電力制約を理由に投資を先送りしていた初回購入者を動機付けることで、ヨーロッパ データセンター GPU 市場を拡大させています。
オンプレミス GPU クラスターを必要とするソブリン クラウド イニシアチブの採用増加
フランス、ドイツ、イタリアの国内規制は、重要な AI ワークロードを国内に留めることを義務付けており、認定施設内でのオンプレミス GPU 構築を促進しています。公共部門の契約は、欧州の所有権、ローカライズされたデータ処理、および GDPR 基準への準拠を規定しており、地域のコロケーション プロバイダーおよびサーバー メーカーを優遇しています。Deutsche Telekom の EURO-3C アライアンスや OVH の10万台 GPU ロードマップなどのパートナーシップは、ソブリンティ条項が EU 域外のハイパースケーラーからローカル インフラへ支出を誘導する様子を示しています。ヨーロッパ データセンター GPU 市場は、政府入札、コンサルティング サービス、およびアクセラレーター展開に統合された専門的なセキュリティ機能から増分収益を獲得しています。
制約の影響分析*
| 制約 | (~)CAGR 予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 台湾および韓国における先端パッケージングに関するサプライチェーン集中リスク | -2.1% | EU 全域 | 中期(2~4年) |
| 欧州の主要コロケーション ハブにおける高い電力価格が TCO 経済性を圧迫 | -1.8% | ドイツ、オランダ、イギリス | 短期(2年以内) |
| 新興の EU チップ ソブリンティ規制が国境を越えた GPU フリート共有を複雑化 | -0.9% | EU 全域、特にフランスとドイツで顕著 | 長期(4年以上) |
| 干ばつ多発地域における液冷 GPU ファームの水使用に対する監視の強化 | -0.7% | オランダ、スペイン、イタリア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
台湾および韓国における先端パッケージングに関するサプライチェーン集中リスク
CoWoS および HBM3e の容量制約により、主力 GPU の納期が50週を超え、欧州のクラウドおよび研究プロジェクトの展開スケジュールが混乱しています。Samsung および SK hynix は北米の大口契約を優先しており、EU オペレーターは代替ベンダや旧世代の GPU SKU の検討を余儀なくされています。この不足はスポット市場価格を押し上げ、ヨーロッパ データセンター GPU 市場全体でプロジェクト マージンを圧縮し、収益認識を遅延させています。デュアルソーシング戦略や在庫バッファーなどの緊急対応策はリスクを部分的に軽減しますが、運転資本の負担を増加させます。
欧州の主要コロケーション ハブにおける高い電力価格が TCO 経済性を圧迫
ドイツおよびオランダの電力料金は1 kWh あたり0.28ユーロを超えており、1 MW GPU クラスターの年間運用コストが北欧サイトと比較して数百万ユーロ高くなっています。[2]この価格差は、再生可能エネルギーが豊富で規制料金が低いスウェーデン、フィンランド、スペインへの容量シフトを促しています。[3]高コスト市場に留まるオペレーターは、比例的な電力増加なしに性能向上を実現するよう、ヨーロッパ データセンター GPU 市場に圧力をかけながら、エネルギー効率の高い GPU と積極的な廃熱再利用システムを導入して競争力を維持しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開タイプ別:
エッジ アクセラレーションが牽引力を獲得エッジ施設は2025年収益のわずかな割合を占めるにとどまりましたが、CAGR 14.66%でヨーロッパ データセンター GPU 市場平均を上回るペースで成長すると予測されています。急速な採用は、自律走行車のテレメトリ、産業用 IoT センサー フュージョン、および拡張現実ストリーミングから生じており、いずれも10 ms 未満のラウンドトリップ レイテンシを必要とします。クラウド キャンパスは2025年の売上高の55.67%を維持し、ドイツとフランスに集中するハイパースケール トレーニング クラスターおよびマルチテナント推論ファームを反映しています。エンタープライズおよびプライベート クラウドが残りを占め、機密性の高い金融・医療データに対してオンプレミス GPU を優遇するコンプライアンス規制によって牽引されています。
エッジ展開は、マイクロ モジュラー設計、ファンレス液冷、およびリアルタイム オーケストレーション スタックの恩恵を受け、推論処理をサブスクライバーに近づけています。通信事業者は5G 基地局に GPU 搭載ノードを展開して帯域幅を動的にスライスし、小売チェーンは店舗内コンピューター ビジョン システムを試験導入してショッパー アナリティクスを強化しています。クラウド プロバイダーは分散推論サービスを提供することで対応し、中央キャンパスと地域集約ポイントにまたがるハイブリッド アーキテクチャを生み出しています。この分散型パターンは、ヨーロッパ データセンター GPU 市場のアドレス可能市場を大都市圏ハブを超えて拡大させ、専門インテグレーターおよびキャリア ニュートラル エクスチェンジに機会をもたらしています。
注記: 全セグメントのセグメント シェアはレポート購入後に入手可能です
GPU タイプ別:
推論アクセラレーターがトレーニングの優位性を侵食トレーニング GPU は、マルチラック クラスターが基盤モデル開発を支えたことから2025年売上高の59.87%を占めましたが、エンタープライズが予算を本番展開へシフトするにつれ、推論アクセラレーターは CAGR 14.78%を記録すると予測されています。NVIDIA の L40S および L4 は、チャットボットや不正検知向けにワット当たり高性能を求めるエッジおよびエンタープライズ バイヤーを引き付けています。[4]AMD の MI300X は、フランクフルトおよびパリの CoreWeave および Lambda Labs サイトにおけるトレーニングと推論の両方に対して低コストの選択肢を提供しています。[5]
銀行は現在、増分設備投資の大部分を推論に振り向け、クラウド キャンパスへのネットワーク ラウンドトリップなしに毎秒数百万件のトランザクションを処理できるメモリ リッチな GPU を割り当てています。通信事業者はレイテンシとエネルギー効率を優先し、PCIe オーバーヘッドを最小化するためにオンパッケージ ネットワーキングを備えたアクセラレーターを選択しています。トレーニングはハイパースケーラーおよび研究機関にとって引き続きミッション クリティカルですが、成熟したモデルが推論中心のライフサイクル フェーズに移行するにつれ、その比例シェアは低下しています。
インターコネクト別:
高帯域幅ファブリックがスケールアウトPCIe 接続アクセラレーターは、幅広いサーバー互換性と低い初期コストに支えられ、2025年のインターコネクト収益の73.45%を占めました。NVLink および Infinity Fabric などの高帯域幅ファブリックは、エクサスケール クラスター内で数千台の GPU を同期させる必要性と歩調を合わせ、2031年にかけて CAGR 15.21%を記録すると予測されています。これらのプレミアム ファブリックに対するヨーロッパ データセンター GPU 市場規模は、オペレーターが PCIe ボトルネックに耐えられない兆パラメーター モデルやリアルタイム物理シミュレーションを追求する際に拡大します。
NVLink 6 は GPU あたり毎秒3.6テラバイトを提供し、ポッドレベルの全削減レイテンシを3マイクロ秒未満に抑えます。Infinity Fabric は異種 x86-GPU コヒーレンスを容易にし、データ準備ステージを効率化します。Lenovo および Dell は PCIe Gen5 バックプレーンを統合し、高帯域幅ファブリックが中価格帯に普及するまでコスト重視の推論ワークロードの競争力を維持しています。一方、スタートアップ企業は通路をまたいでリンク リーチを拡張しながら帯域幅を劣化させないフォトニック インターポーザーを探求しており、これはヨーロッパ データセンター GPU 市場における既存および新興インターコネクト技術間のシェア争いを再形成する潜在的な変曲点となり得ます。
ワークロード タイプ別:
ビジュアライゼーションが追い上げAI 中心のタスクが2025年収益の57.89%を占めましたが、デジタル ツインの採用拡大に伴い、ビジュアライゼーションおよびグラフィックス ワークロードは CAGR 14.23%で成長すると予測されています。自動車および航空宇宙企業は、CPU バウンドのレンダリングから GPU 駆動のリアルタイム シミュレーションへ移行し、設計サイクルを短縮して物理プロトタイピング コストを削減しています。ハイブリッド ワークの定着に伴いバーチャル デスクトップ インフラが急増し、エンタープライズはリモート スタッフにワークステーション クラスの体験を提供する GPU ブレードをプロビジョニングするようになっています。これらのトレンドは、ヨーロッパ データセンター GPU 市場をヘッドライン AI 需要を超えて多様化させ、モデル トレーニング波に連動した景気循環性を緩和しています。
高性能コンピューティングは依然として相当な存在感を維持しており、EuroHPC は気候科学および材料科学向けにエクサスケール システムを展開しています。データ アナリティクス アクセラレーションは金融サービスで盛んであり、GPU 最適化 SQL エンジンがレポーティング ウィンドウを数時間から数分に短縮しています。グラフィックスおよびアナリティクス向けに確保された増分容量は稼働率を高め、オペレーターがタイム スライス推論およびレンダリング ジョブを通じてオフピーク時のアイドル トレーニング GPU を収益化できるようにしています。
エンドユーザー別:
公共部門のモメンタムが高まるエンタープライズが2025年売上高の55.21%を獲得しましたが、政府および研究バイヤーは2031年にかけて CAGR 15.55%で最も速い成長を記録すると予測されています。EuroHPC の調達、国家 AI ラボ、および防衛プログラムが、ソブリン GPU 容量に数十億ユーロ規模の予算を割り当てています。これらのイニシアチブは国内イノベーション エコシステムを強化し、オープンソース モデル開発を促進し、人材パイプラインを拡大します。ヨーロッパ データセンター GPU 市場は産業政策の手段となり、ローカル コンテンツ規則が欧州のインテグレーターおよび契約製造業者を優遇しています。
クラウド サービス プロバイダーはハイパースケール設備投資の中核を担い続けていますが、機密または戦略的データを扱うセクターにおけるオンプレミス ソブリン クラウドへのシェア移転に直面しています。エネルギー企業、病院、および公益事業者が新たな採用者として台頭しており、予知保全、医療画像診断、およびグリッド最適化における実証済みのケーススタディに引き付けられています。この拡大するユーザー ミックスは、経済サイクルを通じた需要を安定させ、少数のハイパースケール顧客への過度な依存を軽減しています。
注記: 全セグメントのセグメント シェアはレポート購入後に入手可能です
地域分析
ドイツ データセンター GPU 市場
ドイツは2025年においてもヨーロッパ データセンター GPU 市場の要として君臨し、フランクフルト、ハナウ、ミュンヘンへのハイパースケール投資を背景に収益の34.33%を占めた。国内通信大手および自動車メーカーは、グローバルモデルを分散配信するために密度の高いピアリングを活用しながら、光ファイバの交差点付近にGPUクラスターを共同設置している。1kWhあたり0.30ユーロを超える高い電力コストがオペレーターの利益率を圧迫しているが、液体冷却および廃熱再利用への投資がコスト上昇圧力の一部を緩和している。EuroHPCのJUPITERスーパーコンピューターはドイツの公共部門AIハブとしての地位を確固たるものとし、補助的なアクセラレーターサービスへの需要を生み出す研究協力の中核を担っている。
フランス データセンター GPU 市場
フランスは、パリおよび北欧インターコネクトサイトにおける主権クラウド法令とGPU高密度構築が勢いを増す中、2031年までに15.77%のCAGRで最も急成長する地域となる見込みである。Mistral AIの数十億ユーロ規模のクラスターは、低炭素の北欧エネルギーを活用しながらトレーニングの主権を維持するというフランスの意図を示している。8raイニシアチブのもとでの規制の明確化により、各省庁がEU域外クラウドからワークロードを移行するよう促され、GPUコロケーションおよびマネージドサービスへの国内需要が高まっている。安定した原子力ベースロードが卸売価格変動を抑制し、化石燃料供給ショックに悩む近隣諸国と比較して競争力のある価値提案を強化している。
より広範なヨーロッパ市場
イギリス、イタリア、スペイン、および広範な北欧回廊が地域のダイナミクスを補完している。ロンドンおよびマンチェスターは、10ミリ秒未満のパケット遅延を実現するために密度の高いメトロ光ファイバーグリッドを活用し、レイテンシーに敏感な金融および メディアテナントに対応している。イタリアはISO認証取得済みのコロケーションを活用して公共機関を誘致する一方、ENIのGPUスーパーコンピューターは地震探査から炭素回収モデリングに至る産業AIユースケースを際立たせている。スペインは1kWhあたり0.20ユーロを下回る競争力のある太陽光・風力電力料金でハイパースケーラーを引き付けているが、オランダおよびカタルーニャにおける水使用量の上限が液浸冷却ホールの拡張計画を制約している。北欧サイトは豊富な水力発電の恩恵を受け、持続可能性を重視するオペレーターにとっての魅力を高めるとともに、ヨーロッパ データセンター GPU 市場のフトプリントの多様化を支えている。
競争環境
NVIDIA は、CUDA ソフトウェアの堀と NVLink ファブリックを活用してシェアを固め、ヨーロッパ データセンター GPU 市場を支配しています。ブラックウェル世代のロードマップは業界最高水準のワット当たり性能を約束していますが、TSMC における持続的な容量制約により、バイヤーは AMD および Intel の代替品でヘッジするよう促されています。AMD は CoreWeave および Lambda Labs での MI300X 展開を通じて存在感を高め、推論および特定のトレーニング ティアに対して有利なギガフロップ当たりコスト指標を提供しています。Intel の Gaudi 3 は、多様化とオープン スタンダード ソフトウェア スタックを求めるソブリン クラウド プロバイダーに訴求しています。
地域ベンダーは、アクセラレーターをカスタム冷却、セキュリティ、およびオーケストレーション サービスと組み合わせることでニチを開拓しています。Graphcore は、規模が制限されているにもかかわらず研究契約を獲得し、エネルギー効率の高いスパース推論に注力しています。Submer、Atos、および地域のシステム インテグレーターは、イマージョン タンク、BullSequana シャーシ、およびコンプライアンス ラッパーをバンドルして公共部門入札を獲得しています。Equinix および Digital Realty などのコロケーション スペシャリストは、ターンキー GPU ポッドをキャリア ニュートラル キャンパスに組み込み、顧客の AI 導入までの時間を短縮しながらインフラ リスクをマルチテナント フットプリント全体に分散させています。
将来を見据えた競争は、CPU、GPU、DPU、および光ファブリックをモジュラー ブロックに統合したラックレベルのリファレンス デザインを中心に展開されています。ベンダーは入札において、電力再利用、廃熱地域供給、およびソブリン クラウド認証を差別化要因として掲げています。市場集中度は依然として高いものの、代替アクセラレーターの成熟、ツールチェーンの多様化、およびマクロ経済の不確実性の中でバイヤーが価格性能比を優先するにつれ、希薄化の初期兆候が見られます。これらのダイナミクスはヨーロッパ データセンター GPU 市場を活性化させており、既存プレイヤーはシェア防衛のためにイノベーションを続け、挑戦者はあらゆるサプライチェーンの混乱を足がかりとして活用しています。
ヨーロッパ データセンター GPU 産業リーダー
-
NVIDIA Corporation
-
Advanced Micro Devices Inc.
-
Intel Corporation
-
Samsung Electronics Co. Ltd.(HBM 供給)
-
Graphcore Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター GPU 市場 このレポートでカバーされる企業
- NVIDIA Corporation
- Advanced Micro Devices Inc.
- Intel Corporation
- Samsung Electronics Co. Ltd.
- International Business Machines Corporation
- Atos SE
- Inspur Group Co. Ltd.
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Lenovo Group Limited
- Giga Computing Technology Co. Ltd.
- Graphcore Ltd.
- OVH Groupe SAS
最近の産業開発事情 ヨーロッパ データセンター GPU 市場
- 2026年3月:NVIDIA は GB300 グレース ブラックウェル スーパーチップを発表し、欧州ハイパースケール トレーニング フリート向けにラックあたり30ペタフロップスを実現。
- 2026年2月:Amazon Web Services は2033年までにスペインの GPU 容量拡大に330億7,000万ユーロ(357億米ドル)を投資することを確約。
- 2026年1月:AMD は288 GB HBM3e を搭載した MI325X 推論アクセラレーターを発表し、欧州での最初の設置がフランスとドイツで実施。
- 2025年12月:Google はハナウおよびフランクフルトにおける GPU および TPU 構築に55億ユーロ(58億3,000万米ドル)を投資すると発表。
ヨーロッパ データセンター GPU 市場レポートの範囲
ヨーロッパ データセンター GPU 市場レポートは、展開タイプ(クラウド データセンター、エンタープライズ/プライベート データセンター、エッジ データセンター)、GPU タイプ(トレーニング GPU および推論 GPU)、インターコネクト(PCIe ベース GPU および高帯域幅インターコネクト GPU)、ワークロード タイプ(AI・ML、HPC、データ アナリティクス、グラフィックスおよびビジュアライゼーション)、エンドユーザー(ハイパースケーラー/クラウド サービス プロバイダー、エンタープライズ、政府および研究機関)、および地域(ドイツ、イギリス、フランス、イタリア、その他欧州)でセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| クラウド データセンター |
| エンタープライズ/プライベート データセンター |
| エッジ データセンター |
| トレーニング GPU |
| 推論 GPU |
| PCIe ベース GPU |
| 高帯域幅インターコネクト GPU |
| 人工知能(AI)および機械学習(ML) |
| 高性能コンピューティング(HPC)(非 AI 科学計算) |
| データ アナリティクス(データベース アクセラレーション、クエリ処理) |
| グラフィックスおよびビジュアライゼーション(VDI、レンダリング、デジタル ツイン) |
| ハイパースケーラー/クラウド サービス プロバイダー |
| エンタープライズ |
| 政府および研究機関 |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| その他欧州 |
| 展開タイプ別 | クラウド データセンター |
| エンタープライズ/プライベート データセンター | |
| エッジ データセンター | |
| GPU タイプ別 | トレーニング GPU |
| 推論 GPU | |
| インターコネクト別 | PCIe ベース GPU |
| 高帯域幅インターコネクト GPU | |
| ワークロード タイプ別 | 人工知能(AI)および機械学習(ML) |
| 高性能コンピューティング(HPC)(非 AI 科学計算) | |
| データ アナリティクス(データベース アクセラレーション、クエリ処理) | |
| グラフィックスおよびビジュアライゼーション(VDI、レンダリング、デジタル ツイン) | |
| エンドユーザー別 | ハイパースケーラー/クラウド サービス プロバイダー |
| エンタープライズ | |
| 政府および研究機関 | |
| 国別 | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| その他欧州 |
レポートで回答される主要な質問
ヨーロッパ データセンター GPU 市場の現在の規模はどのくらいで、どのくらいの速さで成長していますか?
ヨーロッパ データセンター GPU 市場規模は2026年に10.62 ビリオン 米ドルと予測され、2031年までに19.42 ビリオン 米ドルに達し、2026年~2031年にかけて CAGR 12.83%で成長する見込みです。
欧州で最も急速に拡大している展開タイプはどれですか?
エッジ データセンターは、リアルタイム推論がコンピューティングをユーザーに近づけるにつれ、2031年にかけて CAGR 14.66%で他の展開タイプを上回るペースで成長すると予測されています。
ソブリン クラウド規制は GPU 需要にどのような影響を与えていますか?
国内データ レジデンシー規制が政府および規制産業によるオンプレミス GPU 投資を促進し、公共部門セグメントを CAGR 15.55%で押し上げています。
大規模トレーニング クラスターでシェアを獲得しているインターコネト技術はどれですか?
NVLink および Infinity Fabric などの高帯域幅ファブリックは、数千台の GPU を効率的に同期させる能力に牽引され、CAGR 15.21%で成長すると予測されています。
一部のハブで電力価格が GPU 拡大の制約となっているのはなぜですか?
ドイツやオランダなどの市場では1 kWh あたり0.28ユーロを超える料金が総所有コストを押し上げており、オペレーターは液冷の追加導入や、電力コストが低い北欧地域への移転を検討するよう促されています。
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した世界市場における建設状況。
- データセンター冷却市場 グローバル市場における冷却を、冷却技術、冷却コンポーネント、施設タイプ別に分析。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- データセンターRFID市場 世界の資産追跡市場(コンポーネント、タグタイプ、データセンタータイプ別)。
- インドデータセンタープロセッサ市場 インドのプロセッサ市場(プロセッサタイプ、用途、アーキテクチャ別)。
- インドの人工知能(AI)最適化データセンター市場 インド全土におけるAI施設需要(施設タイプ、コンポーネント、ティア別)。
- データセンターマネージドサービス市場 全地域におけるマネージドサービス市場(サービスタイプ、導入モデル、施設タイプ別)。
- 欧州グリーンデータセンター市場 欧州のエネルギー効率市場(コンポーネント、施設タイプ、ティア別)。
- インドデータセンター建設市場 インド全土における建設需要(施設規模、ティア別)。
- ソフトウェア定義型データセンター市場 世界のソフトウェア定義型構成の需要(コンポーネント、導入モデル、施設タイプ別)。