
ヨーロッパGPU市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
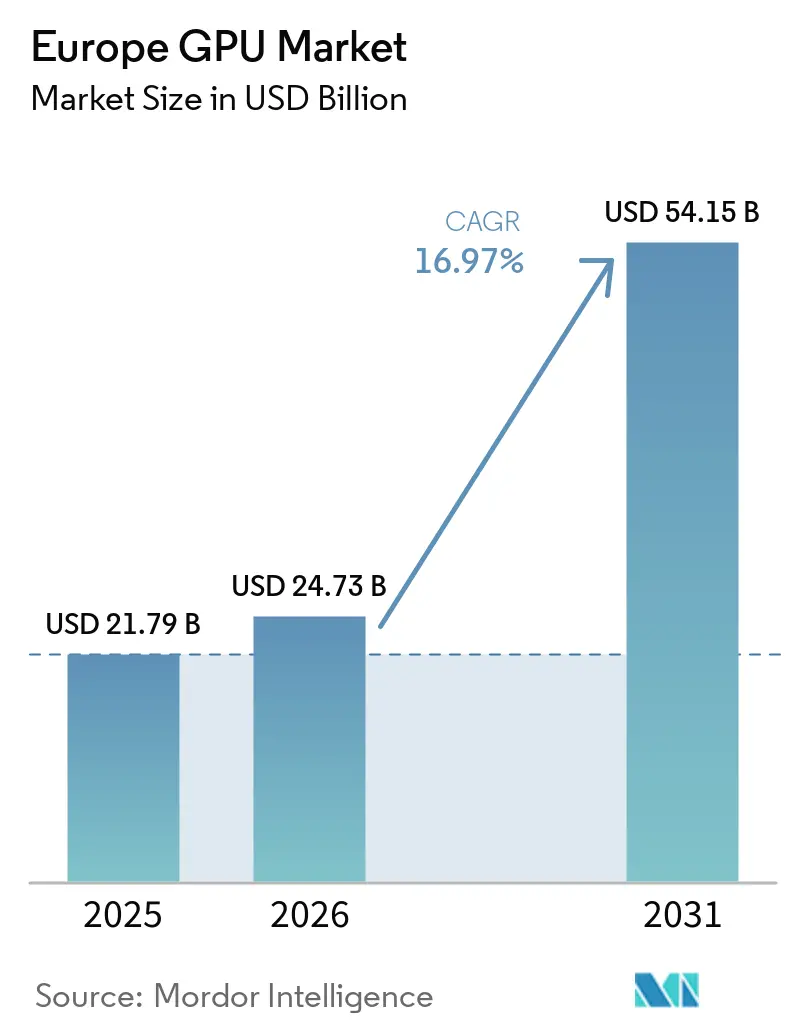
| 基準年の市場規模 (2025) | 21.79 十億米ドル |
| 市場規模 (2026) | 24.73 十億米ドル |
| 市場規模 (2031) | 54.15 十億米ドル |
| 成長率 (2026 - 2031) | 16.97 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるヨーロッパGPU市場分析
ヨーロッパGPU市場規模は、2025年に217.9 ビリオン 米ドル、2026年に247.3 ビリオン 米ドルと測され、2026年から2031年にかけてCAGR 16.97%で成長し、2031年までに541.5 ビリオン 米ドルに達する見込みです。ハイパースケールオペレーター、研究機関、および自動車OEMが人工知能(AI)の導入を拡大するにつれて需要が加速し、ディスクリートアクセラレーターの出荷量が統合グラフィックスを大幅に上回っています。イギリス、フランス、ドイツの各政府は、オンプレミスコンピューティングを優先する数十億ドル規模のソブリンAIプログラムに資金を充当しており、データセンターグレードGPUの供給をひっ迫させています。供給動態は高帯域幅メモリおよび先進パッケージング容量の可用性に敏感であり、ベンダーは長期契約を締結する戦略的顧客を優先する傾向にあります。同時に、電力コストの上昇と今後施行される欧州連合のエネルギー効率規制により、購入者はワットあたりの性能が高いアーキテクチャへと誘導されています。
主要レポートのポイント
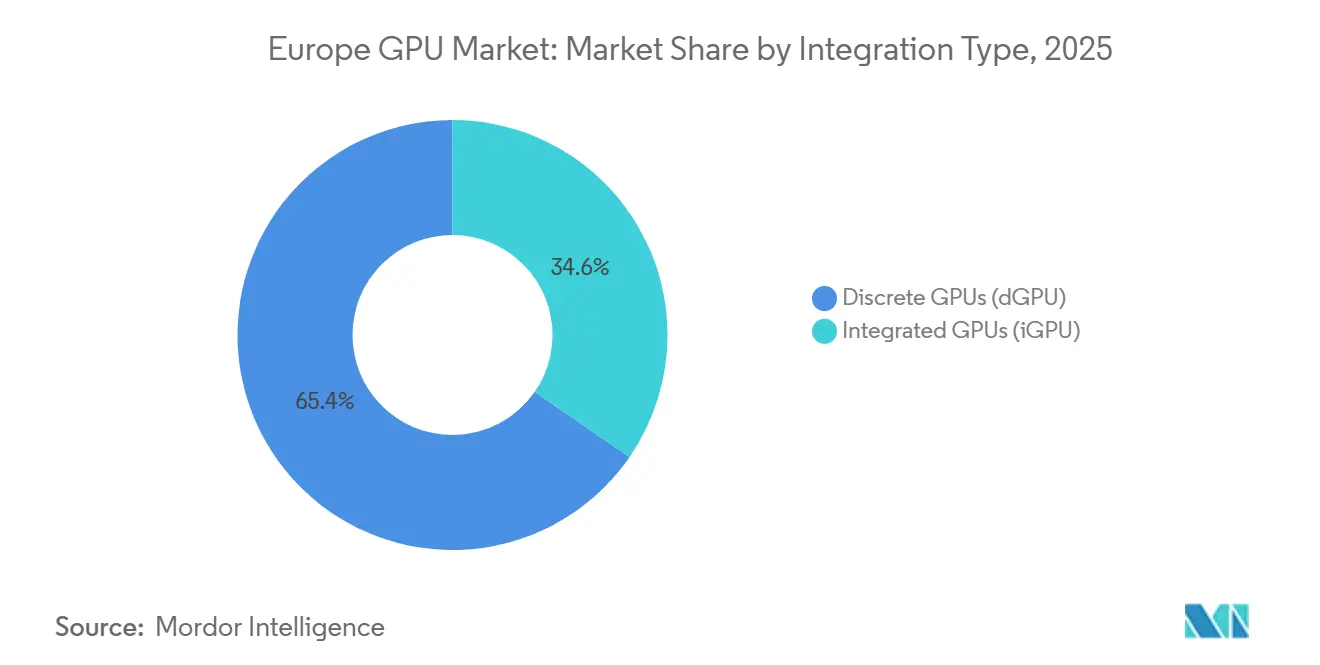
- 統合タイプ別では、ディスクリートGPUが2025年のヨーロッパGPU市場において65.38%の市場シェアを占めてリードしており、2031年にかけCAGR 17.74%で拡大する見込みです。
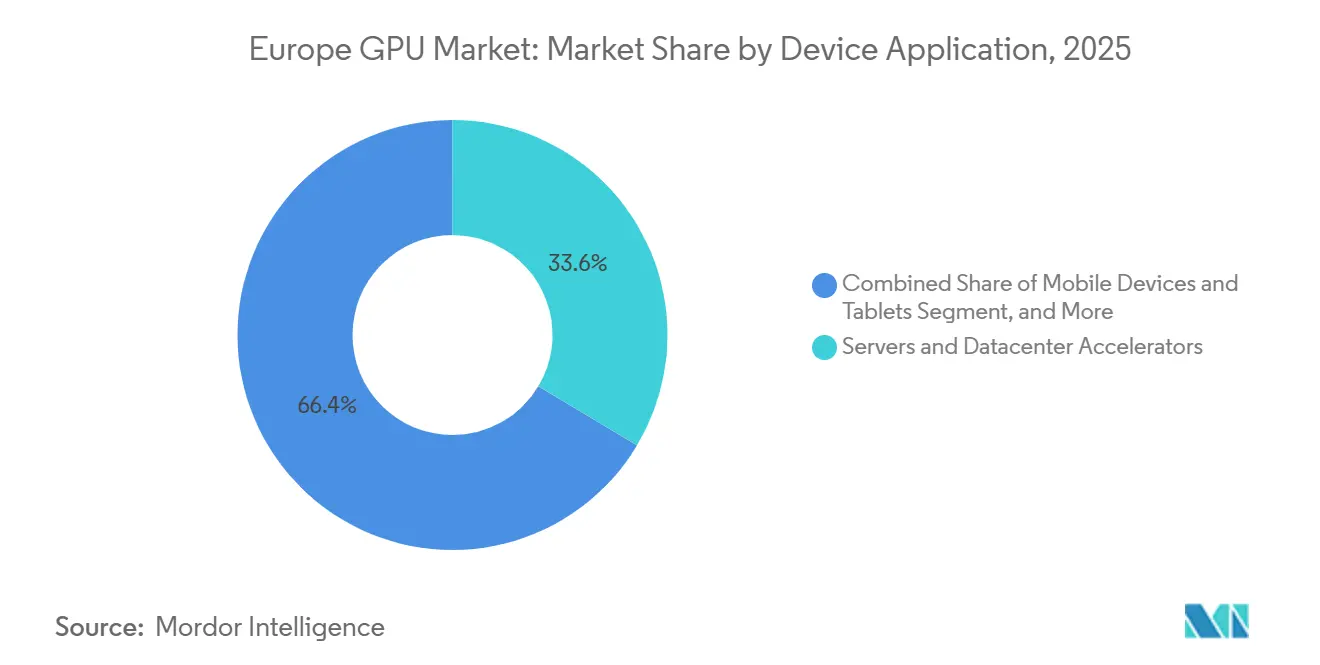
- デバイスアプリケーション別では、サーバーおよびデータセンターアクセラレーターが2025年のヨーロッパGPU市場規模の33.57%を占め、2026年から2031年にかけてCAGR 17.58%で成長しています。
- 地域別では、ドイツが2025年の地域収益の27.83%を占め、フランスはCAGR 15.83%で2031年まで最も速い成長が予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ヨーロッパのデータセンターにおけるAIおよび機械学習ワークロードの採用加速 | +6.2% | イギリス、フランス、ドイツ;北欧およびベネルクスへの波及 | 中期(2~4年) |
| EUチップス法によるローカルGPU製造投資の促進 | +2.8% | ドイツ、フランス、イタリア;より広いEUエコシステム | 長期(4年以上) |
| クラウドゲーミングおよびサブスクリプションプラットフォームの台頭 | +1.9% | イギリス、ドイツ、フランス;南欧への拡大 | 短期(2年以内) |
| 電気自動車インフォテインメントおよびADASコンピューティング需要 | +2.4% | ドイツ、フランス、イタリア;設計およびソフトウェアにおけるイギリス | 中期(2~4年) |
| メディアセクター全体における4K~8Kコンテンツ制作ワークフローへの移行 | +1.6% | イギリス、フランス、ドイツ;制作におけるスペイン | 短期(2年以内) |
| オープンソースGPUドライバーおよびエコシステムによる企業のTCO低減 | +1.3% | 汎欧州、ドイツ、イギリス、北欧諸国での早期採用 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ヨーロッパのデータセンターにおけるAIおよび機械学習ワークロードの採用加速
イギリスからの総額423 ビリオン 米ドルに上る大規模なコミットメントと、フランスにおけるマルチギガワットプロジェクトにより、地域のサーバーラックに数万台のNVIDIA BlackwellおよびAMD Instinctアクセラレーターが追加されています。OpenAIのStargate UK、Microsoftのスーパーコンピューター構築、ならびにMistral AIおよびSestrceによるフランスでの展開は、公的・民間投資がデータ主権の要請とどのように一致しているかを示しています。オペレーターは、高い電力料金に起因する運用費用を抑制し、電力使用効率の閾を満たすために液冷GPUクラスターを好んでいます。これらの大規模購入は、かつて10年後半に予定されていた需要を前倒しにし、近期の出荷予測を引き上げています。これらの展開全体として、データセンターアクセラレーターが2028年以前に地域収益の過半数を占めるという軌道にヨーロッパGPU市場を固定しています。
EUチップス法によるローカルGPU製造投資の促進
430 ビリオン ユーロ(464 ビリオン 米ドル)のヨーロッパチップス法は、大陸の半導体生産能力を復活させるために、初の施設補助金、税額控除、およびパイロットライン資金を提供しています。[1] 5ナノメートル未満のプロジェクトで承認を通過したのは2件のみですが、ドレスデン、グルノーブル、ノヴァーラにおける関連パッケージングおよびヘテロジニアス統合ラインが進行中です。Silicon Boxのイタリアにおける32 ビリオン ユーロ(35 ビリオン 米ドル)の先進パッケージング工場と、STMicroelectronicsのフランスにおけるウェーハファブ拡張は、ディスクリートGPUベンダーがチップレット組み立てに依存する支援インフラにおける勢いを示しています。SiPearlなどのファブレス新興企業はこれらのリソースを活用してヨーロッパのCPUと輸入アクセラレーターを組み合わせ、地政学的リスクを緩やかに緩衝するローカルサプライチェーンを強化しています。量産出力は数年先ですが、政策フレームワークはすでに2028年から2031年の展開を計画するハイパースケーラーの調達戦略に影響を与えています。
クラウドゲーミングおよびサブスクリプションプラットフォームの台頭
サブスクリプションサービスは、GPUの所有権を消費者から、高品質なゲームプレイをストリーミングできる集中型またはエッジサーバーを運営するプロバイダーへと移行させています。[2] GeForce NOWおよびMicrosoft Xbox Cloud Gamingによって追加されたヨーロッパベースのノードは、40ミリ秒未満のレイテンシー目標を維持するために、ユーザーポッドあたりRTX 4090クラスの性能を必要とします。通信事業者はクラウドゲーミングを5Gとバンドルし、都市部のエッジロケーション全体でGPUの段階的な展開を推進しています。月額制モデルはプレイヤーの初期費用を低減し、エンドユーザーではなくデータセンターがハードウェアの更新を吸収するため、アップグレードサイクルを短縮しています。Steam DeckやASUS ROG Allyに代表されるハンドヘルドゲーミングPCの並行成長は統合GPU出荷量を維持しますが、サーバー需要の規模を相殺するには至りません。
電気自動車インフォテインメントおよびADASコンピューティング需要
自動車OEMは、最大2,000 TOPSを提供しISO 26262 ASIL-D安全認証をサポートするNVIDIA DRIVE Thorなどの単一GPU中心のシステムオンチップに、コックピット、クラスター、および運転支援ワークロードをますます統合しています。[3] Mercedes-BenzとBMWは2026年のドイツモデルにレベル3機能を導入する予定であり、StellantisとRenaultはヨーロッパ一般安全規制を満たすためにQualcomm Snapdragon Rideを採用しています。分散型電子制御ユニットから集中型GPUコンピューティングへの移行は車両あたりのシリコン含有量を増加させ、ヨーロッパの自動車メーカーがローカル検証を好む傾向は2030年まで続くハードウェア調達コミットメントのパイプラインをもたらしています。−40°Cから125°Cに及ぶ独自の熱的・耐用年数要件は実行可能なサプライヤーの数を制限し、それによってGPUベンダーの一握りにシェアを集中させています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 先進ノードに対する地政学的緊張によるサプライチェーンの混乱 | −3.4% | グローバルなTSMC依存;ドイツ、フランス、イギリスで深刻 | 短期(2年以内) |
| ヨーロッパにおける電力コストの上昇がGPUのTCOに影響 | −2.7% | ドイツ、イタリアで高い料金;フランス、北欧諸国では中程度 | 中期(2~4年) |
| GPU消費電力基準に対する規制上の精査 | −1.8% | EU全体のエコデザイン準拠 | 長期(4年以上) |
| ヨーロッパにおける先進半導体設計の人材不足 | −1.5% | ドイツ、フランス、イタリアの設計ハブ;より広いヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進ノードに対する地政学的緊張によるサプライチェーンの混乱
最先端GPUウェーハの大部分は、ヘリウム、高NA EUVスキャナー、および少数の下請け業者に集中した先進パッケージング容量に依存する台湾のファブから供給されています。湾岸地域の紛争に関連したヘリウム不足は2024年後半に3ナノメートルウェーハの生産開始を制限し、ヨーロッパのインテグレーターへのNVIDIA BlackwellおよびAMD MI300Xの出荷リードタイムを延長しました。高帯域幅メモリの不足はさらにボードレベルの可用性を制約し、システムベンダーはスポット市場で30%から50%のプレミアムを支払うことを余儀なくされています。2028年以前にヨーロッパのファブが5ナノメートル未満の量産出荷を行う見込みがないため、ハイパースケーラーはコンティンジェンシーバッファーを維持しているものの、別の地政学的事象が台湾のファウンドリーを混乱させた場合には数ヶ月にわたるプロジェクト遅延のリスクが依然として存在します。
ヨーロッパにおける電力コストの上昇がGPUのTCOに影響
電力価格は北欧市場の1キロワット時あたり0.18ユーロ(0.19 米ドル)からドイツの1キロワット時あたり0.30ユーロ(0.33 米ドル)まで変動し、この差異によりNVIDIA H100あたりの年間運用費用はヨーロッパで1,840ユーロ(2,018 米ドル)となり、アメリカ合衆国の約490 米ドルを大幅に上回っています。[4] 欧州連合エコデザイン規則2024/1781は、2027年までに電力使用効率の上限を1.3に設定し、オペレーターに液冷およ廃熱回収の導入を義務付けています。これらの要件は資本予算を膨らませ、建設タイムラインを遅らせ、推論電力消費が30%から40%低いと主張するIntelのGaudiなどのアクセラレーターへの購入決定を傾ける可能性があります。データセンターが再生可能エネルギーの電力購入契約の確保に奔走する中、エネルギーコストはGPU展開の総所有コストモデルにおける主要な感応度として残り続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
統合タイプ別:
ディスクリートGPUがデータセンターアクセラレーションを支配ディスクリートデバイスは2025年のヨーロッパGPU市場シェアの65.38%を占め、ハイパースケーラーがNVIDIA BlackwellおよびAMD Instinctアクセラレーターの大量注文を行うにつれてその差を広げ続けています。ディスクリートユニットのヨーロッパGPU市場規模は、マルチペタフロップのトレーニングが可能なオンプレミスハードウェアを優先するソブリンコンピューティングの要請に支えられ、2031年にかけてCAGR 17.74%で拡大する見込みです。NVLinkラックにペアリングされたBlackwell B200およびB300カードにより、オペレーターモデルトレーニングサイクルを数週間から数日に短縮でき、ヨーロッパの大規模言語モデルの市場投入時間を直接短縮します。AMDのInstinct MI300Xは、5.2 TB/sの192 GBのHBM3を搭載し、放送局や防衛機関が直面するメモリバウンドの推論課題に応えています。統合GPUはクライアントPCおよびハンドヘルドコンソールにおいて引き続き重要ですが、コンピューティング集約型ワークロードが熱的予算を超えるにつれて、ヨーロッパGPU市場規模に占めるシェアは低下する見込みです。
IntelのMeteor Lakeシステムオンチップはラップトップに広く普及していますが、現在600Wクラスの液冷ループを搭載して出荷されているディスクリートボードのアーキテクチャ上のヘッドルームには及びません。価格動態もディスクリート製品に有利に働いています;コンシューマーカードに対して10%から15%の定価引き上げが発表されたにもかかわらず、データセンターSKUは安定した割り当て優先度とプレミアムマージンを享受しています。このシフトにより、ディスクリート設計は従来のグラフィックスアクセサリーからヨーロッパのデジタル主権戦略の礎石へと昇格しています。
デバイスアプリケーション別:
サーバーおよびデータセンターが成長をリードサーバーおよびデータセンターアクセラレーターは2025年のヨーロッパGPU市場の33.57%を占め、AIトレーニングクラスターがパイロット段階から本番規模へと移行するにつれて最も速い成長を遂げ、2031年にかけてCAGR 17.58%で前進する見込みです。イギリス単独で2027年までに70,000台以上の追加GPUを展開する計画があり、フランスはMistral AI、Sesterce、およびFluidstackのプロジェクト全体で約67,000台の新規ユニットを準備しています。これらの展開により、西ヨーロッパのデータセンターGPUの設置ベースは2028年までに30万台を超え、液冷インフラへの特化した需要を牽引しています。
対照的に、市場シェアの約28%を占めるPCおよびワークステーションは、メディア制作およびシミュレーションワークロードに関連した着実はあるが緩やかな更新サイクルを経験しています。自動車コンピューティングは現在わずか5%ですが、EU安全規制がセンサーフュージョンとリアルタイム推論を義務付けるにつれて二桁成長が見込まれ、GPUを機能安全基準に認証するベンダーに恩恵をもたらしています。ハンドヘルドおよびコンソールの出荷量は多様性をもたらしますが、1枚あたり30,000 米ドルを超える高級ボードの収益密度には及びません。その結果、サーバーおよびデータセンターアクセラレーターがロードマップ決定のトーンを設定し、ファウンドリー割り当てに影響を与え、高帯域幅メモリ供給の最も逼迫したシェアを獲得しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
ドイツおよびイギリスGPU市場
ドイツは2025年に地域収益の27.83%を占め、自動車・産業基盤と、GPUアクセラレーテッド高性能コンピューティングクラスターを展開する強固な研究ネットワークを活用している。1キロワット時あたりEUR 0.30前後という持続的なエネルギー価格が、効率的なアーキクチャおよび再生可能エネルギー調達への積極的な転換を促している。イギリスは次の需要の中心地として台頭しており、2027年までに70,000台以上の追加GPUの展開を目標とする450億米ドル規模のAIインフラコミットメントがその原動力となっている。5,448基のNVIDIA GH200 Grace Hopperチップを統合するIsambard-AIなどの官民パートナーシップは、国家戦略が調達規模へと具現化する好例である。
フランスおよびイタリアGPU市場
フランスは最も急速な成長軌道を記録しており、2031年までのCAGR見通しは15.83%に達する。その根拠として、Mistral AIによる13,800GPU規模の構築、SesterceによるEUR 4億5,000万(USD 4億8,600万)のヴァランスプロジェクト、および2026年までに50万チップを目標とするFluidstackの1ギガワット級スーパーコンピュータ計画が挙げられる。これらの取り組みはヨーロッパGPU市場におけるフランスのシェアを大幅に拡大させ、イル=ド=フランスからオーヴェルニュ=ローヌ=アルプにかけての競争力あるデータセンターコリドーの形成に貢献している。イタリアはノヴァーラにおけるSilicon BoxのEUR 32億(USD 35億)規模の先進パッケージング施設を通じて戦略的重要性を高めており、同施設はGPUサプライチェーンに対応したチップレットサービスを提供している。一方、STMicroelectronicsは成熟ノードの生産能力を拡張し、ボードレベルの部品調達を間接的に支援している。
ヨーロッパ周辺市場
北欧諸国およびベネルクス地域は、豊富な再生可能エネルギーと1キロワット時あたりEUR 0.18前後という低廉な電力料金を活かし、クラウドゲーミングおよびAI推論ワークロード向けのハイパースケールエッジノードを誘致している。スペインおよびポーランドは、コスト競争力のある労働力とドライバー開発およびワークロード最適化を専門とする拡大中のR&Dセンターを提供することで、地域のダイナミクスを補完している。欧州大陸全体において、ソブリンコンピュート政策、エネルギー市場の格差、およびデータセンター税制優遇措置の組み合わせが、GPU導入の地域的なペースを決定し、次の10年に向けた競争地図を形成している。
競争環境
NVIDIAは2025年第4四半期のディスクリートGPU出荷において大きなシェアを保持しており、そのCUDAソフトウェアエコシステムとNVLinkインターコネクトを活用してヨーロッパGPU市場を形成する強固な堀を構築しています。AMDは、オープンソースのROCmとより大きなオンパッケージメモリを好む顧客の間で足場を固めており、フランスのAlice RecoqueスーパーコンピューターおよびUbuntu 26.04 LTSのネイティブ統合での目立った勝利を収めています。Intelはディスクリートアクセラレーターでは遠い3位に留まっていますが、ヨーロッパのOEMラップトップ全体で大量出荷されるMeteor LakeおよびLunar Lakeモバイルプロセッサーを通じて統合グラフィックス空間を支配しています。
垂直統合の動きがサプライヤーのレバレッジを強化しています。NVIDIAのMellanox買収はマルチGPUクラスターに不可欠な低レイテンシーネットワーキングを可能にし、AMDのXilinx買収は組み込みFPGAによるヘテロジニアスコンピューティングのストーリーを広げています。SoftBankによるGraphcoreの買収は、AmpereのCPUとIPUアクセラレーターを組み合わせたArmベースの代替手段を導入し、ヨーロッパの公共部門ワークロードへの働きかけを続けています。一方、SiPearlのRhea1およびAthena1プロセッサーは、時間をかけて米国ベンダーへの依存を緩和する可能性のあるソブリンアクセラレータースタックへの初期ステップを示しています。
価格圧力がチャネル全体に波及しています。NVIDIAとAMDは2026年初頭にコンシューマーカードの値上げを示唆し、すでにGDDR6のスポット価格上昇に直面しているヨーロッパのシステムインテグレーターのマージンを圧迫しています。データセンターの購入者は、所定のレートで割り当てを確保する長期供給契約を通じてエクスポージャーを軽減しています。全体的な競争環境は依然として集中していますが、2025年12月にデータ居住規制に準拠したNVIDIA B300ベースのGPUアズアサービスインスタンスを提供する最初のヨーロッパベンダーとなったScalewayなどのクラウドプロバイダーには機会の余地が存在します。
ヨーロッパGPU産業リーダー
-
NVIDIA Corporation
-
Advanced Micro Devices Inc.
-
Intel Corporation
-
Qualcomm Technologies Inc.
-
Apple Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパGPU市場 このレポートでカバーされる企業
- NVIDIA Corporation
- Advanced Micro Devices Inc.
- Intel Corporation
- Arm Holdings plc
- Imagination Technologies Limited
- Qualcomm Technologies Inc.
- Samsung Electronics Co. Ltd.
- Apple Inc.
- ASUSTeK Computer Inc.
- Micro-Star International Co. Ltd.
- Sapphire Technology Limited
- Palit Microsystems Ltd.
- Acer Inc.
- Dell Technologies Inc.
- Lenovo Group Limited
- Huawei Technologies Co. Ltd.
最近の産業開発事情 ヨーロッパGPU市場
- 2026年4月:CanonicalはネイティブAMD ROCm統合を備えたUbuntu 26.04 LTSをリリースし、AIライブラリおよびツールチェーンに対して最大15年間のサポートを提供しています。
- 2026年4月:欧州放送連合は、加盟放送局向けのソブリンAIインフラを推進するためにNVIDIAとのパートナーシップを更新しました。
- 2026年3月:AMDは統合RDNA 4グラフィックスを搭載したRyzen AI 400シリーズプロセッサーを発表し、50 TOPSのオンデバイス推論を実現し、2026年第2四半期の提供開始を目指しています。
- 2026年2月:SamsungはRDNA 4ベースのXclipse 960 GPUを搭載したExynos 2600を発表し、ヨーロッパ市場向けGalaxy S26スマートフォンにデビューしました。
ヨーロッパGPU市場レポートの範囲
ヨーロッパGPU市場レポートは、統合タイプ(統合GPUおよびディスクリートGPU)、デバイスアプリケーション(モバイルデバイスおよびタブレット、PCおよびワークステーション、サーバーおよびデータセンターアクセラレーター、ゲームコンソールおよびハンドヘルド、自動車およびADAS、その他の組み込みおよびエッジデバイス)、ならびに国(ドイツ、イギリス、フランス、イタリア、その他のヨーロッパ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 統合GPU(iGPU) |
| ディスクリートGPU(dGPU) |
| モバイルデバイスおよびタブレット |
| PCおよびワークステーション |
| サーバーおよびデータセンターアクセラレーター |
| ゲームコンソールおよびハンドヘルド |
| 自動車 / ADAS |
| その他の組み込みおよびエッジデバイス |
| ヨーロッパ | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| その他のヨーロッパ |
| 統合タイプ別 | 統合GPU(iGPU) | |
| ディスクリートGPU(dGPU) | ||
| デバイスアプリケーション別 | モバイルデバイスおよびタブレット | |
| PCおよびワークステーション | ||
| サーバーおよびデータセンターアクセラレーター | ||
| ゲームコンソールおよびハンドヘルド | ||
| 自動車 / ADAS | ||
| その他の組み込みおよびエッジデバイス | ||
| 地域別 | ヨーロッパ | ドイツ |
| イギリス | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパGPU市場は2031年までにどの程度の規模になると予測されていますか?
市場は2031年までに541.5 ビリオン 米ドルに達すると予測されており、データセンターおよび自動車需要の持続が成長を牽引しています。
どのセグメントがサプライヤーに最も多くの収益をもたらしますか?
2025年の支出の33.57%をすでに占めるサーバーおよびデータセンターアクセラレーターは、2031年にかけてCAGR 17.58%で最も速い成長を遂げています。
なぜエネルギー価格がGPUオペレーターにとって懸念事項なのですか?
ドイツの電力は1キロワット時あたり0.30ユーロかかる可能性があり、H100単体の年間電力料金は約2,018 米ドルとなり、アメリカ合衆国のコストを大幅に上回っています。
どのような政策がローカルの半導体生産能力を支援していますか?
430 ビリオン ユーロのヨーロッパチップス法は、海外ファウンドリーへの依存を低減するためにファブおよびパッケージングラインに資金を提供しています。
どの国が最も速い市場成長を示していますか?
フランスはマルチギガワットのAIデータセンター投資により、2031年にかけてCAGR 15.83%の見通しでリードしています。