
欧州アルミニウム複合パネル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
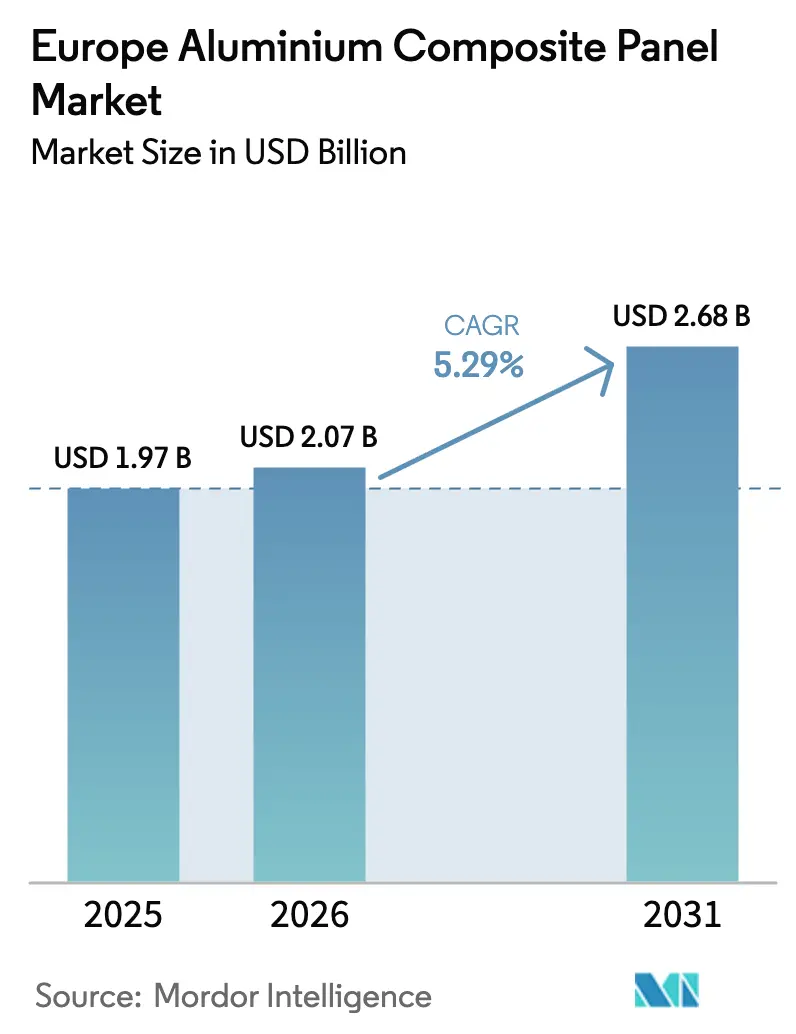
| 基準年の市場規模 (2025) | 1.97 十億米ドル |
| 市場規模 (2026) | 2.07 十億米ドル |
| 市場規模 (2031) | 2.68 十億米ドル |
| Growth Rate (2026 - 2031) | 5.29 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州アルミニウム複合パネル市場分析
欧州アルミニウム複合パネルの市場規模は、2025年のUSD 19億7,000万から2026年にはUSD 20億7,000万に成長し、2026年から2031年にかけて5.29%のCAGRで2031年までにUSD 26億8,000万に達すると予測されています。この成長は、ファサード改修支出への転換、より厳格な防火安全規制、プレミアムコーティング需要を基盤としており、住宅建設の低迷を相殺しています。公共部門の土木工事の増加、長寿命PVDFフィニッシュの採用、およびポリエチレンコアの段階的廃止が組み合わさることで、建築活動全体が冷え込む中でも受注を安定的に維持しています。ドイツは欧州アルミニウム複合パネル市場を主導しており、住宅市場の課題がサプライヤーに与える影響を軽減するインフラプログラムが牽引しています。輸送セクター、特に鉄道車両メーカーは、EN 45545規格に準拠した軽量アルミニウムスキンの採用を拡大しており、市場に新たな成長機会をもたらしています。
主要レポートのポイント
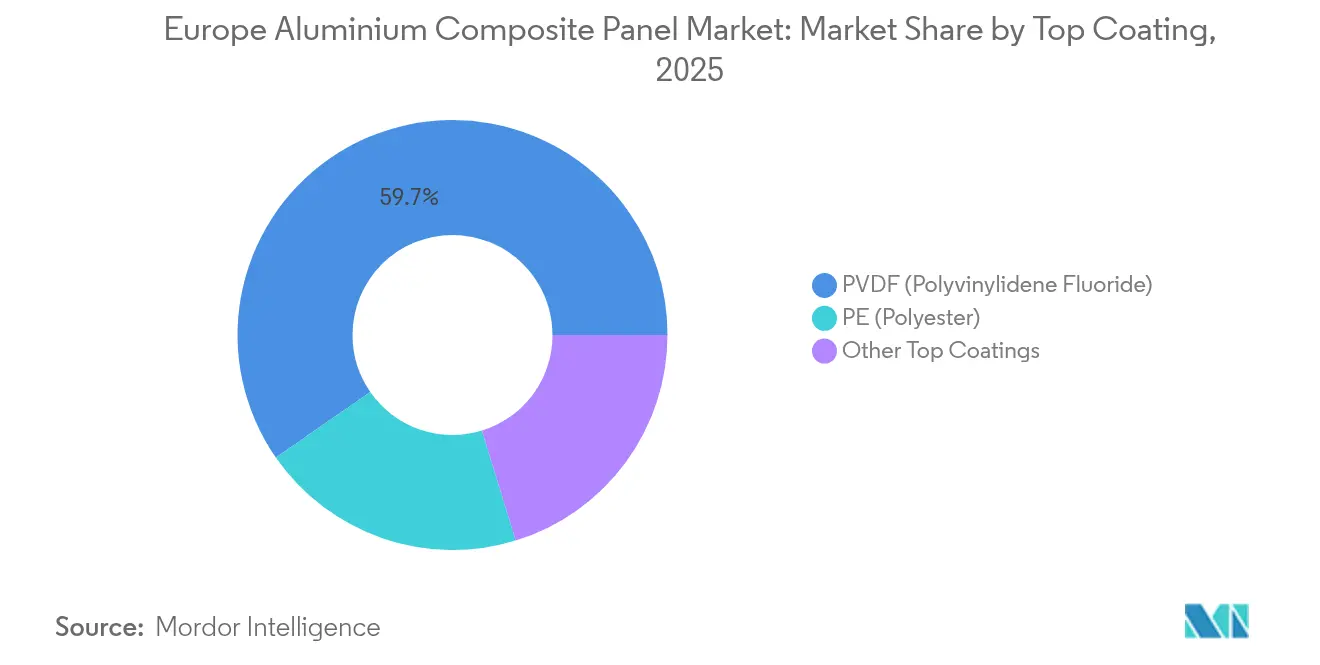
- 2025年時点で、PVDFは欧州アルミニウム複合パネル市場の59.65%の収益シェアを獲得しており、2031年までに6.35%のCAGRで加速すると見込まれています。
- 用途別では、クラッディングが2025年の欧州アルミニウム複合パネル市場において25.10%のシェアを保有し、2031年までに6.22%のCAGRで拡大すると予測されています。
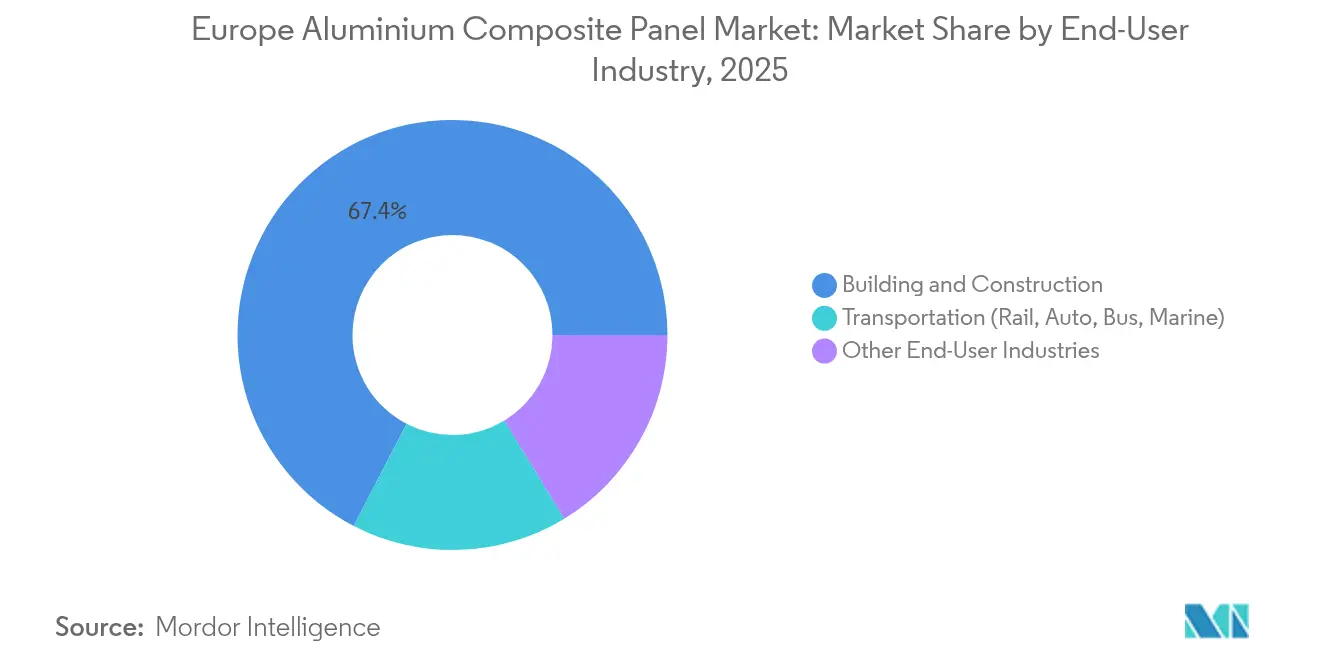
- エンドユーザー産業別では、建築・建設セクターが2025年の欧州アルミニウム複合パネル市場シェアの67.40%を占め、一方で輸送セクターは2031年までに6.05%という最高のCAGRを記録すると見込まれています。
- 地域別では、ドイツが2025年に19.54%の収益シェアで首位を占め、地域平均を上回る6.18%のCAGRで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
欧州アルミニウム複合パネル市場のトレンドと洞察
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| A2およびFRコアを後押しするより厳格なEU防火安全規制 | +1.2% | EU全域、特にイギリス、ドイツ、フランス、オランダで顕著 | 中期(2〜4年) |
| 軽量クラッディングを必要とするEUグリーンディールにおける改修ウェーブ | +1.5% | EU全域、特にドイツ、フランス、イタリア、スペインで顕著 | 長期(4年以上) |
| 耐久性と美観のためのPVDFコーティングの急速な普及 | +0.8% | 西欧のプレミアムプロジェクト | 中期(2〜4年) |
| スマートファサードおよびDOOH広告向けデジタル印刷ACPの成長 | +0.5% | イギリス、ドイツ、フランス、スペイン、イタリアの主要都市 | 長期(4年以上) |
| ACPスキン向け水素鉄道車両軽量化需要 | +0.3% | ドイツ、フランス、イギリス、オランダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
A2およびFRコアを後押しするより厳格な欧州連合防火安全規制
グレンフェル後の規制により、複数の加盟国において高層建築の仕様からポリエチレンコアパネルが排除されました。イギリスは2018年に18m以上の可燃性ファサードを禁止し、ドイツは7m以上の建物に同様の制限を採用し、フランスは28m超のタワーにA2-s2,d0規則を適用しました。これらの措置により、1平方メートルあたりEUR 15〜20のプレミアムにもかかわらず、ミネラル充填コアの需要が高まっています。各国の試験規格の違いは続いていますが、EUMEPSの下での2024年のワーキンググループが調和に向けた進展を示しました。すでにファサード全体の認証を保有しているサプライヤーは恩恵を受ける態勢にあります[1]英国地域格差解消・住宅・コミュニティ省、「建築安全プログラム」、GOV.UK、gov.uk。
軽量クラッディングを必要とするEUグリーンディールにおける改修ウェーブ
改修ウェーブは、2030年までに3,500万棟の建物を改修し、年間エネルギー改修率を2倍にすることを目指しています。軽量ACPオーバークラッディングは1平方メートルあたりわずか5〜7kgの重量しか追加せず、構造補強なしに新たな断熱材を設置することを可能にします。ポーランド、ドイツ、スペインは、このような工事に復興・強靭化基金を充当しており、改正エネルギー性能建物指令の性能基準が2028年から施行されます。プロジェクトの流れは許認可の効率化と訓練された施工業者の育成に依存していますが、長期的な見通しにより2050年まで需要の下限が確保されています[2]欧州委員会、「改修ウェーブイニシアティブ」、EUROPA、ec.europa.eu。
耐久性と美観のためのPVDFコーティングの急速な普及
PVDFレイヤーは25年間にわたって色彩と光沢を維持し、通常15年以内に再塗装が必要なポリエステルフィニッシュを凌駕します。沿岸部および工業地帯の建築仕様はPVDFがデフォルトとなっており、コストが20〜30%増加しています。2024年にはバッテリーメーカーがフルオロポリマー原料を転用したため供給が逼迫し、コイルコーティングのリードタイムが2倍になりました。一部の製造業者はFEVEに移行しましたが、ほとんどのプレミアムプロジェクトでは、より長い保証期間とライフサイクルメンテナンスコストの低減を確保するために割増料金を支払っています。
スマートファサードおよびDOOH広告向けデジタル印刷ACPの成長
UVインクジェットシステムはPVDFコイルに1,200dpiのグラフィックを印刷し、スクリーン印刷の6週間待ちと比較してターンアラウンドを48時間に短縮します。欧州のプログラマティックDOOHは2024年に全キャンペーンの27%に達し、印刷されたバックライトパネルはLEDディスプレイよりも低消費電力を実現します。建築家はQRコードやNFCタグを埋め込み、ユーザーをビルデータにリンクさせています。採用量は3%未満にとどまっていますが、アーリームーバーはデザインの柔軟性により15〜20%のマージンプレミアムを獲得しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ウクライナ戦争後のアルミニウム価格変動 | –0.6% | グローバル、欧州で深刻 | 短期(2年以下) |
| 可燃性PEコアの再クラッディング責任 | –0.4% | イギリス、ドイツ、フランス、オランダ | 中期(2〜4年) |
| バッテリーセクター需要によるPVDF樹脂不足 | –0.3% | 西欧のプレミアムプロジェクト | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
ウクライナ戦争後のアルミニウム価格変動
ロシア金属への制裁、欧州の高エネルギー関税、および輸送プレミアムにより、2024年初頭にLMEアルミニウムが1トンあたりUSD 2,400に上昇しました。地域の製錬業者は2019年比で15%の生産を削減し、2025年の米国関税ラウンド後にはさらに輸入関税が上昇しました。製造業者は3〜6ヶ月分の露出をヘッジしていますが、依然としてマージンの圧縮に直面しています。現在多くの企業がUSD 200〜300の割引と95%低い内包炭素を持つリサイクルコイルを調達していますが、表面品質の制限により建築グレードではリサイクル含有量が30%未満にとどまっています。
可燃性PEコアの再クラッディング責任
英国建築安全基金は修繕費用GBP 51億を負担していますが、所有者は依然としてほとんどのアップグレードを自己負担しなければならず、新たな高層建築の承認が遅れています。ドイツとフランスは並行した助成金を提供しましたが、将来の責任に対する懸念から開発業者は慎重になっています。サプライヤーにとっては、A2パネルへの切り替えにより単位マージンは増加しますが、販売量が減少し、生産ラインはプレミアムコアに向かい、認証ブランド間での需要が集約されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
トップコーティング別:PVDFがリーダーシップと成長を維持
PVDFフィニッシュは欧州アルミニウム複合パネル市場を席巻し、2025年に59.65%のシェアを占め、2031年までに6.35%のCAGRを達成する軌道にあります。PVDFコーティング製品の欧州アルミニウム複合パネル市場規模は、25年保証規範と過酷な気候における実績から恩恵を受けています。ドイツ、フランス、スペインの沿岸地域の建築家は、ポリエステルをライフサイクルコストリスクとして見なすようになっています。2024年の供給逼迫は脆弱性を露呈しましたが、保証要件と色彩保持方針により代替は限定的なものにとどまりました。
PVDFの1平方メートルあたりEUR 5〜8のプレミアムは、設置済みファサードコストの1%未満に相当し、Aクラスオフィス、空港、ホスピタリティ資産にとってアップグレードの決定を容易にしています。フルオロポリマー調達を自社管理するコイルコーター、例えば3A Compositesは、樹脂不足の時期においても納期枠を確保し、競争優位性を強化しました。ポリエステルは内装装飾や一時的なサイネージでシェアを維持していますが、その成長は市場全体に遅れをとっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


用途別:防火安全規制のもとでクラッディングが需要を牽引
クラッディングは2025年の欧州アルミニウム複合パネル市場シェアの25.10%を獲得し、2031年までに6.22%のCAGRで前進すると予測されています。イギリス、ドイツ、フランス全体での新たな規制が高層建築における可燃性コアを排除し、ミネラル充填A2製品への仕様転換を促しています。クラッディング用途の欧州アルミニウム複合パネル市場規模は、統合断熱材を備えたオーバークラッディングソリューションを優先するグリーンディール改修助成金からも追加的な後押しを受けています。
内装装飾は販売量で2位を維持しています。PEコアパネルは、厚さ3〜4mmで、間仕切り壁や天井モジュールの迅速な施工に使用されています。サイネージとホーディングはデジタル印刷に依存しており、断熱ボードはACPスキンとポリイソシアヌレートまたはミネラルウールを組み合わせて20〜30%のエネルギー節約を実現します。鉄道車両は規模は小さいものの、車両製造業者が軽量化を求めているため、最も急成長しているニッチセグメントです。コラムカバーとビームラップは、特にアトリウムや交通ハブで需要を補完しています。
エンドユーザー産業別:建設が主導し、輸送が急成長
建築・建設はファサードとカーテンウォールにおけるACPの定着した役割を反映し、2025年の需要の67.40%を占めました。住宅着工の低迷が2024年の建設支出全体を2%削減しましたが、土木工事の生産高は5.8%増加し、交通ハブや公共建築への受注を維持しました。スペインは復興計画支出のおかげで二桁の生産増を達成し、イタリアは税額控除ブームの終焉を補うために土木工事にシフトしました。
輸送は控えめなシェアにとどまっていますが、6.05%のCAGRで最も高い成長率を示しています。水素燃料電池および電池式電気列車はEN 45545防火安全規制を遵守しタンク重量を相殺するためにA2パネルを採用しています。電動バスや軽量船舶も複合スキンを実験的に採用しています。車両内装向けの防火認定サンドイッチパネルを提供するサプライヤーは、複数年にわたる鉄道調達サイクルに向けて優位な立場にあります。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
ドイツは2025年に19.54%のシェアで欧州アルミニウム複合パネル市場を主導し、2031年までに6.18%のCAGRで成長すると見込まれています。NextGenerationEUのEUR 256億の配分と連邦防火安全基金のEUR 10億に紐づいた土木工事予算が、住宅許可件数の17%減少にもかかわらず安定したパネル需要を支えています。州の規定は現在7m以上の建物に不燃性ファサードを要求しており、A2コアへの需要を維持しています。
イギリスは2024年に建築安全法による縮小を経験し、責任が厳格化し多くの高層建築着工が停止しました。それでも、GBP 51億の建築安全基金が可燃性パネルの交換を加速させ、認証サプライヤーを支える改修パイプラインを固定しています。フランスは、社会住宅における再クラッディング費用の最大半分を負担するフランス住宅改善機構(ANAH)の助成金とともに、適度な新築活動のバランスを取っています。
北欧諸国は内包炭素制限においてペースを設定しています。デンマークはすでに申告を義務付けており、スウェーデンは2025年から閾値を課す予定であり、メーカーにEN 15804環境製品宣言(EPD)の公開と輸送距離の短縮を促しています。
バリューチェーン分析
バリューチェーンは、上流のアルミニウム原料(一次金属およびリサイクルスクラップ)に加え、建築用グレードの表面材に使用されるコイルコーティング用薬品や樹脂(特にPVDF)から始まる。圧延およびコイルコーティングの後、コンバーターはアルミニウム表面材を鉱物充填(A2)または不燃性(A1)のコア材に積層し、その後シートやカセットなどの付加価値製品、外装施工業者向けのシステムコンポーネント、さらに内装やサイネージ向けの薄型パネルを製造する。欧州では、流通は外装施工業者やOEM向けの仕様主導の直接販売と、改修工事のリードタイム短縮に寄与する在庫業者ネットワークが混在している。
コストと供給面の圧力は、上流の金属およびエネルギー関連の工程に集中している。アルミニウム価格の変動と欧州製錬所の生産制約はラミネーター事業者にとって原料調達リスクとなっており、2024年のPVDF原料の逼迫は、プレミアムコイルコーティング向けの限られたフッ素ポリマー供給基盤への依存を一層強めた。調達判断は脱炭素化政策も反映しており、CBAMの導入と2026年から2030年にかけてのETSベンチマーク更新により、リサイクル含有率、EPD裏付け製品、より短い供給ルートの重視が高まっている。特に、体化炭素を審査する公共プロジェクトや北欧プロジェクトでその傾向が顕著である。
競争環境
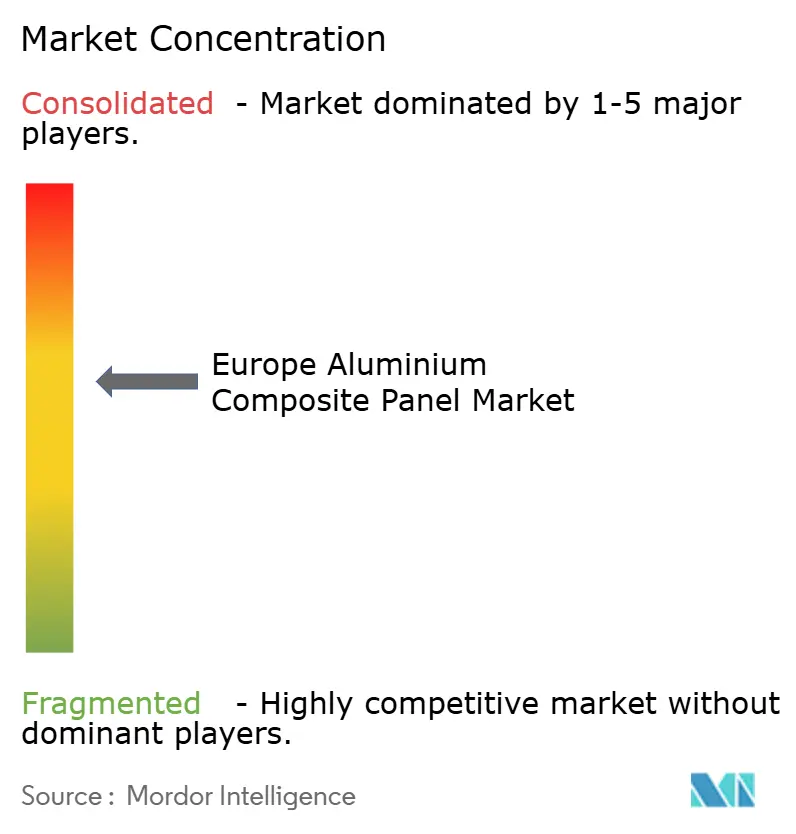
欧州アルミニウム複合パネル市場は適度に集約されており、3A Compositesなどのグローバル企業がEuramaxのような地域専門業者と競合しています。3A Compositesは垂直統合を活かし、2024年後半にALUCODUALを導入しました。これはガラスカーテン設置を効率化する両面A2パネルです。Euramaxはデザイン承認を迅速化するデジタルコンフィギュレーターで差別化し、ALUCOILは最近認証取得したEPDを活用して北欧の公共プロジェクトを獲得しています。ホワイトスペースの機会は、デジタル印刷、オフサイトプレファブリケーションカセット、および循環経済の回収スキームを中心としています。現在、廃棄時パネルのリサイクル率は約10%にすぎません。ドイツとオランダの機械的剥離パイロットプログラムでは、アルミニウム含有量の最大90%を回収しており、廃棄物に関する厳格化する指令への準拠と新たな収益源への道筋を示しています。
欧州アルミニウム複合パネル産業リーダー
3A Composites
Arconic Inc.
ALUCOIL
Alubond USA
Mitsubishi Chemical Corporation
- *免責事項:主要選手の並び順不同

市場機会と将来展望
欧州における主要な機会は、より高い耐火等級と責任リスクに強い仕様への移行であり、A2-s1,d0およびA1等級のパネルが、学校や病院などの高占有率資産において最低限のコード遵守を超えてシェアを拡大している。不燃性コア材をめぐる製品開発は明確な差別化の道筋であり、Mitsubishi Chemical Corporationの不燃(NC/A1)およびA2グレードを中心に位置付けたALPOLICポートフォリオや、欧州主要市場における高層建築仕様でのポリエチレンコアの段階的廃止の広がりがその例である。
第二の機会は、ACPバリューチェーン全体における循環性と低炭素調達に焦点を当てたものである。焦点はシート販売にとどまらず、回収、分別、リサイクルコイルの認証へと広がりつつあり、厳格化する調達基準を満たすことが求められている。使用済みACPのリサイクルは実務面では依然限定的であるが、ドイツおよびオランダにおける機械的剥離のパイロット事業では高いアルミニウム回収率が報告されている。回収・分別のパートナーシップを実行に移すメーカーおよび加工業者は、リサイクル金属の供給を確保し、EPD主導の入札を後押しすることができる一方、輸入一次アルミニウムへの依存や、CBAMおよびETSの変更に伴う政策主導のコスト変動リスクへの露出を軽減できる。
最近の業界動向
- 2026年7月:Arconicは、建築用製品における循環性とイノベーション目標を詳述した2025年サステナビリティレポートを発表した。この発表は、循環経済への取り組みおよび材料革新に対する継続的なコミットメントを強調しており、ACP製品におけるサステナビリティ主張を裏付けるものである。これにより、Arconicの欧州における仕様策定者および調達意思決定者に対する立場が強化される。
- 2026年7月:同社は、建築用製品および他の事業セグメントにおける循環性とイノベーション目標を概説した2025年サステナビリティレポートを発表した。同レポートは事業部門全体にわたるコミットメントを再確認しており、プロジェクト入札やサプライヤー選定に反映され得る、より広範なサステナビリティ戦略を示唆している。この開示はまた、調達過程においてESGコミットメントをより明確にすることで、競争力学に影響を与える可能性がある。
- 2026年2月:Arconic Architectural Productsは、英国高等法院において、2022年建築安全法(Building Safety Act 2022)の下での過去のクラッディング供給に関する責任を免除されるべきだと主張した。同社の姿勢は、欧州における既存のクラッディング製品に対する規制リスクの継続を浮き彫りにしており、ACPサプライヤーの保証に関する議論やプロジェクト承認に影響を及ぼす可能性がある。本件は、買い手が調達リスクを評価し、製品安全性の主張に対する市場の信頼をどのように判断するかを左右する可能性がある。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、欧州アルミニウム複合パネル(ACP)市場は、主にファサードおよびクラッディング、内装表面、サイネージ向けに欧州の最終用途に販売されるACPシートおよびパネルの収益として計上され、新築・改修双方の活動を対象とする。
対象範囲からの除外事項:本市場規模には、非ACP金属クラッディング、無垢アルミニウムシート、断熱サンドイッチパネル、および同様のプロジェクトに指定され得るガラスまたは繊維セメント系ファサード材は含まれない。
セグメンテーション概要
- トップコーティング
- PE(ポリエステル)
- PVDF(ポリフッ化ビニリデン)
- その他のトップコーティング
- 用途
- 内装装飾
- 囲い広告・サイネージ
- 断熱
- クラッディング
- 鉄道車両
- コラムカバーとビームラップ
- エンドユーザー産業
- 建築・建設
- 輸送(鉄道、自動車、バス、船舶)
- その他のエンドユーザー産業
- 地域別
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他のヨーロッパ
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、ACP需要を測定可能な建設活動、および欧州のファサードや内装で仕様可能な内容を規定する規則と結びつける上で役立った。国別の方向性を設定するために公的な建設・改修指標を用い、その上で、数量に影響し得る安全基準、コーティングの好み、貿易フローに関する状況を確認した。
主な出発点となった情報源には、EurostatのBuilding activity統計や建築許可統計、欧州委員会(European Commission)のエネルギー効率および改修政策に関する公表資料、関連する製品性能に関する欧州標準化委員会(EN)の参照資料、各国の防火安全ガイドラインおよび建築基準の更新情報、パネルの輸入動向を示す通関貿易統計が含まれる。また、企業の年次報告書および投資家向けプレゼンテーション、業界団体のウェブサイト、プロジェクトパイプラインの動向や価格動向に関する信頼性の高い建設業界誌も確認した。必要に応じて、企業財務・インテリジェンス、輸出入の出荷単位の確認、コーティングおよびコア材料における技術革新の方向性を確認するための特許データベースには有料契約を利用した。これらのデスクリサーチ情報源は網羅的なものではなく、作業中のデータ収集、検証、明確化のためにその他多数の公開情報源が利用された。
一次インタビューおよび調査
一次インタビューおよび調査は、建設・改修活動がどの程度ACP需要に転化するかを確認し、コーティング種別、コア種別、国別に変動する価格段階を検証するために実施された。欧州主要市場のメーカー、販売代理店、加工業者、外装施工業者、仕様策定者に対してヒアリングを行い、前提条件が現地の調達慣行および規制主導の材料代替を反映するようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | 経営幹部(CXO):15% |
| 中位層:45% | 機能・部門責任者:25% |
| 小規模企業:22% | マネージャー:60% |
市場規模算定と予測
市場規模は、まずトップダウン型の需要プールアプローチを用いて構築され、建設活動およびファサード改修活動が対応可能なACP使用量に変換された後、用途および国別に観測された採用率でフィルタリングされた。合計値を現実的なものに保つため、主要用途ごとにコーティング種別別の平方メートル当たり価格サンプルに推定施工面積を乗じるなどの選択的なボトムアップ手法によって結果を裏付け、その後販売代理店の取扱量に関するチャネル確認を行った。
特に重要であった入力要素には、非住宅用途と住宅用途の建設の勢い、既存建築ストックにおける改修強度、コア材種別間で需要をシフトさせる防火安全規制の動向、コーティングの好みの変化(PEとPVDF)、小規模市場における輸入依存度、および平均販売価格や代替に影響を与えるアルミニウム価格の方向性が含まれる。予測にあたっては、建築サイクル、公共インフラの整備時期、規制主導の仕様変更が直線的には推移しないため、シナリオ分析を用いた。小規模国においてボトムアップの観測データが不十分な場合は、一人当たり建設活動量とインタビューに基づくACP浸透率の範囲を用いて類似市場から代理推計を行い、その結果を現地からのフィードバックで再確認した。
データ検証と更新サイクル
算出結果は、最終数値が単なる仮定ではなく観測可能な活動に裏付けられるよう、複数の段階で検証された。想定される数量および価格を貿易フローの方向性、建設活動の傾向、インタビューに基づく範囲と比較し、承認前に国別・用途別に大きな乖離を精査した。
不一致が見られた場合は、採用率、コーティング構成比、改修比率といった要因を再検討し、主要な情報提供者に再度連絡を取り、何が変化しどのような理由であったかを確認した。レポートは年次で更新され、建設需要、規制、原材料価格に重大な影響を及ぼす出来事が生じた場合には随時更新される。納品前には、アナリストが最新の指標に基づく見直しを行い、クライアントに最新の見解を提供する。
Mordor Intelligenceによる欧州アルミニウム複合パネル市場規模と他の公表推計値との比較
欧州ACPに関する公表市場規模は、テーマの表記が同一に見えても、その背後にある算定ルールが異なることが多いため、大きく異なる場合がある。この差異は通常、何をACPとし何を隣接するクラッディング製品とみなすか、バリューチェーンをメーカー収益ベースで計上するか施工システム価値ベースで計上するか、価格の換算・更新方法の違いから生じる。
公表されている数値の一部は、グローバル合計値を欧州に按分して算出されたものであり、その集計には金属ファサードシートやACPではない複合クラッディング形態が含まれている場合がある。Mordor Intelligenceでは、欧州域内のACPシートおよびパネルの収益のみを計上しており、年次更新時には建設活動の方向性、改修強度、貿易動向と照らし合わせて年間合計値を再確認している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.97 B (2025) | |
| 地域コンサルティング会社A | USD 1.78 B (2026) | より後の起点年を用いており、新築需要への依存度が高いため、成熟した西欧市場でACP使用量が安定的に推移している改修主導のファサード更新を過小評価する可能性がある。 |
| 業界データベースB | USD 2.20 B (2025) | グローバル収益の按分によって欧州を構築しており、隣接する金属ファサードシートや他の複合クラッディング形態が含まれる場合があるため、ACPのみを対象とする製品範囲に比べて合計値が膨らんでいる。 |
全体として、この差異は主に、隣接するファサード製品が含まれるかどうか、また欧州が現地の需要シグナルから直接モデル化されているか、それともグローバルプールから按分されているか、さらに価格更新のタイミングによって説明される。計上対象をACPパネルに限定し、採用率と価格段階を再現可能な確認作業に基づかせることで、最終数値は透明性が保たれ、検証しやすいものとなっている。


レポートで回答される主要な質問
欧州アルミニウム複合パネル市場の現在の価値はいくらですか?
市場は2026年にUSD 20億7,000万と評価されています。
欧州におけるアルミニウム複合パネルの需要はどのくらいの速さで成長しますか?
市場は2031年までに5.29%のCAGRで拡大すると予測されています。
どのコーティングタイプが販売をリードしていますか?
PVDFコーティングは2025年に59.65%のシェアで市場を支配しており、今後も成長を続けると予測されています。
なぜドイツは購入者にとって魅力的な市場なのですか?
ドイツは大規模な防火安全改修パイプラインと継続的な土木工事支出を組み合わせています。
輸送分野のパネル需要を牽引しているものは何ですか?
水素燃料電池および電池式電気鉄道車両は、EN 45545を満たすために軽量かつ防火認定済みのアルミニウムスキンを必要としています。
サプライヤーの競争はどの程度分散していますか?
いかなる企業も15%以上のシェアを保有しておらず、上位5社で合わせて約半数の売上を占めています。
最終更新日:



