
Tamanho e Participação do Mercado de Terapia de Reposição Enzimática
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
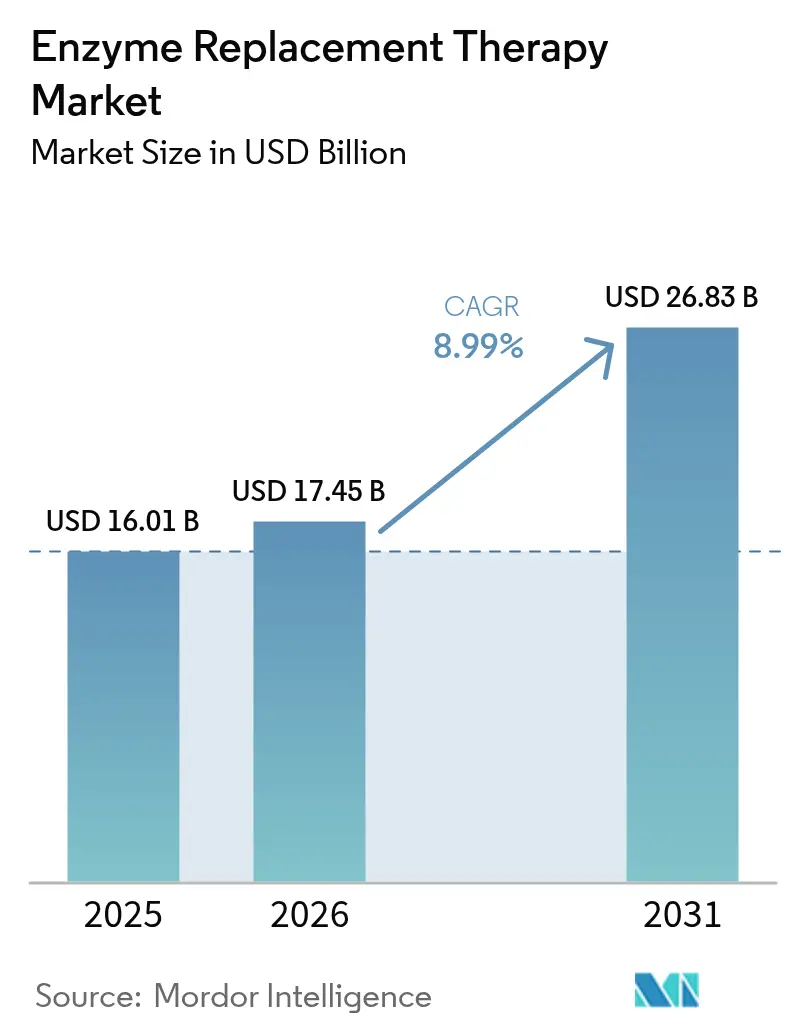
| Tamanho do Mercado (2026) | 17.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 26.83 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.99 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapia de Reposição Enzimática por Mordor Intelligence
O tamanho do mercado de terapia de reposição enzimática deve crescer de USD 16,01 bilhões em 2025 para USD 17,45 bilhões em 2026 e está previsto para atingir USD 26,83 bilhões até 2031 a uma CAGR de 8,99% ao longo de 2026-2031. A expansão sustentada está ligada à ampliação do rastreamento neonatal, ferramentas de diagnóstico mais precisas e ao crescente reconhecimento dos distúrbios de armazenamento lisossômico, que agora moldam as prioridades clínicas em muitos sistemas de saúde. A engenharia enzimática habilitada por tecnologia e uma clara mudança em direção à infusão domiciliar estão remodelando os percursos de cuidado, aliviando o congestionamento hospitalar e melhorando a adesão. As agências regulatórias continuam a acelerar as aprovações de terapias órfãs, enquanto contratos baseados em valor estão testando novos métodos de precificação. A resiliência da cadeia de suprimentos tornou-se um imperativo estratégico após a escassez global de enzimas pancreáticas expor vulnerabilidades para mais de 60.000 pacientes no Reino Unido[1]Pharmaceutical Journal, "Escassez de Enzimas Pancreáticas Deve Persistir até 2026," pharmaceutical-journal.com.
Principais Conclusões do Relatório
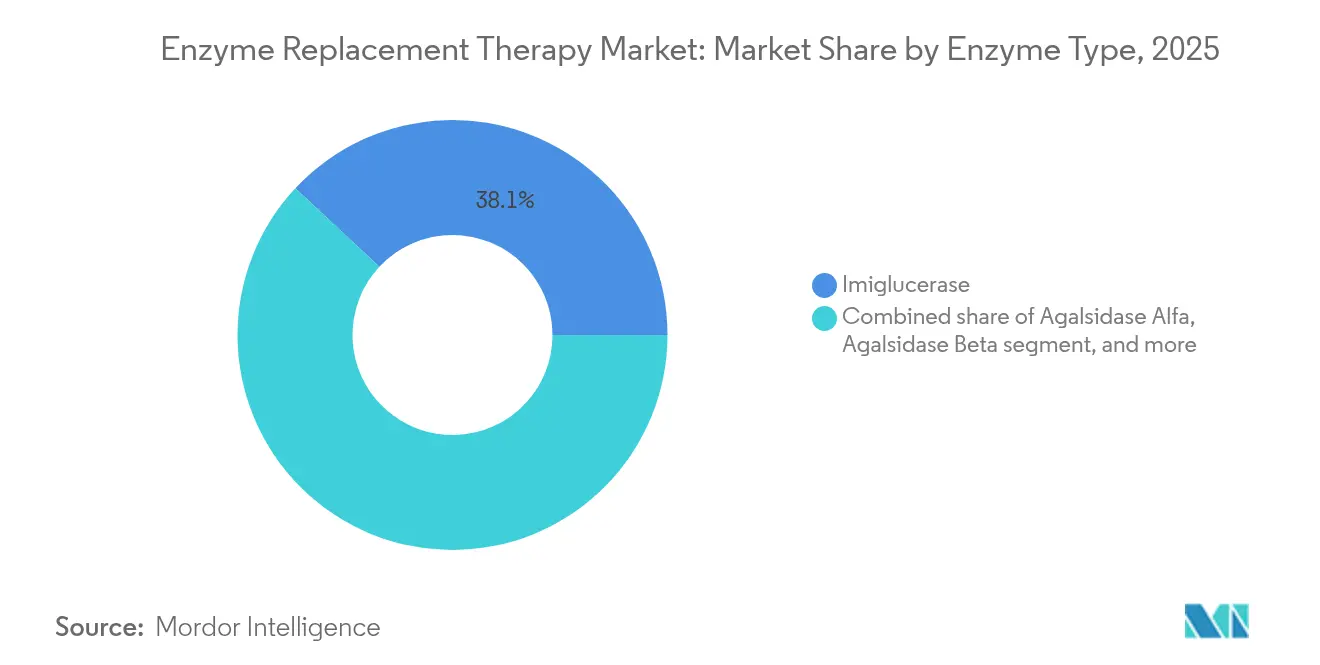
- Por tipo de enzima, a imiglicerase liderou com 38,05% da participação no mercado de terapia de reposição enzimática em 2025; a avalglucosidase alfa está avançando a uma CAGR de 11,12% até 2031.
- Por aplicação, a doença de Gaucher representou 42,87% do tamanho do mercado de terapia de reposição enzimática em 2025, porém a doença de Pompe está se expandindo a uma CAGR de 11,02% até 2031.
- Por via de administração, as infusões intravenosas capturaram 91,75% da participação de receita em 2025, enquanto a administração subcutânea está projetada para crescer a uma CAGR de 10,12%.
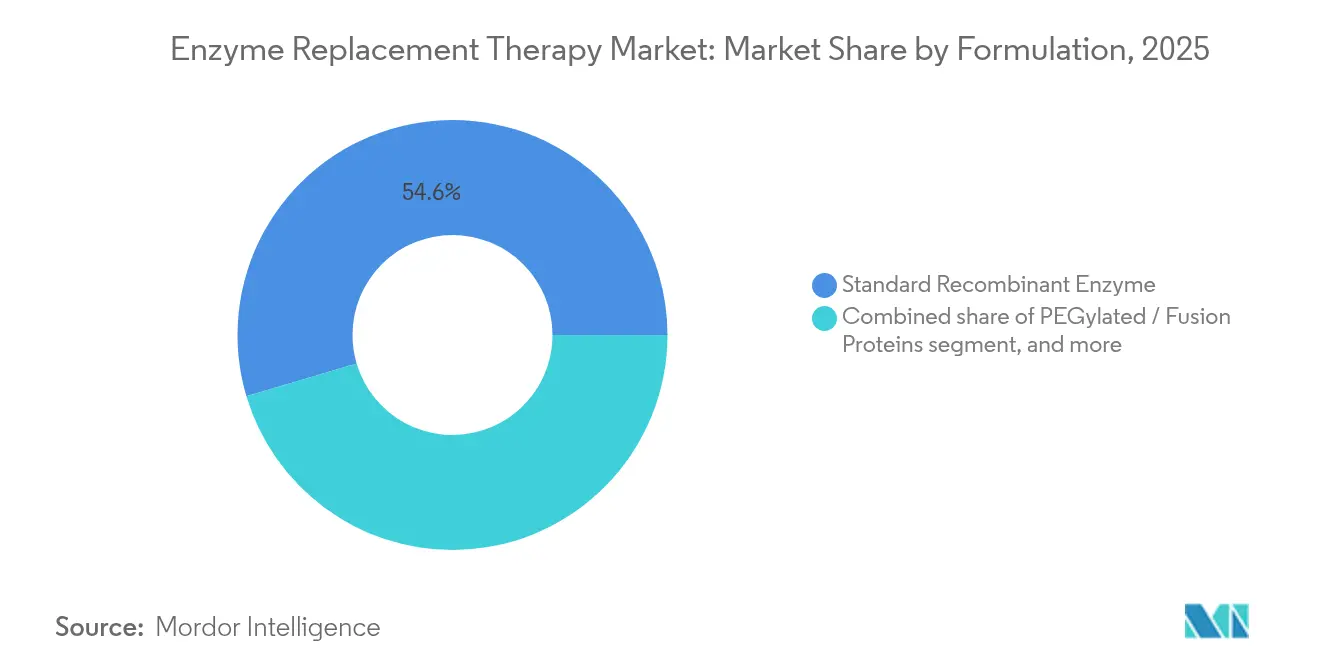
- Por formulação, as enzimas recombinantes padrão detinham 54,60% da participação no tamanho do mercado de terapia de reposição enzimática em 2025, enquanto as formas PEGuiladas estão definidas para crescer a uma CAGR de 9,85%.
- Por usuário final, hospitais e clínicas especializadas representaram 71,90% da participação em 2025; a assistência domiciliar é o canal de crescimento mais rápido, com uma CAGR de 12,10%.
- Por geografia, a América do Norte reteve 38,10% da participação em 2025, enquanto a Ásia-Pacífico está prevista para registrar a maior CAGR de 10,08% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Terapia de Reposição Enzimática*
| Fator Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência de Doenças Raras | +2.1% | Global; maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Incentivos e Financiamentos Governamentais | +1.8% | América do Norte e UE; expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão dos Programas de Triagem Neonatal | +1.5% | Global; ganhos iniciais em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Mudança para Entrega Centrada no Paciente | +1.2% | América do Norte e Europa; repercussão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Avanços Tecnológicos em Engenharia Enzimática | +1.7% | Global | Longo prazo (≥ 4 anos) |
| Modelos Inovadores de Reembolso | +0.8% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Doenças Raras
Programas genômicos neonatais na China identificaram distúrbios de armazenamento lisossômico em 1 de cada 1.512 nascimentos, revelando coortes substanciais não diagnosticadas e estimulando uma absorção sustentada no mercado de terapia de reposição enzimática. Diagnósticos mais precoces permitem que os clínicos intervenham antes de danos orgânicos irreversíveis, o que reduz os custos ao longo da vida em relação ao manejo tardio dos sintomas. Os pagadores tratam cada vez mais a terapia precoce como gasto preventivo, realinhando os orçamentos para doenças raras. À medida que mais jurisdições adotam programas semelhantes, o pool global de pacientes se expande e acelera a previsibilidade da demanda. A identificação precoce também facilita o acompanhamento de resultados a longo prazo, um pré-requisito para contratos baseados em valor que muitas seguradoras agora favorecem.
Incentivos e Financiamentos Governamentais
O FDA dos EUA concedeu seis Designações de Doença Pediátrica Rara à M6P Therapeutics em 2024, ilustrando como as vias de revisão acelerada encurtam os prazos de desenvolvimento para candidatos enzimáticos. A proposta da Europa para um Fundo de Terapias Genômicas Órfãs busca financiar tanto a inovação quanto o acesso equitativo. Os subsídios diretos agora visam a capacidade de fabricação, respondendo a escassez crônicas e aumentando a confiança na segurança do fornecimento. Essas políticas reduzem o risco de capital para os patrocinadores de biofarmacêuticos e aceleram os lançamentos comerciais, elevando a intensidade competitiva no mercado de terapia de reposição enzimática. Empresas multinacionais aproveitam subsídios para expandir plantas regionais, reduzindo custos de entrega e ampliando o alcance aos pacientes.
Expansão dos Programas de Triagem Neonatal
O ensaio PEARL na UCSF administra terapia enzimática pré-natal para a mucopolissacaridose tipo VI e a doença de Pompe de início infantil, potencialmente eliminando a formação de anticorpos pós-natal. Países que adicionam painéis abrangentes agora detectam a doença meses ou até anos antes, permitindo que os clínicos evitem danos neurológicos e esqueléticos que historicamente geravam incapacidade permanente. Os dados de resultados demonstram menores taxas de hospitalização e melhores métricas de crescimento em lactentes rastreados, fortalecendo os argumentos dos pagadores para o financiamento antecipado do programa. A modelagem econômica mostra que os custos de triagem são compensados em três anos por meio de complicações evitadas, uma mensagem que ressoa junto aos ministérios da saúde em regiões com recursos limitados.
Mudança para Entrega Centrada no Paciente
Coortes italianas relatam custos diretos 25-50% menores quando as infusões enzimáticas migram do hospital para o domicílio, além de maior adesão e estresse reduzido do paciente. Apenas 9% dos pacientes em assistência domiciliar relatam ansiedade relacionada ao tratamento versus 40% entre os contrapartes hospitalares[2]British Journal of Nursing, "Experiência do Paciente com Infusão Domiciliar de Terapia de Reposição Enzimática," britishjournalofnursing.com. Durante a pandemia de COVID-19, tecnologias de monitoramento remoto e ações lideradas por enfermeiros validaram a segurança da administração domiciliar, incorporando modelos centrados no paciente como uma característica permanente do mercado de terapia de reposição enzimática. Os pagadores agora reembolsam configurações domiciliares para liberar capacidade de internação, e os fabricantes de dispositivos correm para oferecer bombas de infusão portáteis que se adequem aos protocolos em evolução.
Análise de Impacto das Restrições do Mercado de Terapia de Reposição Enzimática*
| Análise do Impacto das Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Tratamento | −1.9% | Global; maior impacto em mercados emergentes | Longo prazo (≥ 4 anos) |
| Preocupações com Imunogenicidade | −1.3% | Global | Médio prazo (2-4 anos) |
| Concorrência de Terapias Emergentes | −1.1% | Global | Médio prazo (2-4 anos) |
| Desafios da Cadeia de Suprimentos | −0.9% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Tratamento
Despesas anuais de USD 200.000–300.000 por paciente nos Estados Unidos continuam a pressionar os orçamentos dos pagadores, complicando a adoção ampla em economias emergentes com menores gastos em saúde. Seguradoras entrevistadas citam um preço "justo" mediano de USD 256.000 para terapias enzimáticas crônicas, um valor que dificilmente se alinha aos tetos orçamentários públicos. O reembolso europeu ainda varia amplamente — de 27% na Polônia a 88% na Dinamarca — criando acesso desigual que fragmenta a demanda e modera a visibilidade da receita. Embora os contratos baseados em resultados mitiguem o risco, eles exigem fluxos de dados sofisticados que muitos sistemas de saúde não possuem, desacelerando a absorção.
Preocupações com Imunogenicidade
Metade de todos os pacientes tratados com enzimas eventualmente desenvolve anticorpos antifármaco, alguns neutralizando a eficácia terapêutica e outros provocando reações à infusão que forçam a descontinuação. Soluções alternativas, como escalonamento de dose ou indução de tolerância imunológica, inflacionam os custos e complicam o cuidado. Os ingressantes de biossimilares enfrentam obstáculos adicionais porque mesmo pequenos desvios de fabricação podem alterar os perfis de imunogenicidade, intensificando o escrutínio regulatório. A nova engenharia, como PEGuilação e troca de glicanos, mostra promessa na redução dos gatilhos imunológicos, porém os dados de segurança a longo prazo permanecem limitados, atrasando a ampla aceitação regulatória e desacelerando certos lançamentos no mercado de terapia de reposição enzimática.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Terapia de Reposição Enzimática
Por Tipo de Enzima:
A Dominância da Imiglicerase Enfrenta o Desafio da Próxima GeraçãoA imiglicerase detinha 38,05% da participação no mercado de terapia de reposição enzimática em 2025, sublinhando seu papel consolidado no manejo da doença de Gaucher ao longo de três décadas. No entanto, a avalglucosidase alfa está prevista para crescer a uma CAGR de 11,12%, impulsionada pelo aprimorado direcionamento lisossômico nos protocolos da doença de Pompe. O tamanho do mercado de terapia de reposição enzimática para agentes de próxima geração está projetado para se expandir rapidamente à medida que os fabricantes migram para construtos PEGuilados ou glicoengineirados que prometem maior meia-vida, menor imunogenicidade e menor frequência de infusão.
A pressão competitiva aumenta à medida que agalsidase alfa, taliglucerase alfa e velaglucerase alfa competem por posicionamento diferenciado por meio de sistemas alternativos de produção e estabilidade de fornecimento. Os resultados de fase 3 da pegunigalsidase alfa mostram exposição plasmática sustentada, sugerindo uma mudança de paradigma para o cuidado da doença de Fabry. Fabricantes que investem em biorreatores de levedura ou célula vegetal reduzem os custos a montante e diversificam o fornecimento, diminuindo o risco de escassez que já pontuou a indústria de terapia de reposição enzimática.


Por Aplicação:
A Liderança da Doença de Gaucher é Desafiada pela Inovação na Doença de PompeOs protocolos de Gaucher geraram 42,87% do tamanho do mercado de terapia de reposição enzimática em 2025, graças a múltiplos ativos aprovados e algoritmos de dosagem bem estabelecidos. A doença de Pompe segue de perto, com uma CAGR de 11,02% esperada até 2031, à medida que a cipaglucosidase alfa combinada com miglustat supera os benchmarks de monoterapia. Enquanto isso, as terapias para a doença de Fabry mantêm dinamismo por meio de diagnóstico mais precoce e início orientado por diretrizes.
Terapias gênicas emergentes, como a FLT201, já estão reduzindo as cargas de biomarcadores e poderiam comprimir a absorção enzimática no longo prazo. A experimentação pré-natal, como observado no ensaio PEARL da UCSF, pode reescrever completamente as janelas de intervenção. Recomendações específicas por aplicação de grupos de consenso europeus agora padronizam os intervalos de monitoramento, apoiando a confiança dos pagadores e indiretamente sustentando o mercado de terapia de reposição enzimática.
Por Via de Administração:
A Dominância Intravenosa Enfrenta a Disrupção SubcutâneaAs infusões intravenosas representaram 91,75% da participação de receita em 2025, pois os modelos de cuidado legados e a infraestrutura hospitalar reforçaram os hábitos dos titulares. No entanto, os formatos subcutâneos estão conduzindo uma CAGR de 10,12%, catalisada por pacientes que preferem autonomia e tempos de consulta mais curtos. O tamanho do mercado de terapia de reposição enzimática capturado por candidatos subcutâneos permanece modesto hoje, mas carrega um peso estratégico desproporcional.
Os desenvolvedores otimizaram viscosidade, osmolaridade e conteúdo de estabilizante para garantir bioequivalência com comparadores IV, desbloqueando regimes simplificados adequados para ambientes ambulatoriais ou domiciliares. Os reguladores agora solicitam dados de ponte robustos sobre imunogenicidade e exposição a longo prazo, prolongando os arquivos, mas aumentando a confiança quando as aprovações chegam. Fornecedores que acoplam lançamentos de produtos com plataformas de suporte remoto fortalecem a adesão e conquistam nichos duradouros.
Por Formulação:
Enzimas Padrão Lideram Apesar da Inovação PEGuiladaAs enzimas recombinantes padrão detinham 54,60% da participação em 2025, refletindo três décadas de familiaridade clínica e vias regulatórias simplificadas. No entanto, os construtos PEGuilados registram uma CAGR de 9,85% ao estender a meia-vida e permitir dosagem menos frequente. O crescimento também vem de técnicas de proteínas de fusão que fundem enzimas a fragmentos de anticorpos, melhorando a penetração nos tecidos.
Os participantes do mercado devem ponderar custos de mercadorias vendidas mais elevados e verificações de qualidade mais rigorosas em relação a preços premium e ganhos de fidelidade. O mercado de terapia de reposição enzimática em breve apresentará enzimas ativadas por genes com frações de direcionamento intrínsecas, potencialmente ultrapassando os benefícios da PEGuilação. Os primeiros adotantes consolidam o conhecimento de fabricação e a profundidade de patentes, elevando as barreiras de entrada para os desafiantes de biossimilares.
Por Usuário Final:
A Dominância Hospitalar Migra para a Assistência DomiciliarHospitais e clínicas especializadas representaram 71,90% da receita em 2025, mas os ambientes de assistência domiciliar registram uma CAGR de 12,10%, graças a uma clara vantagem de custo de 25-50% e resultados superiores relatados pelos pacientes. Os centros de infusão, um modelo híbrido, expandem-se em zonas urbanas onde a supervisão no local oferece um compromisso entre conveniência e vigilância médica.
Ferramentas digitais de adesão, incluindo bombas inteligentes e painéis baseados em nuvem, sustentam a disposição dos pagadores de reembolsar infusões domiciliares. Essas mudanças reformulam as previsões de fornecimento, pois remessas menores e mais frequentes substituem pedidos hospitalares em grandes volumes. Fabricantes de dispositivos, farmácias especializadas e redes de enfermagem colaboram cada vez mais, densificando ecossistemas que fundem produto e serviço em uma proposta de valor coesa no mercado de terapia de reposição enzimática.
Análise Geográfica
Mercado de Terapia de Reposição Enzimática na América do Norte
A América do Norte reteve 38,10% de participação em 2025 e continua a se beneficiar de planos de seguro bem financiados e de uma FDA que acelera as aprovações de doenças raras, como o Lenmeldy para a leucodistrofia metacromática. Os contratos baseados em resultados ganharam força, vinculando os desembolsos anuais a melhorias em biomarcadores e reduções de hospitalizações. Os fabricantes utilizam redes de farmácias especializadas para realizar entregas no mesmo dia, aumentando a adesão e reduzindo o desperdício. O tamanho do mercado de terapia de reposição enzimática nos Estados Unidos e no Canadá também reflete amplos mandatos de triagem neonatal, que encaminham recém-nascidos recém-diagnosticados para a terapia mais cedo.
Mercado de Terapia de Reposição Enzimática na Europa
A Europa apresenta um panorama de acesso heterogêneo. A Dinamarca reembolsa até 88% dos custos, enquanto a Polônia cobre apenas 27%, gerando uma adoção desigual que modera a receita agregada. As aprovações centralizadas por meio da Agência Europeia de Medicamentos simplificam os registros, como observado com o Xenpozyme para a doença de Niemann-Pick, mas as negociações de preços pós-aprovação podem se estender por anos. As viagens transfronteiriças para tratamento aumentam onde o financiamento doméstico é insuficiente, adicionando complexidade logística ao planejamento do fornecimento. Ainda assim, as diretrizes de tratamento coordenadas para as mucopolissacaridoses apoiam a convergência na prática clínica e sustentam um crescimento moderado.
Mercado de Terapia de Reposição Enzimática na Ásia-Pacífico
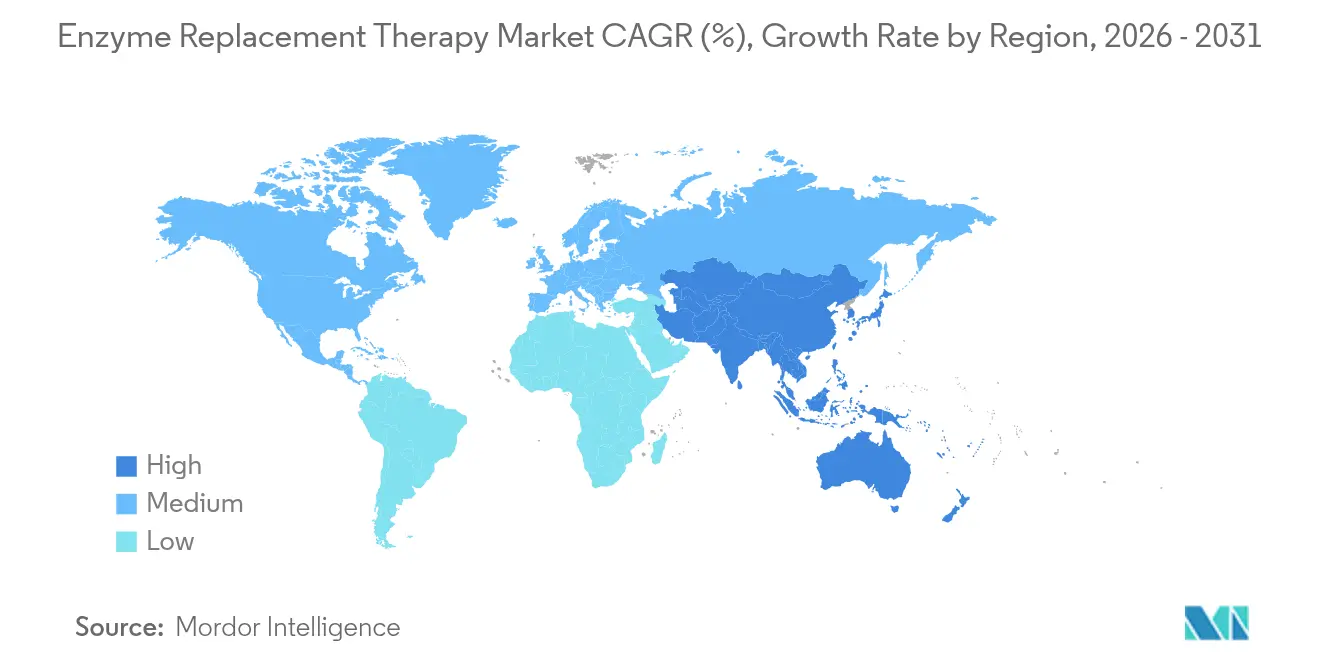
A Ásia-Pacífico é a arena de crescimento mais rápido do mercado de terapia de reposição enzimática, com um CAGR de 10,08%, impulsionada por triagem neonatal agressiva, aumento da renda familiar e centros de produção localizados. Os painéis genômicos da China revelaram taxas de incidência lisossomal superiores às esperadas, o que levou a programas de financiamento municipal que subsidiam os tratamentos do primeiro ano. As aprovações do Japão para pabinafusp alfa (MPS II) e ácido aceneurâmico (miopatia por GNE) refletem a abertura do regulador a modalidades de ponta. Fabricantes contratados na Coreia do Sul e em Singapura ampliam a capacidade de produção de enzimas, enquanto a Índia aproveita sua liderança em custos para atender à demanda doméstica e de exportação. Coletivamente, essas iniciativas elevam a base de receita do setor de terapia de reposição enzimática em toda a região.

Panorama regulatório
As terapias de reposição enzimática para distúrbios de armazenamento lisossômico e distúrbios metabólicos relacionados são reguladas principalmente como produtos biológicos e frequentemente são desenvolvidas sob estruturas de medicamentos órfãos, o que aumenta a supervisão de CMC ao mesmo tempo que oferece incentivos como assistência de protocolo e reduções de taxas. Nos Estados Unidos, as diretrizes da FDA para doenças raras continuam a estabelecer expectativas de evidência para programas de desenvolvimento, e em fevereiro de 2026 a agência também lançou uma estrutura destinada a acelerar terapias individualizadas para doenças ultrarraras, reforçando a atenção regulatória a produtos geneticamente definidos e de pequena população.
Na Europa, a designação e manutenção de medicamento órfão continuam regidas pelo Regulamento (CE) n.º 141/2000, e a autorização de comercialização centralizada por meio da EMA e da decisão da Comissão Europeia ainda é central para a entrada no mercado. A EMA reportou 211 pedidos de designação órfã processados em 2025 e 17 novas autorizações de comercialização de medicamentos órfãos concedidas pela Comissão Europeia, ao passo que também manteve sua contribuição especial anual de apoio a reduções de taxas (incluindo assistência de protocolo), que continua sendo um recurso para patrocinadores que gerenciam os altos custos de desenvolvimento e de gestão do ciclo de vida em terapias de reposição enzimática.
Análise da cadeia de valor
A criação de valor em terapias de reposição enzimática começa com a identificação da doença e o direcionamento do paciente (triagem neonatal e diagnóstico por especialista), seguindo-se para P&D de produtos biológicos, desenvolvimento de processos e suprimento clínico, onde os requisitos dos pacotes não clínicos e clínicos são moldados pelas vias da FDA e da EMA usadas para doenças raras (incluindo rotas aceleradas ou condicionais quando desfechos substitutos são aceitos). A fabricação é centrada na expressão recombinante (comumente em cultura de células de mamíferos), seguida por purificação downstream complexa e extensos testes de liberação de lote. Essa configuração gera longos prazos de entrega e planejamento de estoque, e as restrições de escalonamento podem afetar diretamente os cronogramas de desenvolvimento, como ilustrado pela Travere Therapeutics ao pausar um estudo de terapia de reposição enzimática em fase avançada em setembro de 2024 devido a dificuldades de aumento de escala de produção.
O fornecimento comercial e o acesso dependem de logística de cadeia fria, distribuição especializada e infraestrutura de aplicação por infusão que abrange hospitais, centros de infusão e redes crescentes de infusão domiciliar. A capacidade e a competência estão sendo cada vez mais gerenciadas por meio de integração vertical e parcerias com CDMOs, incluindo acordos focados em biossimilares, como o acordo de CDMO entre a mAbxience e a Biosidus em fevereiro de 2024 para fabricar o ingrediente ativo agalsidase beta, refletindo como fabricantes e parceiros usam a produção contratada para gerenciar custo, risco e continuidade para enzimas de alta complexidade.
Cenário Competitivo
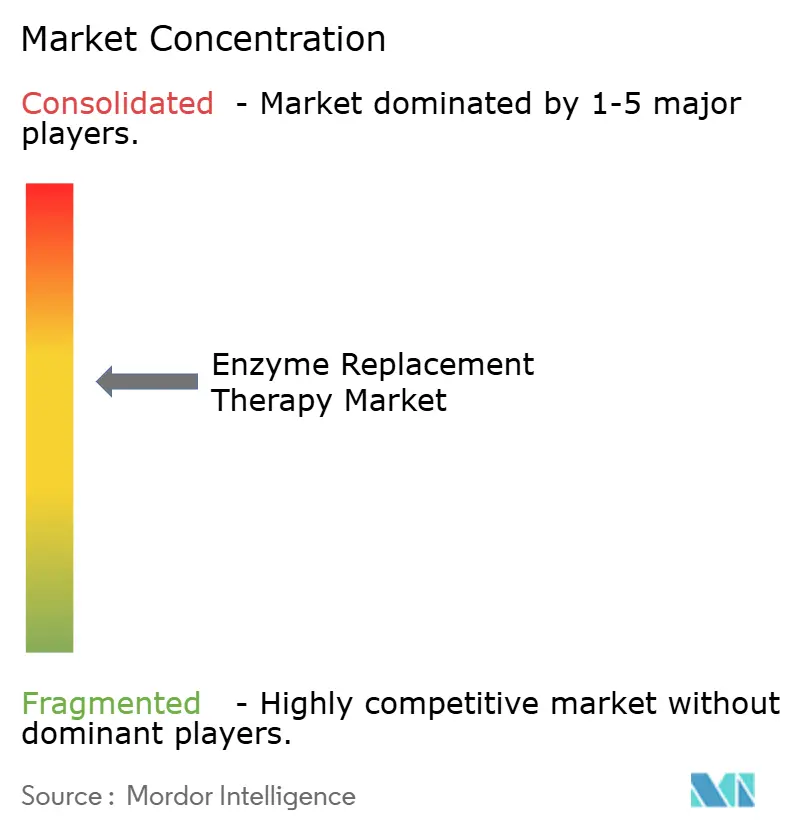
O mercado de terapia de reposição enzimática permanece moderadamente consolidado, ancorado por Sanofi (Genzyme), Takeda e BioMarin, que juntos detêm robusta experiência clínica, carteiras de patentes e distribuição global. A BioMarin registrou crescimento de receita de 15% no primeiro trimestre de 2025, atingindo USD 484 milhões provenientes de ativos enzimáticos apesar da crescente concorrência. As empresas estabelecidas continuam a renovar portfólios por meio de PEGuilação, design de proteínas de fusão e aquisições que aprofundam a densidade do pipeline. O alinhamento estratégico com farmácias especializadas e prestadores de cuidados domiciliares fortalece seu envelope de serviços.
Novos entrantes estão inclinando a concorrência em direção a vetores potencialmente curativos. O FLT201 da Spur Therapeutics e o RGX-121 da REGENXBIO implantam plataformas AAV para fornecer expressão enzimática durável, ameaçando a erosão da demanda crônica por infusão. Uma parceria de USD 110 milhões à vista entre REGENXBIO e Nippon Shinyaku ilustra como os inovadores de biotecnologia combinam propriedade intelectual com músculo de comercialização regional, acelerando a entrada no mercado no Japão. Os desenvolvedores de biossimilares circulam em torno de patentes que expiram, mas enfrentam altos obstáculos analíticos e de imunogenicidade, que protegem os titulares no curto prazo.
A escala de fabricação é outro campo de batalha. A Samsung Biologics planeja 784.000 L de capacidade até 2025, prometendo prazos de execução mais rápidos e menores custos unitários. As reservas de capacidade isolam os clientes de escassez como a seca de enzima pancreática que perturbou a continuidade da terapia no Reino Unido. Empresas capazes de garantir fornecimento ininterrupto conquistam contratos de vários anos com pagadores e sistemas de saúde, reforçando posições de participação de mercado no mercado de terapia de reposição enzimática.
Líderes da Indústria de Terapia de Reposição Enzimática
Sanofi (Genzyme)
Takeda Pharmaceutical Co. Ltd
BioMarin Pharmaceutical Inc.
Amicus Therapeutics
Ultragenyx Pharmaceutical Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Terapia de Reposição Enzimática
- Sanofi
- Takeda Pharmaceuticals
- Biomarin Pharmaceutical
- Amicus Therapeutics
- Ultragenyx Pharmaceutical Inc.
- Spark Therapeutics
- JCR Pharmaceuticals Co. Ltd.
- Protalix BioTherapeutics
- Chiesi Farmaceutici
- GC Pharma (Green Cross Corp.)
- ISU Abxis
- Denali Therapeutics
- CANbridge Pharmaceuticals Inc.
- Pharming Group N.V.
- SOBI (Orphan Biovitrum)
- Avacta Group plc
- Orchard Therapeutics
- EUSA Pharma
- Idorsia Pharmaceuticals

Oportunidades de mercado e perspectivas futuras
Uma oportunidade importante é a expansão além das manifestações da doença que a terapia de reposição enzimática convencional não abordou, especialmente o envolvimento do SNC em distúrbios lisossômicos neuropáticos. A ação regulatória está reforçando essa direção: em março de 2026, a FDA dos EUA concedeu aprovação acelerada à Denali Therapeutics para AVLAYAH (tividenofusp alfa-eknm) para manifestações neurológicas da MPS II em pacientes pediátricos (5 kg ou mais). A aprovação estabelece um precedente comercial para plataformas de terapia de reposição enzimática penetrantes no cérebro que utilizam mecanismos de transporte pela barreira hematoencefálica e estratégias de aprovação acelerada alinhadas a biomarcadores.
A expansão do ciclo de vida e a ampliação do rótulo pediátrico continuam sendo um espaço em branco claro para franquias estabelecidas, apoiadas por resultados de fase avançada e depósitos planejados. A Sanofi reportou resultados positivos de Fase 3 do estudo Baby-COMET para Nexviazyme (avalglucosidase alfa) em junho de 2026 para a doença de Pompe de início infantil e comunicou planos de depositar um BLA suplementar nos EUA no segundo semestre de 2026, destacando como a expansão do rótulo para coortes tratadas mais precocemente pode ampliar as populações tratadas, ao mesmo tempo que se alinha à mudança do mercado para diagnóstico mais precoce e monitoramento estruturado de longo prazo. Além da inovação, a consolidação e o rebalanceamento de portfólio também criam espaço para enzimas e modelos de aplicação diferenciados dentro das infraestruturas comerciais de doenças raras, à medida que grandes players usam fusões e aquisições e parcerias para ampliar o alcance especializado e a capacidade de desenvolvimento clínico.
Desenvolvimento Recente do Setor no Mercado de Terapia de Reposição Enzimática
- Junho de 2026: A Sanofi anunciou resultados positivos do estudo de Fase 3 Baby-COMET do Nexviazyme (avalglucosidase alfa) na doença de Pompe de início infantil, atendendo aos desfechos primários e secundários. A empresa também declarou planos de depositar um BLA suplementar nos EUA para uma extensão de rótulo no segundo semestre de 2026, fortalecendo sua estratégia de ciclo de vida na doença de Pompe e reforçando o investimento em segmentos de pacientes tratados mais precocemente.
- Abril de 2026: A BioMarin concluiu a aquisição da Amicus Therapeutics por 14,50 USD por ação. A transação expande a presença da BioMarin em doenças raras e adiciona capacidades comerciais e de desenvolvimento adicionais que podem ser aproveitadas em áreas de terapia enzimática e de doenças metabólicas raras adjacentes.
- Maio de 2025: A BioMarin firmou um acordo definitivo para adquirir a Inozyme Pharma por aproximadamente 270 milhões de USD, adicionando o INZ-701 e fortalecendo seu portfólio de terapia enzimática. O acordo ilustra a alocação contínua de capital para programas metabólicos de doenças raras e complementa a estratégia da BioMarin de ampliar ativos em fase avançada que se encaixam em modelos de distribuição especializada e gestão de pacientes de longa duração.


Mercado de Terapia de Reposição Enzimática Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado de terapia de reposição enzimática é definido como a receita gerada por produtos enzimáticos prescritos usados para substituir ou complementar uma enzima ausente ou defeituosa em pacientes, quando a terapia é administrada sob supervisão médica e reembolsada por canais de saúde.
Exclusões de escopo: Este dimensionamento exclui suplementos enzimáticos digestivos de venda livre, manipulação farmacêutica e produtos em pipeline pré-comercial que ainda não estão aprovados para venda.
Visão geral da segmentação
- Por Tipo de Enzima
- Imiglicerase
- Agalsidase Alfa
- Agalsidase Beta
- Velaglucerase Alfa
- Taliglucerase Alfa
- Alglucosidase Alfa
- Avalglucosidase Alfa
- Galsulfase
- Idursulfase
- Outras Enzimas
- Por Aplicação
- Doença de Gaucher (Tipo I, II, III)
- Doença de Pompe (Início Infantil e Tardio)
- Doença de Fabry
- MPS I (Síndrome de Hurler)
- MPS II (Síndrome de Hunter)
- MPS IV (Síndrome de Morquio)
- Outras Aplicações
- Por Via de Administração
- Infusão Intravenosa
- Subcutânea
- Por Formulação
- Enzima Recombinante Padrão
- Proteínas PEGuiladas / de Fusão
- Enzimas de Próxima Geração Ativadas por Genes
- Por Usuário Final
- Hospitais e Clínicas Especializadas
- Ambientes de Assistência Domiciliar
- Centros de Infusão
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com o mapeamento das indicações aprovadas de terapia de reposição enzimática e dos padrões de terapia, alinhando-os posteriormente a sinais mensuráveis de demanda e precificação por país. Fontes públicas foram usadas para ancorar o conjunto de doenças e tratamentos, incluindo rótulos e aprovações de medicamentos da FDA dos EUA, relatórios públicos de avaliação da Agência Europeia de Medicamentos e referências dos Centros de Controle e Prevenção de Doenças sobre doenças raras, quando disponíveis.
Para fundamentar volumes e acesso, também revisamos estatísticas de saúde da OCDE, indicadores de gastos em saúde da Organização Mundial da Saúde e publicações revisadas por pares sobre prevalência, taxas de diagnóstico e padrões de tratamento para distúrbios de armazenamento lisossômico e distúrbios metabólicos relacionados. Relatórios anuais de empresas, apresentações a investidores e coberturas de imprensa confiáveis ajudaram a validar o momento de lançamento, expansões de rótulo e presença geográfica, e uma assinatura paga focada em dados financeiros de empresas e um banco de dados de patentes foram usados seletivamente para esclarecer a maturidade do produto e a intensidade competitiva. Esses exemplos não são exaustivos, e muitas outras fontes públicas foram revisadas para coletar dados, validar premissas e preencher lacunas de pesquisa.
Entrevistas e pesquisas primárias
Discussões primárias foram realizadas com clínicos, administradores de hospitais e centros de infusão, partes interessadas ligadas a pagadores e contatos de canais de distribuição, para que as principais premissas pudessem ser verificadas em relação ao comportamento real de prescrição e acesso. Para uma visão global, as informações foram equilibradas entre as principais regiões, e acompanhamentos foram usados para reconciliar lacunas relacionadas a taxas de diagnóstico, mudanças de tratamento, persistência e movimento do preço líquido após descontos e regras de reembolso.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 19% | APAC: 47% |
| Nível médio: 53% | Líderes funcionais/de unidade: 24% | EMEA: 32% |
| Players menores: 19% | Gerentes: 57% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem de conjunto de demanda top-down, na qual a prevalência diagnosticada é filtrada em pacientes tratados por indicação e, em seguida, convertida em valor usando lógica típica de dosagem, frequência de infusão e preço líquido no nível de país. Como a prevalência publicada pode ser ampla para doenças raras, o conjunto de pacientes tratados foi ajustado usando sinais práticos de acesso, incluindo a parcela de pacientes atendidos em centros especializados e a adoção de tratamento observada compartilhada pelos entrevistados.
Para manter os totais realistas, fizemos verificações cruzadas usando aproximações seletivas bottom-up, incluindo a amostragem de faixas de custo anual em nível de terapia e sua correspondência com o conjunto de pacientes tratados, além de verificações de canal sobre atividade de infusão e disponibilidade de produtos por mercado. As entradas que mais influenciaram o modelo incluíram a divisão entre diagnosticados e não diagnosticados, a elegibilidade ao tratamento por rótulo, premissas médias de peso do paciente quando a dosagem é baseada em peso, taxas de persistência e descontinuação, e níveis de desconto e reembolso que deslocam a receita líquida em relação aos preços de tabela.
Para as previsões, foi aplicada uma análise de cenários, posteriormente refinada usando o consenso de especialistas sobre o momento das expansões de rótulo, as tendências de diagnóstico mais precoce e o ritmo das melhorias de acesso em mercados emergentes. Quando um país não dispunha de um ponto de dados direto, foram usados indicadores substitutos (gasto em saúde per capita, maturidade de reembolso para doenças raras e densidade de centros especializados) para escalar a adoção, e os totais foram então revisados novamente no nível regional.
Validação de dados e ciclo de atualização
Após a primeira execução do modelo, os resultados foram testados em relação a sinais independentes, como faixas de custo de terapia conhecidas, razoabilidade do conjunto de pacientes regional e padrões de crescimento ano a ano que se alinham com os cronogramas de lançamento e acesso. Os valores discrepantes foram investigados verificando se resultavam de uma taxa de tratamento não realista, uma premissa de dosagem muito agressiva ou um preço líquido que não refletia a prática local de reembolso.
Antes da aprovação final, as estimativas passam por uma revisão interna em múltiplas etapas, e recontatamos especialistas relevantes quando uma variável-chave muda materialmente ou um resultado de país entra em conflito com o comportamento de mercado conhecido. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos importantes, como aprovações, restrições de segurança ou mudanças significativas de preço e acesso. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Comparação da estimativa de mercado de terapia de reposição enzimática da Mordor Intelligence com outras estimativas publicadas
Os números publicados para terapia de reposição enzimática podem variar porque as equipes não dimensionam sempre o mesmo conjunto de doenças, usam os mesmos cenários de tratamento ou aplicam a mesma base de preços, e essas diferenças se acumulam rapidamente em mercados de doenças raras. Outro fator é o tempo, já que aprovações, atualizações de reembolso e programas de identificação de pacientes podem alterar os volumes tratados em um curto período.
Os suplementos enzimáticos digestivos de venda livre estão fora do escopo da Mordor Intelligence, o que é uma das razões pelas quais o valor de 2025 pode divergir de estimativas que combinam terapias prescritas com vendas mais amplas de produtos enzimáticos. As lacunas também surgem de se a precificação é modelada com base no preço de tabela ou no preço líquido realizado após descontos, com que rapidez se assume que a adoção do tratamento aumentará com um diagnóstico melhor, e se os canais de infusão domiciliar e hospitalar são contabilizados de forma consistente entre os países.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 16,01 bilhões de USD (2025) | |
| Editora de Pesquisa do Setor A | 15,89 bilhões de USD (2025) | Usa um ano semelhante, mas parece ampliar a cobertura de indicações para incluir produtos de insuficiência pancreática e pode aplicar uma abordagem diferente de compensação para descontos, o que pode reduzir ou aumentar levemente os totais de receita, dependendo da combinação de países. |
| Editora de Pesquisa do Setor B | 11,23 bilhões de USD (2025) | Ancora as estimativas em um ano-base de 2024 e pode aplicar premissas mais conservadoras de taxa de tratamento para indicações ultrarraras, e diferenças na inclusão regional e no momento de conversão de moeda podem comprimir ainda mais o valor de 2025. |
Observando a tabela, a diferença é explicada em grande parte pelo que é contabilizado como terapia de reposição enzimática, como o preço líquido é tratado e com que rapidez se assume que os conjuntos de pacientes tratados se expandirão. Ao manter cada etapa rastreável até os pacientes tratados, a cadência de dosagem e as verificações de preço líquido, o número resultante permanece prático para reproduzir e mais fácil de testar sob pressão durante o planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de terapia de reposição enzimática?
O mercado é avaliado em USD 17,45 bilhões em 2026 e deve atingir USD 26,83 bilhões até 2031.
Qual área terapêutica detém a maior participação na terapia de reposição enzimática?
As aplicações para a doença de Gaucher lideram com 42,87% de participação de mercado, graças a múltiplas enzimas aprovadas e protocolos de tratamento maduros.
Por que a Ásia-Pacífico é considerada a região de crescimento mais rápido?
A expansão da triagem neonatal, a cobertura de seguro mais ampla e a capacidade de fabricação local impulsionam uma CAGR de 10,08% na região.
Como os crescentes custos de tratamento estão sendo abordados?
Os pagadores estão adotando contratos baseados em valor e acordos baseados em resultados para vincular o reembolso a melhorias clínicas mensuráveis.
Qual tendência de entrega está remodelando os modelos de cuidado ao paciente?
A infusão domiciliar está ganhando força, reduzindo os custos diretos de tratamento em 25-50% e melhorando a adesão em comparação com o ambiente hospitalar.
Qual inovação poderia mais perturbar a terapia de reposição enzimática na próxima década?
Terapias gênicas como FLT201 e RGX-121 visam fornecer curas duráveis de dose única, potencialmente reduzindo a demanda por infusões vitalícias.
Página atualizada pela última vez em:



