
気管内チューブ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
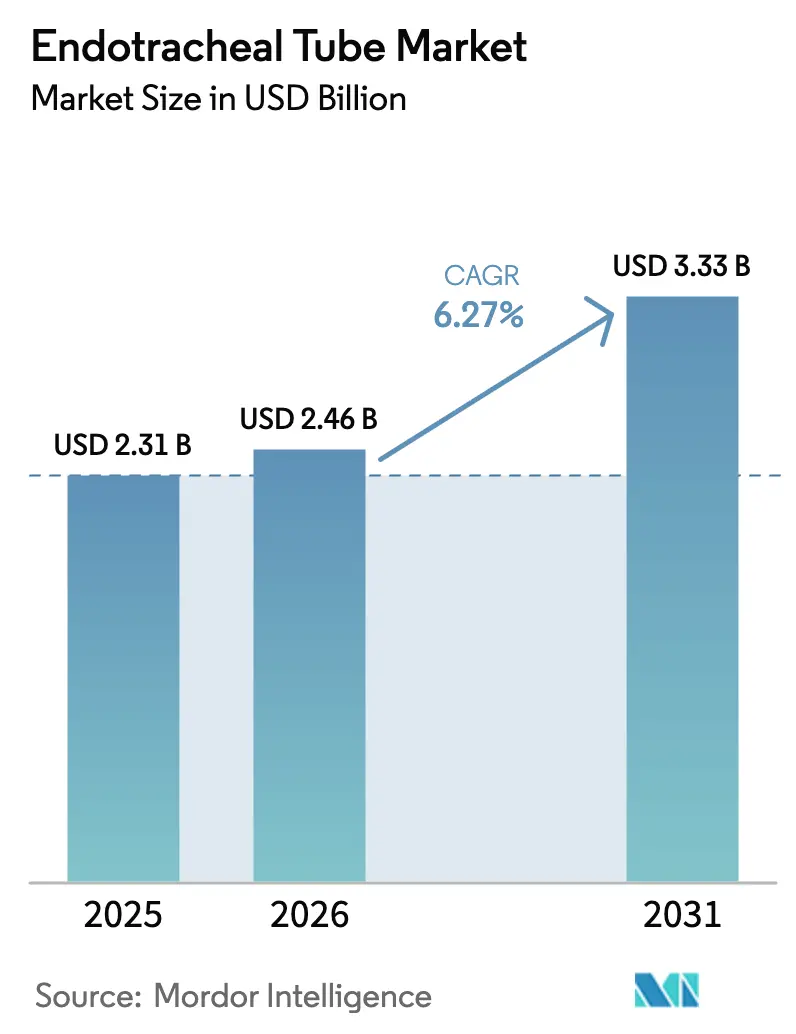
| 市場規模 (2026) | 2.46 十億米ドル |
| 市場規模 (2031) | 3.33 十億米ドル |
| 成長率 (2026 - 2031) | 6.27 % |
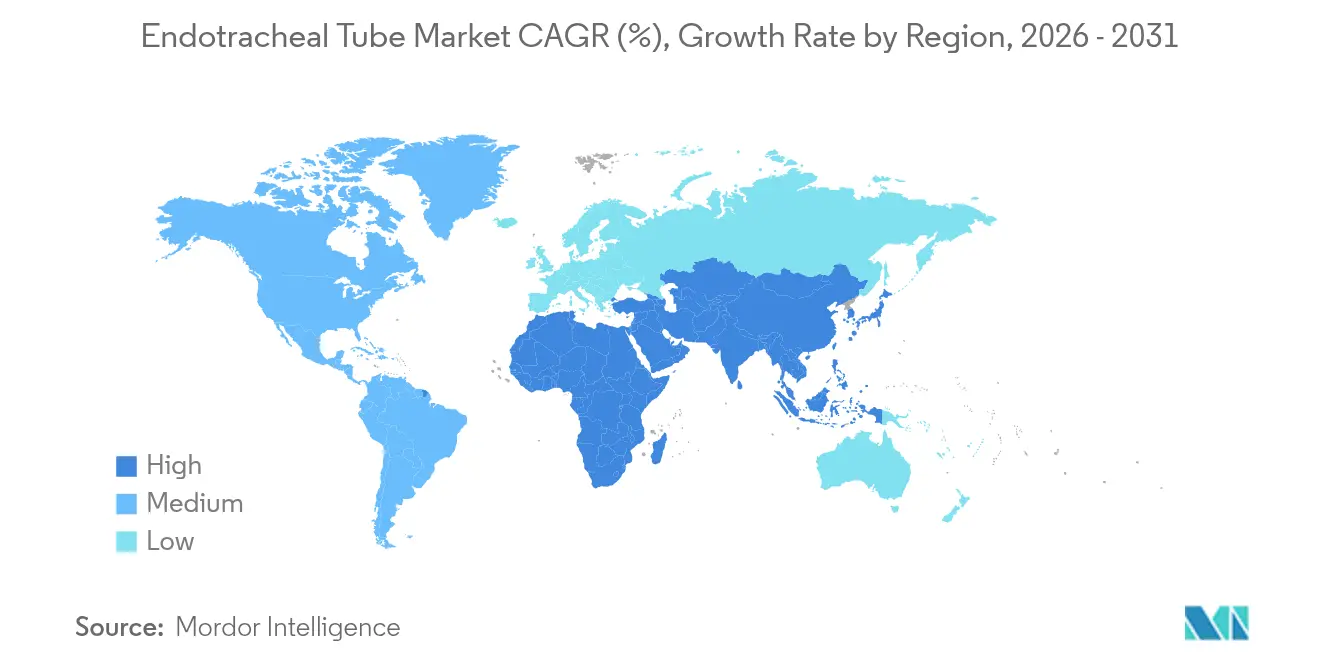
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
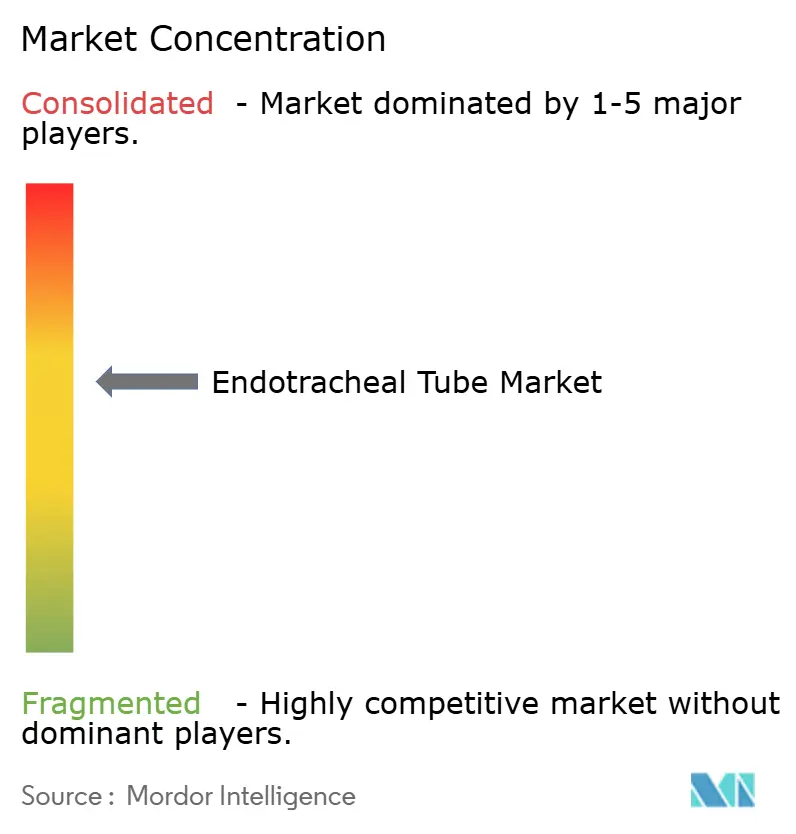
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる気管内チューブ市場分析
気管内チューブ市場規模は、2025年の23億1,000万USDから2026年には24億6,000万USDへと成長し、2026年〜2031年にかけてCAGR 6.27%で2031年までに33億3,000万USDに達すると予測されています。成長の要因は、外科手術件数の急増、人工呼吸時間を長引かせる慢性疾患負担の増大、および初回挿管成功率を向上させるビデオ対応挿管システムの急速な普及です。[1] 感染予防プロトコルが抗菌コーティングへの需要を押し上げる一方、欧州の持続可能性規制が臨床基準と環境基準の両方を満たすバイオベースのポリウレタンの実験を促進しています。小児用デバイスの不足がFDAに生産ボトルネックの監視と病院への供給業者多様化の奨励を促した後も、サプライチェーンの脆弱性は主要なリスクとして残っています。[2] 競争上のポジショニングは価格よりも技術を中心に展開されており、チューブをイメージングやスマートモニタリングと組み合わせるメーカーが病院入札で優位に立っています。
主要レポートのポイント
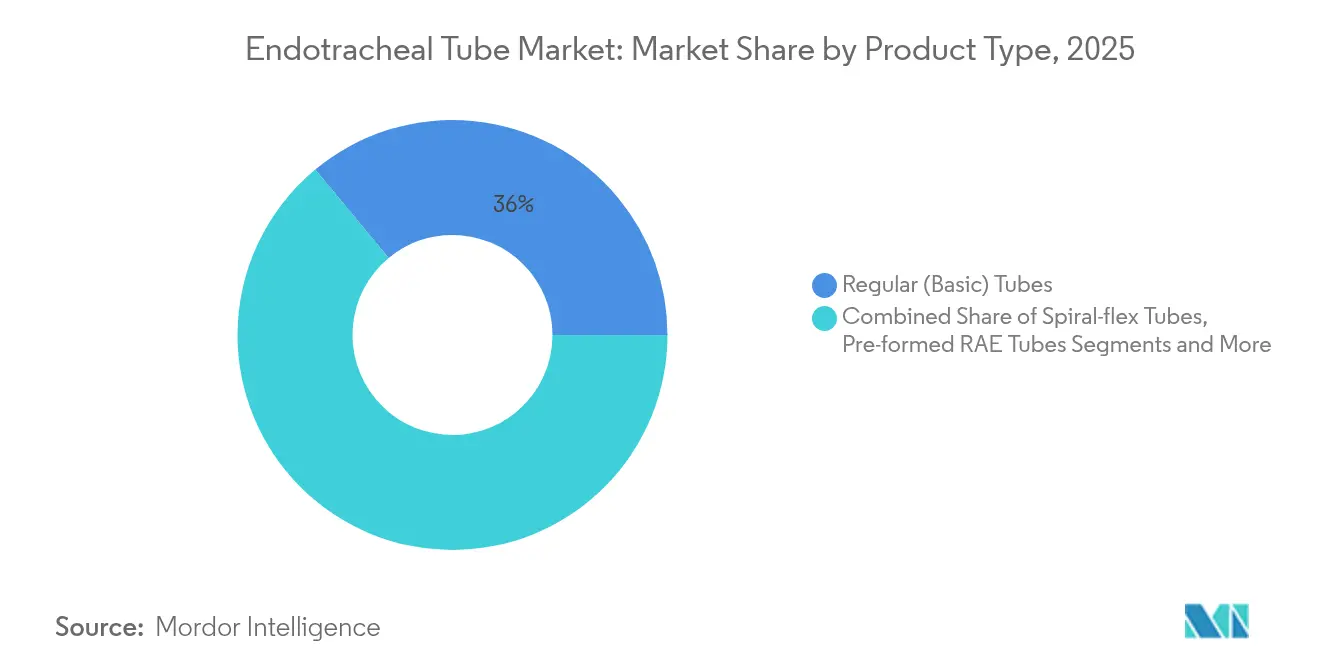
- 製品タイプ別では、通常の基本チューブが2025年の気管内チューブ市場シェアの36.02%を占め、ビデオ対応チューブは2031年にかけてCAGR 10.12%で成長すると予測されています。
- 経路別では、経口気管挿管が2025年の気管内チューブ市場シェアの68.25%を占め、経鼻気管適用はCAGR 8.67%で拡大する見込みです。
- エンドユーザー別では、病院が2025年の気管内チューブ市場規模の58.89%のシェアを占め、病院前救急医療サービスは2031年にかけてCAGR 9.02%で拡大しています。
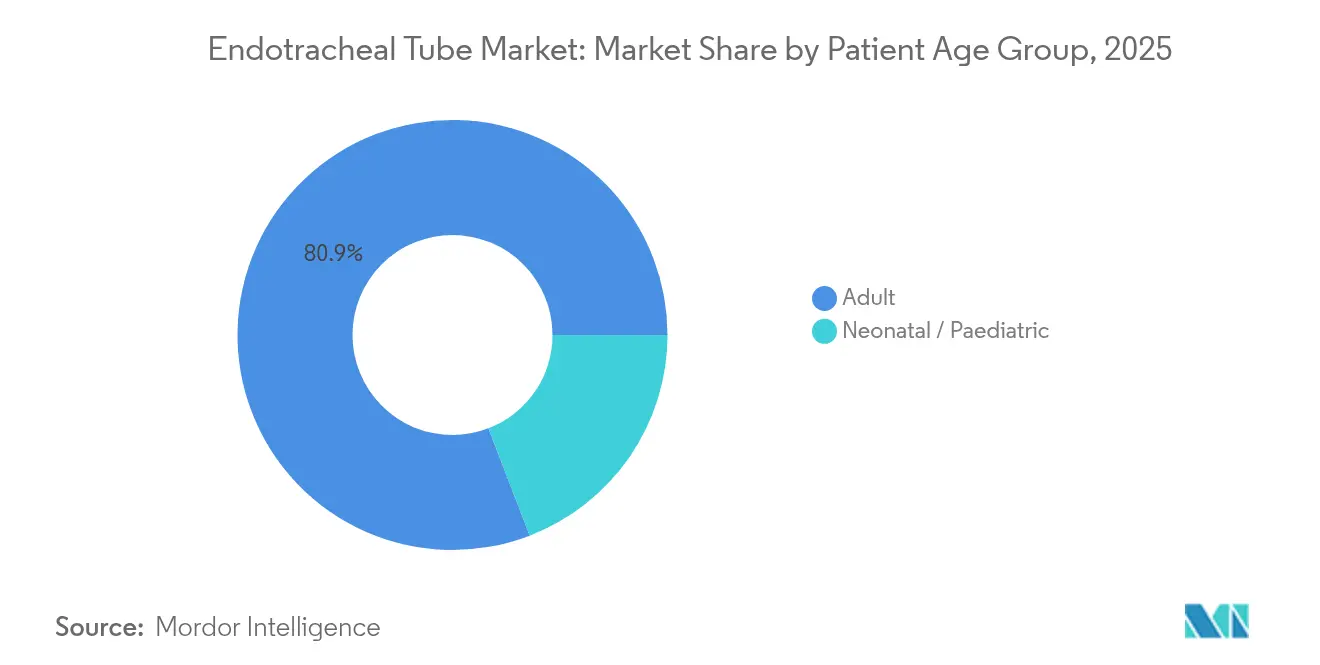
- 患者年齢層別では、成人が80.85%のシェアを占め、新生児および小児の需要はCAGR 6.97%で増加しています。
- 材料別では、PVCが65.92%のシェアで優位を占めていますが、ポリウレタンおよびその他の代替材料はCAGR 8.01%で増加すると予測されています。
- 地域別では、北米が2025年に31.88%の収益シェアでリードしており、アジア太平洋地域はCAGR 8.16%で最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 慢性疾患の発生率の増加 | +1.2% | 北米および欧州の高齢化人口に集中したグローバル | 長期(4年以上) |
| 外科手術件数の増加 | +1.8% | APACの拡大と北米の件数成長が牽引するグローバル | 中期(2〜4年) |
| チューブ設計と材料における技術的進歩 | +1.1% | 北米とEUがイノベーションをリード、APACが採用に追随 | 中期(2〜4年) |
| AI対応カフ圧モニタリングの償還取得 | +0.7% | 主に北米、EUの規制整合が進行中 | 短期(2年以内) |
| VAP抑制のための抗菌・声門下吸引チューブへの需要 | +0.9% | グローバルICU環境、先進国市場で最も強い | 中期(2〜4年) |
| 困難気道向け単回使用ビデオ統合チューブの成長 | +0.6% | 北米とEUが早期採用、APACが新興 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
慢性疾患の発生率の増加
呼吸器、心血管、神経疾患の有病率の上昇が人工呼吸期間を長引かせ、チューブ消費量を増加させています。高齢化人口がこれらのニーズを強め、病院はICU容量を拡大し、人工呼吸患者の約30%に影響を与える人工呼吸器関連肺炎を削減する抗菌コーティングを施したチューブを採用するよう促されています。[3] 慢性疾患と気道需要の関連は、併存疾患が外科的回復を複雑にする北米と欧州で最も強く見られます。
外科手術件数の増加
全身麻酔のすべての症例で安全な気道確保が必要なため、外科手術件数の増加は需要を直接押し上げます。アジア太平洋地域は手術室の増設が最も速く、北米は高い件数を維持しています。複雑な胸部手術や外傷手術では二腔チューブや補強チューブが好まれ、緊急症例では感染リスクを抑える抗菌オプションへの需要が高まります。そのため病院は、準備を整えるために複数の専門SKUにわたって在庫を管理しています。
チューブ設計と材料における技術的進歩
熱軟化ポリウレタンチューブは、特に二腔使用において術後咽頭痛の発生率と声帯損傷を低減します。2026年に施行される欧州規制は単回使用プラスチックを制限し、メーカーは臨床医と規制当局の両方を満足させるリサイクル可能またはバイオベースのポリマーへの転換を迫られています。そのため研究開発は、柔軟性、生体適合性、持続可能性のバランスを取ることに焦点を当てています。
AI対応カフ圧モニタリングの償還取得
継続的モニタリングにより、手動チェックよりも一貫してカフ圧を目標範囲内に維持し、誤嚥リスクを低減します。2025年のCMS償還決定によりコスト障壁が取り除かれ、病院は看護師の業務負担を軽減し、VAP発生率を潜在的に低下させる自動化システムを導入できるようになります。米国の早期採用者が欧州に広がる診療ガイドラインに影響を与えます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 代替声門上気道デバイスの利用可能性 | -0.8% | 緊急医療環境での採用率が高いグローバル | 中期(2〜4年) |
| 製品リコールおよび関連訴訟の高頻度 | -1.1% | 厳格な規制監督により主に北米とEU | 短期(2年以内) |
| 医療グレードPVCおよびシリコーンの供給制約 | -0.7% | アジアの製造拠点に集中したグローバルサプライチェーンへの影響 | 中期(2〜4年) |
| 単回使用プラスチックを抑制するEUの持続可能性規制 | -0.4% | 主にEU、輸出市場への波及効果あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
代替声門上気道デバイスの利用可能性
救急救命士は院外心停止時の迅速な対応のために声門上デバイスを好みます。生存は迅速な酸素供給にかかっています。一部のプロトコルでは気管内挿管よりも72時間生存率が高いことが研究で示されていますが、即時生存ではチューブが有利です。これにより、短時間または病院前シナリオでの代替リスクが生じます。
製品リコールおよび関連訴訟の高頻度
設計上の欠陥により、気道閉塞リスクを理由としたMedtronicの補強EMGチューブの回収など、クラスIリコールが引き起こされています。病院はサプライヤーをより厳格に審査し、ベンダーを多様化することで対応しており、これにより意思決定サイクルが遅くなり、メーカーのコンプライアンスコストが増加しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ビデオ技術がプレミアム成長を牽引ビデオ統合モデルの気管内チューブ市場規模はCAGR 10.12%で拡大する見込みで、全体の軌道を大きく上回っています。通常の基本チューブは2025年の気管内チューブ市場シェアの36.02%を占め、数量の基盤として残っています。病院は、より迅速なポジショニングと交換回数の減少により胸部症例あたり47.65USDの節約が示されたコスト便益評価の後、Ambu VivaSight 2 DLTの高い初期価格を受け入れています。補強スパイラルフレックスチューブは、折れ曲がりのリスクがある長時間手術に対応し、感染管理監査が厳格化するにつれて抗菌・声門下吸引設計が三次ICUから二次レベルの病院へと普及しています。
調達パターンは、専門デバイスがカテゴリーをコモディティ状態から脱却させていることを確認しています。OEMはプレミアムを正当化するためにアウトカムデータを提示し、学習曲線を短縮するトレーニングモジュールをバンドルしています。二腔チューブへの需要は胸部・心臓手術室で堅調を維持しており、研究開発は小児用途のより小さな径に対応するために統合光学系の小型化を継続しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
経路別:
経鼻気管適用が勢いを増す経口気管挿管は2025年に68.25%のシェアを持つ臨床上のデフォルトとして継続しています。しかし、経鼻気管処置は、顎顔面・歯科手術の増加と経口経路が使用できない外傷症例への注目が高まるにつれ、2031年にかけて年率8.67%で成長するでしょう。ビデオ喉頭鏡は両経路での成功率を均等化しており、視覚的ガイダンスを使用した場合の初回挿管成功率の顕著な改善を示す新生児科データがあります。
トレーニングカリキュラムは習慣ではなく解剖学的構造とシナリオに基づいた経路選択をますます教えるようになっており、より洗練された診療につながっています。メーカーは経路固有の曲率と同時外科的アクセスに対応するより小さな近位コネクターで対応し、ポートフォリオを充実させてクロスセリングの機会を高めています。
エンドユーザー別:
救急サービスが拡大を牽引病院は大量購入を行い、2025年に58.89%の数量シェアを保持していますが、最も急成長している項目はCAGR 9.02%の病院前救急医療サービスです。救急救命士の高度気道管理技術を認定する国家プログラムにより、スタイレット統合型のコンパクトな単回使用チューブの採用が増加しています。EMSチームは軽量で事前装填された設計を重視し、展開を迅速化します。また、償還政策はこれらの使い捨て品を救命必需品として認識するようになっています。
外来手術センターおよび外来クリニックも、日帰り手術件数の増加に伴い基本需要を高めています。調達は、日常的な鎮静用の大量・低複雑性チューブと、より長い症例向けのプレミアム専門設計に分かれており、流通業者はカタログの幅を広げるよう促されています。
患者年齢層別:
新生児専門化が価値を創出成人は依然として数量を支配し、2025年に80.85%のシェアを占めていますが、新生児および小児の要件は技術主導の差別化の余地が最も明確です。そのセグメントは年率6.97%で成長すると予測されており、ビデオ喉頭鏡が新生児の初回挿管成功率を向上させ、標準化された挿入深度プロトコルが誤挿管率を従来の基準から25%に削減するという証拠に支えられています。
より小さなチューブは壁厚とカフの完全性に厳しい許容差を課し、精密押出成形とレーザー溶接への投資を促進しています。挿管失敗が低酸素症のリスクをもたらしICU滞在コストを増加させるため、病院は正しいサイズの新生児セットにプレミアムを支払う意欲があります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
材料別:
持続可能性がイノベーションを牽引PVCは設置済みの滅菌インフラと臨床医の親しみやすさに支えられ、2025年に65.92%のシェアを持つ主力ポリマーとして継続しています。バイオベース製剤を含むポリウレタンラインは年率8.01%で成長するでしょう。早期採用者はその柔軟性と、規制当局が時に精査するフタル酸系可塑剤の必要性の低減を評価しています。シリコーンは電気的中立性を必要とする筋電図チューブの選択肢として残っていますが、供給の逼迫とコストがより広範な普及を制限しています。
EUの義務がサプライチェーン全体に包装の再設計とリサイクル可能性認証の取得を促しています。複数のメーカーがヒマシ油由来の生分解性熱可塑性ポリウレタンを試験的に導入し、2026年の施行日前に規制承認を確保することを目指しています。
地域分析
北米気管内チューブ市場
北米は2025年の気管内チューブ市場において31.88%のシェアでリーダーシップを維持しており、これは確立された外科的処置能力およびビデオガイダンスとAIモニタリングの早期導入によるものです。同地域はまた、小児科ユニットに不均衡な影響を与える供給不足にも直面しており、FDAはリアルタイムの不足リストを管理し、代替サプライヤーに関する助言を行っています。スマートカフモニタリングに対する償還支援が病院の購買を加速させ、プレミアム志向の需要を強化しています。
欧州気管内チューブ市場
欧州は持続可能性と感染管理を並行して推進しています。近く施行される包装および包装廃棄物規制により、サプライヤーはリサイクル可能な素材への転換と使い捨てプラスチックの廃止を迫られており、コンプライアンスコストが増加する一方で、エコデザイン製品の新たなニッチ市場が開かれています。病院は、特に厳格な品質指標を持つICUにおいて、人工吸器関連肺炎の発生率を抑制するために抗菌チューブおよびサブグロッティック吸引チューブを活用しています。
アジア太平洋気管内チューブ市場
アジア太平洋地域は2031年までに8.16%のCAGRを記録する成長エンジンです。中国の医師数は2025年までに593万人に達すると予測されており、インドのトラウマセンターへの投資が信頼性の高い気道管理ツールへの需要を高めています。多くの施設では、人工呼吸管理コストがすでにICU患者1人当たり15,000 ミリオン 米ドルを超えており、管理者はウィーニングを短縮し合併症を予防するチューブにより注目しています。調達は依然としてコスト効率の高いPVCモデルを優先していますが、償還制度が成熟するにつれてプレミアムセグメントも急速に拡大しています。
競争環境
気管内チューブ産業は中程度の統合を示しています。主要プレーヤーは積極的な値引きではなく、統合イメージング、抗菌コーティング、スマートモニタリングによる差別化を追求しています。BDによるEdwards Lifesciencesのクリティカルケア部門の42億USD買収は、コネクテッドケアプラットフォームを拡大しています。Medtronicはチューブポートフォリオを補完するためにAircraft Medicalのビデオ喉頭鏡を買収し、Teleflexは高成長の気道製品への集中を強化するために企業分割を計画しています。
専門的なサイジングと携帯性の要件が参入障壁を形成する新生児およびEMSサブ市場にはホワイトスペースが残っています。チューブを互換性のある喉頭鏡とモニタリングアプリとバンドルするメーカーは、顧客を囲い込むエコシステムを構築しています。小規模なイノベーターは、生産を拡大しグローバルな規制経路をナビゲートできる既存企業に抗菌コーティングや生分解性ポリマーをライセンス供与することが多いです。
戦略的な動きは技術的証明へのプレミアムを浮き彫りにしています。AmbuはVivaSightラインのコスト削減データを公表し、MedtronicはAIカフモニタリングのアウトカムを強調し、PVC既存企業は欧州契約を維持するためにバイオベース代替品の研究開発を加速しています。訴訟とリコールは評判上のリスクを加え、堅固な品質システムを持つ企業が信頼と購買優先を獲得しています。
気管内チューブ産業リーダー
-
Medtronic
-
ICU Medical
-
Becton, Dickinson and Company
-
Angiplast Pvt Ltd
-
Teleflex Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
気管内チューブ市場 このレポートでカバーされる企業
- Medtronic
- Teleflex
- ICU Medical
- Beckton Dickinson
- Intersurgical Ltd.
- Ambu
- Mercury Medical
- Fuji Systems Corp.
- Sewoon Medical Co. Ltd.
- Hollister
- Medline Industries
- Avanos Medical
- Boston Scientific (Airway Mgmt)
- Bactiguard AB
- GCMEDICA
- Armstrong Medical
- Angiplast
- Sterimed Group
- N8 Medical LLC
- ROYAX
最近の産業開発事情 気管内チューブ市場
- 2025年3月:ICU Medicalの一部となったSmiths Medicalが、FDAが指摘した複数サイズの経口/経鼻気管内チューブについて緊急是正措置を発行しました。
- 2024年6月:Medline Industriesが、インフレーションチューブの脱落により気道を閉塞する可能性があるとして、声門下吸引付き声門下吸引気管内チューブをリコールしました。
世界の気管内チューブ市場レポートの範囲
レポートの範囲によると、気管内チューブは機械的換気が必要な患者または呼吸が障害された患者の気道を確保するために使用される医療機器です。これは鼻から気管に挿入される柔軟なプラスチックチューブで、空気が肺に出入りできるようにします。
気管内チューブ市場は、製品タイプ、経路、エンドユーザー、および地域別にセグメント化されています。製品タイプ別では、市場は通常気管内チューブ、補強気管内チューブ、プレフォーム気管内チューブ、および二腔気管内チューブにセグメント化されています。経路別では、市場は経口気管および経鼻気管にセグメント化されています。エンドユーザー別では、市場は病院、クリニック、外来手術センター、およびその他のエンドユーザーにセグメント化されています。その他のエンドユーザーセグメントには在宅ケア環境と救急医療サービスが含まれます。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米に分割されています。各セグメントについて、市場規模と予測は金額(USD)ベースで行われています。
セグメンテーション概要
| 通常(基本)チューブ |
| 補強/スパイラルフレックスチューブ |
| プレフォームRAEチューブ(経口・経鼻) |
| 二腔/気管支内チューブ |
| ビデオ対応/カメラ統合チューブ |
| 抗菌/薬剤コーティングチューブ |
| 声門下吸引(VAP予防)チューブ |
| 経口気管 |
| 経鼻気管 |
| 病院 |
| 外来手術センター |
| クリニック・医師事務所 |
| 病院前/EMS |
| 新生児/小児 |
| 成人 |
| PVC |
| シリコーン |
| ポリウレタン&その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 通常(基本)チューブ | |
| 補強/スパイラルフレックスチューブ | ||
| プレフォームRAEチューブ(経口・経鼻) | ||
| 二腔/気管支内チューブ | ||
| ビデオ対応/カメラ統合チューブ | ||
| 抗菌/薬剤コーティングチューブ | ||
| 声門下吸引(VAP予防)チューブ | ||
| 経路別 | 経口気管 | |
| 経鼻気管 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| クリニック・医師事務所 | ||
| 病院前/EMS | ||
| 患者年齢層別 | 新生児/小児 | |
| 成人 | ||
| 材料別 | PVC | |
| シリコーン | ||
| ポリウレタン&その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
気管内チューブ市場の現在の規模は?
気管内チューブ市場は2026年に24億6,000万USDと評価されています。
気管内チューブ市場はどのくらいの速さで成長すると予想されますか?
市場価値はCAGR 6.27%で2031年までに33億3,000万USDに上昇すると予測されています。
最も急成長している製品セグメントはどれですか?
ビデオ統合チューブは、優れた初回挿管成功率により、CAGR 10.12%で拡大すると予測されています。
アジア太平洋地域が最も急成長している地域である理由は何ですか?
インフラ投資、外科手術件数の増加、および外傷ケアトレーニングの改善がアジア太平洋地域の成長をCAGR 8.16%に押し上げています。
持続可能性規制は材料選択にどのような影響を与えていますか?
単回使用プラスチックを制限するEU規制が、PVCからリサイクル可能またはバイオベースのポリウレタンへの転換を促し、材料イノベーションを推進しています。